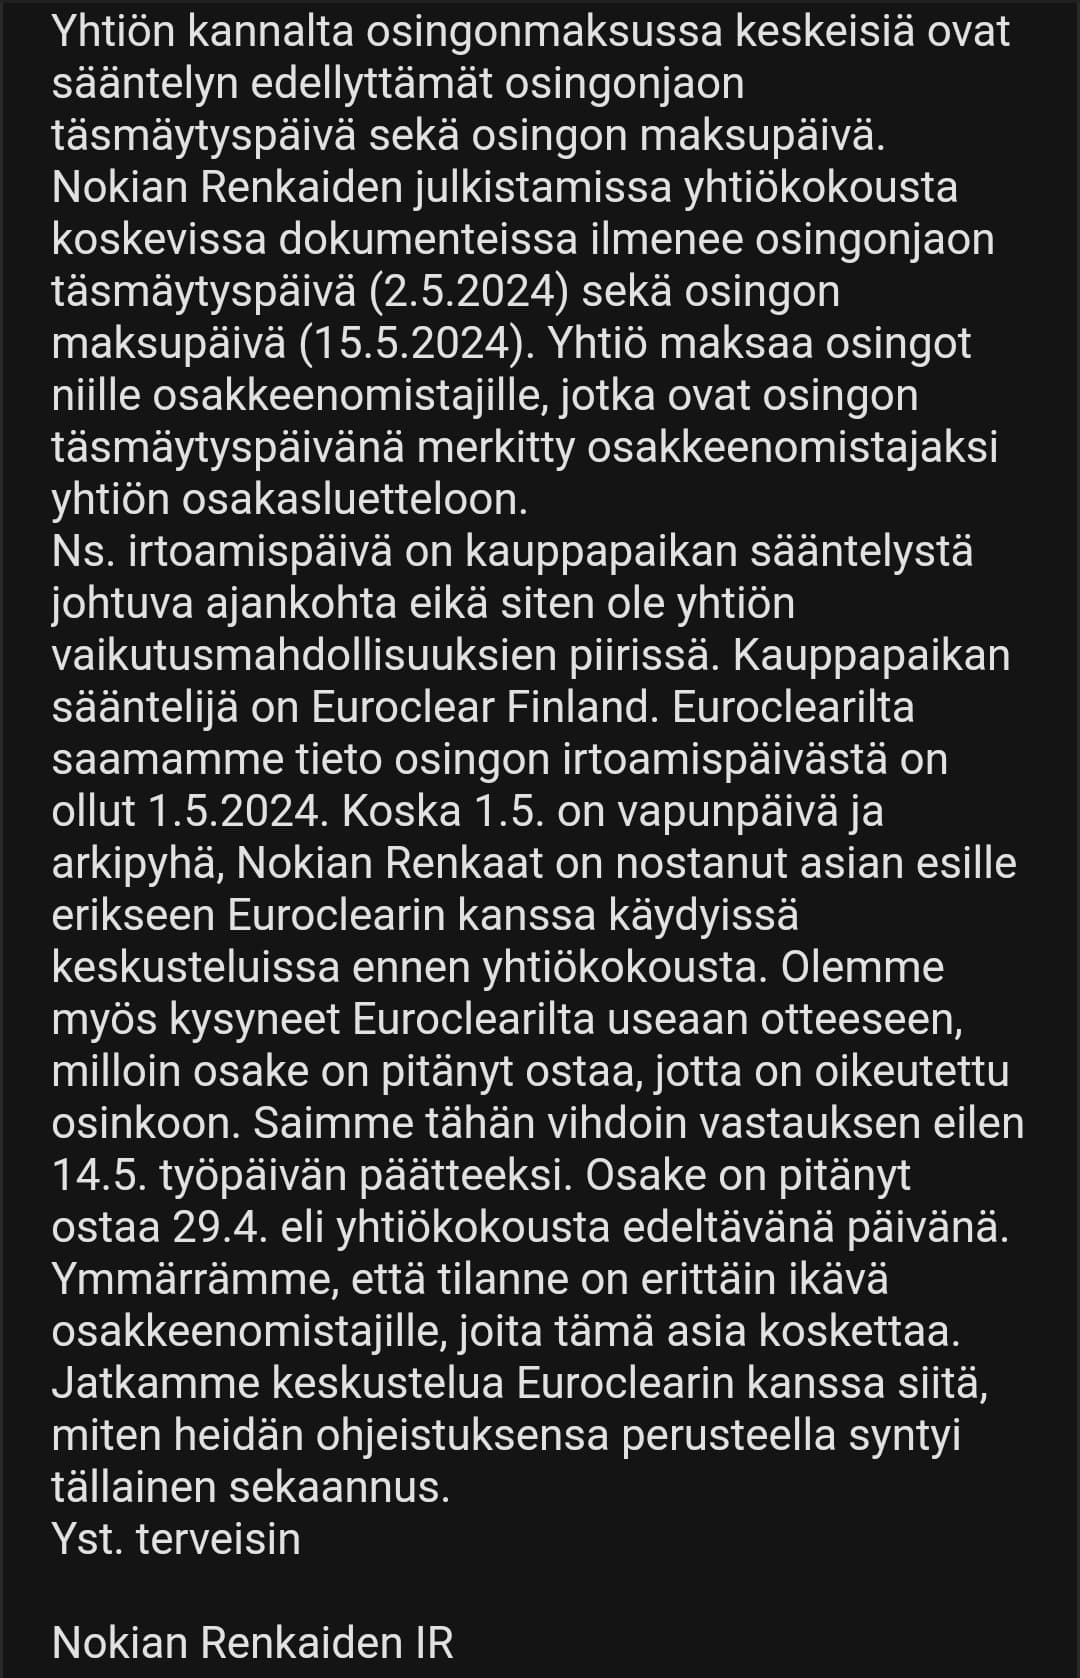
Før man anlægger sag, bør man nok anmode Finanstilsynet om en udtalelse i sagen. Et specifikt problem ved søgsmålet er, om det er Nokian Renkaat, Euroclear eller måske en helt tredje part, der er ansvarlig – dog næppe alle med solidarisk hæftelse. Da vinderens sagsomkostninger dækkes af taberen, vil man, på trods af at vinde søgsmålet, sandsynligvis tabe over for en af parterne.
6 Synes om
Jeg fik dette svar i min e-mail, da jeg spurgte efter udbyttet.
65 Synes om
5 indlæg blev flettet ind i tråden: Spørgsmål & svar-tråd om investering
Nokian Tyres indleder ændringsforhandlinger – Vedrører ca. 160 medarbejdere | Arvopaperi
Fyringsrunder, eller nej, ændringsforhandlinger: “Dækselskabet Nokian Tyres meddeler, at de indleder ændringsforhandlinger, som vil vare to uger. Forhandlingerne vedrører i alt ca. 160 personer på koncernens datterselskab Nokian Heavy Tyres Oy:s (Nokian Raskaat Renkaat Oy) fabrik i Nokia.”
21 Synes om
Tiltagene gennemføres efter planen i løbet af slutningen af 2024 og første kvartal af 2025.
Bør man være bekymret? 
33 Synes om
Det kommer an på, hvad man har tænkt sig at være bekymret for.
Selv er jeg ikke bekymret for situationen i 2025-2027, som investeringsbeslutningen hviler på.
I år er der omkostninger, en stor investering og andre justeringer, men de er så at sige kendte.
Forbedringen i indtjeningen vil begynde at fremgå tydeligere i rapporttallene om et år. Det ved markedet også, så i takt med at vi nærmer os det tidspunkt, vil retningen understøtte den viden.
I løbet af 2024 kan virksomhedens markedsværdi svinge på markedet alt efter investorernes humør, men jeg holder stadig fast i tanken om, at dette over en 2-3-årig periode vil slå afkastet fra indeksinvestering med længder. En kapacitetsvækst på en tredjedel er en stor ting, og det øger resultatet med gearing, da den relative andel af kontraktfremstillede dæk med lave marginer uundgåeligt vil falde markant.
28 Synes om
Er der ikke også den formildende omstændighed, at det vist kun vedrørte tunge dæk, hvis mere cykliske efterspørgsel allerede er kendt? Desuden er udvidelsen af kapaciteten for personvognsdæk vel selve kernen, som dette dermed ikke ville berøre?
3 Synes om
Disse hjemsendelser vedrører faktisk Heavy Tyres (Raskaat Renkaat), så man behøver næppe være særligt bekymret over dette. For de tunge dæks vedkommende er vores forventninger til året som helhed omsætningsmæssigt på samme niveau som H2/23, omend resultatet i slutningen af året forventes at blive bedre end det svage Q1/24. For et år siden blev der forhandlet om tilsvarende hjemsendelser i Heavy Tyres, så dette indikerer primært, at efterspørgslen endnu ikke er i bedring. CEO Moisio talte dog i positive vendinger om slutningen af året under Q1-opkaldet, og vi forventer også vækst i Heavy Tyres næste år, så jeg vil prøve at høre selskabet ad, om der er sket en ændring her.
EDIT: Selskabet svarede netop, som jeg var ved at skrive, så den positive forventning til slutningen af året er uændret, men lagrene er vokset så meget, at produktionen skal tilpasses. Jeg forstod det sådan, at det dog ikke er hensigten at reducere produktionsmængderne væsentligt.
For god ordens skyld skal det nævnes, at rapportens overskrift om H2-vægtningen refererer til resultatfordelingen som følge af sæsonudsving for personvognsdæk, og ikke til at markedsefterspørgslen i sig selv skulle forbedres i slutningen af året. @Pika-Sissi’s kommentarer er naturligvis også i tråd med det, jeg selv har sagt, nemlig at de kommende kvartaler, eller endda år, endnu ikke fortæller særlig meget om selskabets potentiale på 3-4 års sigt.
89 Synes om
14 Synes om
Anders’ korte tanke om dæk, hvis nogen er interesseret. Jeg kopierer det her, da det er ret kort:
Jeg præsenterede også Nokian Tyres for cirka et halvt år siden i vores oversigt 3/2023, og siden da er der ikke sket noget synderligt væsentligt. Jukka Moisio fortalte ganske vist, at han går på pension igen, hvilket er en skam, men han blev vel ansat fra sin pensionering primært for at rydde op i den tidligere administrerende direktørs rod. Vi må se, hvem der kommer i stedet.
Kartelmistanker er også en ny ting, og de vil med stor sandsynlighed koste selskabet en smule om en 4-5 år. Personligt ser jeg EU’s og USA’s kartelsanktioner mest som et politisk spil for at indsamle lidt penge til statskassen, altså en slags “ekstraskat”. For eksempel mener jeg ikke, at der var meget grundlag for de kartelbøder, som Kone, Scania eller papirselskaberne fik – i hvert fald ikke hvis man ser på selskabernes lønsomhed før og efter bøderne – men nogle gange er det lettere at betale en ekstraskat end at skabe postyr.
Ellers er der efter min mening ikke meget nyt. Med hensyn til selskabets strategi er det vigtigste måske at forstå, at det globale dækmarked er på omkring 1,6 milliarder dæk om året, hvoraf cirka 1,2 milliarder er erstatningsdæk, hvor Nokian Tyres’ andel er omkring 1 %. Kineserne er altså ikke konkurrenter, men det handler om, hvordan Nokian Tyres placerer sig i forhold til andre premium-producenter, primært Pirelli, Continental, Michelin og Bridgestone. Måske især Continental inden for vinterdæk, som udgør 70-80 % af Nokian Tyres’ salg.
Elbiler slider mere på dækkene, og premium-producenterne vil helt sikkert finde på løsninger, der er målrettet specifikt mod elbiler (som Nokian Tyres allerede har forsøgt at gøre). Masseproducenterne vil så følge efter om nogle år, som det altid sker i en markedsøkonomi. Så jeg ser det ikke i sig selv som noget, der har den store betydning på lang sigt, men selvfølgelig er et højere dækforbrug en god ting.
Så mine tanker nu er faktisk præcis de samme, som de var for et halvt år siden i oversigt 3/2023. Så må det senere vise sig, om selskabets mål om en omsætning på omkring 2 milliarder euro og en driftsmargin på omkring 15 % er fakta eller fiktion? Hvis de er fakta, synes jeg, at aktien er meget billig i øjeblikket.
69 Synes om
Almanakka har skrevet en god artikel om Nokian Renkaat på Sijoitustiedos sider. 
I øjeblikket værdiansættes Nokian Renkaat til en EBIT-multipel på knap 15, hvis man ser på prognoserne for indeværende år. Den bedste sammenlignelige konkurrent af højeste kvalitet, Pirelli, handles til omkring 9. Nokian Renkaat har ganske vist mulighed for en god væksthistorie, men i betragtning af usikkerhederne er den efter min mening ikke på nogen måde usædvanlig billig. Hvis alt lykkes perfekt, vil den sikkert overgå forventningerne, men i Dayton lykkedes det alt andet end perfekt, og nu er en god administrerende direktør ved at blive udskiftet. Der kan være vækst og forbedret lønsomhed i vente, men er en præmie på 60 % i forhold til den bedste sammenlignelige konkurrent stadig berettiget? Nokian kunne naturligvis være et opkøbsmål med den nuværende værdiansættelse og på grund af sin markedsposition.
19 Synes om
Det ville have været rart at læse en lidt mere detaljeret analyse af den mislykkede opstart af Dayton-fabrikken
Nu blev det bare konstateret, at den var slået fejl 
13 Synes om
Dayton kører ganske rigtigt i overensstemmelse med målet med en fuld kapacitet på 4 millioner dæk.
I 2021 blev der skrevet følgende:
”Virksomheden har næsten fordoblet arbejdsstyrken på fabrikken i USA i første halvår af 2021. Der arbejder nu omkring 300 personer i Dayton. Når anlægget i løbet af de kommende år når sin fulde kapacitet, vil det kunne producere op til fire millioner dæk årligt og beskæftige omkring 400 medarbejdere.”
10 Synes om
Jeg sætter virkelig stor pris på Almanakkas grundige analyser og skriverier.
Som jeg forstår det, var dette et indlæg – han ønskede ikke at lave en analyse.
Det kom frem flere gange, at Rinkulat havde skuffet hans forventninger.
Mange har disse “had-virksomheder”, som skuffede deres egne forventninger fuldstændigt, og “dem rører jeg ikke ved igen” – som Nokia og senest sandsynligvis Neste.
Godt indlæg – den personlige “had-effekt”, jeg nævnte, var nok også til stede der.
14 Synes om
Det mest væsentlige kom vist her. Hvis den nuværende udvikling fortsætter, er Nokian Tyres virkelig dyr.
Der findes næppe en sjæl, der har investeret i Nokian Tyres i år eller sidste år baseret på den nuværende indtjeningsevne.
19 Synes om
Det blev efter min mening udregnet med tilstrækkelig nøjagtighed, og samtidig blev det konstateret, at afkastforventningen ifølge forfatteren ikke er på et tilstrækkeligt niveau:
"
Værdiansættelsen er på ingen måde enkel at definere for en vækstvirksomhed, der samtidig forsøger at gennemføre en form for turnaround. Nedenfor er en meget grov model, som kan bruges til at skitsere potentialet. Før krigen kunne man producere 20-25 millioner dæk, og der blev tjent et driftsresultat (EBIT) på groft sagt 20 euro pr. dæk, hvilket svarer til et driftsresultat på 400-500 mio. euro om året. Nu kunne kapaciteten bringes op på omkring 15 millioner dæk i 2027-28. Hvis man kunne opnå et driftsresultat på for eksempel 15 euro pr. dæk, ville det nye driftsresultat ligge på omkring 225 mio. euro. Hvis man til den tid betaler den nuværende gennemsnitlige multipel for sammenlignelige virksomheder på 8,3x, giver det en upside i virksomhedsværdien på omkring 5 % p.a. frem mod slutningen af 2028, og dertil kommer udbytter.
I øjeblikket værdiansættes Nokian Tyres til en EBIT-multipel på knap 15, hvis man ser på prognoserne for indeværende år. Den bedste og mest kvalitetsprægede konkurrent, Pirelli, handles til omkring 9. Nokian Tyres har ganske vist mulighed for en god vækstrejse, men taget usikkerhederne i betragtning, synes jeg ikke, den er usædvanligt billig.
"
Mit eget synspunkt minder lidt om dette, men jeg stoler på Inderes, når det gælder de talmæssige prognoser, og på min egen mavefornemmelse, når det gælder markedsændringer. Afkastet af den investerede kapital i de kommende år, og ifølge prognoserne også i fremtiden, er egentlig den største sten i skoen i forhold til mit eget ejerskab. Jeg har ejet Nokian Tyres af flere omgange siden starten af 2000’erne (Roadsnoop never forget). Sidst købte jeg aktien for ca. 10 år siden og solgte resten for 5 år siden. Siden da har min holdning været, at det er svært at nå de gyldne års marginniveauer, fordi kvalitetsforskellene på dæk efter min mening er blevet mindre gennem hele 2000-tallet, også for vinterdæk. Selvfølgelig kan elbiler og dækslid medføre deres egne ændringer her, men det vil tiden vise. Ruslands ageren kom selvfølgelig også som en overraskelse for mig, men jeg ser en vis risiko for, om man kan få fabrikken i Rumænien til at blive bare tilnærmelsesvis lige så rentabel. Det håber jeg naturligvis, at man kan. Jeg følger stadig selskabet med interesse, da produkterne er gode, og jeg ville gerne eje selskabet igen på et tidspunkt.
Generelt får modstridende holdninger en ret negativ modtagelse, især hvis de går imod forummets konsensus. Jeg synes, at Almanakka her begrundede sit synspunkt med tilstrækkelig nøjagtighed.
23 Synes om
Nokian Tyres kører med fuld kapacitet, og det er i den nuværende markedssituation og det nuværende miljø den absolut største faktor, der begrænser omsætningsvæksten. Dette vil blive forbedret markant ved årsskiftet 24-25, når den nye fabrik står færdig. Den nye fabrik øger produktionskapaciteten for personvognsdæk med ca. 50 % i forhold til det nuværende niveau.
Nokian Tyres er i den nuværende situation en vækstvirksomhed, og den kan ikke værdiansættes med multipler for en virksomhed, hvis vækst er fladet ud. Sidste gang Tyres var en vækstvirksomhed under væksten efter finanskrisen, lå P/E-værdien omkring 20.
33 Synes om
Det var det, jeg prøvede at skrive. Investorer investerer ikke i Nokian Tyres til de nuværende multipler, men til de fremtidige.
34 Synes om
Interessant artikel.
Jeg har selv forholdt mig forsigtigt optimistisk til Nokian Tyres; der er risici i selskabet, og denne investeringscase kræver tid, men der er et afkastpotentiale. Jeg tør ikke stole på, at opstarten af fabrikken i Rumænien lykkes som i en film, og at selskabet bare sådan uden videre når sine mål. Virksomhedens egne handlinger irriterer og undrer mig også lidt: 1. i kapitalallokeringen optages der gæld til investeringer, mens der udbetales penge til ejerne med rund hånd… 2. den operative drift, herunder gentagne omstruktureringsforhandlinger for tunge dæk og rodet i slutningen af 2023, da man fejlede i at forudse efterspørgslen.
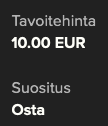
Almanakkas analyse er i sig selv helt fornuftig, idet han også værdisætter Nokian Tyres ud fra 2027-EBIT, og det er den samme prognose som hos Inderes. Konklusion 2027 EBIT = 225 MEUR Almanakka: undgå, Inderes: Køb
Det er godt, at der laves materiale om selskabet, og at negative ting bliver trukket frem! Det indlæg virker bare på en eller anden måde som om, det er skrevet med en meget negativ indstilling fra starten af.
Jeg synes, det er gode pointer, at f.eks. i Centraleuropa eller USA berettiger NRE’s ry ikke nødvendigvis til nogen premium-prissætning på produkterne. Men her kommer man til en halvt modsat pointe. I den analyse beregnes der også produktionsmængder og overskud pr. solgt dæk for dem. Desværre er alle dæk ikke lige! På nogle dæk og nogle markeder er marginalerne markant bedre end på andre. Så vidt jeg forstår, er de nordiske Hakkapeliitta-dæk NRE’s vigtigste drivkraft, det vil sige, at en stor del af overskuddet skabes her. Ved at sælge dæk fra en kinesisk underleverandør til Centraleuropa tjener man sandsynligvis omkring 0 euro pr. dæk, så rent overskudsmæssigt er det ligegyldigt, om man sælger 0 eller 3 mio. styk; målet er bare at holde brandet i live.
"Hvis den nye investering lykkes som planlagt, vil Nokian Tyres stadig være langt fra fordums glans fra før krigen, og formodentlig vil lønsomheden på fabrikken i Rumænien være markant lavere end i Sankt Petersborg. "
Fabrikken i Rusland var omkostningseffektiv, og der blev produceret enorme mængder. Formodentlig vil omkostningseffektiviteten i Rumænien være lavere, men formuleringen er en smule forudindtaget.
Var det “glansfuldt” at lave billige dæk i en forholdsvis gammel fabrik i Rusland, hvoraf en ret stor del gik til salg i f.eks. Rusland, modsat en state-of-the-art fabrik i et EU-land, verdens første CO2-frie dækfabrik, placeret direkte ved siden af det centraleuropæiske målmarked, i en fabrik optimeret fra bunden, hvor varestrømme osv. er gennemtænkt fra start, fabrikken er designet fra bunden til passende kapacitet og til nye dæk (elbiler, SUV’er, vedvarende råmaterialer)?
"Til slut som en lille opblødning et svagt angreb mod bæredygtighedsindekser og Nokian Tyres’ kommunikation:
Man kan altså komme med i indekset på trods af, at man har handlet usædvanligt uansvarligt i sin fortid. "
I artiklen er der ét link til et snyd, der fandt sted for 8 år siden. Kritiserer skribenten altså Nokian Tyres for at være et “usædvanligt uansvarligt” selskab med den begrundelse, at der skete et snyd for 8 år siden, eller hvad refererer dette egentlig til?
11 Synes om
Det er faktisk på nøjagtig samme niveau, som jeg selv er nået frem til. Resultat pr. aktie på omkring 1,5-1,6 euro, hvilket med en P/E-multipel på 12 betyder et prisskilt på omkring 17-20 euro pr. aktie i 2027.
Det svarer til en vækst på ca. 130 % i forhold til den nuværende kurs, og med udbytte oveni = ca. 150 % afkast på omkring 3 år.
For mig har det betydet en købsordre foran spejlet, og det her skal følges helt til dørs.
39 Synes om