Nokian Panimo meddelte den 18.2.2025, at de sigter mod en notering på First North.
Målet er >20 mio. euro i omsætning inden 2029,
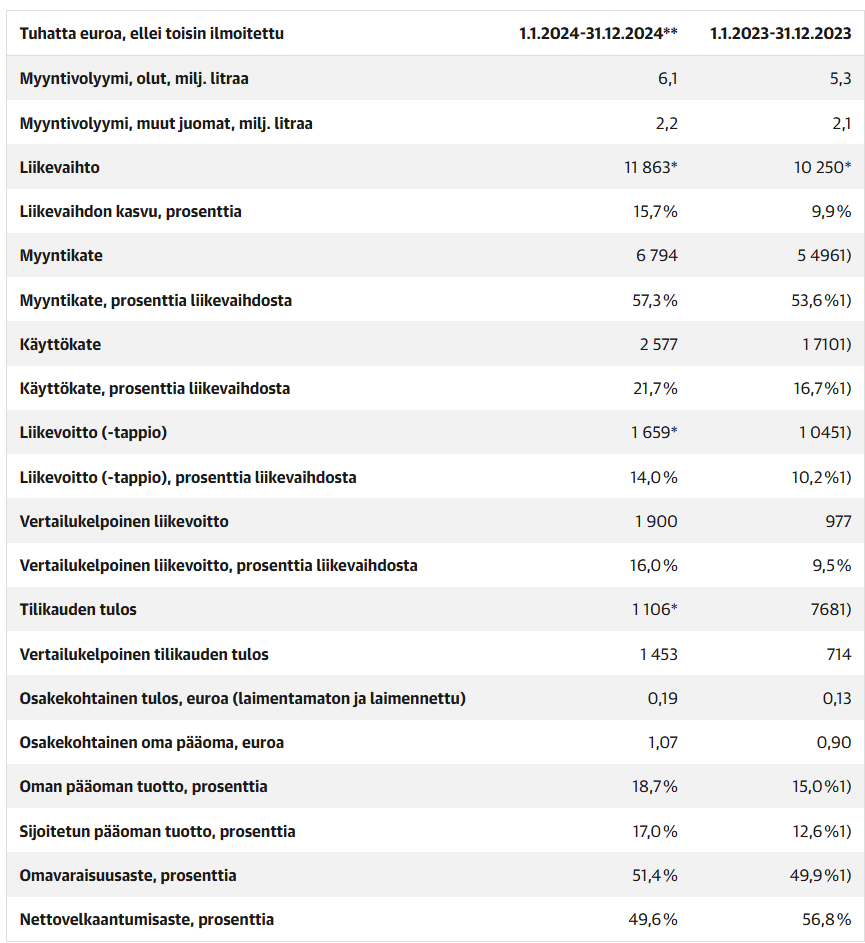
2024 var lige under 12 mio. euro, hvilket gav en sammenlignelig omsætning på 1,9 mio. euro.
Janne Paavola, virksomhedens administrerende direktør, kommenterer:
”Nokian Panimo er Finlands næststørste mikrobryggeri og femtestørste bryggeri målt på omsætning, og jeg er særligt glad for, at vi i dag kan meddele vores plan om at blive noteret på Nasdaq Helsinki First North-markedspladsen. Vi har systematisk vækstet Nokian Panimo organisk og rentabelt, i overensstemmelse med vores værdier baseret på lokalitet og ansvarlighed. Børsintroduktionen og noteringen ville fremskynde implementeringen af vores vækststrategi og vores vækstinvesteringer. Vores mål er at realisere vores mission om at gøre tørst til en fornøjelse endnu bedre.”
Nokian Panimo har som mål at opnå en omsætning på over 20 millioner euro inden udgangen af 2029. Derudover sigter virksomheden mod en årlig EBITDA-margin på over 18 procent i strategiperioden 2025–2029. Virksomhedens omsætnings- og EBITDA-marginmål er primært baseret på strategiske søjler, dvs. kundetilfredshed, medarbejdertilfredshed og omkostningseffektivitet.
Nokian Panimo forventer, at omsætningen for regnskabsåret 2025 vil vokse fra året før (2024: 11,9 millioner euro), og at EBITDA-marginen vil være 18–21 procent (2024: 22 procent).
Nokian Panimo er vokset stærkt understøttet af organisk vækst. Som en del af sin organiske vækststrategi har virksomheden påbegyndt opførelsen af et nyt logistikcenter, som forventes at stå færdigt i maj 2025. Investeringen er den største i virksomhedens historie, og det samlede omkostningsestimat for projektet er over fire millioner euro. Når det er færdigt, vil det nye logistikcenter være cirka dobbelt så stort som det tidligere, og dets formål er at effektivisere varestrømme, såsom råvarer og færdige produkter, forbedre leveringssikkerheden og reducere logistikomkostningerne. Størrelsen af de tidligere lagerfaciliteter har begrænset produktionskapaciteten, og med den ekstra plads kan virksomheden bedre forberede sig på f.eks. efterspørgslen efter sæsonprodukter. Med det nye logistikcenter frigøres de nuværende lagerfaciliteter til produktionsbrug i fremtiden, hvilket muliggør investeringer i nyt udstyr og øget produktionskapacitet. Virksomheden planlægger investeringer, der fokuserer på produktionskapacitet og effektivitet, bæredygtighed og energieffektivitet samt andre produktionsrelaterede forhold, der understøtter konkurrenceevnen. Nokian Panimos mellemfristede investeringsplan, til en værdi af cirka 10 millioner euro, ville muliggøre en produktionskapacitet på over 12 millioner liter øl, samtidig med at miljøpåvirkningen minimeres. Denne mellemfristede investeringsplan inkluderer det igangværende byggeprojekt af logistikcentret til en værdi af over 4 millioner euro.
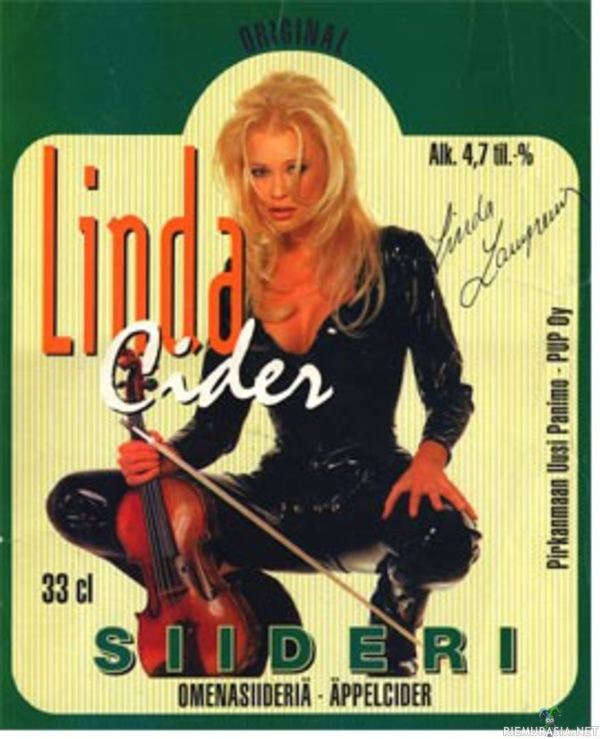
Og hvis nogen ellers ikke kender firmaet, så i hvert fald fra dets historie, hvor nydelsen blev til tørst. Dengang foregik aktiviteten dog stadig under navnet Pirkanmaan Uusi Panimo:
Og på samme tid havde Matti Nykänen sin egen cider.
Jeg tager til Nokia i dag for at interviewe virksomhedens ledelse til inderesTV, og hvis der allerede nu er spørgsmål, kan I skrive dem i tråden – jeg vil forsøge at inkludere så mange som muligt.
Pressemødet starter i øvrigt kl. 11 og kan også ses via inderesTV.
Interessant, måske skal dette sammenlignes med Marimekko, som også, drevet af bankfolk, startede en voldsom vækst. Ja, jeg vil også deltage i generalforsamlingen.
Er deres identitet efter børsnoteringen stadig at være et mikrobryggeri, eller vil de brande sig som en af “de store drenge”? Mener de, at det nuværende antal bryggerier i Finland (ca. 120) er på et sundt grundlag, og er det udelukket for deres vækst at foretage virksomhedsopkøb? Derudover er jeg interesseret i deres nuværende faciliteter. Er der tilstrækkelig plads til vækst?
@Opa har vist ikke lagt mærke til, at der allerede var oprettet en tråd til dette. Det gør ikke noget. Jeg slettede den anden tråd, da diskussionen er kommet godt i gang her
Spørgsmål: Kommer der hard seltzere fra Nokian Panimo? I Olvis årsrapport blev det nævnt, at salget af vand og hard seltzere udviklede sig bedst inden for produktgrupperne.
Her er det lovede interview fra bryggeriet på stedet.
Emner:
00:00 Start
01:18 Hvorfor børsnoteres I – hvorfor på børsen?
02:26 Identitet fortsat som mikrobryggeri eller
03:27 Andelen af alkoholfrie drikkevarer i salget
03:50 Keisari og andre brands
04:41 Nokian Panimo i forhold til andre mikrobryggerier
05:21 Konkurrencefaktorer/-fordele
06:15 Økonomisk udvikling og vigtigste vækstdrivere
08:30 Investeringer er nødvendige – kapacitet som flaskehals
10:27 Vækstmål – fokus på organisk vækst i Finland
11:50 Rentabilitetsmål – “Gode tal allerede for denne branche”
12:35 Markedstrends – “Finland er et ølland”
14:00 EU’s nye emballage- og emballageaffaldsforordning
14:57 Hvad nu?
Så hvis kategorierne er øl og andre, så ville kategorien “Andre” udgøre omkring ~30%. Der ser ud til at være 5 alkoholholdige produkter i den kategori (3 cocktails, 2 cider). Ville de alkoholfrie så være ca. ~25%? Ølvolumen falder 2-3% om året. Volumen for kategorien Andre er sandsynligvis ikke faldende. Selvfølgelig, hvis virksomhedens markedsandel er 2%, så er der virkelig plads til vækst. Der er pres på driftsresultatet i de kommende år på grund af alle investeringerne, og især hvis EU’s emballageaffaldsforordning virkelig træder i kraft.
Wow. Vi er ved at ende i en situation, hvor der fra husstandens garage er et par hundrede meter til et børsnoteret dækfirma, og fra saunaen et par hundrede meter til et andet børsnoteret selskab, der producerer saunadrikke.
Ellers ville jeg ikke nødvendigvis blive begejstret, men det er vel på grund af lokalpatriotisme og for at opretholde interessen for en lokal virksomhed, at man lige skal have en bid af dette Nokia-produkt også.
Vi har jo allerede hentet et par paller saunaforfriskninger fra fabriksudsalget og lyttet til bands på fabrikkens terrasse.
Da jeg selv startede med at investere, var mine allerførste investeringer unoterede aktier i Nokian bryggeri (hvad var det nu for en side, man stadig kunne handle dem på ). Jeg venter med spænding på børsnoteringen, jeg har i hvert fald selv fulgt firmaets aktiviteter fra sidelinjen, og retningen har kun været mod det bedre
Jeg bemærkede, at Olvis EV/EBITDA med 5% vækst er omkring 6x. På sit højeste har det været 12x, og væksten har ligget mellem 1-20% i løbet af de sidste 8 år.
Hvis Nokian Panimos finansielle mål realiseres, ville dens omsætning i 2029 være >20 mio. € (11% årlig vækst) og driftsmarginen 18%. Med en EV/EBITDA på 8x ville virksomhedsværdien være 28,8 mio. €, og med et afkastkrav på 15% skulle den acceptable virksomhedsværdi ved børsnoteringen i 2025 være ≤ 14,3 mio. €. Væksten har i gennemsnit været 15% i løbet af de sidste 5 år, så de 11% kunne være opnåelige. Med hvilken virksomhedsværdi ville I være villige til at deltage i emissionen?
I Kauppalehti er der en artikel om noteringen. Artiklen gennemgår de samme ting, som allerede er i tråden og videoen, og derefter har Kauppalehtis analytiker estimeret den nuværende markedsværdi.
Artiklen er bag en betalingsmur, nedenfor et kort resumé:
Kauppalehtis analytiker Ari Rajala har estimeret Nokian Panimos mulige markedsværdi ved at søge sammenligningsgrundlag fra blandt andet Olvi, Anora, børsens fødevaresektor samt børsens gennemsnitlige selskab.
Baseret på dette og Nokian Panimos tal for 2024 kunne selskabets markedsværdi lande på omkring 14-19 millioner euro før børsnoteringstilbuddet. Værdien af børsnoteringstilbuddet kommer altså stadig oveni det beløb, og selskabet har endnu ikke oplyst det.
Interessant nyhed. Dog skurrer den nedenstående udbyttepolitik lidt i mine ører.
Der samles penge til vækst, og der er planer om at udbetale 30% af overskuddet i udbytte. Jeg forstår ikke logikken. Der burde ikke udbetales udbytte overhovedet, men fuld fart på væksten
Det nævnes, at den største investering i historien i et logistikcenter er i gang. Mon ikke der også tages rigeligt med lån, så glem de forbandede udbytter.
 Jeg kan allerede love, at jeg køber én aktie udelukkende som adgangsbillet til generalforsamlingen


 ). Jeg venter med spænding på børsnoteringen, jeg har i hvert fald selv fulgt firmaets aktiviteter fra sidelinjen, og retningen har kun været mod det bedre