Nokian Panimo - med uppdraget att göra törst till en njutning

De fasta kostnaderna är enorma inom branschen. Volymtillväxten borde inte synas särskilt mycket som en kostnadsökning för Nokian Panimo, vilket å sin sida kompenserar för förlusten av subventioner. Jag ids inte ge några större exempelsiffror, eftersom de antagligen omfattas av mitt sekretessavtal (jag har inte arbetat på Nokian Panimo). Utifrån den information jag har är jag ändå ganska säker på att Nokian Panimo fortfarande har goda chanser att öka volymen utan några större investeringar i själva produktionen.

Problemet uppstår om man ökar volymen med kontraktsbryggning (sopimusvalmistus) som har en liten marginal, i likhet med min tidigare arbetsgivare. Då kan det vara mer lönsamt att producera mindre, eftersom varje extra liter förlorar mer i subventioner än den genererar i täckningsbidrag.

4 gillningar

Även om ingen faktiskt frågade mig, så kommenterar jag ett par punkter :slight_smile:

Håller med. Problemet är bara vad man rensar bort därifrån, det vill säga om man antar att marknaden värderar Vitryssland till noll eller något annat, och hur man förhåller sig till kontanterna där. OP bevakar Olvi så de kan väl utifrån egna uppskattningar ge multiplar, men en helt marknadsbaserad Olvi utan Vitryssland-multipel går inte att få fram, därför finns den inte med i vår analys.

Efter de kommande årens investeringar ligger ölkapaciteten redan nära mikrobryggerigränsen på 15 miljoner liter (även om en del i framtiden kommer att vara alkoholfri, vilket inte räknas med i gränsen), så någon märkbar ökning av den utrymmeskrävande ölkapaciteten behövs enligt mig inte på 2030-talet. Om jag minns rätt har även bolaget kommenterat någonstans att det finns tillräckligt med utrymme på tomten, det finns ju till exempel en ganska stor del parkeringsplatser framtill just nu.

Bolaget investerar ju faktiskt ganska kraftigt i produktionen de kommande åren, så det påståendet stämmer inte för tillfället. Däremot när de investeringar som planeras för de närmaste åren är slutförda.

Nej, lagerinvesteringen gjordes 24-25, nu investerar man i produktionen, vilket framgår av pressmeddelandet nedan. Trots rubriken handlar investeringen om mycket mer än bara utrustning för alkoholfri öl.

5 gillningar

Investerar inte Nokian Panimo (Nokia Bryggeri) enbart i logistik för tillfället? Själva produktionen är väl, enligt min uppfattning, på en ganska bra nivå jämfört med branschen i allmänhet? De kan förstås tänkas behöva en ny tappningsmaskin och mer jäsugnsyta (jäsjaktillgång).

[quote="Rauli_Juva, post:315, topic:59428"]\nEfter de kommande årens investeringar ligger ölkapaciteten redan nära mikrobryggerigränsen på 15 miljoner liter (en del går förvisso i framtiden till alkoholfri öl, som inte räknas med i gränsen), så någon märkbar ökning av den skrymmande ölkapaciteten behövs enligt mig inte under 2030-talet. Om jag minns rätt kommenterade bolget också någon gång att det finns tillräckligt med utrymme på tomten, det finns ju till exempel en ganska stor bit parkeringsplats framför för tillfället.\n\n[/quote]\n\nJag ser en stor tillväxtpotential i just alkoholfri öl. I Finland ligger andelen alkoholfri öl av totalkonsumtionen på omkring 2 %, medan vi i EU verkar ligga på över 8 %, och i vissa länder ännu betydligt högre.\n\nSamtidigt som tillväxtpotentialen är enorm finns det också utrymme på marknaden. Många budgetalternativ smakar ungefär som diskvatten (endast en liknelse; jag har inte tillbringat provningskvällar med att avnjuta diskvatten) och när det gäller kvalitetsprodukter möter vanliga konsumenter en prisgräns. Om Nokian Panimo lyckas med alkoholfri öl på samma sätt som man har lyckats med alkoholhaltig öl, det vill säga tillräckligt bra och tillräckligt prisvärt, är tillväxtmöjligheterna med det kända Keisari-varumärket stora.\n\nNär jag funderar på produktionen under 2030-talet med avseende på utrymmesbegränsningar flyttas resonemanget naturligtvis snarare till slutet av decenniet än till början. Tomtens storlek väcker funderingar inte bara kring hur mycket byggnader som ryms där, utan också kring hur mycket lastbilstrafik som ryms vid lagret.\n\nDet vore förstås ganska intressant att veta vilka litervolymer det nya lagret skapar förutsättningar för, med tanke på att konsumtionen är koncentrerad till vissa månader. Den starka ökningen av antal produktnamn underlättar knappast situationen.

7 gillningar

Just det. Jag glömde helt bort den här investeringen i produktionen av den nyare alkoholfria oljan… Det är sant, man har faktiskt varit tvungen att investera ännu mer i produktionen.

Jag blev faktiskt förvånad över detta på sin tid, eftersom jag trodde att de redan hade haft förutsättningar för detta. Det är alltså möjligt att jag också har fått en alltför positiv bild av många andra saker relaterade till fabriken, och att det finns en hel del uppdämt underhållsskuld (investointivelkaa) i hörnen.

Jag är också mycket förvånad över hur stora bolagets logistikinvesteringar är. Detta är inte nödvändigtvis negativt i sig, men bolaget tror verkligen på en mycket betydande volymtillväxt med den investeringen.

Alkoholfri öl är verkligen en sådan produkt där smaken avgör, och priset har inte samma stora betydelse som för en vanlig öl. Ingen dricker ett flak billig lager som smakar skit. Förutom för att bli full.

[quote="JBulli, post:319, topic:59428, full:true"]\nAlkoholfri öl är verkligen en sådan produkt där smaken avgör, och priset har inte lika stor betydelse som för en vanlig öl. Ingen dricker ett flak med äckliga, billiga lager. Förutom för att bli full.\n\n[/quote]\n\nI brist på nyare information kommer här en lista från ett par år sedan över de mest sålda ölsorterna, där de alkoholfria versionerna också finns med för K-gruppens del:\n\nhttps://www.is.fi/ruokala/ajankohtaista/art-2000010542428.html\n\nJag kollade literpriset på S-kanava för dessa TOP 10 alkoholfria öl:\n\nA.Le Coq Premium 0,0% 0,33l burk 6-pack (2,67 €/l)\nBrooklyn Special Effects 0,4% 0,33l flaska (6,52 €/l)\nCorona Cero 0,0% 0,33l flaska (4,52 €/l)\nCrisp Vaalea Lager 0,0% 0,33l burk 6-pack (2,57 €/l)\nHeineken 0,0% 0,33l flaska (4,36 €/l)\nHeineken 0,0% 0,33l burk 6-pack (3,88 €/l)\nK1664 Blanc 0,0% 0,33l flaska (5,73 €/l)\nKarhu 0,0% 0,33 burk 8-pack (3,18 €/l)\nLasso Zero 0,0% 0,33l burk (2,73 €/l)\n\nHelhetsbilden är enligt mig tydlig, det vill säga att konsumenterna söker billiga drycker. I exakt ett enda fall överstiger styckpriset för drycken 2 euro enligt S-gruppens prislista.\n\nOm alkoholfri Keisari skulle säljas för ett literpris på ca 4 euro i halvlitersburkar, tror jag att den, om kvaliteten lyckas, skulle ha goda chanser att vinna marknadsandelar. Den kan inte utmana den billigaste bulken med sitt pris, men den skulle ändå hamna på den prisnivå som konsumenterna är beredda att betala.

4 gillningar

Kauppalehtis Jälkipörssi uppmärksammade också Inderes-effekten (betalvägg):

“Nokian Panimos aktie (BEER i goda vänners lag) var på onsdagen ungefär 6 procent på minus. Orsaken till aktiekursens nedgång berodde inte alls på förändringar i bolagets affärsverksamhet, utan på att analyshuset Inderes inlett aktiebevakning”.

Jag återkommer till våridens aktieanalys från både Inderes och Evli.

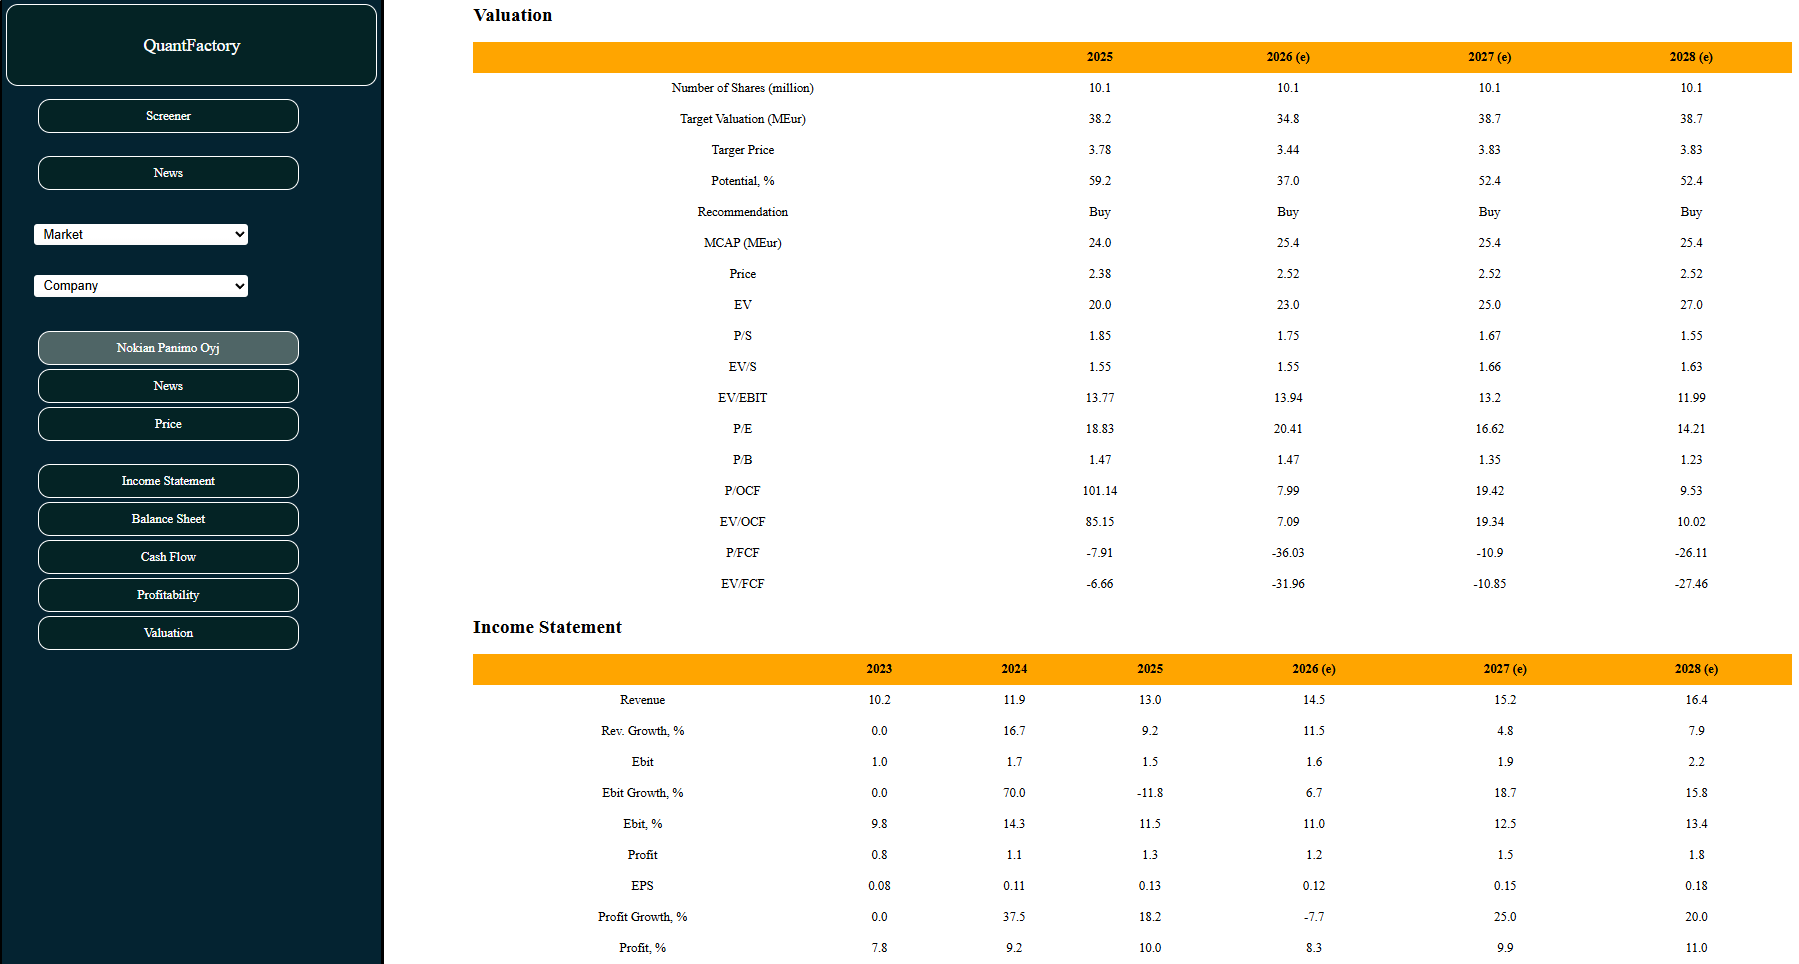
Evli, som har slutat göra analyser, prognostiserade för Nokian Panimo en försäljning på 7,0 MEUR och ett rörelseresultat på 0,8 MEUR under H1. När det gäller omsättningen träffade prognosen mitt i pricken, men beträffande rörelseresultatet låg man hundratusen efter. Om man tittar på utfallet förra året och årets H1 som helhet kan man ändå konstatera att Evli har varit s.k. på banan i sina uppskattningar.

Evlis prognos för detta och de två följande åren gällande omsättning och rörelseresultat var:
2026: 14,5 MEUR / 1,8 MEUR
2027: 16,3 MEUR / 2,0 MEUR
2028: 18,1 MEUR / 2,4 MEUR

Under samma tidsperiod prognostiserar Inderes:
2026: 14,4 MEUR / 1,6 MEUR
2027: 15,8 MEUR / 1,7 MEUR
2028: 17,9 MEUR / 1,8 MEUR

När man jämför siffrorna fästs uppmärksamheten vid Inderes klart mer pessimistiska förväntning gällande resultatet. Utgående från H1 har det sina grunder, åtminstone för det här årets del.

Själv anser jag dock att Inderes tillväxtförväntningar för omsättningen för åren 2027–2028 är ännu mer uppseendeväckande. Även om skillnaden för år 2028 är till synes liten jämfört med Evli, måste man komma ihåg att Evlis prognos kom till vid en tidpunkt då bolaget ännu inte hade meddelat om sina investeringar i produktion av alkoholfri öl. Tillväxtförväntningarna byggdes främst på försäljningen av befintliga produkter och tillhörande kapacitetsinvesteringar.

I Finland har försäljningen av alkoholfri öl statistikförts sedan 2018 på så sätt att svagöl inte blandas in i siffrorna, utan man talar om 0,0–0,5 %-iga produkter. Då år 2018 var försäljningen 3,65 miljoner liter. Sedan dess har försäljningen, med ett undantag, stigit och uppgick förra året till redan 9,30 miljoner liter.

Enligt min mening kunde ett helt trovärdigt scenario vara att försäljningen i år stiger till kring 10 miljoner liter och att tillväxten de följande åren är strax under en miljon liter per år, för att sedan fortsätta växa starkt även därefter.

Själv tänker jag att om Nokian Panimo lyckas lansera alkoholfria ölsorter med lyckad kvalitet och prispunkt i god tid nästa år, kan man under det första försäljningsåret nå till exempel kring 0,2 miljoner liter och därifrån stiga årligen med nästan liknande hopp. År 2028 skulle segmentets omsättning kunna vara över en halv miljon och år 2029 redan närmare en miljon euro. För år 2029 väntar sig Inderes en omsättning på 19,5 miljoner euro av bolaget.

När det gäller detta år kommer höjningarna av läskedrycksskatten att dämpa försäljningen i segmentet övriga drycker även under H2, men jag tror att situationen börjar återhämta sig efter det. Mina egna tankar är att de omsättningssiffror som Inderes prognostiserar kommer att uppnås under de ett par kommande åren redan utan försäljningen av alkoholfri öl, och prognoserna är därmed mycket försiktiga.

Nå, prognoser är prognoser. Det är också mina prognoser, och tiden får utvisa hur fel jag hade med mina tankar.

7 gillningar

Mina egna prognoser ligger ungefär i linje med analytikernas prognoser. Aktien verkar vara ganska prisvärd om man har tålamod att vänta ett par år. Inte heller den nuvarande värderingen verkar särskilt dyr med tanke på en så stadigt växande bransch.


Nokian Panimo Oyj (BEER.he) - Financial summary and valuation

3 gillningar

[quote="JuhaR, post:321, topic:59428"]\nSjälv tycker jag ändå att Inderes tillväxtförväntningar på omsättningen för åren 2027–2028 är ännu mer uppseendeväckande. Även om skillnaden för år 2028 är skenbart liten jämfört med Evli, måste man komma ihåg att Evlis prognos skapades vid en tidpunkt då bolaget ännu inte hade meddelat om sina investeringar i produktion av alkoholfri öl. Tillväxtförväntningarna byggdes främst på försäljning av befintliga produkter och därtill hörande kapacitetsinvesteringar.\n[/quote]\n\nDet är värt att minnas att Evli var arrangör för börsintroduktionen (IPO), och deras prognoser är generellt sett inte de allra mest försiktiga. Jag känner inte till bakgrunden till Evlis prognoser, men alkoholfria drycker fanns definitivt med på investeringslistan redan vid tiden för IPO:n, och jag skulle tro att de då ingick i bolagets egna, vidlyftiggjorda omsättningsmål på 20 miljoner euro för år 2029.\n\n[quote="JuhaR, post:321, topic:59428"]\når 2029 redan närmare en miljon euro. För år 2029 väntar sig Inderes en omsättning på 19,5 miljoner euro av bolaget.\n[/quote]\n\nOm jag missar prognosen för den "rätta nivån" år 2029 med en dryg miljon i det här skedet, anser jag att jag har lyckats ganska bra med mina prognoser :slight_smile: Det skulle innebära att min tillväxtkurva ligger cirka 6 månader efter. Men vi får se hur var och ens prognoser slår in :+1:\n\nEDIT:\n[quote="JuhaR, post:324, topic:59428"]\nDet framhölls inte på något sätt som en akut investering, och tvärtom betonades det hur långvarig processen för att ta den i bruk är. Jag tror att en stor del av investerarna – inklusive jag själv – blev överraskade av hur snabbt bolaget går fram i denna fråga. Och framför allt, hur snabbt produktionen har meddelats komma igång.\n[/quote]\nDet håller jag helt med om. Jag blev också överraskad av att bolaget faktiskt lägger de där 10 miljoner euro på investeringar omedelbart under de kommande åren. Jag uppfattade det på precis samma sätt i samband med börsintroduktionen, att det här är gradvisa planer på längre sikt. Tydligen hade bolaget ändå en plan (eller åtminstone ett starkt alternativ) för att göra så här hela tiden, men det förmedlades inte utåt under börsintroduktionen, enligt min mening heller.
11 gillningar

[quote="Rauli_Juva, post:323, topic:59428"]\nDet kan vara värt att komma ihåg att Evli var den arrangör som ordnade denna börsintroduktion, och deras prognoser är i allmänhet inte de allra försiktigaste. Jag känner inte till bakgrunden till Evlis prognoser, men alkoholfria drycker fanns ju starkt med på investeringslistan redan vid tiden för IPO:n och jag skulle tro att de då ingick i bolagets egna, vidlyftgjorda omsättningsmål på 20 miljoner euro för år 2029.\n\n[/quote]\n\nSjälv förhöll jag mig till Evlis analys av just den anledning du nämner med inställningen "nonsens tills motsatsen bevisats".\n\nNå, motsatsen bevisades. När bevakningen inleddes träffade Evlis omsättningsprognos mitt i prick för det gånga året. Rörelseresultatet prognostiserade Evli i underkant. Även utdelningsprognosen var för pessimistisk, om man nu anser att en sådan sak har någon betydelse.\n\nDet talades visserligen om alkoholfri öl i samband med börsintroduktionen, men enligt min mening ganska modernt. Det framhölls på inget sätt som en akut investering, och tvärtom betonades hur lång processen för att ta den i bruk är. Jag tror att de flesta investerare – inklusive jag själv – blev överraskade av hur snabbt bolaget går fram i denna fråga. Och framför allt, hur snabbt produktionen har rapporterats komma igång.\n\nDet finns förvisso en stor dos optimism med i spelet när jag antas att bolaget nästan omedelbart roffar åt sig samma marknadsandel inom alkoholfri öl som det har inom alkoholhaltig öl, och därefter växer klart snabbare än marknaden. Men om detta, utöver drömmarna, visar sig vara sant, förändrar det enligt min mening bilden av investeringscachen.

6 gillningar

Det färska börsbolaget Nokian Panimo har tagits upp för bevakning av Inderes. Vi gjorde också en video med Rauli, där man även smakar på Nokian Panimos produkter. :slight_smile:

11 gillningar

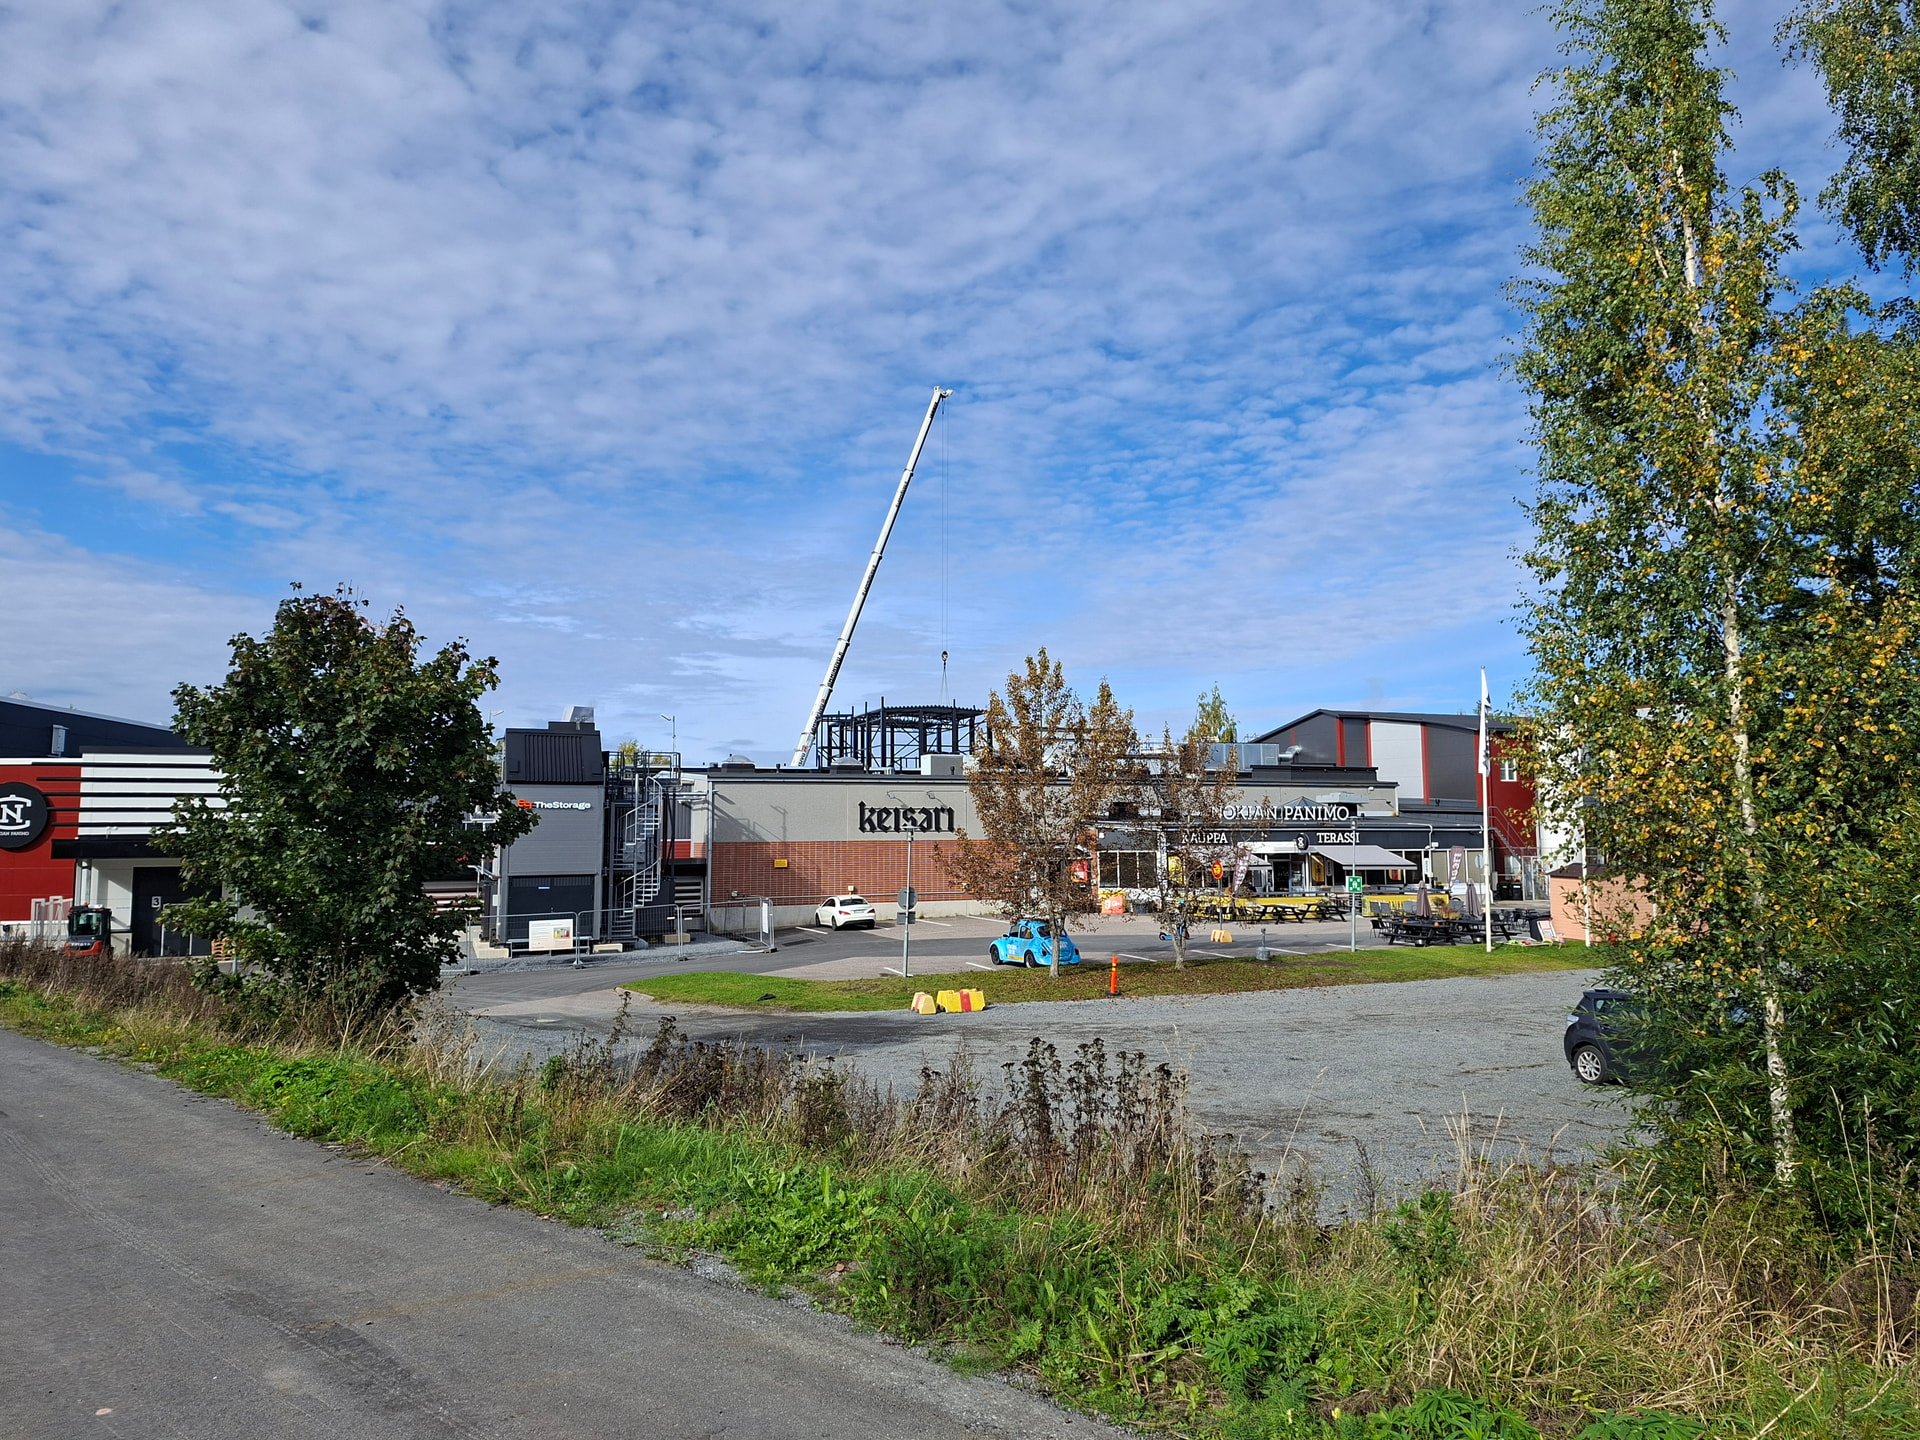
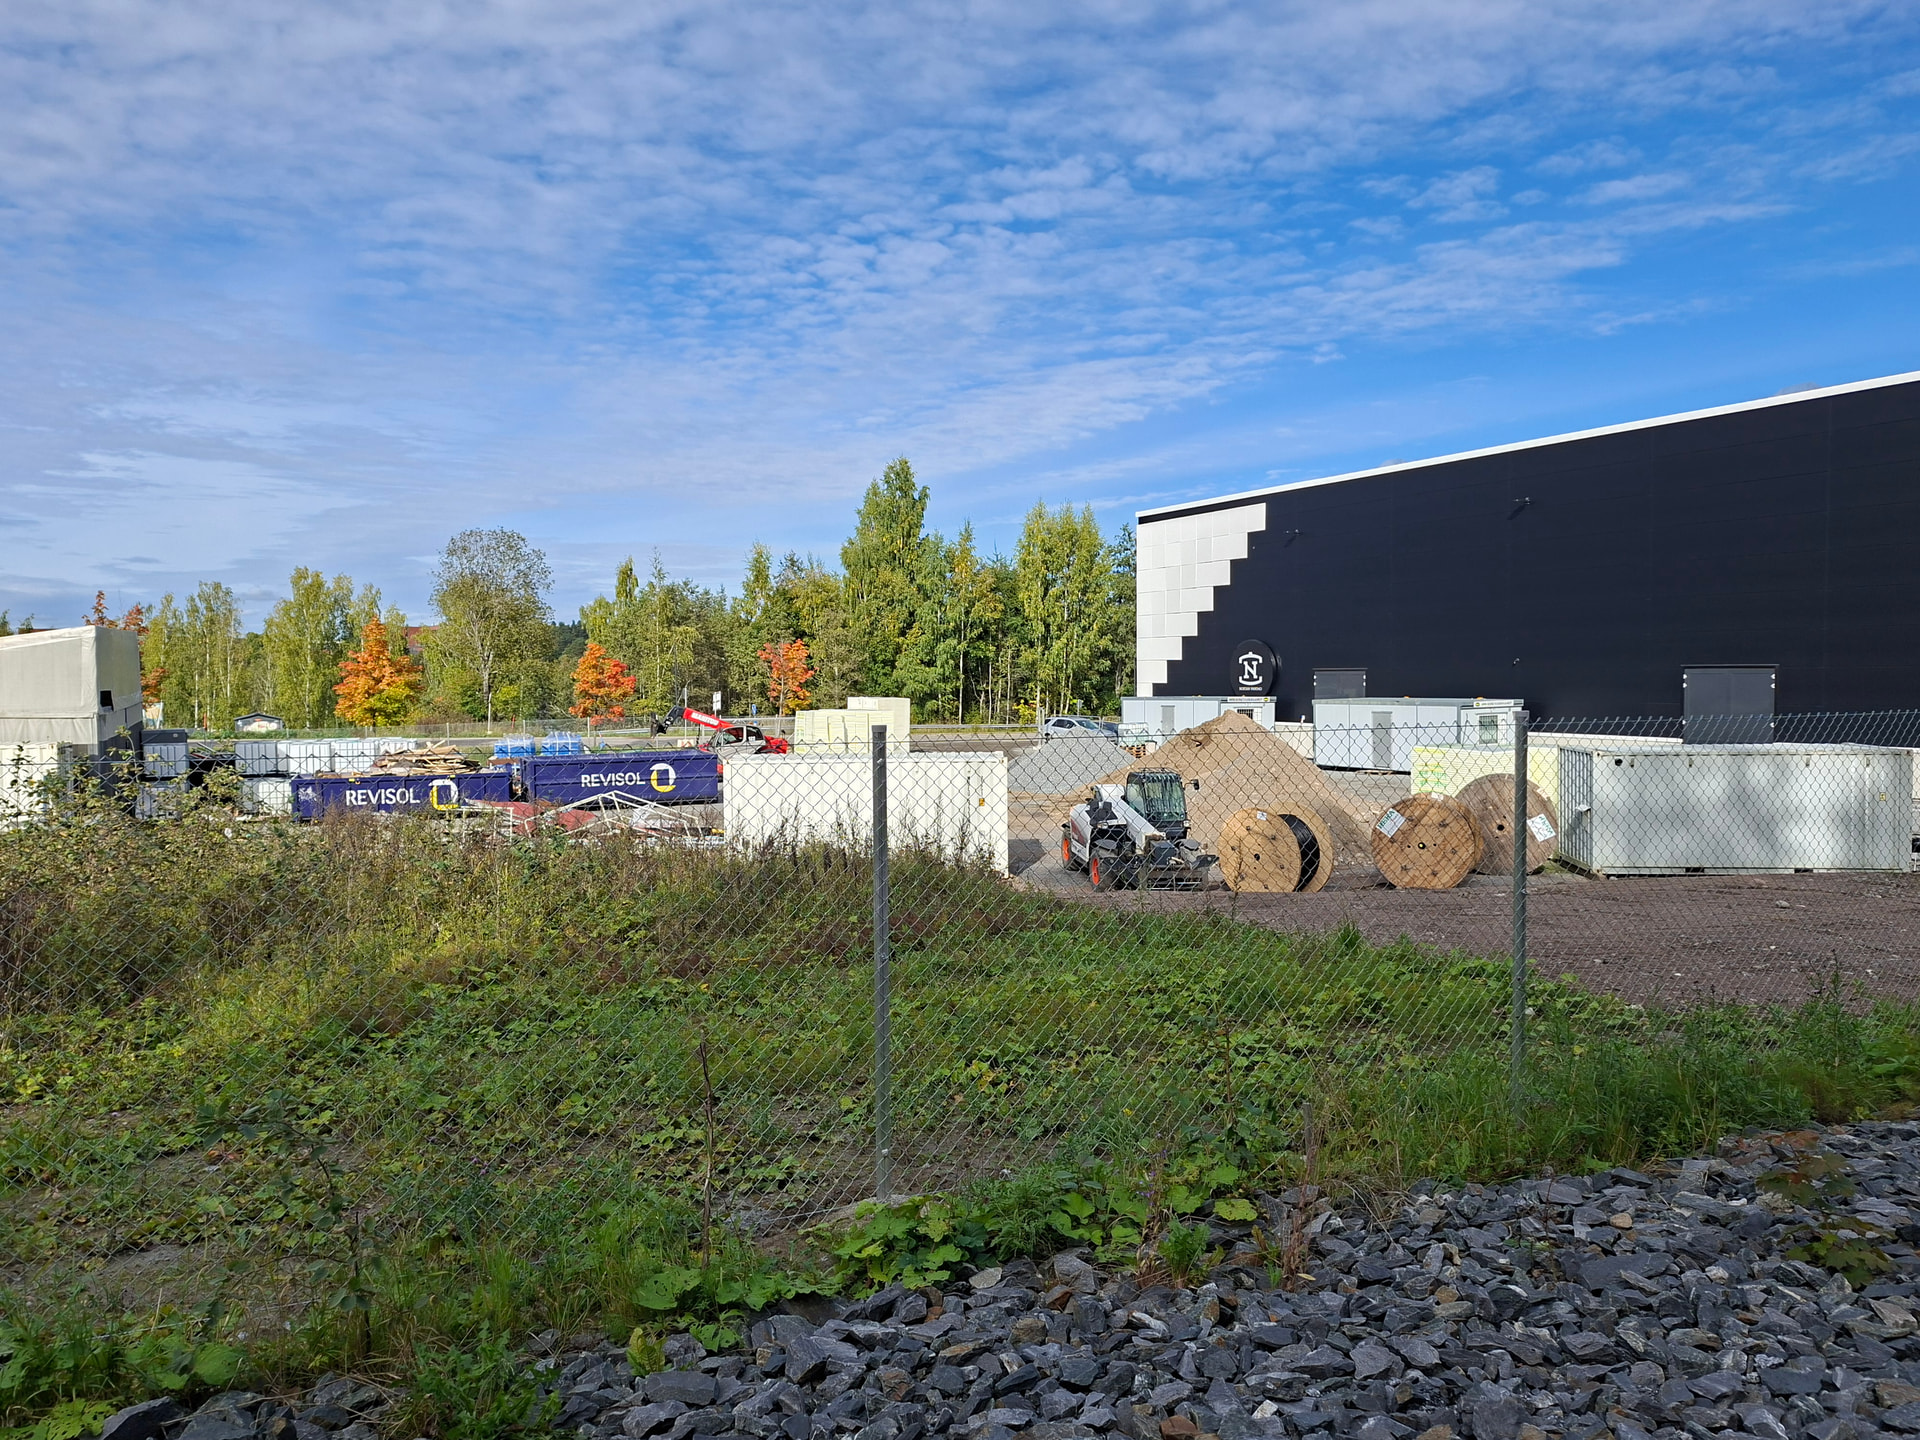
Kranar och byggstöök finns det igen över hela gården. Tillväxtbolaget i färgfoton:

17 gillningar

Lite orolig är jag nog för Minea-produktens kvalitet. I vårt hushåll finns det två storfö consumidorer (storförbrukare) av ifrågavarande vatten och en granne hör till samma skara. Var och en har råkat på defekta versioner av drycken, vars smakvärld påminner närmast om någon fruktansvärd alkoholfri cider. Det handlar inte bara om någon smadavvikelse (smakavvikelse) jämfört med primeversionen (förstklassiga versionen), utan om en helt totalt annorlunda smaksatt produkt.

Visst har Minea hunnit gå åt under det senaste halvåret, så dessa floppar dyker upp på var hundrade eller var tvåhundrade burk. Å andra sidan tycker jag inte heller att det är en helt obetydlig mängd. Om man råkar på den burken vid den första provsmakningen, blir man knappast sugen på att bekanta sig på nytt med produkten.

7 gillningar

Efter att Inderes analys publicerades dök kursen som mest med cirka tio procent, och de senaste månadernas bottennotering nåddes igår. Någon större säljvåg från enskilda säljare har dock inte synts till i september, utan det är bara för tre namn (varav ett är SEB:s förvaltarregistrering) som aktieantalet har minskat med fyrsiffriga belopp. Och även för den av dem som sålt mest förklaras säljmotivet förmodligen av tillägget ”dödsbo” som dykt upp efter namnet:

Så här den 1 oktober är den mest intressanta uppdateringen givetvis inte förändringarna i ägarförteckningen, utan de uppdaterade ägarförmånerna:

Man får väl i något skede åka och plocka upp en låda Birra Chiara, även om mina egna preferenser lutar åt drycker med kraftigare smakprofil.

7 gillningar

Olvi sänkte idag sin guidning något, med segmentet Övriga Europa och ”kostnadstryck orsakat av det geopolitiska läget” som orsaker. Det förstnämnda är naturligtvis inte relevant för Nokian Panimo, men kostnadstrycket är säkerligen detsamma. Såvitt jag förstår har Nokian Panimo i stort sett slutit avtalen för i år, vilket innebär att kostnadstrycket realiseras först under nästa år. Försäljningspriserna för början av nästa år har antagligen avtalats/avtalas nu under hösten, så den senaste tidens kostnadsökningar kan förmodligen kompenseras med prishöjningar. Men kostnadsinflation är givetvis i grunden en negativ nyhet.

6 gillningar

Olvis Q3-rapport kom ut idag. I Finland sjönk volymen och omsättningen med 4 % och resultatet föll i linje med det. Olvi beklagade sig över sämre sommarväder, även om det är värt att minnas att juli förra året var exceptionellt bra vädermässigt. Detta syns förstås även hos Nokian Panimo och har försökts beaktas i våra prognoser.

För hela koncernens del pekar Olvis guidning mot ett resultatfall under Q4, vilket tyngs av en svag marknad och stigande kostnader. Som jag redan nämnde ovan borde kostnadsinflationen hos Nokian Panimo synas väsentligt först under nästa år, men det är givetvis negativt.

Jag skrev även kort om detta i Olvi-tråden.

EDIT: Panimo släpper ju ingen egentlig Q3-rapport, men försäljningsvolymerna publiceras den 13 november.

11 gillningar

Från bryggeriet väntas faktiskt nyheter nu på fredag för första gången sedan vi inledde bevakningen, då försäljningsvolymerna för Q3 offentliggörs. Bolaget har inte rapporterat jämförelsetal för Q3, eftersom dessa kvartal rapporteras för första gången i år. Att små siffror rapporteras med en decimals noggrannhet innebär också att avrundningar har en relativt stor inverkan, även om bolaget förvisso också anger tillväxtprocenten.

Som nämnts tidigare lutade sommarsäsongen förra året kraftigt mot Q3, medan den i år snarare lutade mot Q2. Draget under Q3 dämpas också av ett lugnare kampanjande jämfört med åtminstone början av året, samt den negativa effekten av den höjda läskskatten på övriga drycker. Mot denna bakgrund förväntar vi oss att Q3-tillväxten blir mycket svag, och volymtillväxten på 7 % för H2 baseras på att tillväxten under Q4 återgår till en för bolaget mer ”normal” tillväxttakt på drygt 10 %.

7 gillningar