Jeg lavede min sidste porteføljeoversigt i starten af november, og siden da er der sket så mange ændringer, at jeg tænkte, det var tid til at gennemgå mine besiddelser igen.
Sammensætningen af min portefølje føles ret god i øjeblikket, og jeg har ikke følt, at jeg burde reducere eller sælge noget. Omvendt er der heller ikke besiddelser, som jeg har et særligt ønske om at øge mere end andre. Der er en fornuftig mængde af alle aktier i porteføljen, hvilket betyder, at der ikke er nogen “minipositioner”, og ingen af besiddelserne udgør en uforholdsmæssig stor andel.
Sidst var der femten linjer, og nu er der tretten.
- Marimekko røg ud af porteføljen; et flot selskab med en stærk ledelse, men på salgstidspunktet vurderede jeg, at aktien var dyr og så ikke det store kurspotentiale. Derefter røg Konecranes, som jeg også fik et godt afkast på, men jeg følte, at aktien var dyr og så ikke længere noget potentiale for stigning… snarere risiko for fald, men efter mit salg steg aktien faktisk en del endnu. Jeg solgte også de meget risikable Optomed-aktier, da jeg så betydeligt flere risici end muligheder; hvis alt går som smurt og ideelt, er der masser af potentiale, men risikoen var for stor.
- LeadDesk kom ind i porteføljen og udgør nu over fem procent. Jeg har ejet den tidligere, så det er et bekendt selskab. Jeg ser et kurspotentiale, og væksten skabes gennem gode produkter på et voksende marked samt det grundarbejde, der er lagt tidligere. Mine specifikke købsargumenter kan findes her.
AKTIEDEPOT (AOT)
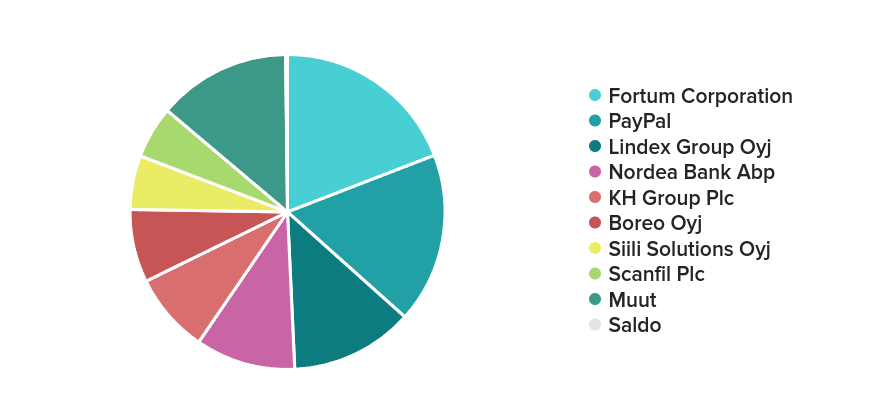
Fortum er lidt af en grundsten. Et selskab, der har evnen til at overraske negativt, men selve selskabet og dets fundament anser jeg for at være ganske troværdige.
PayPal er på sin vis nem og på sin vis svær. Billig eller “billig”. Jeg har hørt mange gode argumenter for, hvorfor de ikke vil klare sig i fremtiden. Andre siger, at alle skrækscenarier allerede er indregnet i aktiekursen, og at selskabet er helt fint + aktien er billig.
Lindex, fordi Lindex. Den er ikke længere så attraktiv som før, men på den anden side er den mindre risikabel end tidligere, og jeg kan ikke rigtig retfærdiggøre, hvorfor jeg skulle sælge den endnu.
Nordea har løbende overrasket mig positivt, og brikkerne falder på plads. Stabil og sikker fremgang, en af de stærkeste i sin sektor, så længe de ikke dummer sig, eller der opstår en uventet bankkrise.
KH Group er stadig billig. Selskabets brancher har muligvis ramt bunden, og generelt blev aktien banket alt for langt ned… ja, den er faktisk stadig for lav. Nye tiltag og nye strategier giver ekstra fremdrift til væksten.
Boreo… rent talmæssigt har det været en skuffelse, men selskabet bygges op på et meget stærkt fundament og med et langsigtet perspektiv. Ledelsen virker overbevisende, hvilket også afspejles i deres egne aktieposter i selskabet. CEO’en er meget overbevisende; det er værd at se direktørens ROAST og dette interview, jeg lavede.
Siili har skuffet med sine tal og sin præstation. Som it-servicevirksomhed hører den til den gruppe, hvis kunder og “brancher” ikke er så varme (=kølige) i øjeblikket. Jeg ser selskabet som værende godt i sig selv, og efter et ordentligt kursfald er værdiansættelsen moderat. Jeg antager, at forretningen hos Siilis kunder også har ramt bunden, og at retningen nu snarere er opad.
Scanfil er et selskab, som jeg har enorm tillid til, og dermed også til deres eksekvering. Selskabet tager elegante og velovervejede skridt. Ledelsen og deres ejerandele er overbevisende; jeg interviewede selskabets direktør. Et plus er den fantastiske IR- og kommunikationschef @Pasi_Hiedanpaa. 
Gofore er en fornøjelse at eje af mange forskellige årsager, men især fordi medarbejderne er tilfredse og kompetente. Selskabets præstation er forrygende, og jeg beundrer deres kommunikation og åbenhed, når det kommer til bl.a. risici. Den meget roste IR-ansvarlige @Emmi_Berlin1 har fået ros med rette, og jeg har jo også interviewet hende.
Valmet ex-Neles, altså Flow Control-forretningen, giver tryghed. Selskabet er udviklingsorienteret, og jeg har hørt meget godt om selskabets ansatte; desuden har studerende rost dette firma til skyerne, hvilket er et godt tegn.
Neste er en erstatning for Hyzon. Ej, måske ikke helt, jeg købte den nok dyrt, men aktien føles billig nu. Omvendt kan det bare være “billig”, og selskabets hovedaktiviteter kan i den nærmeste fremtid blive opfattet som en solnedgangsindustri. Uanset hvad har selskabet kørt hårdt på og anses for at være et, der kan identificere risici og se ind i fremtiden, præcis som… Hyzon også gjorde. 
AKTIESPAREKONTO (OST)
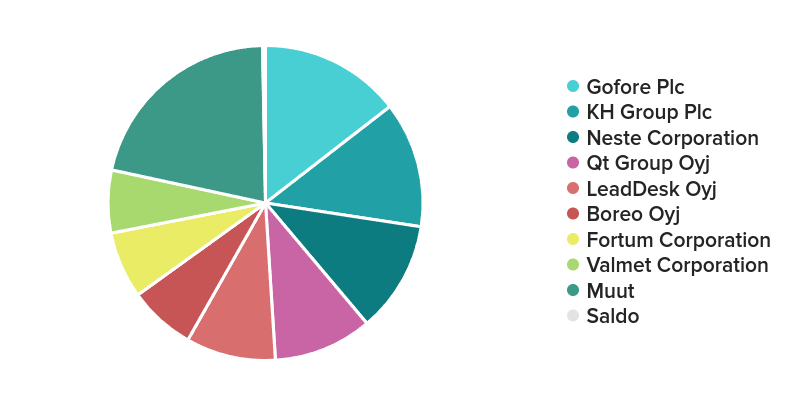
Ellers de samme som på aktiedepotet, med undtagelse af disse:
Qt Group Oyj er en god investering, især hvis man ønsker at belønne ledelsen. Der er jo stadig et enormt vækstpotentiale her og der, f.eks. i lønsomheden og i “multiprodukt-selskabs”-modellen. Selskabet og dets produkter samt ydelser skal bare forblive attraktive fremover – sværere er det ikke. 
LeadDesk og begrundelserne står længere oppe, hvor jeg fortalte om de nye linjer.
KRYPTOPORTEFØLJE
Krypto udgør under en procent af den gældfrie formue.
PYN ELITE
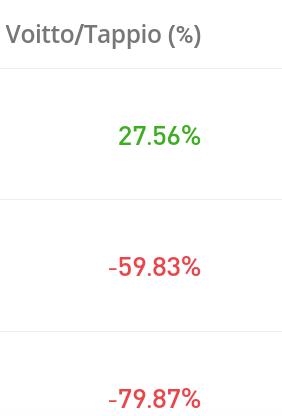
Jeg har indskudt 14.000 euro, og værdien ligger i øjeblikket omkring 13.000 euro.
BOLIG
Omkring 70 procent er bundet i bolig (gældfri værdi).
ANDET SNAK
Jeg er investor på begynderniveau, så der er meget at lære om de helt basale ting, som f.eks. undervises i hos Inderes’ investerings- og analyseskole.
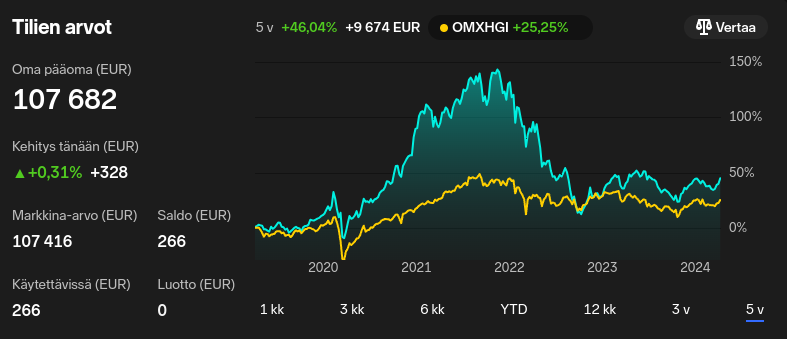
Jeg har haft mere held end uheld. I de seneste måneder er min portefølje steget rigtig meget, og jeg er ikke længere i minus set over hele min investeringshistorik.
Jeg har to jobs, som jeg arbejder så meget i som muligt. Derudover har jeg hele mit liv haft en meget høj opsparingsrate, i hvert fald i forhold til indkomsten, og jeg beskæftiger mig med investeringsverdenen på forskellige måder mange timer om dagen, især på mine fridage. 
Jeg har også delt mine tanker i FIRE-tråden.
Jeg regner med, at jeg som gammel mand vil have en formue på nogle millioner, og jeg tror ikke, jeg vil fortryde, at jeg har brugt meget tid på det, jeg kan lide, og har levet, som jeg har villet. Hvis jeg får min egen familie, vil prioriteterne ændre sig, og så bliver der nok et par millioner mindre.
Jeg er ikke en dygtig investor, og hvis jeg kun gik efter afkast, ville visse typer af lavomkostningsindeksfonde og ETF’er med stor sandsynlighed være den bedste løsning.
Man kan jo godt være foran indekset i fem eller ti år, men hvordan det ser ud over årtier – det er en helt anden sag.
Tak til alle for opmuntringen og jeres indlæg om investering, der holder høj kvalitet og skaber merværdi!
