Lifeline Spac I fusionerede med Canatu

Efter VAC SPAC kommer den næste på børsen. Fokus på teknologi og vækst, 70 % tegningsforpligtelser er indhentet. Lifeline Ventures-partnerne opererer i baggrunden, som man også kan gætte ud fra SPAC’ens navn.

Selskabets sponsorer er partnerne i venturekapitalselskabet Lifeline Ventures,

Lifeline SPAC I er et aktieselskab stiftet i 2021, hvis eneste formål er at rejse kapital gennem en børsnotering, blive noteret på SPAC-segmentet på Nasdaq Helsinkis regulerede marked og fusionere med en unoteret virksomhed inden for en fastsat tidsramme på 24–36 måneder.

Ahlström Invest B.V., G.W. Sohlberg Ab, Pensionsforsikringsselskabet Varma, Mandatum Asset Management Oy, visse fonde forvaltet af Sp-Rahastoyhtiö Oy, Rettig Group Oy Ab, Visio Varainhoito Oy og visse aktiver forvaltet af WIP Asset Management Oy (tilsammen ”Ankerinvestorerne”) har afgivet tegningsforpligtelser i børsnoteringen, hvorefter de under visse betingelser har forpligtet sig til at tegne udbudte aktier for i alt 68,9 millioner euro til udbudskursen. Ankerinvestorernes tegningsforpligtelser svarer til 68,9 procent af de udbudte aktier, forudsat at børsnoteringen bliver fuldt tegnet.

Selskabets strategi er primært at identificere en unoteret virksomhed med højt vækstpotentiale, der opererer i teknologisektoren, og fusionere med denne. Målsegmenterne omfatter for eksempel virksomhedssoftware, sundhedsteknologi, klimateknologi, digitale forbrugerprodukter og -tjenester samt robotteknologi og hardware. Disse teknologisegmenter er globalt omfattende og har desuden meget stærke vækstudsigter.

Selskabet stræber efter at vælge teknologiorienterede virksomheder i en sen vækstfase som emner til målselskaber, som har en dokumenteret forretningsmodel og sigter mod høj vækst. Eksempler på sådanne er blandt andet virksomheder, der søger at øge deres vækst ved at udvikle deres markedsføring eller sigter mod geografisk ekspansion, søger at udvide deres produktudvikling eller på anden måde væsentligt øge deres aktiviteter. Vækstvirksomheder i overensstemmelse med selskabets investeringsstrategi kræver typisk stadig operationelt og andet udviklingsarbejde, før de kan forventes at give overskud til deres investorer, men modvægten til den høje risiko er typisk muligheden for at opnå højere afkast på lang sigt.

https://www.lifeline-spac1.com/fi/itf-tiedote/

Lifeline Ventures, derfra kan man få et fingerpeg om, hvor folkene bag denne SPAC har investeret penge.

16 Synes om

Lifeline Ventures har interessante selskaber i deres ejerskab.
Jeg gennemgik dem også i går og spottede interessante selskaber som Oura, Wolt og Swappie.
Mon ikke en af dem passer til beskrivelsen i prospektet?

12 Synes om

Virksomhedssiden og præsentationen er nu på inderesTV:

Virksomhedsside: Canatu - osake - Inderes

17 Synes om

Praktisk talt alle Lifelines investeringer falder ind under beskrivelsen i prospektet. De har specialiseret sig i disse teknologiske områder.

7 Synes om

Er der her en mulighed for, at en af Lifeline Ventures’ ejendomme vil blive købt af Lifeline Space til en god pris (i hvert fald en god pris set fra Ventures’ synspunkt)?

1 Synes om

Dette var i hvert fald i tankerne. Jeg kan selvfølgelig ikke sige noget om prisen, men dette ville være en nem måde at “profitere” eller opnå en stor fordel for nuværende ejere og hvorfor ikke også fremtidige.

Baseret på teksten i brochuren ville deres egne virksomheder falde ind under disse mulige mål og ville også være meget nemme, da de allerede kender dem.

Selskabet stræber efter at vælge teknologiorienterede vækstvirksomheder i sen fase med en gennemprøvet forretningsmodel som målselskabskandidater.

5 Synes om
4 Synes om

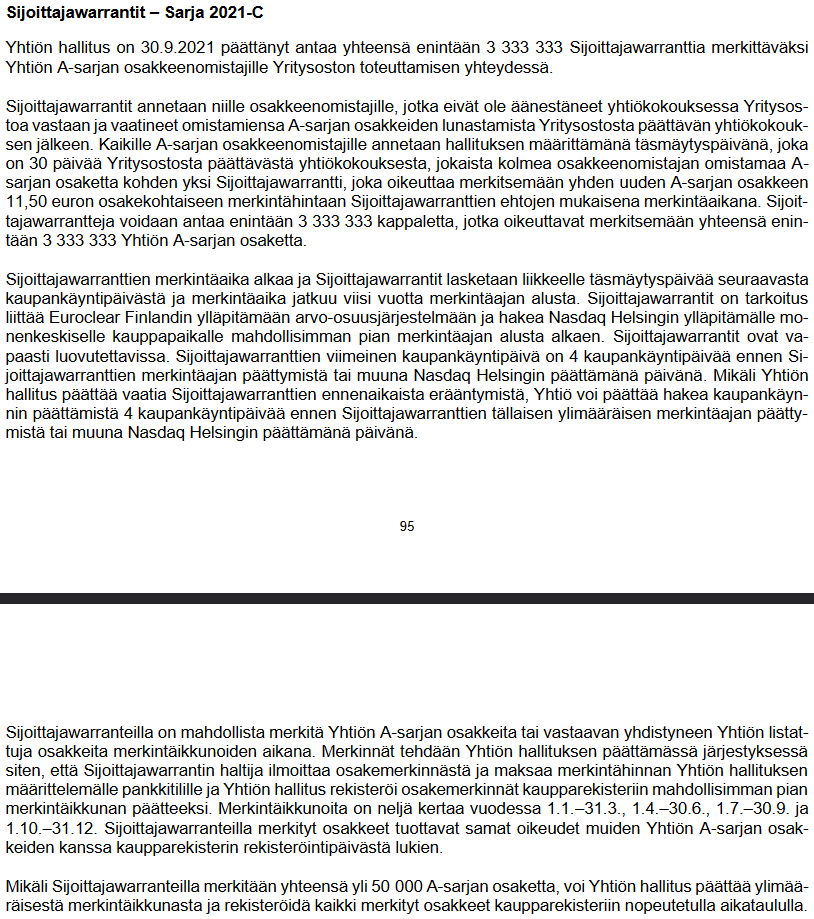
Hver tredje (3) Udbudsaktie, der ikke indløses i forbindelse med Virksomhedssammenslutningen, giver ihændehaveren ret til én (1) warrant (“Investor Warrant”), der udstedes vederlagsfrit cirka 30 dage efter den ordinære generalforsamling, der godkender Virksomhedssammenslutningen. Hver Investor Warrant giver ihændehaveren ret til at tegne én ny serie A-aktie til en tegningskurs på EUR 11,50 pr. aktie.

Det lyder som om, der her tegnes units?

3 Synes om

Lifeline 1 SPAC (LL1SPAC) forside:

Nogle udpluk:

Noteringsomkostningerne betales af grundlæggerne, men refunderes ved fusionen :-1:

Tegningsprisen for sponsor- og grundlæggerwarrants er i gennemsnit 1,5€. Den fordeles dog med tegningspriser på 1,82 og 0,01. Ud af disse warranttegningskapitaler dækkes omkostningerne til søgning efter målvirksomheder. I alt 4,25M €

Konvertering af B-aktier til A-aktier er mulig, når fusionen er gennemført, og kursen har handlet over disse grænser i en bestemt periode. 2.500.000 B-aktier er altså hos grundlæggerne/sponsorerne.


Om målvirksomhederne: en vækstorienteret tech-virksomhed, der allerede er kommet et stykke. Den kan enten findes blandt Lifelines egne investeringer, eller der vil helt sikkert også være en lang række eksterne kandidater.

Derfra kan man udvælge kandidater: Lifeline Ventures | Companies
I hvert fald Wolt og Swappie fangede mit øje som muligheder.
Oura selvfølgelig også, men den er nok allerede for stor, og et bedre mål ville være Nasdaq :man_shrugging:


Alt i alt en markant smartere og mere småinvestor-venlig struktur end med VAC.
10€ tegnings- og indløsningskurs, men ved likvidation kan det sandsynligvis blive mindre.
Fornuftigt warrant- og grundlæggeraktiers konverteringssystem og lock-up på A-aktier for grundlæggerne.
Eventuelt yderligere kapital til udbudspris fra grundlæggerne, hvis der er behov for det på grund af tidsplanforlængelse eller anden årsag.

Der vil naturligvis være en betydelig udvanding fra grundlæggernes B-aktier og warrants, som er den store gulerod for dem til at gennemføre fusionen.
Refundering af udbudsomkostninger til grundlæggerne springer lidt i øjnene, men.


Der tegnes ikke Units, men A-aktier. Ved afstemning om fusionen er der en ekstra gulerod for at beholde aktierne og stemme for fusionen, da der uddeles én warrant for hver tre aktier.
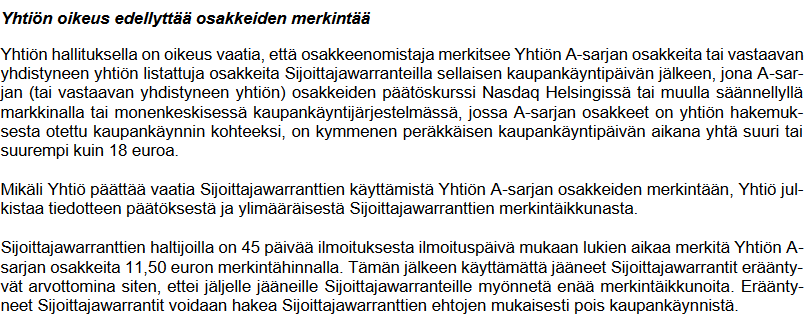
Indløsningsprisen er 11,50€, og man kan blive forpligtet til at indløse, når kursen har været over 18€ i en bestemt periode. Man kan selvfølgelig også sælge på det tidspunkt.

25 Synes om

Lifelines virksomhedspræsentation i dag gik vist stort set ubemærket hen, da den ikke vakte nogen debat.

Denne SPAC (Special Purpose Acquisition Company) virker til at have meget mere potentiale end en VAC (Venture Acquisition Company), og baseret på graferne ser det ud til at være muligt at komme ind i teknologivirksomheder, før de når milliardklassen, og folk har vist, at de kan udvælge de rigtige virksomheder.
Jeg poster skærmbilleder fra deres præsentationsmateriale her og anbefaler at se selve præsentationen, hvis du er interesseret i teknologi.
Det eneste spørgsmål er, hvor mange fiaskoer der er inkluderet, eller om de er den eneste i verden, der har en 100% track record.:face_with_monocle:


28 Synes om

Nå, forskellen mellem Virala og Lifeline er som nat og dag, og jeg personligt oplever denne Lifeline-investeringshistorie som meget klarere og mere fair. Jeg anbefaler især at læse afsnittet Risikofaktorer i børsnoteringsprospektet, som er usædvanligt velskrevet og letforståeligt.

Ja, altså, den almindelige investor får warrants, hvis han stemmer for fusionen. En lidt manipulerende måde at opmuntre til at stemme, som ledelsen ønsker, men det er godt, at man ikke bliver helt uden, som det skete med Virala. Warrants kan beholdes i 5 år, eller indtil kursen på 18€ overskrides i ti dage:

Marketingbrochuren opsummerer de forskellige aktieklasser og deres virkning godt:

Det er værd at bemærke, at disse Sponsorwarrants ikke kan tvangsindløses, men kan forblive i omløb i op til fem år, selv efter en enorm kursstigning. Lidt ærgerligt, men i sig selv ret forståeligt, at man ønsker at binde så dygtige fagfolk i årevis fremover. Sponsorwarrants er også ret rimeligt prissat, så man kan på ingen måde klage for meget over det.

Sponsorer får en 24 måneders overdragelsesbegrænsning :+1:

image

Indløsningsprisen er 10 euro, så du får dine penge tilbage, hvis du ikke accepterer fusionen, eller hvis der ikke findes et mål! Fantastisk! :partying_face:

Det er fantastisk, at udgangspunktet for SPAC’ens varighed er 24 måneder og ikke de 36 måneder, der er blevet mere almindelige i de nordiske lande. SPAC’ens mål og opkøbsmål er også klart defineret. Godt arbejde Lifeline!

65 Synes om

Dette blev spurgt til i gårsdagens præsentation, og svaret var, at også Lifelines nuværende besiddelser kan tilhøre målvirksomhederne. I andre svar blev det konstateret, at der findes omkring ti virksomheder i Norden, der opfylder kriterierne, så man kunne antage, at Lifelines portefølje allerede indeholder et par af dem. Men udgangspunktet er ikke at liste Lifelines besiddelser, men at finde en virksomhed, som arrangementet gavner mest.

10 Synes om

Det kan også gøres af kunder fra andre banker via Danske Bank. Via Danske Banks abonnementslink accepterer du nogle betingelser, følger instruktionerne og udfylder dine egne oplysninger og det ønskede abonnementsbeløb. Herefter bliver du sendt til betalingssiden, hvor du kan vælge din egen netbank.

3 Synes om

Sjældent overbevisende præsentation fra selskabets ledelse. Aktierne bliver helt sikkert solgt, og ledelsens og sponsorkomitéens track record er intet mindre end imponerende.

6 Synes om

Der er altid en mulighed for, at ledelsen lykkes med at narre os fuldstændigt, men jeg må tilslutte mig roserne for ledelsens præsentation af selskabet. De tre udstråler efter min mening på en næsten forbløffende måde, at de er ægte engagerede i dette projekt med hele deres hjerte og også behandler småinvestorer lige. De lidt mere favorable betingelser end normalt for en SPAC understøtter også dette indtryk.

Hvis disse mænd lykkedes med at overbevise mig fuldstændigt, tror jeg, at de også vil lykkes med at overbevise ledelsen og ejerne af en potentiel målselskab. Jeg vil absolut betro mine penge til denne SPAC.

16 Synes om

Jeg skimmede prospektet ret hurtigt igennem, og det vigtige er altså 10.000.000 aktier, hvoraf ankerinvestorer har forpligtet sig til at tegne 6.890.000 under visse betingelser. Til os andre er der altså 3.110.000 aktier at tegne, hvoraf 400.000 aktier foreløbigt er tiltænkt offentlighedsudbuddet, og 2.710.000 aktier er fra institutionel side. Prospektet nævner dog, at Selskabet, afhængigt af efterspørgslen, kan flytte de Tilbudte Aktier mellem Offentlighedsudbuddet og Institutionsudbuddet afvigende fra det foreløbige antal aktier.

Minimumstegning for offentlighedsudbuddet er 100 aktier og maksimum er 10.000 aktier. Minimum for institutionsudbuddet er derimod 10.001 aktier.

Børsnoteringen startede den 5. oktober kl. 10.00, og tegningsperioden for offentlighedsudbuddet slutter estimeret den 12. oktober kl. 16.00. Institutionsudbuddet kan tidligst afbrydes samtidig den 12. oktober kl. 16.00.

8 Synes om

Jeg bladrede også gennem disse brochurer i dag og blev forvirret over antallet af aktier (nogen havde allerede dygtigt vedhæftet tabeller over aktieklasser og deres forskellige situationer til denne tråd). Det første diagram giver indtryk af, at der ville være højst 18.666.666 A-aktier, men den nederste tabel viser andre mængder. Derudover er handlen planlagt til at blive gennemført med selskabets aktier (eller muligvis med gæld), og jeg forsøger her at finde ud af, hvad den sandsynlige udvanding af ejerandelen vil være, når målvirksomheden er erhvervet, og warrants er udløst. Jeg forstår måske ikke nok til selv at sammensætte et ballpark-estimat, men der er sikkert nogen her, der gør det, så tak for hjælpen på forhånd. Jeg kan se, at stifterne og sponsorerne har gode incitamenter til denne aftale, og jeg prøver at beregne, om det giver mening for den gennemsnitlige investor at deltage. Sandsynligheden er dog, at det kan tage flere år, før aktierne kan sælges med fortjeneste, og de seneste par IPO’er, jeg har investeret i, har givet snesevis af procent (endda fordoblet) på måneder. Ideen er dog interessant, især fra et perspektiv med finansiering af startups.

Hvis nogen var til den information (som jeg ikke selv nåede på grund af arbejde), vil jeg gerne høre, hvad sponsorernes praktiske rolle er i dette selskab (dvs. andre end de operationelle personer). Der er logoer, men er de kun til pynt?

3 Synes om

Der er sammensat en helt usædvanlig stærk bestyrelse og ledelsesgruppe. Man skulle tro, at dette holds netværk kunne finde et virkelig interessant opkøbsmål. Det er især beundringsværdigt, at internationale investorer og stiftere er med i bestyrelsen.

Jeg begyndte at tænke lidt over opkøbsmålene. Det ville naturligvis føles naturligt, hvis de købte en af Lifelines egne porteføljevirksomheder, men jeg finder dette ret usandsynligt baseret på beskrivelsen af ejerskabets karakter i præsentationen. Jeg vil dog gætte på, at de køber en finsk startup, der er vokset med finansiering, og der er ikke mange af disse, der er klar til vækstfinansieringsrunder i klasse C, D eller E. Det kan altså være, at opkøbsmålet kan vælges med en forholdsvis hurtig afsøgning.

En anden mulighed er naturligvis mere i stil med vækstkapital, altså at købe en lidt længerevarende, voksende teknologivirksomhed, og med implementering af strategien og penge forsøge at få væksten op på næste niveau. Men jeg håber, at et opkøbsmål findes hurtigt, så man ikke behøver at vente for længe uden information om allokeringen af midlerne.

22 Synes om

Det kan ikke lade sig gøre. Af en eller anden grund ser det ud til, at det i alle IPO’er (børsintroduktioner) kun er muligt at tegne aktier til aktiesparekonti hos den pågældende udbyder. Jeg ved ikke, om der er en teknisk barriere for dette, eller om det blot er en praksis for at få folk til at åbne en aktiesparekonto hos deres egen tjenesteudbyder. :slight_smile:

Mange tak for svaret :slight_smile: