Lad os deltage i Duolingo-diskussionen. Jeg har selv fulgt virksomheden i et stykke tid og overvejede tidligere på ugen, om jeg skulle åbne en position i virksomheden, da aktiekursen har været under pres på det seneste, efter min mening primært på grund af kritik på sociale medier. Jeg synes, følgende punkter gør virksomheden særligt interessant:
- En førende læringsplatform, hvis bedste voldgrav efter min mening er, at den har gamificeret læring og gjort det sjovt, hvilket jeg mener har ført til stor popularitet.
- Freemium-abonnementsmodel, hvilket betyder, at appen kan bruges gratis, men på den anden side er abonnementsprisen efter min mening så lav i forhold til den merværdi, den giver, at der udover væksten i antallet af brugere stadig er en stor mulighed for at konvertere gratis brugere af appen til betalende kunder. På den anden side genererer gratis brugere af appen også pengestrømme via annoncer.
- Platformen har over 100 millioner aktive brugere om måneden, og markedsværdien var i går kun 15 milliarder $. Jeg har ikke set en lignende platform med så stort et antal brugere og så lille en markedsværdi i lang tid.
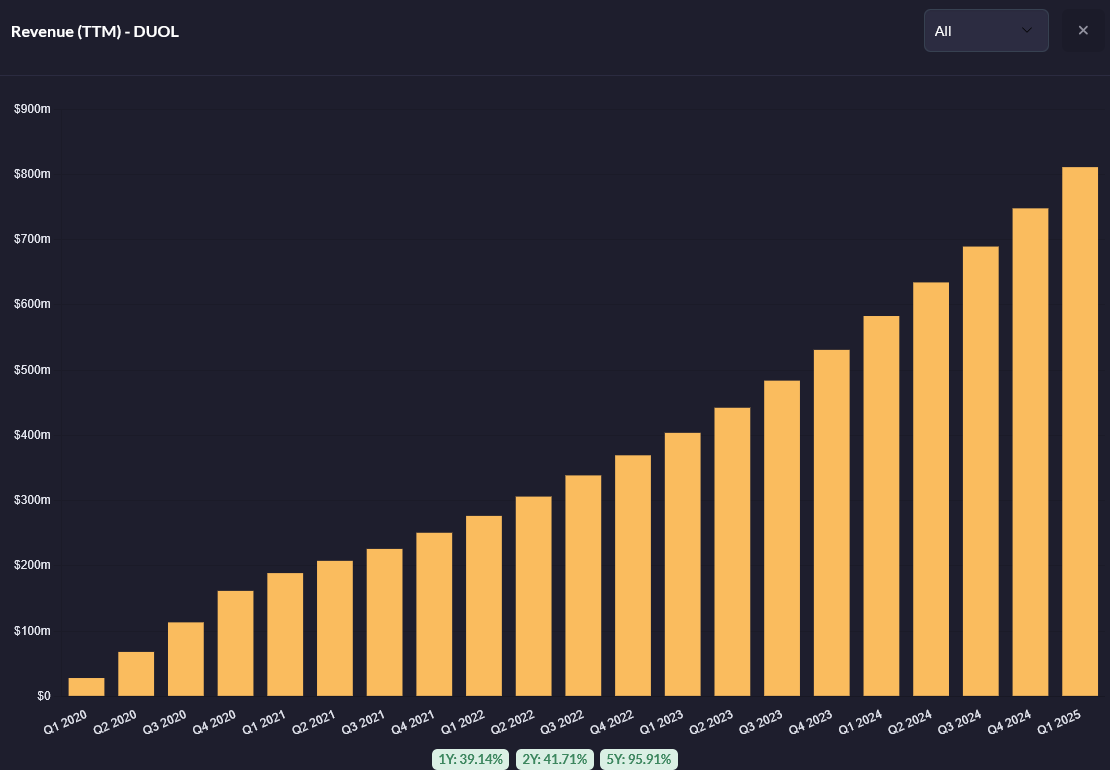
- En meget stærk og forudsigelig (takket være den abonnementsbaserede model) vækstkurve for omsætningen:
- Selvom virksomheden stadig er i skaleringsfasen, er den allerede meget stærk med hensyn til rentabilitet, og den frie pengestrøm vokser meget hurtigt. Selvom der er aktieudvanding, vokser den langsommere end pengestrømmen:

Her har der været tale om, at værdiansættelsesmultiplerne er for høje for virksomheden (disse er baseret på gårsdagens kurs):
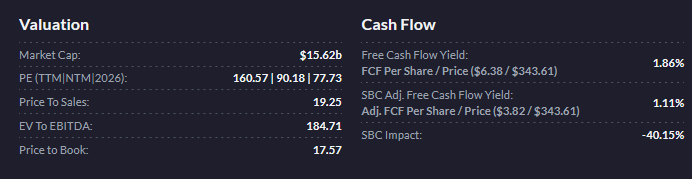
Med en omsætningsvækst på 30-40% og en stærk skalering af rentabiliteten er de ret høje værdiansættelsesmultipler (20 P/S og ~1,9% pengestrømsafkast) dog efter min mening meget hurtigt indhentet til et acceptabelt niveau (på 2-3 år). Jeg har bemærket på forummet, at mange altid betragter værdiansættelsesmultipler og vækst separat, selvom jeg mener, at fremtidig vækst i den frie pengestrøm er en af de vigtigste, hvis ikke den vigtigste, indikator, når man vurderer en værdiansættelse. Selvom ingen virksomhed på den anden side kan vokse uendeligt med høje tocifrede procenter, og selvom brugen af moderate vækstforventninger i aktieanalyse og DCF-modeller giver en vis sikkerhedsmargin, glemmer man ofte skoven for bare træer i denne sammenhæng. Mennesker er dårlige til at tænke eksponentielt, og eksponentiel vækst knuser hurtigt høje værdiansættelsesmultipler. Jeg stræber i dag primært efter at tænke på virksomhedernes forretningspotentiale 5 og 10 år frem i tiden og at afspejle de nuværende værdiansættelsesmultipler i det.
Men kan Duolingo fortsætte med at vokse i det tempo? Jeg mener, det kan det nemt. Jeg tror, at der er hundredvis af millioner mennesker i verden, som udelukkende ønsker at lære verdens førende forretningssprog (engelsk), for ikke at tale om andre sprog. Når man hertil lægger andre vertikaler (matematik, skak, musik og måske andre mulige fremtidige vertikaler), så tror jeg, at Duolingos potentielle månedlige brugertal ville være endda over en milliard brugere, hvilket betyder, at det nuværende brugertal (og dermed omsætningen) efter min mening kan tidobles inden for de næste 5-10 år. Hvad ville en sådan virksomheds potentielle markedsværdi være på det tidspunkt? Jeg mener ikke, det er et tocifret milliardbeløb. Det vil sige, at jeg tror, at Duolingos markedsværdi meget vel kan multibagger eller tenbagger inden for 10 år.
På trods af al denne forskning og tankegang åbnede jeg alligevel ikke en position i Duolingo denne uge. Jeg kan ikke give en præcis grund til dette, delvist håbede jeg nok stadig på at kunne foretage købene til en lidt lavere pris eller med bedre værdiansættelsesmultipler. Jeg betragtede en aktiekurs på 350$ eller en markedsværdi på 15 milliarder $ som rimelig for virksomheden, men endnu ikke som et særligt godt købssted. På den anden side er der ikke mange ledige penge til nye investeringer lige nu, og jeg ønsker egentlig ikke at sælge noget fra porteføljen på nuværende tidspunkt. Det ser ud til, at jeg selv missede dette tog for denne gang, men jeg vil stadig følge virksomheden med interesse.