Det var nog fortfarande ett “kanske” i Q2-presentationen
2 gillningar
Kan vara så. Jag mindes bara citatet att “möjligheter att öppna i Ontario undersöks”. Det verkar dessutom öppnas fler och fler platser i USA. Det här kommer att bli bra! 
3 gillningar
I den här intervjun förutspår Pierre Lindh (15 års erfarenhet inom iGaming, medgrundare av iGaming NEXT och podcastvärd – Fokuserad på att främja en mer hållbar framtid för iGaming-branschen) att Kindred kommer att köpas upp av ett amerikanskt landbaserat kasino före årets slut, och han är ganska säker på sin gissning.
3 gillningar
Det är fullt möjligt och vore också mycket intressant ur Kambis synvinkel, eftersom Kindred har ett giftpiller som kan förhindra ett övertagande av Kambi…
1 gillning
Den kommentaren skriker bara Penn National Gaming. Alltså, den landbaserade jätten som redan har skaffat mandat för stora emissioner för företagsarrangemang, och vars koncern skulle passa både Kindreds och Kambis tjänster.
Nu när jänkarna kom på tal, skulle det kunna vara en bra idé för Kindred att överväga en amerikansk notering. Värderingen på Stockholmsbörsen är så löjlig att den helt tar bort möjligheten att använda den egna aktien som handelsvara. Operatörer som är noterade i USA får å andra sidan mångfaldigt högre multiplar bara med företagsskylten, vilket ger dem mer manöverutrymme. Tanken är inte heller helt tagen ur luften, eftersom Kambis ledning öppet har kommenterat ett byte av handelsplats som ett attraktivt alternativ. Samma sak skulle gälla för andra svenska iGaming-pärlor.
16 gillningar
Låt oss fortsätta den ovanstående diskussionen lite grann, MGM Resorts sålde precis sitt företag MGM Growth Properties för 17 miljarder. De är också själva med på spelmarknaden med sitt varumärke BetMGM, men kanske är den lönsamma europeiska marknaden också intressant? 
“As a result of these actions, we are well positioned and remain focused on pursuing growth opportunities in our core business, with significant financial flexibility to continue to deploy capital to maximize shareholder value.”
the Company expects to have $11.6 billion of domestic operations liquidity available to enable execution of its goals of becoming the premier gaming entertainment company, returning value to shareholders and solidifying its balance sheet."
3 gillningar
Här börjar värderingen vara på plats! Årets P/E 8, och tillväxt att vänta även de närmaste åren, även om inte lika snabb som i år. Branschen växer dock 9-12% per år.
Annat trevligt:
- Relax Gaming inkluderat i siffrorna + korsförsäljning
- Amerikanska erövringen - Målet är att USA ska vara en av Kindreds största marknader inom ett par år
- Det finns verkligen en möjlighet att detta köps upp med dessa multiplar
- Mitt eget ägande växer dagligen när återköpen fortsätter
- Kassan är full av pengar, och mer kommer varje kvartal
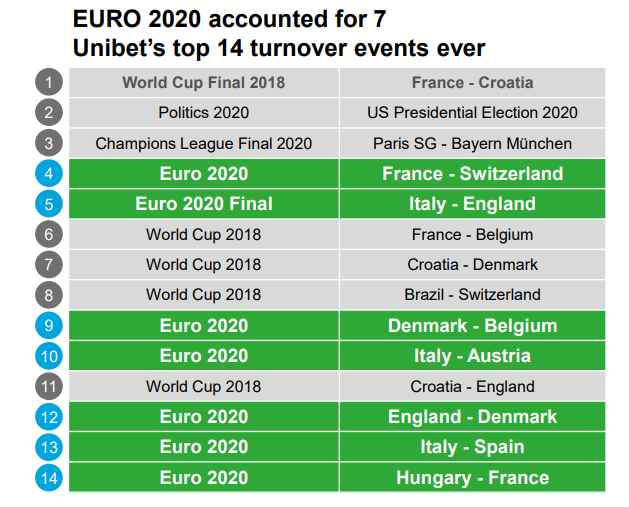
Edit: Glömde nämna att 2022 väntar det största omsättningsmässiga sportevenemanget i Kindreds historia, nämligen fotbolls-VM 2022.

41 gillningar
Jag la märke till det, när jag precis läste den här tråden.
2 gillningar
STOCKHOLM (Nyhetsbyrån Direkt) Marcus Smedman, teknisk chef för speloperatören Kindred, sålde på onsdagen aktier i bolaget till ett värde av 1,6 miljoner kronor. Det framgår av Finansinspektionens insynsrapportering. Totalt sålde han 11 230 aktier till snittkursen 139 kronor. Efter ovanstående transaktion äger Marcus Smedman 10 000 aktier i bolaget, motsvarande mindre än 0,01 procent av röster och kapital i Kindred, enligt ägardatatjänsten Holdings. På fredagsförmiddagen handlades aktien till 134:50 kronor och var därmed ned 1,1 procent för dagen.
5 gillningar
Kan någon av er öppna bear-caset för denna aktie så exakt som möjligt? Det känns otroligt att man kan hitta en (åtminstone till synes) så billig kiosk på börsen.
8 gillningar
Björnfall, mina 5 cent (jag äger aktien):
Varumärkenas styrka och kundlojalitet räcker inte på en oerhört konkurrensutsatt marknad, där nya varumärken dyker upp som svampar efter regn, lockar till sig kunder med bättre odds och gratisspel, och sedan under tvång investerar hela resultatet i marknadsföring. Nu börjar det låga P/E-talet att stiga när vinsten smälter bort i annonserna.
I Inderes fantastiska podd om konkurrensfördelar hänvisades till Porters modell med fem konkurrenskrafter, och jag misstänker att Kindred inte har några bestående fördelar.

4 gillningar
Ägaren Anders Ström sålde en miljon aktier i juli, och det är det marknaden reagerar på nu. Inte bara CTO:ns försäljning av 10 000 aktier.
Edit:

Tydligen hade han inte sålt 
5 gillningar
Jag jämförde Kindreds och DraftKings marknadsföringskostnader med varandra nyligen, och skillnaden är verkligen häpnadsväckande. Kindred rapporterar att de spenderade 21 procent av sin GWR (Gross Winning Revenue) på marknadsföring under Q2/2021, medan DraftKings siffra är över 73 procent (Q1/2021). Det skulle finnas utrymme att satsa rejält på marknadsföring, men det är ingen idé att försöka konkurrera med de amerikanska företagen som opererar med bottenlösa kassor om vem som marknadsför mest.
Annars är det ett faktum att bland dessa olika sportspelsföretag är operatörer som Kindred de som har den svagaste konkurrensfördelen. Mycket måste satsas på kundanskaffning, inträdet på marknaden är enklast… absolut ingen lätt bransch.
Aktieägarlistan uppdaterades faktiskt idag:
Jag sparade situationen i slutet av juni om någon är intresserad av att jämföra:

När kursen faller ger återköp av egna aktier ännu bättre ägarvärde
Redigering:
Fallet verkar ha påskyndats av att den senaste tidens stödnivå, 132 kr, bröts idag
Redigering2:
Jag sparar juli-situationen (om den nu inte stämde och kommer att ändras  )

5 gillningar
Kindred har ett av de starkaste bettingvarumärkena – Unibet. Över 15 år i branschen och det går fortfarande starkare än någonsin.
Det är lätt att komma in i branschen, men svårt att stanna kvar länge. Spelare tar välkomstbonusar från nya sidor och återvänder sedan till det välbekanta och trygga.
Capital Group har alltså i princip köpt Ströms miljon lappar. 
14 gillningar
Handeln med Kindred är ganska aktiv idag.
För närvarande den mest handlade aktien på Stockholmsbörsen.

Jag ser inte att ökade marknadsföringskostnader är ett särskilt relevant hot mot Kindred. De har konsekvent använt mindre pengar på marknadsföring och ändå kontinuerligt vunnit marknadsandelar i Europa. De måste tydligt ha någon form av konkurrensfördel. Dessutom är deras strategi att, när marknaderna öppnas och konkurrensen är som hårdast, använda mycket lite pengar på marknadsföring, till skillnad från till exempel Draftkings strategi som verkar vara den motsatta, för att sedan gradvis ta marknadsandelar när marknaden mognar och kanaliseras.
Detta förstår jag inte alls. Har inte företag som Kindred den starkaste konkurrensfördelen? En etablerad position, årtionden av operativ erfarenhet och ett starkt, känt varumärke. En stor aktörs starka finansiella ställning och skalfördelar.
Men när @katuviisas frågade om bear-cases, så ligger de mer på regleringssidan. Till exempel arbetar de norska och finska regeringarna med alla möjliga IP-blockeringar och betalningsblockeringar för utländska nätcasinon. Om dessa implementeras skulle det naturligtvis visa sig som en negativ post i resultatet, även om Norge och Finland inte spelar en särskilt stor roll i omsättningen. Dock kan all slags reglering och skatter som hindrar verksamheten uppstå plötsligt även på huvudmarknaderna, det vill säga axeln Storbritannien, Frankrike, Belgien, Nederländerna, vilket skulle kunna slå hårt mot företagets resultat.
Sedan är förstås ett totalt misslyckande med expansionen till USA ett bear-case. Kindred växte med 8 % i USA detta kvartal jämfört med förra året, medan Draftkings och andra växer med hundratals procent. Analytiker har frågat VD:n om detta i resultatsamtalen, om de är helt säkra på sin USA-strategi, och det återstår att se vilken den vinnande strategin blir i slutändan. Visst ser det dåligt ut om konkurrenterna passerar snabbt från höger och vänster och tar över (till synes?) hela marknaden, medan man själv rör sig i snigelfart, men detta är Kindreds valda strategi och enligt VD:n har den åtminstone fungerat utmärkt i Storbritannien.
21 gillningar
STOCKHOLM (Nyhetsbyrån Direkt) Kindreds grundare Anders Ström har inte sålt 1 miljon aktier i bolaget, vilket Direkt rapporterade tidigare på fredagsmorgonen. Nyhetsbyrån Direkt har talat med Thomas Gür som är rådgivare till både Anders Ström och dennes investmentbolag Veralda. Han uppger att inga aktier såldes under juli och att innehavet alltjämt uppgår till drygt 6,9 miljoner aktier.
Ganska rörigt
EDIT: konstigt att Kindreds egna sidor också visade att han hade sålt…
37 gillningar
Ja, marknadsföringskostnaden ser jag också som ett bevis på bear-casen. Å andra sidan, är det inte just den kostnadskomponenten som ligger bakom P/E 15-prognoserna? Historiskt sett ser alla trender bra ut, men marknaden är nu mycket sötare än tidigare. Detta framgår delvis av de amerikanska företagens sorglösa penninganvändning, spelet hårdnar betydligt som en motvikt till TAM-tillväxten.
Och det är sant att otrevlig reglering eller rentav fientlig politik kan dyka upp i vilket land som helst när som helst, och det är förmodligen ett större hot som företaget inte nödvändigtvis kan hantera med sina egna åtgärder. På en konkret nivå kan det räcka med en (1) persons spelproblem, om den personen råkar vara nära någon inflytelserik person och ett korståg startar. Det finns då gott om flaggviftare och annat stöd i vissa kretsar, en hel liten armé.
Jag funderade också ibland på om det var i Nederländerna som en lugnare inställning till marknadsföring på lång sikt gav ett utmärkt resultat. Jag är lite skeptisk till om det fungerar i USA, där de snabba traditionellt äter upp de långsamma. Men ledningen har erfarenhet, de kan säkert bedöma det bättre än jag.
5 gillningar
Ganska rörigt. Vem fick den här köpmöjligheten på cirka -7%, eller var det ett klassiskt “mänskligt fel”?
3 gillningar