Diskussion om mæglere

Der er ikke rigtig blevet diskuteret aktiemæglere på forummet endnu. For mig er det sket, at min portefølje inden for de sidste ca. 6 måneder har været hos NordNet, derefter OP og nu endelig hos DB. Hos OP og DB har jeg også haft daglige bankforretninger og lån mv. Kort sagt fordele og ulemper ved disse:

NordNet:

+Bedste brugerflade (mobil og browserbrug)

+Midler fra salgstransaktioner er tilgængelige i realtid

+Shareville-fællesskabet giver merværdi for investoren

– Sikkerhed, der virker ulovligt svag, også en central årsag til, at jeg skiftede mægler. (Det siges, at implementeringen af stærk autentificering er “klar til underskrift af kontrakten” hos leverandøren, selvom sagen har hængt i luften i sandsynligvis et år eller to.)

– Gebyrer for indenlandske aktier er ret høje (men som OSKL-medlem er kurtagen for “små handler” fra 7€).

– Kampagner er “tilfældige drys” her og der, man ved aldrig, hvilken kampagne der kommer og hvornår. Gør det svært at udnytte dem systematisk.

OP:

+Handelsgebyrer. OP deltog i Nordeas priskonkurrence i efteråret 2018. Små handler maksimalt 1%. Med OSKL-medlemskab er det maksimale gebyr 5€ op til “et par tusind”.

+Sikkerhed: bankidentifikation er påkrævet. En stor aktør kan investere i at opretholde datasikkerhed.

-Dårlig brugerflade: netbanken (i browseren) er virkelig dårlig og forvirrende. Væsentlige ting er spredt “her og der”, og muligheden for at tilpasse brugerfladen er utilstrækkelig.

-Netbanken er konstant, altså bogstaveligt talt konstant, genstand for vedligeholdelse og reparationer. Er dette, hvad det er kommet til, når Finlands største fysiske bank driver et tungt maskineri, og digitaliseringen er helt i sin vorden? Dette (også) gør OP’s bonussystem sandsynligvis stadig rentabelt for banken i 2019… suk suk.

-Penge fra salgstransaktioner bliver først tilgængelige efter 2 bankdage. Altså ikke en bank for den aktive handler. Er dette også en perle af manglende digitalisering?

Danske:

-Mobilbrugerfladen er ok, men for næsten alt kræves det, at man finder sin kodekort frem. Lidt besværligt sammenlignet med fingeraftryksgodkendelse. På investeringssiden mangler der bl.a. kursgrafer for porteføljen, og vurdering af porteføljens udvikling bagud i tid mangler (f.eks. 3 måneder - 5 års tidslinje). Sådan bør det ikke være i 2019. Det føles stift at placere købs- og salgsordrer. Jeg husker, at tilbudsniveauer heller ikke vises, når man placerer en ordre…?

-Netbank i browserbrug: en rimelig oplevelse. Information er lidt “hist og her”, men dog lettere at finde end OP’s forfærdelige rodede suppe. På investeringssiden mangler der bl.a. kursgrafer for porteføljen, og vurdering af porteføljens udvikling bagud i tid mangler (f.eks. 3 måneder - 5 års tidslinje). Sådan bør det ikke være i 2019.

+Handelspriser: DB meddelte i sidste uge, at de sænker handelspriserne for Akava-medlemmer, hvilket betyder, at der er en lille konkurrence. For Akava-medlemmer er tegningsgebyrer 5€ (i hvert fald for indenlandske aktier, redigering: på 25 handelssteder), gratis værdipapirdepot, gratis realtidsservice mv. Ps. Med OSKL-medlemskab er tegningsgebyret 7€.

+Sikkerhed: bankidentifikation er påkrævet. En stor aktør kan investere i at opretholde datasikkerhed.

+Næsten ingen serviceafbrydelser, jf. OP’s underlødige præstation. Digitaliseringen er til en vis grad lykkedes, og systemet kører pålideligt.

Karakterer:

  • NordNet 3/5
  • Danske 3/5
  • OP 2/5

Fortsæt herfra.

9 Synes om

OP har midlerne til rådighed med det samme, selvom de ikke er fysisk synlige på kontoen. Når man afgiver en købsordre efter et salg, kan man bruge de midler, man får fra salget. Det er dog dumt, at de ikke vises på anden måde.

7 Synes om

Heh, jeg har min egen konto hos OP, og jeg har forhandlet lidt: Plus, hvis du har lån hos OP, får du mange bonusser, som du kan bruge til at dække bankgebyrer og forsikringer. Jeg har ikke afbetalt for meget på boligen.

Firmaet er i en sparekasse, hvilket er helt forfærdeligt (men billigt, ellers forlader jeg banken).

Jeg skal nok have OPs private handelssoftware. Jeg bruger ofte OP mobil til at følge kurserne ved siden af arbejdet.

3 Synes om

Ja, OP’s nye sider er ulogiske, men selv en gammel mand vænner sig til dem med tiden. De nye handelsomkostninger er konkurrencedygtige, hvilket glæder Nærig-Masse::slight_smile:

Sikkerhed med nøglelisten er god.

Jeg bruger Nordea; omkostningerne er maks. 1%, og for større handler 8€/0,2%.
Nordea har ret ofte kampagner (den seneste var 2 dage uden mæglergebyrer på Stockholmsbørsen).
De betalte nyheder fra Kauppalehti er gratis, og de nordiske kurser er i realtid.
Der er ingen depotgebyrer, hvis man foretager mindst 1 handel pr. kvartal.

Der har sjældent været forstyrrelser i handlen, når man tænker på, at de trods alt foretager en stor IT-opdatering. Offentligt klager folk vist, men jeg bruger personligt net-/mobilbank dagligt og har ingen klager.

Valutavekslingsomkostningerne er 0,3% - men jeg kigger lige nu og ser, at en lille handel stadig kun har 1% mæglergebyr til USA. (Red.: Det er altså ikke 1,3% - men 1% som normalt - kan andre Nordea-brugere fortælle mig, om jeg er blind? :D)

Nordeas kodeapp/mobilbank er efter min mening h****ed god (især kodeappen – meget nem at bruge og der har aldrig været nogen error404).

Det eneste jeg ville ønske, var lidt mere fokus på porteføljeudvikling, f.eks. sammenligning med et indeks. (eller jeg har i hvert fald ikke fundet noget sådant)

6 Synes om

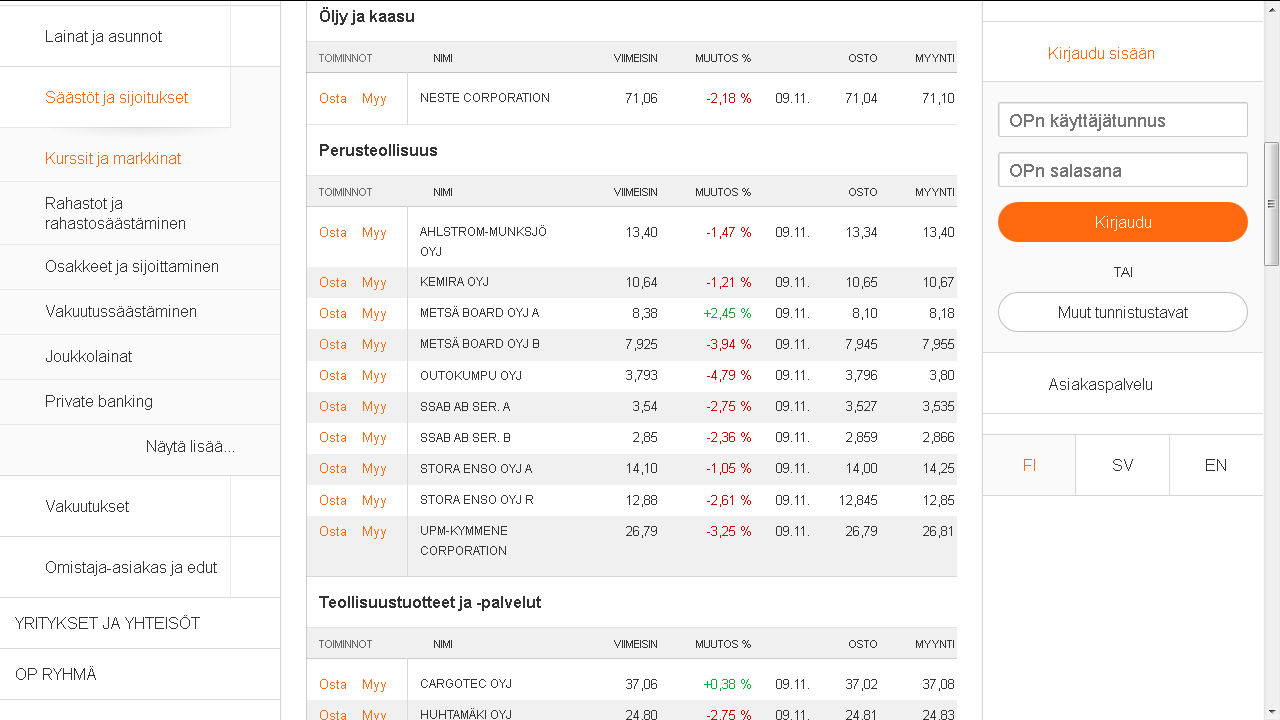
OP’s nye netbank er virkelig blevet ødelagt. Det øverste billede viser den gamle hjemmeside, som jeg i det mindste kunne lide at bruge til at følge aktiemarkedet. Det nederste billede er den ubrugelige nye hjemmeside. Hvem godkender den slags murstenstykke bjælker som et permanent hjemmesideelement?

2 Synes om

{“content”:“Ja, det gamle OP var ret okay. Du kunne ret nemt sætte din egen overvågningsliste op, og om nødvendigt kunne du tilføje købspris og mængde. \nDen nye er også ret dårlig efter min mening… Hvis nogen arbejder hos OP, så hils!”,“target_locale”:“da”}

1 Synes om

{“content”:“Jeg bruger selv Nordnet. Deres nye sider varmer mig dog ikke. Lidt det samme problem som med OP. En masse whitespace og lidt information.\n\nEt stort problem, og grunden til at jeg ikke har foretaget indbetalinger, er sikkerhed. Det er helt uforståeligt, at der ikke er MFA (multi-faktor-autentificering, eller hvad det nu hedder på dansk). Den tekniske implementering af det er helt triviel. Jeg foretager altså ikke indbetalinger, før dette er implementeret.”,“target_locale”:“da”}

1 Synes om

For en lille investor som mig er OP’s omkostninger virkelig hjertevarmende :hugs: Man kan i ro og mag købe små bidder til porteføljen uden altid at skulle spare mindst tusind euro op til et enkelt køb. Som ejer sidder man naturligvis med i vognen, og lån + virksomhedens anliggender er i samme bank :folded_hands:t2:

Her er et billede af prislisten, hvis det er uklart for nogen!

5 Synes om

Jeg kan i hvert fald godt lide OP-mobil. Det er bare en skam, at man kun kan handle på de nordiske børser med den. Klarere end Nordnet og bedre sikkerhedsniveau. Dog er Nordnets nyere mobilapp ret god.

Nordeas browserversion var fuldstændig elendig i brugervenlighed, og jeg opgav den, da de begyndte at opkræve for mange unødvendige månedlige gebyrer. Det ville måske have været acceptabelt, hvis jeg havde samlet alt der, men da der er en smartere mæglerprisliste og andre tjenester andre steder, giver det ikke meget mening.

Heldigvis har vi fået lidt konkurrence på prisniveauerne. 5e og 0,15% begynder at være et rimeligt niveau, selvom det altid kunne være billigere. Hvis bare udenlandske aktier kunne få samme pris. Hos OP opkræver de et årligt gebyr på 0,1 procent af værdien af udenlandske aktier. Den slags løbende omkostninger bør man absolut slippe af med.

Hvis det samme tempo fortsætter i fremtiden, når vi måske endda op på ret gode prisniveauer :smiley:

2 Synes om

Med hensyn til Nordea og OP er det godt at notere sig spreadet ved valutaomregning i ikke-euro-handler, som efter min erfaring er 1-1,3% - hvilket betyder, at de faktiske valutaomregningsomkostninger er 1,3-1,6%.

1 Synes om

{“content”:“Jeg har primært brugt Nordnet, men er så endt med at fortsætte med at handle på Degiro, hvor bl.a. aktiekøb på Helsingforsbørsen koster 2 euro + 0,038 %, og på amerikanske børser kun 50 cent + 0,004 %. En nylig ulempe, jeg har bemærket, er, at for mindre handlede aktier opdateres prisniveauet ikke: så da en aktie engang steg til et niveau, hvor jeg ville have solgt den (efter virksomhedens navneændring), kunne jeg ikke handle, før jeg informerede Degiro, og det tog et par dage, før opdateringen, hvor det allerede var for sent. Aktiens værdi var allerede faldet så meget, at jeg ikke længere solgte, mere nu ville jeg købe.”,“target_locale”:“da”}

1 Synes om

{“content”:“Jeg bruger også OP mobil. Det er nemt, selv midt i et møde på arbejdet.”,“target_locale”:“da”}

1 Synes om

Har I erfaring med, om Degiros årsopgørelse er tilstrækkelig som bilag til skattevæsenet, eller om det kræver separat udfyldning? Jeg ville ikke købe finske aktier ad den vej af den grund, Massen nævner.

Det faldt mig desuden ind, hvilke valutavekslingsomkostninger der egentlig er i OP, når man køber udenlandske aktier. De veksles jo direkte, og jeg har ikke undersøgt sagen nærmere, da det blev sagt, at valutavekslingsomkostningerne var inkluderet i prisen. De er jo faktisk inkluderet, uanset hvad spreadet er. Nogen talte om et spread på over 1%, hvilket er helt horribelt og gør selv Nordnets røverpriser fornuftige. Er der nogen, der har undersøgt sagen?

.

Degiros rapsa var nok og blev accepteret af skattemyndighederne (i hvert fald sidste år i den supplerende selvangivelse for skatteåret 2017).

Jeg har ingen personlig erfaring med OP’s og Nordeas valutavekslingsspread, men ifølge hvad jeg har læst, var de så høje, at det skræmte mig at læse om dengang :scream: (jeg synes, selv en procent er alt for meget).
Det er også værd at tjekke, om f.eks. dollarudbytte forbliver i dollars på kontoen, eller om det automatisk bliver vekslet til euro, og dermed igen medfører høje spreads fra vekslingen.
Hos Nordnet og Degiro er disse valutasager i orden. Hos Degiro er især USA-handler desuden meget billige, som allerede nævnt.

1 Synes om

Valutaer skifter altid automatisk i Nordea, OP og Danske Bank. Man kan vist ikke engang åbne valutakonti i dem. Det ser ud til, at disse traditionelle banker delvist har fundet ud af, at de på den måde indirekte kan malke investorerne. I Nordnet er handelsgebyret i sig selv 15 euro, men efter valutaomkostningerne ender man groft sagt på det samme som i de traditionelle banker, hvis spreadsene virkelig er lidt over en procent. Jeg tror, jeg i fremtiden vil foretage udenlandske køb via Nordnet, så prislisten forbliver gennemsigtig.

1 Synes om

Tak, Masse, for tippet. Jeg har nu undersøgt sagen nærmere. Myndighederne har endnu ikke kontaktet mig. Degiro mener tilsyneladende at handle korrekt i overensstemmelse med MiFID-direktivet. Bliver man mon straffet for dumhed?

[quote=“Ville1, post:12, topic:915”]
Jeg har primært brugt Nordnet, men er så endt med at fortsætte mine køb hos Degiro
[/quote]…

@ville1, @stetson-harrison_cap, har I tænkt over pålideligheden af en relativt lille og ny mægler som denne? At ens beholdninger ikke forsvinder ud i cyberspace på grund af intern misbrug eller eksterne angreb?

Jeg har selv mest erfaring med Nordea og Handelsbanken. Begge er gode, og handelsomkostningerne er helt okay. Når man ikke handler i et meget intenst, kort tempo, betyder handelsomkostningerne ikke meget.

Køb af nordiske og andre globale aktier er mere bekvemt hos Nordea end hos HB. For disse skal jeg måske finde andre løsninger, og derfor interesserer Degiro mig. Hvis I har tips til andre alternativer, vil jeg meget gerne høre dem.

Så vidt jeg forstår, åbner Mandatum en slags handelsplads i begyndelsen af året… er jeg forkert på den?

De er ved at åbne noget, der kører på Saxo Banks platform, snart. Der er vist ikke meget mere information om det endnu. https://www.mandatumtrader.fi/

1 Synes om