Har någon tittat närmare på optionerna för svenska/danska företag? Det verkar som att flera små företag där har optionsprogram. Särskilt två danska företags optioner fångade mitt öga. Curasights optionspris är nu 8 kr, och med optionen kan man teckna aktier på hösten till priset 17,2 kr, men aktiekursen är 27,9 kr. Cessatechs optionspris är å andra sidan 6,3 kr, och med optionen kan man teckna aktier i slutet av året till priset 10 kr. Aktiepriset är nu 21 kr. Om jag har förstått rätt, är antingen aktiekursen eller optionspriset grovt fel. Särskilt med tanke på att båda är tidiga läkemedelsföretag, så optionerna borde också ha ett betydande tidsvärde…
1 gillning
Med optioner är det en normal riskpremie för att det inte finns några garantier för vad aktien kommer att vara i slutet av året. Priset närmar sig aktiepriset (+teckningskursen) allt eftersom teckningsdagen närmar sig.
Lägre pris = det finns säljare som vill ha pengarna nu istället för i slutet av året och är villiga att ta en nominell förlust för detta.
3 gillningar
Höghastighetshandelsföretag betalar mäklare miljarder dollar per år för att utföra optionsorder, vilket leder till att de främjar de riskfyllda affärer vars popularitet har ökat bland små investerare.
Praxisen, som kallas betalning för orderflöde (payment for order flow), har gjort optioner till en kassako för mäklarfirmor som Robinhood Markets Inc. och TD Ameritrade. De kan tjäna dubbelt så mycket eller mer på att sälja kunders optionsorder som de gör på att sälja orderflöde för aktier.
Under de 12 månaderna fram till juni samlade de 11 största amerikanska detaljhandelsmäklarfirmorna in 2,2 miljarder dollar för att sälja kunders optionsorder, enligt Larry Tabb, chef för marknadsstrukturforskning på Bloomberg Intelligence. Det var cirka 60 % högre än deras intäkter från att sälja aktieorder.
Under den perioden fick större mäklare i genomsnitt cirka 16 cent för varje 100 aktier av sina kunders aktieorder, jämfört med cirka 54 cent för optionsorder av motsvarande storlek, visar Mr. Tabbs data.
Även om betalningarna är lagliga och har funnits i årtionden, kom de under förnyad granskning efter handelsfrenesin i Gamestop Corp.-aktien i januari. Securities and Exchange Commission (SEC) granskar betalning för orderflöde, och dess ordförande, Gary Gensler, har sagt att myndigheten är öppen för att förbjuda praxis.
Kritiker säger att betalning för orderflöde har omformat mäklarnas affärsmodeller för att göra dem angelägna om att få ut mer handelsaktivitet från kunder, ibland genom spelliknande smartphoneappar. Vissa varnar för att större betalningar för orderflöde från optionsaktivitet effektivt kan pressa oerfarna kunder in i riskfyllda affärer de inte förstår, vilket utsätter dem för stora potentiella förluster.
Tydligen kan en privatperson även dra av förluster från amerikanska optioner i beskattningen?
1 gillning
I den här Nasdaq-artikeln anges det att Nokias optioner den 23 december 2021 sannolikt inte kommer att vara “in the money” vid utgången,
https://www.nasdaq.com/articles/december-23rd-options-now-available-for-nokia-2021-11-04
December 23rd Options Nu Tillgängliga för Nokia
Bidragsgivare
4 nov 2021 11:49AM EDT
När vi vänder oss till optionskedjans köpsida, har köpkontraktet till lösenpriset 7,50 dollar ett aktuellt bud på 2 cent. Om en investerare skulle köpa aktier i NOK till den nuvarande prisnivån på 5,69 dollar per aktie, och sedan sälja detta köpkontrakt som en “covered call”, förbinder de sig att sälja aktien för 7,50 dollar.
Med tanke på att säljaren av köpoptionen också kommer att inkassera premien, skulle detta ge en total avkastning (exklusive utdelningar, om några) på 32,16 % om aktien säljs vid utgången den 23 december (före mäklarprovisioner).
Naturligtvis kan mycket uppsida potentiellt lämnas på bordet om NOK-aktierna verkligen skjuter i höjden, vilket är anledningen till att det är viktigt att titta på den senaste tolv månaders handelshistoriken för Nokia Corp, samt att studera företagets fundamenta.
Nedan är ett diagram som visar NOK:s handelshistorik under de senaste tolv månaderna, med lösenpriset 7,50 dollar markerat i rött:
Med tanke på att lösenpriset på 7,50 dollar representerar en ungefärlig premie på 32 % över aktiens nuvarande handelspris (med andra ord är den “out-of-the-money” med den procentsatsen), finns det också en möjlighet att covered call-kontraktet skulle förfalla värdelöst, i vilket fall investeraren skulle behålla både sina aktier och den insamlade premien. Nuvarande analytiska data (inklusive grekerna och implicita grekerna) tyder på att de nuvarande oddsen för att detta ska hända är 99 %
På vår webbplats under kontraktdetaljsidan för detta kontrakt kommer Stock Options Channel att spåra dessa odds över tid för att se hur de förändras och publicera ett diagram över dessa siffror (handelshistoriken för optionskontraktet kommer också att diagramföras). Om covered call-kontraktet förfaller värdelöst, skulle premien representera en ökning med 0,35 % i extra avkastning för investeraren, eller 2,62 % på årsbasis, vilket vi kallar YieldBoost.
Det går inte att köpa amerikanska ETF:er i Finland, men kan man köpa optioner på dessa ETF:er?
1 gillning
Här är en bra kalkylator för long call-optioner…
https://www.optionsprofitcalculator.com/calculator/long-call.html
3 gillningar
Varifrån eller genom vilken mäklare köper ni optioner
1 gillning
Mandatum Trader GO, som ger bra tillgång till USA:s marknader.
1 gillning
Räknas warrantens stop loss från stängningskursen eller räcker det att aktien har varit under nivån föregående dag? Som exempel, en Tesla long-warrant. Stop loss 900$, kursen i början och slutet av dagen över 900$. Kursen har dock varit under 900$ på kvällen när det inte ens har varit möjligt att handla med europrodukten. Kommer en knock-out att ske?
1 gillning
Det står i produktinformationen för det derivatet - du måste ha säker information om de väsentliga egenskaperna.
Optionstyp köpoption
Amerikansk lösenmodell
Lösentid är kl. 11.00 (Helsingfors tid)Referenspriset ska avse stängningspriset för den Underliggande tillgången, fastställt och
publicerat av Referensagenten på Värderingsdagen.För att fastställa om Observationspriset når eller faller under den Nuvarande Knock-Out-barriären, ska
varje fastställande av priset på den Underliggande tillgången av
Referensagenten under Observationsperioden vara relevant.
Dessa är väl de väsentliga punkterna i dokumentet. Det är svår och byråkratisk jargong. Jag fick intrycket att Nordnets turbowarrant kontrolleras dagen efter baserat på föregående dags stängningskurs. Om stängningskursen är högre än stop loss, knockas produkten inte även om priset har varit lägre. Jag kan också ha fel.
1 gillning
Interactive brokers. Omfattande och fungerande även för en entusiast (hifistelijä), t.ex. automatiserade optionsstrategier, osv.
3 gillningar
https://www.wsj.com/articles/these-options-terms-are-greek-to-you-11601858160
Visst, de känner förmodligen till, eller kan lätt lära sig, grunderna: köp- och säljoptioner; in-the-money och out-of-the-money; HV (historisk volatilitet) och IV (implied volatility); den nakna och spridningen.
Men hur är det med Vomma…..
Om termen vomma är grekiska för dig, är det för att den bokstavligen är det. Optionshandlare använder olika grekiska bokstäver och termer för att beskriva känsligheten i en options pris för olika faktorer, såsom volatilitet i den underliggande tillgången. De mest grundläggande termerna – delta, gamma, theta, vega och rho – kallas ”stora greker.” Vomma, å andra sidan, är känd som en liten grek eftersom den ger insikt i vega.
Delta är ett förhållande som mäter hur mycket en options pris förväntas ändras för varje 1 dollars förändring i priset på den underliggande tillgången. Deltas på säljoptioner (som ger ägaren rätt att sälja en tillgång till ett visst pris) kan variera från 0 till negativ 1; på köpoptioner (som ger ägaren rätt att köpa en tillgång till ett visst pris) är de 0 till positiv 1. Om en köpoption har ett delta på 0,50 och priset på den underliggande aktien stiger 1 dollar, kommer priset på köpoptionen att öka, teoretiskt sett, cirka 50 cent, så länge allt annat förblir konstant.
Delta kan erbjuda en grov uppskattning av sannolikheten att en option kommer att hamna in-the-money vid utgången. (En köpoption är in-the-money om marknadspriset är över lösenpriset; en säljoption är in-the-money om marknadspriset är under lösenpriset.) Till exempel, en handlare som köper en långt out-of-the-money säljoption med ett negativt 0,05 delta har 5 % chans att optionen löper ut in-the-money. Ingen bra satsning.
Delta neutral är en vanlig fras. Det betyder att en kombination av optionsdeltas uppgår till noll, och de kombinerade optionerna kommer att röra sig, under en tid, 100 % i takt med den underliggande aktien. Det är mycket användbart för att hedga en akties rörelse.
Gamma Den här är tuffare; den mäter förändringstakten i en options delta för varje enpunktsrörelse i priset på den underliggande tillgången. Vad betyder detta? En ofta använd analogi är att delta är en options hastighet, och gamma återspeglar acceleration, en nyans som kan vara viktigare för professionella handlare som säkrar stora portföljer.
Gamma är liten när en option är djupt in- eller out-of-the-money. Den är som störst när optionen är nära eller at-the-money.
Privathandlare kan ofta höra avancerade handlare nämna gamma scalping, vilket, mycket brett sett, är att justera en optionsposition ofta med ett primärt mål att inte förlora pengar på grund av theta (se nedan).
Theta mäter förändringstakten i en options värde på grund av tid, och uttrycks vanligtvis som ett negativt tal. Till exempel, om en options theta är minus 0,20, kan en investerare förvänta sig att dess premie minskar, eller förfaller, 20 cent per dag, om allt annat förblir konstant. Förfallstakten tenderar att accelerera när optionen närmar sig utgången.
Optionsutställare, eller säljare, samlar in theta när de öppnar en handel, genom att få en liten kontantbetalning, en premie, för risken de tar i handeln, inte olikt hur försäkringsbolag samlar in premier.
Vega, som inte är en grekisk bokstav men ändå en av grekerna, mäter en options priskänslighet – hur mycket den kan ändras – som svar på förändringar i implicit volatilitet i den underliggande tillgången. Vega är ett högre tal för långfristiga optioner än för dem som löper ut snart; långa positioner kommer dock att vara positiva, och korta positioner kommer att vara negativa. Vega är användbart för att hedga mot förändringar i implicit volatilitet; förändringar i vega mäts av den ovannämnda vomma, en liten grek, (en Pyrrho inte en Platon, kan man säga).
Kanske mer användbart är detta handlartips: Om vega är mindre än optionsens bud-ask-spread, då är spreaden inte konkurrenskraftig.
RHO Den här kommer sist, och med goda skäl. Den mäter den förväntade förändringen i en options pris för varje enprocentig förändring i räntesatserna. Med tanke på att räntesatserna har i stort sett försvunnit, är det ingen som följer den nu för tiden. [situationen har börjat förändras 2/2022].
Ovanstående är avsett att visa nya handlare hur mycket de kanske inte vet om konsten och vetenskapen med optionshandel, en typ av investering (på sätt och vis) där smarta människor ibland utplånas (och tjänar miljoner).
1 gillning
Jag hittade en tydlig presentation av olika optionsstrategier. Hur många av dem kommer man ihåg utantill?
Jag svarar på min egen gamla fråga att ja, det kan du. I princip kan du också skaffa amerikanska ETF:er genom att lösa in dem vid förfall.
Jag svarar nu på en ganska gammal tråd när jag stötte på den.
Det finns egentligen inget att komma ihåg med dem. Man ska inte göra optioner för komplicerade för sig själv i onödan. En europeisk option är i slutändan en ganska enkel produkt (och en amerikansk options utbetalning är densamma vid förfall).
Om man funderar på vad en options värde är vid förfall, så kommer det från formeln (vid köp) max(0, S-K) för en köpoption, och från formeln max(0, K-S) för en säljoption. Här är S aktiekursen och K är lösenpriset. Vid försäljning lägger man bara till ett minustecken. Alla strategier i den länken är bara summor av dessa funktioner, med undantag för dem som har optioner med flera förfallodagar. Intressant nog kan vilken som helst europeisk option vars utbetalning är en konvex funktion h: R->R (eller kan uttryckas som en kombination av konvexa funktioner) replikeras genom att köpa och sälja tillräckligt många olika optioner med rätt vikter (Carr-Madan). På så sätt kan man till exempel replikera volatilitetsderivat med europeiska vaniljoptioner som säljs på marknaden.
Jag håller mig dock långt borta från aktieoptioner. För mycket hävstång och man måste ha en åsikt om aktiernas rörelser. Det är svårt eller nästan omöjligt. 
Kan du förklara lite mer vad du menar med den meningen? Eller hur den gäller för amerikanska optioner?
Om man inte vill göra investeringar mer komplicerade är det förstås bäst att hålla sig borta från optioner i allmänhet.
Jag har inte riktigt stött på någon diskussion om gratis eller halvgratis aktier som delas ut till ledningen. Jag äger till exempel Consti för att det känns billigt. Nu blev jag dock mörkrädd när jag tittade på deras optionsprogram. Under 2020 delades 245 000 aktier ut gratis och i år delades 250 000 aktier ut gratis till ledningen. Det verkar också finnas slumpmässiga ersättningar lite här och där.
Avrundat har 0,5 miljoner aktier delats ut, vilket ur en investerares perspektiv har försvunnit i tomma intet.
7 858 267 är det totala antalet aktier enligt Constis sidor, så det var cirka 7 358 000 tidigare. Den ökningen är stor procentuellt sett. På några år har investerarna förlorat cirka 6,8 % på grund av optionsprogrammet om jag tolkar detta rätt ((7 858 267)/(7 358 000) -1 = 0,068 ->6,8 %. Tyvärr ser jag ett mönster här som, om det fortsätter, är helt förödande för mig själv. Ledningen njuter förstås av detta, men detta kan inte vara bra för kursutvecklingen. Och jag tror inte att det skapar något mervärde alls.
Optioner som delas ut till personalen tycker jag är en ganska bra idé eftersom det får de anställda engagerade och motiverade. Ledningen är ofta själva storägare, så de är redan engagerade och tilldelningen av aktier är bara en trevlig bonus. De är inte till någon nytta för de andra ägarna. Hur många småbolag finns det egentligen på börsen där ledningen vill ha stora optioner till sig själva och på så sätt förstör avkastningen för småspararna? Visst beslutar bolagsstämman om dessa, men jag ser en situation där man sätter bocken till trädgårdsmästare.
Är jag orolig i onödan eftersom det inte riktigt finns någon diskussion om detta? Tolkar jag situationen helt fel?
4 gillningar
Så min poäng var att alla dessa strategier i slutändan är plus- och minusräkningar av viktade put- och calloptioner. Den där utvidgningen till vilken funktion som helst var mest en kuriositet gällande att detta faktiskt gäller för vilken payoff-funktion h som helst. T.ex. är en iron condor-strategi summan av payoffen från en köpt putoption, en såld put och en såld calloption. Detta kan även utvidgas till så kallade släta payoff-funktioner med formeln
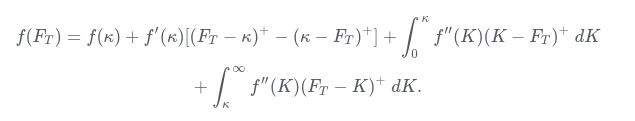
Genom att anta konvexitet kan detta generaliseras ytterligare till payoff-funktioner som bara är kontinuerliga från höger med avseende på strike (till exempel en digital option är en sådan).
Även om detta sidospår kan låta som akademiskt babbel, så är det i sig good to know om man trejdar VIX. VIX-indexet beräknas nämligen från priserna på SPX-optioner genom att använda ett diskretiserat specialfall av formeln ovan. På sidan 5 i länken nedan.
3 gillningar