Diskussion om mäklare

På forumet har det ännu inte diskuterats mycket om aktiemäklare. För mig har det varit så att portföljen under de senaste cirka 6 månaderna har varit hos NordNet, sedan hos OP och nu slutligen hos DB. Jag har även haft dagliga bankärenden och lån etc. hos OP och DB. Kortfattat, fördelar och nackdelar med dessa:

NordNet:

+Bästa användargränssnittet (mobil och webbläsaranvändning)

+Medel från försäljningstransaktioner tillgängliga i realtid

+Shareville-communityn ger mervärde för investeraren

– Olovligt svag säkerhet, också en viktig anledning till att jag bytte mäklare. (Enligt uppgift är arrangemanget för stark autentisering “nästan klart för att implementeras, bara avtalsunderskriften saknas” hos leverantören, trots att ärendet har hängt i luften i säkert ett par år.)

– Avgifterna för inhemska aktier är ganska höga (men som OSKL-medlem är courtaget för “små affärer” från 7€).

– Kampanjerna är “slumpmässiga” här och där, man vet aldrig vilken kampanj som kommer och när. Detta gör det svårt att systematiskt dra nytta av dem.

OP:

+Handelsavgifter. OP gick med i Nordeas priskrig hösten 2018. Små affärer högst 1%. Med OSKL-medlemskap är maxavgiften 5€ upp till “några tusen euro”.

+Säkerhet: bankidentifiering krävs. En stor aktör kan satsa på att upprätthålla säkerheten.

-Dåligt användargränssnitt: nätbanken (i webbläsaren) är riktigt dålig och rörig. Väsentliga saker är utspridda “här och där” och möjligheten att anpassa användargränssnittet är otillräcklig.

-Nätbanken är ständigt, alltså bokstavligen ständigt, föremål för underhåll och reparationer. Har det kommit till detta, när Finlands största traditionella bank driver en tung maskin och digitaliseringen är i sin linda? Detta (också) gör väl OP:s bonussystem lönsamt för banken ännu år 2019… suck.

-Pengar från försäljningstransaktioner blir tillgängliga först efter 2 bankdagar. Alltså ingen bank för aktiva handlare. Är detta också en pärla av odigitalisering?

Danske:

-Mobilanvändargränssnittet är ok, men för nästan varje ärende krävs det att man tar fram sin kodlista. Lite omständligt alltså jämfört med fingeravtrycksautentisering. På investeringssidan saknas det bland annat kursgrafer för portföljen, bedömning av portföljens utveckling bakåt i tiden saknas (t.ex. 3 månader - 5 år tidslinje). Så här borde det inte vara år 2019. Att lägga köp- och säljorder känns trögt. Om jag minns rätt visas inte heller budnivåerna när man lägger en order…?

-Nätbanken i webbläsaren: en rimlig upplevelse. Information finns lite “här och där”, men ändå lättare att hitta än OP:s hemska röra. På investeringssidan saknas det bland annat kursgrafer för portföljen, bedömning av portföljens utveckling bakåt i tiden saknas (t.ex. 3 månader - 5 år tidslinje). Så här borde det inte vara år 2019.

+Handelspriser: DB meddelade förra veckan att de sänker handelsprislistorna för Akava-medlemmar, vilket innebär lite konkurrens. För Akava-medlemmar är teckningsavgifterna 5€ (åtminstone för inhemska aktier, edit:
på 25 handelsplatser), gratis värdepappersförvaring, gratis realtidstjänst, etc. Ps. Med OSKL-medlemskap är teckningsavgiften 7€.

+Säkerhet: bankidentifiering krävs. En stor aktör kan satsa på att upprätthålla säkerheten.

+Få underhållsavbrott, jfr. OP:s undermåliga prestation. Digitaliseringen har i viss mån lyckats och systemet fungerar pålitligt.

Betyg:

  • NordNet 3/5
  • Danske 3/5
  • OP 2/5

Fortsätt ni andra härifrån.

9 gillningar

OP har dock tillgång till medel omedelbart även om de inte syns fysiskt på kontot. När man lägger en köporder efter en försäljning är medlen från försäljningen tillgängliga. Det är dock dumt att de inte syns på något annat sätt.

7 gillningar

Heh, jag har mitt eget konto hos OP och har förhandlat lite: Det är ett plus om man har lån hos OP för då får man många bonusar som man kan använda för att täcka bankavgifter och försäkringar. Jag har inte amorterat för mycket på bostaden.

Företaget är hos sparbanken, vilket är helt hemskt (men billigt, annars lämnar jag banken).

Jag måste nog skaffa OP:s programvara för privat handel. Jag använder ofta OP mobilt för att följa kurserna vid sidan av jobbet.

3 gillningar

Japp, OP:s nya sidor är ologiska men man lär sig med tiden. De nya handelsavgifterna är konkurrenskraftiga, vilket gläder Snål-Masse::slight_smile:

Säkerheten med nyckelkodslistan är bra.

Jag använder Nordea, kostnader max 1% och vid större affärer 8€/0,2%
Nordea har ganska ofta kampanjer (senaste var på Stockholmsbörsen 2 dagar utan courtage)
Kauppalehtis betalnyheter är gratis, nordiska kurser är i realtid.
Det finns inga förvaringsavgifter om man gör minst 1 affär per kvartal.

Det har sällan varit några störningar i handeln, med tanke på att de ändå gör en stor IT-förnyelse. I offentligheten verkar folk klaga, men jag använder själv nät-/mobilbanken dagligen och har inga klagomål.

Valutaväxlingskostnaderna är 0,3% - Men jag tittar just nu och i en liten affär är courtaget till USA ändå bara 1%. (E: Alltså är det inte 1,3% - utan 1% som vanligt - Andra Nordeanvändare, berätta om jag är blind? :smiley: )

Nordeas koder-app / mobilbank är enligt mig jävligt bra (särskilt koder-appen - väldigt smidig att använda och det har inte varit några error404:or)

Det enda jag skulle önska är lite mer satsning på portföljutveckling, t.ex. jämförelse med index. (eller så har jag åtminstone inte hittat något sådant)

6 gillningar

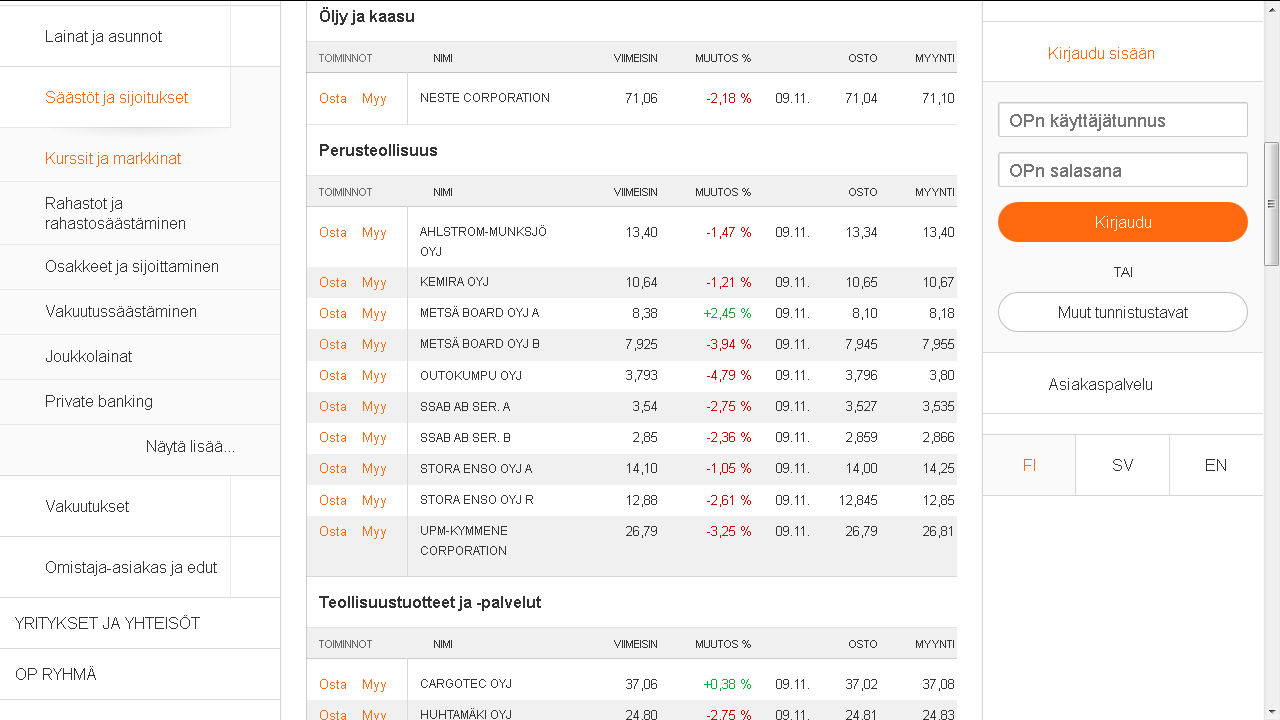
OP:s nya nätbank har verkligen blivit förstörd. Den övre bilden visar den gamla webbplatsen, som jag åtminstone tyckte om att använda för att följa aktiemarknaden. Den nedre bilden visar den oanvändbara nya webbplatsen. Vem godkänner sådana tegelstensliknande tjocka fält som ett permanent webbplatselement?

2 gillningar

Jo, den gamla OP var helt okej. Man kunde lätt lägga till egna bevakningslistor och vid behov även köppris och kvantitet.
Den nya är verkligen dålig enligt mig också… Om någon jobbar på OP, hälsa dem!

1 gillning

Jag använder Nordnet. Deras nya sidor är inte alls tilltalande. Lite samma problem som med OP. Massor av whitespace och lite information.

Ett stort problem, och anledningen till att jag inte har gjort några insättningar, är säkerheten. Det är helt obegripligt att det inte finns MFA (multi-factor authentication). Att implementera det tekniskt är trivialt. Jag kommer inte att göra några insättningar förrän detta är implementerat.

1 gillning

För en småinvesterare som mig är OP:s avgifter verkligen hjärtvärmande :hugs: Man kan i lugn och ro köpa även små portioner till portföljen, utan att alltid behöva spara minst tusen euro till ett enda köp. Som ägare sitter man naturligtvis med på resan och har lån + företagets ärenden i samma bank :folded_hands:t2:

Här är en bild på prislistan om det är oklart för någon

5 gillningar

Jag gillar i alla fall OP-mobilen. Synd bara att man inte kan handla med den på andra börser än de nordiska. Tydligare än Nordnet och bättre säkerhetsnivå. Men Nordnets nyare mobilapp är ändå ganska bra.

Nordeas webbläsarversion var helt värdelös att använda och jag gav upp den när de började ta för mycket betalt för alla onödiga månadsavgifter. Kanske hade det fungerat om jag hade centraliserat allt där, men eftersom jag har smartare mäklarpriser och andra tjänster någon annanstans, så finns det ingen större mening med det.

Som tur är har vi fått lite konkurrens på prisnivåerna. 5 euro och 0,15 % börjar vara en ganska rimlig nivå, även om det alltid kunde vara billigare. Om bara utländska aktier kunde få samma pris. Hos OP tar de ut en årlig avgift på 0,1 procent av värdet på utländska aktier. Man borde definitivt bli av med sådana löpande kostnader.

Om samma takt fortsätter i framtiden, så kanske vi till och med når riktigt bra prisnivåer :smiley:

2 gillningar

För Nordea och OP är det viktigt att notera spreaden för valutaväxling i euromarknaden, som enligt min erfarenhet är 1-1,3% – alltså en faktisk valutaväxlingskostnad på 1,3-1,6%.

1 gillning

Jag har huvudsakligen använt Nordnet, men bestämde mig sedan för att fortsätta handla hos Degiro, där t.ex. aktieköp på Helsingforsbörsen kostar 2€ + 0,038% och på USA-börserna endast 50 cent + 0,004%. En nackdel jag nyligen har märkt är att prisnivån inte uppdateras för mindre handlade aktier: en gång när en aktie hade stigit till en nivå där jag skulle ha sålt den (efter ett namnbyte på företaget) kunde jag inte handla innan jag meddelade Degiro om detta, och det tog några dagar innan uppdateringen skedde, då var det redan för sent. Aktievärdet hade redan fallit så mycket att jag inte längre sålde, utan nu skulle jag snarare köpa.

1 gillning

{“content”:“Jag använder också OP mobil. Enkelt att göra det även mitt under ett möte på jobbet.”,“target_locale”:“sv”}

1 gillning

Har ni erfarenhet av om Degiros årsbesked räcker direkt som bilaga till skattemyndigheten eller behöver man fylla i något separat? Jag skulle inte köpa finska aktier den vägen av den anledning som Massen nämnde.

Det slog mig också, hur ser egentligen valutaväxlingsavgifterna ut på OP när man köper utländska aktier? De växlas direkt och jag har inte fördjupat mig i saken, då det sades att valutaväxlingsavgifterna ingår i priset. De ingår visserligen, oavsett spread. Någon nämnde en spread på drygt 1 % och det är ju helt fruktansvärt och gör till och med Nordnets ockerpriser rimliga. Har någon fördjupat sig i ämnet?

.

Degiros rapsodi räckte och godkändes av skattemyndigheten (åtminstone förra året 2018 till den kompletterade skattedeklarationen, dvs. för skatteåret 2017).

Jag har ingen egen erfarenhet av OP:s och Nordeas spread för valutaväxling, men enligt vad jag har läst var de så höga att jag blev rädd när jag läste det :scream: (enligt mig är även en procent alldeles för mycket).
Det lönar sig också att kontrollera om t.ex. dollardividender stannar som dollar på kontot eller om de automatiskt omvandlas till euro och då går det åt höga spreadar för växlingen.
Hos Nordnet och Degiro är dessa valutafrågor i ordning. Hos Degiro är dessutom USA-affärer, som redan nämnts, mycket förmånliga.

1 gillning

Valutor växlas alltid automatiskt i Nordea, OP och Danske. Man kan tydligen inte ens öppna valutakonton hos dem. Dessa traditionella banker verkar delvis ha kommit på att de indirekt kan plundra investerare på det sättet. I Nordnet är transaktionsavgiften i sig 15 euro, men efter växlingsavgifterna blir det ungefär samma som i de traditionella bankerna, om spreadarna verkligen är drygt en procent. Jag kommer nog i fortsättningen att göra utländska köp via Nordnet, så att prislistan åtminstone förblir transparent.

1 gillning

Tack Masse för tipset. Det fick mig att titta närmare på saken. Myndigheterna har ännu inte kontaktat mig. Degiro verkar tro att de agerar korrekt enligt MiFID-direktivet. Kommer jag att bötfällas för min dumhet?

[quote=“Ville1, post:12, topic:915”]
Jag har huvudsakligen använt Nordnet, men sedan har jag fortsatt att handla via Degiro
[/quote]…

@ville1, @stetson-harrison_cap, har ni funderat på tillförlitligheten hos en sådan relativt liten och ny mäklare? Att inte era tillgångar försvinner till cyberrymden på grund av interna missbruk eller externa attacker?

Jag har mest erfarenhet av Nordea och Handelsbanken. Båda är bra och transaktionskostnaderna är helt okej. När man inte handlar i ett mycket intensivt, kort tempo, spelar transaktionskostnaderna inte så stor roll.

Att köpa nordiska och andra världens aktier är bekvämare i Nordea än i Handelsbanken. För dessa måste jag kanske hitta andra lösningar och därför intresserar Degiro mig. Om ni har tips om andra alternativ, skulle jag gärna höra dem.

Såvitt jag förstår ska Mandatum öppna en slags handelsplats i början av året… Har jag fel?

De håller väl på att öppna något som körs på Saxo Banks plattform inom kort. Det verkar inte finnas så mycket mer information om det någonstans ännu. https://www.mandatumtrader.fi/

1 gillning