Goda nyheter från Kambi.
17 gillningar
Kambi-caset kommer att bli en riktig läxa för mig! I svensk finans-Twitter meddelar de flesta att de har sålt, men jag stannar åtminstone kvar i nuläget.
Men till själva caset: visst har det förändrats när de amerikanska tillväxtmotorerna togs bort…
8 gillningar
Jag tycker att “tillväxtmotorernas” från USA försvinnande är positivt på lång sikt, eftersom den “risk” som nu har förverkligats inte ens tidigare ansågs vara sannolik.
På svensk Twitter har alla beräkningar jag tittat på inte tagit hänsyn till nya avtal och det partiella bibehållandet av USA:s resultat om Kambi säljer segment av sin tjänst till marginalsporter. Möjligheten att stora amerikanska aktörer misslyckas med att skapa en plattform har inte heller beaktats. Låt oss också nämna styrelsens beslut om återköp av aktier i början av sommaren, vilket ännu inte har använts. 
6 gillningar
Måste ett företag i Sverige berätta om de köper sina egna?
Jag märkte inte att det fortfarande spekulerades om datumen, men här nämns den 6 december för val.
På andra ställen nämndes sent 2021, tidigt 2022 när verksamheten startar.
1 gillning
Kambi via RSI på de öppningsbara Connecticut-marknaderna. Får tydligen härifrån också ersättning från Mohegan under X år med ett belopp på Y, när det överenskomna avtalet en gång ändrades och de fick byta plattform.
https://sportshandle.com/connecticut-lottery-rsi/amp/?__twitter_impression=true
"Rush Street Interactive säkrade den tredje och sista eftertraktade digitala sportspelsplatsen i Connecticut. Connecticut Lottery (CLC) meddelade på torsdagen att RSI, som har digitala sportspelsplattformar i nio andra delstater, kommer att driva dess digitala och fysiska sportböcker. Avtalet är på 10 år, och en lotterirepresentant sade under en presskonferens att det är möjligt för sportspel att lanseras “under NFL-säsongen.”
RSI kommer att samarbeta med Sportech, en lokal parimutueloperatör, på upp till 15 fysiska platser runt om i delstaten.
Varken lotteritjänstemän eller RSI avslöjade nyckeldetaljer i det nya partnerskapet, även om Simmelkjaer sade att det är troligt att lotteriet kommer att få 50% av nettointäkterna från spelintäkterna, och att staten garanteras 170 miljoner dollar i intäkter över 10 år. New Hampshire Lottery gjorde ett liknande avtal med DraftKings 2019.
“Detta partnerskap representerar en betydande milstolpe för RSI, då förtroendet och tillförlitligheten från en statligt stödd organisation som CLC ytterligare validerar styrkan i vår prisbelönta online-spelplattform och kundservice”, sade Richard Schwartz, VD för RSI, via pressmeddelande.
RSI kommer att driva lotteriets sportspelsplattform och kommer att ha en daglig fantasynärvaro i Connecticut."
6 gillningar
Det kan inte på något sätt vara positivt. De framtida kassaflödena och tillväxtmotorerna PEN och dfkn har gått förlorade. Konkurrensen ökar. Det finns ingen vallgrav trots allt…
3 gillningar
För mig var det åtminstone ett misstag med Kambi att jag trodde att jag förstod tillräckligt om målmarknaden och dess dynamik. Jag fokuserade mer på den teknologiska vallgrav som Kambi har… men Kambis positionering i termer av “utbud vs. efterfrågan på målmarknaden” var mycket sämre än jag föreställde mig.
Tier1 vill ha in-house, men Kindreds giftpiller förhindrar ett förvärv av Kambi. Tier1 förlorar värdefulla procentandelar som en del av Kambi, men får i gengäld bara en lätt anpassningsbar front-end samt naturligtvis en sportsbook. På grund av kundkoncentrationen låg Kambis öde inte i deras egna händer, och med Tier1 som en central del av koncentrationen var risken avsevärt stor.
Denna “strukturella short”-perspektiv på målmarknaden skulle jag inte ha kunnat förstå på något sätt om jag inte hade sett åsikter från någon som arbetat länge i branschen. Jag hade också tur. Jag såg dessa åsikter dagen innan Kambi kollapsade och bestämde mig samma dag för att sälja alla aktier från mina och mina släktingars portföljer. Jag klarade mig med en -10% äventyr och fick värdefull lärdom. Det värsta är när du tror att du förstår tillräckligt, men i verkligheten gör du det inte. Då är det ännu mer värdefullt att lyssna på dem som tjänar sitt uppehälle i branschen. Men hur skulle du känna igen i dig själv att du inte vet tillräckligt…
37 gillningar
Nåja, “du klarade dig - 10%”, visst pratar du övertygande som om det vore ett faktum att Kambis enda riktning är nedåt. Detta sades om Nokia i början av året, att det till och med skulle köpas ut som ett så ***** företag. Vi får se om några år, situationen kan förändras snabbt och vissa saker du presenterar som fakta stämmer (ännu) inte, t.ex.: Alla Tier1-spelföretag har inte en fungerande Sportsbook än, och om just den strategin fungerar återstår att se. Folk byter åsikt snabbare än de byter kalsonger beroende på vart vinden blåser.
Här är saker jag (tror) jag vet: Kambi är kvalitet, och nu med en löjlig värdering. Denna utbuds-/efterfrågerisk har nu (kanske) äntligen realiserats. Marknaden växer och vilken strategi som kommer att fungera återstår att se. Sedan sist men inte minst, när svenskarna säljer, då behåller jag åtminstone mina aktier.
28 gillningar
Diskussionen är särskilt intressant här nu, eftersom det finns olika åsikter och inte bara ryggdunkningar. Vid Kambis CMD i juni lyfte Kambi fram samma sak att det finns exakt två sätt att närma sig detta:
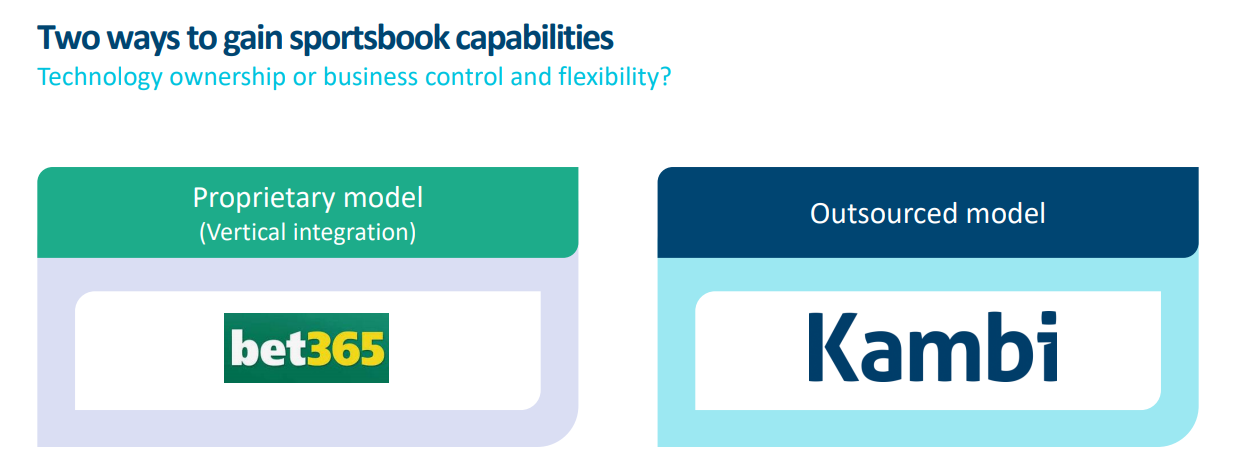
Med Draftkings och Penns volymer är den avgift som betalas till Kambi säkert betydande, och de har beräknat lönsamheten för sin egen book och hur de kan diversifiera kundupplevelsen i sina investeringskalkyler.
Kambi ser följande i det vertikala tillvägagångssättet:
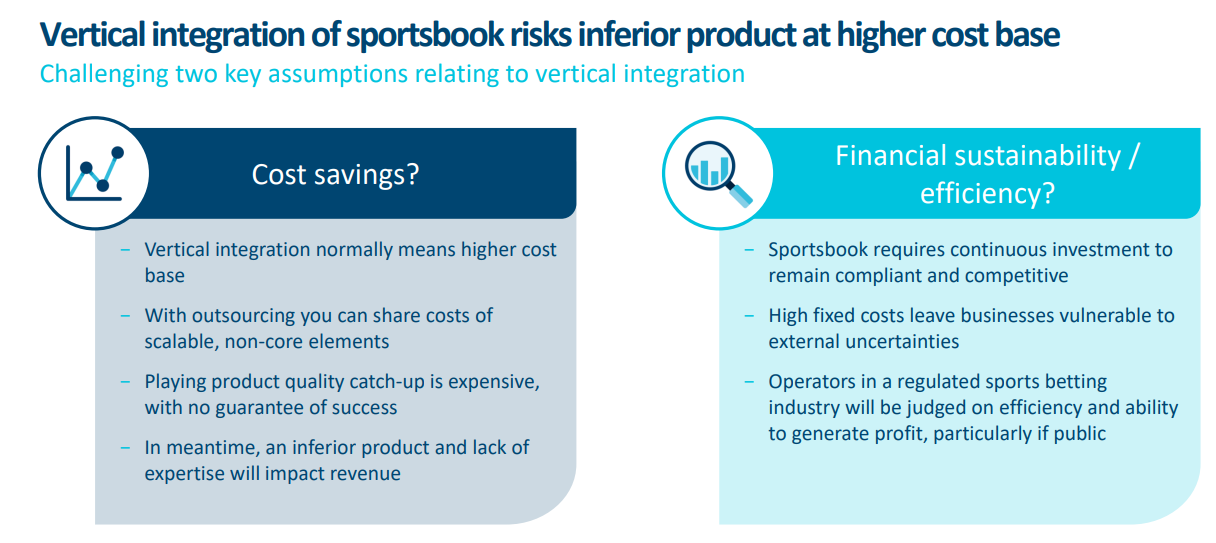
Vilken av dessa strategier (in-house/outsourcing) som passar operatören bäst beror säkert också på operatörens strategi och möjligheter/vilja att konkurrera med Kambis produkt, och man kan tänka sig att det inte heller blir helt gratis om man inte når Kambis nivå.
17 gillningar
Det är också intressant att se när ägarna till de företag som nu har sagt upp sig (DKNG, Penn) börjar kräva lönsamhet före tillväxt. Den amerikanska marknaden håller fortfarande på att öppna sig (så det finns fortfarande år av tillväxt), men när kraven börjar fokusera på rörelseresultat måste de slappa satsningarna på marknadsföring och deras egen sportbok upphöra. Då kan svenskbolagens (Kambi, Kindred) guldålder börja, eftersom deras strategi från början har optimerats för lönsam tillväxt.
En egenskap på marknaden är naturligtvis också att licenser ofta utfärdas för upp till 10 år åt gången, så kampen om marknadsandelar förs under dessa första år. Efter det är kunderna “inne”, och nästa steg bör vara att fokusera på att behålla dem (bonusar, lojalitetsprogram, lotterier etc.). Här har amerikanska företag traditionellt varit bra (inom andra branscher), men det ska bli intressant att se om spelmarkerna räcker till då, eller om det börjar rinna över till Kindred och Kambi (andra kundföretag).
Om jag skulle gissa framtiden för den amerikanska marknaden (och varför inte den globala spelmarknaden) i detta skede, tror jag att den nuvarande trenden kommer att fortsätta i ytterligare två-tre år (tack vare en lös penningpolitik och öppnandet av nya marknader), men efter det kan vi se en ganska dramatisk vändning i marknadsandelar (samt i företagens värderingar).
20 gillningar
Det beror lite på hur man ser på Kambis MOAT (Competitive Advantage).
Hur många aktörer har råd att byta till ett eget system? Det är ganska dyrt, så Kambis växlingskostnad (switching cost) är stor. Endast stora aktörer har möjlighet till detta. Dessutom måste de också få programvaran att fungera, vilket återstår att se. Amerikanernas mentalitet är helt enkelt sådan att särskilt en tjänsteleverantör från ett främmande land ses som ett hot. För närvarande får RSI licenser med långa kontrakt och allt landar i Kambis knä.
Edit: Jag köper hellre Kambi billigt än dyrt. Vi får se var vi står när alla kontinenter är reglerade.
6 gillningar
Bra poänger, men jag ser det som problematiskt att de slarviga investeringarna redan har gjorts. När ett företag betalar 2 miljarder dollar för att bygga sin egen sportbok, kommer det beslutet sannolikt inte att ändras omedelbart. Jag skulle våga påstå att de aktörer som har valt att bygga sina egna system, nästan till varje pris, kommer att spela ut det kortet hela vägen och investera betydligt mer om det behövs för att få den egna plattformen färdig. I den amerikanska företagskulturen är att slösa och slutligen skriva av sådana summor, som har betalats för sportböcker på sistone, en rejäl karriärkamikaze. Därför är företagens vilja att få sina egna techstackar att fungera säkert stor. Även om de egna sportböckerna inte är klara ännu, skulle jag absolut inte bygga Kambis investeringsberättelse för mig själv på att stora aktörer skulle återvända med svansen mellan benen till Kambis famn. Det är förvisso ett alternativ för tillfället, men det kan inte räknas in i grundscenarierna under några omständigheter.
Kambis vallgrav har alltså testats och konstaterats att ja, den är för hög att klättra över, men skatterna lockar ändå och man har insett att man inte ens behöver klättra över muren för att få dem. Istället för att nöja sig med att vara Kambis vasaller och skattebetalare, har man tagit lån från banken och börjat bygga sitt eget kungarike. Tiden får utvisa hur projektet slutar, men när lånet har tagits för att etablera ett eget slott är pressen att slutföra det säkert stor.
16 gillningar
Mina egna scenarier fram till 2024, målade med en mycket bred pensel
Bear case
- Konsolidering av den amerikanska marknaden, stora spelare snappar upp mindre aktörer, inklusive Kindred. Alla kan gissa vad Kambis marknadsvärde skulle vara i det här fallet. Det finns dock en liten gnista av liv här, att någon skulle köpa plattformen om Kindred köptes ut eller “giftpillret” upphörde.
Base case (Mest sannolikt, men fortfarande många frågetecken)
- Kambi fortsätter som den självklara plattformen för medelstora och små operatörer, samt för stamkasionon på den amerikanska marknaden. PENN fortsätter åtminstone till slutet av 2022, den optimala situationen är mellan 2023-2024, när deras egen plattform ännu inte är redo för lansering om 18 månader. Vid det här laget har Kambis andra kunder och expansion till nya kontinenter kompenserat för de intäktsförluster som orsakats av DK och PENN. Låg värdering och gott kassaflöde har använts för att köpa egna aktier, vilket har skapat aktieägarvärde.
Bull case
- PENNs utveckling med sin egen plattform stannar av och de måste i viss mån förbli Kambis kund ännu längre. Kambis kunder har fått en tydlig marknadsandel och övermakten för Draftkings, PENN och Fanduel i erövringen av den amerikanska/kanadensiska marknaden har varit överdriven.
Extra Bullero case (Mycket osannolikt)
- Draftkings investerar enorma summor pengar i marknadsföring på bekostnad av lönsamheten. Kunderna är dock inte lojala och söker sig till de bästa erbjudandena från andra operatörer som har skött sin ekonomi bättre.
Fakta är dock att samma entusiasm kring Kambis aktie förmodligen inte kommer att uppnås igen, och berättelsen har ändrats från att erövra Amerika till mer av en kamp för överlevnad.
Även i mitt eget base case finns det många frågetecken, och som @Homeros tidigare nämnde, kommer marknaden troligen att värdera Kambi med en riskpremie, och med all rätt.
Eftersom jag fortfarande kan skapa ett positivt base case, tänker jag stanna kvar. Vi kan sedan skratta tillsammans om några år, oavsett hur det går  Min andel av portföljen är sådan att om allt skulle gå fel, så skulle det verkligen svida, men det skulle inte förstöra hela världen.
14 gillningar
Det var förstås inte det jag påstod. Det räcker om Kambi har en sportsbook med på marknaden via åtminstone en operatör, eftersom spelarna i sista hand fattar beslutet om vilken sportsbook som lyckas och vilken operatörs kunder man förblir. Men om man i det här skedet, på grund av licenser, helt lämnar marknaden (t.ex. för de kommande 10 åren), är det förstås ett större problem.
6 gillningar
Anser du att den förväntade avkastningen för Kambi var bättre för en månad sedan med dåvarande information och kursen 440, än nu med nuvarande information och kursen 230?
2 gillningar
Mycket svårt för mig att säga, så jag är ute ur detta oavsett pris. Det är åtminstone klart att jag för en månad sedan inte hade all relevant information och förståelse… alltså information som hade varit tillgänglig.  Samma situation kan vara nu.
3 gillningar

https://twitter.com/Shrimpscore/status/1427255374684561413?s=20
Mer om Fanatics:
15 gillningar
Jay-Z samarbetar med Fanatics i ansökan om sportspel i New York (forbes.com)
Hoppas Jay-Z fixar det och att NY öppnar upp för Fanatics också 
7 gillningar