Resultatrapporter bakom oss, även om Gofores egen fortfarande väntar. Tankar: Även om branschen är fylld av topptalanger och fina bolag, ser jag för närvarande flera kritiska osäkerhetsfaktorer för investeringsobjekten, vilket talar för försiktighet:
Efterfrågetrycket fortsätter: Tvärtemot vad man kanske hoppats på, verkar efterfrågan på mjukvaruutvecklingsmarknaden fortfarande krympa. Kunderna prioriterar kostnader och genomförandet av projekt saktas ner.
Börsnoteringar och värderingar: Det har i åratal ryktats om att fler tidigare tunga namn, som Solita, Reaktor och Futurice, eller åtminstone någon av dessa, är på väg att ”tränga sig in” på börsen. Dessa är fina finska tidigare framgångssagor, men i det nuvarande marknadssentimentet kommer en börsnotering att bli utmanande.
AI-paradoxen: Det största frågetecknet är AI. Alla pratar om det, men ingen vet ännu med säkerhet om ”AI-affärsverksamheten” är tillräckligt stor och snabbt skalbar för att ersätta den minskade volymen inom traditionell mjukvaruutveckling. Effektiviteten ökar, men ökar det fakturerbara värdet i samma proportion?
Sammanfattning
Personligen skulle jag inte investera i de nuvarande börsnoterade IT-bolagen, och inte heller i dessa nykomlingar, förrän vi ser tydligare tecken på att efterfrågetrenden vänder och på AI-affärsverksamhetens faktiska inverkan på sista raden.
Jag sitter själv på sidlinjen tills något av företagen framgångsrikt övergår till åtminstone delvis resultatbaserad fakturering. Vid resultatbaserad fakturering gynnas både beställaren och leverantören, eftersom både risker och vinster delas. Nu har kunderna haft möjlighet att pressa ner timpriserna till en nivå där man inte ens får en städare till sitt hem. Dessutom tillkommer kostnader för konsultbolagen för att lära sig AI och hitta rätt affärsverksamhet. Jag tror också att företagen ännu inte vidarefakturerar alla (AI-)licenskostnader till kunden, vilket också tynger lönsamheten.
Så en liten strimma hopp kan anas. Om man inte har bråttom att få snabb avkastning på sina pengar och tror att IT-tjänstesektorn överlever AI-omställningen, så kan det vara ett ganska vettigt tillfälle att investera. Många tänker att det lönar sig att vänta tills kurserna stiger innan man köper, men om man planerar att sprida ut sina köp så kan det vara bra att kliva på även i en så här totalt hopplös tid. Det här kan vara ett bra läge för konservativa investerare som i vanliga fall aldrig köper teknikbolag på grund av höga multiplar.
Joni och Frans har återigen gjort en utmärkt översikt av IT-servicesektorn.
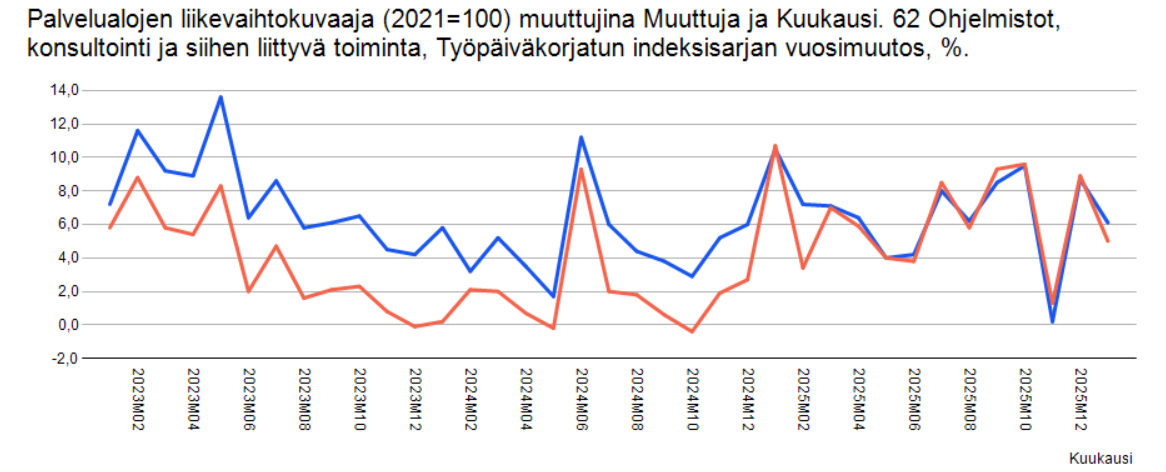
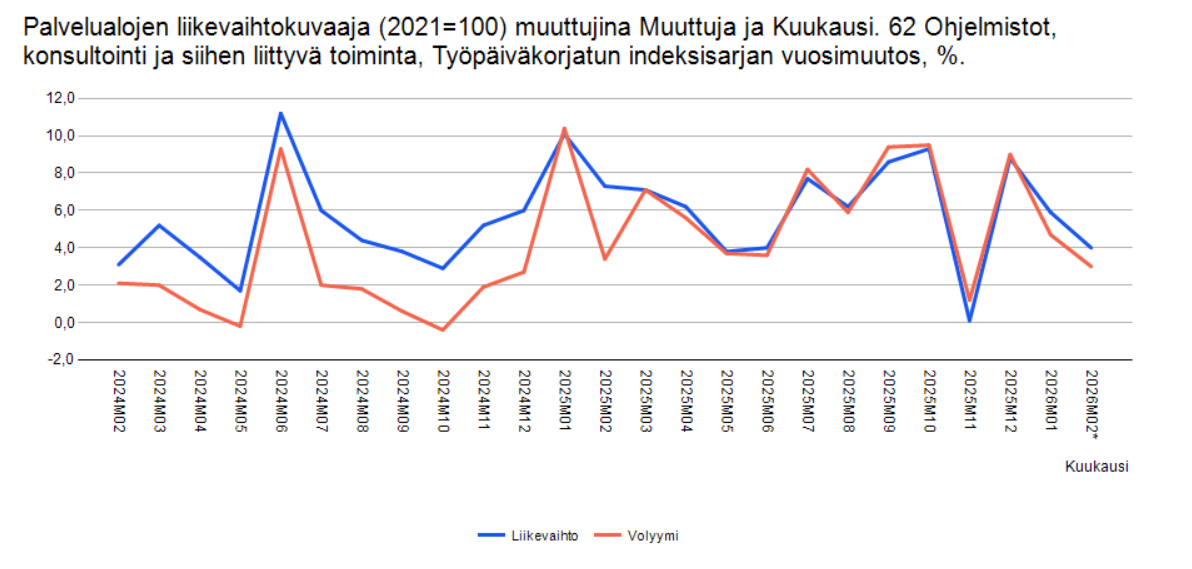
IT-servicesektorns resultatsäsong för Q4 förde med sig positiva tecken för första gången på länge. På sektornivå var Q4 i det stora hela fortfarande utmanande, men bättre än tidigare. För första gången på sju kvartal vände den organiska omsättningen till en liten tillväxt. Det finns försiktiga positiva tecken på marknaden, särskilt inom den privata sektorn – den offentliga sektorn förblir utmanande på grund av besparingsåtgärder, men även där går det att verka. Lönsamheten förbättrades något jämfört med de föregående kvartalen, och i och med omsättningsvändningen finns det nu också bättre förutsättningar för att detta ska fortsätta. Vi förväntar oss att omsättningen vänder till en liten tillväxt och att lönsamheten förbättras något under 2025. Om kriget i Iran drar ut på tiden eller utvidgas skapar det dock press på prognoserna. I början av året har flera sektorer, inklusive IT-servicesektorn, tyngts av det disruptionshot från AI som investerare befarar. Detta hot har dock i det stora hela varit operativt känt inom IT-servicesektorn i ett par år redan. Därmed anser vi att detta disruptionshot är delvis överdrivet när det gäller IT-servicesektorn. Kursfallet har dämpats, men någon större återhämtning har ännu inte setts.
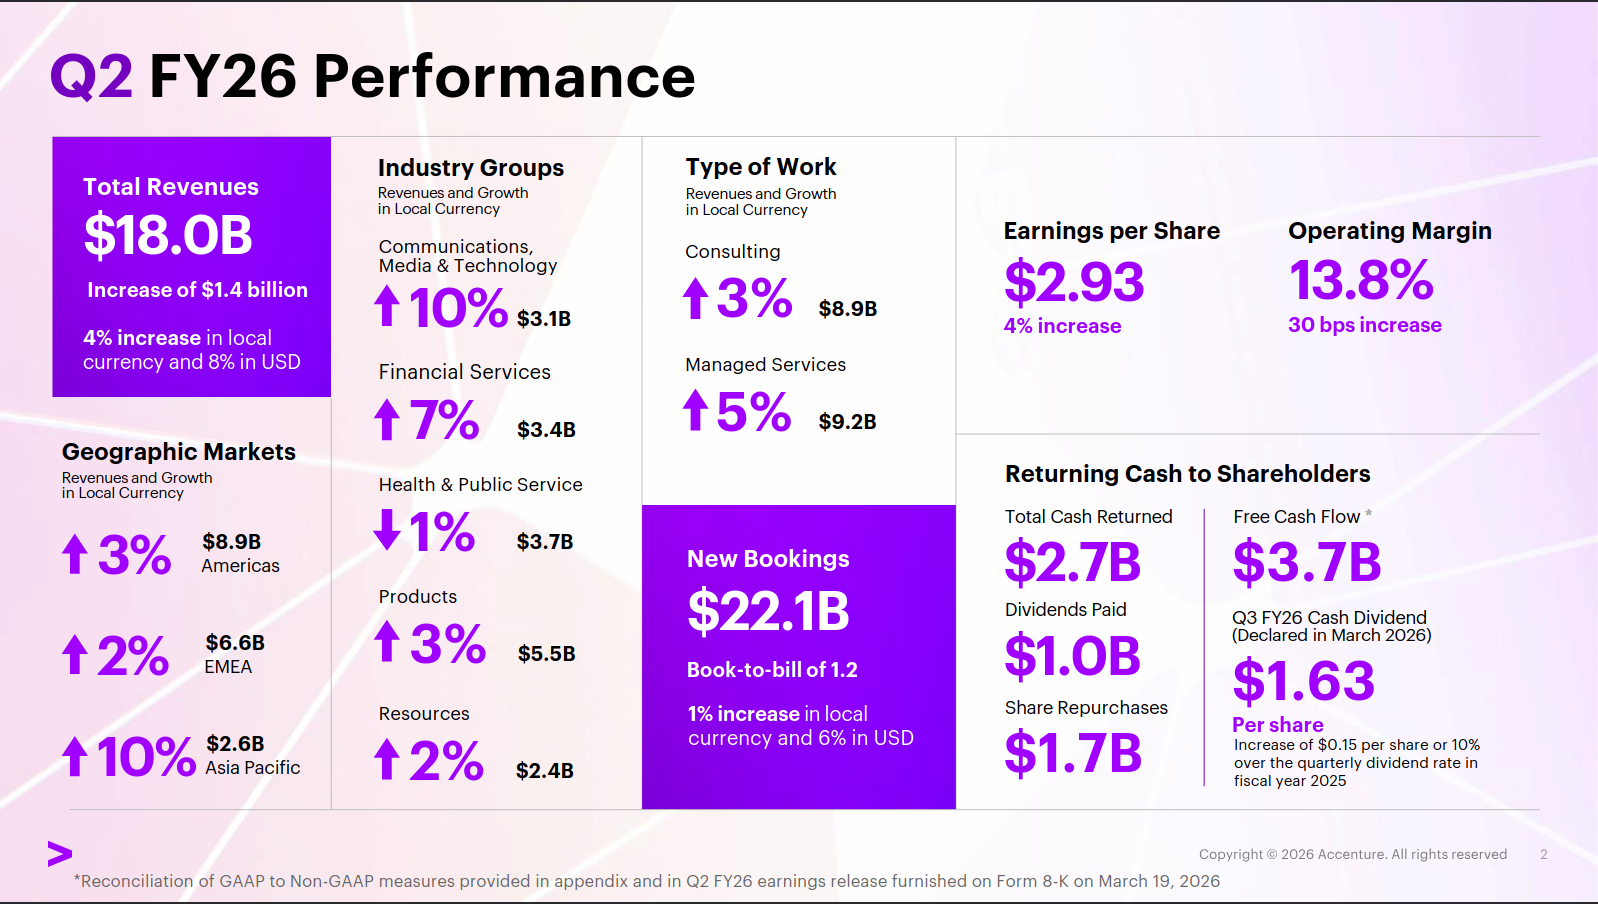
Accentures Q2FY26-resultat (december–februari) publicerades precis och siffrorna överträffade konsensusförväntningarna. Bolagets aktie har ju sjunkit med ca 40 % på ett år då marknaden befarat effekterna av AI. I de faktiska siffrorna syns fortfarande inga direkta tecken på undergång, även om tillväxttakten har avtagit jämfört med tidigare år. För närvarande kan man köpa aktien till ett forward P/E-tal på 14.
”Vi levererade rekordhöga bokningar för det andra kvartalet på 22,1 miljarder dollar, inklusive rekordmånga 41 kunder med kvartalsvisa bokningar på över 100 miljoner dollar, med intäkter i den övre delen av vårt prognostiserade intervall, samtidigt som vi fortsätter att ta betydande marknadsandelar på en konkurrensutsatt marknad. Vi accelererar vårt kritiska arbete med kunder för att skala upp avancerad AI i hela deras verksamheter, och vi ser en stark AI-driven tillväxt. Våra nya strategiska förvärv kommer att ytterligare stärka vår förmåga och utöka vår omfattning för att hjälpa kunder att skapa värde och uppnå AI-baserad transformation. Med våra djupa kundrelationer, bransch- och processexpertis, ledande och framväxande ekosystempartnerskap och oöverträffade genomförandestyrka är vi unikt positionerade för att hjälpa kunder att förnya sig och ta vara på de betydande möjligheter som ligger framför oss.”
Joni har gjort en översikt över IT-sektorn i Norden
I Finland vände försäljningsutvecklingen under slutet av året och blev bättre än i de andra nordiska länderna för första gången på länge. I de andra nordiska länderna försämrades den organiska försäljningsutvecklingen under året. Lönsamheten förbättrades i Norden, ledd av Sverige, och låg totalt sett redan på en relativt bra nivå. För flera företag skapar dock den minskade försäljningen fortfarande utmaningar att hantera lönsamheten. Sett till vår lanserade 20-regel var situationen på IT-tjänstemarknaden fortfarande utmanande, men förbättrades under slutet av året. Således, sett till flera mätare, förbättrades situationen på nordisk nivå under slutet av året. Vi publicerade tidigare en Q4-sammanfattning av den finska börsnoterade IT-tjänstesektorn, som också visade en positivare bild på finsk nivå.
Regel 20 beskriver en något bättre situation i slutet av året i hela Norden
Den svåra marknadssituationen under hela 2025 framgår av att endast ett par noterade IT-tjänsteföretag i Norden uppnådde utmärkta resultat mätt med regel 20. Den bästa prestationen i sektorn uppnåddes av långvariga presteraren Netcompany (21 %), vilket är en utmärkt prestation i vårt intervall som ser över cyklerna. Endast Trifork uppnådde en god prestation (16 %). Bouvet samt de finska företagen Tieto och Digia uppnådde en tillfredsställande prestation. Prestationen för övriga företag i sektorn var svag eller mycket svag mätt med regel 20.
(Fetstilen av “Netcompany” i texten är min egen )
Joni startade också en tråd om Netcompany i oktober. Det verkar intressant, men kanske dyrt, även om jag inte alltid kan ta hänsyn till helheten.
Mer SaaS än IT-tjänstesektor, men Relex gårdagens samarbetsförhandlingar är ganska dystra:
Relex, grundat 2005, sysselsätter över 900 anställda i Finland.
Förändringsförhandlingarna berör totalt 722 anställda vid Relex Finland. Av dessa arbetar 537 inom produktutveckling och resten i andra uppgifter. Förändringsförhandlingarna pågår i sex veckor.
Enligt företaget är orsaken till förändringsförhandlingarna den omvälvande effekten av artificiell intelligens på företagets programvaruutveckling.
Förändringsförhandlingarna är en del av Relex-koncernens strategi, där företaget säger att man framöver kommer att fokusera på specialisttjänster med högt mervärde, samtidigt som annat arbete överförs till partners.
Hesari skrev mer om ämnet idag. Min tolkning är att de kommer att öka personalstyrkan i uppgifter som fokuserar på att optimera kundprocesser, det vill säga Relexs kärnkompetens. Jag tycker att det är rätt drag och kanske till och med nödvändigt, eftersom kunderna nu letar efter lösningar för dessa med AI, antingen självständigt eller med andra. Relex riskerar tydligt att förlora marknadsandelar till IT-tjänsteföretag.
VD Mikko Kärkkäinen:
”Tanken är att effektivisera verksamheten och förändra verksamhetens struktur. Vi gör mer nära kunderna och deras verkliga problem. Mindre än 5 procent av vår verksamhet finns för närvarande i Finland.”
Jag ser inte hur en generisk IT-tjänsteleverantör skulle kunna ta affärer från Relex. Även om en IT-tjänsteleverantör vore hur skicklig som helst på att optimera och simulera, saknar den den kritiska kundmassan och den data som den har med sig, med vilken prognosalgoritmen har finjusterats under de senaste 10 åren.
I mina ögon är detta fall helt klart och det behövs ingen försök att läsa mellan raderna. Programvaruproduktion har förändrats så att samma resultat kan uppnås med en bråkdel av vad det tidigare krävdes (som vd konstaterar) och mervärde skapas för kunden genom högmarginalrådgivning (t.ex. vad gäller styrning av leveranskedjor och lager) utöver den rena programvaruleveransen.
Till exempel har SAP en betydligt större kundbas och den data den medför tillgänglig. Samma situation gäller även för till exempel Accenture och andra IT-tjänstejättar. Relex har fått många SAP-användarorganisationer som kunder, eftersom till exempel SAP ERP:s egen MRP (Material Requirements Planning) inte är tillräckligt kapabel inom området för automatisk optimering av behovsberäkningsparametrar. AI håller på att förändra konkurrensdynamiken här.
Intressant att se om detta leder till bättre marginaler för företagen eller lägre kostnader för kunderna. Om konkurrensen fungerar gissar jag på det senare.
Den första större AI-relaterade uppsägningsvågen som jag har sett i Finland.
Det är viktigt eftersom man från amerikanska nyheter inte alltid kan avgöra om det handlar om deras normala “10 % av personalen får sparken på grund av resultatet”-uppsägningar eller “AI washing”. Om man arrangerar samarbetsförhandlingar i Finland är det allvar.
Det sägs att beräkningarna som är involverade är massivt tunga och att en del av Relex affärsmodell verkar vara relaterad till hanteringen av den hårdvara som krävs för beräkningarna. De datamängder som hanteras verkar också vara massiva (i stil med “all data från en stor kund bör inte överföras via kablar från ett datacenter till ett annat” - det kan hända att jag har missförstått något, de som är bättre insatta får gärna korrigera).
Ovan nämnda fakta skulle dessutom kunna tala emot att kunder och deras ERP-leverantörer plötsligt skulle kunna skapa ersättningslösningar med hjälp av AI. Förutom optimering verkar prognoser för efterfrågan vara en central funktion i deras lösningar.
Jag misstänker att ett företag som har vuxit snabbt i flera år nu har ett bra tillfälle att omorganisera sig på detta sätt.
Efter att ha funderat på saken i några dagar kan jag kanske uttrycka min åsikt bättre.
Relex är i den meningen ett utmärkt exempel, eftersom dess produkt är en ganska liten helhet som fungerar vid sidan av eller ovanpå affärssystemen (ERP), jämfört med själva ERP:n. Dessutom träffar Relex programvara ganska exakt avgränsade processpunkter i ERP:n. Till exempel bygger optimering av lagertillförsel på att bestämma minsta lagernivå, maximala lagernivå och påfyllningskvantitet på ett så lämpligt sätt som möjligt. Komplexitet tillkommer genom variationer i efterfrågan, lagerkapacitet och vad som för tillfället önskas optimeras: hastighet, kostnad eller kvalitet. Eftersom det handlar om ett relativt avgränsat problem har programvara för detta användningsområde utvecklats i årtionden. Relex har en utmärkt programvara för detta. Jag kommer sakta till min poäng…
Rätta mig om jag har helt fel, men jag uppfattar det som att AI för närvarande är bättre lämpad för att designa och koda små program än stora system. För små, väldefinierade optimeringsuppgifter är det också lättare att implementera ny programvara, och här kan AI vara ett mycket användbart verktyg. Utmaningarna med lagertillförsel kan logistikchefen och hans team beskriva själva, varefter de kan diskuteras tillsammans med konsulter. Ett väl beskrivet problem kan ges till AI, som kan erbjuda en lösningsmodell. Därefter kan ett team av människor finslipa modellen ytterligare. Resultatet blir en optimeringsmodell som svarar exakt mot det specifika lagrets utmaningar.
Från denna plan kan AI redan koda programvara som kan integreras i ERP:n – inte ovanpå eller vid sidan av den. Resultatet kan dessutom vara effektivare och bättre ur ett datasäkerhetsperspektiv än extern programvara. Allt detta lyckas förstås inte, men Relex vallgrav är inte nödvändigtvis tillräckligt djup i alla delar. Konkurrensen kan komma från oväntat håll.
IT-tjänsteföretag kan spela en betydande roll i just en sådan utveckling. De kan erbjuda konsulter och andra experter som teammedlemmar för design, kodgranskning och testning. Det handlar alltså inte i sig om något helt nytt, men den förändrade dynamiken bör identifieras i tid och inte bara observeras från sidlinjen. Jag gissar att många konsulter redan har identifierat detta, men skriver inte på forum
Kommer AI att underminera SaaS-företagens affärsverksamhet och ta jobb från IT-tjänsteföretagens konsulter? Ja, om inte SaaS-företagen och konsulterna reagerar på situationen. Ett SaaS-företag kan vara i fara om det inte lyckas utöka täckningen av sin programvara eller förbättra dess integration med andra system. På längre sikt skulle det till och med kunna vara befogat att sträva efter att ersätta en “plattform” som ERP i allt större utsträckning, åtminstone i vissa användningsfall. Dessa är dock stora strategiska val.
Inom IT-tjänsteföretagen kan reaktionen däremot ske på en mycket grundläggande nivå, vilket gör situationen något lättare för dem. Många konsulter har upplevt en liknande omvälvning redan under internetsrevolutionen på 1990-talet, även om denna generation gradvis går i pension.
Jag såg en presentation om Relex och replenish-frågor en gång: “prognoser för varje hyllplats i varje butik, som ger en prognos för alla transportbehov till butiken. Tänk dig detta för varje distributionscenter för varje kund, och naturligtvis anslutningar till producenternas ordersystem.” Till detta kan läggas att inhemska S-gruppen och Kesko förmodligen är små aktörer bland de större europeiska och amerikanska företagen.
Om man uppskattar antalet saker att prognostisera: 10 000 “prismans” olika produkter på varje hyllplats, deras nödvändiga distributionslager och varuflöden, får man en uppfattning om mängden beräkningar per dag eller två. Optimering är naturligtvis relaterat till ämnet, men de behöver goda prognoser för efterfrågan. Dessutom är många logistikrelaterade optimeringsproblem kombinatoriskt svåra (NP-fullständiga), så jag vågar nästan påstå att alla aktörer måste optimera på en betydligt grövre nivå än vad de ovan nämnda prognoserna direkt möjliggör för butiker med distributionscentraler. Dessutom har de lyckats (har de?) expandera till många andra delområden av butiksverksamheten, tydligen.
Efter den långa utläggningen försöker Taavetti förmodligen säga att när datamängderna är tillräckligt stora kommer egna problem att behöva lösas, vilket kräver ganska djup specialisering. Jag minns att Relex har flera egna data-/beräkningscenter på flera kontinenter som utför dessa beräkningar, och varje center innehåller förmodligen ganska kraftfull hårdvara.
Skulle det kunna ersättas med en mycket skalbar ERP-modul som dynamiskt eller permanent skulle köpa Amazon- eller MS-(virtuella)servrar, eftersom beräkningarna måste upprepas ganska ofta? Kanske, men är det då billigare så, eller kan man fortfarande konkurrera mot det genom specialisering. Jag försöker förmodligen hävda att en viktig handelsvara som Relex säljer är beräkningskapacitet snyggt och användbart paketerad. De är alltså som Amazon/MS men mer specialiserade även på det området.
Jag vet inte tillräckligt om de andra delarna av erbjudandet: men om de är funktionella, så verkar de (se länken ovan) redan vara en slags ERP-funktionalitet i sig, exklusive bokföring.