IT-tjänstesektorn som investeringsobjekt

Själv ser jag inte riktigt några direkta effekter på finska bolag. Närmast att gynnas av digital suveränitet kunde ha varit Tietoevry, tills de sålde av sin datacenterverksamhet (numera under namnet Vivicta, som tydligen erbjuder tjänster under termen sovereign IT: https://www.vivicta.com/en/services/sovereign-it-services/). UpCloud vore sannerligen ett intressant bolag om det vore börsnoterat.

Denna strävan efter suveränitet är dock ett fenomen som omfattar hela EU (och jag tror hela Europa), så det finns inget särskilt behov av att fokusera enbart på finska bolag. Jag har själv följt franska OVHcloud en del, vars moderbolag OVH GROUPE:s kurs har tagit en spurt på cirka +25 % sedan början av året. Då jag missade uppgången orsakad av Grönland-tvisten, köpte jag en bevakningsposition i tyska IONOS Group som reagerade mindre. Dessa är bolag värderade till cirka 1,3 mdr € och 3,9 mdr €. Båda verkar erbjuda de mest väsentliga lösningarna som organisationers IT-infra kräver, åtminstone på pappret, men den verkliga konkurrenskraften mot Azure/GCP/AWS är omöjlig att bedöma utan att testa i praktiken. Åtminstone på Reddit har både OVHclouds och IONOS support/tekniska kundtjänst sågats vid fotknölarna, vilket inte är särskilt bra när man hostar kritiska miljöer… Naturligtvis är även Nebius, som är listat i Nederländerna och rör sig i AI-hypen, en europeisk molnkapacitetsleverantör, även om fokus ligger mycket på GPU-beräkning.

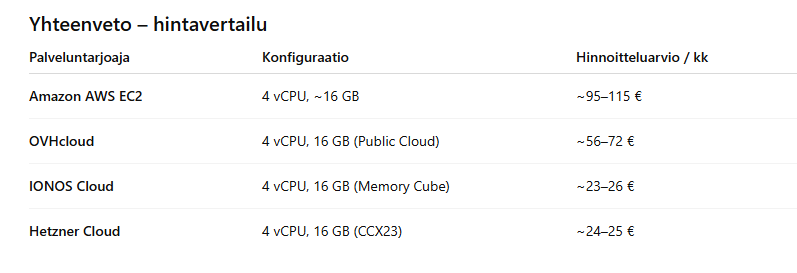
Europa verkar dessutom vara fullt av mindre molnkapacitetsleverantörer, så att satsa på digital suveränitet som investerare är inte helt enkelt, särskilt då de flesta aktörer inte är börsnoterade. Och även om OVH GROUPE och/eller IONOS skulle börja växa betydligt, kan den akuta globala minnesbristen medföra ännu större lönsamhetsutmaningar gällande både arbetsminne (RAM) och lagringsutrymme. Jag misstänker själv att även de amerikanska hyperscalers kommer att få problem med dessa komponentkostnader i år. Å andra sidan erbjuder de europeiska konkurrenterna traditionell IaaS-kapacitet betydligt billigare än hyperscalers (vilket förmodligen är delvis motiverat av hyperscalers funktioner), så när det gäller ren kapacitet borde det fortfarande finnas utrymme att konkurrera med priset. Här är en snabb sammanfattning från ChatGPT om prissättningen av en typisk virtuell maskin (alltså en server) från olika leverantörer:
image

Finns det månne en bättre tråd på forumet för diskussion om molntjänstleverantörer? Detta ämne kommer sannolikt att lyftas fram mer på grund av Trumps utspel, och jag skulle själv ha mer att bidra med. Som ett drastiskt exempel på riskerna med USA-beroende finns fallet med domarna i den internationella domstolen för nästan ett år sedan, där Trumps sanktioner påstås ha lett till att en tjänstemans e-post stängdes av: https://dig.watch/updates/microsoft-allegedly-blocked-the-email-of-the-chief-prosecutor-of-the-international-criminal-court . Microsoft har förnekat påståendet, men det är bevisat att man genom presidentens maktbud lyckats radera en annan domares konton hos Amazon, Airbnb och PayPal: https://www.is.fi/digitoday/art-2000011649052.html
14 gillningar

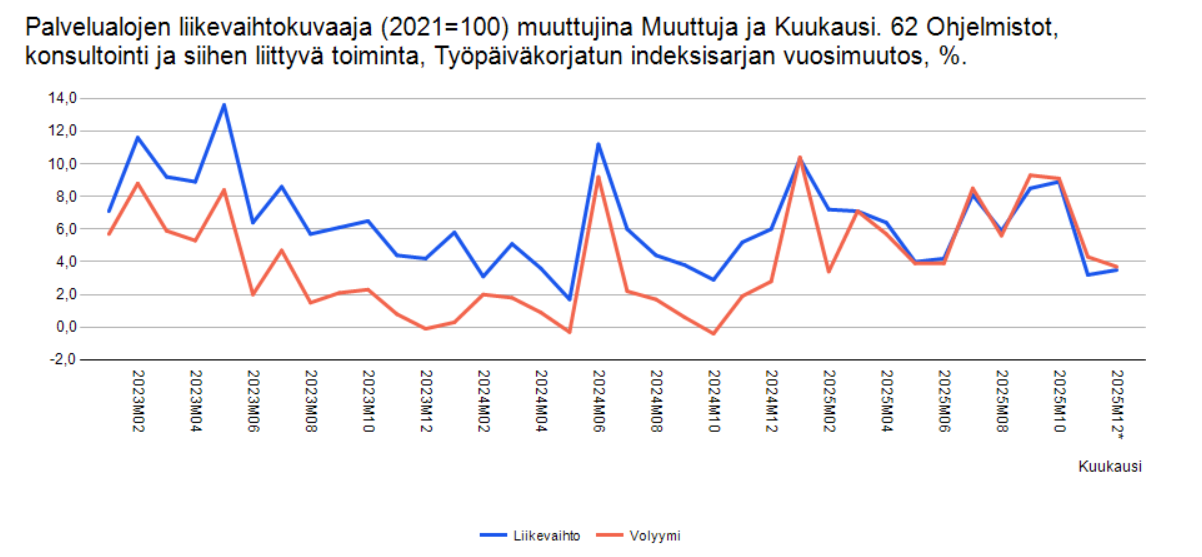
Tillväxten håller i sig, men november-december bjöd inte på riktigt lika livlig tillväxt som de föregående månaderna.

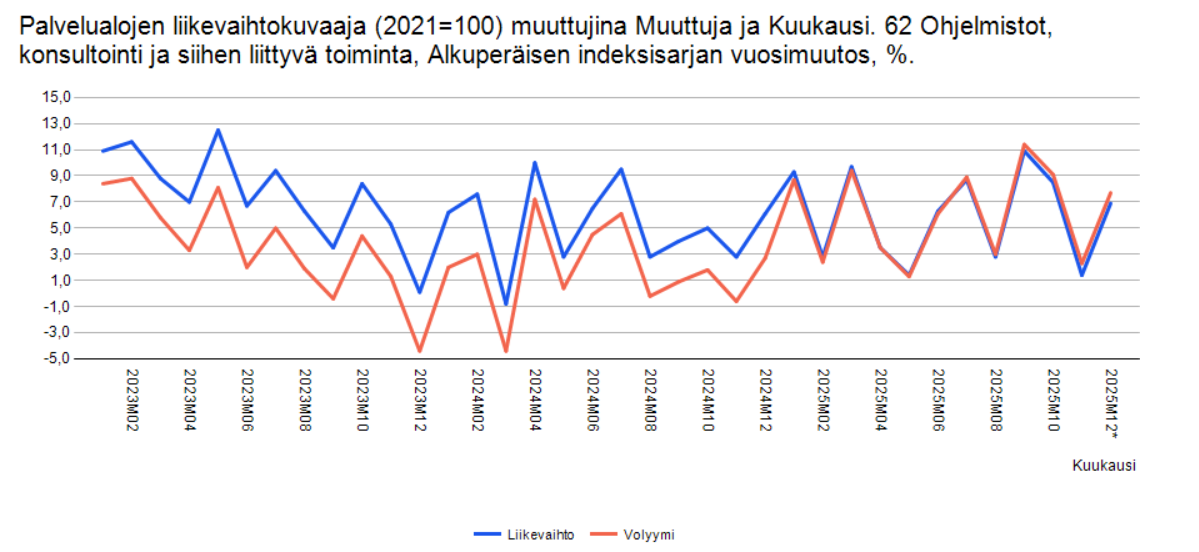
Tittar man på ej kalenderkorrigerade siffror var tillväxten i euro mätt god även i december. Decembers placering i kalendern och ledighet under arbetsdagar rör nog till jämförelsen mellan åren en hel del.

10 gillningar

Vi hade en representant från Agion som höll en AI-workshop hos oss i höstas. Han skröt om att Statskontoret (Valtiokonttori) hade valt Agion med sina “par personer” och deras agentfarm i en upphandling istället för utmanare stora som legioner. Under hösten och vintern har jag då och då försökt hitta detta i officiella källor, utan att lyckas med den episka Hilma-webbplatsens sökfunktioner.

Nu hittade jag dock den här lilla nyheten:

Eller den här:

Jag vet inte om Agion verkligen är ensamma där och hur många som utvecklar, men om påståendet om ett insatsteam på ett par personer plus en agentfarm stämde ens tillnärmelsevis, får det en att fundera på IT-tjänstebolagens talrika led av medarbetare.

Det vore intressant att höra kommentarer från folk i branschen. Är detta vanlig affärsvardag eller är Agion ett av de första exemplen på branschens nya små disruptörer?

13 gillningar

Fel sajt. Det där inköpet på 28 000 € från Agion av Statskontoret finns i tjänsten tutkihankintoja.fi: Tutki hankintoja - huoltokatko. En så liten anskaffning har troligen gjorts som direktupphandling eller miniupphandling och syns därför inte i Hilma.

Min uppfattning utifrån länkarna ovan och som bekant med Agions grundare Alasaarela är alltså att de inte egentligen disruptar IT-konsulting, utan snarare främjar produktiviteten för kunskapsarbetare inom särskilt offentlig förvaltning och expertorganisationer med sina agentfarmslösningar. Givetvis är steget kort till att även de egna konsultleveranserna faktiskt lyckas med en bråkdel av den konventionella mänskliga arbetskraften.

När det gäller dessa agentfarmar så är de verkligen inte BAU (Business As Usual) för dessa tunga gamla (IT-)konsultaktörer, men nya aktörer i AI-eran i Finland och världen har byggt sina företag runt AI från grunden (from ground up). Att bygga en agentfarm är inte ens nuförtiden något jättesvårt trick (plattformar som n8n och liknande ser till det), men en människodriven affärsmodell och kultur är inte lätt att förändra i dessa etablerade konsulthus.

Agions Alasaarelas framträdande i Puheenaihe-podden är ganska intressant att se på om man är mer intresserad av agentfarmar:

14 gillningar

Digias resultat, som publiceras i eftermiddag och inleder rapportsäsongen för den nordiska IT-tjänstesektorn, kommer att bli mycket intressant:

  • Bolaget är en betydande aktör inom den privata och offentliga sektorn i Finland, vilket gör utsikterna särskilt intressanta.
  • Lönsamheten förväntas vara mycket god, eftersom ingen vinstvarning (negari) har hörts. Generellt sett har bolagets relativa utveckling under den svaga cykeln varit bäst i sektorn. Finns det förutsättningar för att den goda utvecklingen fortsätter?
  • Bolaget verkar vara en av de ledande AI-aktörerna i sektorn (mycket tidigt att bedöma de ledande aktörerna). Kommer detta att börja synas i siffrorna? Det är fortfarande mycket svårt att förutse framtida vinnare.
  • Bolaget publicerar sannolikt en ny strategi och mål för åren 2026–2028, då den föregående perioden nått sitt slut.

@Joni_Gronqvist kommenterar resultatet direkt i livesändningen (tuloslive)

Förhandskommentar

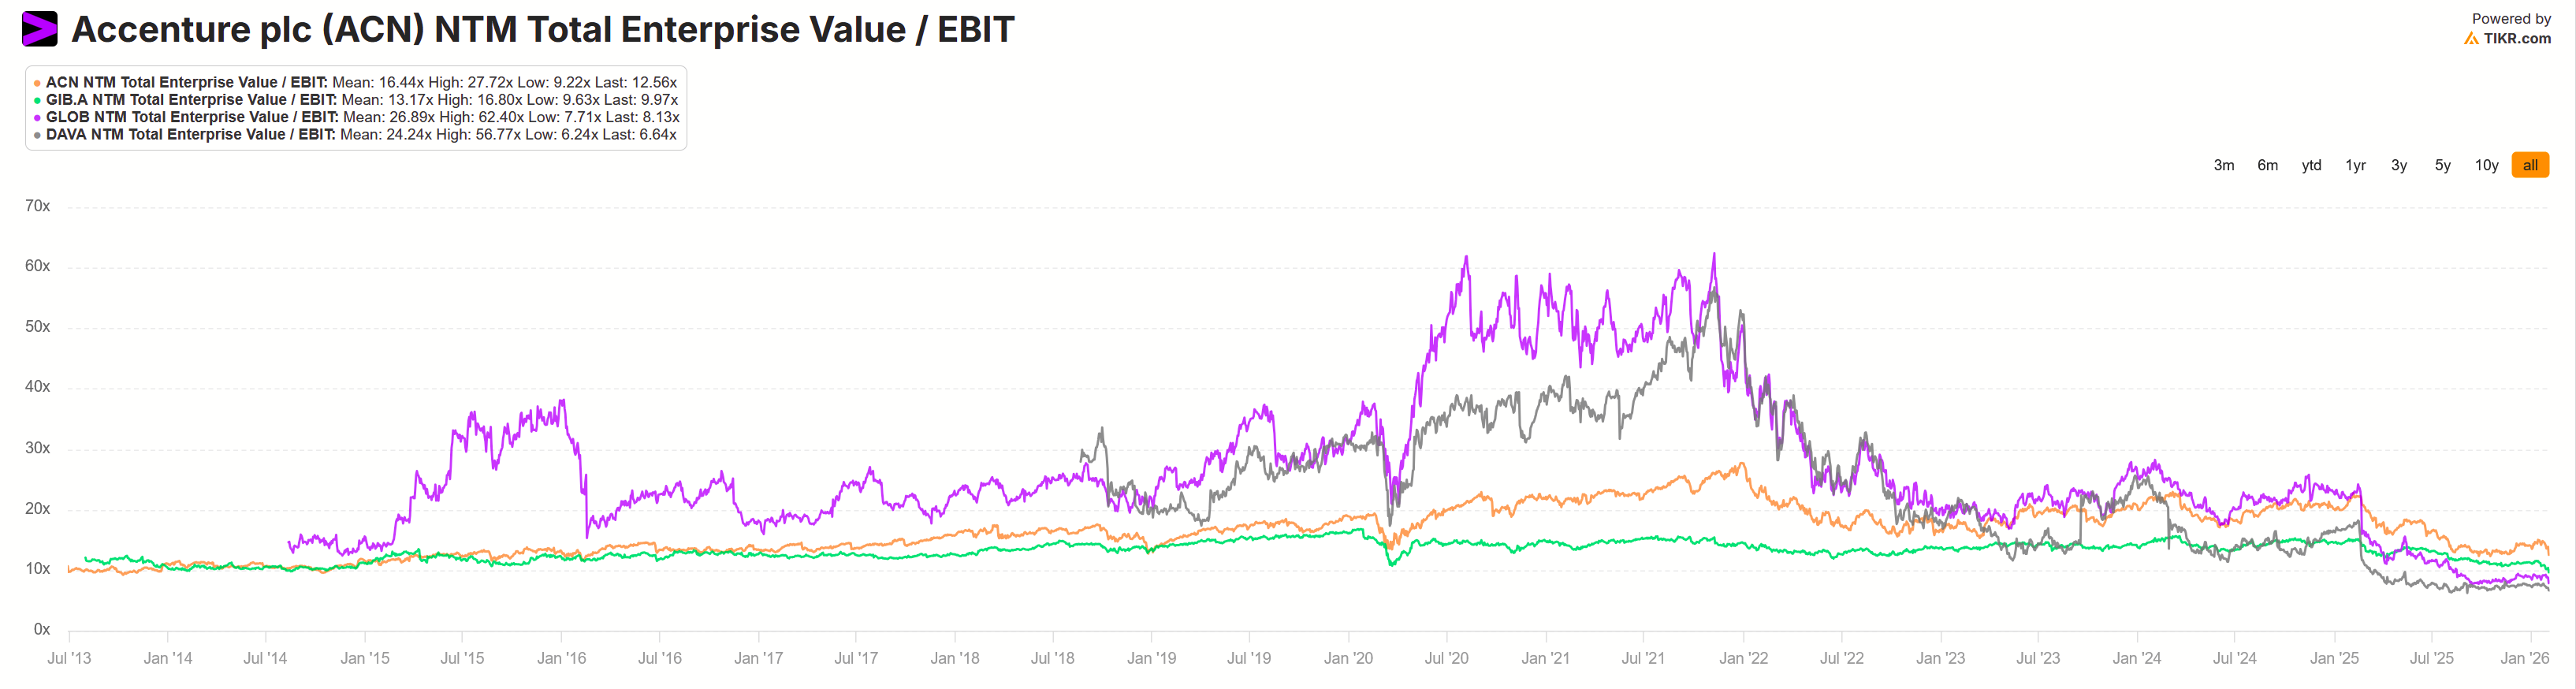
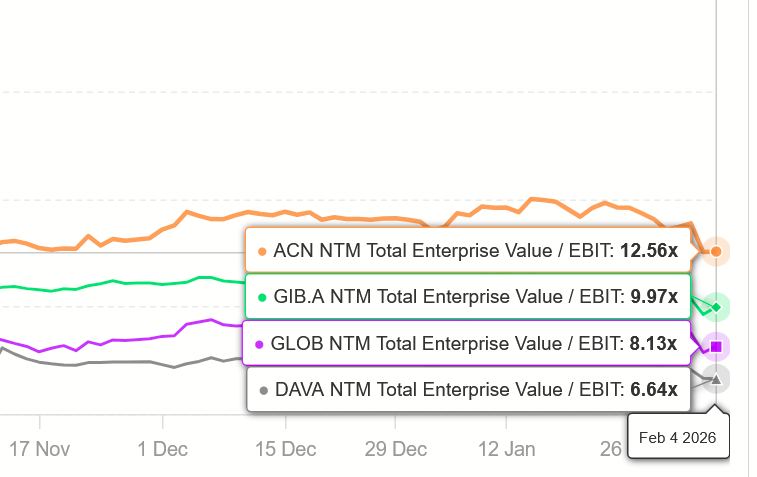
Globalt har skepsisen mot mjukvarubolag även synts hos IT-tjänstebolagen. Här är NTM EV/EBIT-värderingarna (NTM = Next Twelve Months) för de globala jättarna Accenture, CGI, Globant och Endava. Historiskt har bolagen åtnjutit höga värderingsnivåer (med undantag för CGI), men nu når endast Accenture över nivån EV/EBIT 10x.

14 gillningar

Vad baseras detta på? Men ja, resultatet är mycket intressant.

4 gillningar

Obs. här verkar det. Enligt min mening är det för närvarande i verkligheten omöjligt att säga vem som är ledande och vem som inte är det. Men baserat på bolagets kommunikation, min egen magkänsla och denna kommentar från Q3-rapporten om att 15 % av försäljningen mätt i avtalsvärde bestod av AI-lösningar, skulle jag säga att bolaget åtminstone inte ligger efter andra aktörer i sektorn på något betydande sätt. Här kan man förstås inte veta vad som räknas som en AI-lösning, men historiskt sett har Digia varit ganska konservativt i sin kommunikation.

13 gillningar

AI-implementeringarna på Digias hemsida övertygar inte riktigt. Svårt att se dem som en föregångare med de referenserna.

Vilka bolag anser du vara pionjärer inom AI?

Som jag också sa är det i det här skedet väldigt svårt att säga vem som är ledande och vem som inte är det. Läget kommer också att förändras snabbt framöver.

5 gillningar

Franco, det där är ett maratonlopp där de första två kilometrarna är avklarade. Alla startade från samma startlinje, alla hade samma skor och utrustning och en ungefär lika stark träningsbakgrund. Det är verkligen ganska svårt att tippa en vinnare. AI är den mest jämlika teknologiska revolutionen som någonsin funnits.

11 gillningar

Min syn är att vinnaren i AI-racet är kunden. Varje IT-bolag kommer att utnyttja AI i sin utveckling. Man får mer gjort med mindre. Slutligen driver konkurrensen fördelarna till kunderna.

13 gillningar

Enligt min mening är frågan nästan strukturellt felaktig inom konsultscenen. Konsulter löser redan kända och väldefinierade problem, de innoverar inte framtidens tekniska lösningar. Att vara en föregångare inom AI är sockervaddsliknande visionsflum, inte egentlig teknologisk expertis. I praktiken handlar det om förmågan att få kunder att köpa i stort sett samma tjänster som tidigare, vilka man sedan bultar på OpenAI:s och Nvidias logotyper. Båda parter kan då skryta om sitt föregångarskap. Med Linus Torvalds ord: 90 % marknadsföring, 10 % teknologi.

Föregångarna kommer från ett helt annat håll, och den här branschen följer efter. Utmaningen är till viss del strukturell för konsult-Finland.

När det gäller den här marknadsföringen har Siili fått god synlighet i frågan, och det kan kanske även synas i omsättningen. Några tecken på spetskompetens har jag inte sett.

8 gillningar

Jag håller i hög grad med om detta, Harri, vilket jag också försökte förklara i mina korta kommentarer :smiley:

Ur en aktieinvesterares perspektiv görs situationen mycket intressant av att aktiemarknaden i praktiken prissätter ett fall utför ett stup för många konsultbolag och mjukvaruföretag under de kommande åren, varför det är väsentligt att fundera på vem som hänger med i matchen och vem som inte gör det. Eller så erbjuds det nu historiskt goda köplägen.

@exai Detta är ett helt relevant perspektiv. Jag tror att kundernas ribba för konsultföretag kommer att vara högre än tidigare, då den huvudsakliga drivkraften för kundbehovet (i det stora hela) inte är en enorm brist på kompetens. Åtminstone under de kommande åren kommer det högst sannolikt fortfarande att gälla att de bästa utvecklarna är väldigt många gånger mer effektiva än genomsnittliga utvecklare. Detta skulle stödja värdeskapandet för kunden hos de konsultföretag som förmår rekrytera och behålla dessa personer. Artificiell intelligens kan förstås i teorin jämna ut skillnaderna mellan utvecklare, men åtminstone för tillfället verkar det som om de utvecklare som bäst kan utnyttja den snarare har ökat gapet till den genomsnittliga medarbetaren.

10 gillningar

Pratet om att vara en föregångare är nog mest marknadsföring. Själv investerade jag i Digia för att jag ser att de har goda förutsättningar att vara en ”hovleverantör” för större aktörer som den offentliga förvaltningen, som man vänder sig till när man vill implementera AI i organisationen. Detta är en av de få saker som den offentliga sektorn kan få loss eller hitta utvecklingsmedel för. En referens som Traficom är bra i det här sammanhanget, eftersom Traficom själva strävar efter att profilera sig som en AI-pionjär bland myndigheterna och nu även har en betydande roll som tillsynsmyndighet för AI.

9 gillningar

Föregångarna är de som skapar produktionsklara system med ett helt nytt arbetsflöde (workflow) genom att till exempel faktiskt använda sig av specifikationsdriven utveckling (spec-driven development).

Bra poäng! Låt oss jämna ut alla företags värdering till samma siffra 100 och börja tävla igen :smiley:

Rädslan för AI pressar mjukvarubolag – ”mikrohysteri”

Investerare säljer mjukvaruaktier i rekordfart när nya AI-verktyg hotar att rubba SaaS-bolagens affärsmodeller.

Teknikledningen försöker lugna marknaden

Ledare för stora teknikbolag har försökt dämpa paniken. Nvidias vd Jensen Huang kallade idén om att ersätta mjukvarubranschen med AI för ”världens mest ologiska sak”. Enligt honom kommer AI att använda och förbättra befintliga mjukvaruverktyg, inte ersätta dem.

Arm Holdings vd Rene Haas talade med Financial Times om ”mikrohysteri” och konstaterade att företagens användning av AI fortfarande är i ett tidigt skede och ännu inte är massivt omvälvande.

ServiceNows vd Bill McDermott sade i samband med en resultatrapport att marknadens oro är ogrundad. Enligt honom fungerar företagets produkter som ett ”semantiskt lager som gör AI ständigt närvarande i företag”. Den tidigare vd:n för DocuSign, Dan Springer, bedömde i sin tur att han ännu inte sett en AI-produkt som skulle kunna ersätta det som ServiceNow erbjuder.

Även Salesforces vd Marc Benioff har betonat bolagets konkurrensfördel: kunddata och befintliga kundrelationer skapar enligt honom en vallgrav som AI inte enkelt bryter igenom.

Analytikerna uppdelade i två läger

Marknadskommentatorerna är tydligt uppdelade. Mark Murphy, chef för amerikansk mjukvaruanalys på J.P. Morgan, ansåg det vara ett ”ologiskt språng” att utifrån Claude Cowork-tillägg dra slutsatsen att varje företag skulle bygga skräddarsydda produkter för att ersätta hela mjukvarustacken för företag.

Hans kollega Toby Ogg beskrev situationen mer kärnfullt: mjukvarusektorn anses inte bara vara skyldig innan bevis samlats in, utan den är redan dömd före rättegången.

Ett mer försiktigt perspektiv erbjöds av Thomas Shipp, chef för aktieanalys på LPL Financial. Enligt honom ökar AI konkurrensen, pristrycket och minskar konkurrensfördelarna, vilket gör värderingen av mjukvarubolag svårare än tidigare.

Konsultföretaget Constellation Research bedömer att det inte rör sig om ett dödsskott för mjukvarubranschen, utan om en oro för att AI kan pressa bolagens marginaler och begränsa prismakten. Futurum Groups analytiker Rolf Bulk konstaterade för CNBC att AI sannolikt kommer att äta upp en del av SaaS-intäkterna, men bolag som erbjuder kritiska företagsapplikationer, såsom Oracle, har fortfarande en berättigad position på marknaden.

10 gillningar

Jag skulle vilja representera ett lekmannaperspektiv – och förvisso mot bättre vetande – att vinnarna snarare utvecklar kompetens istället för att sträva efter att rekrytera dem så mycket som möjligt. Och att de främsta experterna hos dessa vinnare främst skulle ägna sig åt internt utvecklings- och utbildningsarbete istället för att arbeta i kundgränssnittet – när branschen befinner sig i en disruptiv brytningstid.

“Investering” i det här skedet skulle framför allt handla om hur mycket ansträngning som läggs på det man kanske lite gammalmodigt kan kalla “metodutveckling”: att bevaka, utforska, testa, förvärva, tillämpa, förädla och sedan definiera, implementera, instruera, utbilda – samt kontinuerligt utvidga och uppdatera.

Och detta helst på flera nivåer, där kärnan är gemensam för alla och där det sedan tillkommer funktions-, bransch- eller kundgruppsspecifikt tillämpat arbete.

Givetvis är det så att ju skickligare guruer företaget har tillgång till, desto snabbare och smartare kan det förändras. Men kanske är det ändå ännu mer väsentligt hur mycket företaget kan eller förstår att satsa på detta.

Om ett tjänsteföretag däremot fokuserar på att konkurrera om “5000 rader om dagen-solister” med målet att sälja dem i kundgränssnittet, så bär det enligt min lekmannamässiga magkänsla lätt iväg åt skogen. Eller om det inte bär åt skogen, så får man bara se bakljusen när dessa guruer går direkt över till kundernas egna lönelistor eller underleverantörslistor.

Och helt klart bär de CTO:er som i hög grad leder allt detta ett stort ansvar. Gud nåde de företag där CTO:n inte hänger med i svängarna.

3 gillningar

Outsourcing av kodning kan vara under press på grund av AI. Det behövs helt enkelt inte lika många händer längre. Man betalar inte särskilt mycket mer för en AI-kodare om förutsättningarna är lika och alla har samma AI-verktyg, eller så tar leverantören av AI-verktyget sin del.

https://x.com/oguzerkan/status/2020025470784352727

1 gillning

Det ska verkligen bli intressant att se vart det här leder. En kunnig person motsvarar ett utvecklingsteam tack vare de där verktygen, men vart leder detta ekonomiskt?

Scenario 1: det görs totalt sett ungefär lika mycket saker (det finns många exempel på detta inom teknikutvecklingen), färre händer behövs, överutbud av kodare – köparens marknad och utförarna är de stora förlorarna – men svårt att säga om marknaden är effektiv i den bemärkelsen att slutkunderna sparar pengar?

Scenario 2: fler saker görs, och då fortsätter kanske konsultbolagen enligt nuvarande modell, eventuellt får kunderna besparingar (om det effektivare arbetet med samma timdebitering märks ända ut till dem).

Scenario 3: low/no-code-lösningar slår igenom och oavsett hur mycket som görs minskar andelen kodarkonsulter, och både bolag och utförare hamnar i problem.

AI-hypen representerar kanske mer det andra alternativet, men är det realistiskt på längre sikt? Det kan jag inte svara på. Min egen gissning är att enkla uppgifter leder till det tredje alternativet och att det för svårare uppgifter fortfarande krävs yrkesskicklighet, men en minskande del av kakan.

Så själv skulle jag investera i (troligtvis nya) AI-first produkt- eller konsultfirmor, och inte i nuvarande “bänkvärmaruthyrare”.

8 gillningar