Jordbruksexemplet är roligt, men haltande. Jordbruk har huvudsakligen varit linjär optimering: fler hektar, mindre arbetskraft.
Mjukvaruutveckling är däremot ett exponentiellt system. Det är inte begränsat till en “åker” som kan optimeras. Varje nytt teknologiskt framsteg har hittills ökat, inte minskat, mängden mjukvara och det arbete som uppstår kring den.
Inom de flesta branscher ersätter teknik mänskligt arbete, eftersom produktionsmängden är begränsad och produkterna är fysiska. Inom mjukvaruutveckling däremot mångfaldigar tekniken effekten av mänskligt arbete, eftersom mängden mjukvara och dess användningsmöjligheter expanderar obegränsat. När AI snabbar upp byggandet, gör det inte mindre att göra – det skapar mer att bygga.
Low-code och no-code underlättar enkel utveckling, men samtidigt skapar de fler system och beroenden som någon måste hantera. Samma gäller för “10x-utvecklare” – om en enskild utvecklares kapacitet ökar, växer även projektens ambition och komplexitet med den.
Om man ville hitta en fiktiv extrempunkt, skulle det vara en helt AI-driven värld. Men även om alla branscher vore AI-styrda, måste någon ändå definiera målen, koppla samman olika AI-system, tolka de resultat de producerar och bygga nya applikationer i en ständigt föränderlig värld.
I ett digitalt samhälle behövs mjukvaruutvecklare tills världen slutar förändras.
För närvarande är vi starkt på väg mot att behovet av lead/senior-nivåutvecklare och arkitekter ökar, medan behovet av juniorer och “grundläggande kodare” försvinner helt. För närvarande kan språkmodeller inte designa komplexa helheter som människor, så där finns det en lucka för konsulten, åtminstone än så länge.
Om vi sedan någon gång kommer till en punkt där AI också kan ersätta arkitekterna, då är vi förmodligen mycket nära singularitetspunkten då hela samhället förändras på ett omvälvande sätt åt ena eller andra hållet. För i så fall kan AI också ersätta AI-utvecklarna, vilket gör att utvecklingen accelererar exponentiellt mot superintelligens, när varje AI-version utvecklar en allt bättre nästa version.
Det är alltså omöjligt för mig att tro på en framtid där IT-konsulter skulle drabbas som bönder och samtidigt skulle det nuvarande samhället bevaras. Antingen stannar utvecklingen innan 90% av IT-konsulterna kan ersättas, eller så står vi inför en singularitetspunkt bortom vilken det inte finns någon sikt.
Från min egen erfarenhet krävs det ofta en betydande mängd teknisk, politisk och emotionell arbetskapacitet för att korrigera spåren efter sådana typer och för att tolerera deras “pöhinä” (buzz/fluff). Artificiell intelligens har skapat en ny vektor genom vilken en självöverskattande men ganska förvirrad rockstjärna i sitt eget liv kan stöka till och lämna städningen åt sina efterföljare.
Visst finns det också sådana typer som väl skulle kunna förtjäna den trefaldiga lönen, vilket konsultbranschen tyvärr oftast inte sträcker sig till. Visst finns det sådana även inom nya teknologier, men mycket mer sällan i detta skede av utvecklingskurvan. Jag skulle inte köpa en bil av en AI-handlare.
om en enskild utvecklares kapacitet ökar, ökar även projektens ambition och komplexitet.
Jag har ännu inte sett en kund som varit nöjd med antalet funktioner, prestandan, anpassningsbarheten, bristen på fel och leveranstiderna för det levererade systemet. Varje kant av de önskade funktionerna kräver fortfarande alldeles för mycket så kallat “aparbete” för att ens vara nära något slags optimalt resultat.
Och om vi någon gång skulle vara det, så kommer vi snart att kräva fler funktioner, prestanda etc. Operativ verksamhet, som idag ofta är närmast IT-system, får ingen konkurrensfördel genom att stå stilla. Arbetsbeskrivningarna förändras dock och kraven hårdnar, precis som de har gjort tidigare. “Kodning” är bara en liten del av helheten i en IT-systemleverans, ett faktum som ofta är lite oklart för lekmän.
Om varje organisation blir ett mjukvaruföretag kan de också besluta att anställa experter internt.
Utvidgas mjukvaruprodukter, molntjänster etc. hela tiden och tar plats från kundanpassad utveckling. Anpassning av leverantören eller en intern promptare som bäst förstår affärsbehoven.
Databas och AI-agenter ovanpå växer också. Utvecklare behövs men från vilka företag verktygen och utvecklarna kommer, det får tiden utvisa.
Bra svar, men våra åsikter skiljer sig tydligt åt åtminstone när det gäller två grundläggande utgångspunkter:
Ökad komplexitet upprätthåller (eller till och med ökar) behovet av mänsklig arbetskraft
Människan är oersättlig i systemhantering och definition
Jag är verkligen på en annan linje när det gäller dessa. Jag tror att även om AI inte ersätter dessa imorgon, kan redan probabilistisk AI med alla sina begränsningar överträffa mänskliga förmågor i båda dessa (och har delvis redan överträffat). Och även om människan inte ersätts helt, kommer AI:s förmåga att hantera komplexitet outtröttligt och exakt, samt att göra definitioner som överträffar mänskliga förmågor, att avsevärt minska behovet av (IT)-konsultation.
Jag säger fortfarande inte att konsultverksamheten försvinner helt, men den nuvarande affärsmodellen baserad på resursuthyrning och bristande kompetens kommer att drabbas av en kraftig disruption. AI demokratiserar båda dessa affärsdrivkrafter.
Singularitet är enligt min mening inte ett krav för en total disruption av branschen. Med magkänsla kräver 95% av konsultverksamheten egentligen inget som inte skulle kunna specificeras deterministiskt för AI. Disruption kräver ju inte att 90-100% av de nuvarande arbetsuppgifterna ersätts av AI. Det räcker att AI förstärker organisationerna att själva utföra en stor del av den arbetsbörda som idag köps som konsulttjänster.
Såvitt jag förstår är tesen hos dessa IT-konsultbjörnar just att grunden för den nuvarande typen av affärsverksamhet sakta men säkert håller på att eroderas. Precis som grunden för jordbruksarbetare eroderades i och med mekaniseringen från 1950-talet och framåt.
Edit: Med tanke på BlackRocks forskning om agentportföljförvaltning som publicerades för ett par veckor sedan, där ett AI-agentsystem enkelt och verifierbart kan bygga en bättre portfölj än mänskliga experter, är det svårt att se en utveckling där inte vilken som helst definition, rekommendation och slutligen konstruktion inom andra domäner också skulle kunna läggas ut på ett AI-system inom en rimligt nära framtid. Jag vet att detta (heller) inte är en perfekt analogi, men det finns så många tysta signaler att jag åtminstone själv funderar mycket allvarligt på framtiden för mitt eget konsultarbete, där förmodligen 50-75% av de mekaniska delarna redan nu skulle kunna läggas ut på en outtröttlig maskin som producerar bättre kvalitet.
Tack, jag håller med – vi har tydligt en avvikande syn på saken, men också mycket gemensamt.
Jag tror att skillnaden kommer från hur vi tänker på arbetsmarknaden och tidshorisonten. Jag tror inte att det finns ett enda yrke som AI och robotisering inte kommer att påverka. Om vi går tillräckligt långt fram i tiden, kommer artificiell intelligens och automation att påverka allt arbete som bygger på information, interaktion eller repetition – det vill säga praktiskt taget allt.
Om ditt arbete bygger på mekanisk repetition, kommer AI att göra det förr eller senare.
Om ditt arbete bygger på mänsklig mening, är du säker länge än, men oj, du kommer att märka stora förändringar på vägen.
Jag förstod att du själv arbetar som konsult inom IT-sektorn. Mycket bra, jag tycker att du har gjort ett bra val och hamnat i en sektor där fantastiska år väntar. Motsvarande entusiasm som vi ser nu har senast setts när internet blev allmänt i Finland. Vi lever i mycket intressanta tider och du är i pole position. Du har en bra bakgrund för att lyckas i denna snabbt föränderliga situation. Du förstår många företag, kunder, bättre vad som händer inom tekniken och kan hjälpa dem att navigera i omvälvningen. Om du verkligen kan automatisera hälften av ditt arbete, så är det värt att göra det och satsa mer på att utveckla AI-kompetens. Resultatet blir antingen en nöjdare kund eller ett högre pris för ditt arbete. Jag tror verkligen inte att behovet av din kompetens skulle minska på grund av detta, utan det kommer att växa när du sköter jobbet bra. Du kan förbättra din marknadsposition med hjälp av AI och det är värt att göra.
När du funderar på hur IT-tjänsteföretagen kommer att klara sig, förstår jag din oro, men jag delar den inte. Tvärtom tror jag att branschen har gyllene år framför sig. Jag vågar till och med påstå att IT-tjänstesektorn och IT-företagen överhuvudtaget är den sista sektorn som försvinner. Dessa företag är just de som möjliggör allas resa från en icke-intelligent värld till en intelligent. Varje automationsvåg, AI-lösning och digital infrastruktur byggs av deras handavtryck. Arbetsformer, tjänstemodeller och intäktslogiker kan visserligen förändras, vilket är helt normalt, men själva branschen försvinner inte. Du hänvisade bland annat till intäktsmodellen → de lever enligt min mening i tiden. Jag har själv under historien sålt licenser, fasta projekt, målprissatta projekt, underhåll, SaaS, timarbete och vad som helst. Modellerna har alltid bestämts av kunden, inte leverantören. Som leverantör har prissättningen gjorts med en modell som någon vill köpa. För närvarande köper många kunder på timbasis, det har de lärt sig under 2010-talet och därefter. Modeller förändras, livet fortsätter. Du var också orolig för insourcing-trenden som har funnits på marknaden på sistone – det är också helt normalt och har gått i vågor i årtionden. Ibland vill man ha kompetens internt, ibland vill man outsourca den. I detta skede är min egen uppfattning att den interna kompetensen borde vara starkare än vad den är nu – eftersom företagens digitala mognad är en konkurrensfördel. Ändå lever vi, särskilt i Finland, på en marknad där det ofta är mer förnuftigt att köpa tjänster än att ingå ett anställningsavtal. Att anställa människor är för dyrt och besvärligt. Kostnaderna bör hållas rörliga när det är möjligt och långa bindande avtal bör undvikas. Särskilt om behovet varierar/inte är permanent.
Slutligen: när allt annat är automatiserat, behöver någon fortfarande en part för att underhålla detta. Därför kommer IT-branschen att bestå längst och behovet av IT-experter kommer inte att försvinna.
Disruption är definitivt på väg, men våra åsikter skiljer sig åt om dess karaktär.
Om AI kan utföra till exempel 50% av den arbetsbördan, är det den enklaste 50%. Förmodligen skulle organisationen redan nu ha kompetens att utföra den enklaste 50%. Men för att utföra den svåraste 50% behövs fortfarande de seniora/lead-nivåns medarbetare. Och eftersom AI i detta skede inte kan vara en arkitekt, behövs också stark kompetens för att övervaka utförandet av den arbetsbörda som delegerats till AI.
Kunder betalar konsultföretag just för att konsulterna har de duktiga experterna anställda, och dessa är svåra för kunderna att rekrytera direkt. Jag ser inte att detta kommer att förändras. Det som kommer att förändras är att AI i framtiden kommer att utföra juniorernas arbete (förenklat). Detta kommer att förändra konsultföretagens affärsmodell, eftersom juniorerna för närvarande är den mest lönsamma delen av kakan i ett projekt, som säljs som ett tillägg till de duktiga experterna.
Ursäkta att jag drar diskussionen bort från AI:s möjliga disruption. Jag vill själv betrakta saker från ett lite annat perspektiv, nämligen ur ett affärsperspektiv.
Denna mening fick mig att fundera lite och jag skulle vara intresserad av att höra åsikter från de som är verksamma i branschen (särskilt @Harri_Sieppi intresserar mig) hur stora regionala skillnader det finns i dessa prissättningsmodeller för närvarande? Jag menar, använder man samma modell även på nordisk eller europeisk nivå, eller är det rentav en global metod?
Jag har förstått att inom vissa konsultbranscher är kunder globalt sett mer intresserade av fastprisbaserade (dessa kan till och med vara värdebaserade) modeller. Så jag undrar om denna timbaserade modell möjligen är mer av ett inhemskt fenomen? Och jag förstår naturligtvis att projektets natur också påverkar saken mycket.
Så jag undrar om det bara ligger en önskan hos kunderna att undvika att underleverantören blir alltför rik i bakgrunden? I princip borde konsultens marginal inte ha någon betydelse för kunden, så länge de uppnår sina egna avkastningsmål? Det är helt och hållet leverantörens sak hur effektivt de överenskomna målen kan uppnås.
Jag funderar också i första hand på hur AI påverkar IT-tjänstesektorn som investeringsobjekt på ett års eller två års sikt. Mina noterade bolag påverkas nog mer av Finlands och världens ekonomi samt kundernas situation. Det känns fortfarande som att AI nog inte kommer att förbättra omsättningen eller resultatet, åtminstone inte i år eller nästa år.
Inte heller tillväxt hos globala aktörer.
Indiens största IT-företag sade upp 20 000 anställda. Bakom uppsägningarna ligger dels övergången till artificiell intelligens, dels en skärpning av handelspolitiken.
Företagets mål är att minska sin arbetskraft med två procent fram till mars nästa år, eftersom IT-branschen nu formas av teknologier som generativ AI.
Hej, herr Sieppi! Hoppas allt är bra och att du njuter av din nya musikkarriär :-D.
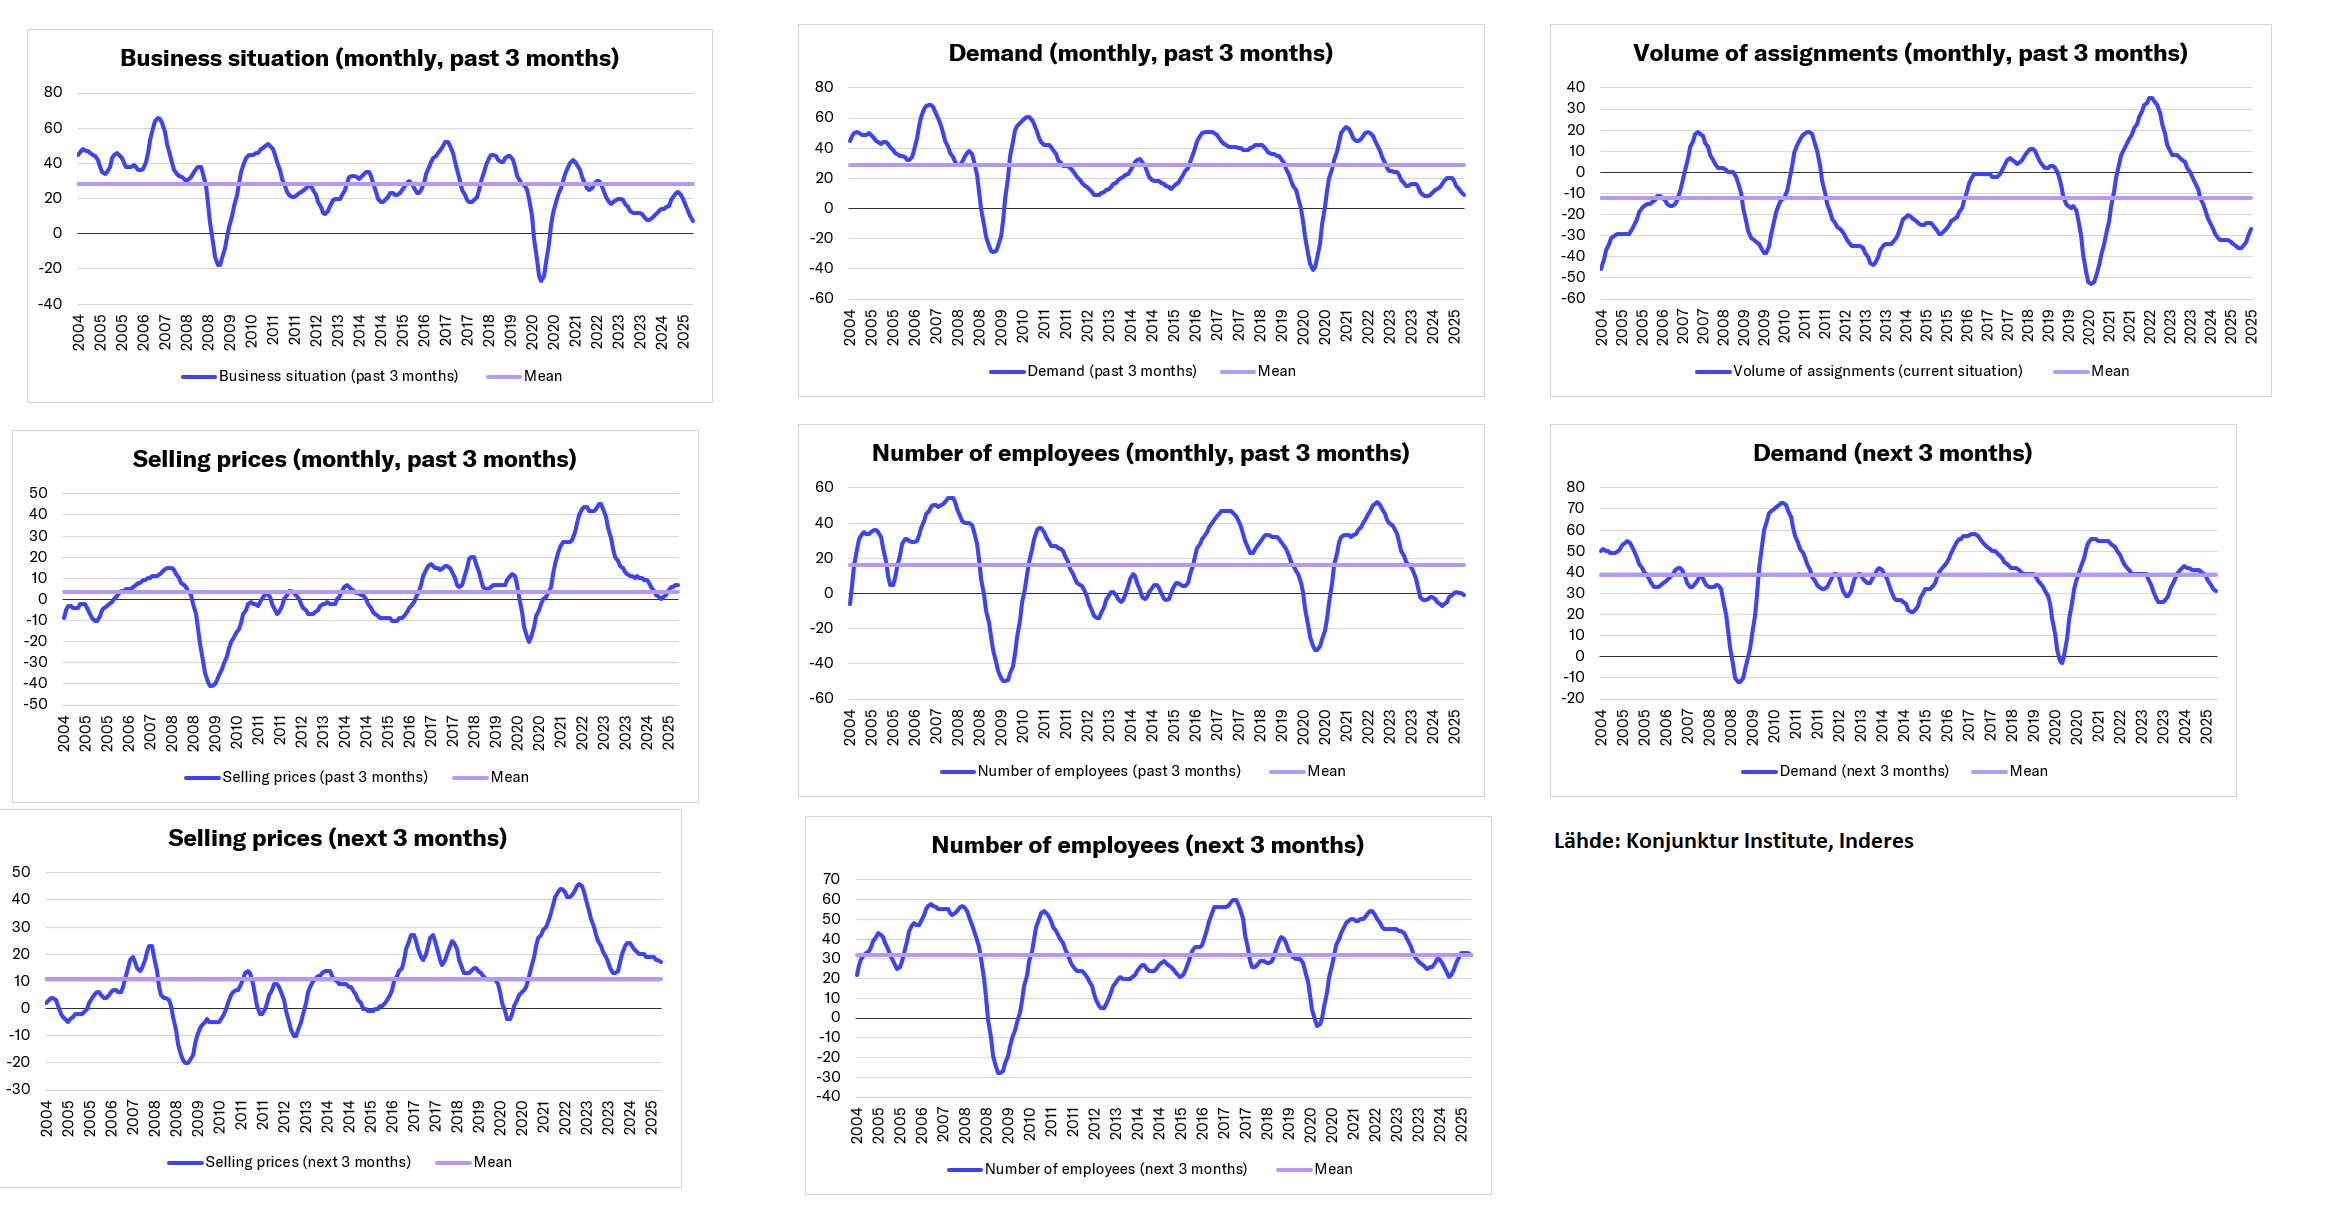
Jag undrade, vilka indikatorer följer du för att se utvecklingen på den bredare IT-konsultmarknaden i Finland? Som i Sverige kan vi se månatlig utveckling av timpriser, medarbetartillväxt/nedgång och efterfrågan i svenska Konjunkturinstitutet (liknande finska ek.fi)
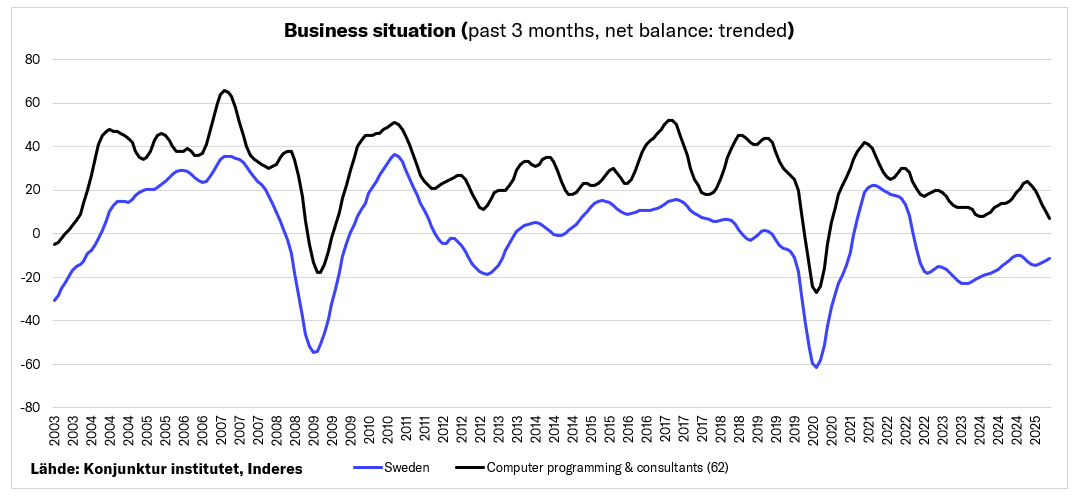
Här är intressant data från Svenskt Näringslivs webbplats, som @thomas.kismul lyfte fram. Här är gruppen Computer programming & consultants (62) och mätaren är Net balance: Trended.
En intressant observation är att från botten i slutet av 2023 / början av 2024 började trenden förbättras, men nu i år har trenden tydligt försvagats igen.
Här syns det att branschen också har gått emot Sveriges allmänna ekonomiska situation. Urvalet är förvisso kort, men skulle artificiell intelligens (AI) också kunna ha en del i saken? En förklarande faktor för konsulterna är säkert att rekrytering i Sverige nu har varit betydligt enklare under den svaga konjunkturen. Här är Sweden ett värde jag själv har beräknat från alla branscher. Branschens utveckling är relaterad till dess eget långsiktiga genomsnitt. Alla branscher har lika vikt, vilket gör att mätaren är mer vägledande. Jag anser dock att utvecklingen har korsats under de senaste två åren.
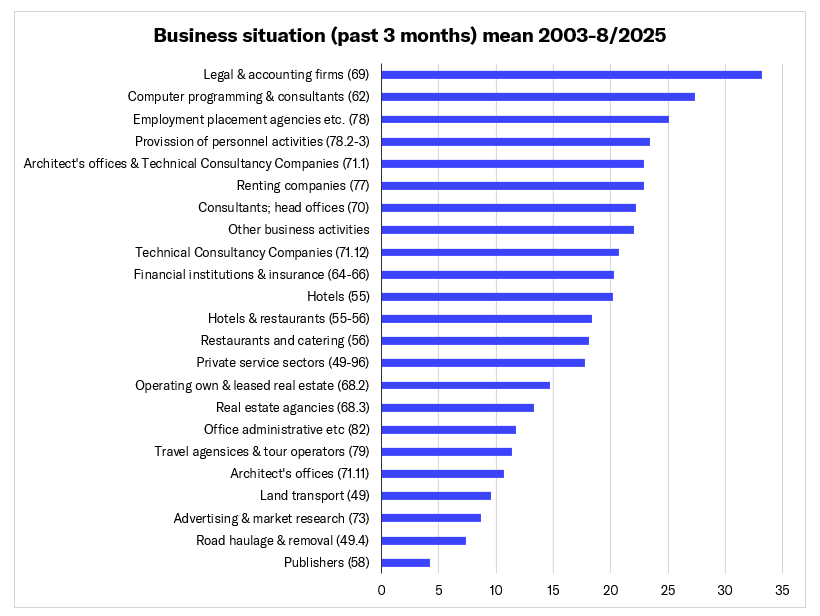
En allmän observation är också, vilket inte är förvånande alls, att i Sverige under de senaste 22 åren har Computer programming & consultants-branschen varit bland de bäst utvecklade mätt med denna indikator.
Har du liknande indikatorer på finska statistiksidor, eller annanstans?
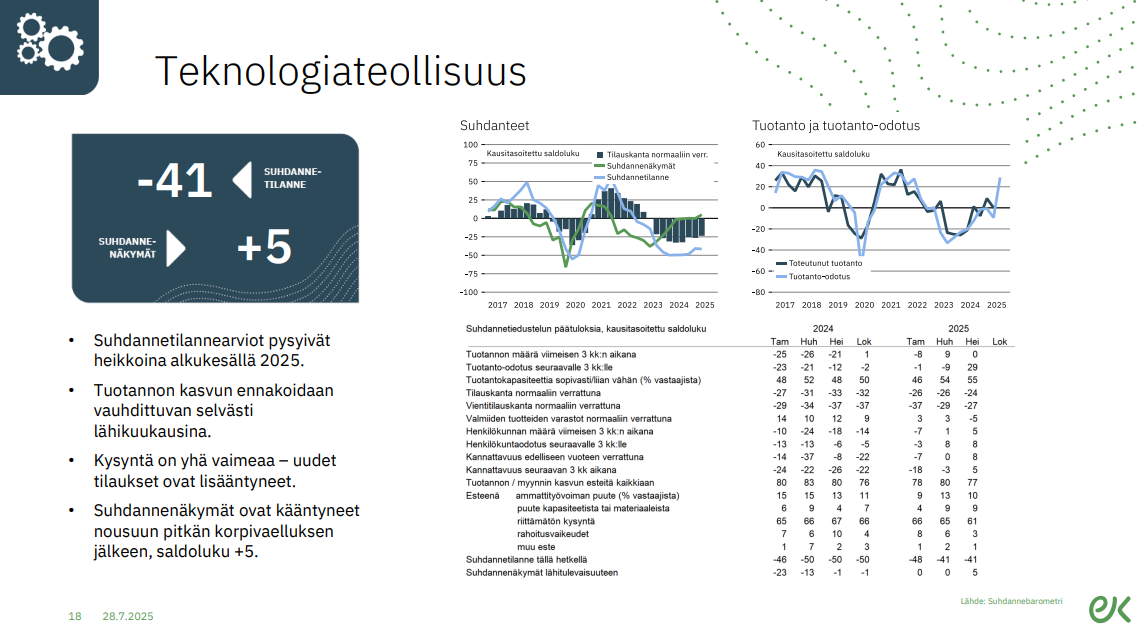
Jag hittade bara ett par från ek.fi, teknologiateollisuus, stat.fi och även LinkedIns antal anställda, d.v.s. Siili.
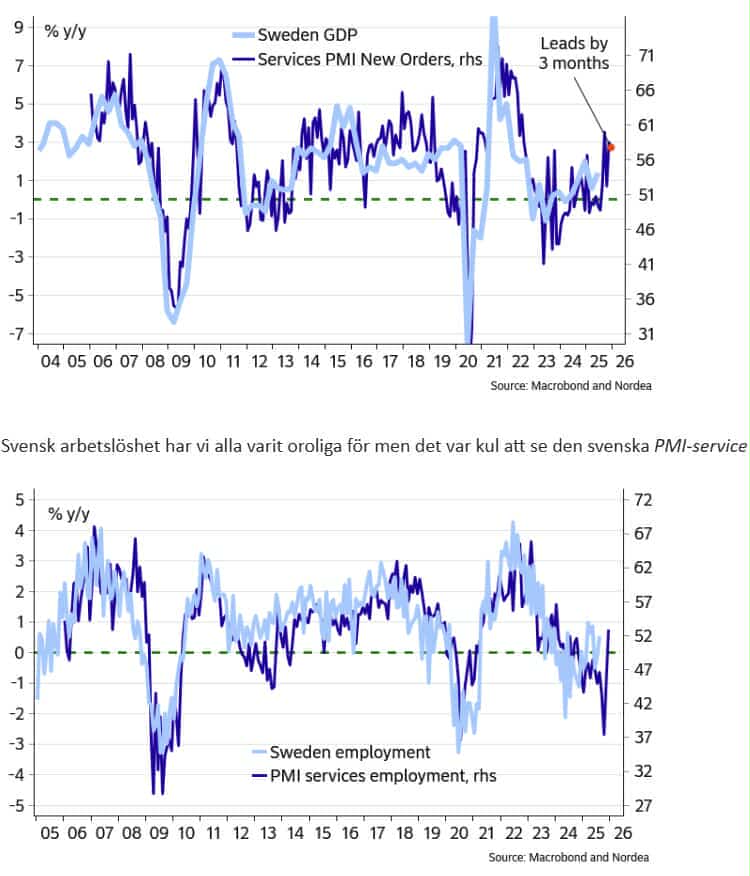
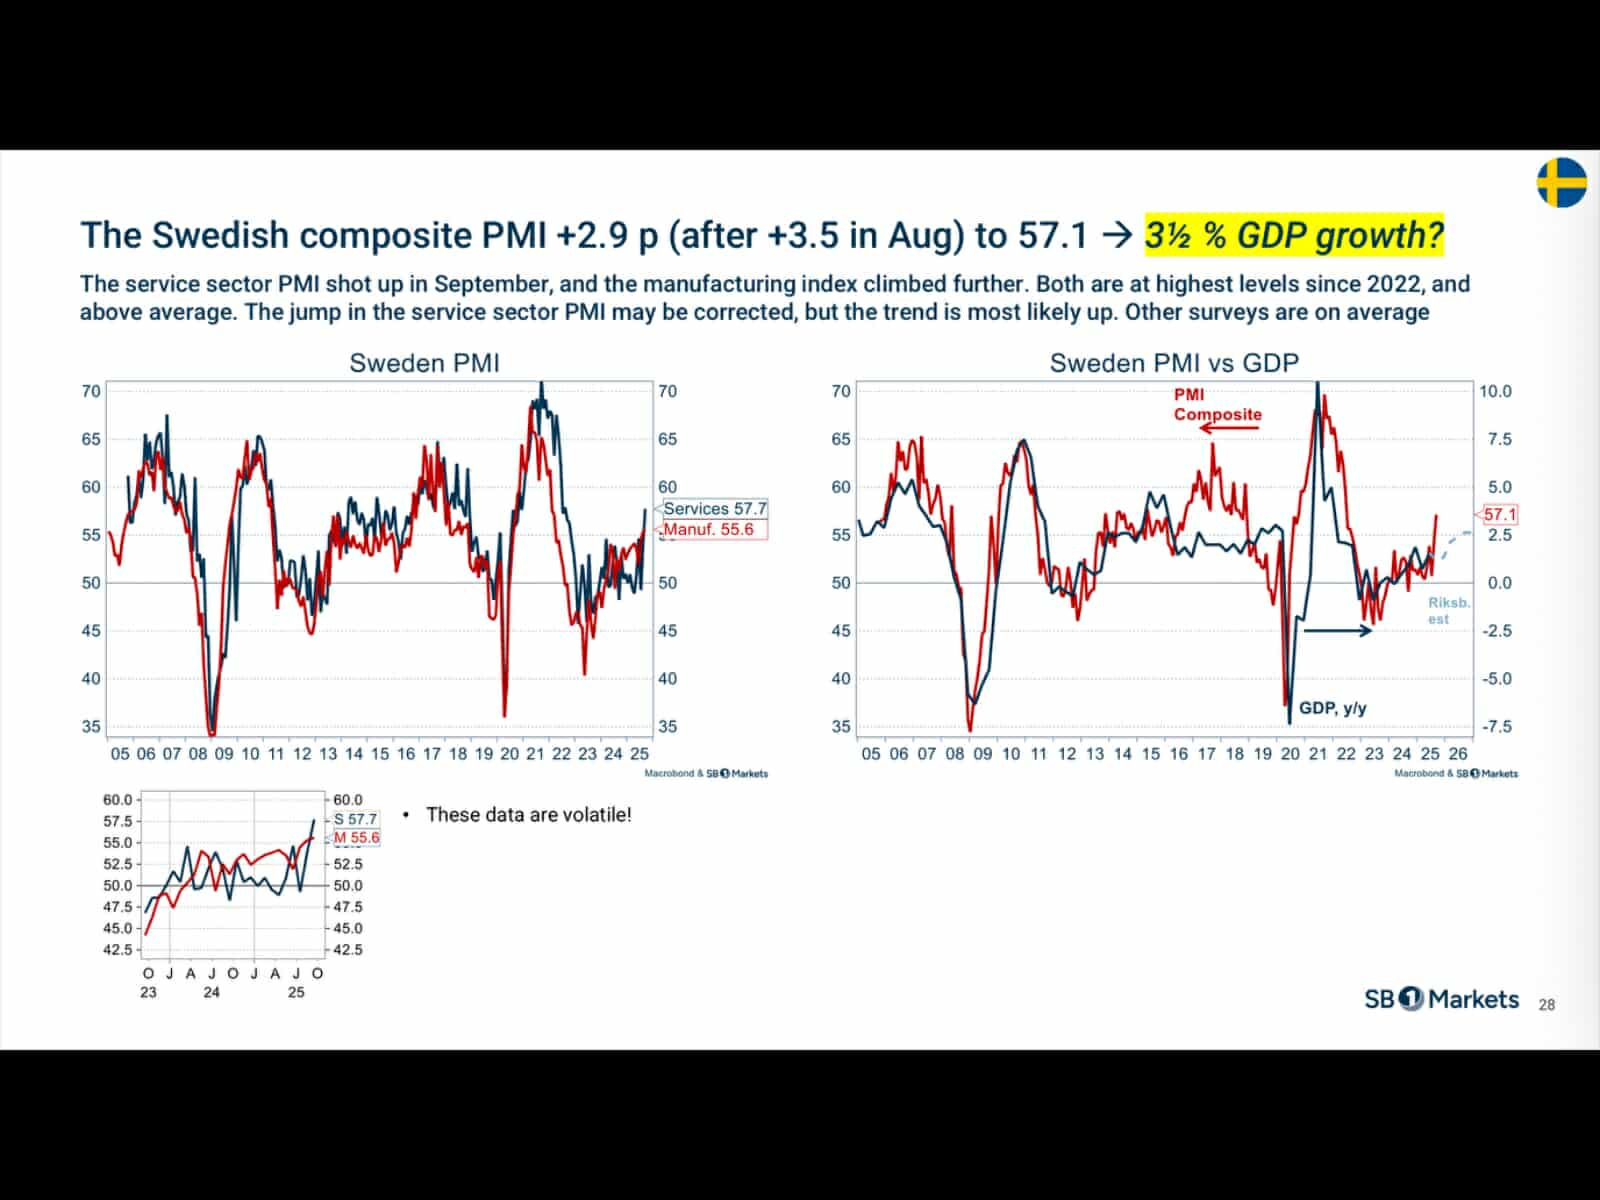
Ovanstående är från den senaste Nordea-rapporten om den svenska IT-konsulten Knowit, som visar några uppmuntrande tecken för svenska tjänste-PMI samt en tidig möjlig indikator för IT-konsultsektorn.
På Finlands statistiksidor finns inte dessa motsvarande indikatorer från Sverige. De du nämnde är sådana som jag också själv följer.
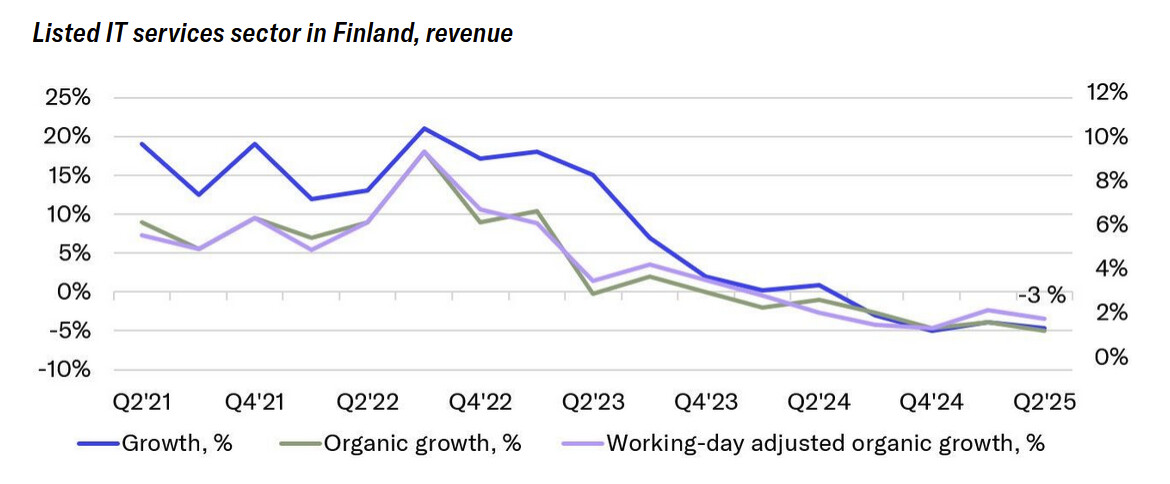
Kanske visste du redan detta, men nedan finns vår egen Q2-sammanfattning för IT-tjänstesektorn, där det också finns data om tillväxten på 2020-talet, organisk tillväxt, lönsamhet och personalförändringar. Urvalet är de noterade IT-tjänsteföretag som vi följer (10-12 st beroende på år).
Tack för frågan! Den källa du hänvisar till är faktiskt väldigt intressant. Frans-Mikael verkade redan ha hunnit svara på detta, det vill säga vi har inte motsvarande data tillgänglig för den finska marknaden. Det är just en av de centrala anledningarna till varför vi på Witted en gång började samla in och publicera data i Witted Insights-rapporten.
Analytiker och börsen följer det förflutna, det vill säga realiserad omsättning och lönsamhet. De är bra mätare, men de berättar vad som syns i backspegeln. Vissa företag publicerar månadsrapporter, vilket är en mycket bra ögonblicksbild närmare nuet. En av de publicerade mätarna är också utvecklingen av personalstyrkan, vilket är mycket intressant eftersom det, till skillnad från de tidigare mätarna, berättar mer om vad företagen gör just nu och hur en eventuell framtid kan se ut (kapacitetstillväxt vs. minskning). Rekryteringar är en realiserad strategi, åtgärder som inte vidtas om man inte har en ganska säker uppfattning om att affärsverksamheten utvecklas som förväntat.
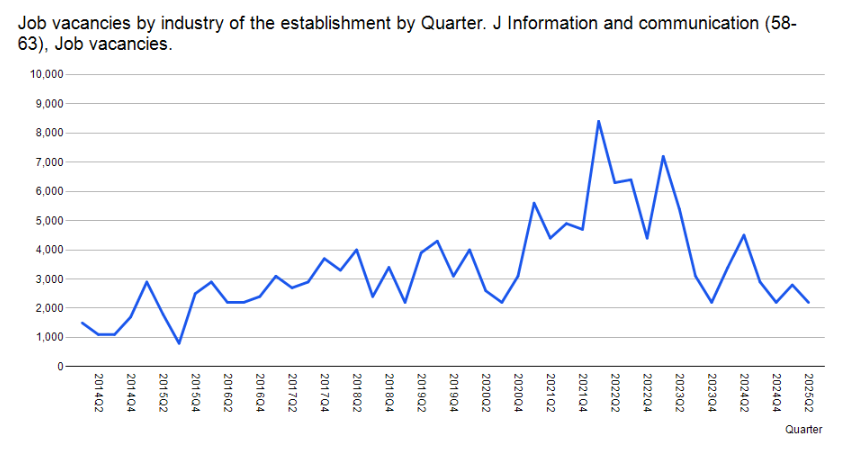
När du frågade vad jag själv följer så är alla dessa mätare som jag har rapporterat om – de är inte direkt intressanta inom företaget. De är ju bara saker som redan har gjorts/har hänt. Visst, när det gäller andra företag har de alltid varit av intresse för att jag ska förstå hur olika företag mår och i vilket skede de befinner sig. Det jag verkligen har följt regelbundet är framåtblickande ekonomiska indikatorer, till exempel: sysselsättningsutveckling, BNP-prognoser, nya order inom industrin, reala löneutvecklingen, försäljning av champagne (lol), konsumenternas förtroende, lediga jobb inom IT-sektorn och deras trender… mätare som berättar om marknaden, dess olika delområden och ger information om var det går bra och var det finns utmaningar. Allmänna marknadsindikatorer är mycket nära kopplade till företagens vilja att investera. IT-upphandlingar är i princip alltid fleråriga investeringar, så de går hand i hand med marknadsutvecklingen och investeringsviljan. Specifik branschspecifik information har i sin tur gett goda riktlinjer för var försäljningsinsatserna bör riktas. Jag följer fortfarande dessa samma indikatorer, även om mina nuvarande arbetsuppgifter som hemråd inte nödvändigtvis kräver det.
Det vore bra om Finland hade liknande marknadsindikatorer som Sverige – då hade det varit enklare och jag hade inte behövt börja skapa egna rapporter.
@KohtiVapautta → du frågade om prissättningsmetoderna på andra marknader. De marknader där jag själv har verkat: Finland, Sverige, Norge och USA har alla varit likadana – kunderna köper kompetens och experter. Obs. Samtidigt har detta också varit det som har erbjudits, så det är fullt möjligt att bilden är subjektiv på grund av detta och att viss efterfrågan helt enkelt inte har hamnat i denna håv. Alla som har varit i branschen längre har vant sig vid att prissättningsmetoderna och sätten att köpa har varit i ständig förändring. Företagen har sedan anpassat sig till dessa verksamhetsmiljöer och kommer att anpassa sig igen om marknaden förändras.
00:00 Start
00:20 IT-tjänstesektorns supervecka
01:25 Förväntningar inför Q3
03:30 Offentliga sektorns skuldbroms
05:02 Resultatnivåerna har sjunkit
07:27 Är AI ett hot eller en möjlighet?
09:24 Sektorns favoriter
12:30 Vincit
13:22 Slutord

 En förklarande faktor för konsulterna är säkert att rekrytering i Sverige nu har varit betydligt enklare under den svaga konjunkturen. Här är Sweden ett värde jag själv har beräknat från alla branscher. Branschens utveckling är relaterad till dess eget långsiktiga genomsnitt. Alla branscher har lika vikt, vilket gör att mätaren är mer vägledande. Jag anser dock att utvecklingen har korsats under de senaste två åren.