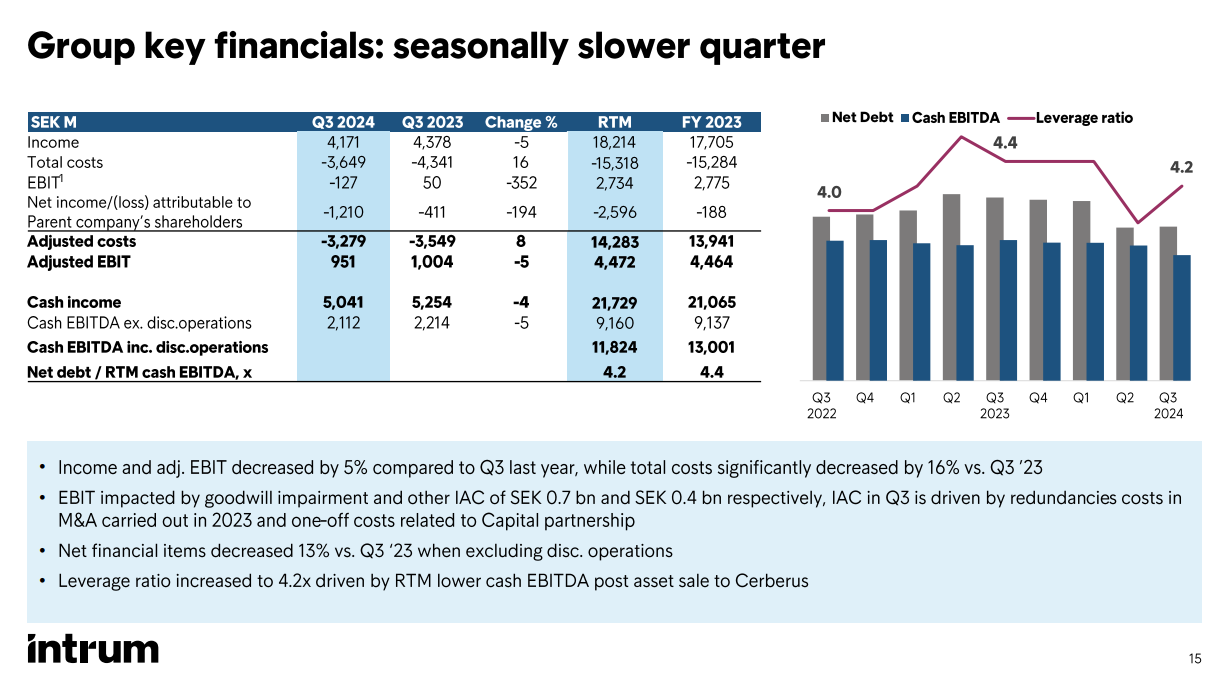
Resultatmissen spelar ingen större roll i det stora hela, summan är liten i förhållande till skuldrekonstruktionen.
Nedskrivningar (goodwill impairment) kan försvåra situationen på längre sikt; de påverkar inte kassaflödet, men ökar skuldsättningsgraden.
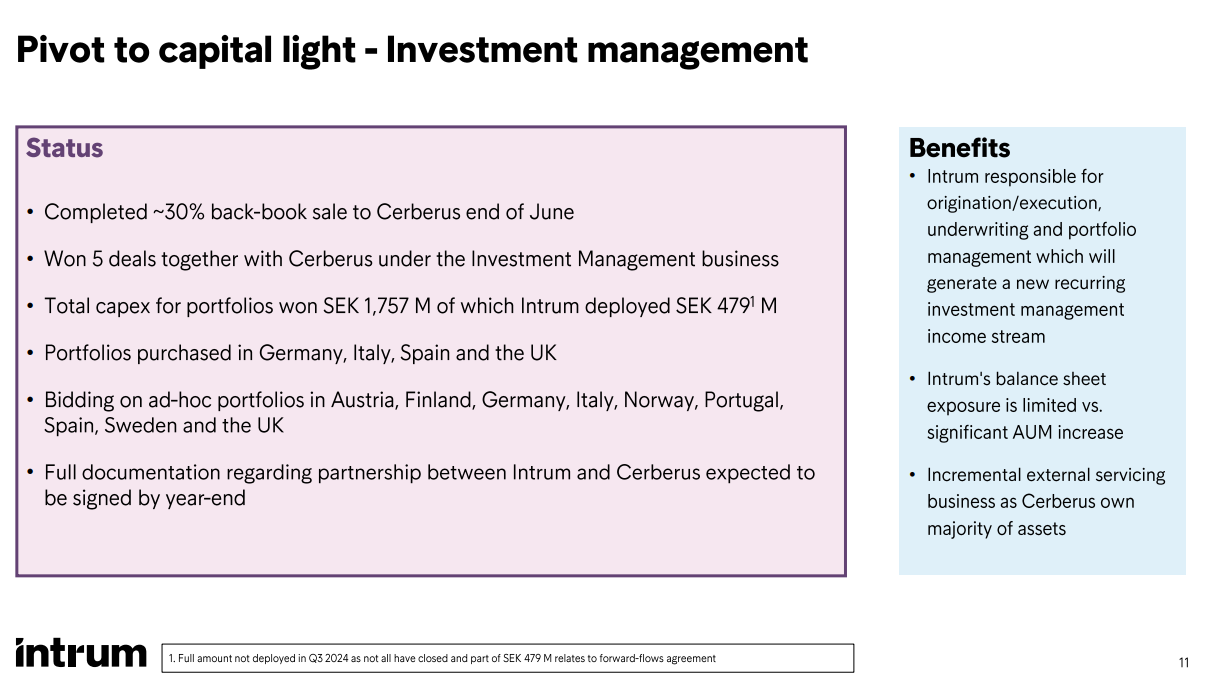
Viktigare i det stora hela vore att se hur samarbetet med Cerberus kommer igång. Idén är i sig bra: Cerberus fungerar som finansiär och Intrum som tjänsteleverantör, vilket i praktiken innebär hävstång utanför (Intrums) balansräkning.
Hela marknaden för skuldhantering lider dock av en minskning av nödlidande lån, vilket innebär att det finns mindre att driva in (se länk). Fusioner är inte vettiga på grund av skuldbergen, och företagsförvärv är svåra för aktieägarna att acceptera eftersom företagsvärderingarna är på bottennivåer.
På lång sikt kan Intrum bli en multibagger om de lyckas, men det finns en hel del risk inblandat – skulden är fortfarande betydande även efter rekonstruktionen. Bevakas.
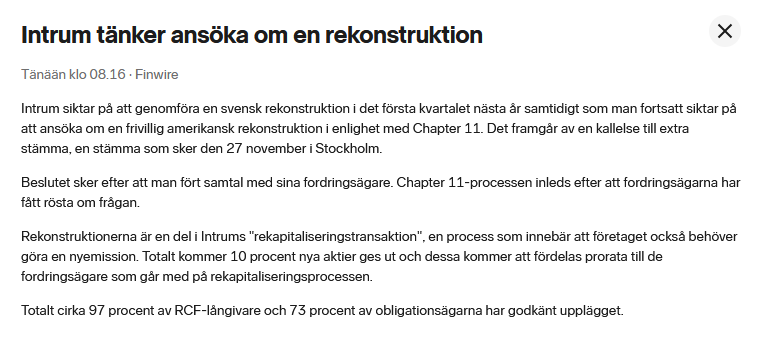
Om jag inte har missförstått det hela helt bör resultatet av skuldrekonstruktionen vid framgång vara känt redan i november. Genomförandet kan dröja till början av 2025, men resultatet skulle kunna vara känt redan senast den 13 november. Det behövs fortfarande samma underskrifter för att bekräfta det som redan erhölls i förväg.
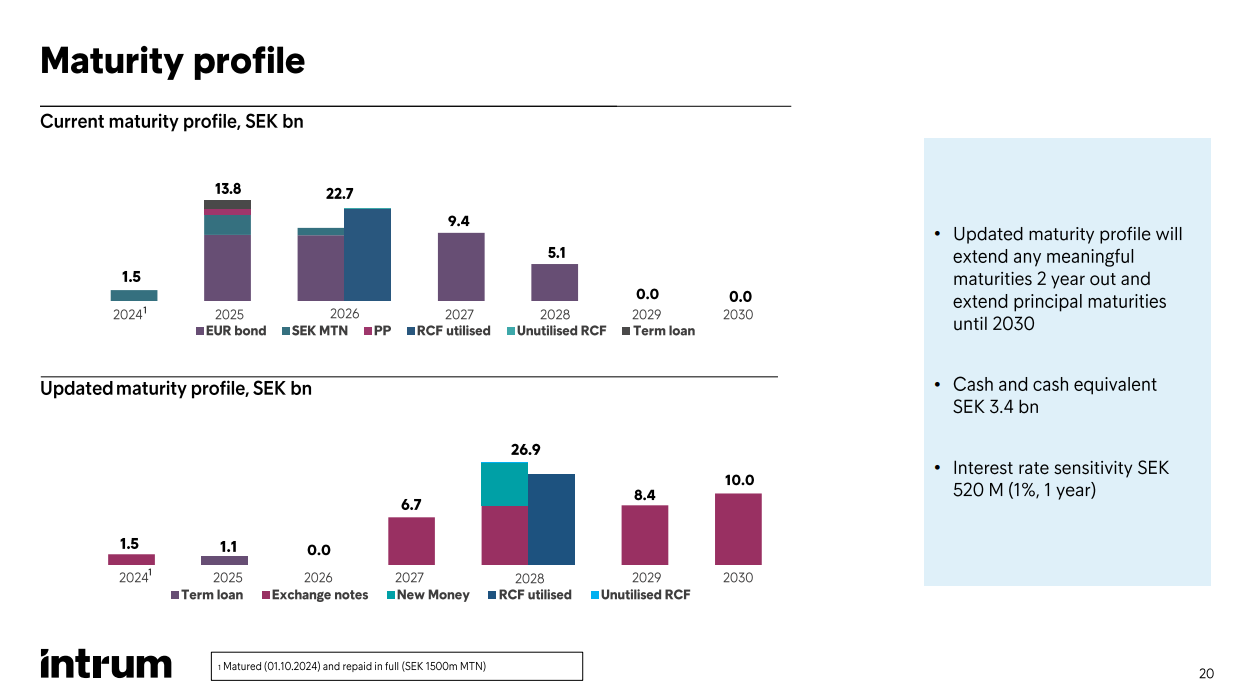
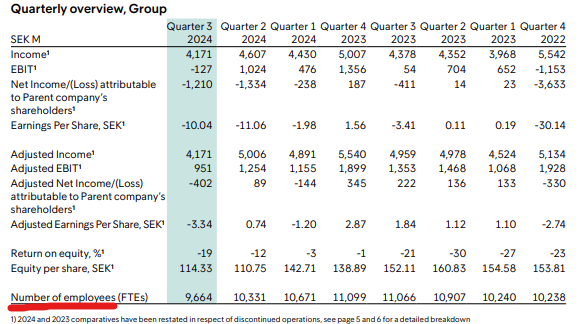
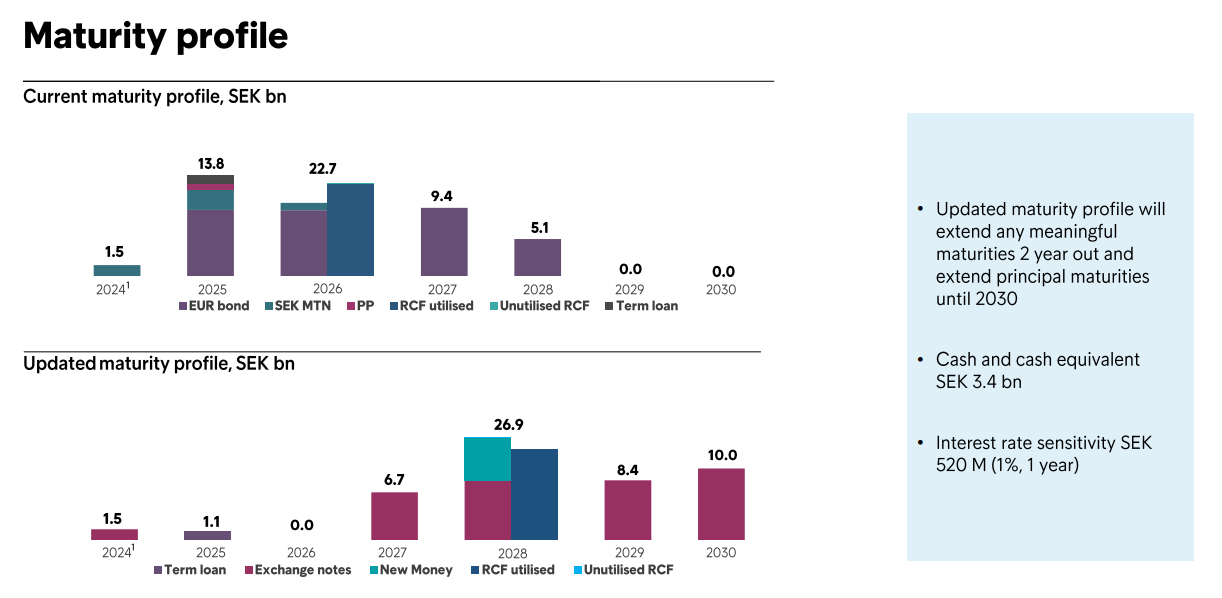
Den här slajden illustrerar ganska väl hur livsviktigt det är att den går igenom, det råder det ingen tvekan om:
*Edit: de där 1,5 miljarderna för 2024 betalades den 1 oktober, så efter det finns det 3,4 miljarder kronor i kassan.
Intrums finansdirektör Johan Åkerblom köper aktier för drygt 0,2 miljoner kronor
tänään klo 12.35 ∙ Finwire
Johan Åkerblom köpte den 23 oktober 6 000 aktier i kreditbolaget Intrum, där han är finansdirektör. Aktierna köptes till priset 36,50 kronor per aktie, en affär på 219 000 kronor. Affären gjordes på Nasdaq Stockholm. Detta framgår av Finansinspektionens insynsregister.
Åkerbloms innehav enligt Intrums webbplats var 67 695 aktier.
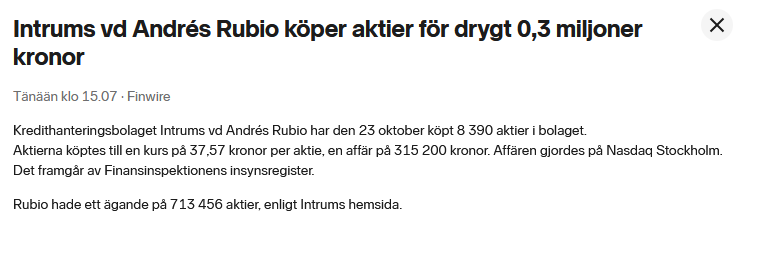
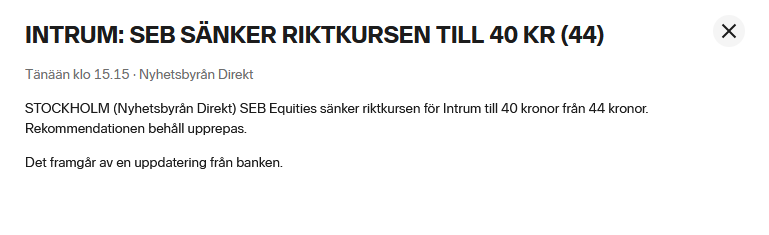
Rubio är lika övertygande som alltid och satsar samtidigt egna pengar i aktien. Man undrar lite om han kan snacka guld av skit (vilket han egentligen gör nu), men själv är jag fortfarande kvar på tåget och har fyllt på idag.
Hur får du negativa signaler från insiderköp? Det senaste köpet är förstås inte stort i förhållande till Rubios lön, men vem vill ändå lägga cirka 27 500 € (det senaste köpet) på något man inte tror på och som man kan förlora? Rubio har nu ett totalt innehav på 713 456 aktier, som han har fyllt på gradvis under våren och sommaren, vilket innebär en pott på cirka 2 343 386,64 € med nuvarande kurs. Visst kan ledningen ha fått en vink om att de bör köpa aktier åtminstone i viss utsträckning för trovärdighetens skull, men om man köper dem för egna pengar och har “skin in the game”, borde det inte snarare påverka den egna arbetsinsatsen positivt?
Jag funderade på Intrums senaste siffror och blev överraskad över hur mycket färre anställda Intrum hade i Q3 jämfört med Q2 (9664 ← 10 331). Hela 6,46 % minskning under ett enda kvartal. Det fanns åtminstone ”rykten” från Spanien om att man drar ner rejält på personalen där, men det kom väl inget egentligt pressmeddelande från Intrum.
Märkligt att en så pass stor sak inte togs upp alls under Q3-samtalet. Eller så missade jag det helt båda gångerna jag lyssnade. Det är också möjligt.
För att få tiden att gå i söndags försökte jag fundera på hur många Intrum-aktier var och en får. Man skulle till och med kunna försöka dela upp dessa ägare utifrån hur länge var och en kommer att behålla sina aktier. Om RCF-gängets valdeltagande var 97 % så tror jag inte att de kommer att dumpa sina aktier på marknaden. Av dessa riskgrupper kan det hända att 60–70 % av Bond 25-gruppen gör en snabb Intrum-exit.
Skuldtyp
Belopp (MSEK)
% av total skuld
Tilldelade aktier
Bond SEK 400
400
0.79%
94,880
Bond SEK 1100
1100
2.17%
260,921
Bond EUR 802.8
9072
17.93%
2,151,888
Bond SEK 1250
1250
2.47%
296,501
Bond EUR 800
9044
17.88%
2,145,246
Bond SEK 1000
1000
1.98%
237,201
Bond EUR 828.3
9360
18.50%
2,220,202
Bond EUR 450
5085
10.05%
1,206,167
PP EUR 75
848
1.68%
201,147
RCF NOK 1120
1075
2.12%
254,991
RCF SEK 11225
11225
22.19%
2,662,582
TL EUR 100
1130
2.23%
268,037
Siffrorna gällande aktierna är ungefärliga, jag gjorde det inte helt exakt, och jag har druckit ett par glas vin
Den största ägaren Nordic Capital har hållit på att minska sitt aktieinnehav. De sänker knappast Intrum i botten, men priset kan vara lågt ett tag.
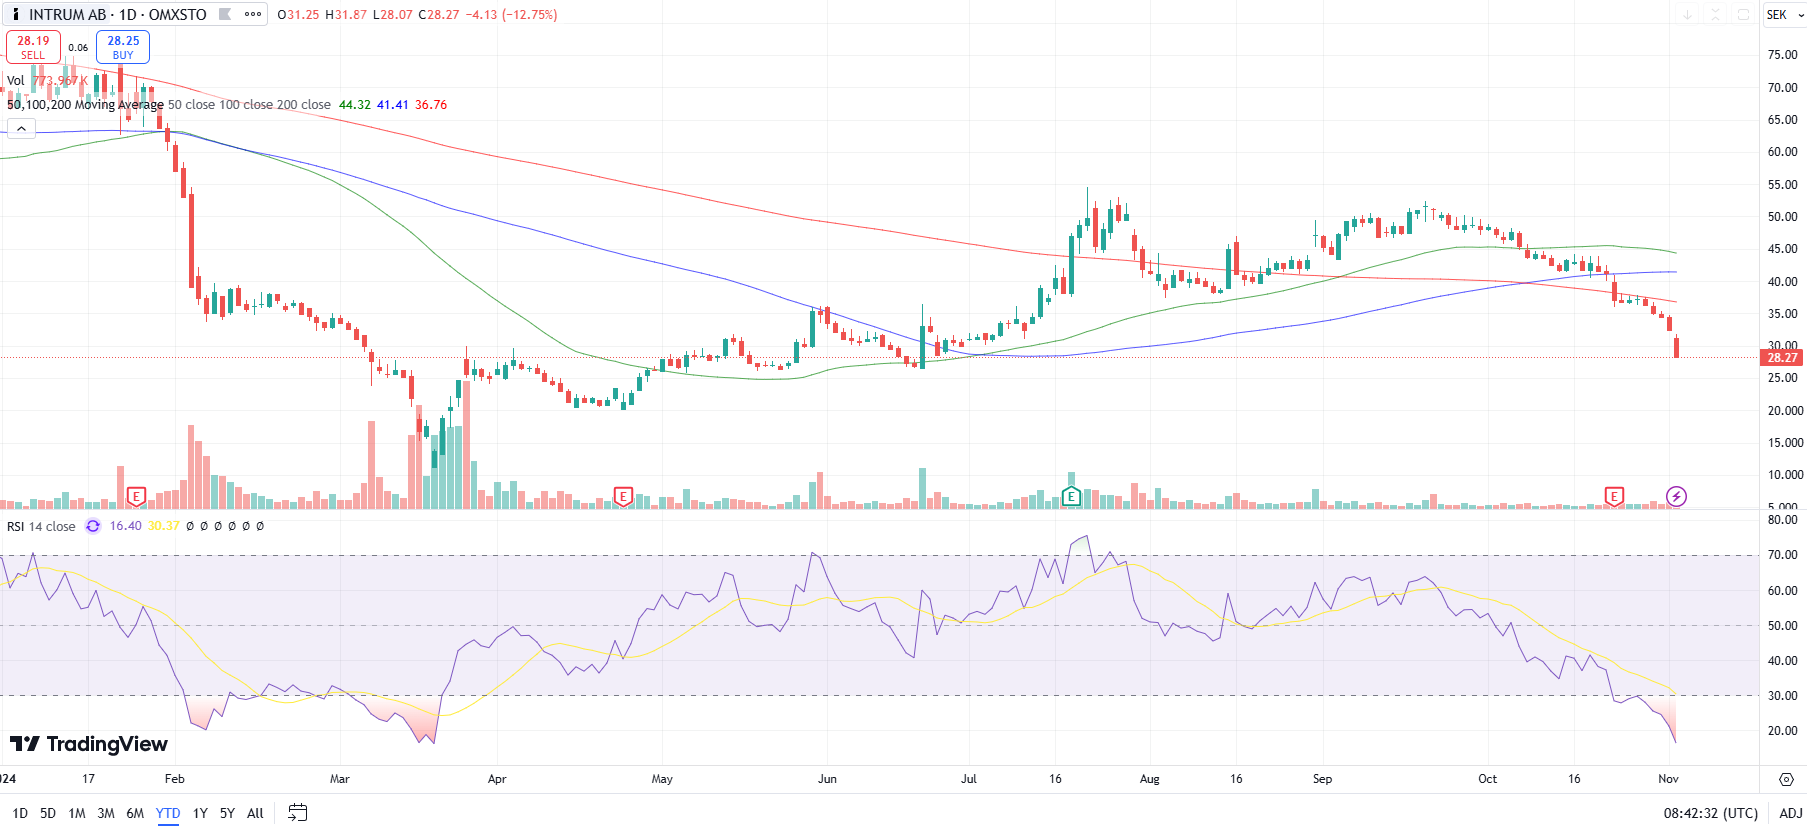
INTRUMs kurs är på en daily oversold-nivå, redan nere på vårens (mars) nivåer (<17). Jag kollade om det har kommit ut något nytt? Jag har hållit utkik efter ett köpläge.
Shorts och algon utnyttjade återigen nyhetsrubriker om saker som redan var kända, så inget nytt under solen. Det verkar vara ett köpläge.
@jayboy meddelandet om nästa veckas omröstning kom i fredags och idag formulerades nyhetsrubrikerna precis som på skärmdumpen, så återigen fick man igång en konkurspanik i stil med mars och folk säljer i panik.
Vad i hela världen händer – nyss stod det -17 % på tavlan och inga speciella nyheter? Omsättningen ser inte heller ut att vara särskilt stor. Det kan vara ett bra läge att öka, men man undrar om någon information har läckt ut någonstans. RSI bottnar visserligen i teknisk mening, men å andra sidan gjorde den det i början av året också och ändå fortsatte det nedåt..
Det går vilt till, men jag var tvungen att öka. Jag anade att även om det inte fanns något – alltså absolut inget – nytt i pressmeddelandet, skulle det gå neråt och det rejält. Därför var jag tvungen att under helgen undersöka om Intrum har en realistisk chans att “klara av” situationen när Q3 var lite sämre än väntat.
Risken är stor, men jag bestämde mig ändå för att öka med ytterligare 1 600 stycken, nu är mitt innehav uppe i cirka 12 500 stycken.
Viktigaste tankarna bakom:
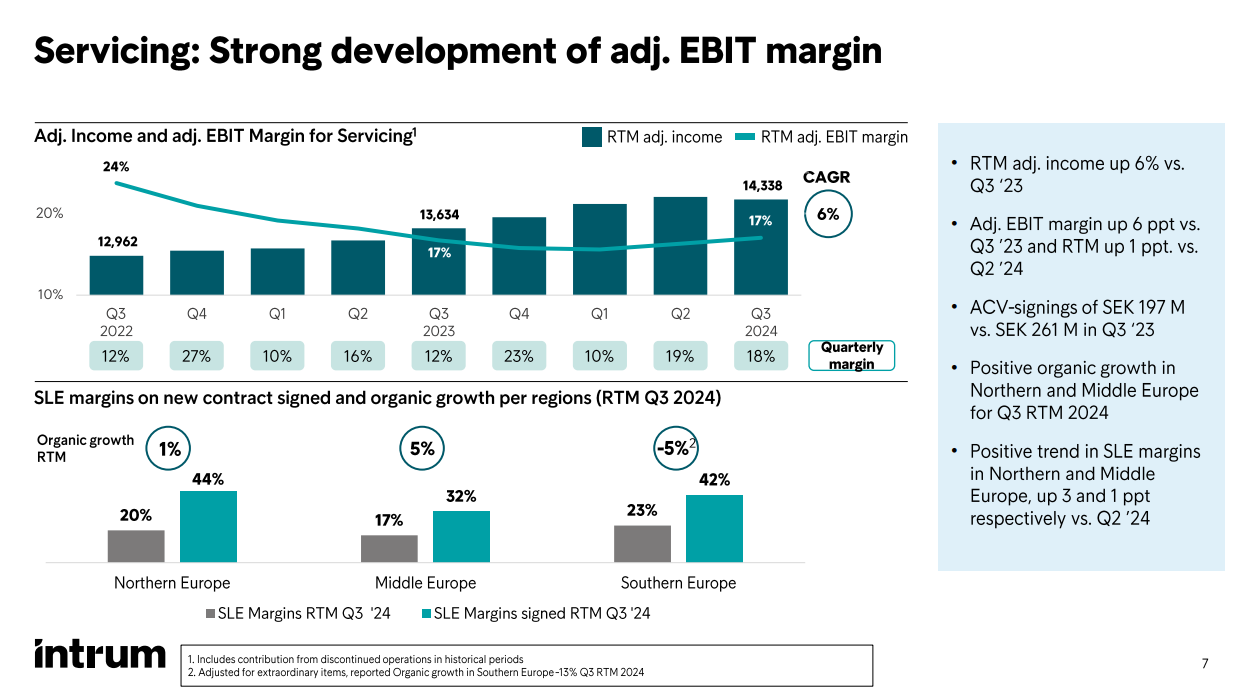
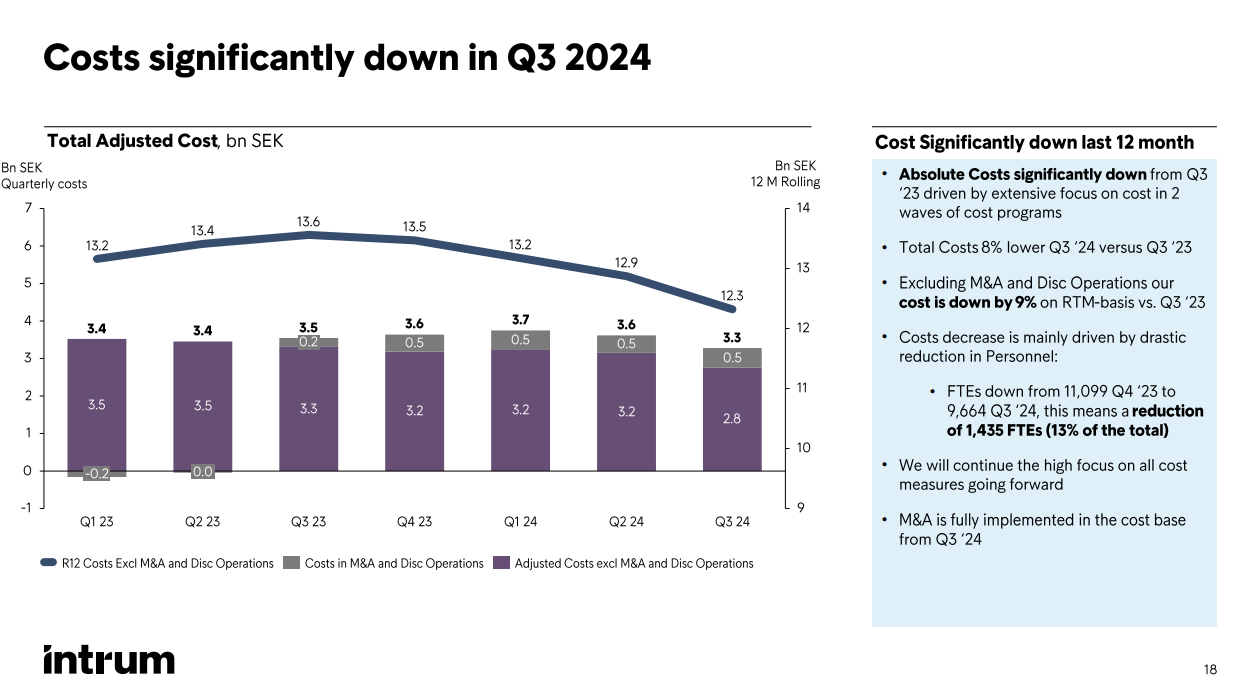
Kostnaderna kommer redan ner tydligt, även om den slutgiltiga effekten kommer att synas först under 2026 och då det ekonomiska läget överlag är bättre:
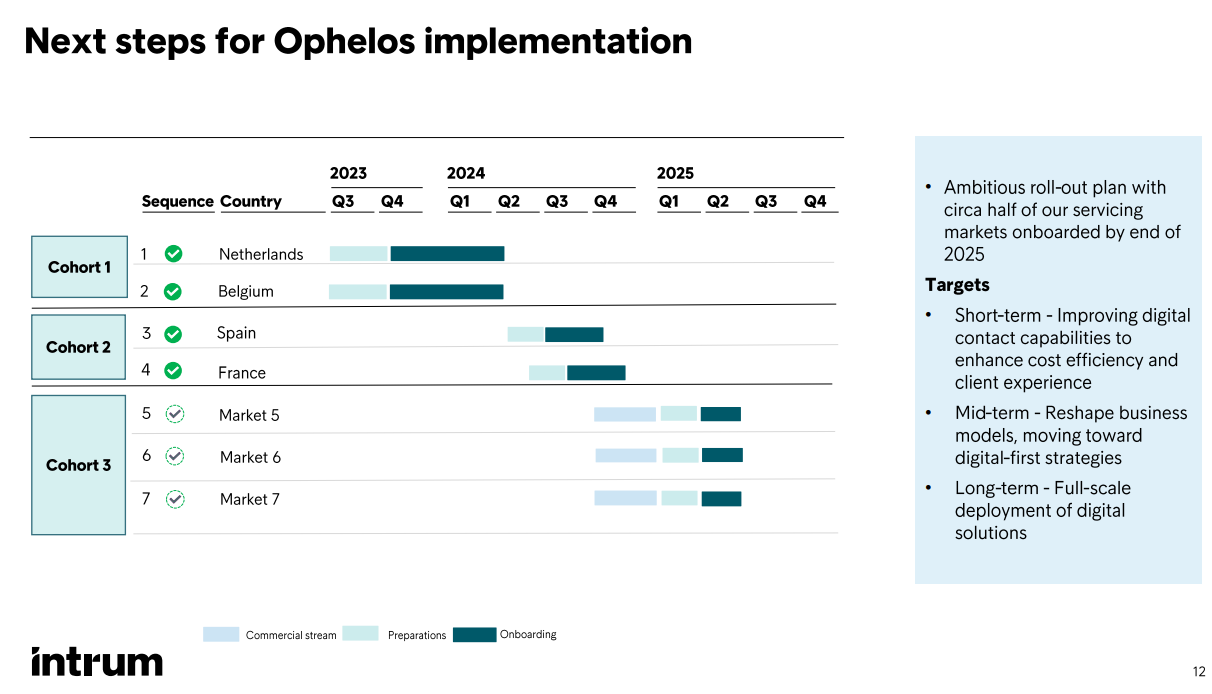
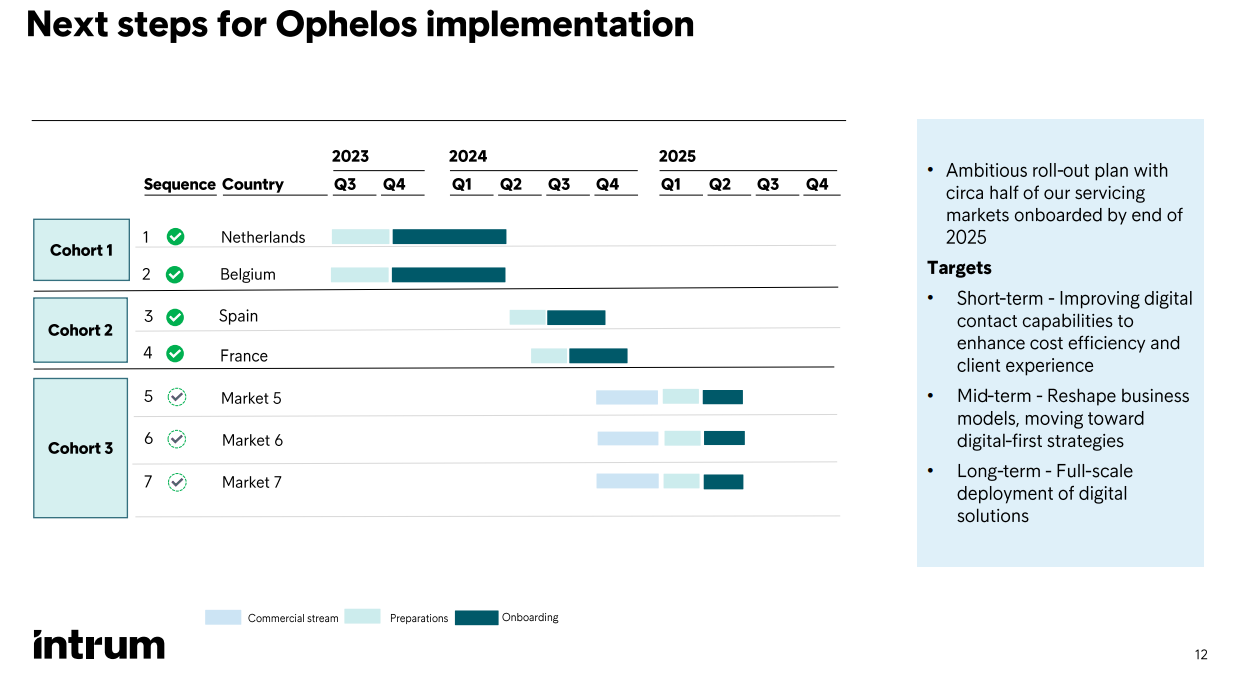
Ophelos är en viktig del i att få ner kostnaderna, även om det inte är den enda orsaken. Även här kan man förvänta sig en verklig effekt först under Q4 2025 och slutgiltigt tidigast under Q1 2026:
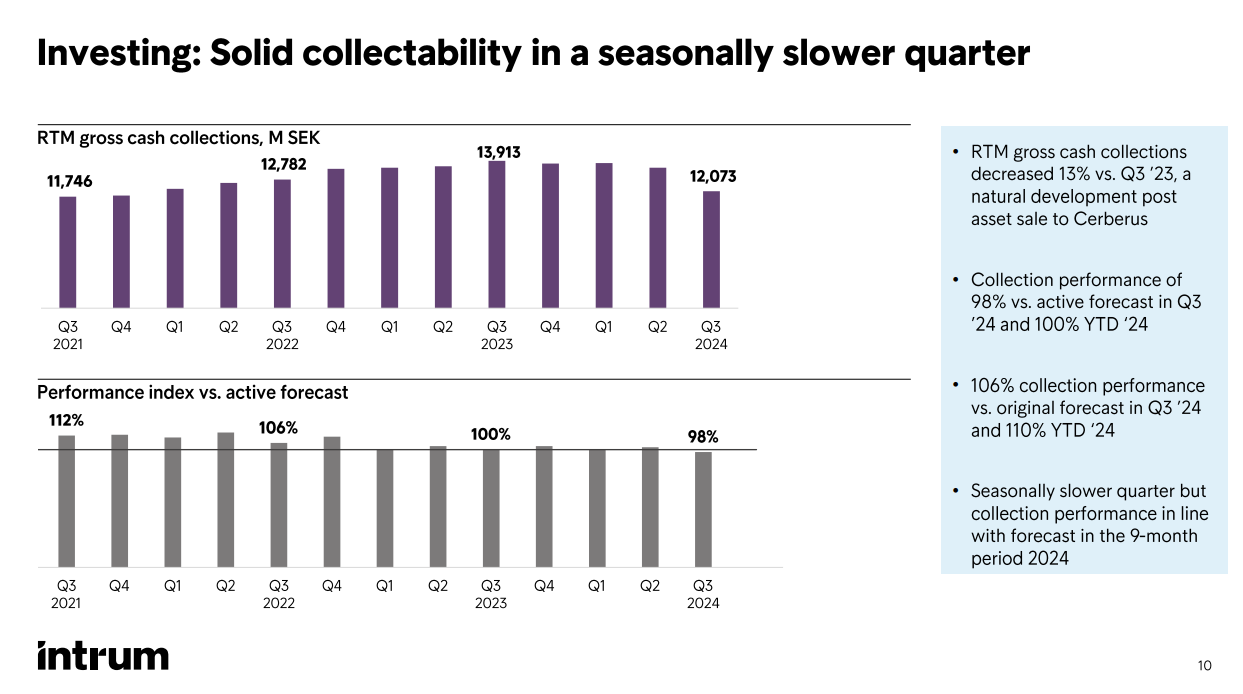
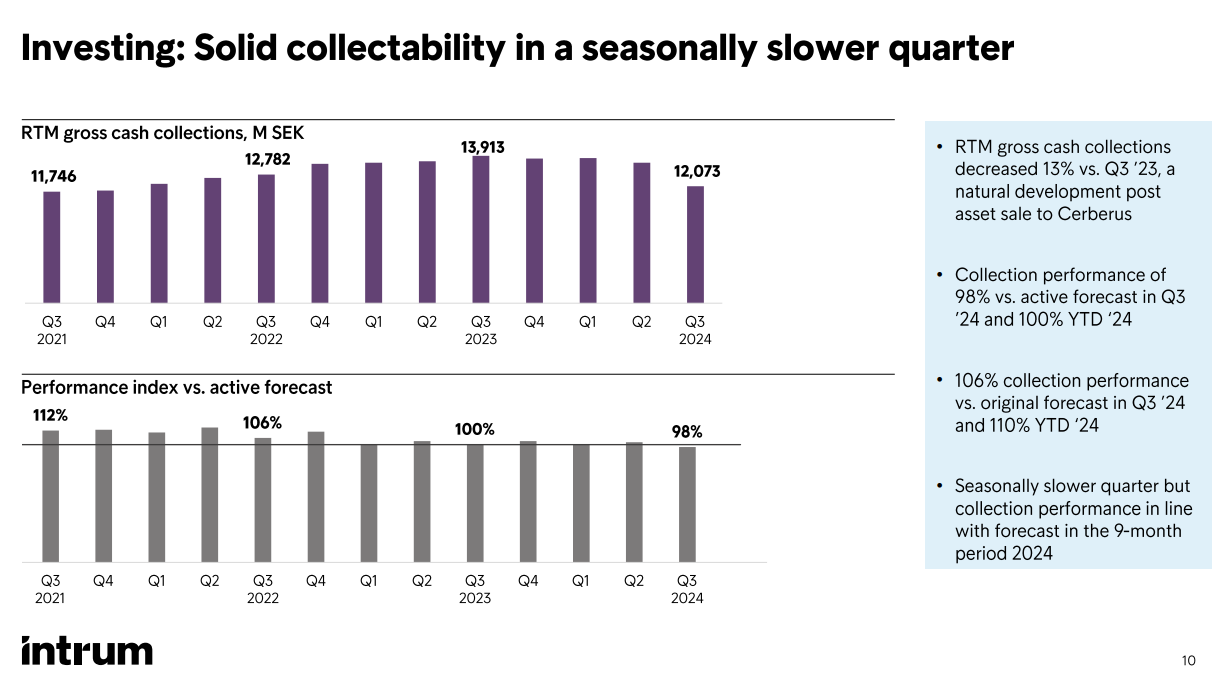
Intrum driver in skulder tillförlitligt även när tiderna är som sämst:
Och det finns 53,8 miljarder kronor att driva in under en 15-årsperiod, varav 21,80 miljarder hinner drivas in före år 2028.
År 2028 skulle alltså 26,9 miljarder kronor förfalla på en gång i och med det nya skuldpaketet. Sannolikt kommer man dock under 2026–2027 börja förhandla om ett helt nytt paket för att köpa ut de nu överenskomna dyra lånen helt och hållet.
Det här har kanske besvarats tidigare, men jag frågar ändå. Är den aktieemission som nämns i pressmeddelandet den hittills enda kända åtgärden som skulle påverka ägarna/ägandandelen direkt?
I pressmeddelandet nämns också att 97 % och 73 % har godkänt arrangemanget. Minns jag fel eller krävdes det 80 % godkännande gällande obligationslånen för något? Vad rörigt det är, man märker verkligen hur bra koll jag har.