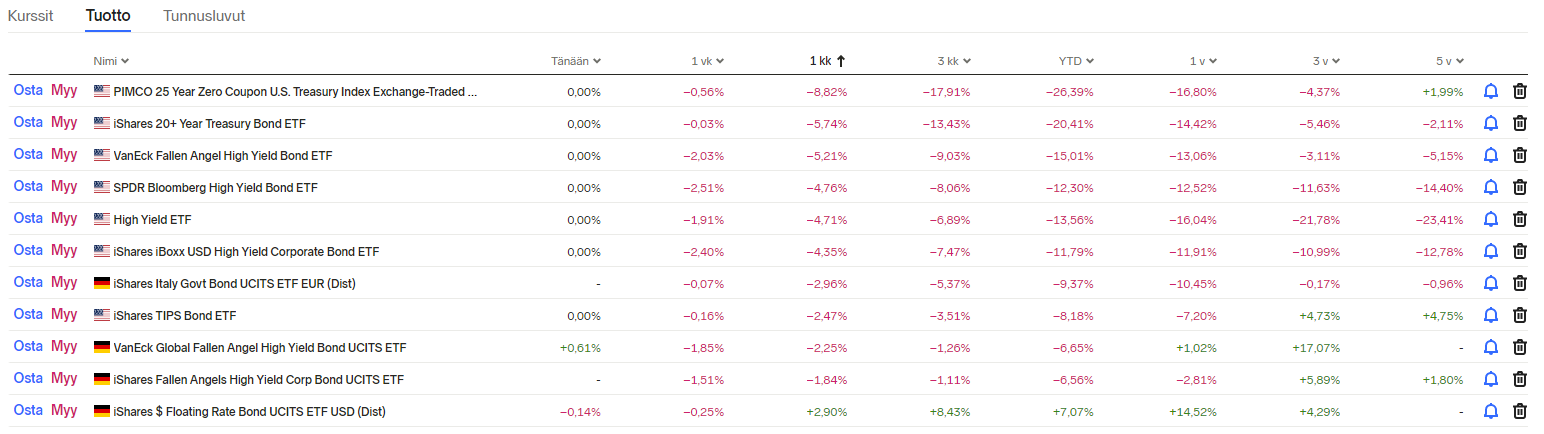
Jeg har selv fulgt disse rentepapirer hos Nordnet. Trenden er stadig rød. Disse ETF’er er porteføljer, så du får ikke en enkelt obligation fra dem, og værdien afhænger af, hvordan obligationer med forskellige løbetider og risikoprofiler udvikler sig. Men som det fremgår af listen, er det overvejende rødt, bortset fra frit bevægelige renter. Lange faste renter har oplevet den største nedgang i værdi.
1 Synes om
Tak for listerne. Jeg ville selv være mere interesseret i obligationer, som jeg ville holde i f.eks. et par år indtil udløbsdatoen, hvor det nominelle afkast nødvendigvis ville være positivt, hvis låntageren er i stand til at betale sin gæld.
Jeg har ejet og ejer et par baby bonds (og præferenceaktier). Jeg må fortsætte med at overveje, om der findes noget interessant på disse markeder, eller om der findes andre lånepapirer.
Hvis du leder efter en kortvarig inflationsafdækning, er fysisk guld det. Målt i euro er det steget 8 % YTD, selvom der for nylig har været et lille tilbageslag. Det er svært at få den slags afkast fra rentepapirer, og samtidig er alle aktieindeks også faldet. Nu kan det være et godt tidspunkt at øge allokeringen til guld, medmindre ECB har til hensigt at stramme pengepolitikken betydeligt i den nærmeste fremtid (hvilket er usandsynligt).
I euro er prisen på guld steget, men ikke i dollar. Takket være lavere transaktionsomkostninger har dollars sandsynligvis været en bedre “investering” i år end fysisk guld. Jeg ejer en smule guld-ETF’er og lidt flere dollars.
I stedet for at veksle dollars tilbage til euro, købte jeg i går mere 404 Hvis renten i USA stiger, vil værdien af denne sandsynligvis også falde på grund af den højere risiko sammenlignet med statsobligationer, men et udbytte på næsten 6% af min købspris er bestemt acceptabelt.
Ved valutakonverteringer skal man selvfølgelig betale spreads, så jeg ved ikke, om det er meget billigere end ETF’er. Dollaren er styrket i forhold til mange valutaer, fordi centralbanken har sagt, at den vil reducere QE, det vil sige, at deres pengepolitik skulle være strammere end mange andre centralbankers. Politisk pres fører dog normalt til konstant inflation, så hvor længe en sådan beslutning holder, er et andet spørgsmål. På lang sigt har papirvalutaer kun én retning i forhold til reelle aktiver, og det er svækkelse. 
Jeg har for nylig købt ejendomme, især Vonovia fra Tyskland, som der blev diskuteret i REIT-tråden REIT - osinkotuottoa kiinteistöistä - Osakkeet - Inderes forum
Et spørgsmål, jeg selv har overvejet: er den reale eller nominelle rente mere relevant for afkastkravet på aktier/ejendomme? Spørgsmålet er komplekst, men i tilfælde af ejendomme er jeg tilbøjelig til at mene, at det er den reale rente, da både huslejer og ejendomsværdier normalt justeres i takt med inflationen. På den måde stiger både pengestrømmen og balancen (+ forhåbentlig aktiekursen) hvert år med den samme nominelle procent, som de nye nominelle afkastkrav er steget på grund af inflationen. Det betyder, at de nuværende tal som udbytteafkast bør vurderes ud fra et reelt afkastkrav. 
Konkret eksempel
Husleje 4%, inflation 1% + reelt afkastkrav 2% = lånets rente 3%
| År | Husleje | Inflation | Rente | Ejendomme | Lån | Fair value adj. | Huslejer | Låneomkostninger | Afkast | Realt afkast |
|---|---|---|---|---|---|---|---|---|---|---|
| 1 | 4% | 1% | 3% | 1000000 | 500000 | 10000 | 40000 | 15000 | 7,00% | 6,00% |
| 2 | 4% | 1% | 3% | 1010000 | 500000 | 10100 | 40400 | 15000 | 6,96% | 5,96% |
| 3 | 4% | 1% | 3% | 1020100 | 500000 | 10201 | 40804 | 15000 | 6,92% | 5,92% |
| 4 | 4% | 1% | 3% | 1030301 | 500000 | 10303 | 41212 | 15000 | 6,89% | 5,89% |
| 5 | 4% | 1% | 3% | 1040604 | 500000 | 10406 | 41624 | 15000 | 6,85% | 5,85% |
| 6 | 4% | 1% | 3% | 1051010 | 500000 | 10510 | 42040 | 15000 | 6,81% | 5,81% |
| 7 | 4% | 1% | 3% | 1061520 | 500000 | 10615 | 42461 | 15000 | 6,78% | 5,78% |
| 8 | 4% | 1% | 3% | 1072135 | 500000 | 10721 | 42885 | 15000 | 6,75% | 5,75% |
| 9 | 4% | 1% | 3% | 1082857 | 500000 | 10829 | 43314 | 15000 | 6,72% | 5,72% |
| 10 | 4% | 1% | 3% | 1093685 | 500000 | 10937 | 43747 | 15000 | 6,68% | 5,68% |
husleje 4%, inflation 4% + reelt afkastkrav 2% = lånets rente 6%
| År | Husleje | Inflation | Rente | Ejendomme | Lån | Fair value adj. | Huslejer | Låneomkostninger | Afkast | Realt afkast |
|---|---|---|---|---|---|---|---|---|---|---|
| 1 | 4% | 4% | 6% | 1000000 | 500000 | 40000 | 40000 | 30000 | 10,00% | 6,00% |
| 2 | 4% | 4% | 6% | 1040000 | 500000 | 41600 | 41600 | 30000 | 9,85% | 5,85% |
| 3 | 4% | 4% | 6% | 1081600 | 500000 | 43264 | 43264 | 30000 | 9,72% | 5,72% |
| 4 | 4% | 4% | 6% | 1124864 | 500000 | 44995 | 44995 | 30000 | 9,60% | 5,60% |
| 5 | 4% | 4% | 6% | 1169859 | 500000 | 46794 | 46794 | 30000 | 9,49% | 5,49% |
| 6 | 4% | 4% | 6% | 1216653 | 500000 | 48666 | 48666 | 30000 | 9,40% | 5,40% |
| 7 | 4% | 4% | 6% | 1265319 | 500000 | 50613 | 50613 | 30000 | 9,31% | 5,31% |
| 8 | 4% | 4% | 6% | 1315932 | 500000 | 52637 | 52637 | 30000 | 9,23% | 5,23% |
| 9 | 4% | 4% | 6% | 1368569 | 500000 | 54743 | 54743 | 30000 | 9,15% | 5,15% |
| 10 | 4% | 4% | 6% | 1423312 | 500000 | 56932 | 56932 | 30000 | 9,08% | 5,08% |
Investorernes reale afkast ændres ikke på grund af inflationen. Og de reale renter er steget, men er stadig tæt på nul (USA) eller derunder (Europa).
Irving Fisher (1930) spekulerede allerede dengang i, at det nominelle afkast på aktier skulle bevæge sig én-til-én med den forventede inflation. På samme måde som en obligations nominelle afkast % = reelt afkast % + inflation %. Dette har dog ikke været tilfældet empirisk. En foreslået hypotese af Modigliani og Cohn (1979) er den såkaldte money illusion, ifølge hvilken investorer fejlagtigt bruger et nominelt afkastkrav ved vurdering af reale resultater. Sharpe (2000) gennemgår disse her: https://www.federalreserve.gov/pubs/feds/1999/199902/199902pap.pdf
Meninger? Har jeg beregnet noget forkert?
1 Synes om
Fra SK’s artikel om renter i euroområdet og vanskeligheden ved at hæve dem:
En renteforhøjelse ville dæmpe inflationen, men gældsplagede euroøkonomier, f.eks. Italien, kan ikke klare det. En renteforhøjelse vil føre til recession og sænke værdiansættelsesniveauerne for både boliger og aktier. Endnu et vanskeligt årti er på vej. Det skulle jo have været løst gennem f.eks. Grækenlands redningspakkers permanente korrigerende effekt. Måske bliver det lettere i 2030’erne? Selvom der altid er valg lige om hjørnet.
3 Synes om
Der er også en bagside af medaljen, hvis niveauerne falder:
2 Synes om
Nyheden er bag en betalingsmur, men hvis tanken var, at det giver unge muligheder, så er det præcis, hvad det gør. Selv de største aktiekrak har indtil videre på et tidspunkt blevet overvundet.
2 Synes om
Tak for indlægget!
Det var interessant at læse det fra begyndelsen efter lidt over et år. De risici, jeg havde forestillet mig, kunne opstå på markedet, er ret præcist sket. Den politiske risiko har dog ramt mine papirer i porteføljen mere end kraftigt. Et godt eksempel på, hvordan man kan have ret og fuldstændig tage fejl på samme tid.
Renterne er steget kraftigt i det seneste år, og heldigvis lykkedes det mig at sikre mig mod renter med hensyn til lån, da de største beløb er investeret der. Nu ser rentestigningen dog ud til at have nået sit højdepunkt, og den er faldet en del ret kraftigt de seneste uger. Fordelen ved disse sikringer er ved de nuværende renter mest kommet til udtryk i kvaliteten af nattesøvnen, da renterne er fastsat for de næste 10 år.
Kobberprisen er også faldet kraftigt i den seneste måned, hvilket varsler en afmatning i økonomien. Inflationen har dog pisket omkostningerne op over hele linjen, så et fald i kobberprisen alene afspejles endnu ikke i indkøbskurvens pris. Hvis den nuværende inflation spreder sig til lønningerne, så vil kobberprisen ikke længere have stor betydning.
Den nuværende rentestigning og ECB’s nedtrapning af opkøbsprogrammer vil sandsynligvis påvirke det finske boligmarked, og jeg gætter på, at gældsbelånte investorer, der spiller på korte renter, kan blive tvunget til at sælge boliger, hvis renteudviklingen ikke fortsætter nedad. For mange faktorer er i samme udgangsposition som i slutningen af 80’erne. Man må håbe, at hjemmemarkedet ikke går ind i en recession via boligmarkedet. I Sverige er faldet allerede begyndt.
I min egen portefølje er der dog flere aktører, der opererer på globale markeder, så situationen i Finland er ikke særlig interessant i den henseende. Situationen i Ukraine ramte min portefølje hårdt på grund af en idiotisk dårligt diversificeret portefølje, men jeg ser dog Kinas situation som den største risiko for den ovennævnte allokering. Hvis byggebranchen og det øvrige forbrug falder i Kina, så vil den globale inflation også falde kraftigt.
Dollaren har været meget stærk, og euroen derimod meget svag. Dollaren og USA drager proportionalt fordel af den nuværende situation, og deres industri vinder konkurrenceevne ved hjælp af energiprisen. Hvis den nuværende energikrise i Europa fortsætter længere, så vil den energiintensive industri flytte til USA. Krigen bliver meget dyr på det europæiske kontinent.
Næste vinter bliver kold i Europa, og det vil øge mulighederne for at opbygge fred. Jeg vil ikke røre Rusland med en lang stang længere, men for en contrarian-investor ville der nu bogstaveligt talt være blod på gaderne. Gazprom ser ud til at opnå et rekordresultat i år, men den politiske risiko har gjort aktien til strålende affald. Jeg vil dog gerne tro, at fornuften i sidste ende vil sejre her, men det er nok ikke helt tid endnu. Markedet har under alle omstændigheder i øjeblikket mange aktier til købspriser eller endda vanvittigt lave værdiansættelsesmultipler, hvor der ikke er lignende etiske spørgsmål at besvare.
Jeg er nødt til at begynde at tage mine købsbukser på så småt.
6 Synes om
Er der nogle tanker om, hvilke obligationer man kunne investere i nu? Eller i den nærmeste fremtid. Det forlyder, at økonomer har tanker om, at f.eks. den tyske 10-årige rente vil stige med 100 basispoint i løbet af et halvt år. Hvordan shorter man disse obligationer fra AAA-klubben eller andre statsobligationer? Lyxor tilbyder én mulighed i form af en ETF, men i det lange løb følger inverse ETF’er ikke indekset særlig godt.
2 Synes om
Hvis jeg svarer mig selv. Måske kan det også hjælpe andre. Tilsyneladende har bank- og forsikringsaktier for eksempel en negativ korrelation i forhold til lange obligationsfonde. Der er ret få derivater, man kan bruge til at shorte obligationer med, men hos Nordnet fandt jeg et par minifutures (der er næsten ikke blevet handlet med dem, så det kan være, at den almindelige investor ikke kan handle med dem).
Jeg ville ikke selv røre shorts. Værdien af obligationer med variabel rente (floating rate bonds) stiger, hvis renterne stiger, men man er nu heller ikke ligefrem blevet styrtende rig på dem. Bankerne kan have hvad som helst på deres balancer, så rentestigninger kan påvirke forskellige banker forskelligt. Rentestigninger rammer også bankernes gældstyngede kunder.
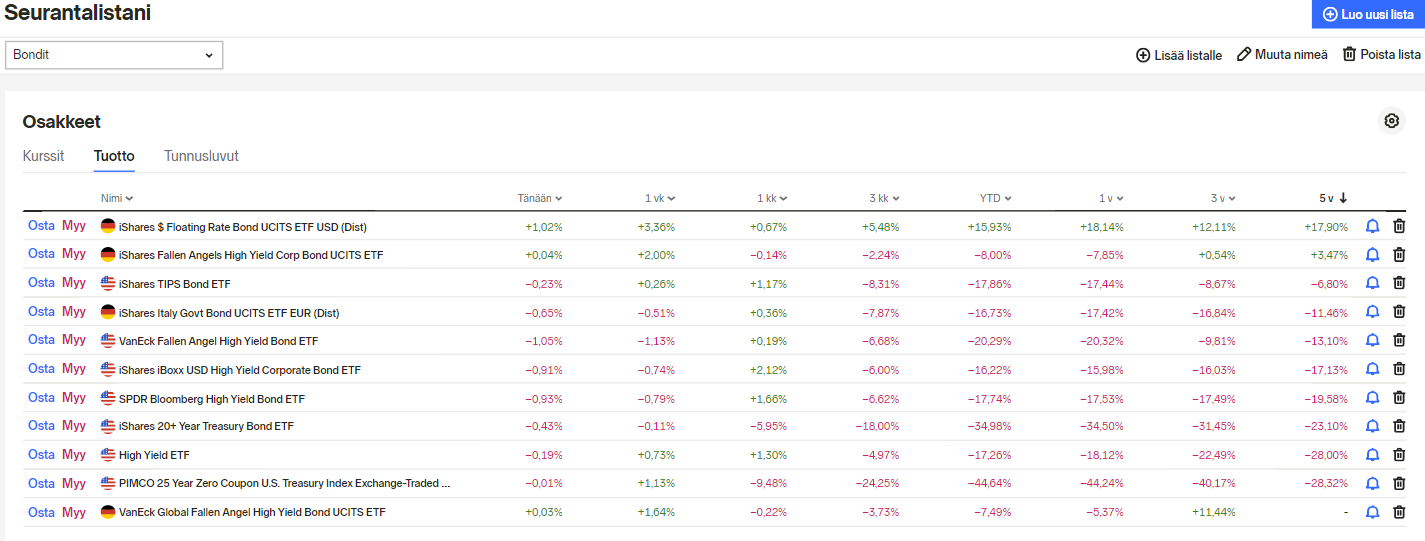
Det er sandt, at floating rate-obligationer i teorien egner sig netop til et miljø med stigende renter. God pointe.  I praksis har afkastet været dårligt og overvejende negativt YTD. Det vil sige, at kontanter ville have været et bedre alternativ. Nogle europæisk registrerede floating rate-obligations-ETF-fonde er i plus YTD. I praksis er den eneste grund til dette, at de pågældende ETF’er har nydt godt af forex-markedet og den stærke dollar. Dette ses ved, at kursgraferne for disse ETF’ers andele i praksis er helt identiske med USD/EUR-vekselkursen.
Der er blevet spekuleret i mange årsager til den dårlige performance for floating rate-obligationer på forskellige hjemmesider.
1 Synes om
Nu er det måske et godt tidspunkt at kigge i egen krystalkugle for det kommende år. I de seneste år har jeg været optimistisk omkring det nye år, men nu går vi ind i 2023 med en pessimistisk tilgang, bare i tilfælde af at det skulle gå bedre, end man formodede ved årets start.
Hvad angår inflationen, tror jeg, at toppen er nået, i hvert fald midlertidigt. Renterne er steget for meget i forhold til gældsmængden, og en stor del af forbrugerne og virksomhederne bliver nødt til at skære i deres overflødige forbrug. For råvarer (primærprodukter) er priserne allerede faldet markant fra toppen, men inflationen har bevæget sig videre i værdikæderne, og i år vil vi se lønstigninger.
Rentestigningerne har allerede nu bremset byggeriet, men jeg tror, at byggeriet i 2023 vil gå næsten helt i stå, især i Nordeuropa, hvor markedet er bundet til korte renter. Jeg tror også, at aktører, der har investeret med høj gearing (velkavipu), vil miste deres penge, og i samme ombæring vil gældstyngede bygherrer og entreprenører gå konkurs. Nogle banker vil komme i problemer, når omkostningerne ved at fremskaffe kapital stiger, fordi sparere kræver renter, samtidig med at værdien af sikkerhedsstillelser (kollateral) i porteføljen falder. Rentestigninger, forbrugerpessimisme, faldende værdier af sikkerhedsstillelser og bankernes voksende vanskeligheder er uheldigt forbundet med hinanden. Især lande, der har lænet sig op ad korte renter, såsom Finland, vil hurtigt mærke konsekvenserne af denne cocktail.
Med hensyn til styringsrenterne er vi sandsynligvis allerede på et niveau, hvor kamelens ryg knækker, og de vil ikke stige ret meget mere fra det nuværende niveau. Måske ser vi endnu en rentestigning, før tendensen også bliver tydelig for centralbankerne. Det skal tilsyneladende gøre ondt, før retningen ændres.
Selvom jeg på kort sigt tror, at de værste prisstigninger er overstået, mener jeg stadig, at inflationen er blevet et mere permanent fænomen i takt med, at arbejdsstyrken går på pension, verdens befolkning bliver mere middelklasseorienteret, og økologiske begrænsninger rammer os. Dette vil holde inflationskræfterne og dermed også renterne på et noget højere niveau på lang sigt, end hvad vi har været vant til de sidste 10 år. Det nuværende gældsniveau er dog for højt til, at renterne kan stige væsentligt mere fra det nuværende niveau. Enorme gældsbjerge vil smelte over årene i form af inflation og negative realrenter.
På børsen er aktierne faldet betydeligt, og mange selskaber er attraktivt prissat. Måske har vi ikke set bunden for det generelle indeks endnu, men jeg tror, at det nu er et godt tidspunkt at bevæge sig selektivt ind i visse aktier og sektorer, dog samtidig med at man forbereder sig på et større brag. Jeg tror selv på value-investering (arvosijoittaminen) og virksomheder med lav gæld. Jeg tror, at vækstselskaber vil klare sig dårligere end value-selskaber i en verden som den nuværende. Det er selvfølgelig også selskabsspecifikt, og vi har set meget store fald i vækstselskaber. Organisk og lønsom vækst til et fornuftigt værdiansættelsesniveau samt realistiske fremtidsvisioner kombineret med prisfastsættelsesmagt ser lovende ud i min krystalkugle.
5 Synes om
Ville det give mening at hoppe med på obligationskasinoet nu, hvor de er relativt høje? Altså for en gangs skyld bare gå long i obligationer. Eller bør man vente lidt endnu? Nu burde inflationsdataene være ret gode. I det mindste er fossil energi allerede ret billig i USA. Gas fås for eksempel til en ret normal pris.
1 Synes om
Jeg fik efter lang tid tjekket situationen på råvaremarkederne, og over hele linjen er priserne faldet kraftigt fra deres højdepunkter. Man kan konstatere, at verdensmarkedspriserne på råvarer – fra energi til fødevarer og metaller – er på samme niveau som for fem år siden. Jeg tror, at dette vil vise sig som en stærk deflationær kraft i løbet af det næste år, efterhånden som de faldende råvarepriser forplanter sig til priserne på færdigvarer på butikshylderne.
Centralbankerne ser stadig ud til at hælde til rentestigninger, hvilket måske er berettiget for at holde løninflationen i skak, men råvaremarkedet er allerede ramt af kraftig deflation. Med en vis forsinkelse vil det også kunne ses i prisen på forbrugerpriskurven, så længe priskonkurrencen fungerer.
Investering i lange obligationer kunne være et ganske fornuftigt træk i øjeblikket. Jeg ville ikke blive overrasket, hvis renterne faldt kraftigt i løbet af de næste 2 år.
4 Synes om
Fra Inderes’ morgenrapport: “Statistikcentralens pristal fortalte en todelt historie om prisudviklingen. Forbrugerpriserne steg i januar med 3,3 % fra året før, og den største påvirkning på prisstigningerne, 1,9 procentpoint, skyldtes den gennemsnitlige rente på boliglån.”
Er det virkelig rigtigt, at renter også tælles med i inflationstallene? På en måde forstår jeg det godt, men kan der ikke opstå en “ond cirkel”-situation: Inflationen løber løbsk (hvis jeg har forstået det rigtigt, forklarer renterne over halvdelen af den nuværende inflation?), så man hæver renterne, hvorefter inflationen stiger yderligere (hvad angår renteeffekten)?
Hvordan ville den samlede situation og finanspolitikken ændre sig, hvis renter ikke blev inkluderet i inflationstallene?
1 Synes om
Hvordan ville den overordnede situation og finanspolitikken ændre sig, hvis renterne ikke blev medregnet i inflationstallene?
Næppe overhovedet, da dette i vid udstrækning kun vedrører Finland, og betydningen af den finske inflation for den europæiske pengepolitik formentlig er på størrelse med en afrundingsfejl. Jeg ved ikke, om man i for eksempel Tyskland medregner renteudgifter i inflationen, men da lån i resten af Europa hovedsageligt er fastforrentede, vil der under alle omstændigheder ikke være en lignende effekt.
2 Synes om
EBA følger det harmoniserede forbrugerprisindeks, hvor renter ikke medregnes. Der er altså ingen fare for en ond cirkel. At medregne renter i forbrugerprisindekset i Finland er sandsynligvis historisk ballast fra en tid, hvor man i Finland mente, at renter hævede priserne (stik imod EBA’s doktrin).
1 Synes om