R.I.P. Dolly Parton
Beundrede hende allerede som lille dreng.
R.I.P. Dolly Parton
Beundrede hende allerede som lille dreng.
Som gammel teknologipessimist kommer man jo til at tænke på, at det regn, man frembringer et sted, så må mangle et andet sted. Hvor lang tid går der, før man er i krig over, at naboen har stjålet regnvandet?
Jani Järvinen, kendt fra “Alokas haastattelee”-tråden, fører konkurrencen  og faktisk er alle de andre, der følger efter, også kendt fra min tråd, nemlig Jaakko, @Iikka_Numminen, @Johannes_Sippola og @nuorimike
 \n\nDe har, at dømme ud fra fortegnene, taget flot ved lære af os altvidende onkler
 \nhttps://x.com/JaTakala/status/2092331744175214668\n\n
[quote="Ummon, post:6256, topic:71919"]\nNexstim. 70 MEUR markedsværdi og det bedste regnskabsår nogensinde på 1,3 MEUR for fire år siden.\n\n[/quote]\n\nEn sjældent fræk overvurdering. Heldigvis er bakspejlet opfundet, så vi kan se ind i fremtiden  .\n\nRevenio i 2010:\n\nMarkedsværdi: 23 MEUR\n\nResultat: -0,5 MEUR\n\nBegge to er lige store lortebunker og lorteforetagender
 .\n\nFortsat god aften

Netop den slags lort er det, der skræmmer mig, når jeg efterhånden er næsten overbevist om, at bag Europas vedvarende tørke- og hedebølger ligger en eller anden form for industriel proces og/eller rydning af regnskove på den anden side af kloden.
Normalt har det der med at “så” skyer (cloud seeding) måske været oligarkernes værk for at få en dejlig dag til paraden… Men når private virksomheder, der kan gribe regnen ud af luften med jævne mellemrum, for alvor bliver almindelige, vil det uundgåeligt føre til en eller anden form for kamp om regnskyerne også… Godt at Finland typisk har rigeligt med vand…
Er der nogen, der skal med til Pörssis åbent hus-arrangement i Pörssitalo i dag? Det er traditionelt en god mulighed for at få inspiration til sine egne investeringer.
Personligt er jeg blandt de præsenterede selskaber interesseret i i hvert fald Framery og Posti.
Det nytter ikke noget at forsøge at male pokker i hvidt, du tog fuldstændig fejl her og flød med strømmen. Det er naturligvis svært at indrømme, at man tager fejl, men du kunne godt være en smule mindre hovmodig.
Heldigvis skrev @MoneyWalker et glimrende indlæg i tråden, selvom det ydre pres for at være enig med de andre var stort. Måske er det grunden til, at selv nogle af investorerne har ladet være med at sælge i bunden eller er kommet med på det rigtige tidspunkt. Efter min mening er det denne egenskab, der skaber afkastene, som det også kunne ses her.
Jaja, tidsplanen skal nok revideres lidt. Hvis vi fortsætter i dette tempo, kan turen til Helsinki være nået om et par år, forudsat at tilladelserne er på plads.
Mon tro om Waymo vil begynde at drive et massivt taxanetværk selv? Jeg forestiller mig, at de bare udvikler teknologien og derefter licenserer den til en anden. For forbrugeren spiller det nok ingen rolle, men jeg tænker bare på, hvordan det hele vil sprede sig til andre steder. Jeg forestiller mig dog, at formålet i Berlin stadig er mere at teste, indsamle data og udvikle end at forsøge at skabe overskud. Men har de i sinde at gøre det samme i mange andre europæiske hovedstæder på en ret hurtig tidsplan, eller hvordan kommer det til at skride frem?
Omsætning for 4. kvartal 2023: 22,2 mio. €; likvide beholdninger: 20,8 mio. €
Omsætning for 2. kvartal 2026: 19,8 mio. €, likvide beholdninger: 20,6 mio. €
Udbetalte udbytter i mellemtiden: 0,4 mio. €
Efter min mening er der ikke rigtig blevet meget til over for investorerne fra Tecnotree, og Inderes-forummet, Hesari og Finansinspektionen (Fiva) pressede med rette på over for Tecnotree og dens ledelse. Jeg vil gerne tro, at dette også havde en vis indvirkning på selskabets egne aktiviteter. De har i hvert fald udeladt den helt selvopfundne linje “Gross Operating Cash Flow” fra de seneste delårsrapporter, og de er helt sikkert mere opmærksomme nu på ikke længere at udgive forkerte tal på finsk i delårsrapporterne. Selvfølgelig kan man tjene penge på en hvilken som helst virksomhed, hvis man køber billigt og sælger dybt, og i dette tilfælde kan et elendigt selskab også vise sig at være en god investering. Nogle investorer tjente jo også enorme afkast på Enron. Jeg har selv en succesfuld investering i Talvivaara bag mig, hvilket nok er ret sjældent i Finland.
Jeg vil give et bud på, at de tager en partner. Waymo bruger også Uber i USA. Det kunne være et nemt valg i Europa også. Her kan Googles investeringsvillighed også spille ind. Jeg mener, at de massive AI-investeringer og oven i det sådan nogle, i hvert fald for nu, uprofitable selskaber. Svært at sige. Jeg håber naturligvis, at udvidelsen til Europa lykkes. Det var en ret behagelig og fungerende oplevelse.
Hold da op, hvor er her dog nogle opgivende synspunkter om aktieplyndring! Hvis vi ser bort fra alle investeringshobbyens andre glæder og sorter, har en investor rent principielt to muligheder i forhold til risiko og afkast. Enten at efterstræbe markedsafkastet eller et afkast, der afviger fra markedet.
Det første opnår man selvfølgelig ved at deltage i legen, det vil sige ved at købe en (meget) spredt portefølje af enkelte aktier eller fonde. For eksempel disse UPM’er og Sampo’er på hjemmemarkedet eller verdensindekser. Hvad angår sidstnævnte, er det svært, men ikke umuligt, systematisk at opnå et positivt afkast, der afviger fra markedet. Det ved enhver, der har beskæftiget sig blot lidt længere tid med investering.
Den, der på trods af sværhedsgraden ønsker at efterstræbe et afkast, der slår markedet, er naturligvis nødt til at rette blikket mod netop de aktier, der sandsynligvis er fejlhyrede (forkert prissatte) – andre steder er der kun markedsafkast at hente. Og man finder næppe markant fejlprissatte aktier blandt disse UPM’er eller Sampo’er, men derimod der, hvor markedet i gennemsnit forstår investeringsobjekterne mindre, forholder sig stærkt følelsesmæssigt til aktierne osv.
Det er naturligvis væsentligt, at investoren forstår, hvilken type risiko man bærer. Men jeg har det indtryk, at de, der skriver i f.eks. de tråde, som @Sijoittaja-alokas nævner, udmærket forstår risiciene og deltager i øvelsen med fuld bevidsthed om dem. En decideret nybegynder kan måske nok overse risikoen, men i vores analyser forsøger vi i hvert fald at flage risikoen for tab af kapital direkte.
Man kan nærme sig fejlprissatte aktier gennem fundamentale forhold (=value investing), men også gennem momentum. I et stærkt trendende marked kan en fejlprissat aktie blive endnu mere fejlprissat meget hurtigt. Genprissætningen af en fundamentalt fejlprissat aktie (som nogle f.eks. mente, at den letforståelige Citycon var i lang tid) kan man til gengæld risikere at vente på længere, end hovedet kan holde til. Begge strategier har vist sig at fungere… Jeg ender vel også med at købe Faron til en kort beholdning, hvis der sætter sig et stærkt momentum i aktien
ps. I øjeblikket er vi dog ikke i et trendende marked, men i en sidelæns bevægelse. Stærke momentum-perioder forekommer et par-tre gange om året
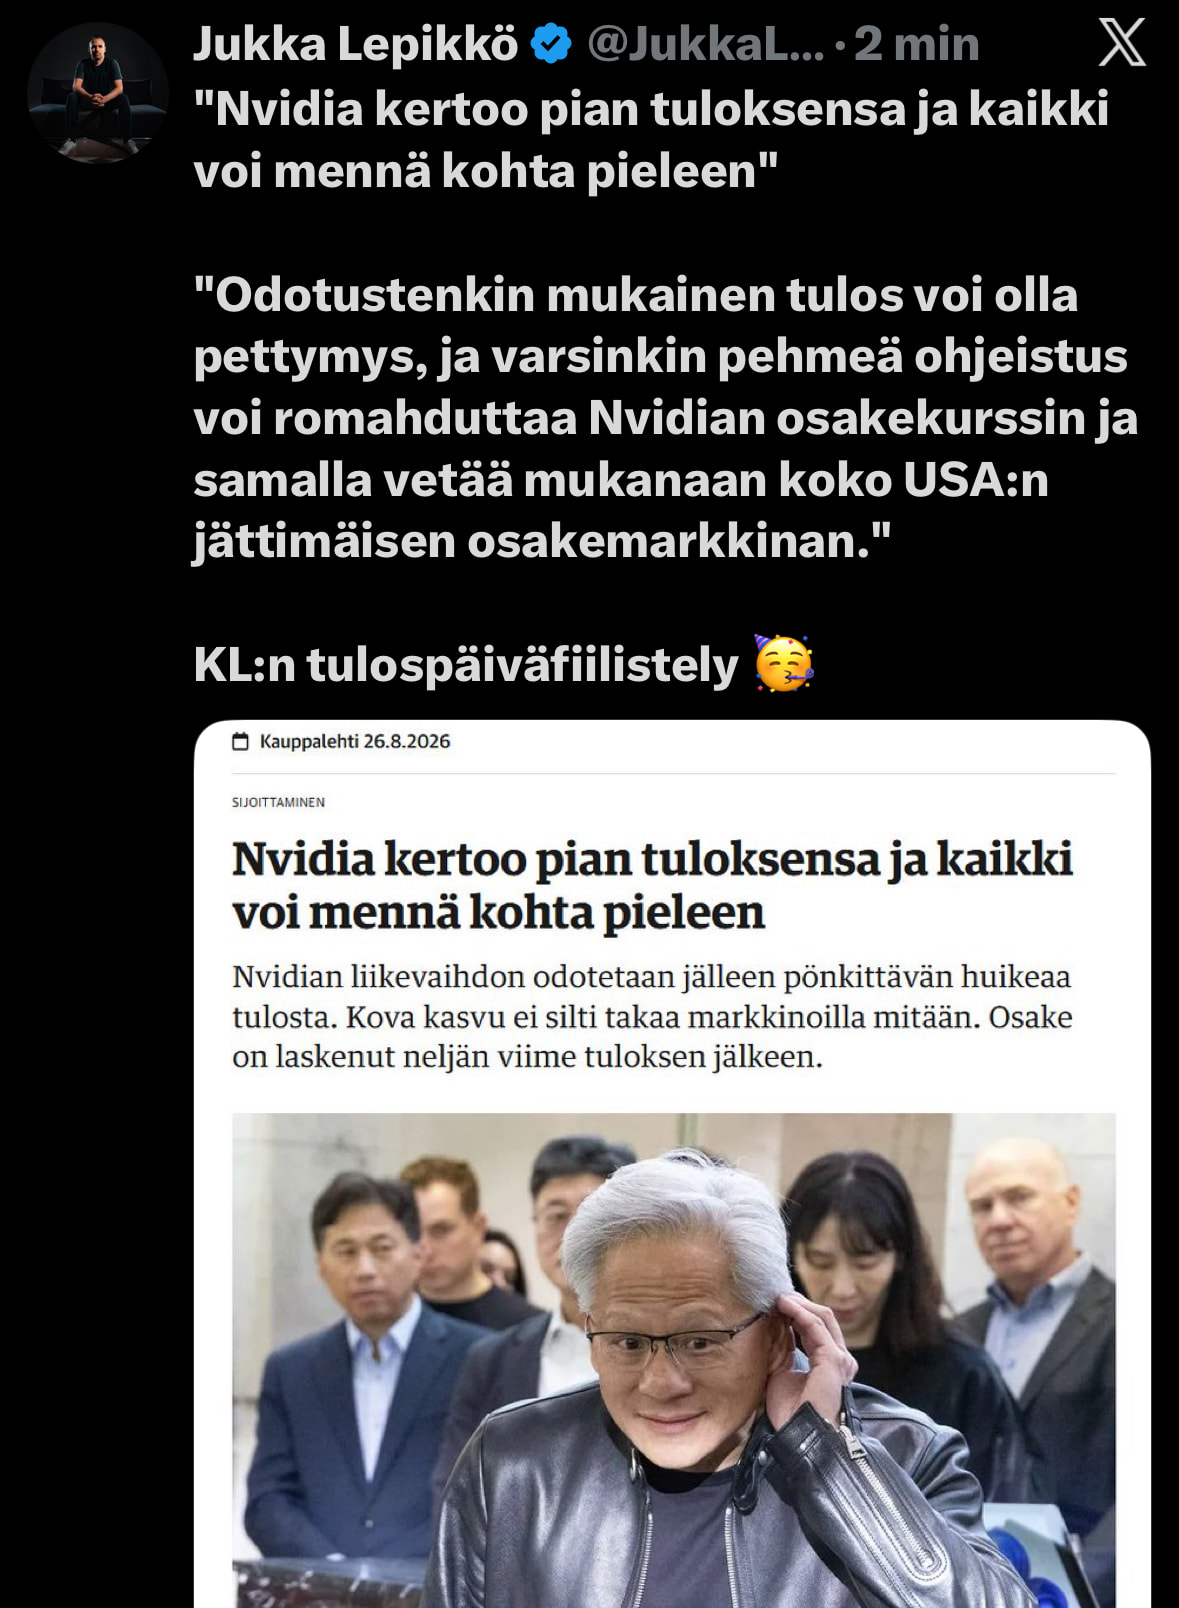
Kauppalehti feirer regnskapsdagen 
Dette er som i en Kaurismäki-film
”Hvis man ikke omvender seg med en gang, kan man havne i fortapelsen” - Frank
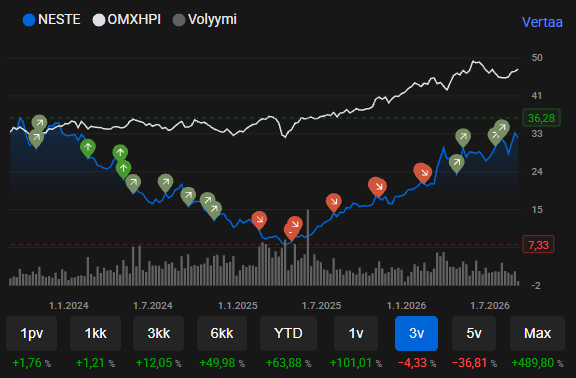
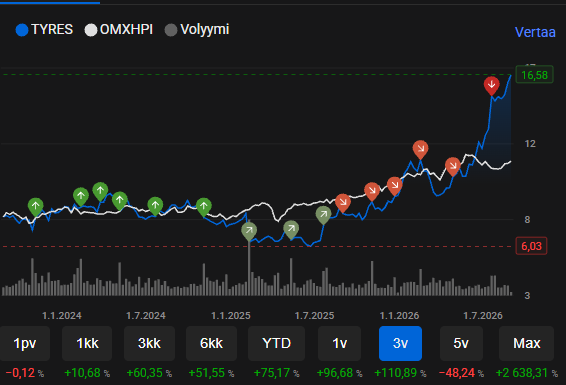
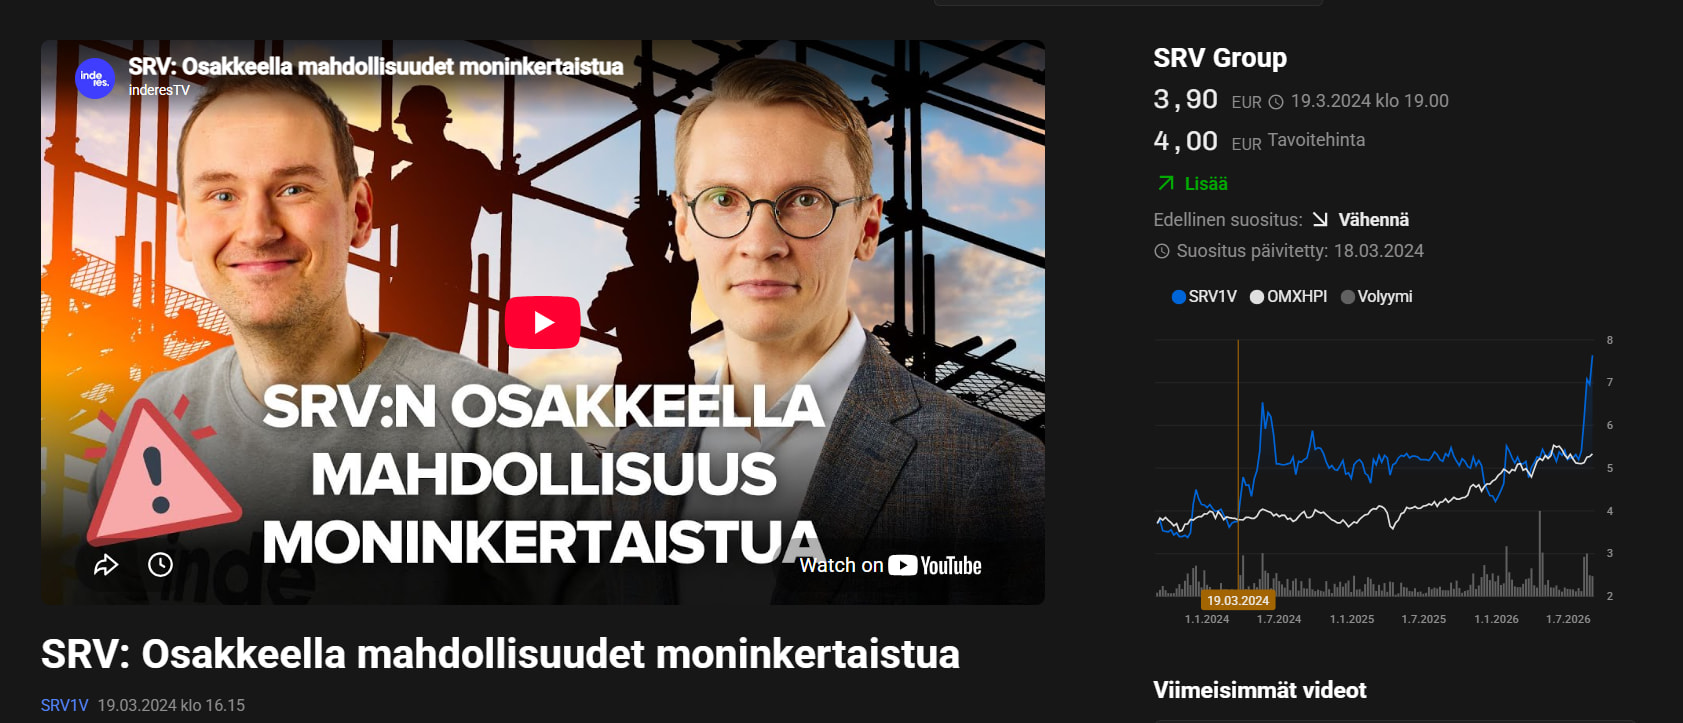
[quote="Antti_Siltanen, post:6286, topic:71919"]\nDen, der på trods af vanskelighederne ønsker at tilstræbe et afkast, der slår markedet, må naturligvis rette blikket mod netop de aktier, der sandsynligvis er fejlpricede – andre steder er der jo kun det brede markedsafkast at hente. Og man finder næppe voldsomt fejlpricede aktier i UPM eller Sampo, men derimod der, hvor markedet i gennemsnit forstår investeringsforholdene mindre, forholder sig stærkt følelsesmæssigt til aktierne osv.\n\n[/quote]\n\nDu bestyrer naturligvis ikke Inderes’ modelportefølje, men jeg kan ikke lade være med at kommentere dette indlæg, da jeg i går selv startede en debat om, hvorfor folk på Inderes’ forum investerer netop i aktier med meget høj risiko, hvor en stor del er markant tabsgivende. \n\nInderes er et af fyrtårnene for aktieinvesteringer i Finland, et af de bedste eksempler og vigtigste informationskilder! Her får man analyser og professionelt bearbejdede prognoser osv.  \n\nHvis vi tænker på gamle investeringsvisdomme fra f.eks. Seppo Saario eller Warren Buffett, gælder det så, at "sæt alt på ét bræt i tabsgivende vækstselskaber. Hvis 9 af 10 taber hele investeringen, gør det ikke noget, hvis den sidste stiger 100 gange!", eller gælder det "køb gode virksomheder til en fornuftig pris"?\nNår man har set analytikeres overoptimisme og virksomheders underpræstation årti efter årti til fulde, bliver man (med rette!?) en smule kynisk og skeptisk. Her på forummet har jeg af og til sat spørgsmålstegn ved f.eks. teknologiselskabers scenarieanalyser, hvor det såkaldte pessimistiske scenarie ofte er ensbetydende med kraftig vækst og ekstremt høj lønsomhed. Det er jo ikke Inderes’ skyld, hvis investorer smider deres penge efter en højrisikoaktie og taber dem, men efter min mening kan en uerfaren investor nemt få et overoptimistisk indtryk af Inderes’ analyser (og forumdebatten). I stedet for specifikt at blive opfordret til at placere pengene i aktieindeks eller f.eks. de nævnte Sampo og UPM, sidder man tilbage med et indtryk fra anbefalinger og prognoser om, at man ved at købe tabsgivende vækstselskaber kan opnå et meget højere afkast, blot man kan bære risikoen og har tålmodighed til at vente. \n\nModelporteføljen er blevet kulegnet grundigt og længe, men da det blev fremhævet, at man ved at købe UPM og Sampo kun opnår markedsafkastet, vil jeg da knytte en kommentar til nogle af modelporteføljens investeringer. \n\nBlandt de tabsgivende teknologiselskaber har jeg ved mange lejligheder sat spørgsmålstegn ved investeringen i Aiforia helt fra starten. I øjeblikket viser modelporteføljens linje -70,8 %. \n\nGofore havner efter min mening i nogenlunde samme kategori som Sampo, hvor man kunne forvente markedsafkastet. Jeg har også sat spørgsmålstegn ved, hvorfor modelporteføljen køber den til ca. 20 € og nu står med -70,8 % (red. -47,3 %). \n\nDerefter henholder en Inderes-medarbejder sig til, at man ved at købe UPM og Sampo kan forvente markedsafkastet. Gid det var tilfældet! \nLarge cap-selskabet Neste blev købt til modelporteføljet som en "kvalitetsvirksomhed". Efterklogskab er den bedste klogskab, men man kan gætte på grafen, hvor det var, modelportefølje besluttede at sælge\n\n
 \n\n
Jeg vil ikke i den forbindelse undervurderer f.eks. Evlis rolle i 2021 (- eller i 2000), og på den anden side er hele branchen jo baseret på udnyttelse af grådighed og sandelig også frygt. Alligevel har den en helt berettiget rolle, da finansiering af investeringer på primærmarkedet kræver, at der findes et sekundærmarked. Det kan jo også være, at analytikerne tror på deres egne prognoser, selvom jeg fortsat betvivler, at f.eks. i tilfældet med TJ Group i 2000 havde Evlis analytiker svært ved at holde masken under præsentationerne. Jeg deltog ikke i Evlis arrangementer vedrørende Betolar i 2021, så det er svært at sige noget om det. Byretten afviste under alle omstændigheder de anklager, Evli modtog i forbindelse med begivenhederne i 2000, og i 2000-tilfældet er der vist ikke engang nogen, der gider reagere længere. Og dette blot som et eksempel: “You have to feed the ducks while they’re quacking.”
[quote="Clark_kent, post:6287, topic:71919"]\nMan kan nærme sig felagtigt prissatte aktier via fundamenter (=value investing), men også via momentum. I et stærkt trendende marked kan en felagtigt prissat aktie blive endnu mere felagtigt prissat meget hurtigt.\n\n[/quote]\n\nJa, der er sandt for for at sige det mildt solid evidens for momentums forudsigelseskraft. Jeg vil desuden tilføje, at de faktorer og årsager, der ligger bag momentum, nogle gange også kan forudsiges med tilstrækkelig nøjagtighed, hvorved man kan fange bevægelsens retning, allerede før bevægelsen er begyndt. Men nok om det: nu vil jeg kaste mig over FARON.
@Verneri_Pulkkinen er der friske data om udviklingen i antallet af brugere på forummet? Jeg er stødt på rigtig mange nye brugere/skribenter på det seneste. Gad vide, hvad det mon er udtryk for? 
Som en slags Lænestolpsykolog vil jeg gerne tro, at der er en korrelation mellem risikoniveauet for en aktie og aktiviteten i den tilhørende forumtråd. Det er psykologisk udfordrende at tage risici og gå imod markedet, og smerten ved at tvivle på sine egne beslutninger mindskes bare ved, at man kan komme et sted hen og brokke sig over emnet og aktien. Jeg tager selv en masse risici og går imod markedet, fordi jeg forsøger at opnå overnormt afkast (ylituotto), og selvom jeg stoler på mig selv, er jeg konstant nødt til at føre en indre dialog, fordi markedet måske ikke giver nogen signaler om mine beslutningers rigtighed i lang tid – tværtimod. Her har vi småinvestorer dog en fordel i forhold til professionelle kapitalforvaltere; vi har tid til at vente i selv årevis.
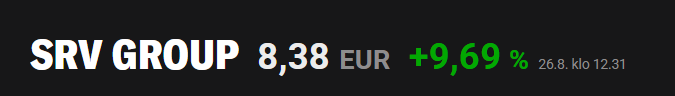
\n](https://x.com/JaTakala/status/2092331744175214668%5Cn!%5Bimage%7C668x265%5D(upload://qOSZhooubu55piTQQ3hab1AdLsI.png)%5Cn!%5Bimage%7C690x117%5D(upload://wFZA48msDujNt0MONgUcdvepZSL.png))