Redeyes opdaterede rapport efter Q2.
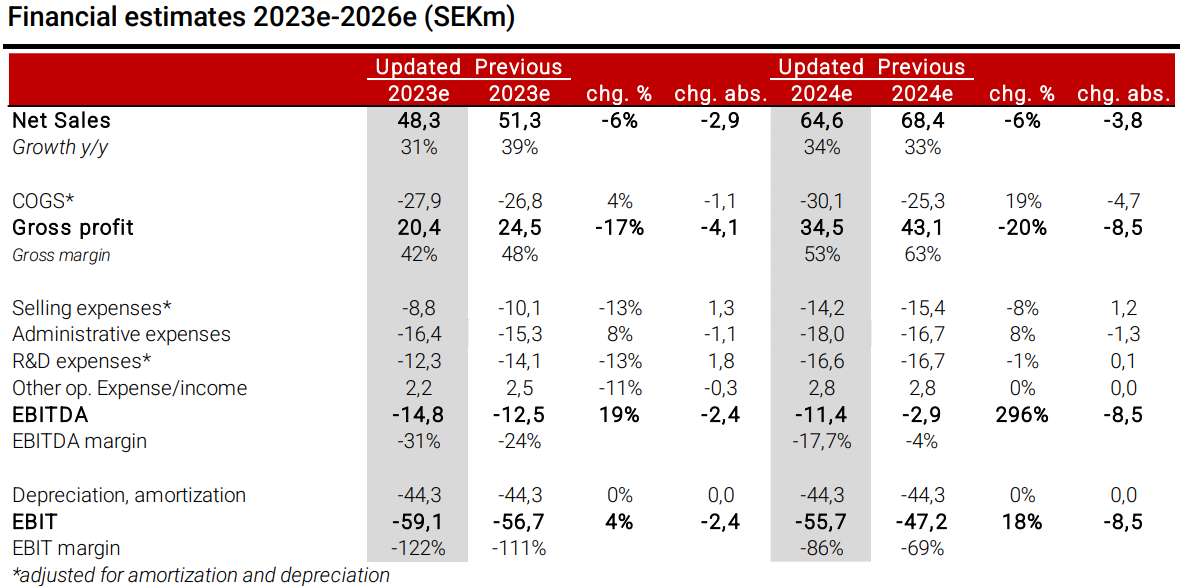
De sænkede deres estimater for '23 og '24 en smule, men foretager ingen ændringer i selskabets langsigtede prognoser. De forventer et positivt cash flow for 2025. Analytikeren ser heller ikke noget problem med kapitalberedskabet.
Herunder er Redeyes estimater for 2023 og '24, justeret for afskrivninger.
Aktien er i løbet af året primært gået ned ad bakke og ville bestemt være attraktivt billig.
Lært af et par dårlige erfaringer forsøger jeg dog at undgå at hoppe med på vognen for tidligt, så jeg vil foreløbigt følge med i, hvordan vendingen skrider frem.