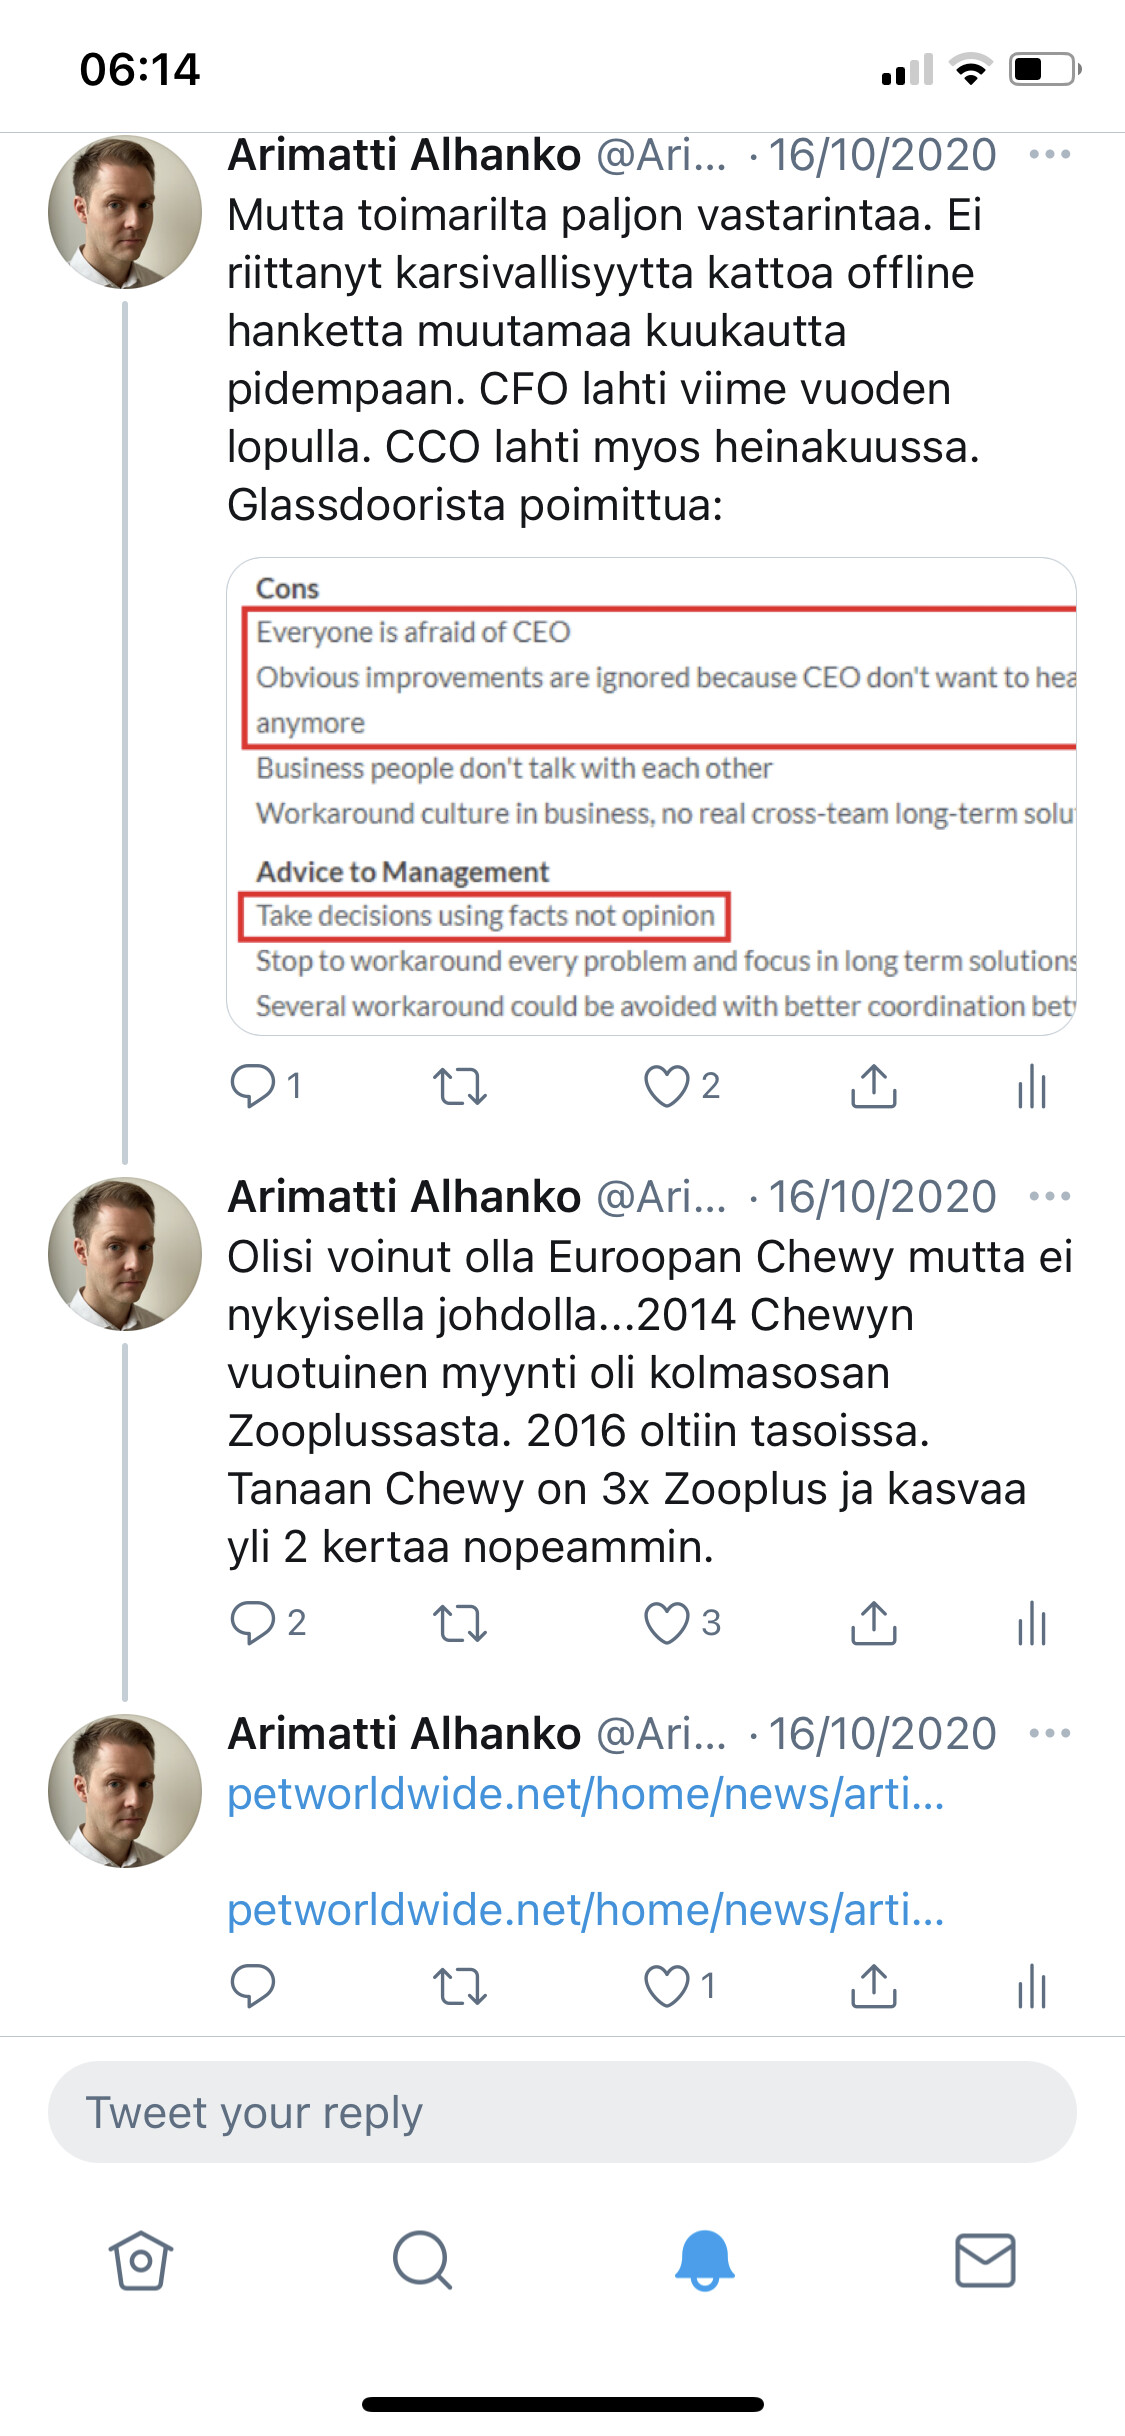
Lørdag så jeg et tweet fra Heikki Keskiväli, hvor han sammenlignede tre forskellige kæledyrsaktier: Musti, Chewy og Zooplus. Jeg blev selv meget interesseret i Zooplus, da Keskiväli fremhævede forskellene i disse virksomheders værdiansættelse (målt på P/S): Chewy 6,5; Musti 2,9; Zooplus 0,7.
Lad os derfor åbne en tråd her til Zooplus - Europas største forhandler af kæledyrsartikler.
Jeg gennemgik virksomhedens CMD, som forklarede forretningen rigtig godt. Jeg har samlet de mest interessante slides nedenfor, og hele præsentationen kan ses her → https://investors.zooplus.com/en/investor-relations/reports-and-publications/financial-presentations/
Zooplus vokser hurtigt, men har haft problemer med rentabiliteten de seneste år. Ledelsen havde en helt troværdig strategi for at øge rentabiliteten, og på lang sigt kan man forvente EBITDA-tal på 4-7 %.
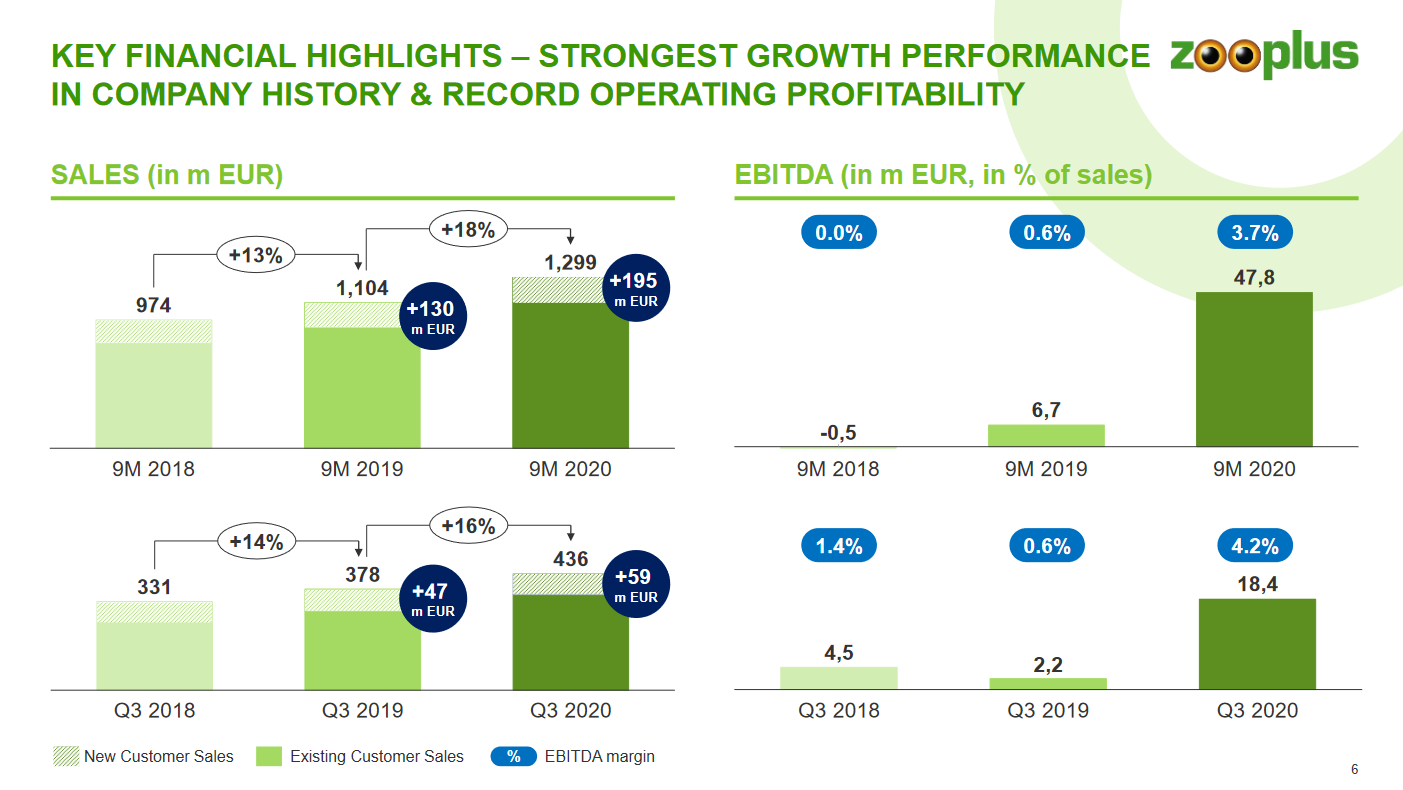
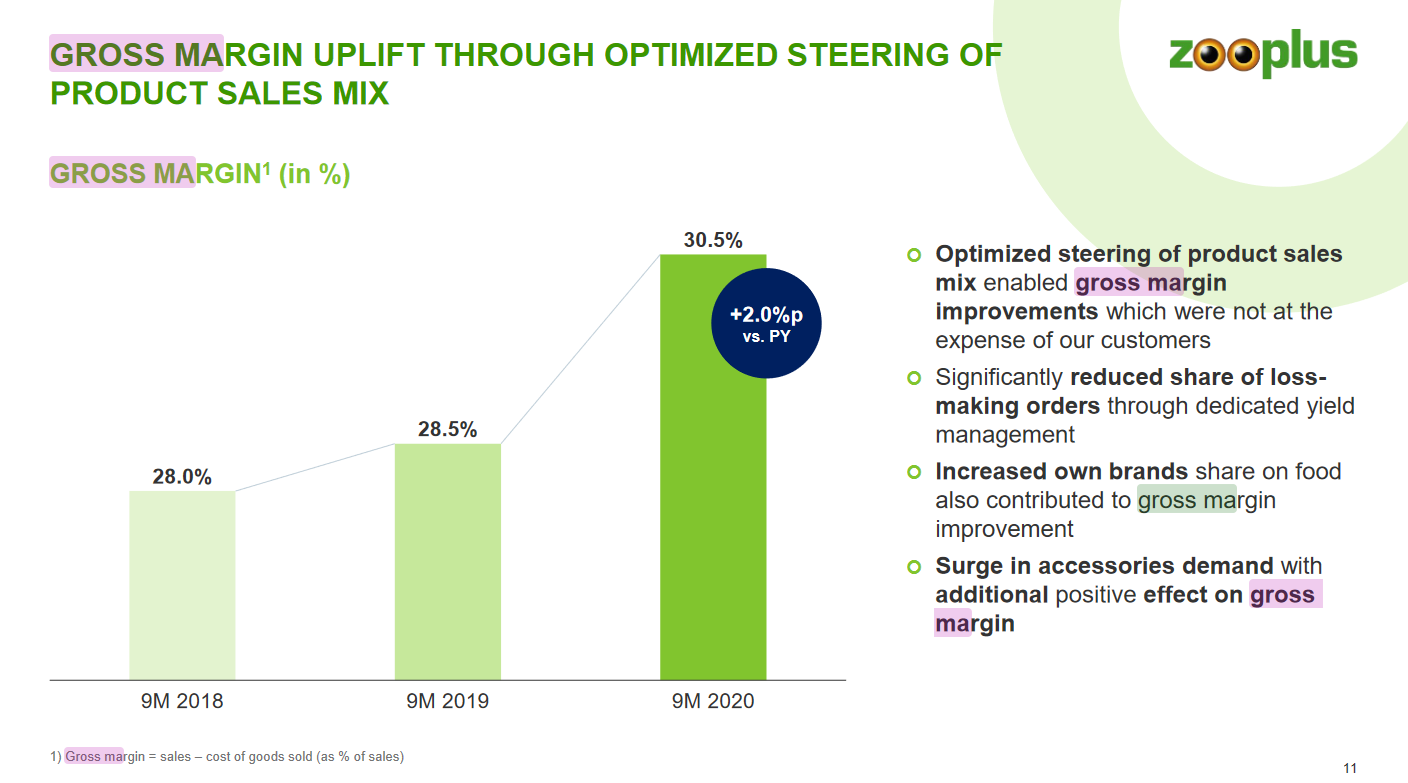
Rentabiliteten er dog stadig dårligere end f.eks. Musti&Mirri, da virksomheden konkurrerer på pris. Man kan dog ikke (for en detailvirksomhed) kalde driften dårlig: Bruttoavancen er i en stigende trend og var 30,5 % i 9M 2020 (jf. Musti ~44 %). Virksomheden var også en coronavinder, og pandemien gav et boost til disse tal.
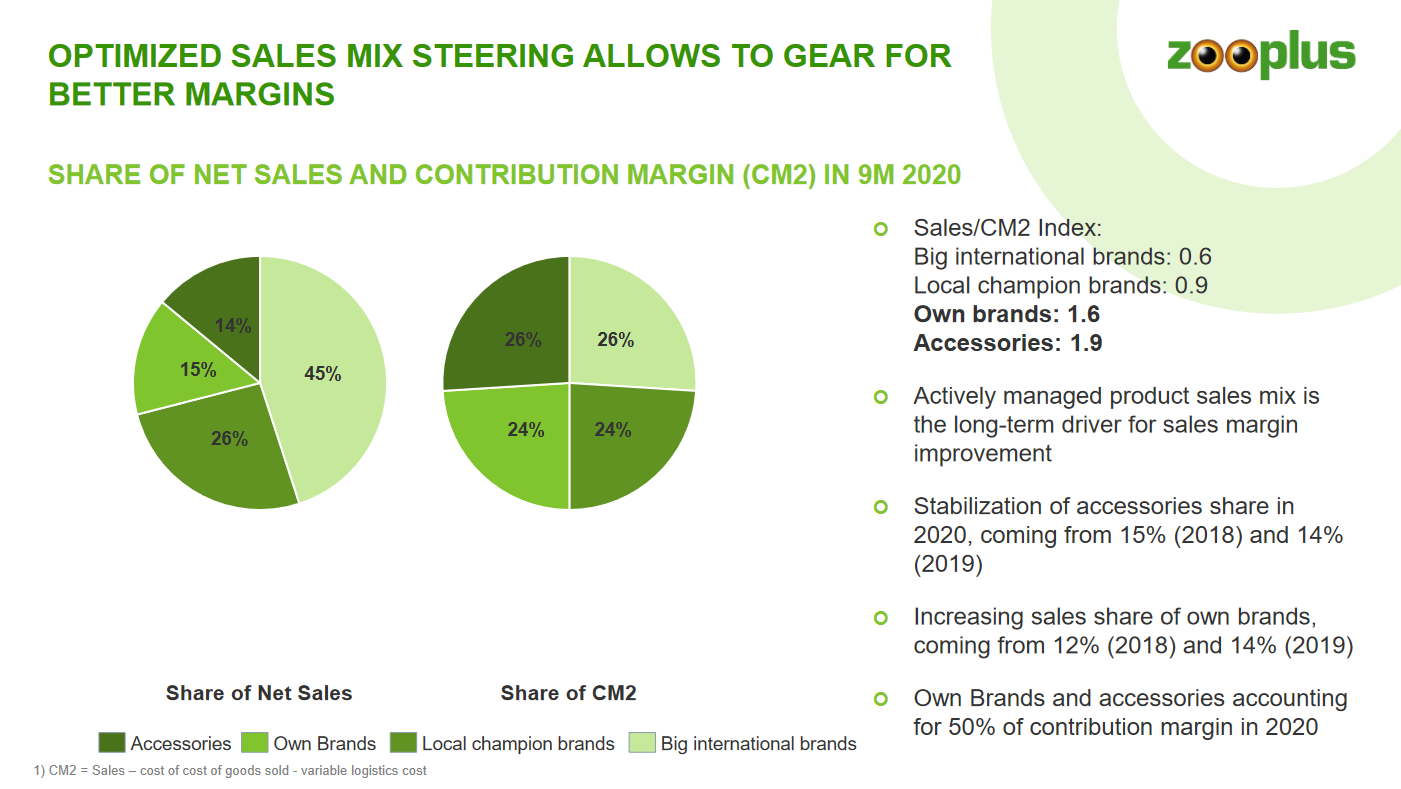
Andelen af egne mærker i Zooplus er overraskende lille, men i en stigende trend. F.eks. har Musti en betydeligt højere andel af egne mærker på ca. 52 %. Ledelsen understregede dog, at andelen af egne mærker vil blive øget, men der lanceres ingen kopiprodukter; i stedet forsøger man at udfylde markedsnicher med mærkerne.
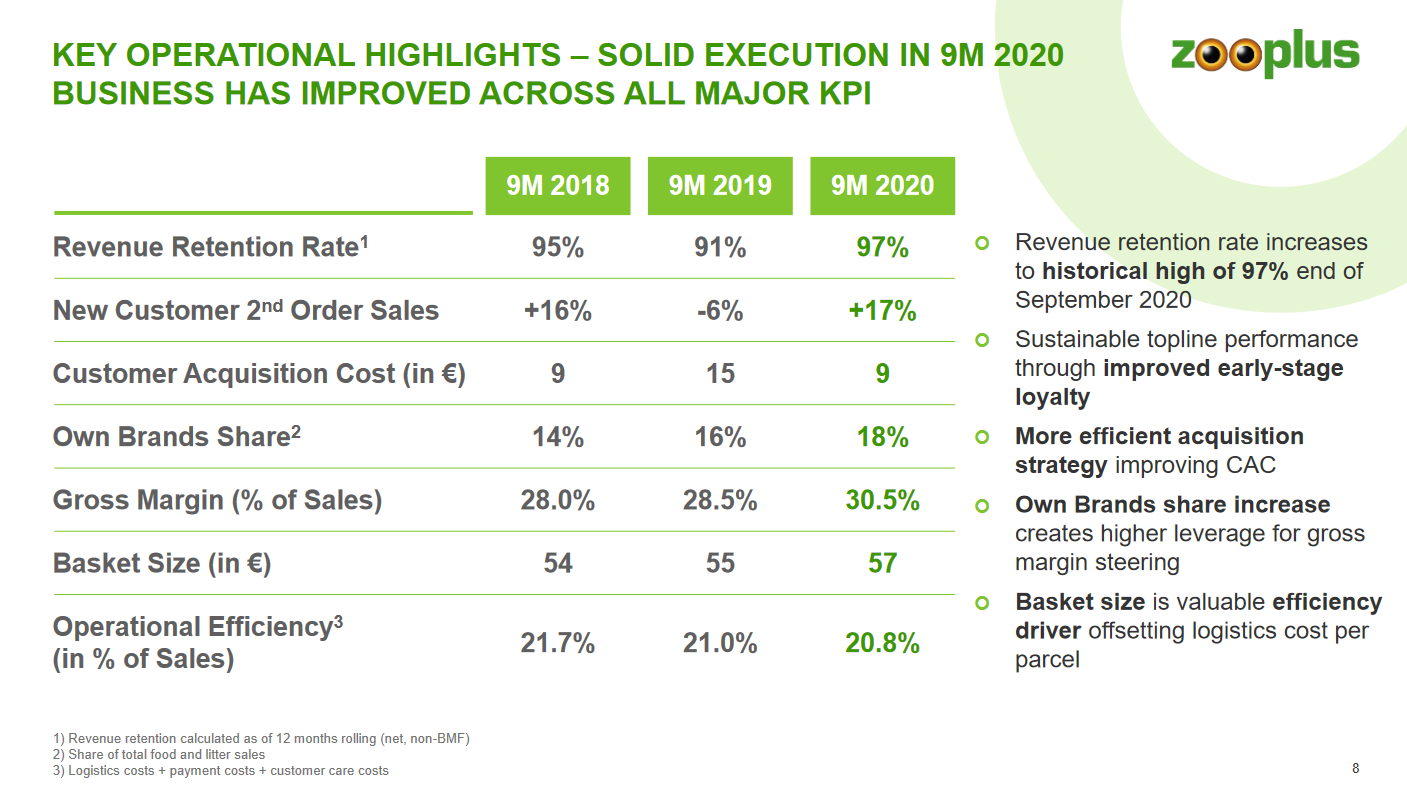
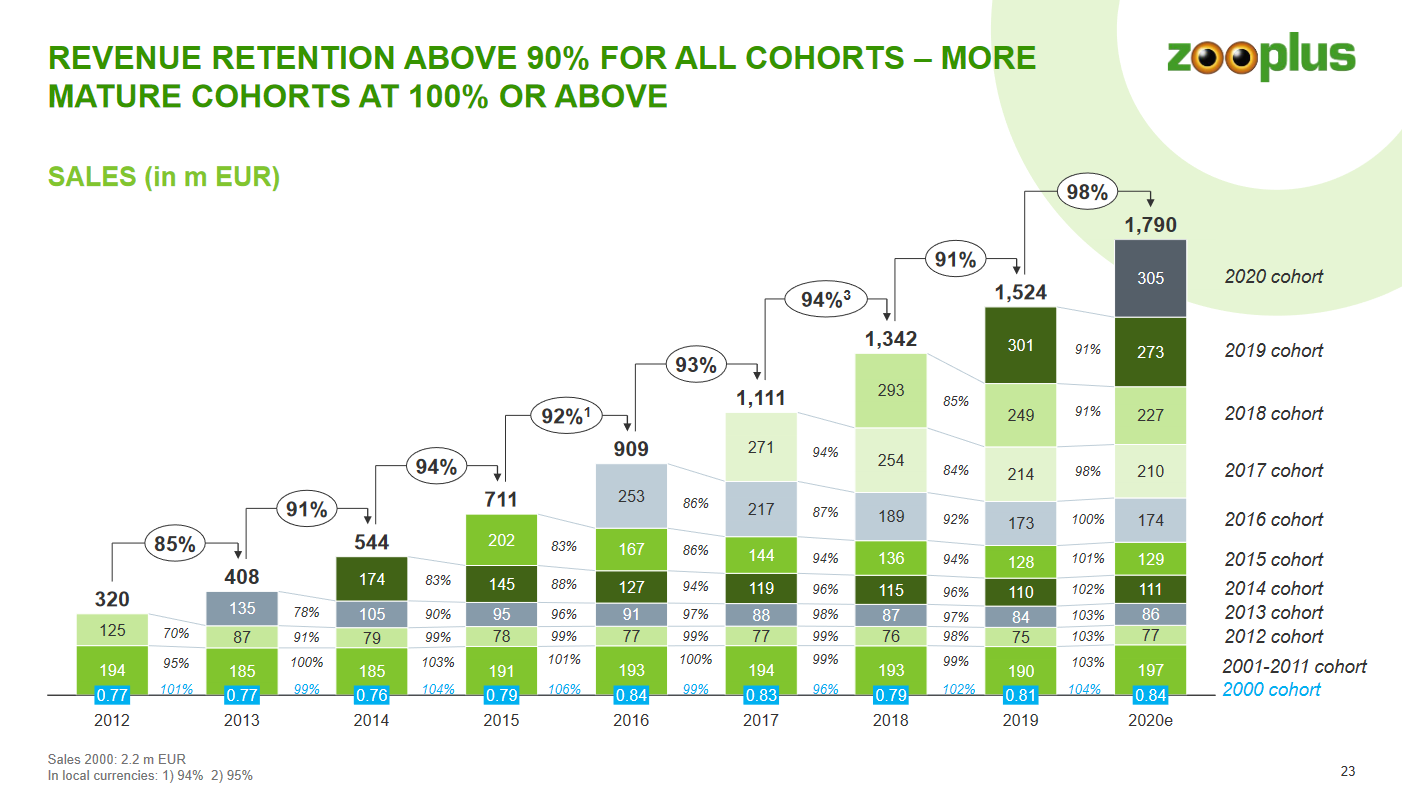
Dette var efter min mening den mest interessante graf i hele præsentationen. Hvis jeg ikke vidste bedre, ville jeg tro, at grafen var fra en SaaS-virksomhed  Zooplus’ kunder er langlivede, så nye kunder bringer indtægtsstrømme langt ind i fremtiden. Som et ekstremt eksempel køber kunder, der blev erhvervet i år 2000, stadig (20 år senere) næsten 40 % af beløbet fra det første år.
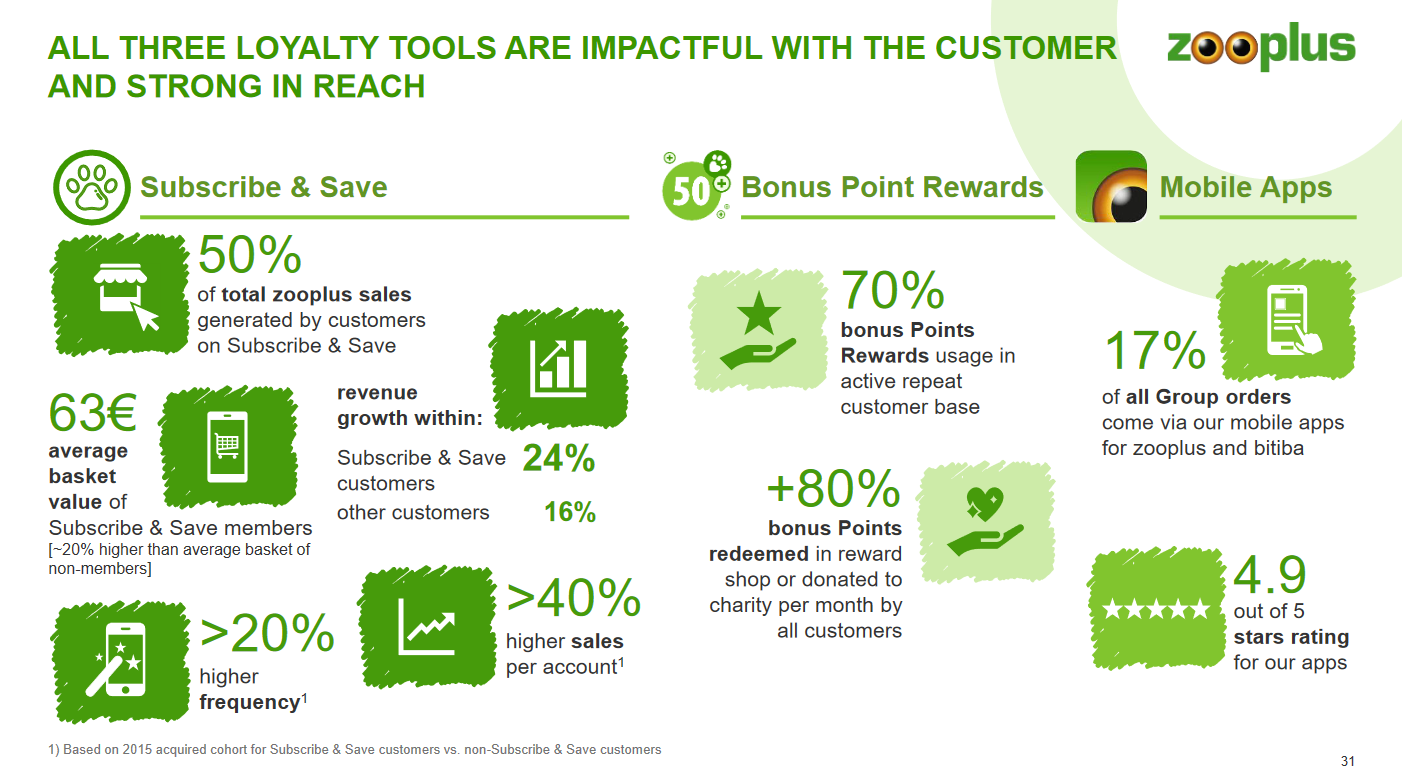
Strategien fokuserer stærkt på kundeloyalitet, som ledelsen talte om under hele præsentationen. Et interessant tal: Hele 50 % af salget kommer fra “Subscribe & Save”-tjenesten. Kunder får altså en lille rabat, hvis de gør deres indkøbskurv gentagende. F.eks. kommer hundemad automatisk med posten hver 2. måned. Denne tjeneste forsøges aktivt solgt i forbindelse med kundernes første ordrer.
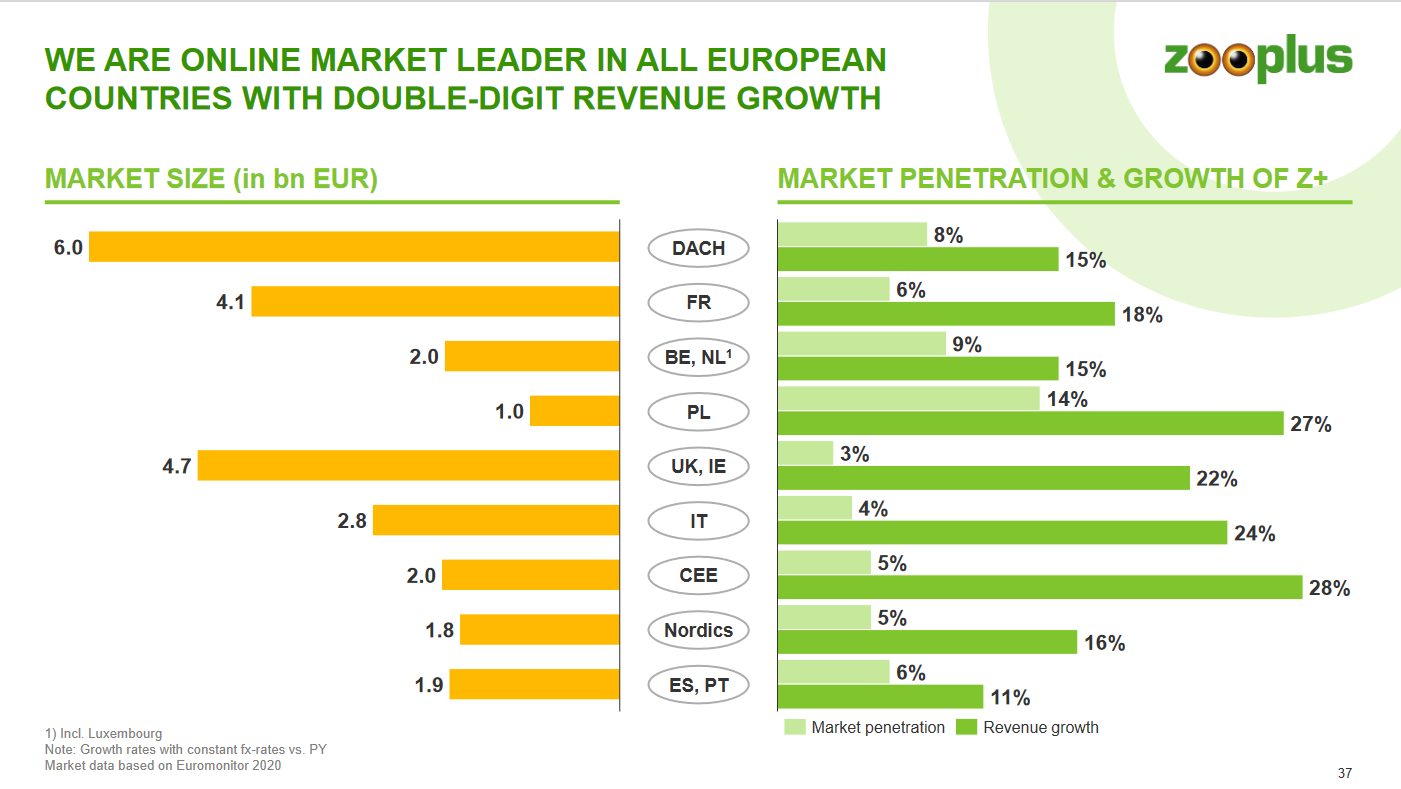
Driften dækker hele Europa, og væksten har været tocifret i alle regioner. Der er stadig masser af vækstpotentiale. Virksomheden har et klart fokus på at forblive og vokse i Europa.
I feltet “Konkurrenter” ønsker man helst ikke at se Amazon, men der er visse konkurrencefordele også mod dem.

Øget salg af egne mærker og tilbehør har en meget stor indvirkning på rentabiliteten.
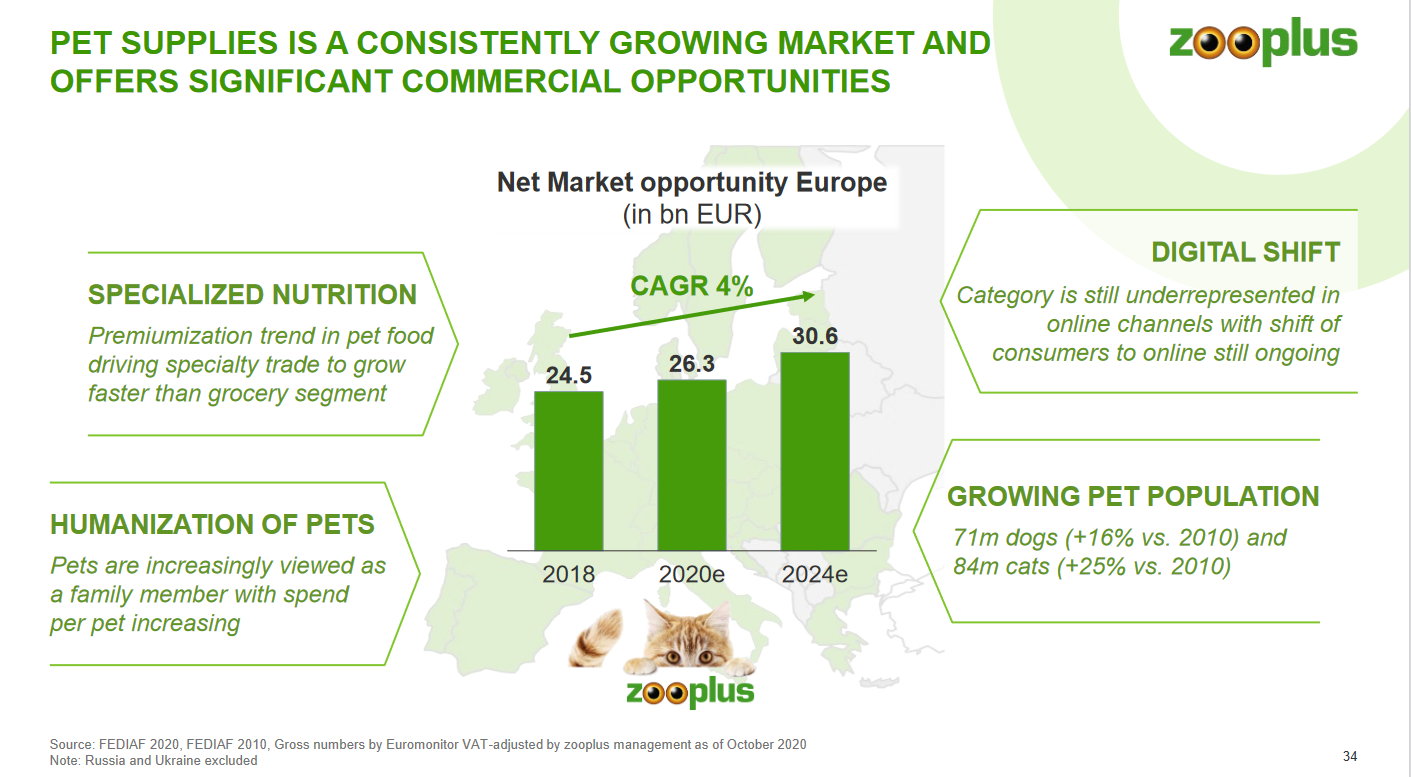
Til sidst om megatrends, der blæser direkte i Zooplus’ sejl.
- Antallet af kæledyr stiger
- Folk er villige til at bruge mere og mere penge på kæledyr
- Forbruget flytter online
- Forbrugernes stigende prisbevidsthed
Inderes’ Musti-rapport indeholder også et lille afsnit om Zooplus:
Zooplus også en hurtig vækstaktør på markedet
Onlinebutikken Zooplus, der udelukkende opererer på kæledyrsmarkedet, er Mustis vigtigste individuelle konkurrent online. Virksomhedens markedsandel i Norden var 3,4 % (2018). Virksomheden vokser dog, udover Musti, klart hurtigst blandt markedsaktørerne, og denne udvikling er også midlertidigt blevet fremskyndet af coronakrisen. I sin H1’20-rapport oplyste virksomheden sin nordiske (inkl. også Danmark) markedsandel til allerede ca. 6 %. Zooplus er også på europæisk plan den største virksomhed inden for kæledyrsartikler med en omsætning på over 1,5 milliarder.
Zooplus’ omkostningsstruktur er klart lavere end Mustis, og vi vurderer også, at den opnår lidt bedre indkøbspriser og -betingelser fra leverandører end Musti på grund af dens klart større volumener. Zooplus’ konkurrenceulempe i forhold til Musti er dog, at det er klart sværere for den at tilbyde en kundeengagerende oplevelse og rådgivning samt personlig service som Musti. Zooplus konkurrerer derfor mod Musti især med sine lavere priser. Derfor er Zooplus’ rentabilitet klart lavere end Mustis (H1’20: Bruttoavance 30,5 % og driftsresultat (EBITDA) 3,4 %)
Jeg købte selv en lille 3 % position. Megatrendsene er virkelig interessante, marginerne er gode, og branchen er meget defensiv (man vil næppe sulte sit kæledyr, uanset hvilken recession der er). Jeg har ikke de fornødne ressourcer til at vurdere værdiansættelsen. Aktien ser dyr ud med traditionelle værdiansættelsesmultipler, men f.eks. P/S virker helt acceptabelt. Virksomheden har haft et dårligt 2019, hvor aktien halveredes i forhold til året før. Ledelsen forsikrede, at man lærte af fejlene fra det år, og bl.a. blev unødvendig markedsføring skåret meget ned. I år har corona utvivlsomt hjulpet virksomheden, men for mig var ledelsens strategi tilstrækkelig troværdig til, at jeg ikke tror, at 2020 bliver et enkeltstående tilfælde.