Ja, Eric Le Lay og Dunn Clay har solgt ret tæt på ATH-niveauerne, 10-15 % højere end den nuværende kurs. Ellers er der ret små ændringer, selvom beholdningerne også er små.
1 Synes om
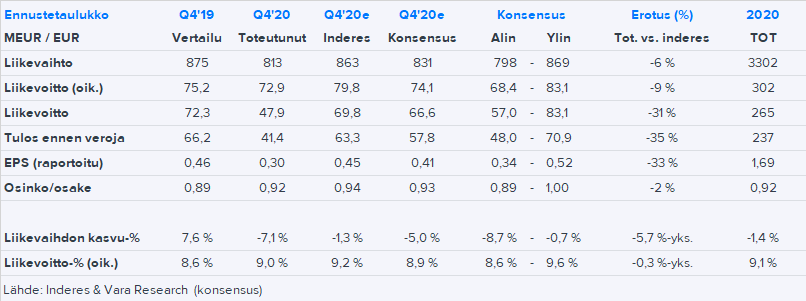
Et lidt sløvt årsafslutning fra Huhtamäki. Omsætningen faldt næsten lige så hurtigt som i Q2 på grund af pandemien og dens udfordringer (årsagerne var dog lidt anderledes dengang). Rentabiliteten var god, men ikke på niveau med Q3’s topresultat. Nordamerika og Fiber Packaging overgik forventningerne, men Food Service E-A-O, Flexible Packaging og Other operations trak det samlede resultat ned i et let minus. Engangsomkostningerne var betydeligt højere end forventet.
Udsigterne peger på et forbedret driftsmiljø for dette år. Dette var naturligvis et minimumskrav, da konsensus og vores forventninger var omkring en 10 % resultatforbedring på EBIT-niveau. Ellers var der ingen store overraskelser i de få markedskommentarer. Investoropkaldet, der starter om 10 minutter, vil sandsynligvis belyse situationen på markederne endnu bedre.
5 Synes om
Fremgangen i Fiber Packaging-segmentet med hensyn til vækst og rentabilitet ser lovende ud. Hvad er din mening, @Antti_Viljakainen, om FP’s fremtidsudsigter og betydning for Huhtamaki?
3 Synes om
Fiber Packaging er det mindste af Huhtamäkis segmenter, men det er stadig en absolut del af virksomhedens kerne. Markedet vokser, og enhedens markedsposition er god. De er stadig i stand til at opnå fremragende marginer. Jeg tror, at kapaciteten i forskellige lande fortsat vil blive øget, og at der vil blive forsøgt at presse lønsom vækst fremad. Som et krydderi til denne strategi har Huhtamäki haft nye græsbaserede produktapplikationer under udvikling, og disse virker også som potentielle porteføljeudfyldere og differentierende faktorer i forhold til konkurrenterne.
4 Synes om
Ved du, hvordan andre segmenter bruger genbrugsmaterialer, eller er FP det eneste, der bruger dem? Jeg forsøger at forstå, hvor FP’s vækst kunne komme fra, da kunderne tydeligvis er villige til at betale for disse produkter, og de burde have den bedste voldgrav.
1 Synes om
OP - Huhtamäki og Kemira Q4-resultater 11.2.2021
1 Synes om
Dette forblev ubesvaret på grund af travlhed i regnskabsperioden. Beklager.
I det store billede fremstiller FP formstøbte emballager af genbrugsfiber, et konkret eksempel er æggebakker. Dette er et meget traditionelt produkt, som genbrugsfiber egner sig godt til. Jeg vil tro, at salget drives mere af den øgede brug af slutprodukter (f.eks. æg) end af genanvendeligheden. For så vidt angår resultatdannelsen er Huhtamäkis fordele sandsynligvis også effektiv og lokal produktion. Det græsbaserede produkt er sandsynligvis stadig marginalt for så vidt angår salg og absolut vækst, og det er ikke engang nødvendigvis designet til at erstatte fiberbaseret emballage.
I andre divisioner er brugen af genbrugsmaterialer mindre, da f.eks. fiberbaserede kartoner kun i begrænset omfang egner sig til fødevareemballage. For plast er der sandsynligvis en vis genanvendelse i baggrunden, men for bioplast er pris og udbud sandsynligvis tærskelspørgsmål.
2 Synes om
Har nogen adgang til mæglerdata?
Hvem sælger disse Huhtamäki-aktier dag efter dag? Som jeg forstår det, bliver der hver aften efter kl. 18.00 solgt mellem 70-150.000 aktier.
En indenlandsk ejer ville have løbet tør for aktier for længe siden.
1 Synes om
Jeg har tænkt det samme, og jeg ved det virkelig ikke. Men på den anden side generer det mig ikke, jeg får kvalitet til en billig pris i min egen portefølje  Vi er dog allerede lavere end efter Q4-resultatet. Retningen vil snart helt sikkert være opad!
2 Synes om
Lad os håbe, at det snart vender! Jeg tør bare ikke at tilføje mere. Over en fjerdedel af porteføljen er allerede dette.. 
3 Synes om
Mon ikke sælgeren snart løber tør for varer at sælge. Jeg fordoblede min beholdning af Huhtamäki i dag. Jeg har en stærk tro på, at væksten vil fortsætte stabilt stærk. Med en voksende udbytte oveni, tror jeg, at man med disse priser kan opnå et relativt sikkert årligt afkast på omkring 10 procent. Forhåbentlig vil ledelsen for en gangs skyld også blive inspireret til at øge beholdningen på disse “udsalgsdage”.
6 Synes om
Jeg tror, at ledelsen muligvis vil tilføje mere i næste uge, hvis kursen sakker bagud. Der var jo en person i ledelsen, der allerede har tilføjet til en pris på over 40€ for cirka en uge siden. (Selvom det kun var et køb af et par hundrede aktier).
1 Synes om
To uger er lang tid at vente på nye oplysninger om, hvem der sælger dette. Information vil trøste os en hel del, mens vi stirrer på den faldende kurs  Dag efter dag, primært med stor omsætning mod børsen.
Det er ikke blevet nævnt her før, at Herlin’erne er blevet ejere i februar.
235k enheder via Security Trading Oy.
3 Synes om
En faldende kurs uden nyheder lyder ikke så slemt. Huhtamäki er vist sjældent billig i forhold til det generelle indeks lige nu. Den har næsten altid været dyr, så skal jeg mon lægge den i min portefølje nu? En af Helsinkis bedste virksomheder, som man roligt kan lade ligge i porteføljen i 10 år uden at følge med.
6 Synes om
Sådan tænkte jeg selv, og så købte jeg den til min portefølje. Historien er selvfølgelig ingen garanti for fremtiden, men jeg gider heller ikke at bekymre mig. Jeg vover også at påstå, at hvis der på et tidspunkt skulle komme en korrektion, er det mere behageligt at have pengene bundet op i Huhtamäki end i mange andre papirer.
Det er ikke en billig aktie, men (efter min mavefornemmelse) er den billig i forhold til indekset, hvis man f.eks. sammenligner de seneste 5 år.
1 Synes om
Jeg købte Huhtamäki som en nybegynderinvestor til min portefølje for omkring 10 år siden, da den var en ægte value-aktie (jeg solgte den år senere i pengeproblemer, da jeg syntes, den var dyr). Dengang var både prisen og omdømmet i bund, da der havde været en længere historie med kontinuerlige skuffelser med hensyn til resultater og andet. Dette er primært en påmindelse om, at der kan ske meget på 10 år. F.eks. var Stockmann for 10 år siden en del af den absolutte elite på Helsinki-børsen.
5 Synes om
Huhtamäki +400 % i min portefølje, købt for evigheder siden, har jeg aldrig overvejet at sælge.
7 Synes om
Herlin fortsætter med at tanke op, i alt 330k styk, med pensionsselskaber som sælgere.
Jeg ser dette som et ret godt tegn, det gør det nemmere at se aktiekursen kravle.
15 Synes om
Danske Bank og Handelsbanken har Huhtamäki som emne i deres morgenrapporter. Hovedpunkterne er kort fortalt:
Danske Bank 12.4.: https://danskebank.fi/sinulle/tuotteet/saastaminen-ja-sijoittaminen/oppaat/sijoittamisen-aamukatsaus
- Råvareinflation forventes at være mest synlig i Q2, før prismekanismer begynder at virke. Danske Bank vurderer, at presset vil være kortvarigt.
- Råvarelagre forventes at give en vis beskyttelse mod omkostningspres i Q1. Når lagrene er opbrugt, forventer Danske Bank en begrænset salgsvirkning i Q2 som følge af råvareprisinflation.
- Vurderer, at omsætningen i Foodservice-segmentet faldt 12 % år/år i Q1. I Q2 forventes en bedring på grund af lette sammenligningstal og hurtigere vaccinationstempo.
- Danske Bank sænker 2021 driftsresultatprognosen med 5 %, hvilket inkluderer råvareprispres i Q2. 2022-23E er 1-2 % lavere.
- Gentager Køb-anbefalingen og sænker 12-måneders kursmål til 49 euro fra 51 euro.
- Handler til en EV/EBIT 2022E-multiplikator på 13,8x, hvilket er under gennemsnittet for de seneste 3 år på 15x.
Handelsbanken Morgenmad 12.4.2021: https://mb.cision.com/Public/3555/3323235/9790056ecfc3d9e3.pdf
- Pandemien har skadet Foodservice-aktiviteterne i Q1.
- HB forventer, at den organiske omsætning vil falde med 1 %, og at det justerede driftsresultat vil nå 70 MEUR (-5 % fra året før). Dette svækkes af lavere volumener og et stigende marginpres.
- HB sænker prognoserne for indtjening pr. aktie for dette og næste år, da der på det seneste er set store stigninger i priserne på især polymerer, som Huhtamäki bruger som råmateriale.
- Anbefaling: HOLD – kursmål 42 EUR (var 43)
15 Synes om
Og i overmorgen udbetales et udbytte på 0,92 euro.