[quote="Kaunohammas, post:7524, topic:59288"]\nVill någon Huhtamäki-investerare kort gå igenom sina teser för investeringscase?\n\n[/quote]
Vi kan väl göra ett försök. Som bakgrund kan nämnas att jag har lagt märke till att Huhtamäki har synts väl på X och i analysterorter under hösten. Helsingforsbörsen har ett historiskt starkt uppgångsår, men samtidigt blir Huhtamäkis aktie bara billigare. Analytikernas riktkurs ligger i skrivande stund på i genomsnittkring 37 euro, medan kursen är cirka 29,6 euro. Största delen av analytikerna ger en Köp-rekommendation. Huhtamäki har samtidigt i höst blivit en folkfavorit på listorna över de mest köpta aktierna.
Jag svarar inte bara på det citerade meddelandet och det här blir inte kort. Men jag anmäler mig som en av de många som har studerat bolaget så mycket som den egna förmågan och tiden tillåter. Och vad kan väl, så här som finländare när hösten mörknar, vara mer intressant än en stigande direktavkastning och en fallande kniv.
Jag kan inte med säkerhet säga någonting trovärdigt om vinsttillväxten. Men proffsen verkar förvänta sig en sådan, medan marknaden tills vidare är något mer skeptisk. Nedan följer mina egna anspråkslösa funderingar kring helheten av investeringscaset som stöd för diskussionen. Meddelandet är ganska långt och har därför delats upp i underrubriker för läsbarhetens skull. Om formatet inte lockar rekommenderar jag att hoppa direkt till slutet av meddelandet eller rentav att hoppa över det helt.
Inledning
Den numeriska granskningen i det här meddelandet fokuserar i första hand på nettovinsten och P/E-baserad värdering från och med år 2015. EV-baserade nyckeltal skulle ge en mer heltäckande bild, men slutsatserna är till stora delar desamma. Det valda perspektivet är lätt att förstå och jag är mer förtrogen med datan. Huhtamäki är ett stabilt bolag vars soliditet och kapitalstruktur har varit ganska stabila under granskningsperioden, så jämförbarheten för EPS och P/E över åren är ganska god. Jag uppmanar naturligtvis till en mer mångsidig granskning än så här.
Huhtamäki är ett mycket globalt bolag. Det tillverkar ett mångsidigt utbud av mat-, drycks- och hygienförpackningar. De olika affärsområdena har egna särdrag och profiler. Jag tänker dock inte ens försöka gå ner på segmentnivå, utan granskar bolaget som en helhet. Jag rekommenderar en noggrannare infallsvinkel än så här.
Som en ansvarsfriskrivning (disclaimer) kan nämnas att datan har hämtats från lite olika ställen. Huvudsakligen har den tagits för hand direkt från årsredovisningarna och ibland från Kauppalehti/Inderes. Jag anser det fullt möjligt och till och med sannolikt att det finns ett fel någonstans, att någon siffra har korrigerats retroaktivt i årsredovisningarna (restated), eller att någon datakälla har lämnats opåverkad av tidsbrist. Det här är enbart underhållning och jag tar inget ansvar för eventuella fel. Jag ber om ursäkt för språkvalen, effektivitet är en hederssak.
1. Historisk utveckling 2015–2025E
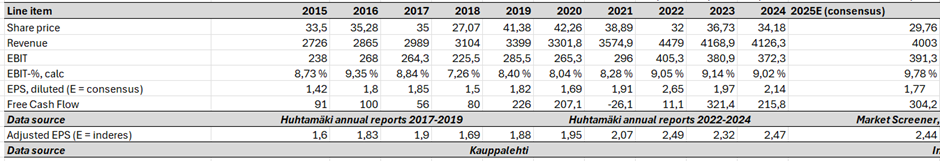
Även om aktiekursen står stilla visar redan en första anblick på de ekonomiska siffrorna att det har hänt saker under huven. En långsam men jämn och stabil tillväxt av fundamenta. Omsättningen har utvecklats och samtidigt har EBIT-% kunnat dras uppåt med en procentenhet. Det fria kassaflödet är för närvarande på en ganska hälsosam bas, men gällande utvecklingen är det bra att komma ihåg att bolaget befann sig i en annan investeringsfas för 10 år sedan. Därför fästs ingen särskild uppmärksamhet vid dess utveckling.
Tabell: 2015–2025E
Figur: Relativ utveckling (2015=1). Omsättning (Revenue), EBIT, aktiekurs (Share price), resultat per aktie (EPS), utdelning per aktie (DPS).
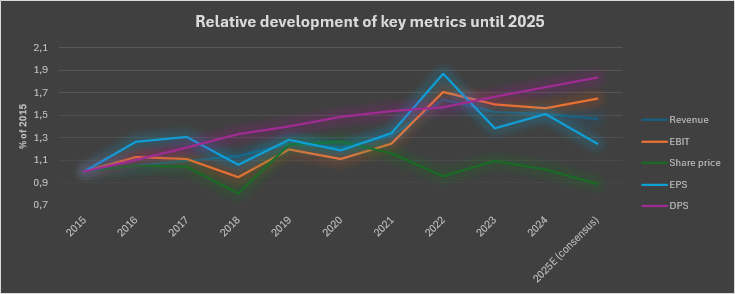
Under betraktelseperioden på 10 år har Huhtamäkis omsättning vuxit från cirka 2,8 miljarder euro år 2015 till cirka 4 miljarder euro år 2025E (+47 %, CAGR 3,92 %). Samtidigt har det rapporterade resultatet per aktie (EPS, diluted) vuxit från 1,42 euro (2015), varit uppe i rentav 2,65 euro (2022, se nedan) för att i år landa på en prognostiserad nivå om 1,77 euro (2025E). Prognoserna så här dags på året torde för 2025E redan vara ganska exakta och Q3 var händelselöst. Så jag antar i texten att det inte kommer några större överraskningar för år 2025.
År 2022 växte omsättningen med så mycket som 25 % och EPS ännu mer. Detta var en intressant avvikelse (outlier). Jag hittade inget omvälvande ur analyssynpunkt, men i bakgrunden fanns enligt bolagets egen rapportering i huvudsak (1) en positiv valutaeffekt (\~6,5 %) samt (2) kompensation för inflation i prissättningen med stöd av volymtillväxt (\~15 %). Detta stöddes av företagsköp (Elif) minus avyttringen i Ryssland. Det går inte att dra några jättestora slutsatser av detta, men det väckte tanken att Huhtamäkis kundavtal tycktes ha en flexibel kostnadssida när inflationen bröt ut. Det är en bra sak för en defensiv aktie med redan ganska låg lönsamhet.
Man märker dock i figuren att en linje går åt fel håll. Nämligen aktiekursen. Vad är det egentligen frågan om?
2. Värdering 2015–2025E
När skillnaden mellan EPS och aktiekursen förändras beror det förstås på en förändring av värderingsmultiplarna. Nedan har både rapporterade och justerade P/E-tal samlats in från och med 2015 till i dag.
Tabell och figur: P/E (beräknat på tabellen utifrån utspädd EPS), justerat P/E (beräknat utifrån justerad EPS),


För att förstå den tidigare prissättning måste man göra en tidsresa bakåt. Tillbaka till år 2015, året då Juha Sipiläs regering just hade tillträtt och grekiska skuldkrisen skakade Europa. Detta bromsade inte Huhtamäki: bolaget ökade både sin omsättning och i synnerhet sina marginaler i rask takt långt före 2015. Lönsamheten förbättrades kraftigt under åren 2012–2017. EU:s plastdirektiv 2015–2018 och hållbarhet som megatrend gjorde Huhtamäkis berättelse och kontinuerliga tillväxt trovärdig. I tidsbeskrivningar av den dåവിലെ världen ur en Huhtamäki-investerares synvinkel kan man se hur Huhtamäkis stora kunder som Starbucks (2018) och McDonald’s (2018) den ena efter den andra meddelar att de slutar med plastsugrör och förbinder sig till fiberbaserade produkter. Huhtamäki var i stark medvind, med en regleringsdriven efterfrågeboom framför sig.
Nu är den dåtida framtiden redan historia. Även om bolaget har klarat sig väl, har i synnerhet åren 2023–2025 visat sig vara svåra ur tillväxtsynpunkt. Narrativet håller på att förändras. Investerare är naturligtvis, istället för historielektioner, enbart intresserade av vilken värdering som kan motiveras eller om vi ser en oundviklig återgång till medelvärdet, en sorts statistisk regression som är välkänd från aktiemarknaden. Låt oss i detta skede behandla skillnaden mellan marknadens och analytikernas rekommendationer.
3. Analytiker vs. marknaden: om tillväxt och värderingsmultiplar
När man betraktar omsättningens och EPS tillväxt från de senaste åren (nedan), får man grepp om bolagets nuvarande värdering. Bolagets ekonomiska tillväxt har sedan början av 2023 varit väldigt nära noll – senast fick vi siffrorna för Q3 2025. Kvartalets jämförbara omsättningsförändring var -1 %. År 2024 minskade omsättningen med -1,0 %, år 2023 rentav med -6,9 %. Det verkar som om maskinen börjar hacka och den tidigare tillväxtcarmen är ett blott minne – eller är den det?
Tabell och diagram: Omsättningstillväxt och justerad EPS-tillväxt. 5 %-gränsen och året 2023 markerade.
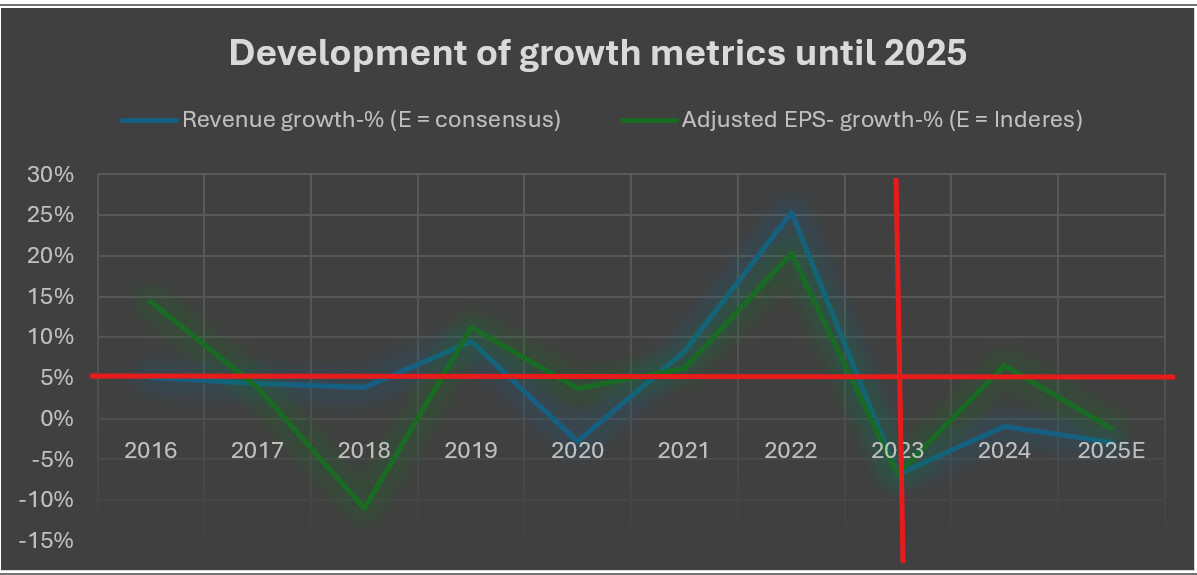
Det är en svår fråga. Alldeles för svår för mig själv. Marknaden prissätter låg tillväxt, men proffsen (analytikerna) förväntar sig att omsättningstillväxten återgår till en rimlig nivå (3–4 %) och att lönsamheten ökar avsevärt, i synnerhet de närmaste åren. Som bilden nedan försöker åskådliggöra förväntar konsensusprognoserna en tydlig resultatförbättring 2026–2027. Ett analyshus (Inderes) talar om en CAGR-tillväxt på cirka 8 % för åren 2026–2028. Konsensus väntar sig att det rapporterade EPS blir 2,6 euro år 2027 (2025E: 1,8), och att det rapporterade EPS för 2028E passerar tre euro. En betydande förbättring alltså.
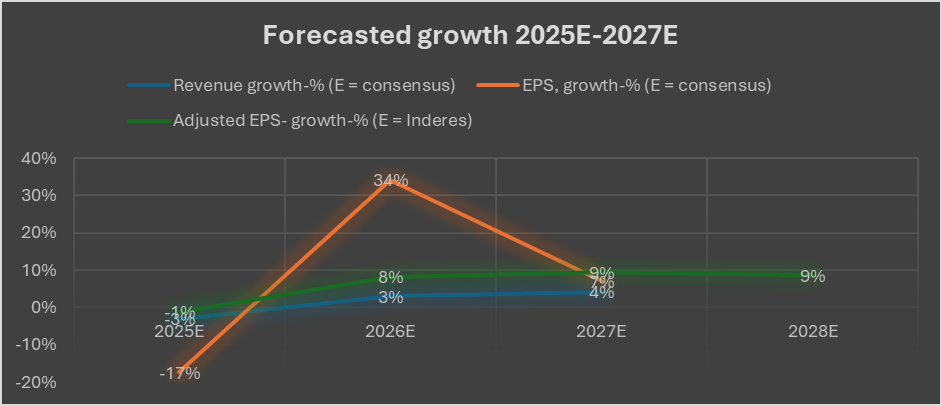
Och inte nog med det. Samtidigt som resultatet växer förväntas värderingsmultiplarna naturligtvis korrigeras. När man korrigerar både resultatet (P) och multipeln (P/E), växlar aktiekursen upp till nästa växel på en gång och investeraren ser bara baklyktorna på näthinnan. Jag tar ett direkt citat från Inderes senaste rapport som exempel – alltså inte på något sätt som en utmaning, eftersom jag inte kan säga det bättre själv. Men det åskådliggör saken.
- ”Trots att tillväxten har avstannat de senaste åren förtjänar Huhtamäki enligt vår mening tillväxtbolagets multiplar och P/E-multiplar kring den historiska nivån på cirka 16x är enligt oss inte oskäliga för bolaget - -”
Här står vi alltså, vid en skiljeväg. På sitt sätt i kärnan av investerande. Å ena sidan är marknadens förväntningar låga, men å andra sidan förväntas en tydlig förbättring av lönsamheten och i och med det stigande värderingsmultiplar. Nu när vi har pratat om Huhtamäkis historia lyfter jag här fram P/E-multiplar för Huhtamäkis konkurrenter sammanställda av några analyshus:
- Analytiker #1 Genomsnitt 2026E: 9,7, 2027E: 9. Median 2026E: 10,4, 2027E: 10
- Analytiker #2 Genomsnitt 2026E: 11,6, 2027E: 10,4. Median 2026E: 12, 2027E: 10,5.
Medan Huhtamäki är allt längre ifrån sina toppmultiplar, har det fortfarande en bit kvar till konkurrenterna. De tar emot någonstans där kring tian, på marknivå. Åt vilket håll fortsätter Huhtamäkis resa? Här – i omsättnings- och resultattillväxtpotentialen – ligger dagens nöt att knäcka. Låt oss fundera vidare på detta ämne härnäst.
4. Historisk tillväxt
Jag har efter bästa förmåga räknat ut – ja, helt själv utan språkmodell, vare sig den nu är mer tillförlitlig eller inte – att Huhtamäkis realiserade tillväxt (CAGR) under en 10-årsperiod har varit följande:
- Omsättning 3,92 %/år (2015–2025E)
- EPS 2,22 %/år (2015–2025E) eller 4,66 %/år (2015–2024)
- Justerat EPS 4,31 %/år (2015–2025E) eller 4,94 %/år (2015–2024)Enligt Kauppalehtis data har bolagets DPS (utdelning per aktie) under hela dess historia 1996–2025 vuxit från 0,17 euro (1996) till 1,1 euro (2025), nästan varje år. Följaktligen är CAGR 6,69 % per år för hela perioden. Även om prestationen är värd en eloge kan man tänka sig att utdelningsandelen är flexibel. Om de ”vilda tillväxtåren” är förbi är enbart utdelningshistoriken inte det bästa måttet för att greppa bolagets framtida vinsttillväxt till i evighet, eftersom de utdelningsbara tillgångarna förr eller senare tar emot.
Jag funderar på dessa siffror ovan. Detta är ingen prognos, utan en tanke: Huhtamäki må vara branschens bästa bolag, men den historiska tillväxten under 10 år är med alla mått mätt under 5 %. Marknaden har bjudit på ganska bittert pillregn för dess del de senaste åren, även om efterfrågan på förpackningar faktiskt har varit så svag? Marknaden är extremt konkurrensutsatt. Även om stordriftsfördelar i enlighet med sitt namn är en fördel, så hittar man i många segment större konkurrenter än Huhtamäki, såsom Amcor (omsättning cirka 15 miljarder USD). Huhtamäkis förmåga att konsolidera marknaden begränsas sannolikt inom ramen för bolagets nettoskuldsättningsmål (2–3x EBITDA, Q3 2025 2x) till mindre objekt under 500 miljoner EUR.
Dessutom är enorma kunder som McDonald’s, Nestlé, Starbucks och Unilever (obs. namn som publicerats en gång i tiden; jag kan inte säga om de är aktuella) mycket krävande köpare. Om förpackningsleverantören skulle ha prissättningsmakt i branschen skulle det redan länge ha synts i Huhtamäkis & Co:s lönsamhet.
5. Fastställande av antaganden och aktiens verkliga värde
Vi går vidare från dessa grunder till det subjektiva området, det vill säga aktiers värde just nu. Efter en liten stunds funderande beslöt jag mig för att närma mig utvecklingen genom tre scenarier, av vilka jag anser att det mellersta är det sannolikaste. Vi börjar först med ett godtagbart P/E-tal.
Godtagbar värderingsmultiplikator
Om man granskar det teoretiskt godtagbara P/E-talet (GGM: gammalt, men troget) med följande parametrar landar vi på ett godtagbart P/E-tal på 11,04. Det ligger i linje med konkurrenterna och är i stora drag rätt nivå för ett bolag vars tillväxt ligger i storleksordningen 3 % (inflation). Detta är dock bara en startpunkt. Vi kan naturligtvis godkänna en kvalitetspremie för Huhtamäki mot bakgrund av en bättre utveckling.
P/E = \t((DPS/EPS) x (1+g)) / (k - g)
DPS\t1,1\t2025 actual
EPS\t 1,77 \t2025E, consensus (26/10/2025)\ng\t3,00 %\tModern EPS growth average\nk\t8,80 %\tInderes\n\n10-15 är ett lämpligt intervall med beaktande av konkurrenterna och bolagets profil.\n\n*“Stabilt” EPS*\n\nFör det andra behöver vi ett stabilt EPS. Eftersom bolaget har visat sin stormtålighet kan vi den här gången ta en svag situation som utgångspunkt för medeltalet av 2025E–2026E EPS, vilket är cirka 2 euro. Det är en något starkare nivå än för tillfället, men motsvarar väl det realiserade medeltalet under de ”mogna” åren 2020–2025E.\n\nScenarier och allokerade sannolikheter\n\nVi skapar tre olika scenarier utifrån ovanstående. I det svaga scenariot är det godtagbara P/E-talet 10 och det stabila EPS 2 euro, det vill säga tillväxten är nästan noll. I bascenariot är det godtagbara P/E-talet 13 och det stabila EPS 2,3. I det starka scenariot är P/E-talet 15 och det stabila EPS 2,6 euro.
Med dessa parametrar landar vi i att Huhtamäkis aktievärde är 20–39 euro. Vi märker samtidigt att marknaden för tillfället prissätter bolagets basscenario snarare än något annat (cirka 30 euro), medan analytikerna väntar sig något mitt emellan det medelstarka och det starka scenariot (över 35 euro).
Huhtamäki har uppvisat en stark resiliens på en dålig marknad, men samtidigt har tillväxten på sistone varit en utmaning. Detta är en ren gissning, men som en försiktig gissning allokerar jag en sannolikhet på 10 % för det svaga scenariot, 70 % för bascenariot och 20 % för det starka scenariot.\n\nResultat\n\n
\n\nUtifrån dessa antaganden och ett ytterst skickligt vägt medeltal drar jag slutsatsen att aktiens rimliga värde (i den mån det kan avvika från marknadsvärdet) kunde vara cirka 31 euro. Det är alltså något högre än aktiens marknadspris. Detta stöds av min egen DCF-modell som utarbetats med moderata antaganden, vilken jag nu inte bifogar här på grund av komplexiteten. Som en försiktig, misstänksam investerare som många gånger svikits av siare är jag nöjd med bedömningen. Jag pustar ut över att bolaget till nuvarande kurs är rimligt prissatt.\n\n6. Slutsatser och funderingar\n\nNär jag nu tillbringade ett par timmar på detta, vad blev då egentligen kvar i handen?\n\nNå, inte nödvändigtvis någonting alls. Eller så beror det på läsaren. Själv ser jag Huhtamäkis senaste kursutveckling på så sätt att marknaden har börjat flytta över bolaget från ett tillväxtbolag till den ”slow grower”-profil som Peter Lynch definierar. I mognadsfasen och när profilen förändras är de historiska multiplikatorerna inte längre den bästa jämförelsepunkten, utan konkurrenter i en mogen tillväxtfas kan vara lämpligare jämförelseobjekt. Bolagets affärsverksamhet är mycket kapitalintensiv, konkurrensen är stenhård och trots långa avtal är kunderna krävande. Även om bolaget i allmänhet anses vara en kvalitativ utdelningsaristokrat ska vi vara realistiska. Om man har investerat i detta för 10 år sedan till priset av 33,5 euro har många alternativa investeringsobjekt gått om till både höger och vänster.Men. Nu när de där orden är ur världen, anser jag att Huhtamäki är ett geografiskt och segmentmässigt väl diversifierat, kvalitativt ledde företag. Balansräkningen är i gott skick och dess historiska meriter av stabil prestation är otvivelaktiga. Även om det kanske inte finns någon egentlig vallgrav (moat) för produkterna, är trösklarna för marknadsinträde (market entry barriers) enligt mig betydande på grund av produktionsanläggningar, teknologi, kundrelationer och regleringskunnande.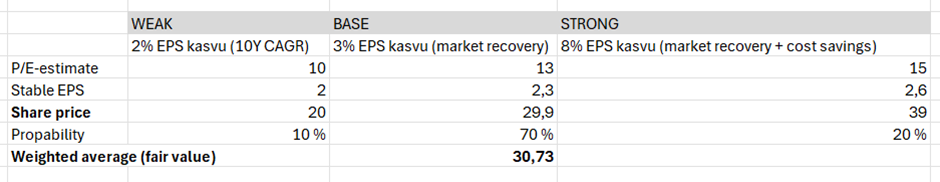
Följande är inte ett tecken på en bra investering – kanske snarare tvärtom – men jag vill själv erkänna att jag har köpt Huhtamäki den senaste tiden för cirka 30 euro till ett defensivt aktiesparonto. Det blir nästa tenbagger är den inte, men den passar bra i en försiktig, långsiktig portfölj. Själv tycker jag inte att aktien är direkt billig i klassen ”screaming buy”, och jag skulle inte bli förvånad om man får vänta på målkursen. Men baserat på den långa historiken, köpt från dessa nivåer, skulle jag våga förvänta mig åtminstone en kohtuullinen 7%:n vuosituottoa (förlåt, rimlig årlig avkastning på 7% (utdelning \~4% + resultatväxt \~3%) med måttlig risk och en så sakteliga obefintlig förefintlig downside. Om det räcker och om investeringen passar i den egna portföljen beror helt på investeraren själv.
Men sedan finns det ännu upside. Världen är komplicerad, och jag kan inte alls förutsäga den, inte alls. Men med denna värdering innebär ett bra utfall några procentenheter på toppraden (top line), en eller annan på bottenraden (bottom line). Alltså inte tiotals, som för dyrare tillväxtbolag, eller hundratals, som för Tesla. Jag har identifierat följande katalysatorer bakom de högsta prognoserna:
- Förbättring av marknadsläget och efterfrågan (volymtillväxt, för närvarande ledig kapacitet);
- Nordamerikas köpkraft växer snabbt, slutanvändarnas konsumtion återspeglas i efterfrågan på förpackningar;
- Framgångsrika effektiviseringsåtgärder (EUR 100m 2024-2026 programmet närmar sig sitt slut);
- Utveckling av produktportföljen mot mer lönsamma produkter;
- Hållbar utveckling och reglering av fiberförpackningar i stället för plast; och
- Ökad försäljning inom segmentet för mindre kunder (”global lokal”).
Om dessa infrias kan upsiden vara större och närma sig en årlig avkastning på 10%. Det är redan en ganska bra avkastning med denna risk. Om man har tålamod och livets spänning kommer någon annanstans ifrån än aktiemarknaden, kan man nog sova gott om natten med Huhtamäki köpt på de här nivåerna. Med en legendarisk investerares ord är de bästa investeringarna för många av oss just de som man inte behöver bry sig om dagligen.
Här är i stora drag mina egna tankar. Även om punkt 5:s värderingsövning, tryckt med Inderes digitala bläck i meddelandet, är väldigt enkel – kanske för någon visare till och med rolig – har jag kommit till i stort sett samma slutsats ur olika perspektiv. Man får gärna vara helt av en annan ålskad med motiveringar till allt som har lagts fram. Det kan förekomma fel i siffror och fakta, och jag ger forumets ärade medlemmar fullmakt att fritt rätta och korrigera sådana.
Detta är ingen investeringsrekommendation utan bara hojtande på ett forum. Det lönar sig snarare att sätta sig in i branschen och marknaden, göra sin egen analys och läsa professionella rapporter.