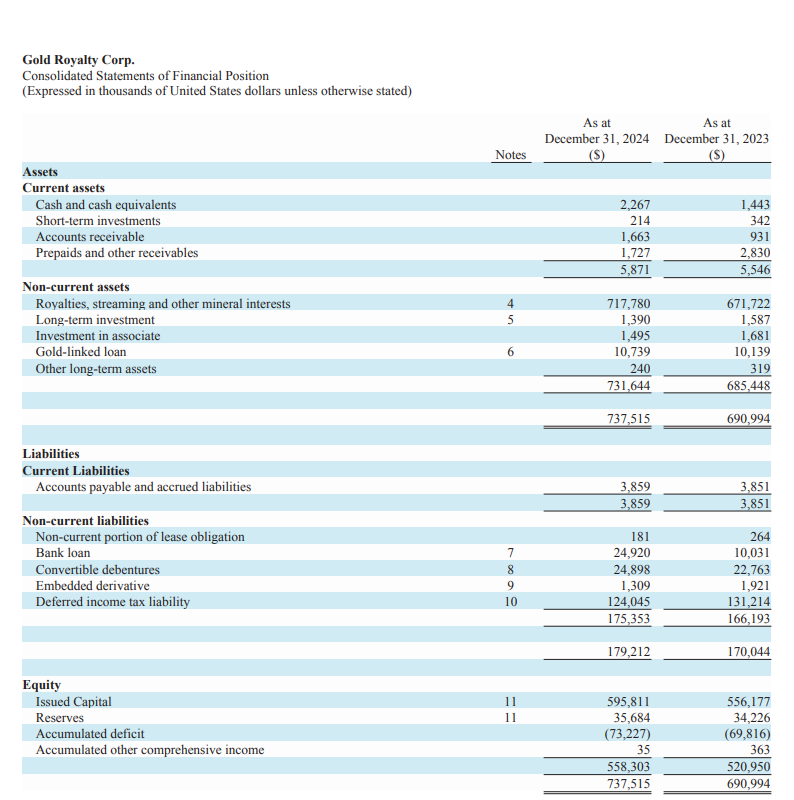
Guldpriset har haft en god uppgång de senaste dagarna. Detta tycker jag dock inte att har synts till på aktiesidan än, till exempel i värderingarna för juniora gruvbolag eller det som jag för tillfället är intresserad av, Gold Royalty.
Royaltymodellen borde spegla guldpriset med hävstång, vilket är de långsiktiga, goda avkastningar som den lovar som fick mig att intressera mig för royaltybolag. Jag ville hitta en liten aktör med mycket utrymme att växa och inbillar mig att jag har hittat en bra kandidat i Gold Royalty.
Royaltymodellen skyddar mot inflationens effekter. Royaltybolaget ordnar finansiering för gruvor eller prospekteringsbolag för att främja verksamheten. Gruvorna ansvarar sedan för genomförande- och inflationsrisker och det royaltybolag som har tillhandahållit finansieringen är inte skyldigt att pumpa in mer pengar i projektet. Man plockar bara russinen ur kakan. Med en engångssumma förvärvar man en andel av den framtida produktionen.
Man ansvarar inte heller för de kostnader som orsakas av att mineralreserverna utökas, men om det uppstår “upside” i form av goda, utnyttjningsbara reserver får man dra nytta av det.
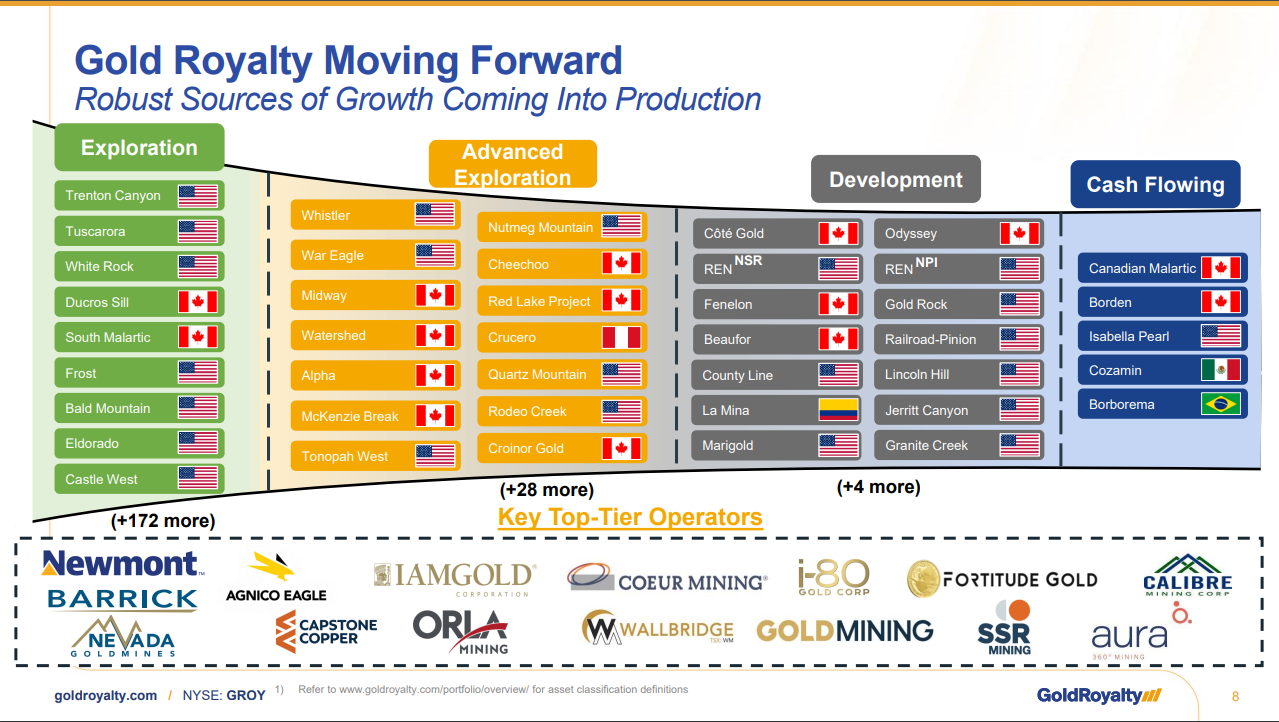
Gold Royalty är ett royaltybolag inriktat på ädelmetaller, i huvudsak guld (som en bonus lite koppar vid sidan om), som i sin portfölj har cirka 250 projekt, av vilka de första redan är i produktion eller just håller på att gå in i produktion eller genererar kassaflöde som “pre production payments”.
Gold Royalty strävar efter att lägga till 2–3 projekt per kvartal i sin portfölj, med målet nu inriktat på objekt som snabbt genererar kassaflöde. Tillväxten har utlovats till omkring/över 60 % årligen fram till slutet på årtiondet. Därefter är sikten naturligtvis sämre, eftersom det ännu är svårt att säga vilka projekt som beviljas tillstånd och når produktion enligt vilken tidsplan som helst. Planering, tillståndsprocesser och byggande av gruvor tar dock tid.

Själv räcker mina matematikkunskaper eller investeringserfarenhet inte till för att bedöma ens detta case tillräckligt heltäckande, utan jag är i pittoresk grad beroende av vackra dagdrömmar. Därför skulle jag också önska att mer erfarna personer bekantade sig med caset och delade med sig av sina åsikter, så att jag skulle få stöd eller god utmaning för min egen syn och samtidigt skulle caset klarna bättre även för andra, innan någon blint hakar på mig enbart baserat på de höga tillväxtprocenten. (När man börjar från en liten nivå får de första åren ofta procenten att se höga ut.)
Så förhoppningsvis blir några intresserade av bolaget och vi kan använda svamptänkandet/kollektiv intelligens för att undersöka detta.
.
.
.
Ganska bra i ett nötskal i en kortare video om bolagets aktuella situation:

.
.
.
.
.
.
Corporate presentation:
.
.
.
Något slumpmässigt riktpris (price target):
H.C. Wainwright-analytikern Heiko Ihle upprepade idag köpregnen (Buy rating) för Gold Royalty (GROY – Research Report) och fastställde riktpriset till 5,50 dollar.
Visst slängs dessa riktpriser ut med bred pensel på andra sidan pölen och den som vill tror på det, men om mina rosenröda föreställningar med detta skulle börja besannas, så i kombination med den senaste tidens uppgång i guldpriset skulle jag tro att detta är fullt genomförbart och möjligen i underkant om man blickar ännu lite längre fram?
.
.
.
Överlägsen affärsmodell?
Om det finns ett behov av att bekanta sig närmare, så har royaltymodellernas för- och nackdelar öppnats upp bättre i dessa:
Value Hive -Precious Metals Royalty & Streaming Deep Dive
@Malanko länkade den här sista för ett par veckor sedan, tack för det!
.
.
.
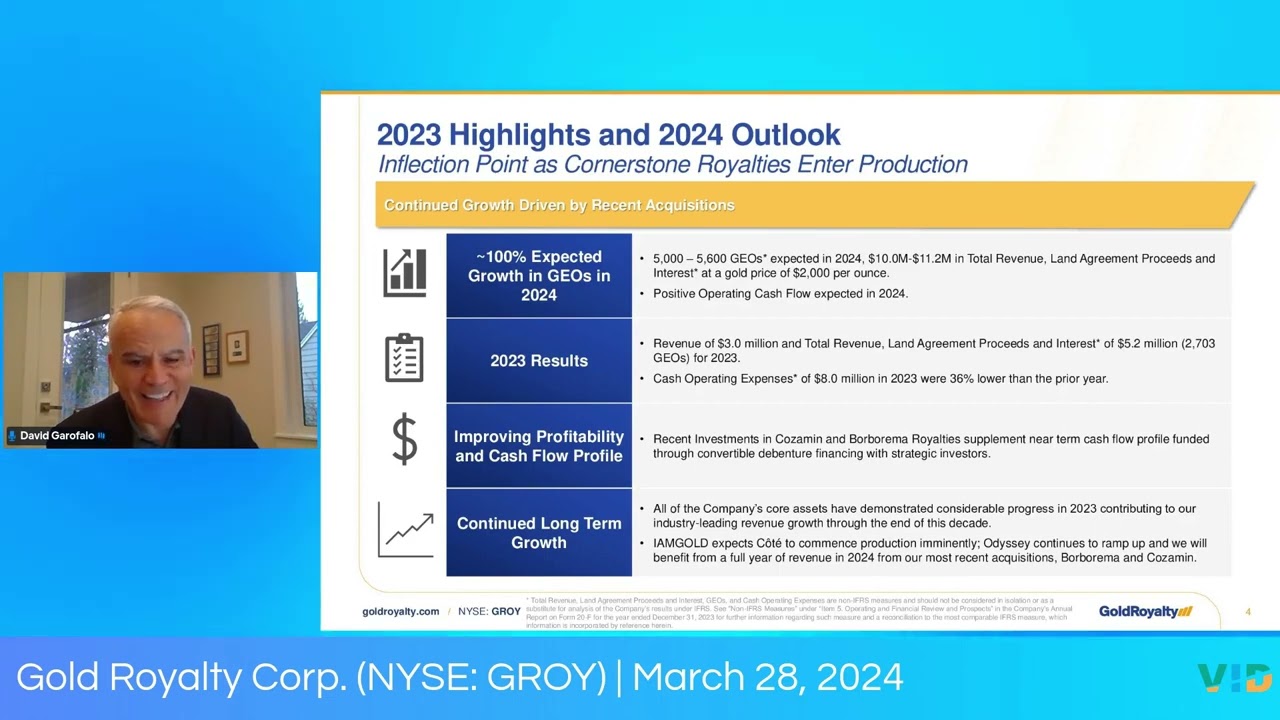
VD David Garofalo i Katusas intervju:

“First in line to get paid.” Det måste man gilla.
.
.
.
Intäkter & tillväxt
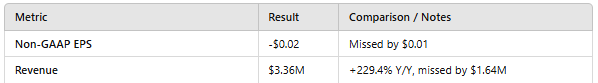
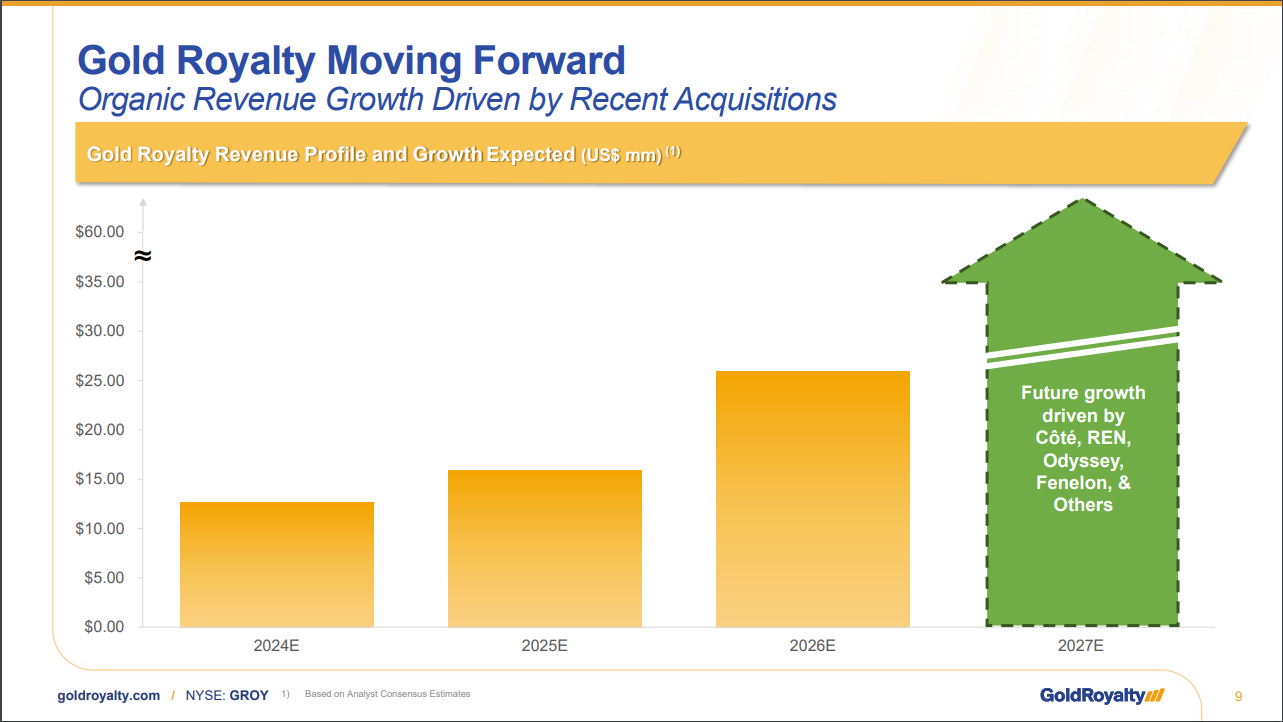
En liten kiosk, intäktssidan fortfarande liten, vändningen till lönsamhet håller just på att ske, härifrån och framåt har en kraftig tillväxt planerats för de kommande åren när hörnstensprojekten kommer online och börjar generera royalties. Produktionen i dessa är inte på max med en gång, utan en “ramp up” till målnivån tar naturligtvis tid.
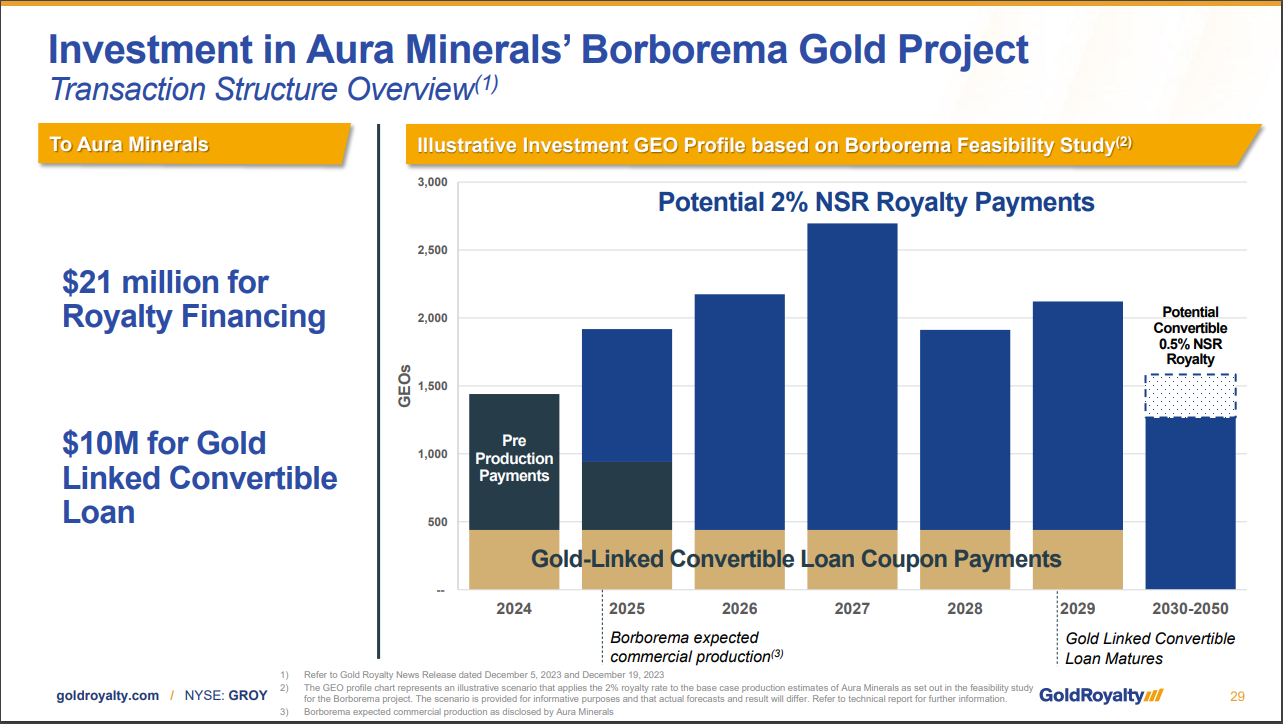
Avtalet som gjordes med Borborema i slutet av 2023 genererar pre production-betalningar under det här året redan innan gruvan körs igång. (Och det var väl 10 år om den inte får att fungera, måste kolla upp när det finns tid.)
Som siffror för tillväxten har det talats om cirka 60% compounded annual growth till slutet på årtiondet. Någonstans slängdes till och med 65 % ut, men den siffran har synts mindre, så det är kanske säkrare att räkna med de där 60 %.
Sikten längre fram är naturligtvis dimmig, eftersom beslut om byggande av olika objekt först planeras och guldets tjurmarknads hårdhet har säkert ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ett ettNya projekt förvärvas i takt om ungefär 2–3 st per kvartal. En stor del av den nuvarande portföljen på cirka 250 projekt har uppenbarligen tillkommit till följd av företagsförvärv, men 8–12 per år skulle kunna vara en realistisk uppskattning framöver. Fokus ligger på närliggande kassaflöde, kvalitet och priset som betalas för projektet, för att undvika att delta i dåliga investeringar eller betala för mycket. Här berömmer ledningen teamets erfarenhet av att bygga och driva gruvor, vilket gör att de kan bedöma riskerna i målen. De gör dessutom egna modelleringar av projekten innan avtal tecknas, så att de inte enbart förlitar sig på den information som gruvbolaget tillhandahåller vid utvärdering av lönsamhet, risker och gruvans byggbarhet.
.
.
.
How to add value?

Marginal på 90% så snart ramp-up har skett? Inte illa.
.
.
.
Exploration upside
Tillväxt av mineralreserver utan att behöva investera mer själv. Operatörerna satsar på att leta efter nya mineralfyndigheter. I slutet av månaden får vi säkert höra prognoser om vilka metermängder kunderna har planerat för borrning i år. Om jag minns rätt har siffrorna de senaste åren legat någonstans runt 600 000 – 700 000 meter. Detta ger alltså en gratis mervinst för GROY om det dyker upp bra fynd. Gruvornas livslängd förlängs och med lite tur kan man kanske till och med öka produktionen i ett senare skede.
.
.
.
Pipeline
.
.
.
Projekt
.
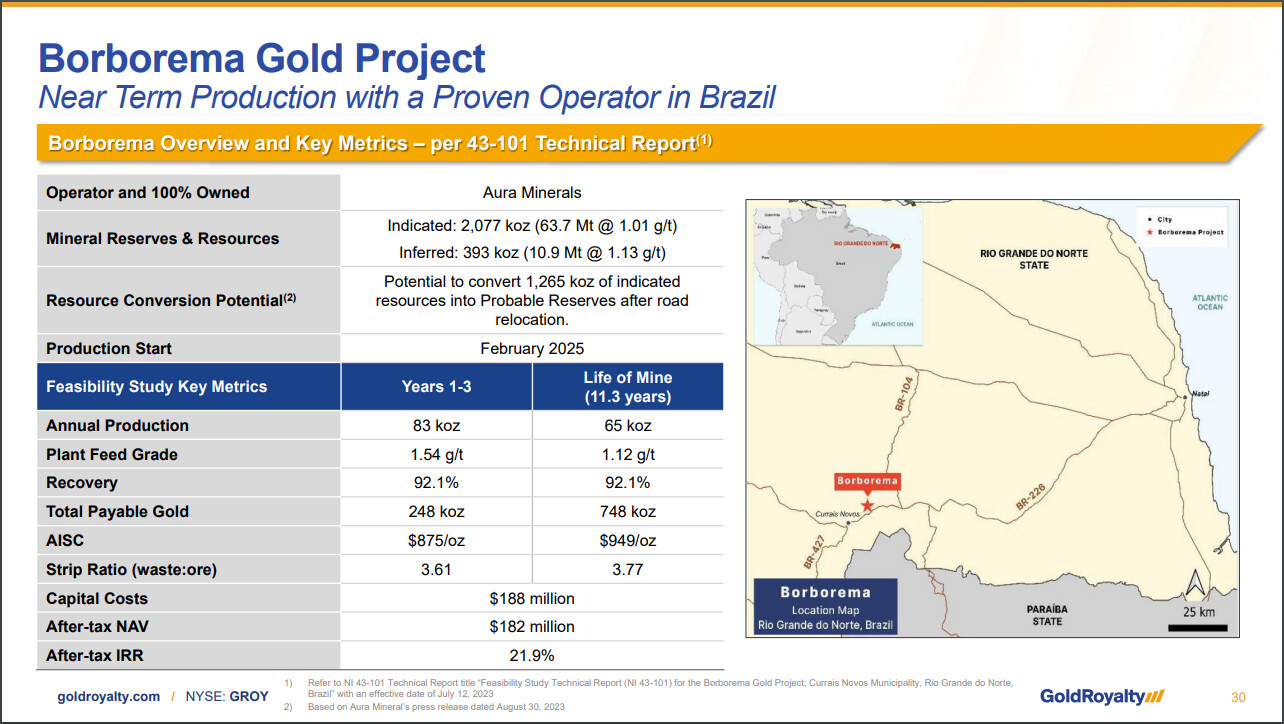
Borborema (Aura)
I produktion februari 2025
Pre-production payments rullar redan
.
.
.
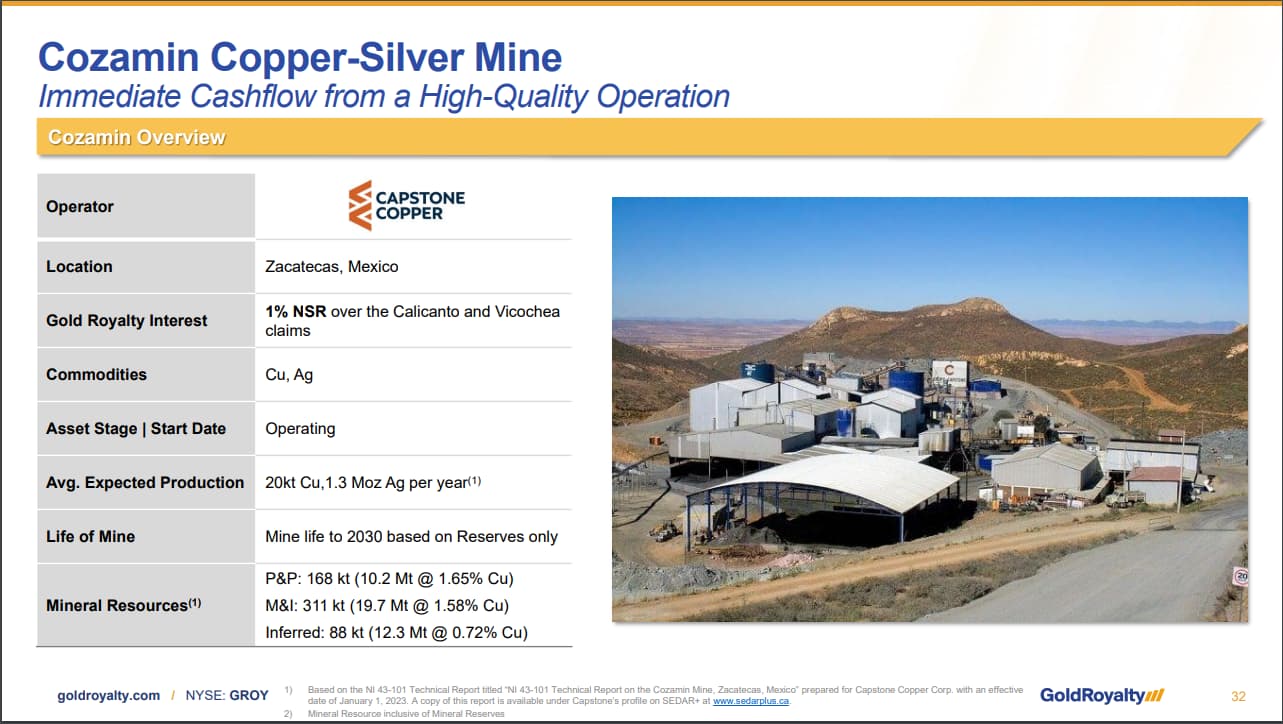
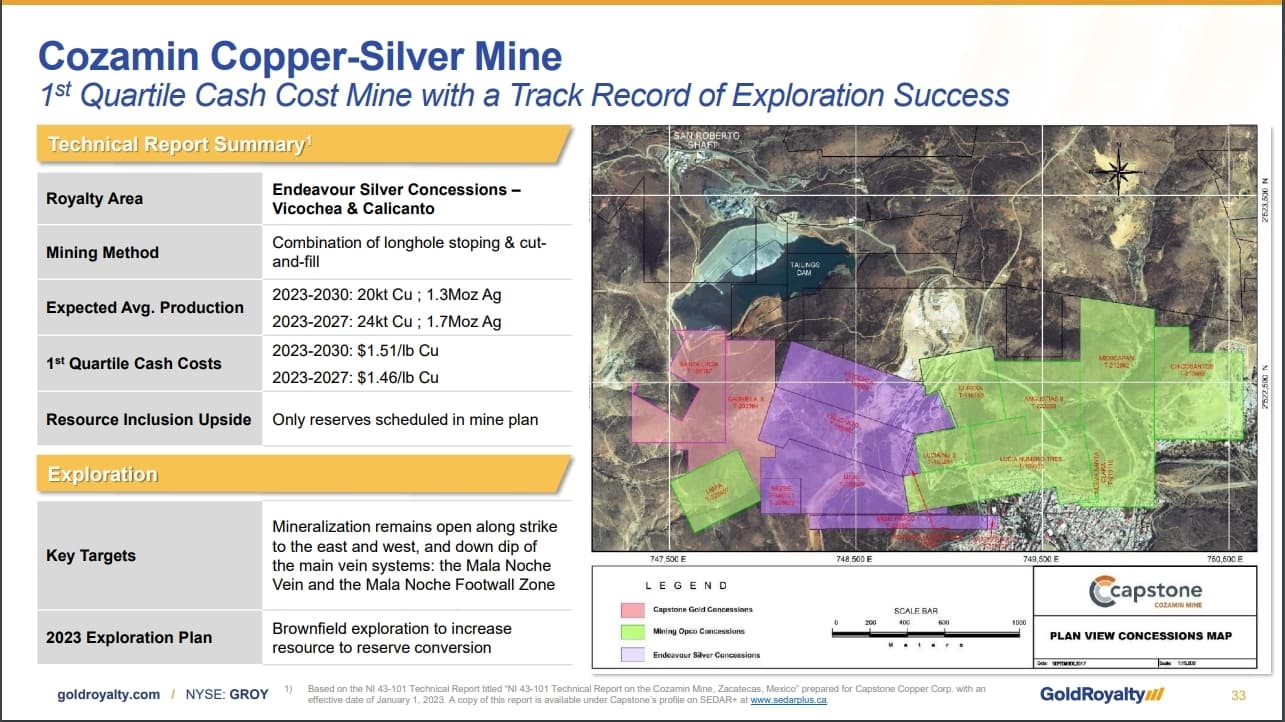
Cozamin (Capstone)
Om jag minns rätt skulle gruvans livslängd (mine life) vara 6 år när verksamheten startade 2006, nu 2024 är det 7 år kvar av mine life. Det vill säga att tilläggsborrningar ofta håller projekten vid liv längre än de ursprungliga beräkningarna.
.
.
.
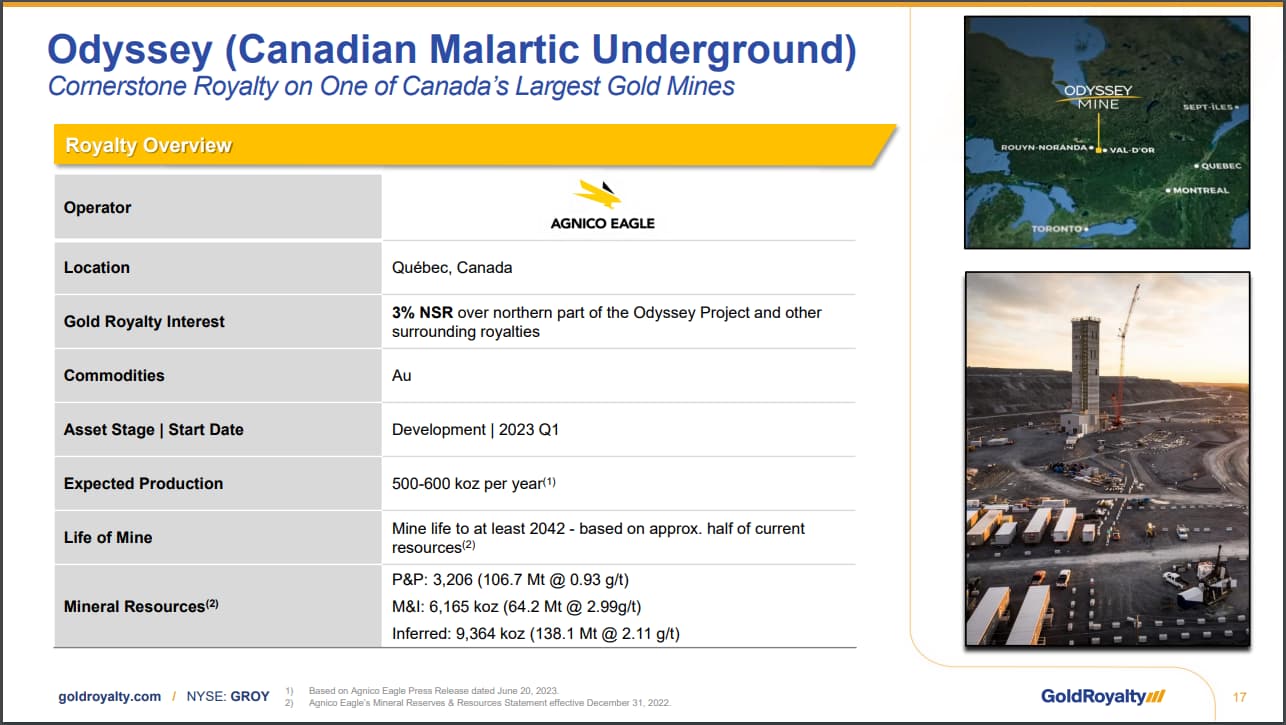
Odyssey, Canadian Malartic (Agnico Eagle)
Life of mine: till 2042 åtminstone
.
.
.
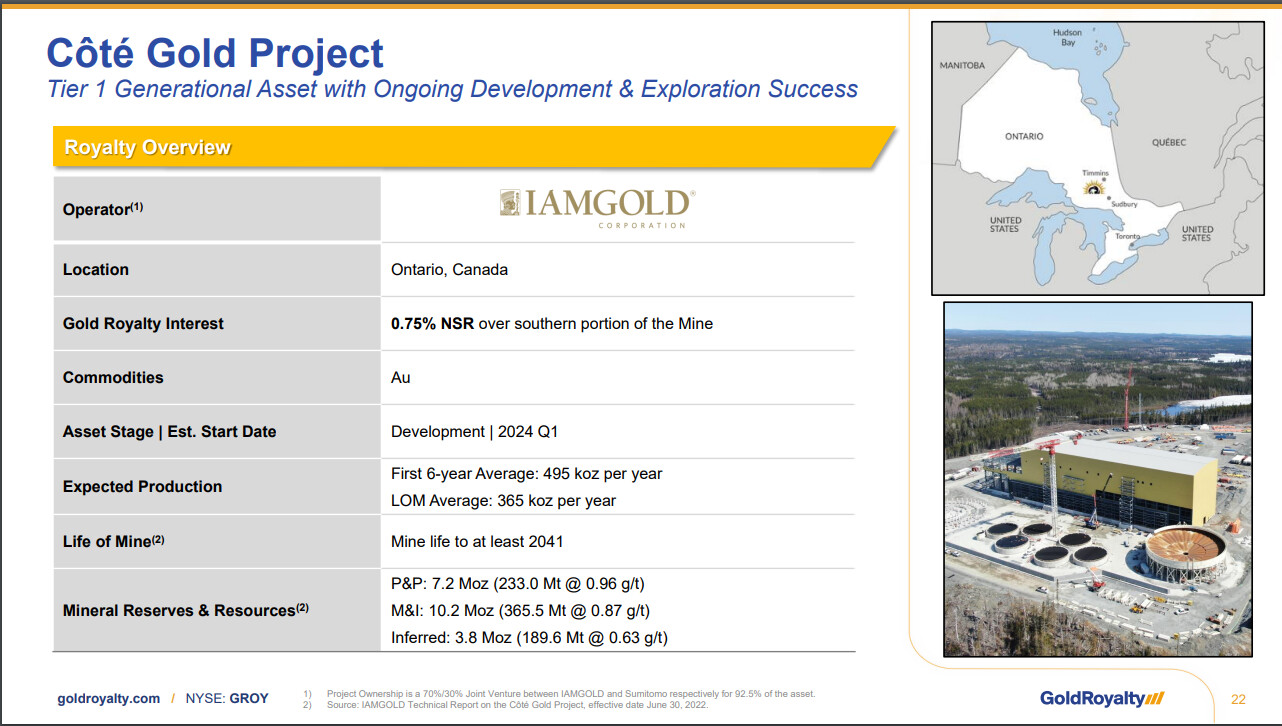
Cote (I Am Gold)
I produktion denna månad!
Life of mine: till 2041 åtminstone
.
.
.
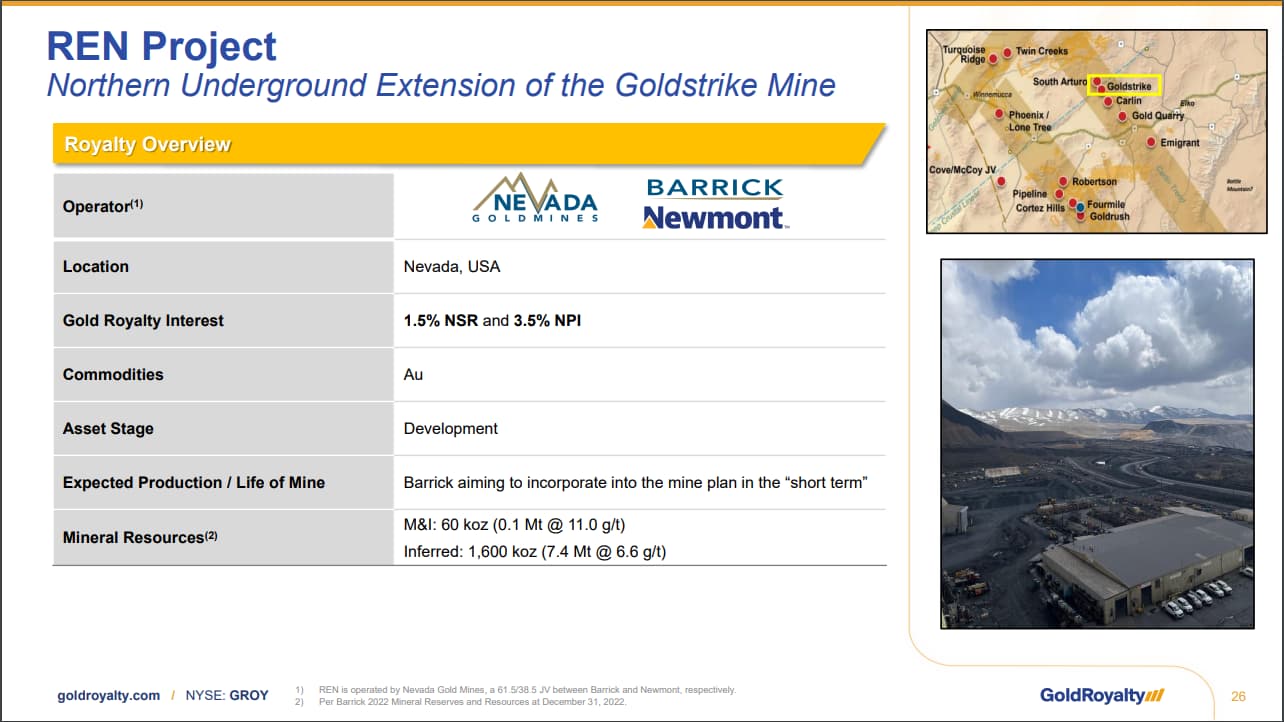
Ren, Nevada Gold Mines, Barrick, Newmont
I produktion i slutet av 2025 / början av 2026
.
.
.
En hel del korta presentationer av projekt:
.
.
.
Risker, utmaningar osv.
Risken är väl spriden eftersom royaltierna kommer från flera gruvor, i flera olika länder eller delstater. Största delen i USA / Kanada. Om dock ramp-up för flera projekt skulle försenas, skulle detta säkert kunna synas i intäkterna (revenue) de närmaste åren. Det uppstår alltid problem eller förseningar med gruvor, det hör till sakens natur. Om det dock, förhoppningsvis, inte drabbar oss med flera förseningar samtidigt, skulle jag tro att vi är på relativt säkra vatten.
Projektvis ser royaltyavtalen olika ut, och man har inte nödvändigtvis en andel i varje uns av varje gruva, utan endast för det som utvinns inom ett visst område. Här borde dock bolagets förståelse och erfarenhet av att driva gruvor hjälpa till att hantera risken, och det verkar som om de har lyckats få med de där ”high grade-zonerna” i avtalen. Det här kan var och en som är intresserad av bolaget fördjupa sig i på egen hand för varje enskilt projekt. Själv är jag dock en novis, så jag kanske inte förstår allt på rätt sätt eller kan förmedla den informationen i rätt form hit. Detta borde dock sättas sig in i bättre av någon som förstår ämnet bättre om man tänker göra ordentliga, noggranna beräkningar.
Jerrit Canyons driftstopp på grund av lönsamhetsproblem. Detta borde ha rensats bort från de färskaste beräkningarna för de första åren (i beräkningarna från ett år sedan spökade det nog fortfarande med). I en äldre video konstaterades att First Majestic Silver arbetar för att få igång gruven igen, och från det här projektet har avkastningen, enligt GROY:s synsätt, konservativt räknat börjat igen först från och med början av 2026. Kommer det att infrias? (om den återgår till produktion tidigare, ”that is upside for us”.)
Såvitt jag förstår gör First Majestic för närvarande kompletteringsborrningar och modelleringar för att få igång produktionen lönsamt igen.
I det här skedet, när den lilla verksamheten precis håller på att bli lönsam, är min största oro att det förhoppningsvis inte blir för mycket utspädning (dilution) när nya projekt finansieras. Såvitt jag förstår finns det visserligen partners som står beredda att hjälpa till med dessa finansieringar så fort saftiga objekt dyker upp, men förhoppningsvis hittar man förnuftiga lösningar och slipper göra tillväxten med en alltför stor utspädning ur en småinvesterares synvinkel.
I de intervjuer jag har lyssnat på tjatar intervjuarna ofta om en högre utdelning. Förhoppningsvis börjar man inte betala ut den för mycket och för tidigt (förra året låg det tydligen på drygt 2%). Tyngdpunkten hoppas jag i det här skedet fortfarande ligger på aggressiv tillväxt.
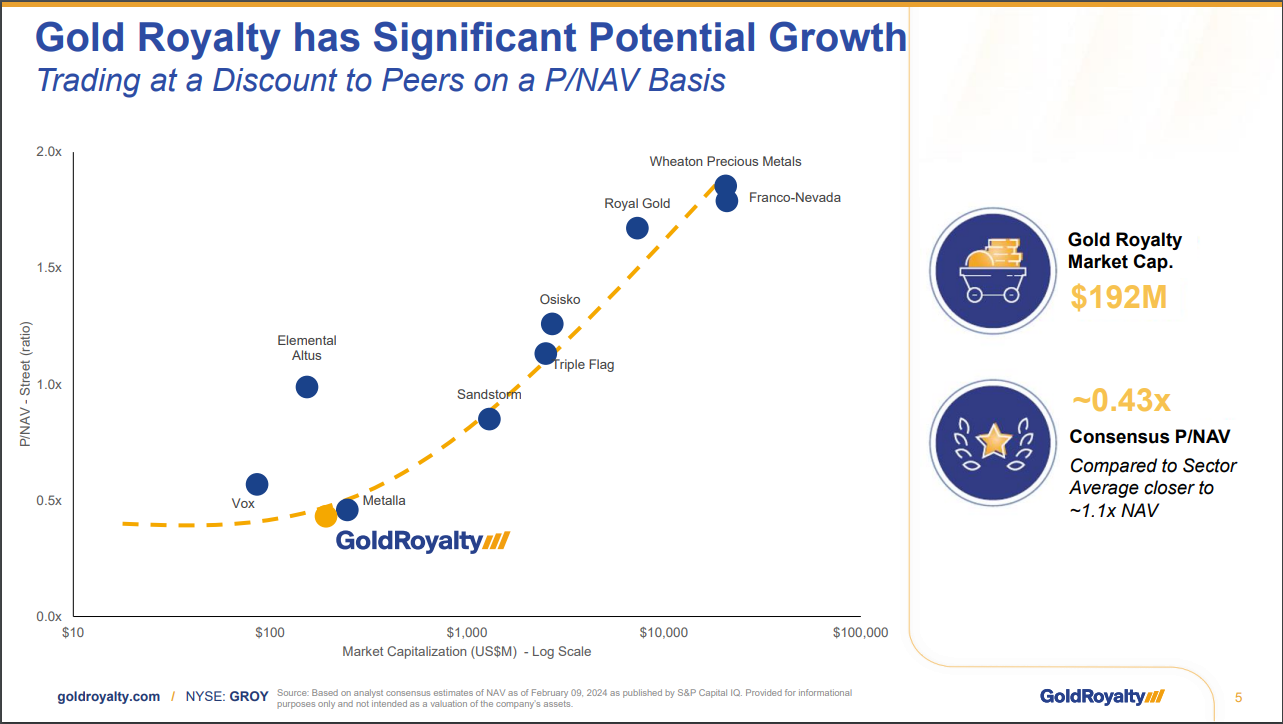
VärderingsnivåerEnligt bolaget är värderingen för närvarande låg, med en kurs på cirka 0,43–0,5x NAV (siffran hämtad före guldets senaste prisuppgång). Sektorns blue chips värderas uppenbarligen till runt 1,5–2x NAV, medan branschgenomsnittet ligger på omkring 1,1.
Hur högt skulle en sådan här spelare, som i detta skede är liten men förhoppningsvis minst medelstor i framtiden, kunna värderas om några år? Runt 1–1,5x NAV? Det vill säga en lätt fördubbling enbart på värderingssidan, kanske mer, rentav en trippel, vad anser ni?
Samtidigt växer såklart även NAV över tid i takt med att fler projekt avtals, runt 2–3 st / kvartal nämndes i någon presentation. Utöver det tillkommer den egna prospekteringspotentialen (exploration upside) i projekt som redan är under avtal.
.
.
.
Kan någon kunnig få matematiken att gå ihop? Vad bedömer ni finns att hämta här på en horisont om cirka 5–10 år?
Rubrik för att väcka FOMO:
.
.
.
Om det absolut inte går att få matematiken att gå ihop, eller om något annat är rejält fel, så är det bara att skjuta ner min investeringsidé så att inte någon annan förlorar sina pengar på att rygga mig, och så att jag med tur själv förstår att hålla mig borta från att köpa mer – om detta nu trots affärsmodellens förträfflighet av någon anledning inte skulle fungera.
ps.
Äger faktiskt. Nästan för mycket för min egen risktolerans. Som tur är är deras innehav väl spridda, och man är inte beroende av en enda gruva. Målet är att hitta råg i ryggen och tålamod att hålla denna i åtminstone fem år, under vilken tid bolaget förhoppningsvis bevisar att det förtjänar att hållas i till exempel fem eller tio år till. Hoppet är alltså att jag är med ganska tidigt, även om jag inte fick den på botten. Förhoppningsvis utvecklas affären gynnsamt så att detta blir en av portföljens stöttepelare i framtiden. Den som lever får se.
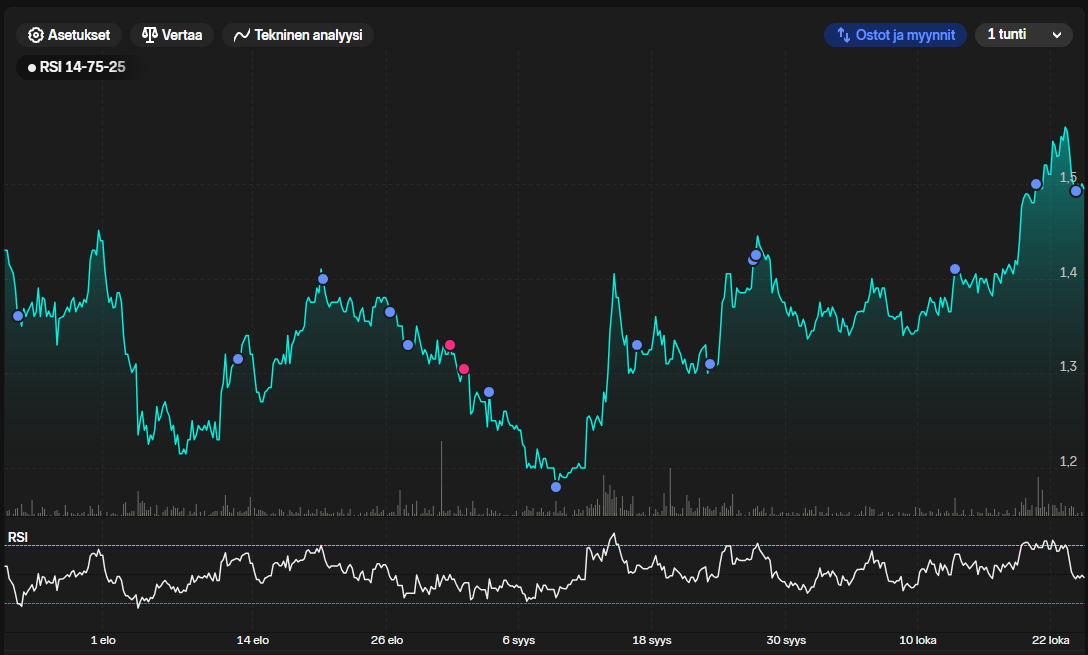
Jag började köpa runt 1,4 och efter att den nämnts i forumet fanns den att få ytterligare några gånger runt 1,6 , så har man hoppat på tåget därifrån ligger man nog, i skrivande stund, åtminstone lite plus, vilket innebär att man bör kunna ta sig ur utan katastrof om man så önskar. Jag hoppas dock att detta visar sig vara en utmärkt möjlighet och att mitt eget tålamod räcker till för att sitta med tillräckligt länge för att guldets prisuppgång, GROY:s tillväxt och därmed värdeökningen ska hinna materialiseras. Det finns inte så mycket utrymme att köpa mer, men om man den här gången äntligen har sådana där diamanthänder att man inte säljer av sig för tidigt. 

.
.
.
.
Edit: Låt oss lägga till ett par videor till.
Nio till tio månader gammal, men en mycket omfattande presentation av Gold Royalty.

Här tas bland annat bakgrundsresearch upp innan nya avtal tecknas samt t.ex. ESG-frågor. De försöker ligga steget före även där. Det är enklare att förebygga problem än att i efterhand försöka städa upp när skadan redan är skedd.
Man kan tycka att vi borde få en färsk version av en sådan här längre presentation i slutet av månen (månaden), men den här får duga så länge.
.
.
.
I det här avsnittet berörs GROY ett par gånger:

(videon börjar vid den tidpunkt där GROY diskuteras under ett par minuter)