Gaming Innovation Group (STO: GIGSEK, OSL: GIG) er et iGaming-selskab med drift primært baseret på Malta, som de seneste år er vokset med over 15 % om året med en forbedret rentabilitet.

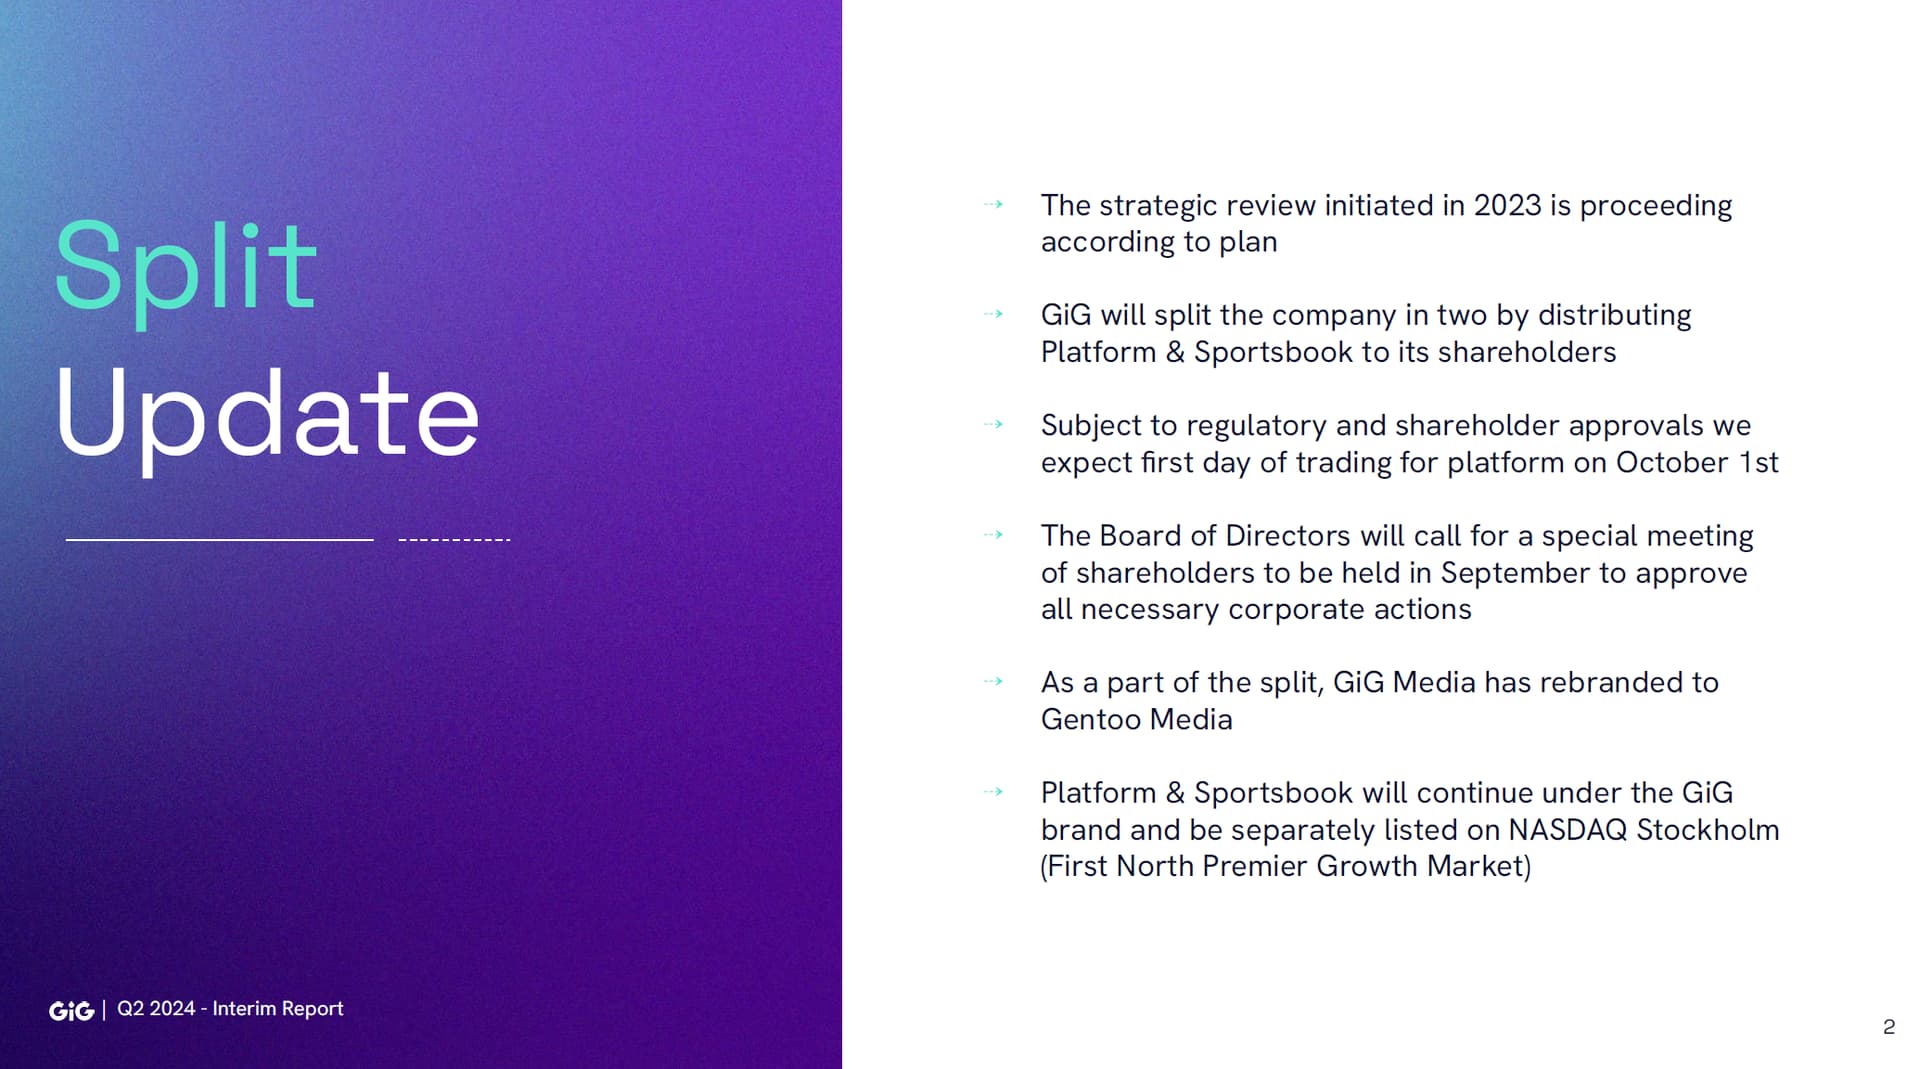
GIG består af to forretningsenheder: 1. Media og 2. Platform & Sportsbook. Casen gøres særligt interessant af, at GIG stiler efter at splitte disse (efter min mening undervurderede) enheder op i separate selskaber i løbet af Q3/2024. Det giver derfor god mening at betragte de to enheder hver for sig ud fra et værdiansættelsesmæssigt synspunkt.
GIG Media: En serieopkøber med en EBITDA på 45 %
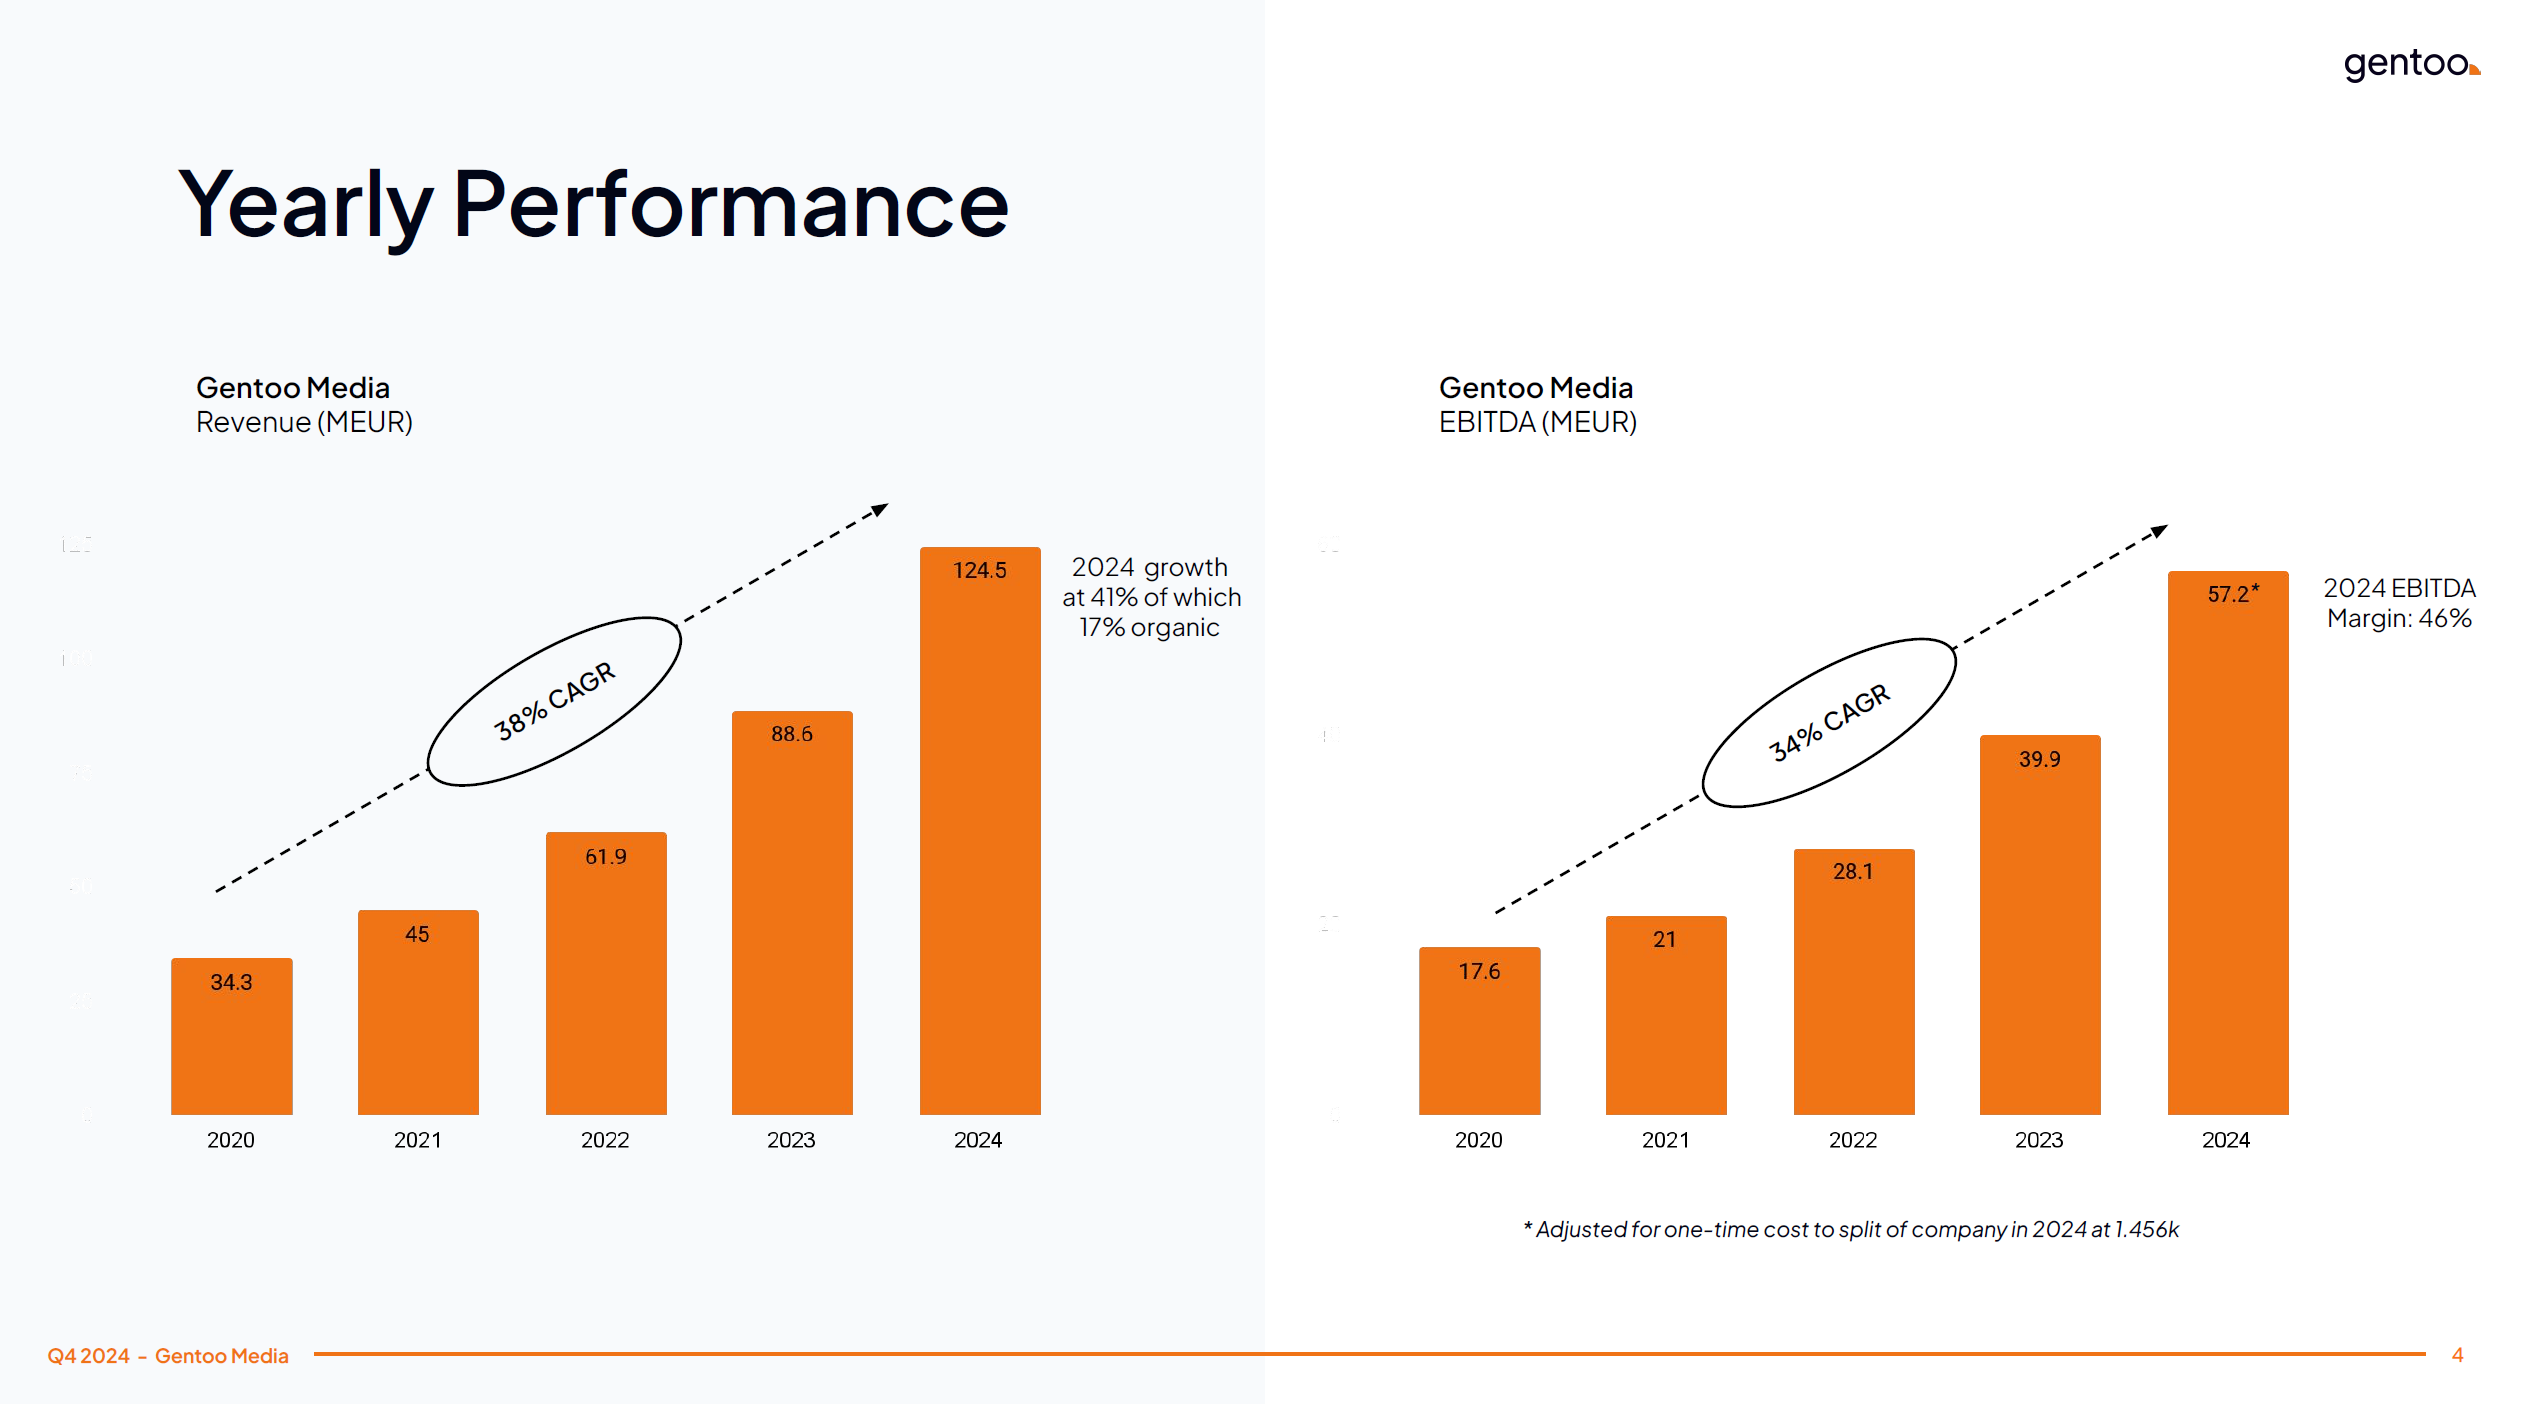
Media fokuserer på iGaming affiliate-forretningen og udgør ca. 80-90 % af GIG’s nuværende værdi. Siden oprettelsen i 2015 har Media opkøbt affiliate-aktiver – i praksis iGaming-fokuserede websites, hvorfra besøgende forsøges dirigeret videre som kunder til online casino- og bettingselskaber. Media har ca. 260 ansatte spredt ud over hele Europa.
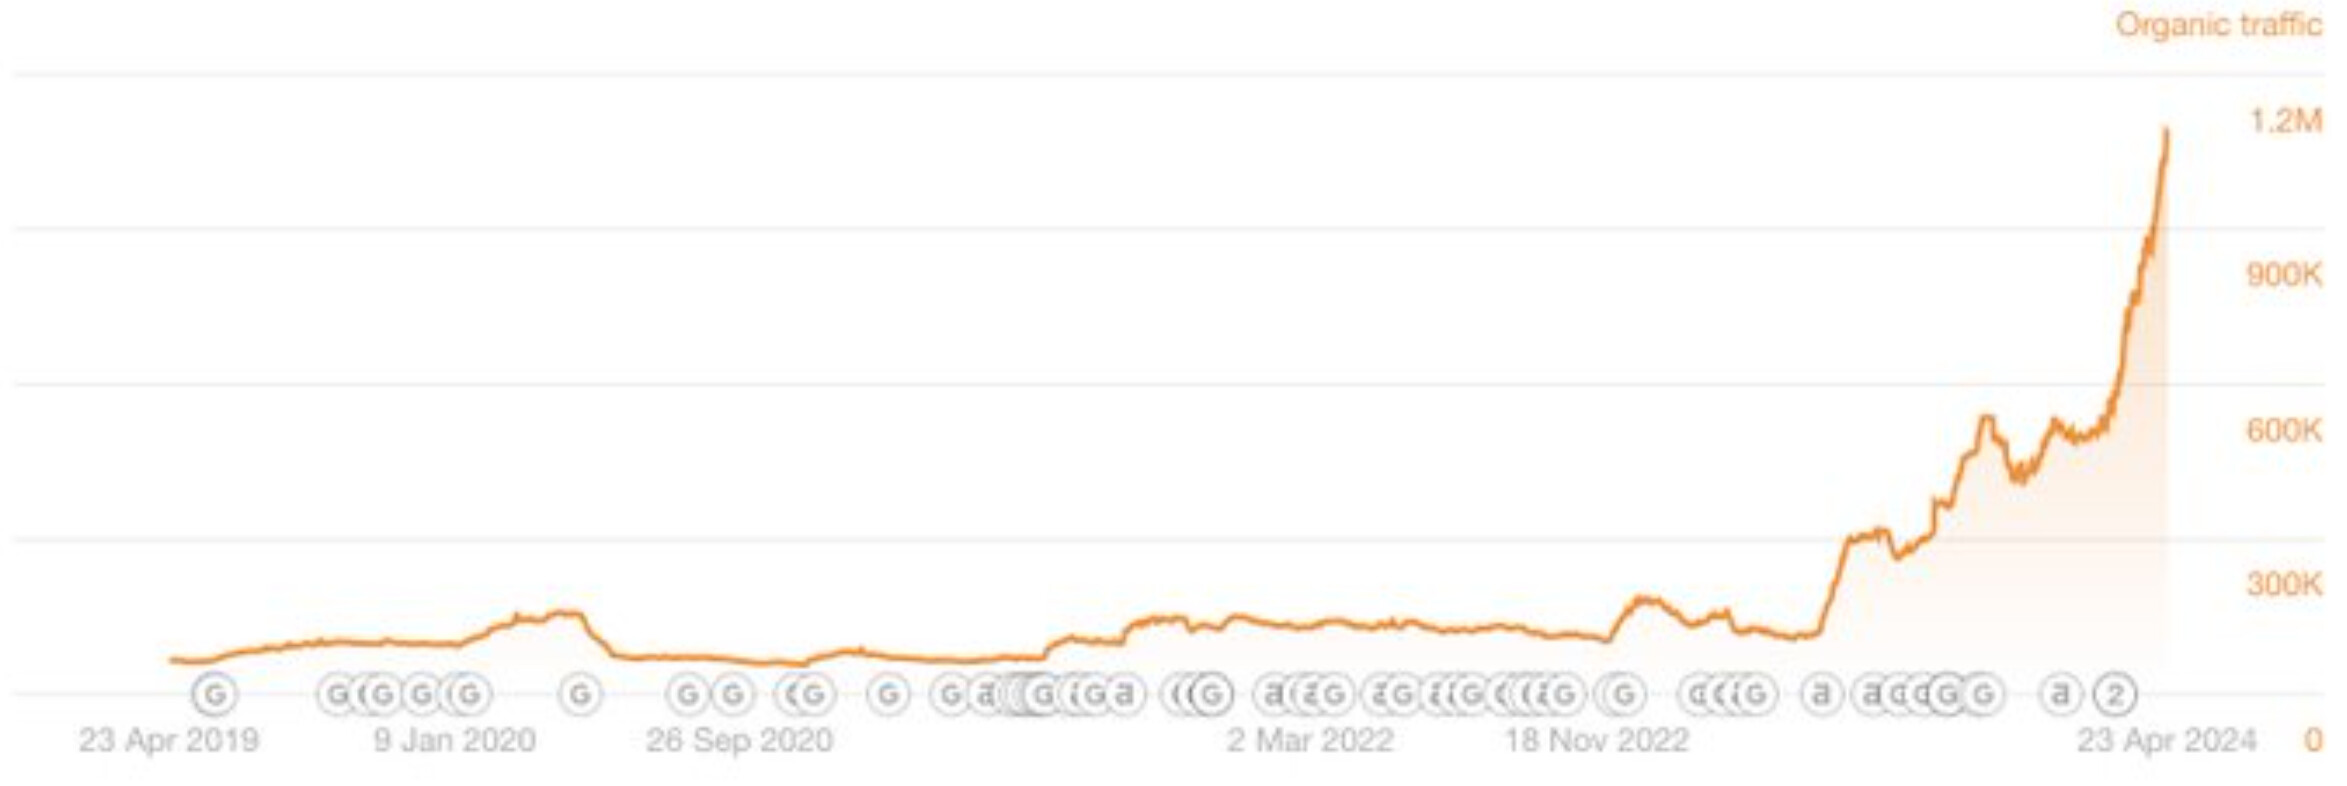
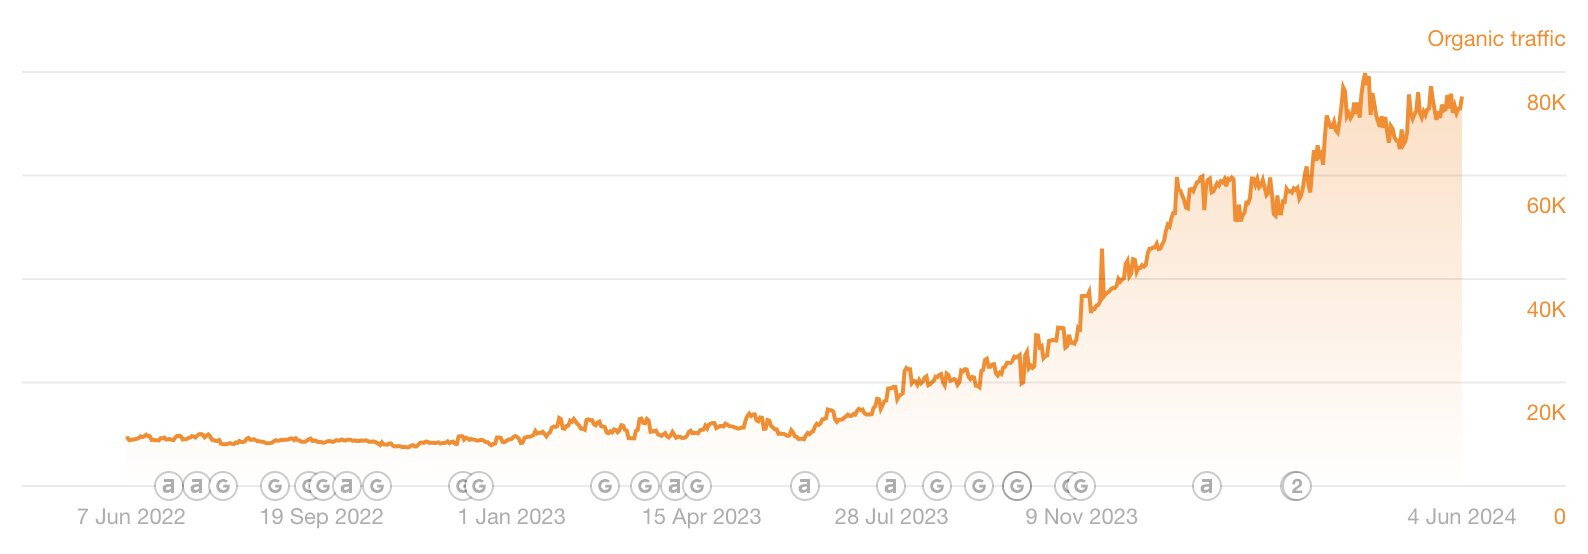
Media driver godt og vel 100 websites, hvoraf de mest populære bl.a. er wsn.com og askgamblers.com. Media har desuden en samarbejdsaftale, der blev indledt i 2022, med britiske News UK, hvorved Media administrerer bettingsektionerne for de populære medier The Sun og talkSPORT.
Media tilbyder derudover ydelser i forbindelse med udførelsen af markedsføringskampagner. Ca. 2/3 af Medias omsætning kommer fra egen udgivervirksomhed (Publishing) og 1/3 fra ydelser (Paid services).
Det, der gør Medias ellers ikke-så-sexede forretning interessant, er GIG’s dokumenterede ekspertise inden for opkøb af affiliate-aktiver og optimering af disse til toppræstation. Forenklet sagt opkøber Media websites til en favorabel værdiansættelse og forsøger at vækste det løbende pengestrøm, de genererer, kraftigt.
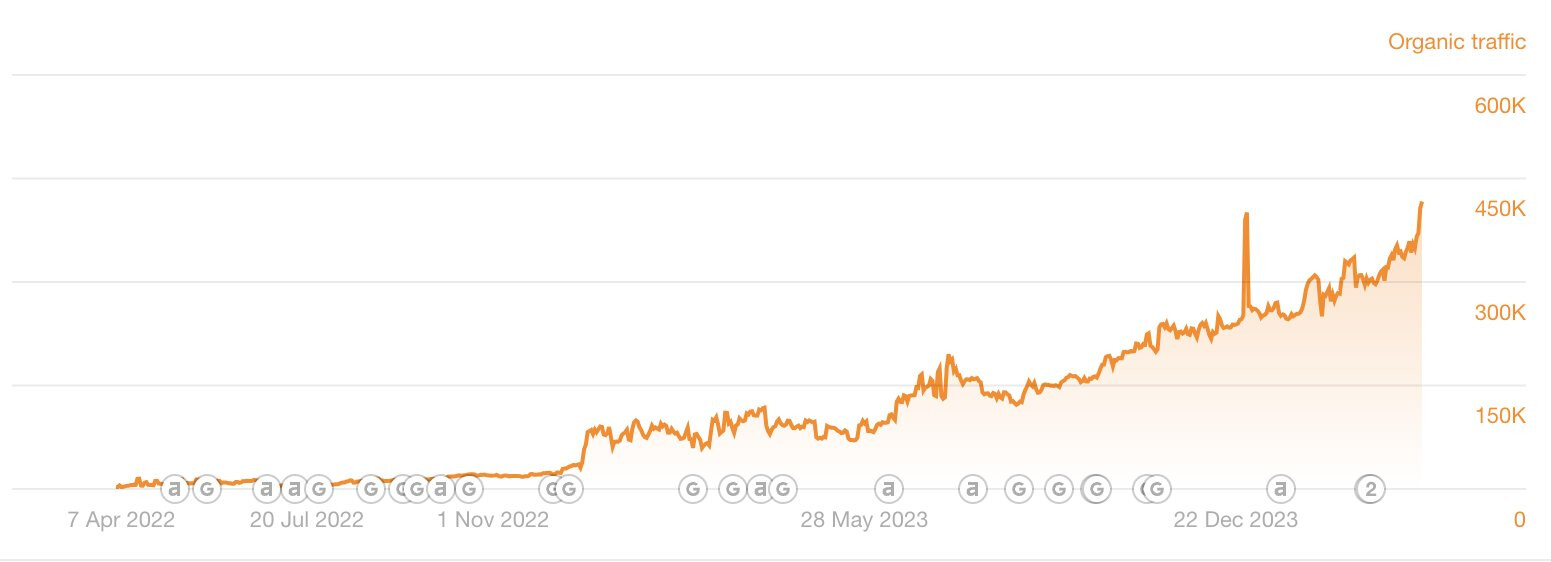
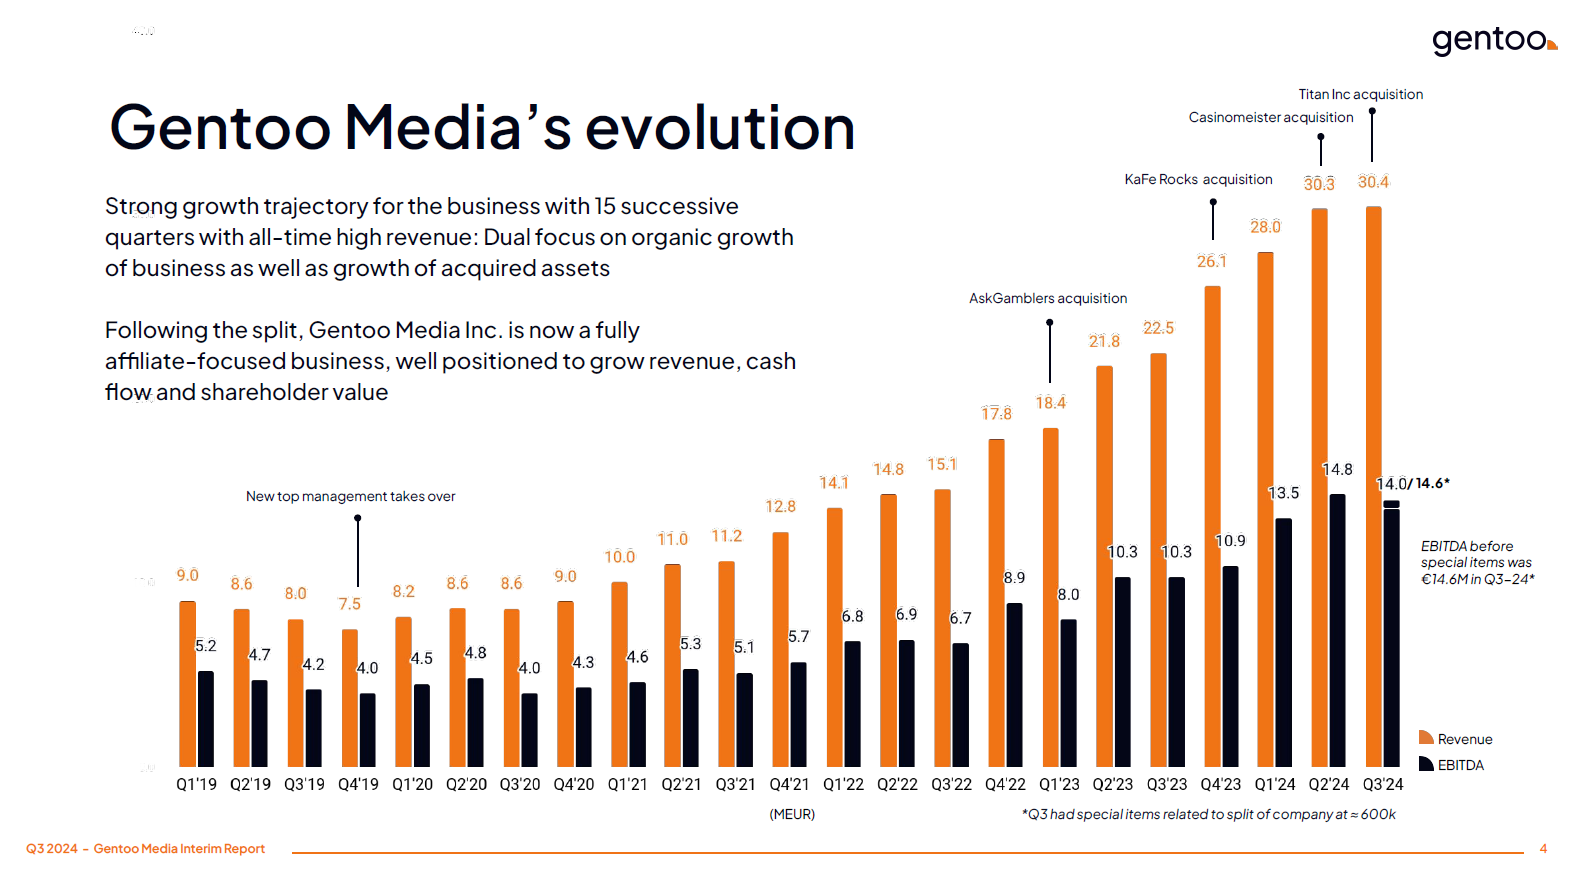
Som det seneste eksempel købte GIG AskGamblers af Catena i januar 2023 til en EBITDA-multipel på 4. Under Medias ledelse har AskGamblers mere end fordoblet sit EBITDA på under et år. I Q4 voksede omsætningen yderligere med 32 % QoQ og 93 % YoY, og væksten forventes at fortsætte i år, i takt med at Gamblers går over til at bruge Medias teknologifangarm og udvides til også at dække sportsdelen, efterhånden som EM i fodbold 2024 og OL i Paris nærmer sig.
Det seneste opkøb er KaFe Rocks i slutningen af 2023, hvis udvikling bliver interessant at følge i de kommende kvartaler. Selskabet, der har fokus på det amerikanske marked, blev købt for 35 millioner euro, hvoraf 15 mio. euro blev betalt med det samme, og 20 mio. euro betales over de næste par år afhængigt af den økonomiske udvikling. KaFe Rocks forventes at levere mindst 10 millioner euro i EBITDA i 2024, hvorfor opkøbets EBITDA-multipel altså ville være 3,5.
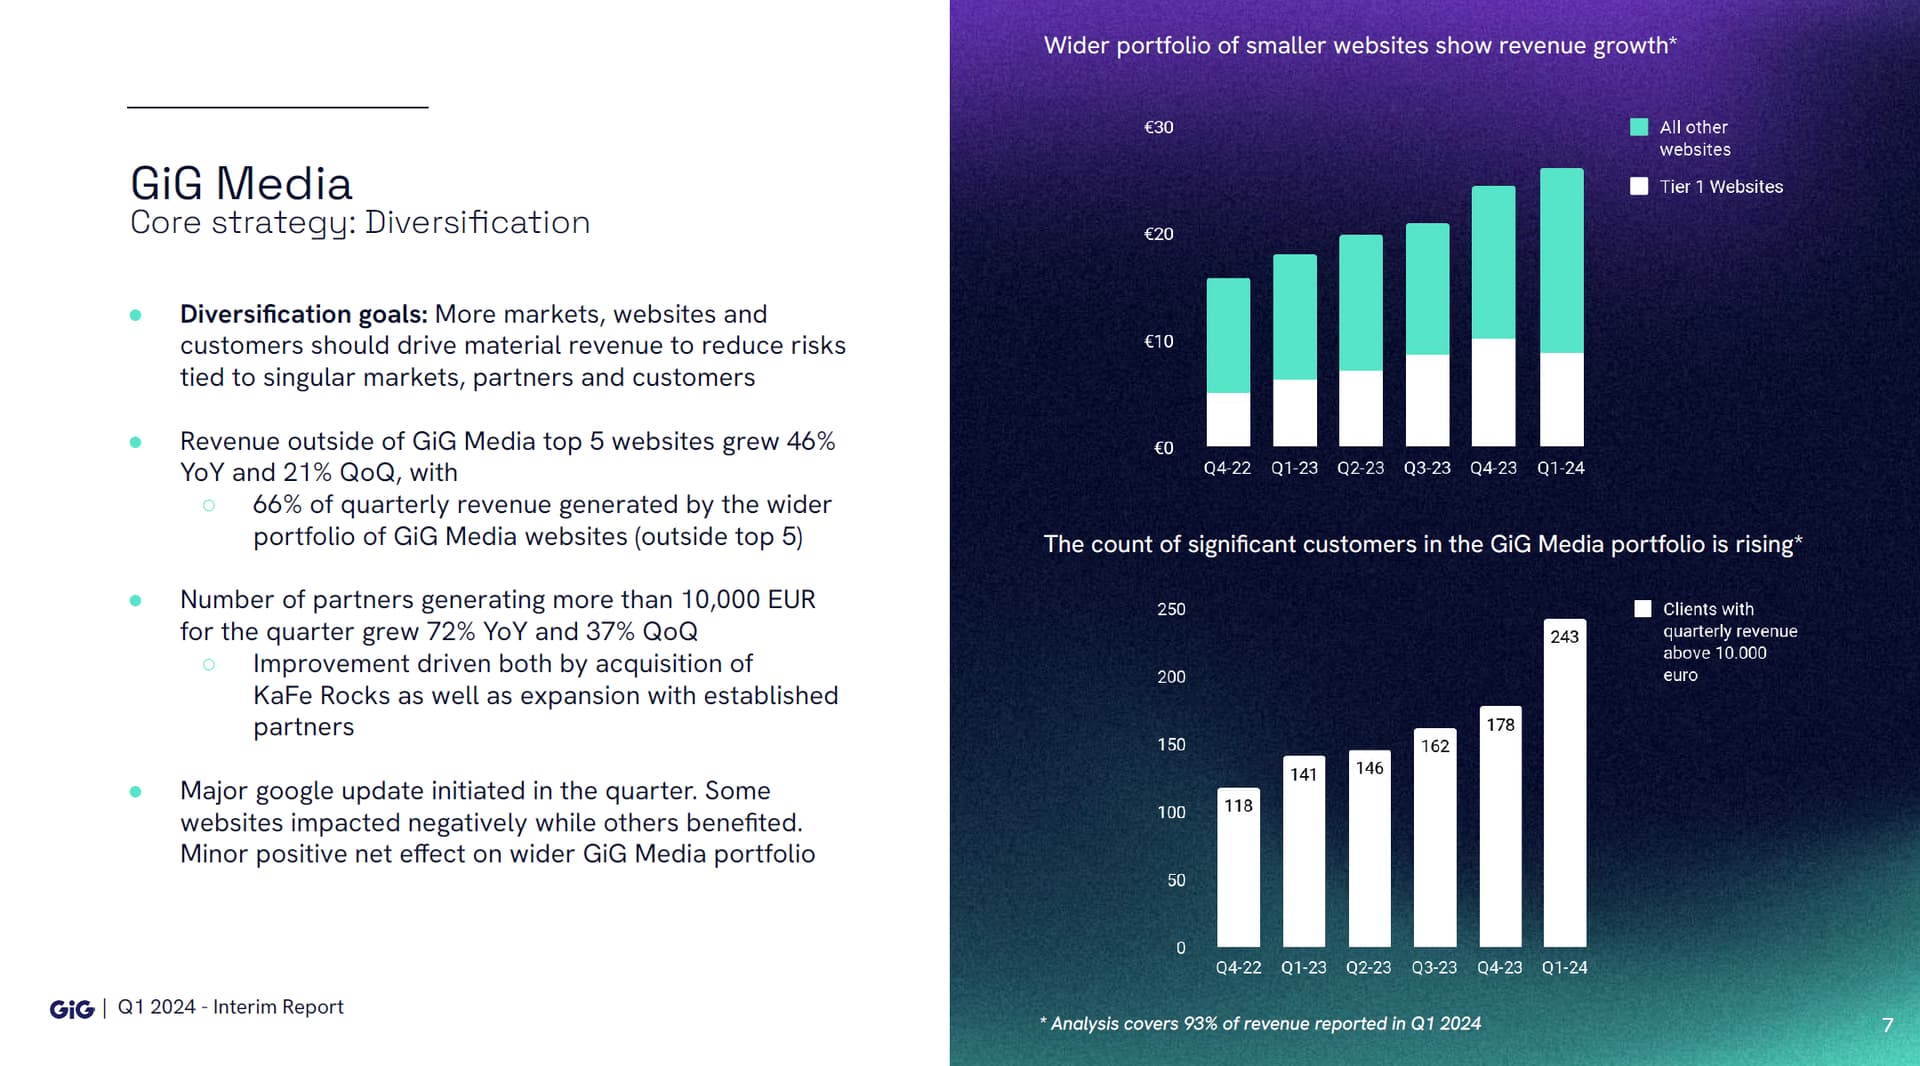
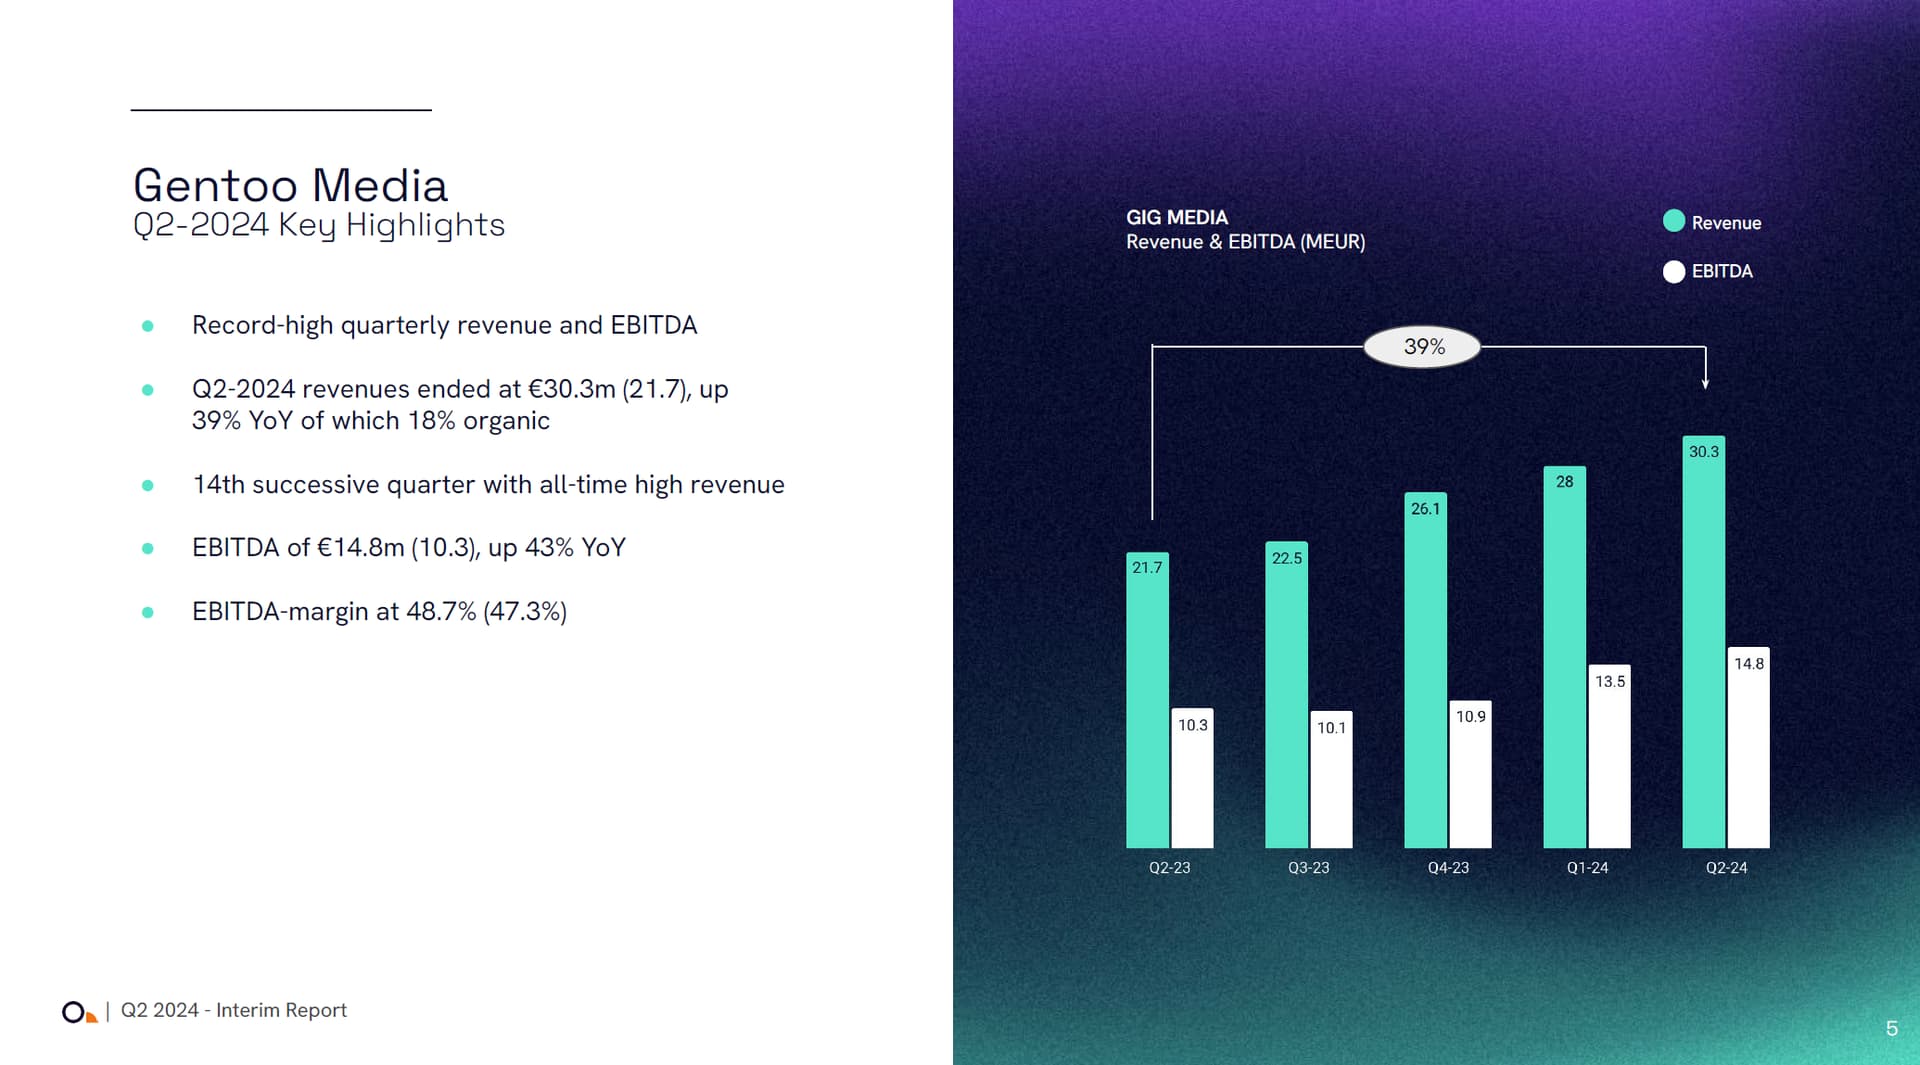
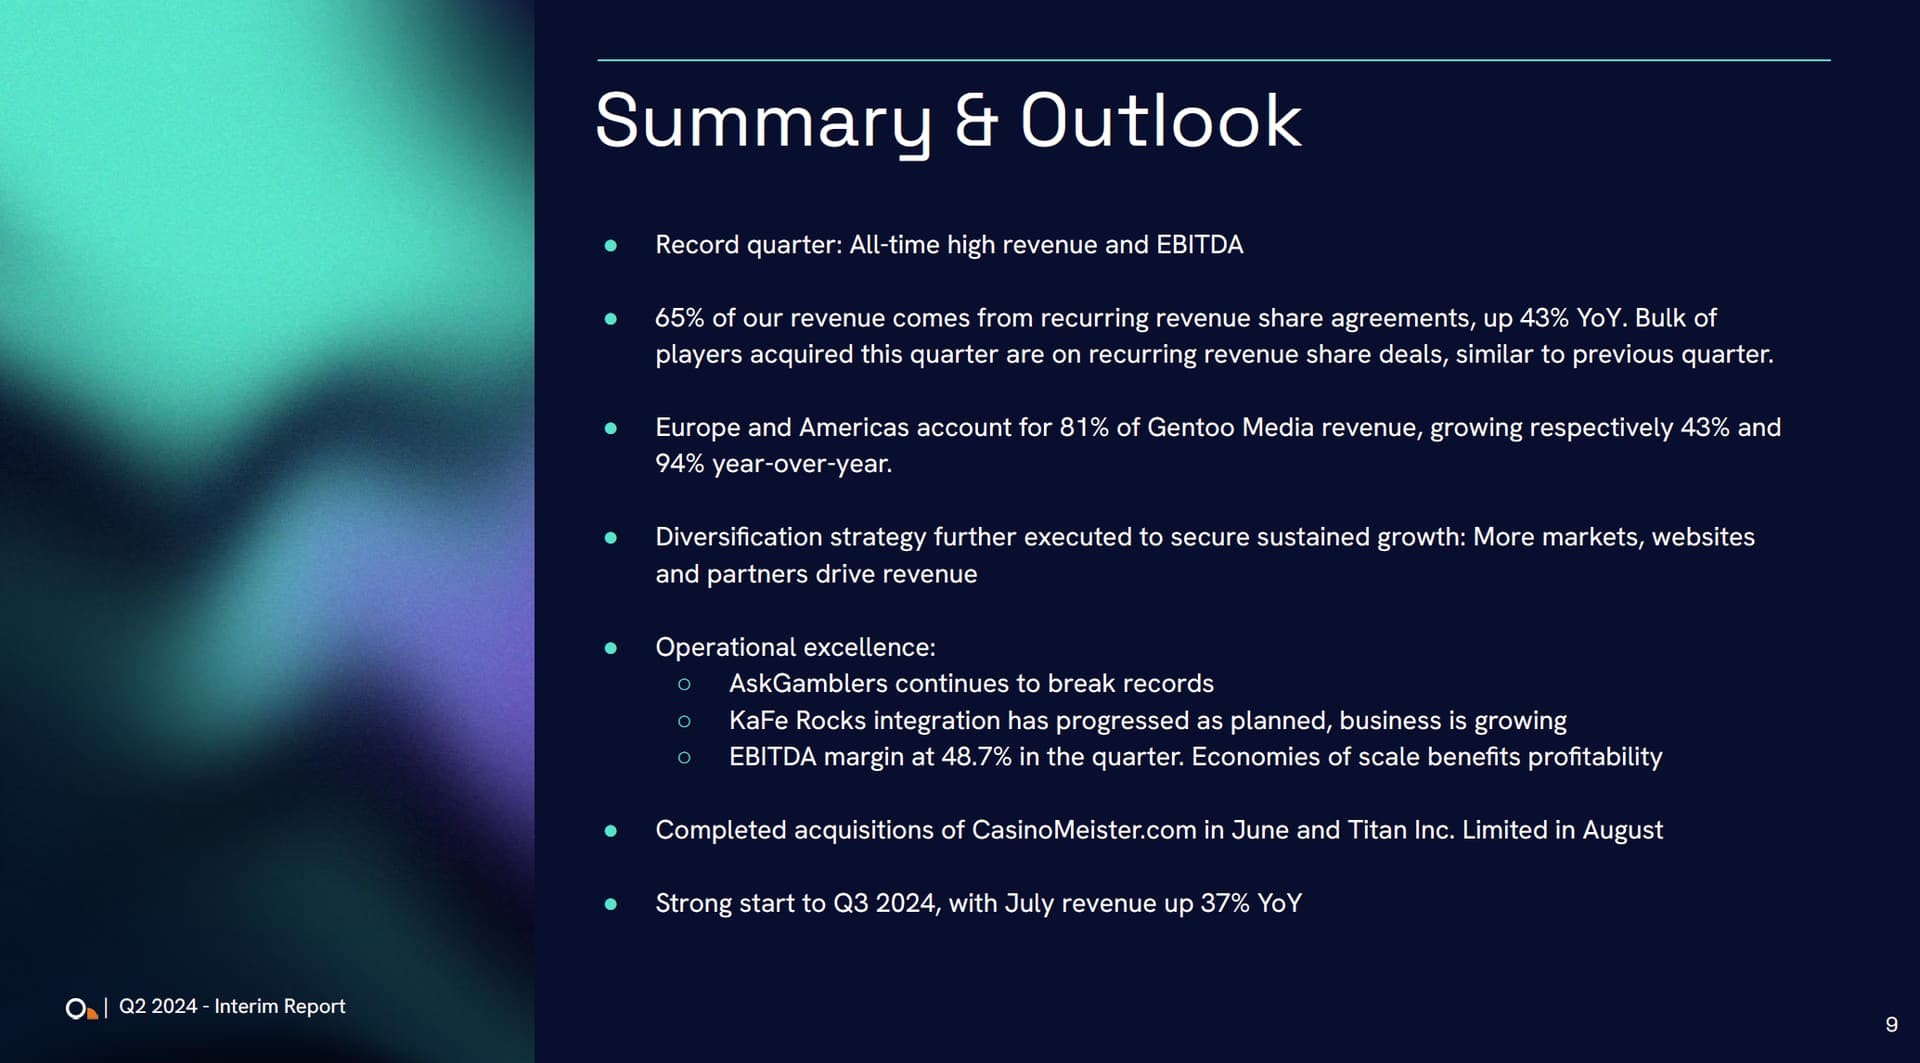
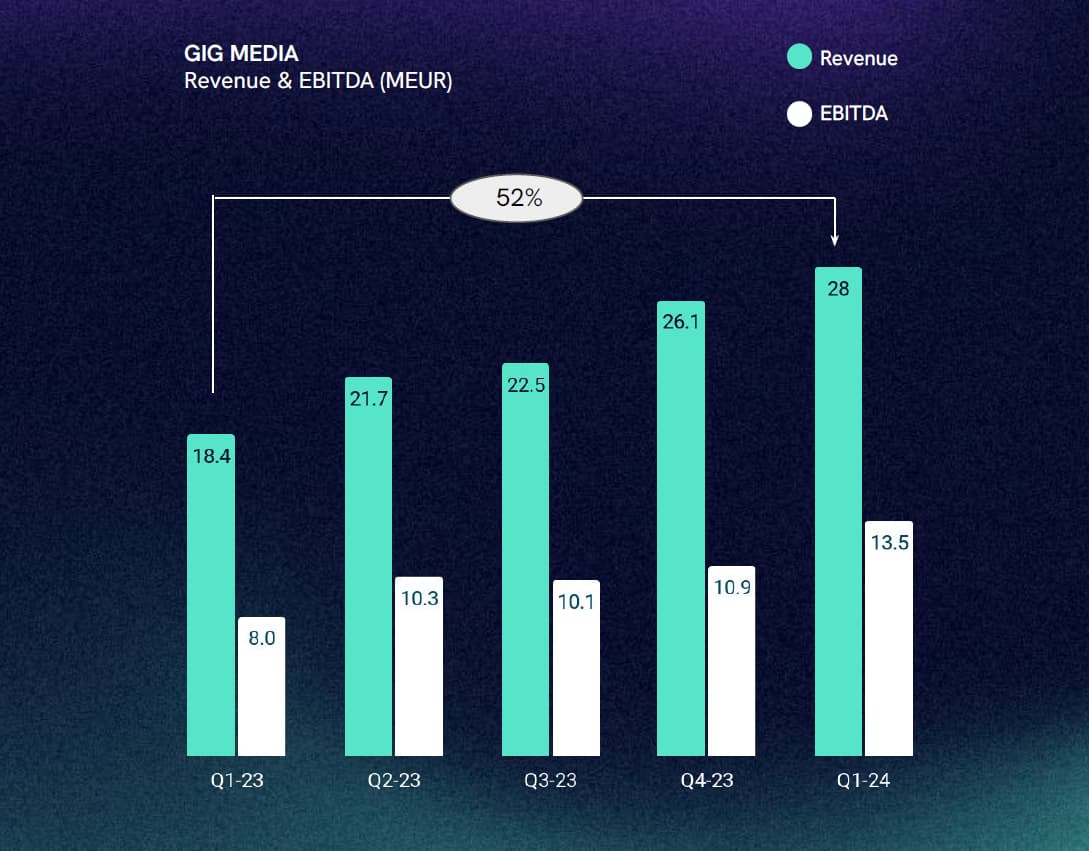
Medias samlede omsætning voksede med 44 % i 2023, heraf 19 % organisk. I Q1, som blev rapporteret i denne uge, var væksten henholdsvis 52 % og 21 %. Antallet af nye spillere (FTD, first time depositors), som fungerer som en fremadskuende indikator, voksede med 13 %.
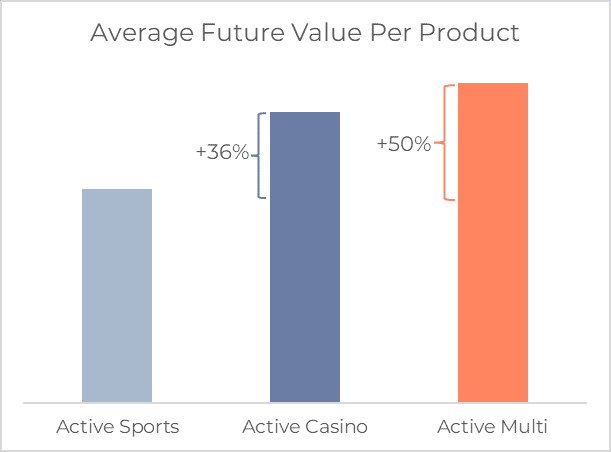
63 % af Medias omsætning kommer fra revenue share, 10 % på basis af cost per acquisition (dvs. et engangsbeløb) og 27 % fra andre ydelser. Revenue share er den mest værdifulde af disse, fordi det er en løbende omsætning: Hver gang en spiller, der er henvises af GIG, spiller hos operatøren, udbetales en del af omsætningen til GIG Media. GIG arbejder på yderligere at øge andelen af revenue share. Operatørerne betaler GIG mellem 15 % og 50 % af den livstidsindtægt, spilleren genererer.
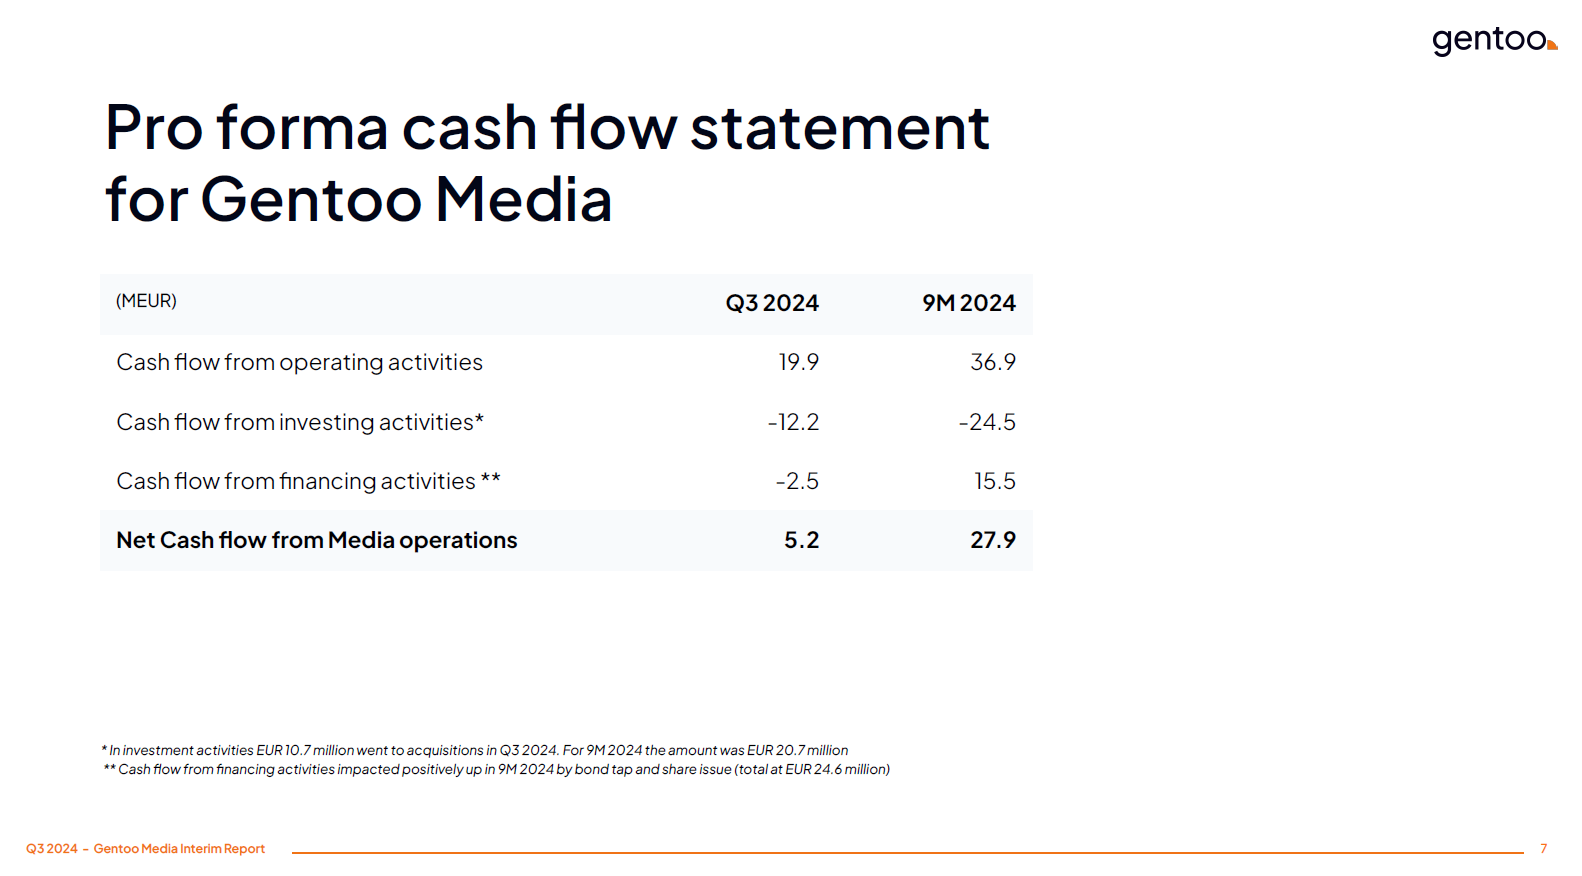
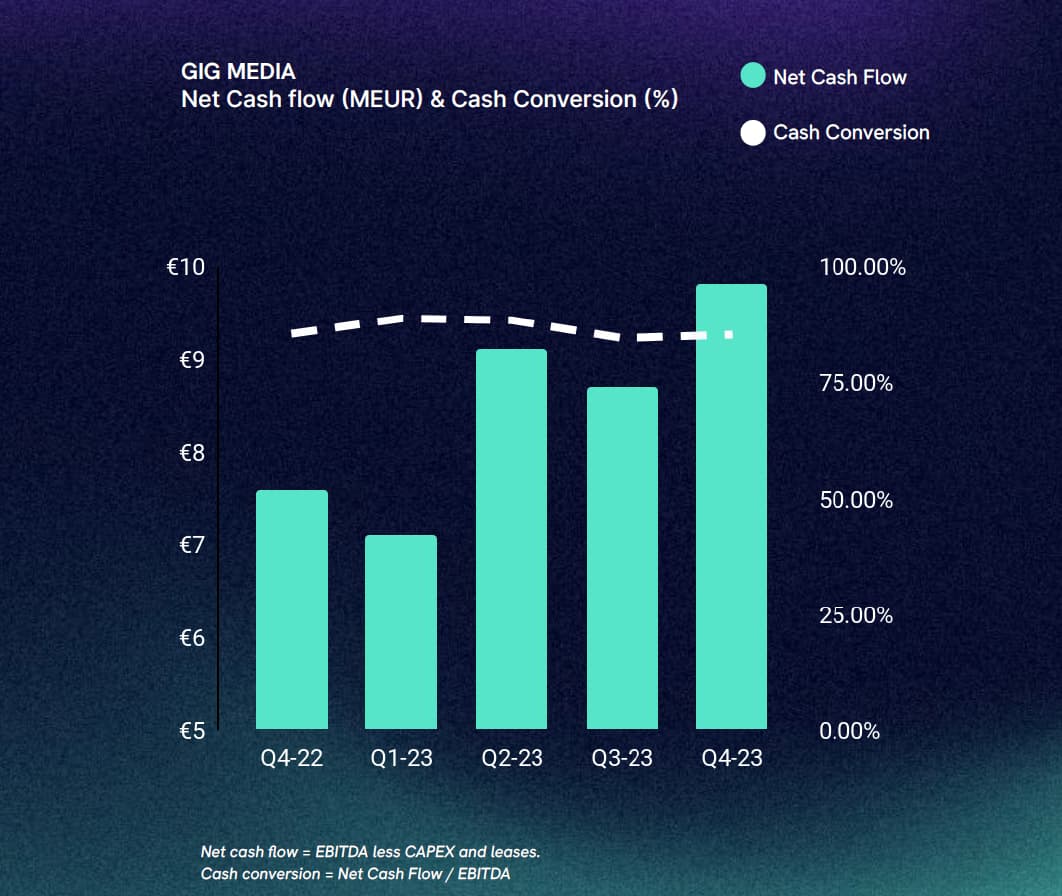
Sidste år lå Medias EBITDA på 45 %, og EBITDA fratrukket afskrivninger på virksomhedsovertagelser lå på 40 %. EBITDA konverteres med en høj procentsats til frie pengestrømme. Når man betragter tallene for hele koncernen, er det også værd at bemærke, hvor de pengestrømme, som Media spytter ud, forsvinder hen: til (succesfulde) virksomhedsovertagelser og udviklingen af platformssiden. Selve mediaforretningen er således, i hvert fald indtil videre, yderst rentabel, og pengestrømme herfra bruges på vækstinvesteringer.
GIG Platform & Sportsbook: En potentiel SaaS-vækster
Gigs platformsdel tilbyder en SaaS-baseret end-to-end-platform til iGaming-operatører. Platformen indeholder brugerflade/website, styring af spillerkonti, back office og relaterede tjenester og kan anvendes på over 30 regulerede markeder. GIG styrkede sit samlede udbud ved at opkøbe Sportncos sportsbook i 2022 og udskifte sin egen sportsbook-teknologi med Sportncos ditto. Platformsdelen tæller ca. 450 ansatte.
P&S er interessant af de samme årsager som mange B2B SaaS-virksomheder: Omsætningen er tilbagevendende, omkostningerne ved et skifte er høje for kunden, og tjenesteudbyderens dækningsgrad er (formodet) høj i en moden fase.
Platformen snupper ca. 2,5-3 % af operatørkundernes net gaming revenue, og Sportsbook snupper ca. 8-10 %. GIG tilbyder også platformen via en subscription-faktureringsmodel til en månedlig pris på nogle tienduvis af euro.
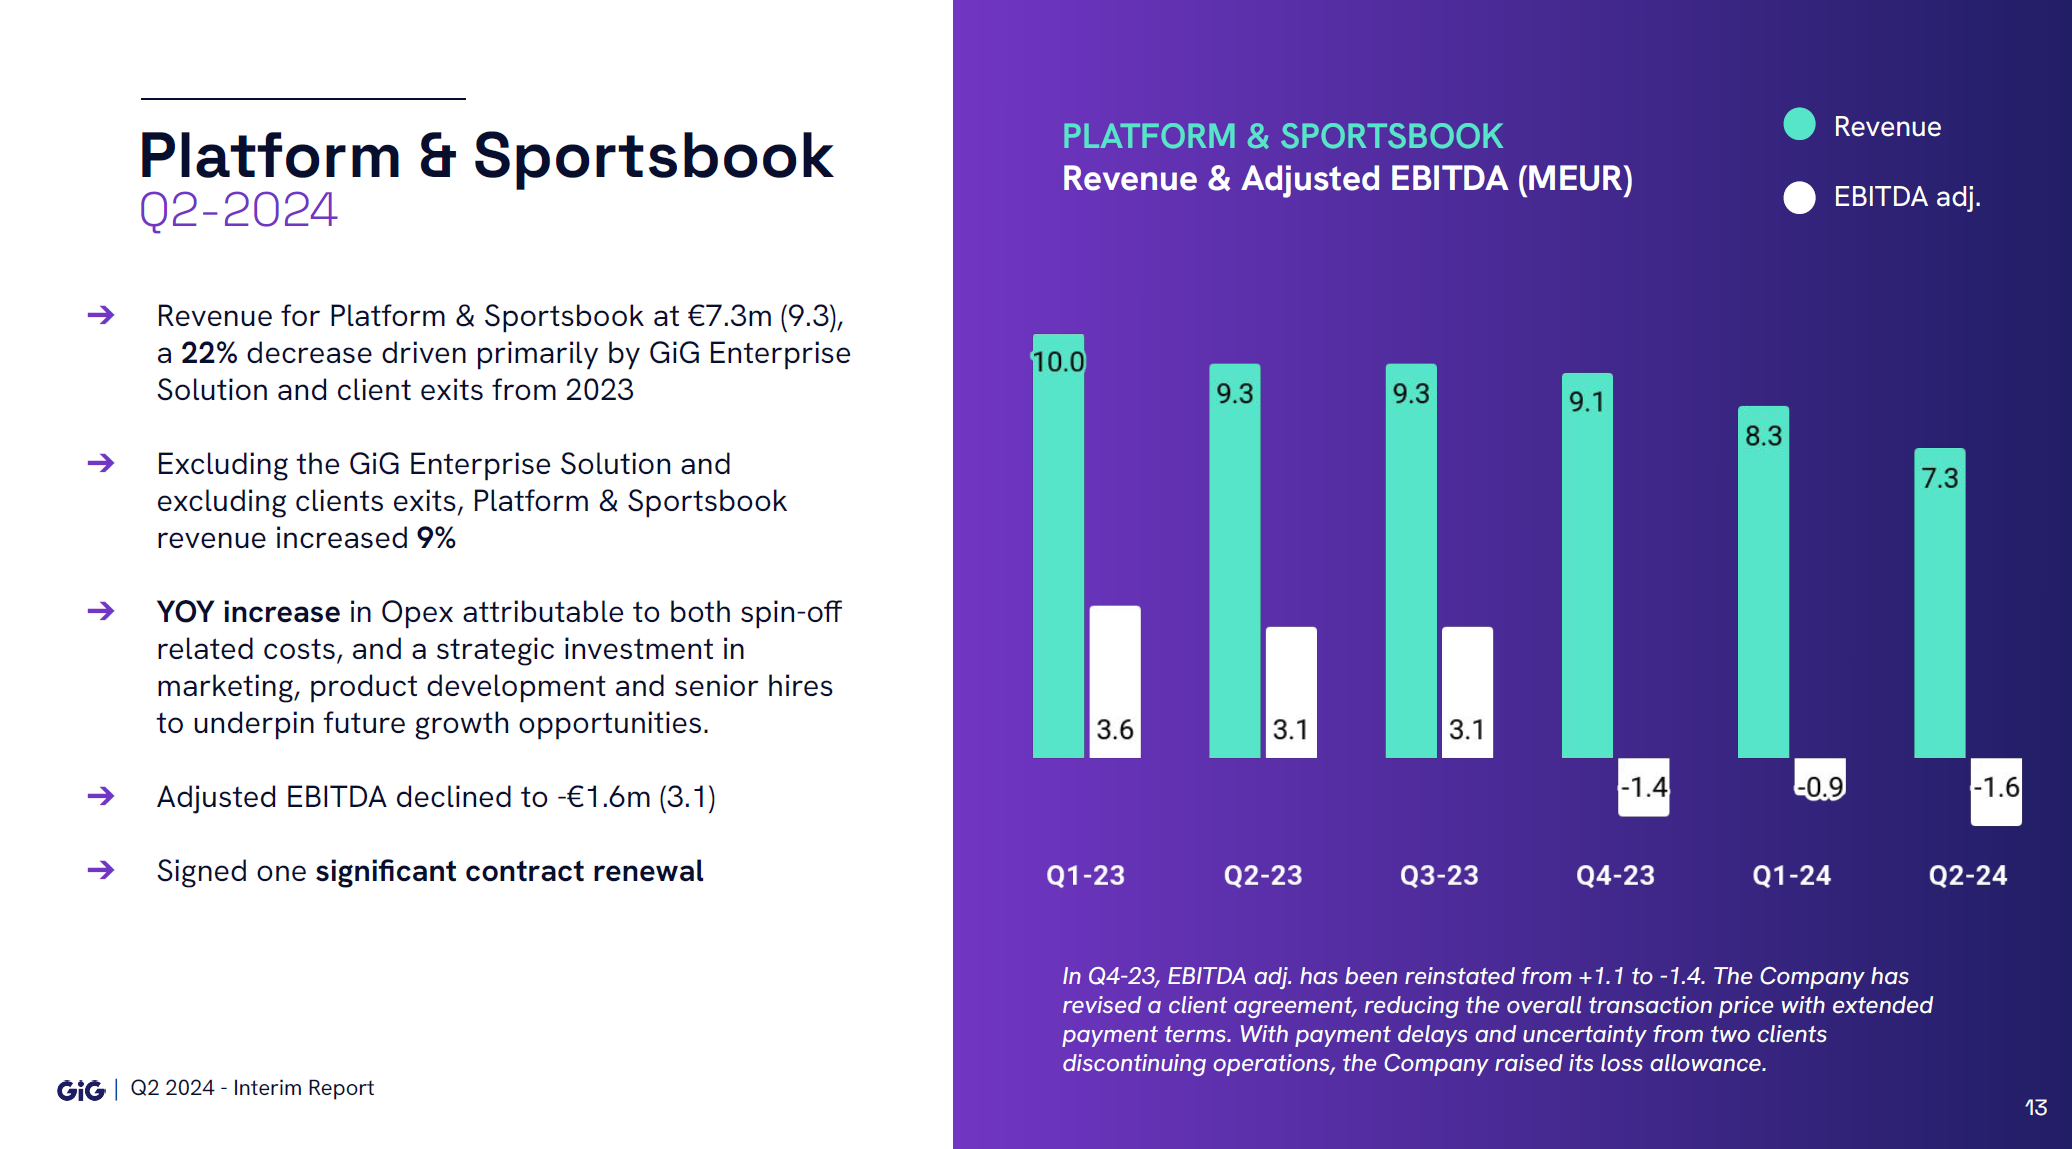
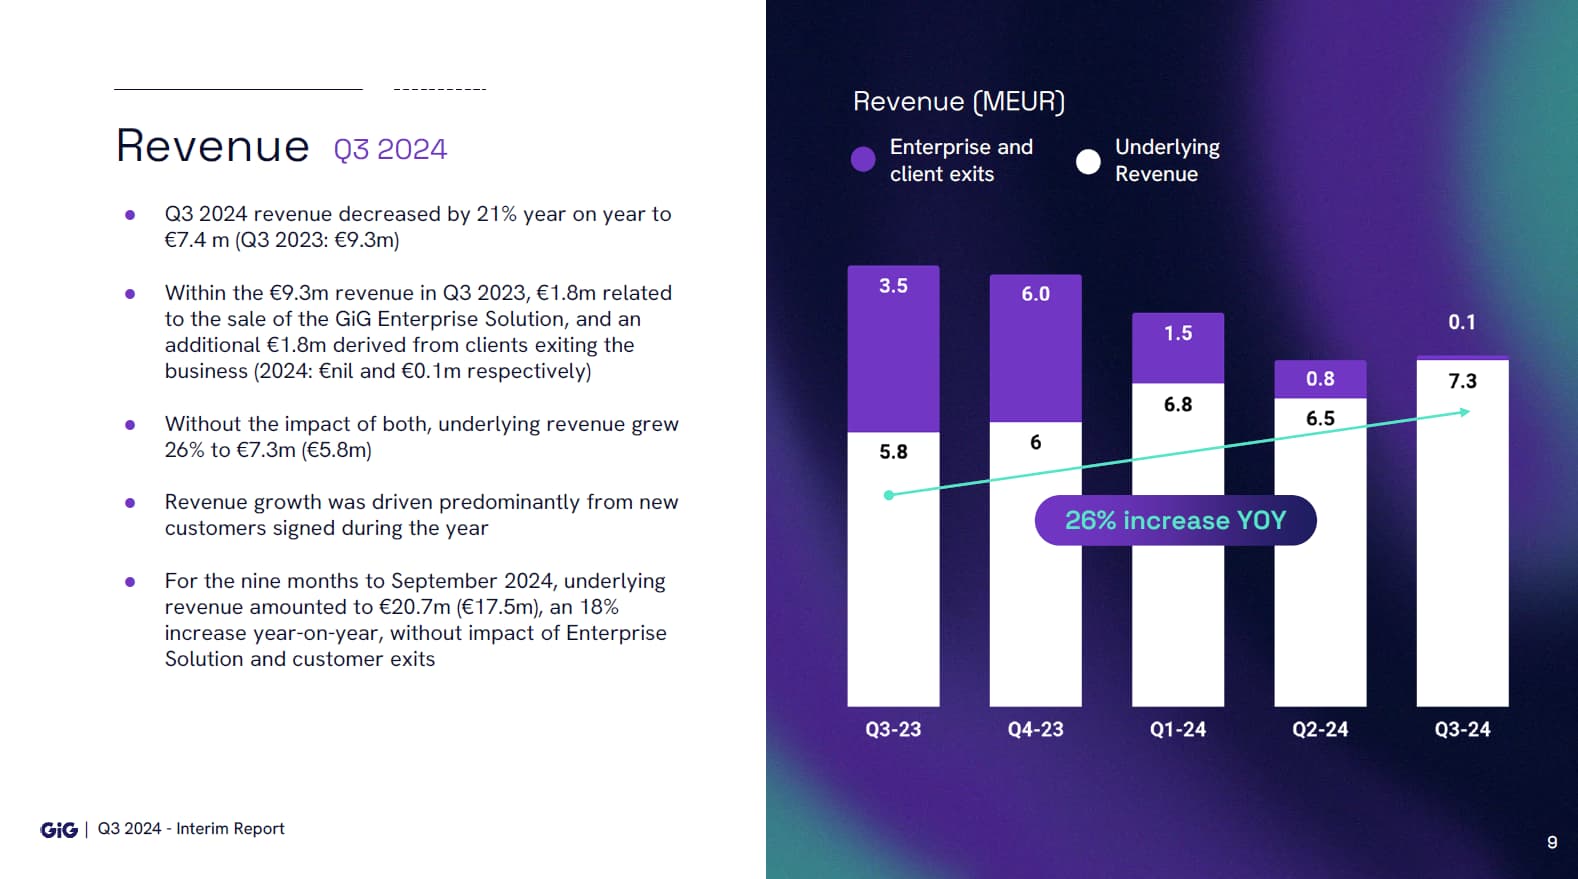
Omsætningen for Platform & Sportsbook voksede med 34 % i 2023, alt sammen organisk. Grafikken nedenfor viser dog, hvordan væksten, i hvert fald midlertidigt, er gået i stå. Omsætningen i Q1 var en skuffelse for markedet. På grund af kundeafgang (churn) og ophør af salget af Enterprise-produktet faldt omsætningen QoQ for andet kvartal i træk. Omsætningen fra de kunder, der blev på platformen, voksede med 20 % YoY.
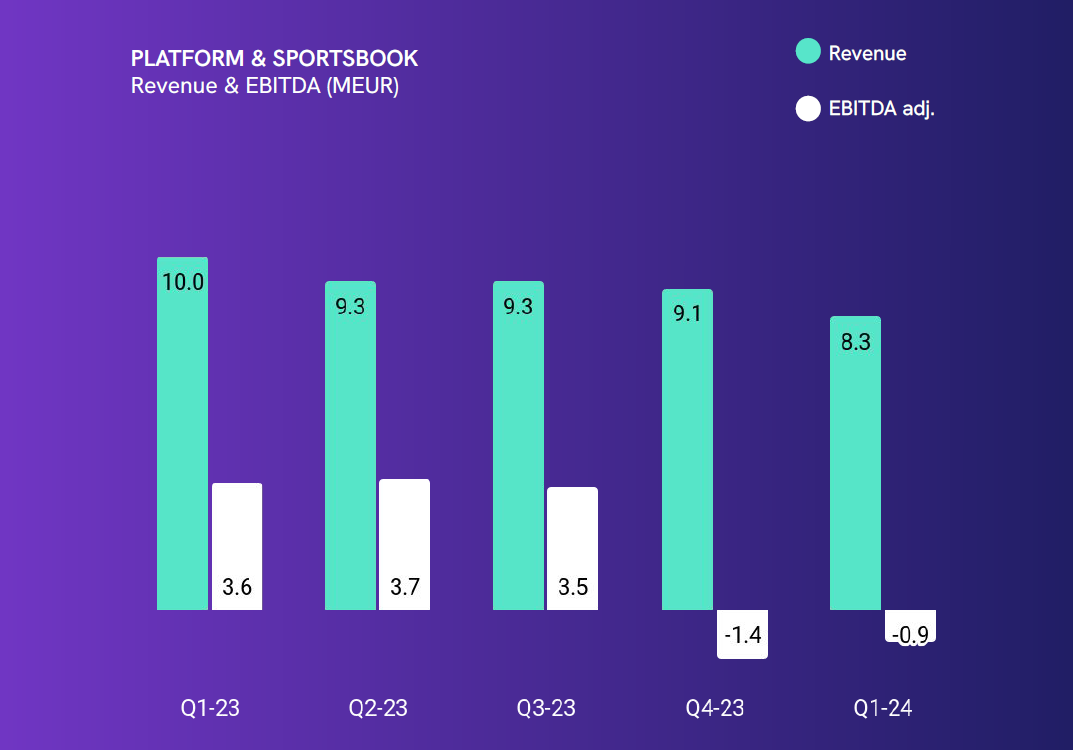
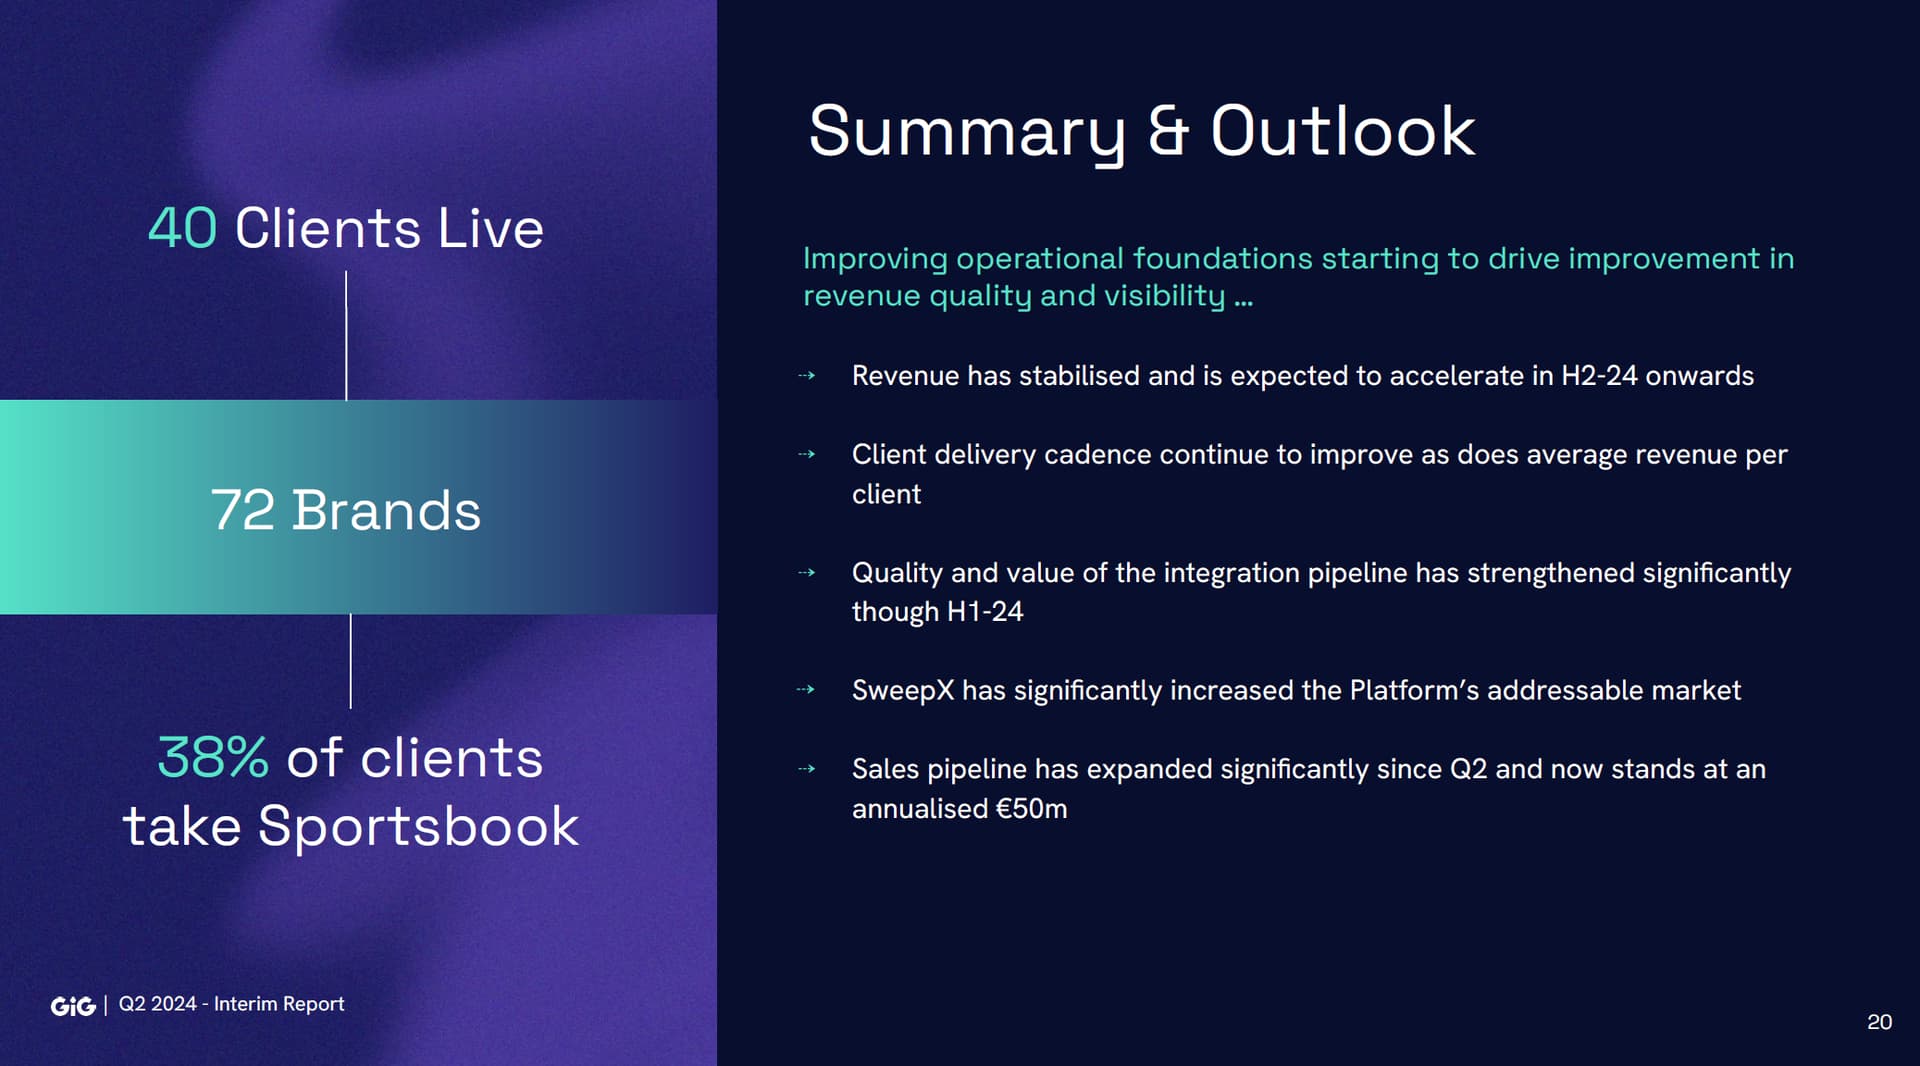
Det er dog værd at bemærke, at ledelsen på platformsdelen er blevet udskiftet i slutningen af 2023 som forberedelse til splittet, at produktporteføljen er blevet udvidet, og at salgspipelinen er mere end fordoblet i forhold til året før.
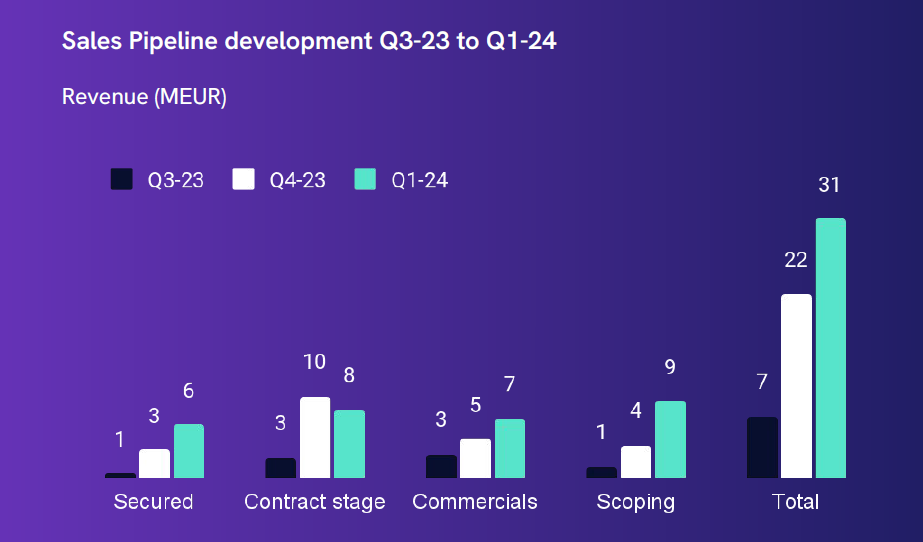
Selskabet har store forventninger, især til Sportsbook. Sportsbook-produktet er blevet valgt af 31 % af de nuværende kunder, men hele 70 % af kunderne i pipelinen står til at vælge Sportsbook. Det er væsentligt, fordi hver euro, der spilles i Sportsbook, som nævnt ovenfor giver GIG 3x så stor omsætning i forhold til en euro, der spilles via platformen.Platformens omsk. EBITDA forbedredes gennem 2023 og var på 12 % i Q4. I Q1 blev der taget et skridt tilbage på grund af vækst- og produktinvesteringer. Størstedelen af GIG’s aktiverede the-udviklingsomkostninger relaterer sig også til Platform & Sportsbook-siden, og platformens frie pengestrøm er derfor stadig markant i minus. Man bør derfor ikke udelukkende sluge de bare EBITDA-tal.
Værdiansættelse
Jeg har skitseret EV 2024-scenarier på servietten nedenfor ved at anvende en EV/EBITDA-multiplikator for Media og en EV/S-multiplikator, der er typisk for SaaS i vækstfasen, for Platform.
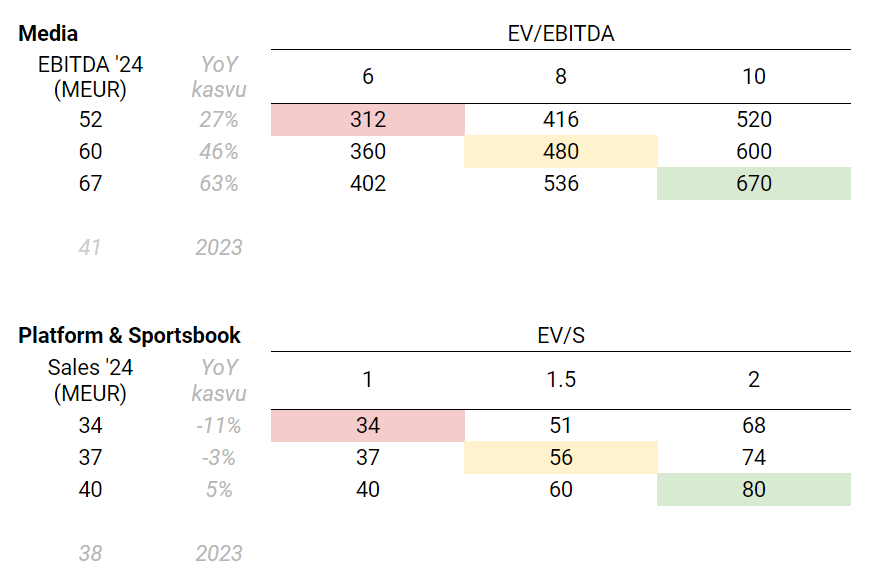
GIG’s EV er i øjeblikket ca. 430 mio. EUR (aktieurskurs 32 SEK), hvilket således inkluderer både Media- og Platform-siden.
De svenske børshuses mid-point/base case-kursmål og links til gratis analyser:
Det er værd at bemærke i analysernes tal, at Red Eye og SBG prognostiserer tal for både Media og Platform, mens SEB og Carnegie på grund af det kommende split kun gør det for Media. Af ovenstående er det hidtil kun Carnegie og ABG, der har opdateret deres rapporter efter det seneste Q1.
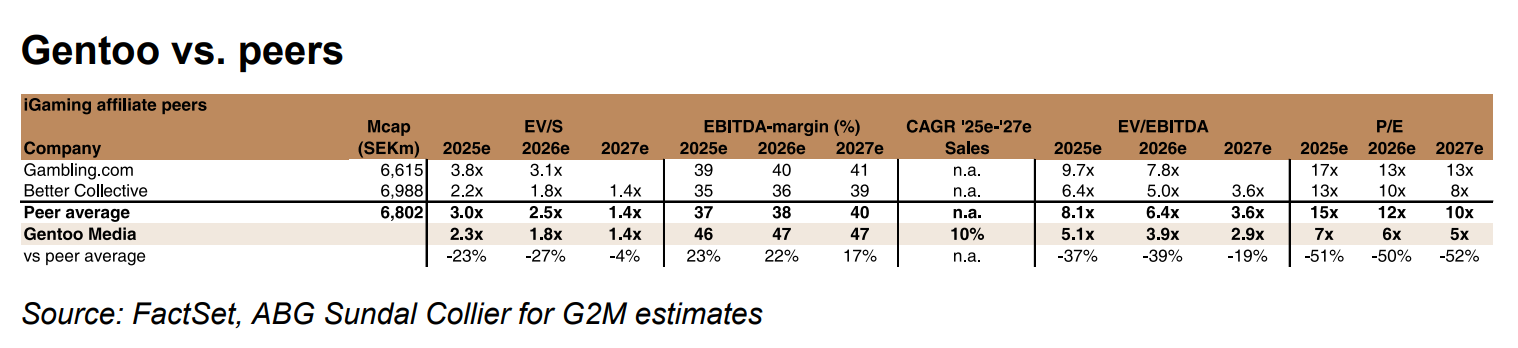
Fra Alex Feng her er der også en værdifuld, ny analyse af GIG’s investeringscase og værdiansættelse i forhold til peers, f.eks. Better Collective, som også følges på dette forum (spoiler: skribenten ser GIG’s valuation som væsentligt mere attraktiv end peers’). Det er også værd at bemærke, at markedet – sikkert af mange årsager – ikke giver virksomheder som Media særlig høje multiplikatorer. Jeg brugte relativt moderate multiplikatorer i scenarierne ovenfor, på trods af Medias høje vækstrate og pengestrøm.
Ejere
Ejerforholdene er interessante. Mateusz Juroszeks familie har købt aktier aggressivt det seneste år og ejer nu ca. 15 % af selskabet.
Juroszek var CEO for Sportsbook-selskabet STS, som Entain opkøbte sidste år for 850 millioner euro. Familien har nu angiveligt en formue på to milliarder.
I sidste måned kommenterede Juroszek til Bloomberg, at:
- Han vil øge sin ejerandel til 25-30 % i de kommende måneder
- Han ønsker, at Media fordobler eller tredobler sin omsætning over de næste 2-3 år og bliver børsnoteret på Nasdaq
- Han forventer, at Medias andel af US-omsætningen vil stige til 30 % fra de nuværende 10 % som følge af opkøbet af KaFe Rocks
- Juroszek-familien er klar til at fortsætte finansieringen af GIG’s fremtidige opkøb
Derudover er det værd at bemærke, at Platform-sidens relativt nye CEO, Richard Carter, købte 200k aktier (530 tEUR) i februar, og GIG’s CEO, Jonas Warrer, købte 270k aktier (700 tEUR) i december.
Juroszek og et andet bestyrelsesmedlem foretog desuden mindre tilkøb i denne uge under faldet efter regnskabet.
Mål & prognoser
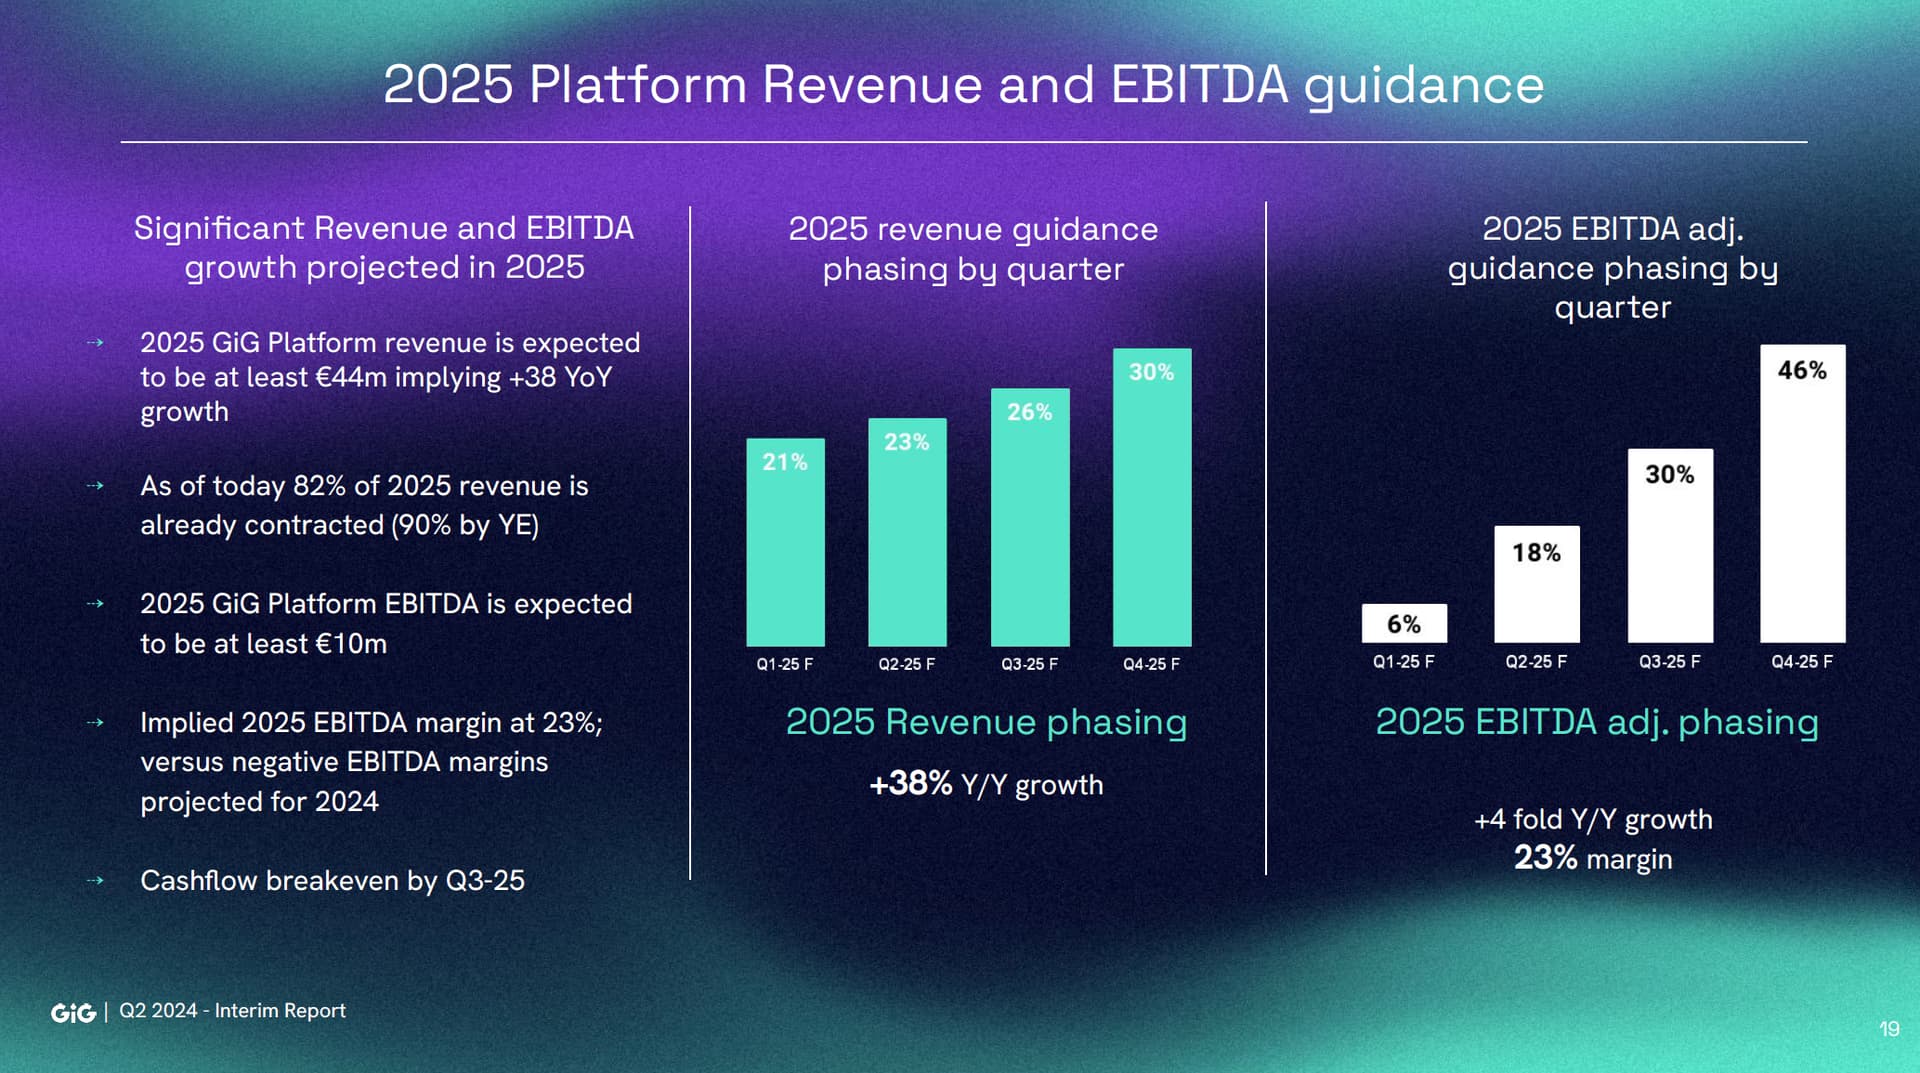
I takt med at splittet nærmer sig, har GIG ikke fastsat langsigtede mål. Man kan dog drage i det mindste vejledende konklusioner ud fra de tal, Juroszek har nævnt, om hvor selskabet ønskes ført hen.
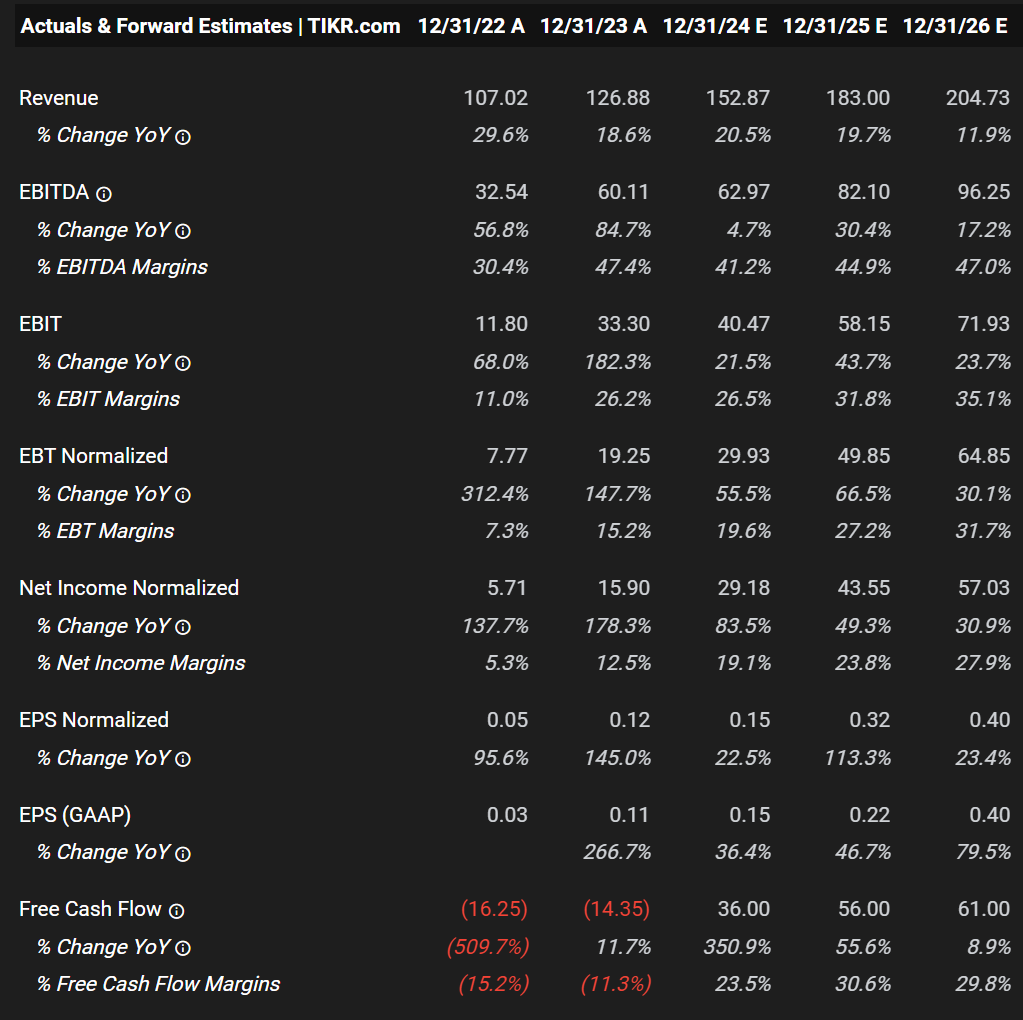
Analyshusene prognoser fra Tikr – mere detaljerede tal i analyselinkene ovenfor.
Til sidst mine egne amatøragtige vurderinger af casens katalysatorer og risici:
Katalysatorer
Kort sigt:
- Splittet, som sandsynligvis vil ske i H2, vil gøre summen af delene mere tydelig for investorerne; Media er lavt værdiansat på basis af pengestrøm og peers, P&S på basis af SaaS-metrikker
- God start på Q2: Medias omsætning voksede med 19 % organisk i april
- Store sportsbegivenheder booster væddemål i 2024: Euro 2024, Copa America, OL i Paris + sportsdelen er først ved at blive føjet til AskGamblers
- Platforms side stærke salgspipeline og krydssalgsmuligheder for Sportsbook
- Medias opkøb af Kafe Rocks, vil det nå op på AskGamblers-niveau?
Lang sigt:
- iGaming-medvind: branchen forventes at fortsætte med at vækste med over 10 % mindst dette årti
Risici
Media:
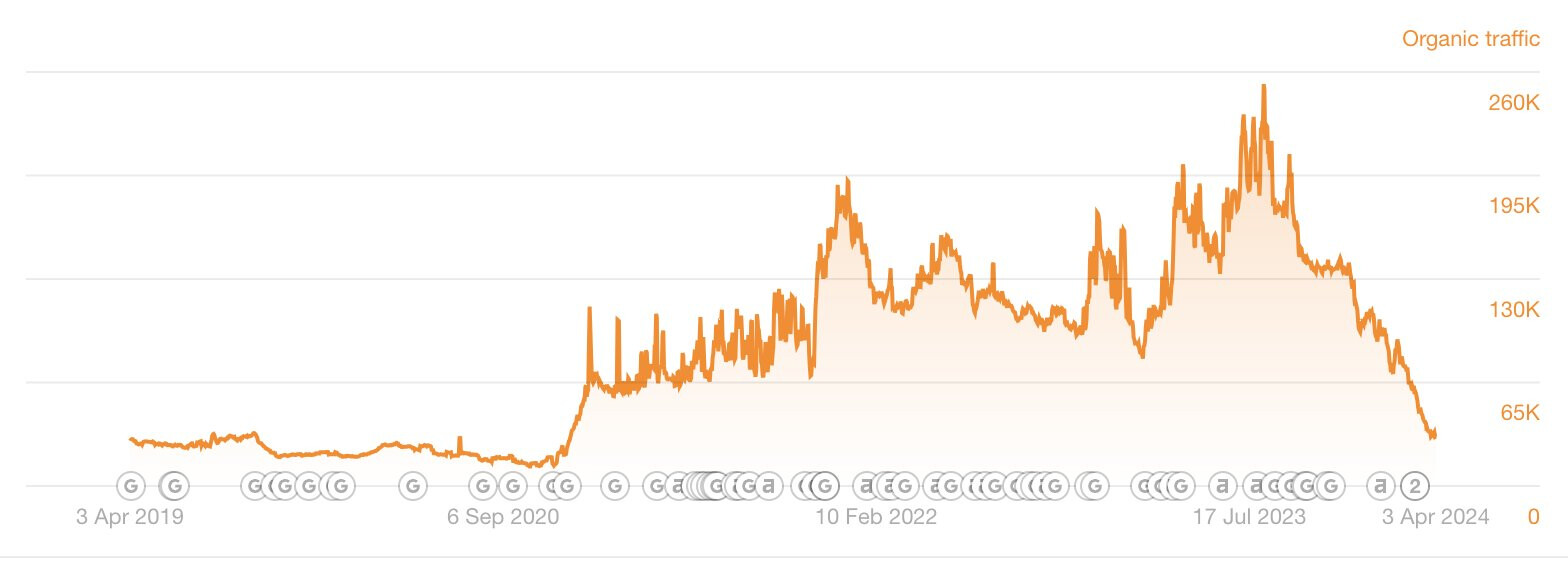
- Ændringer i Googles søgemaskinealgoritmer
- Risici forbundet med virksomhedsopkøb og gældsætning
- Er de fremragende marginer på et bæredygtigt niveau/stiger konkurrencen?
Platform & Sportsbook:
- Pengestrøm i minus/finansieringsrisiko
- Hård konkurrence og operatørernes egne løsninger; jf. Kambis udfordringer de seneste år
- Produktpalettens konkurrencedygtighed stadig et spørgsmålstegn, især i større kunders øjne
- Reguleringsændringer på nøglemarkeder
Hvis interessen blev vækket, opsummerer den nye Q1/24 webcast situationen for både Media og platformsdelen på en god måde.
Og endnu en disclaimer: Jeg lavede en lille entry i GIG til 27 SEK i efteråret 2023 og har suppleret de seneste uger til 30-34 SEK. I øjeblikket en position på ca. 5 % i porteføljen. Vi er altså stadig i datingfasen