Okej, ur Farons perspektiv är det nu i efterhand sett en miss. Och alla är förargade och det är det som ventileras här. Men när man kom överens med FDA om fas 3-upplägget och slutpunkterna (endpoints) vid EOP2, var Zeidan såvitt jag förstår med i diskussionerna. Sedan kom Verona-resultaten och ASH-mötena och åsikterna vände, och Zeidan har skrivit kritiskt om problemen och han är värd att lyssna på. Om FDA-mötet hade hållits nu, skulle slutresultatet förmodligen ha blivit annorlunda. Det där augustimötet kan vi inte längre återvända till, men vi kommer vidare.
10 gillningar
Det handlar inte om att den aktuella parten inte vill ingå ett partneravtal med den nya testplanen, utan om att CR måste vara den i sten huggna primära endpointen (päätetapahtuma), och enligt min kännedom är det inte så än utan ärendet ligger hos FDA. Rätta mig gärna om jag har fel. Juho berättade ju att nya partnerdiskussioner har uppstått gällande den nya testplanen, eftersom den är ”lättare att smälta”. Dessutom måste diskussionerna tas om på nytt vad gäller den nya testplanen. Under tiden måste företagets verksamhet naturligtvis fortsätta och ett partneravtal kan uppstå före slutet av 2027. Huruvida det är vettigt för investerarna att ingå partnerskap beror på resultaten för solida tumörer, för jag tänker i alla fall så att den man förlovar sig med, den gifter man sig också med = Storslam. Faron med ett par bra indikationer för solida tumörer kan nämligen vara en lite för stor munsbit för Mid-Pharma.
7 gillningar
Faktiskt kom VERONA-resultaten redan före FDA:s rådgivande möte, nåväl. ASH var efter det, och där fanns flera presentationer om ämnet.
Här är ett perspektiv på “obduktionen” av VERONA. Vad händer i framtiden?
Lärdomar för framtida studier
”Även om vi alla verkligen ville se den här studien bli det första av många framtida godkännanden, säger den oss att vi verkligen behöver tänka om kring hur vi genomför våra studier”, sade dr Garcia och lyfte fram två viktiga lärdomar för framtida studier. För det första måste studier skilja mellan behandlingsmål. Vissa patienter är kandidater för kurativ transplantation medan andra aldrig kommer att vara aktuella på grund av ålder eller samsjuklighet. Studier kan behöva separata strategier för dessa grupper: bryggterapier kontra långsiktig sjukdomshantering. För det andra, i eran av Molecular International Prognostic Scoring System riskklassificering,[15] bör studier inkludera molekylär stratifiering och effekt utvärderad inom molekylärt definierade undergrupper snarare än breda populationer.
Jag tror inte att FDA:s inställning har ändrats. De är konservativa, en enda studie ändrar inte helhetsbilden. Det är helt berättigat att kräva av ett läkemedel att det förlänger livslängden. FDA vill att det bevisas. Forskningsdesignen måste kanske bara vara annorlunda. Man skulle till exempel kunna titta bara på patienter som inte är aktuella för transplantationsbehandling. HR MDS handlar helt om HSCT (hematopoetisk stamcellstransplantation). Det är den enda botande behandlingen, men inte möjlig för majoriteten.
4 gillningar
Som en allmän observation konstaterar jag att i milstolpsbundna avtal värda flera hundra miljoner eller till och med miljarder euro, skrivs tidpunkter för pengaöverföringar och förutsättningar för överföringarna in noggrant.
Eftersom Faron nu hade en projektplan/färdplan för med vilka milstolpar och kriterier man stegvis skulle få Bexmax godkänt för försäljning, så kastade de ändringar som kom från FDA:s sida dessa planer i papperskorgen, och i och med det även det partnerskapsavtal som var bundet till framstegsvillkor och som i princip bara saknade en underskrift.
Detta som bakgrund för dem som inbillar sig att ändringarna från FDA:s sida bara var en halvsann ursäkt för att partneravtalet gick i stöpet i sista minuten.
Själv ser jag nog att det borde vara relativt lätt att fortsätta förhandlingarna med samma partnerkandidat när det redan finns mycket samförstånd i grunden (som storleken på framtida marknader, vinstdelning från försäljning osv.). Tiden får utvisa – som en som redan har finansierat detta evighetsprojekt.
14 gillningar
Har vi fortfarande några andra bevis för dessa påståenden än Jalkanens snack?
I dessa diskussioner återges upprepade gånger Juhos “off the record”-berättelser som den absoluta sanningen, vilka bolaget inte vågar ta med i sina officiella pressmeddelanden. EFTERSOM man även kan ställas till svars för innehållet i dessa meddelanden.
Inget mer härifrån den här gången, men @Antti_Siltanen förtjänar enligt min mening tack för sin balanserade analys av bolagets nuvarande situation.
20 gillningar
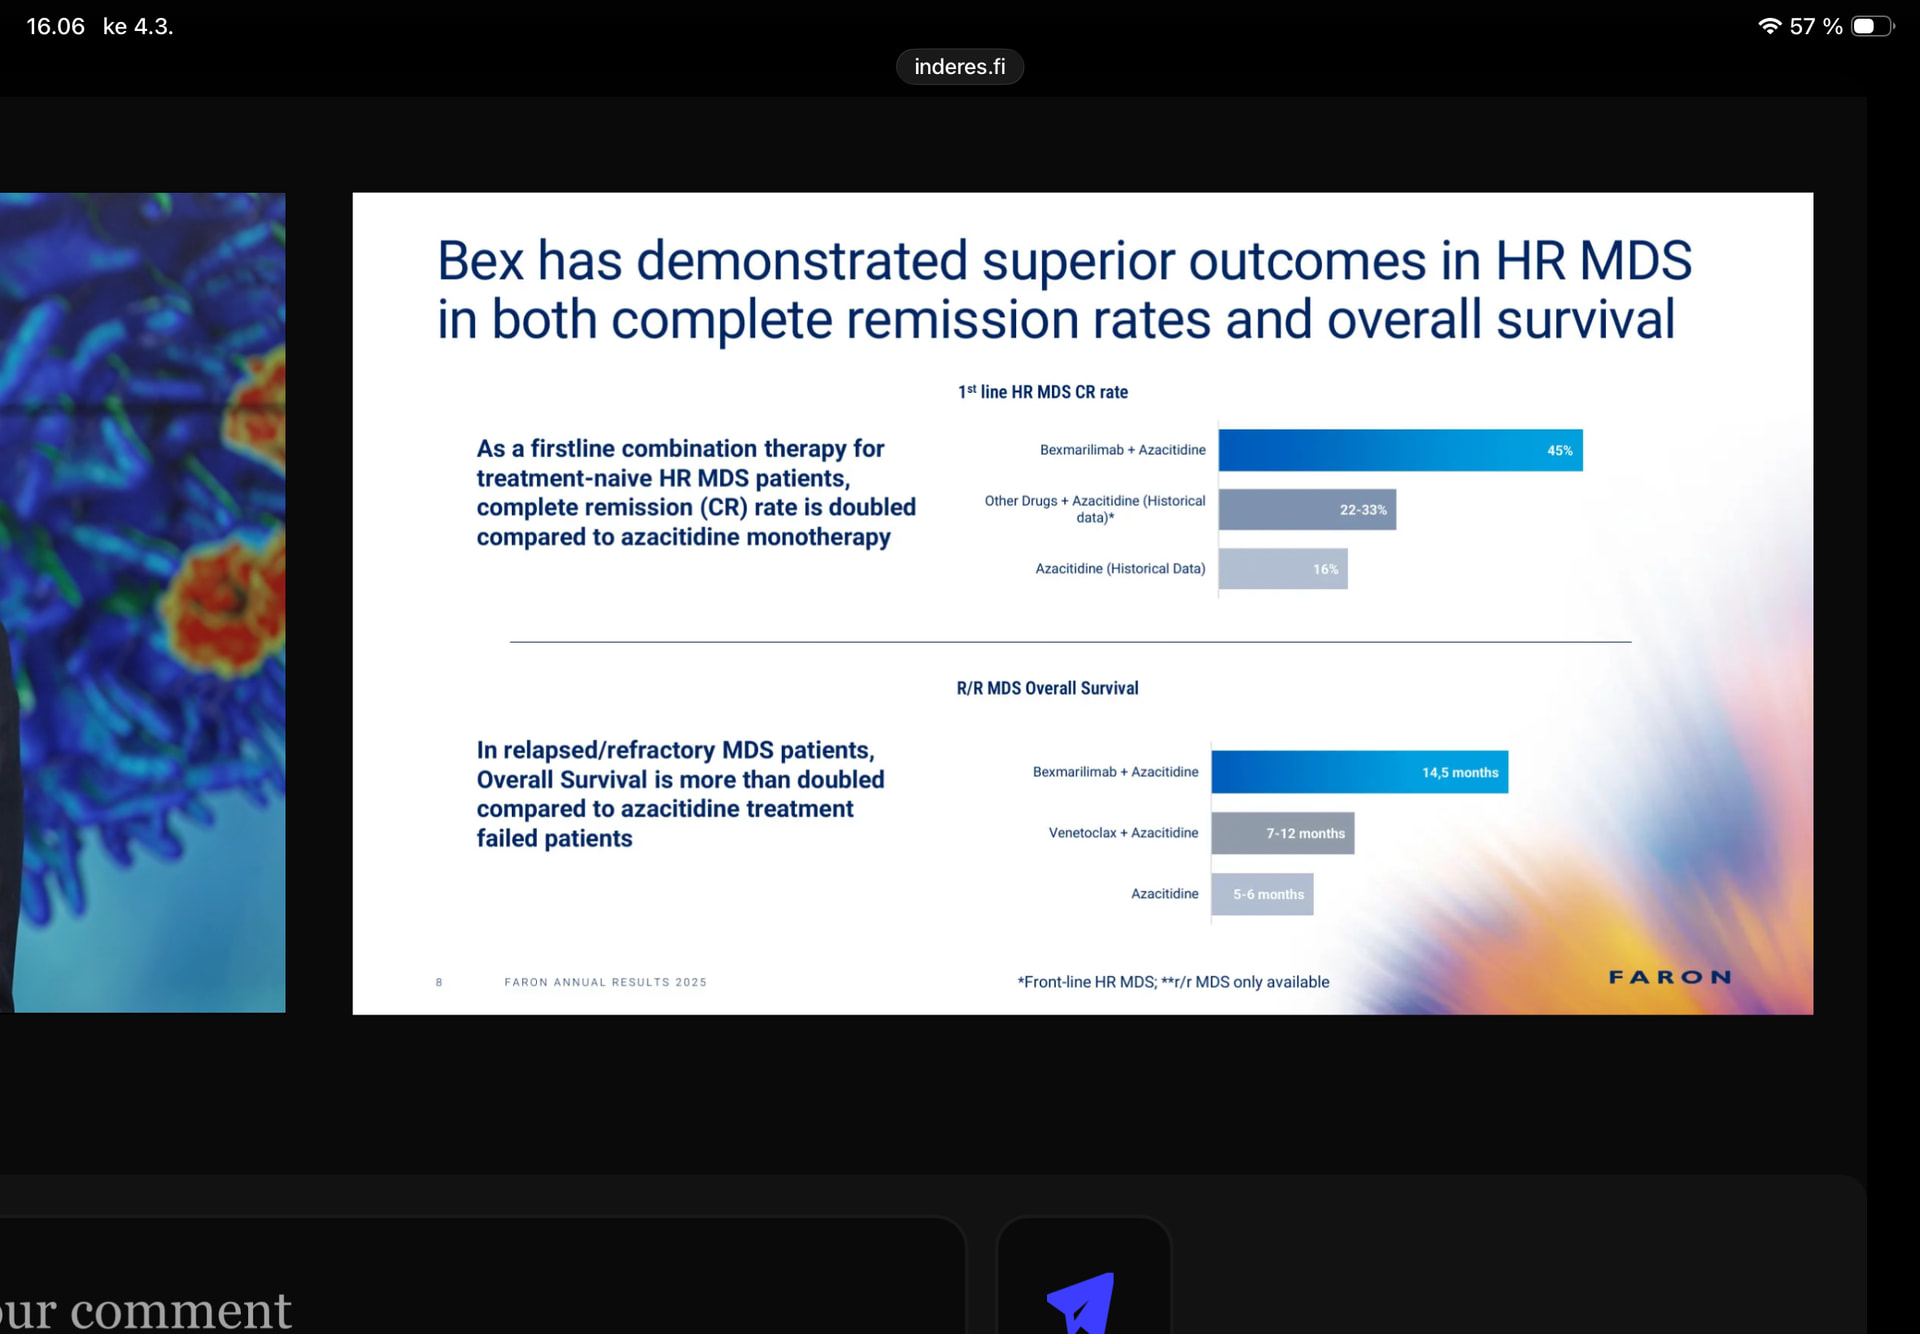
Jag är ingen läkare, men det torde vara uppenbart att det finns en korrelation mellan CR och OS. Om det finns tillräckligt med empiriska forskningsresultat krävs det inte mycket matematikkunskaper för att skapa en approximation för OS som en funktion av CR, inklusive justeringsfaktorer för till exempel kombinationens toxicitet. Eller existerar detta redan? Uppskattade inte Faron i tiden OS för r/r MDS-patienter till 13,4 månader, och den uppskattningen satt ju ganska mitt i prick. Det nuvarande resultatet är ju 14,5 månader. I så fall kan man faktiskt snarare betrakta den testade OS:en som ett sekundärt effektmått och CR som ett primärt. Genom att göra detta kan man påskynda läkemedelsutvecklingen. Detta borde vara helt acceptabelt för FDA.
5 gillningar
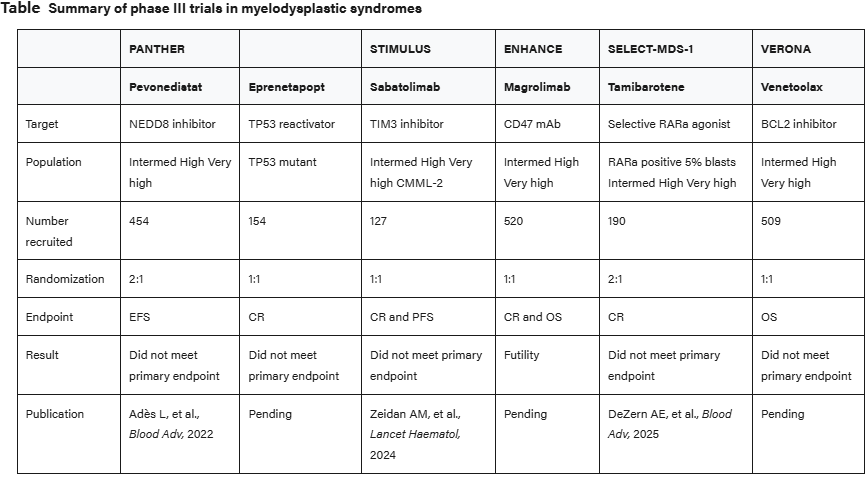
Något att tänka på. CR-endpoint räddade inte ovanstående läkemedel från misslyckanden. Och nu har man alltså lärt sig från Verona att OS faktiskt är fel endpoint. Jag upprepar fortfarande – det osar bortförklaringar.
3 gillningar
Det här säger ju absolut ingenting utan att vi vet vad den nedre gränsen för framgång var för det primära effektmåttet. Dessutom måste vi veta vad motsvarande nedre gräns skulle vara i Farons fall. Åtminstone visar resultaten att CR är betydligt högre med Bex + Aza än med Aza som monoterapi. Du försöker uppenbarligen medvetet röra till saker och ting. Du är en ganska märklig läkare när du hela tiden sprider en negativ bild, trots att vi mycket väl vet att en stor del av läkarna redan skulle förskriva Bex + Aza till r/r MDS-patienter. Detta anser även forskarna, och ett bevis på det är den nya IIT-baserade studien på 34 patienter med r/r MDS.
20 gillningar
Zeidan nämnde tidigare att det åtminstone borde behövas 40 patienter för att kunna få marknadsgodkännande i r/r. Utan jämförelsegrupp. I det här inlägget pratas det om de senaste årens FDA-beslut, ca 110 → 70 patienter. Nya molekyler, som Bex. Om det nu finns 35 samlade och City of Hope bidrar med lika många, landar vi på dessa 70. Det skulle naturligtvis kräva bra resultat även i fortsättningen om man skulle få AA före eller utan resultat från fas 2b i första linjen.
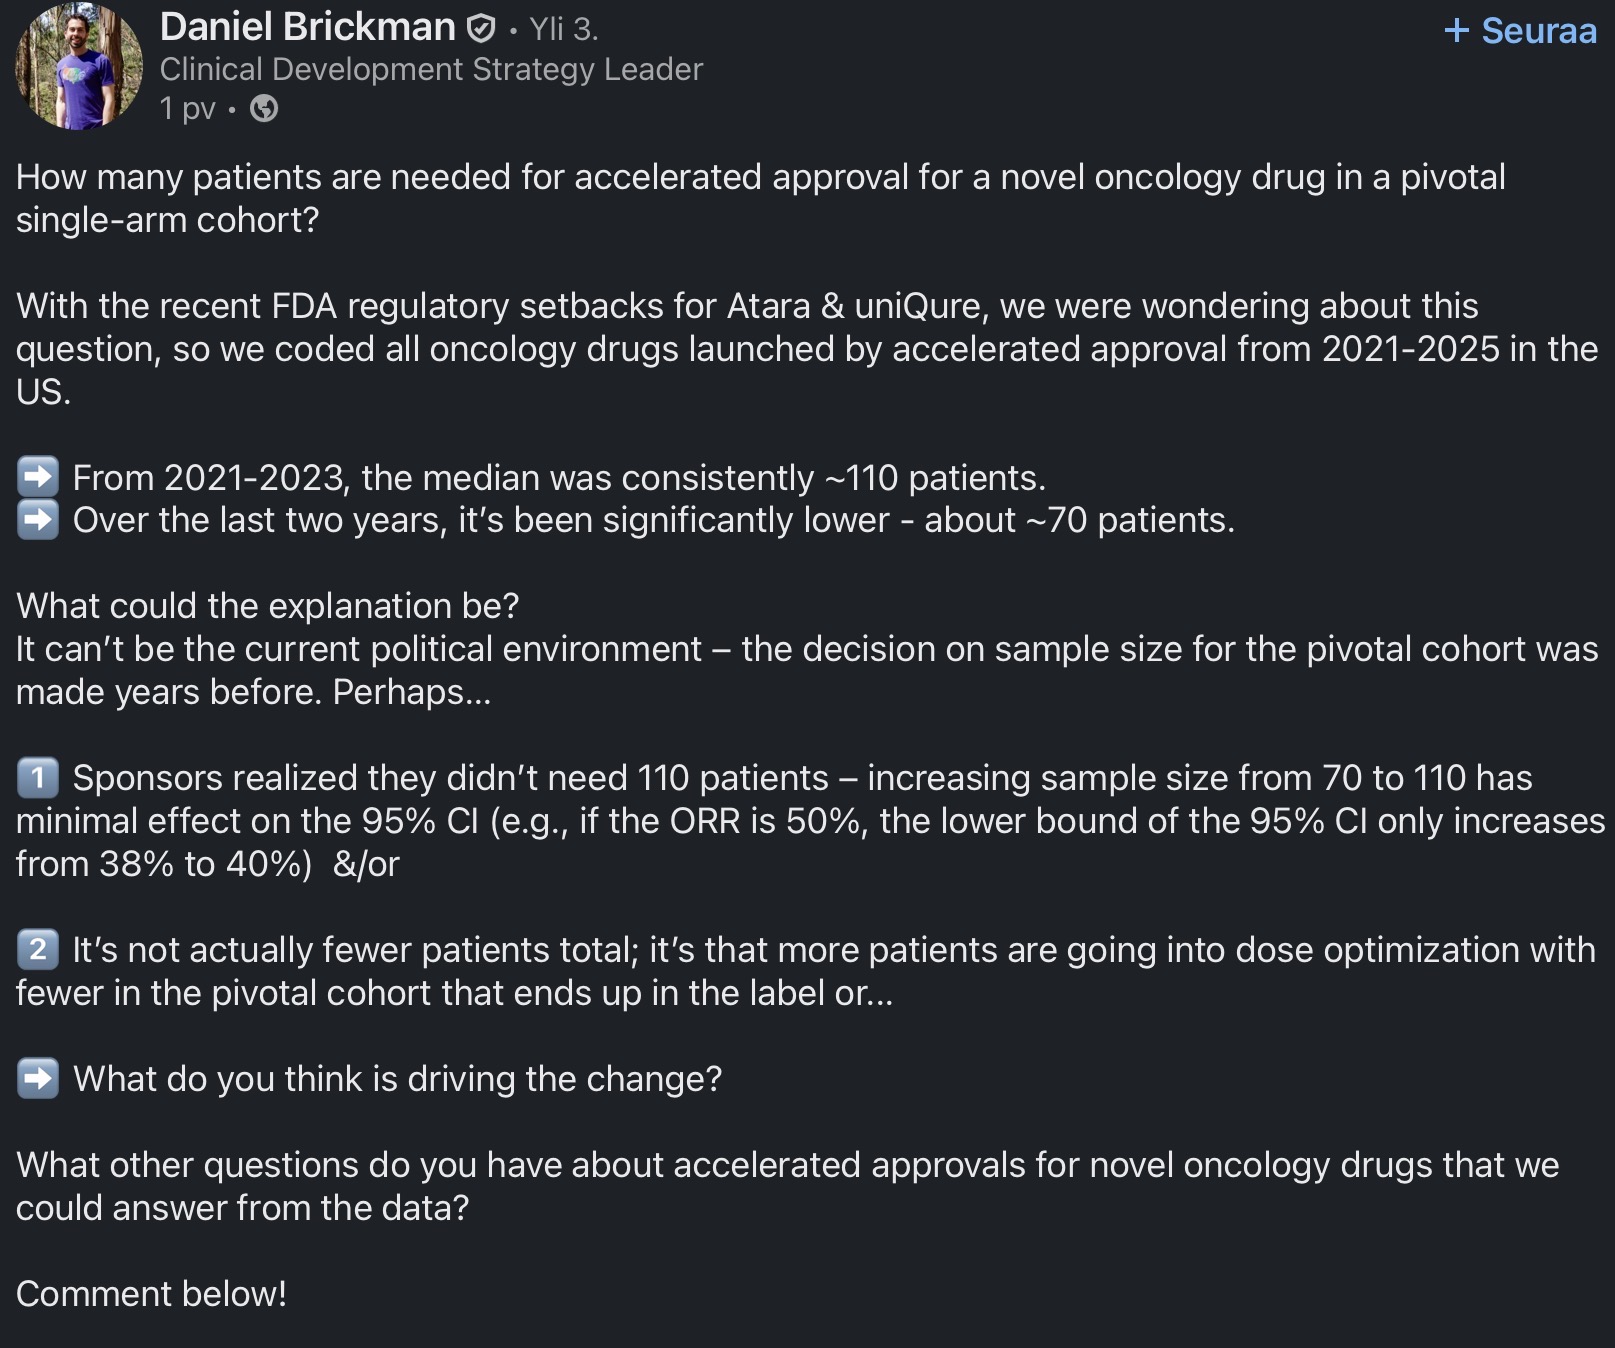
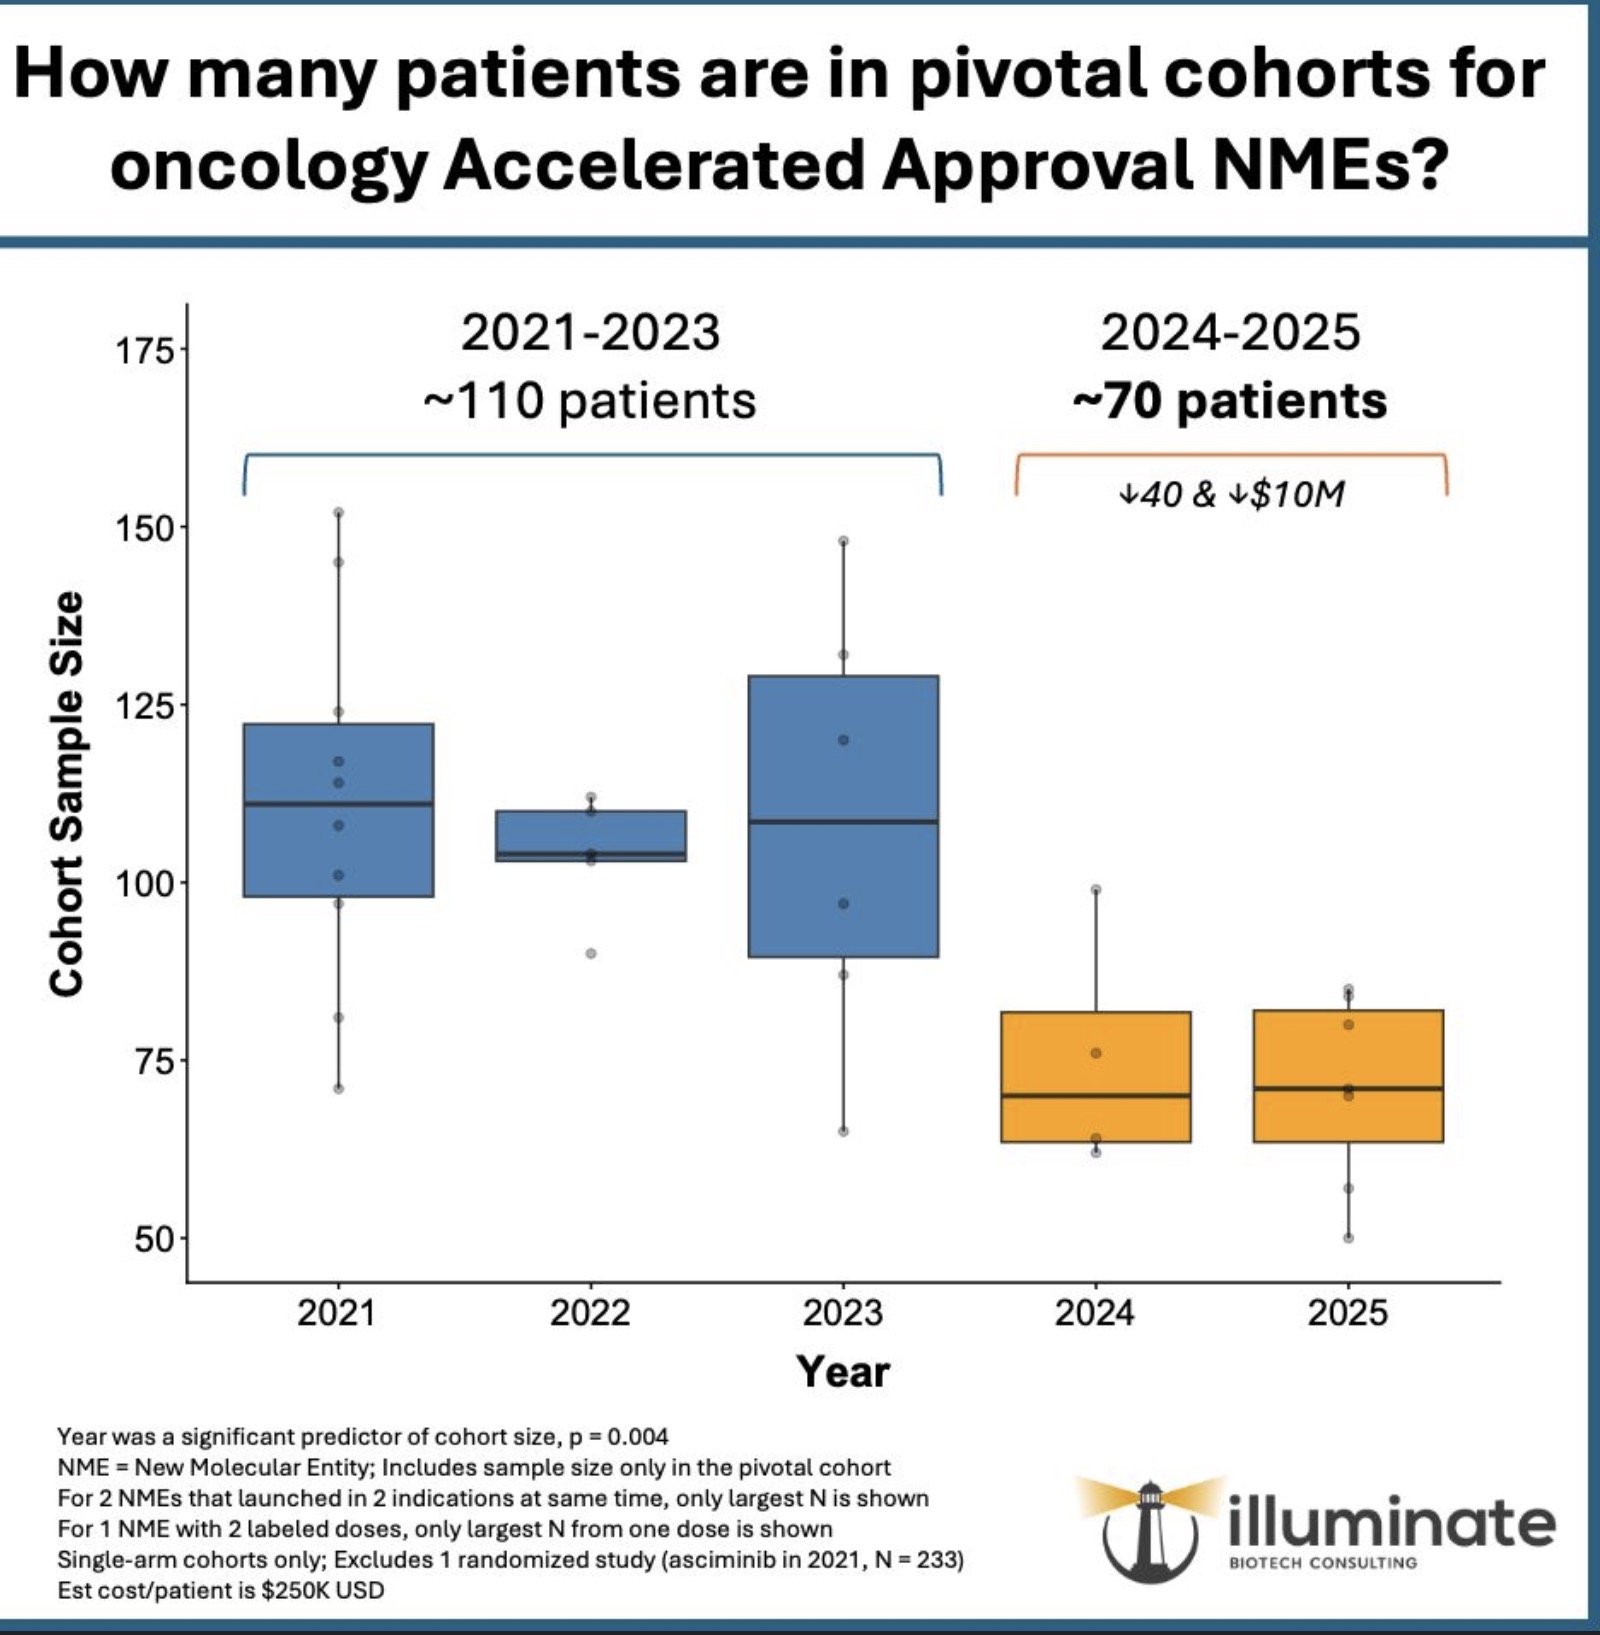
Nu har vi gått om konkurrenterna. Eller det gjorde vi redan i november. Vi får se aprils presentation om ett par månader.
17 gillningar
På vilken källa grundar du din uppgift/ditt påstående om att ”en stor del av läkarna redan skulle förskriva Bex + Aza till r/r MDS-patienter”? Och vilka är detta ”vi” som du nämner: ”vi vet mycket väl”? Det som åtminstone alla som följer Faron det minsta vet är faktumet att de hittillsvarande kliniska studieresultaten, som i och för sig ser riktigt bra ut, har erhållits med ganska små patientgrupper. Och nu när FDA kräver en fortsättning på fas 2 med en kontrollgrupp, rör vi oss i rätt riktning rent statistiskt när studien kommer att omfatta 30 + 30 + 30. Många bioteknikbolag som bedriver cancerforskning har redan från början använt ännu större grupper i fas 2.
4 gillningar
Det lönar sig att ibland gå på bolagsstämmor, presentera sig för olika personer i företagsledningen och diskutera saker. Alla nyanser kommuniceras ju inte såvida de inte har stor betydelse för investerarna. Den IIT-baserade nya r/r MDS-studien har kommunicerats. ”Vi” syftar på gänget i korridorsdiskussionerna. Dessutom, om man är av helt annan åsikt i frågor, lönar det sig att ta upp dem ansikte mot ansikte med till exempel Juho i korridorssamtalen. Nu vid bolagsstämman i slutet av mars kan man ta upp saker som man funderar på allmänt bland de andra närvarande investerarna. Detta gick inte att göra vid den extra bolagsstämman.
15 gillningar
Ja, jag håller med Yamarin om att delta i bolagsstämmor. Och visst har det blivit en del deltagande under min tid som investerare, uppskattningsvis cirka 180 stämmor; åtminstone en gång även i Faron. Och även de korridorsamtal som du nämnde har jag då och då deltagit i med en kaffekopp i handen  Min erfarenhet är att det som regel inte kommer fram någon väsentligt ny information från professionella vd:ar, om man inte vill dra några slutsatser av gester och mikrouttryck. Farons nästa ordinarie bolagsstämma vore definitivt ett tillfälle att delta i. Vid något tillfälle verkar planen ha varit att datumet för stämman skulle vara den 27 mars 2026. Jag har dock inte hittat någon kallelse, så tidpunkten har förmodligen flyttats fram?
4 gillningar
Bra, och inget banbrytande har kommit fram än, och kommer inte att göra det heller. Jag har bland annat ringt Paavo flera gånger och ingen extra information sipprar ut, utan alla informeras när det är dags för information. Detta har varit det vanligaste svaret. Mr. Hughes har ju redan för länge sedan berättat för oss vilken typ av Bex-läkemedelspriser det talas om när det gäller USA. Detta i sig visade redan för länge sedan på läkarnas stora intresse för Bex. Om priset hade varit 0 euro –> inget intresse. Så enkelt är det. I samtal ansikte mot ansikte kan man dock få en liten gnutta mer info, inget megastort men åtminstone något litet. Allt beror på hur skickligt du kan ställa dina frågor, men man bör vara cirka 100 % förberedd; med andra ord, om du inte känner till bolagets angelägenheter flera år tillbaka i tiden är det knappast värt att utmana Juho. Varje aktieägare har dock full rätt att delta i bolagsstämmor och där framföra sina egna åsikter och eventuellt skapa en omfattande gemensam diskussion.
7 gillningar
Förklaringen kan vara sann. Utomstående parter, som Zeidan, validerar förklaringen. Zeidan har skrivit om de historiska problemen i fas 3 i MDS-studier.
7 gillningar
Som en liten kuriositet gällande kategorierna för information om partnerförhandlingar kan nämnas Farons börsmeddelande den 26 mars 2019 med rubriken ”Proposed placing…”, där Markku Jalkanen konstaterade: ”The Company is seeking to partner Clevegen in 2019 and is currently engaged in numerous potential partnering negotiations including with several large pharma companies.”
Så Farons löften om partnerskap börjar nu ha en lång historia, och det ser ut som att väntan bara fortsätter.
6 gillningar
Det är så mycket aktivitet i tråden att jag inte vet om DNB Carnegies kommentarer kring delårsrapporten har länkats. Den faktiska 10-sidiga PDF-filen finns via länken nedan
Sammanfattning:
Kostnaderna minskade mer än vi förväntat oss under H2 jämfört med H1 2025, vilket återspeglar lägre klinisk aktivitet. Planerna för huvudkandidaten, bexmarilimab (BEX), förblir oförändrade, där Faron fokuserar på att generera ytterligare data i solida tumörer genom prövarledda studier samtidigt som de på egen hand driver programmet för högrisk-MDS. I väntan på ytterligare tydlighet kring den planerade finansieringen bibehåller vi vårt intervall för motiverat värde på 1,0–1,8 EUR.
DNB Carnegie Access: Finansieringsvillkoren förblir i fokus - H2-genomgång DNB Carnegie Access:
14 gillningar
Nu när man blivit befriad från en så här lång bannlysning kanske man inte längre borde komma hit och chatta, särskilt inte om saker som i efterhand visade sig stämma, men vi tar risken igen.
Tidigare var jag helt övertygad om att det bar hän mot en nyemission och att den inte skulle lyckas. Här har jag ändrat uppfattning, eftersom 40 miljoner är småpengar för att få ut ett säkert och effektivt läkemedel på marknaden mot en sjukdom som oundvikligen leder till döden för nästan varje patient. Mänskligheten har återigen visat sin enorma dumhet genom krig, men som tur är finns det fortfarande människor som strävar efter det goda och att agera etiskt rätt. Varje person som investerat i Faron vet att riskerna är stora och har medvetet tagit den risken på sig. En stor del av de som investerat har gjort det till och med för att man ska få fram ett fungerande läkemedel, och avkastningen kommer sen om den kommer. Var och en som nu sätter käppar i hjulet för Faron kan gå och se sig i spegeln för att se i vilket skick den egna moralen och etiken är. Genom att till varje pris gräva fram skit om Faron visar man bara något om sig själv, inte om Faron. Vi kan alla göra vår hemläxa när det gäller Faron och investera utifrån det. Att påverka åsikter anonymt och att gräva skit är enkelt, men man bör inte hänga med på allt. Tänk själva och delta i de där mötena. Det dröjer inte många år till förrän vi ser vem som hade rätt och vem som inte hade det. Om man inte har investerat i Faron, varför ens kommentera? Eller om man strävar efter något gott med det, borde man inte då ha varnat även för de där hype-aktierna på det här forumet, varav ingen verkar ha hållit i längden? Jag har själv också flera surdegar i portföljen, men jag ränner inte runt på nätet och skäller på de företagen, då det enda rätta målet för skället återfinns i spegeln. Faron gör det de ska och om någon tvivlar på det så är det inget tvång att investera. Jag tror på Faron och köper mer i nyemissionen. Om Bex någon gång blir ett fungerande läkemedel för dig eller mig, då har även de här investerade pengarna gett den avkastning som man har varit ute efter. Och visst duger den ekonomiska ersättningen också, det förnekar jag inte. Eller så försvinner allt, men man har i alla fall försökt. Det jag inte förstår är att om man inte ens äger, vad är det då för motiv som driver en att smutskasta? Faron kostar inte så mycket att man inte kan köpa en enda aktie. Som ägare kan man sedan fundera på vad ens relation till bolaget man äger är och om man tror på dess produkter eller inte.
45 gillningar
Det finns också ett påstående som säger att ”På ett investeringsforum lönar det sig att främst läsa de som är av annan åsikt än en själv.”
Och om du vill ha mer analys av andras kommentarer så lönar det sig att ställa din fråga till en AI. Det finns många förklaringar men inget enskilt svar. Kan det vara så att: Välgrundad kritik är alltid välkommen, men att bara klanka ner med svaga argument är något annat.
16 gillningar
Objektiv granskning är alltid välkommen. Då hittar man vanligtvis både positiva och negativa sidor i det man granskar, inte bara det ena eller det andra. Det är sådana inlägg jag också läser och begrundar noga, och jag kan även ändra min egen uppfattning baserat på de fakta jag läser. Enbart negativt eller positivt övertygar inte riktigt, oavsett om påståendena är välmotiverade eller ej. Ingenting är svartvitt, och om man bara ser den ena färgen har man inte tänkt färdigt.
16 gillningar
Personligen avyttrade jag mitt innehav före de nuvarande bottennivåerna i värderingen av samma anledning som även konstaterats i domstol. Bolaget ger en överoptimistisk bild av sina studier och sin situation, och strävar med all sin kommunikation efter att intala investerare om stor framgång. Men när en situation uppstår där orden borde infrias, dyker det varje gång upp någon slumpmässig yttre faktor som skjuter fram tidsplanen med åratal och motiverar behovet av att mjölka mer pengar från investerarna. Förklaringarna följer samma mönster och samma ponzi-liknande fraser upprepas varje gång.
Jag orkade följa detta i 5 år och under det senaste året märkte jag återkommande hur jag tänkte att ingenting är så säkert som att Faron alltid sviker. Inget som helst förtroende för VD:n har funnits på länge och den gamla sanningen bland investerare om att undvika familjeföretag verkar vara högst relevant i Farons fall.
Jag finner det rentutav absurt hur det återigen råder en liknande massextas som under förra årets sommar och höst. Opponenter skälls ut och deras motiv misstänkliggörs, de flaggas och folk talar i tungor i extas. Sällan har ett investeringscase haft så många röda flaggor som Faron – i varje runda är den mest högljudda delen de nyligen tillkomna deltagarna på den lägsta nivån.
Jag hoppas förstås att studierna en vacker dag leder till att ett läkemedel blir färdigt, men jag anser det vara ganska osannolikt.
Svaret på din fråga är alltså: bolagsledningen är inte värd mitt förtroende. Jag skulle inte köpa en begagnad bil av Jalkanen, vars trovärdighet ligger någonstans i gränslandet mellan en bilskojare och en Rinta-Jouppi-säljare.
46 gillningar