Evlis nettoinflöden uppgick i juni till +20 MEUR, vilket är en blygsam nivå i förhållande till bolagets mycket starka utveckling under de senaste åren. Sett till de senaste 12 månaderna ligger nettoinflödena dock på en imponerande nivå på cirka 1,6 miljarder, även om det bör noteras att nyförsäljningen har varit ganska dämpad under de senaste månaderna. Vi noterar vidare att en betydande del av nettoinflödena under de senaste 12 månaderna förklaras av de nya Enhanced Index-produkterna, till vilka bolaget har flyttat tillgångar som tidigare funnits i ETF:er inom kapitalförvaltningen. Det rör sig alltså inte om nytt kapital, men avgiftsnivån för de egna Enhanced-produkterna är betydligt högre än för ETF:er, vilket därmed har haft en tydlig positiv effekt på intäktsgenereringen.
**Evli Oyj:s halvårsrapport 1–6/2026
STABIL TILLVÄXT UNDER FÖRSTA HALVÅRET**
Periodens höjdpunkter
- Nettoomsättningen och rörelseresultatet fortsatte att växa – uppgången förklaras av ökade förvaltningsarvoden för fonder samt exceptionellt höga prestationsbaserade arvoden under årets början.
- Volymen förvaltade kundtillgångar steg till en ny rekordnivå på 22,6 miljarder euro.
- Evli fick ett betydande erkännande för sin kompetens när privatplacerare utvärderade Evli som Finlands bästa kapitalförvaltare i undersökningen SFR Private Wealth 2026. Dessutom valdes Evli återigen av institutionella investerare till Finlands bästa institutionella kapitalförvaltare i Kantar Prosperas årliga kundundersökning.
Resultatutveckling januari–juni 2026 (jämförelseperiod 1–6/2025)
- Nettoomsättningen uppgick till 65,2 miljoner euro (55,2 miljoner euro).
- Rörelseresultatet uppgick till 29,9 miljoner euro (22,5 miljoner euro).
- Rörelseresultatet för segmentet Kapitalförvaltning och investerarkunder ökade till 30,9 miljoner euro (20,0 miljoner euro).
- Rörelseresultatet för segmentet Rådgivning och företagskunder sjönk till -0,5 miljoner euro (1,3 miljoner euro).
- Förvaltade tillgångar uppgick vid utgången av juni till netto 22,6 miljarder euro (19,7 miljarder euro), inklusive tillgångar som förvaltas av intressebolag. Exklusive intressebolag uppgick de förvaltade tillgångarna till 19,9 miljarder euro (17,2 miljarder euro). Avkastning på eget kapital var 30,7 procent (24,2 %).
- Förhållandet mellan återkommande intäkter och operativa kostnader var 134 procent (132 %).
- Resultat per aktie efter utspädning var 0,75 euro (0,60 euro).
Resultatutveckling april–juni 2026 (jämförelseperiod 4–6/2025)
- Nettoomsättningen uppgick till 30,4 miljoner euro (27,5 miljoner euro).
- Rörelseresultatet uppgick till 13,8 miljoner euro (11,1 miljoner euro).
- Resultat per aktie efter utspädning var 0,36 euro (0,33 euro).
Evlis siffror på koncernnivå prickade prognoserna perfekt:
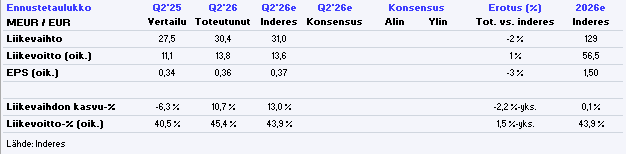
Under ytan var utvecklingen dock snäppet bättre än väntat, då investmentbanken presterade svagare än förväntat medan kapitalförvaltningen kompenserade för detta (kapitalförvaltning är en mer värdefull verksamhet). Inom kapitalförvaltningen låg kostnaderna på Q2’25-nivå, vilket är en utmärkt prestation efter kostnadsmissen i Q1. De relativa avgifterna för kapitalförvaltningens fonder var, likt Q1, på en normal nivå efter det märkliga dyket under H2’25. Nyförsäljningen var något mjuk, vilket var en av få skönhetsfläckar i rapporten. Allt som allt en mycket stark rapport, och den kommer inte att leda till några större ändringar från min sida. 
Sauli, den flitiga arbetaren på Ruoholahti-kooperativet, har gjort en ny bolagsrapport om Evli 
Evlis Q2-rapport gick i stort sett i linje med våra förväntningar och bolaget fortsatte sin övertygande utveckling. Vi har höjt våra prognoser något och resultatutsikterna för de kommande åren förblir starka. Aktien är rätt värderad utifrån dagens resultat, men avkastningsförväntan som resultatutvecklingen och utdelningen erbjuder förblir fortfarande attraktiv. Vi justerar vår riktkurs till 27,0 euro (tidigare 26 euro) och upprepar rekommendationen “öka”.
Citat från rapporten:
Guidningen upprepades, tuffa jämförelsetal väntar under andra halvåret
Evli upprepade som väntat sin guidning för innevarande år, enligt vilken bolaget bedömer att rörelseresultatet kommer att vara klart positivt. Som vi tidigare konstaterat är guidningens informationsvärde lågt, och bolaget kommer sannolikt att precisera den under årets gång. Bolagets ledning påpekade att jämförbarheten för andra halvåret belastas av de exceptionellt stora resultatbaserade avgifterna som bokfördes under andra halvåret förra året. Till följd av minskade resultatbaserade avgifter kommer resultatet inte längre att förbättras under H2, men vi förväntar oss däremot att resultatmixen förbättras tydligt från den exceptionellt svaga nivån under 2025 i Evlis skala.
Enligt fondrapporten för juli uppgick Evlis nettoinflöden till +62,4 miljoner, varav aktier utgjorde +26 miljoner och räntor +33,7 miljoner.
Här kommer en länk och ett tillägg till Saulins bolagsandel i meddelandet ovan. 
Evlis försäljning var 60 MEUR i juli. Nivån har tydligt lugnat ner sig från den vilda försäljningen kring årsskiftet, då bolaget lanserade sina nya indexprodukter till vilka det flyttade betydande kapital från externa ETF:er. Försäljningen under de senaste 12 månaderna ligger fortfarande på en imponerande nivå på över 1,5 miljarder. Den genomsnittliga månadsförsäljningen på cirka 40 MEUR som noterats under april–juli är blygsam för Evli, och bolaget borde kunna prestera en tydligt bättre försäljning än så.
Jag slänger in ett nollinlägg i tråden, hoppas det inte gör något.
Jag insåg själv idag att Evlis resultatsamtal går att lyssna på via appen Quartr.
Jag har själv stört mig ett tag på Evlis gammaldags sätt att hålla resultatsamtal som ett ”stängt” videomöte. Resultatsamtalet är alltså inte egentligen stängt, men det kräver förhandsanmälan, och själva samtalet hamnar i slutändan inte i Inderes annars så utmärkta tjänst 
På något sätt publiceras det ändå på Quartr, vilket är jättebra. Kanske publiceras det någon annanstans också - jag vet inte.
Men för mig var detta ny information. Hoppas att den här informationen är till nytta för andra också 
Kotimaisten rahastojen uusmyynnissä vedettiin happea elokuussa - Inderes
Evlis försäljning i juli låg på -40 M€ minus. Detta förklaras i praktiken helt av inlösen från penningmarknadsfonden, och justerat för detta var försäljningen cirka 30 M€ på plus.
Lite mer uppdelat var situationen för Evli ändå ganska ok, eftersom
Aktiefonder +104,8 M
Räntefonder -152,6 M (varav Likvidi -76,65 M)
Här är hela Evlis andel från länken i det föregående meddelandet:
.
Evlis försäljning i juli var på -40 MEUR (miljoner euro) på minus. Detta förklaras i praktiken helt av inlösen från penningmarknadsfonder, och justerat för detta låg försäljningen på plussidan med cirka 30 MEUR. Evlis 12-månaders nyförsäljning ligger fortfarande på en stark nivå på nästan 1,5 miljarder, men detta förklaras till stor del av de egna indexprodukter som lanserades förra året, till vilka man överförde betydande kapital från ETF:er utanför bolaget. Nettoförsäljningen innevarande år uppgår till endast 270 MEUR, vilket är en blygsam nivå för Evli. Bolaget borde alltså prestera betydligt bättre än så här, eftersom det nuvarande marknadsläget är utmärkt för Evli.
Kapitalförvaltningsbolaget Evli expanderar sin verksamhet till Norge. Expansionen är en del av bolagets långsiktiga tillväxtstrategi med målet att stärka sin roll som fondleverantör i Norden och i ett bredare europeiskt perspektiv.
Evli har öppnat en filial i Oslo, Norge. Det strategiska målet med expansionen är att öka bolagets internationella verksamhet och närvaro i Norden. Evli ser särskild potential för sina ränteprodukter på den norska marknaden. Utöver den nya satsningen i Norge har Evli verksamhet i Finland och ett dotterbolag som agerar bundet ombud i Sverige.
Stark expertis i ledningen för det norska kontoret
Evlis verksamhet i Norge kommer att ledas av Robin Mattsson. Mattsson har över tio års erfarenhet från den norska marknaden och har arbetat med kapitalförvaltning bland annat på ABG Alternatives, Swiss Life Asset Managers och Ness, Risan & Partners. Under Mattssons ledning kommer Evli att stärka sin närvaro i Norge och befästa sin position som leverantör av investeringslösningar för institutionella och professionella investerare.
Även i Norge kommer Evli att erbjuda ett brett utbud av aktivt förvaltade fonder och investeringslösningar inom räntor, aktier, systematiska strategier och alternativa investeringar.
Riskerna med expansionen till Norge är nog ganska obetydliga, och det råder ju ingen brist på kapital i Norge, som bekant. Ett helt klart positivt nyhet alltså.
Här är Sales kommentarer om hur Evil (“går”) till Norge.
Evli meddelade i onsdags att man öppnar en filial i Oslo, Norge, med målet att accelerera sin internationella försäljning. Steget var väntat, eftersom bolaget redan i samband med sin Q2-rapport berättade att man utreder att öppna ett kontor i Norge. Vi ser mycket positivt på bolagets satsningar på internationalisering och skulle gärna se att bolaget trycker på gasen mer än för närvarande på denna front, eftersom meriterna inom internationell försäljning är starka. Nyheten har ingen inverkan på våra prognoser, då vi redan nu förväntar oss att den internationella försäljningen stöder bolagets tillväxt avsevärt under de kommande åren.
Evlis nettoteckningar låg på plus 33 MEUR i september, men siffran visar inte hela sanningen. Den positiva utvecklingen förklaras helt av teckningar på cirka 120 MEUR i fonden Evli Likvidi, och justerat för detta backade försäljningen med nästan 90 MEUR, drivet av inlösen i företagsobligationsfonder. Eftersom teckningarna riktades mot en likviditetsfond med låg marginal och inlösen skedde i fonder med högre avgifter, var månadens kassaflödeseffekt på Evlis provisionsintäkter negativ. Evlis 12-månaders nettoteckningar föll från cirka 1,5 miljarder till 0,9 miljarder euro, då fjolårets exceptionellt starka septembermånad på över 600 MEUR föll bort från granskningsperioden, och innevarande års nettoteckningar uppgår endast till cirka 300 MEUR. Försäljningen har mattats av tydligt och den sjunkande prestationsnivån börjar redan se oroväckande ut. Efterfrågan på den inhemska fondmarknaden är fortsatt stark, så Evli borde kunna prestera betydligt bättre än vad man gör i dagsläget.
Nymyckeförsäljningen har verkligen varit svag i år. Ändå är den där månadsvisa förskjutningen från företagsobligationer (långa räntor) → korta räntor ganska betydelselös för resultatet. Att kunders tillgångar flyttas mellan räntefonder på grund av läget på (ränte)marknaden är bara bakgrundsbrus.
**
REKURRERANDE INTÄKTER ÖKADE – PRESTATIONSBASERADE ARVODEN MINSKADE**
Periodens höjdpunkter
- Förvaltat kundkapital nådde ett nytt rekord på 22,9 miljarder euro. Förvaltat kundkapital exklusive intressebolag översteg för första gången 20 miljarder euro.
- De rekurrerande intäkterna växte positivt under perioden. De rekurrerande intäkternas förhållande till de operativa kostnaderna låg på en utmärkt nivå om 142 procent.
- Evli utökade sitt nordiska fotfäste genom att öppna ett kontor i Norge.
Resultatutveckling januari–september 2026 (jämförelseperiod 1–9/2025)
- Nettoomsättningen uppgick till 93,0 miljoner euro (90,4 mn euro).
- Rörelsevinsten uppgick till 42,0 miljoner euro (40,5 mn euro).
- Rörelseresultatet för segmentet Kapitalförvaltning och investerarkunder ökade till 44,2 miljoner euro (39,2 mn euro).
- Rörelseresultatet för segmentet Rådgivning och företagskunder minskade till -1,6 miljoner euro (0,1 mn euro).
- Det förvaltade kapitalet uppgick i slutet av september netto till 22,9 miljarder euro (20,8 md euro) inklusive kapital som förvaltas av intressebolag. Exklusive intressebolag uppgick det förvaltade kapitalet till 20,2 miljarder euro (18,1 md euro).
- Avkastningen på eget kapital var 28,1 procent (28,3 %).
- De rekurrerande intäkternas förhållande till de operativa kostnaderna var 142 procent (128 %).
- Resultat per aktie efter utspädning var 1,07 euro (0,97 euro).
Resultatutveckling juli–september 2026 (jämförelseperiod 7–9/2025)
- Nettoomsättningen uppgick till 27,8 miljoner euro (35,2 mn euro).
- Rörelsevinsten uppgick till 12,1 miljoner euro (18,0 mn euro).
- Resultat per aktie efter utspädning var 0,32 euro (0,38 euro).
Utsikterna oförändrade för 2026
Året inleddes stormigt på investeringsmarknaden, och verksamhetsmiljön bedöms förbli osäker och svårförutsägbar. En eskalering av geopolitiska risker samt oro över den ekonomiska tillväxtens hållbarhet ökar osäkerheten på marknaden. Ett försvagat investerarförtroende och sjunkande marknadsvärden kan ha en negativ inverkan på Evlis provisionsintäkter samt avkastningen på den egna placeringsportföljen.
Trots den utmanande verksamhetsmiljön har Evli lyckats stärka sin ställning på marknaden. Tillväxten har stöttats av ett brett produktutbud och en bred kundbas. Tack vare den starka marknadspositionen och de positiva tillväxtutsikterna bedömer vi att rörelseresultatet kommer att vara klart positivt.
Inga överraskningar i resultatet. Sauli förutspådde ju redan detta förtjänstfullt i sin förhandskommentar. Bolagets marknadssyn är milt pessimistisk, vilket förmodligen också används för att motivera den svaga nynyförsäljningen.
Här är en ny bolagsrapport om Evli från Sauli :)\n\n> Evlis Q3-rapport var resultatmässigt i linje med våra förväntningar, men nyförsäljningen förblev återigen svag. Vi har sänkt våra resultatprognoser för de kommande åren måttligt till följd av mer försiktiga prognoser för nyförsäljningen. Vi förväntar oss fortfarande en sund resultattillväxt och bolaget har enligt vår mening alla förutsättningar för stark resultattillväxt under de kommande åren. Aktien är korrekt prissatt med nuvarande resultat, men den förväntade avkastningen från resultattillväxt och utdelning är fortfarande tillräcklig. Vi sänker vår riktkurs till 25,0 euro (tidigare 27,0 euro) och upprepar rekommendationen Öka.\n\nEvli Q3: Uusmyynnissä pitää petrata - Inderes