Viisas Raha-magasinet indeholdt en interessant artikel, der fortalte, at værdien af amerikanske teknologiaktier havde oversteget den samlede markedsværdi af alle børsnoterede selskaber i hele Europa. Markedsværdierne afspejler den virkelighed, som alle kan observere omkring sig – vi er omgivet af amerikanske teknologigiganter i vores daglige liv. Derudover kommer en betydelig mængde teknologi fra Asien. Europa har naturligvis også en teknologibranche, men dens skala er tydeligt mindre end i USA og Asien, og især på forbrugersiden er vi helt underlegne.
Teknologi er et værktøj, et meget stærkt et. Alle industrier drager fordel af den teknologiske udvikling, og derigennem spredes effektivitet og vækst bredt til virksomheder. Da der er tale om en vital udvikling, er selskabernes hjemlande eller ejerskaber slet ikke ligegyldige. I virkeligheden er Europa meget afhængig af især den “teknologiske strøm” fra USA, altså de nødvendige værktøjer, der skal til for at klare sig globalt. Når det handler om vigtige værktøjer, store netværkseffekter og et stærkt voksende marked, kan teknologivirksomheder opretholde en høj rentabilitet.
Fra en investors perspektiv er situationen lidt kompliceret. Fremtiden for de europæiske aktiemarkeder er på lang sigt den samme som de europæiske virksomheders succes. På den ene side har Europa ikke klaret sig ordentligt på teknologiområdet, på den anden side er asiaterne mere effektive end os i den traditionelle industri. For ikke at det skal blive alt for dystert, har Europa dog også stærke sektorer. De ligger dog ofte i Europa uden for EU (f.eks. Schweiz og Storbritannien), hvilket betyder, at de ikke fuldt ud kan udnytte EU’s muskler i den globale konkurrence, og deres konkurrenceevne kan derfor også være svagere end sammenlignelige landes på lang sigt. Europa (og også EU) er befolkningsmæssigt større end USA, og vi har også ekspertise her, men vi har ikke været i stand til at kanalisere denne ekspertise på samme måde.
Hvorfra kommer så en rentabel og voksende fremtid? Især for indeksinvestoren er spørgsmålet meget relevant – global diversificering er principielt en god idé, men at købe aktivklasser med aftagende vækst og rentabilitet fører ikke nødvendigvis til et godt resultat på lang sigt, selvom man kan få dem meget billigt.
Jaa… Det ser ikke godt ud. EU er mere interesseret i immigranters anliggender end i vores teknologivirksomheders og dermed hele vores økonomis succes.
Hvad skal man gøre? Kloge unge køber og handler med amerikanske teknologier gennem udenlandske mæglere og holder pengene uden for Sannos greb. Hjemtagelse måske, hvis indenrigspolitikken nogensinde ændrer sig. Betonvægt på ordet ‘hvis’.
{“content”:“Til dels handler det efter min mening også om klassificering. I USA er f.eks. Dollar Tree, hvis forretning er detailhandel, eller Kraft Heinz (Heinz ketchup osv… brands) inkluderet i Nasdaq 100-indekset.\n\nMen det er stadig sandt, at Europa halter bagefter, selvom man renser lidt op i indekset. De seneste ti år har ikke været økonomisk flatterende i EU i forhold til USA.\n\n
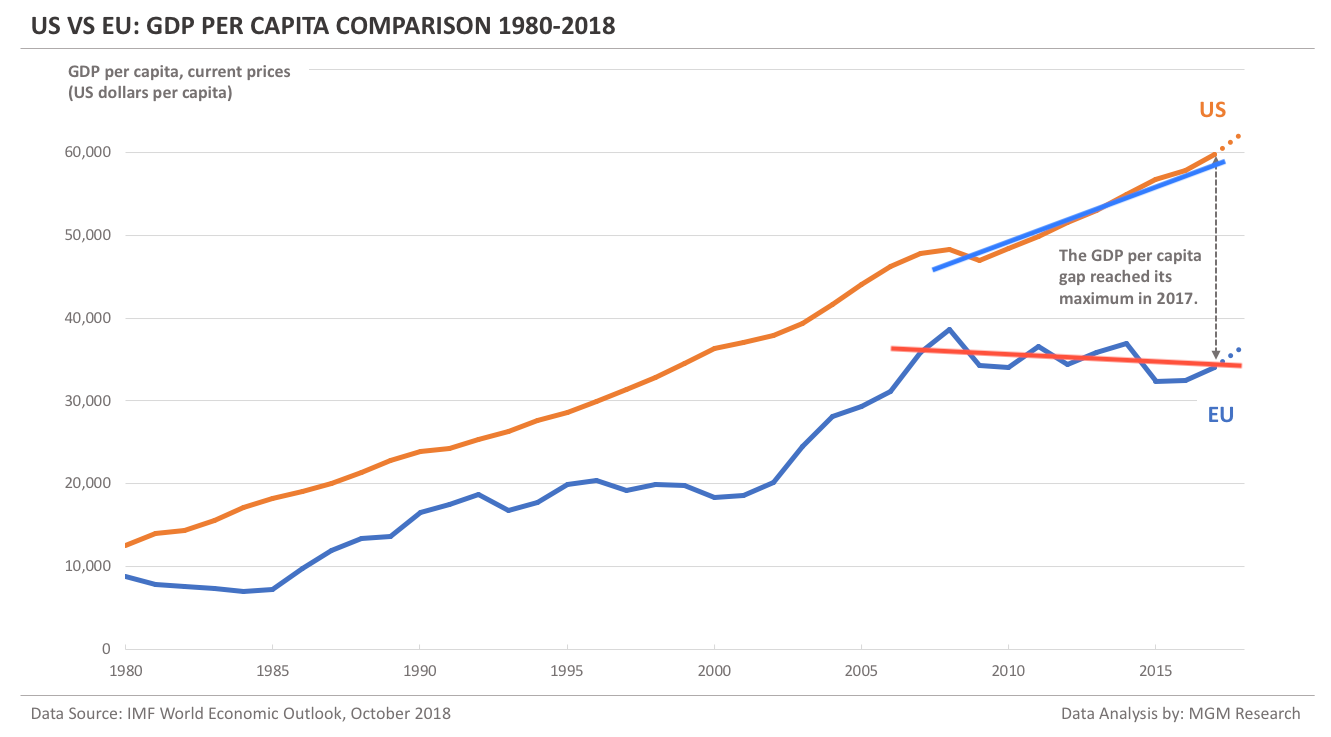
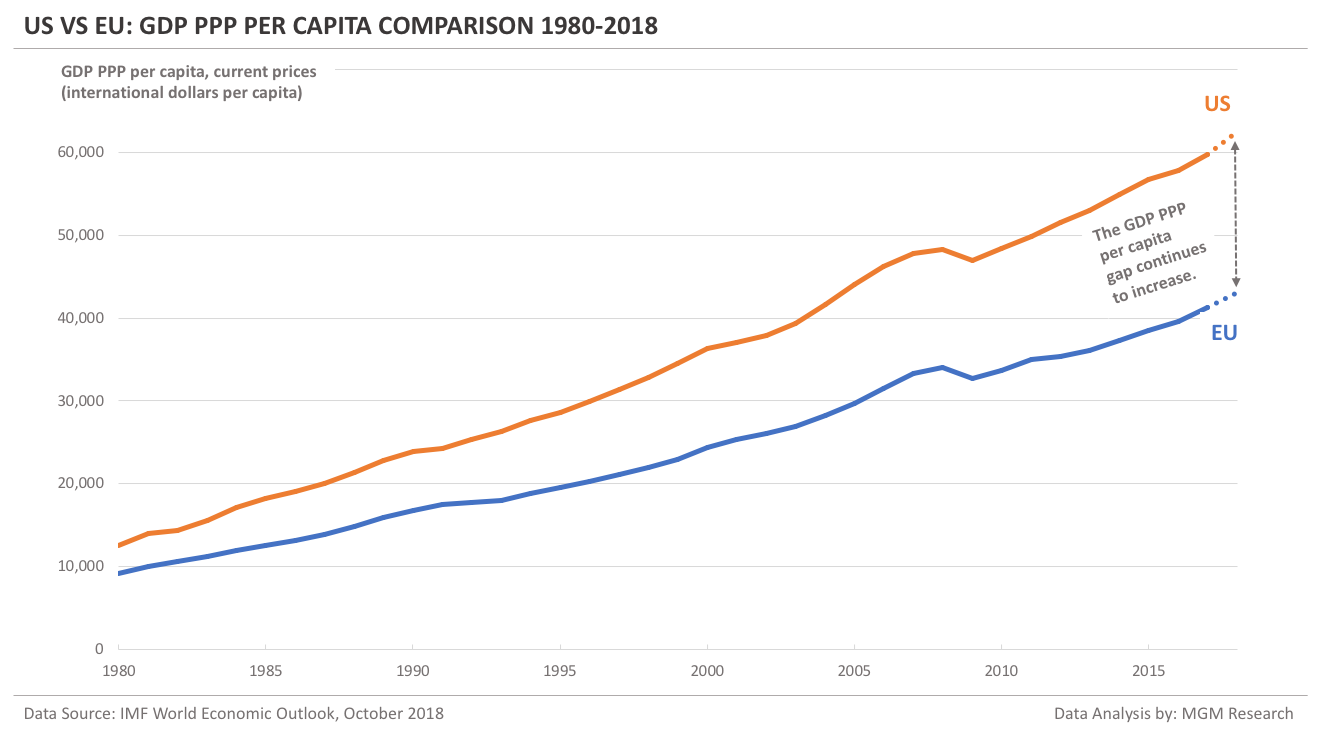
Tak for diagrammerne ovenfor, de er meget illustrative!
I det finske erhvervsmagasin Talouselämä for et par år siden (udgave 31/2018) udtalte Reima Rytsölä, viceadministrerende direktør med ansvar for Varmas investeringer, at “Det er historisk set usædvanligt, at adskillelsen mellem USA og Europa fortsætter så stærkt. Det kan også være et godt tidspunkt at vurdere, om væksten i forskellen er holdbar i det uendelige”. Det er dog svært at sige, om forskellen vil blive indhentet af et kollaps på det amerikanske marked eller en europæisk opgang".
Jeg var allerede dengang uenig og er det stadig. Jeg mener ikke, at der er nogen naturlov, der siger, at kursudviklingen i USA og Europa skal følge samme tempo. Det er selvfølgelig sandsynligt, at markederne globalt set på lang sigt vil give et positivt afkast, men jeg ser ikke, at fundamenterne nødvendigvis går hånd i hånd. Fordi fundamenterne på længere sigt bestemmer, hvordan kurserne udvikler sig de forskellige steder. Og der har været gode grunde til den hidtidige kursforskel, som det også fremgår af billederne.
Tværtimod. Sergei Brin, Steve Jobs, Elon Musk osv. Jeg er ret sikker på, at de amerikanske teknologiudslip er markant lavere end EU-virksomhedernes tal. Så indvandring og miljøspørgsmål forklarer ikke, hvorfor næsten alle nye teknologier kommer uden for EU.
Fænomenet er dog ret interessant. Efter min mening er EU ikke et sammenligneligt økonomisk område, fordi det ikke er en stat, en føderation eller lignende, og vi har ikke engang et fælles sprog. Det korte svar på spørgsmålet er dog klart: Tyskland. Så længe økonomien i det største EU-land fungerer på et eksport- og overskudsprincip drevet af cykliske virksomheder, har vi ikke gode betingelser for at udvikle os på samme måde som USA.
Der findes forresten nogle alternativer i Europa, men få bruger dem: Dailymotion i stedet for YouTube, Qwant i stedet for Google, Linux osv.
Meget aktuel og god tråd, jeg har selv overvejet det samme og har skrevet om det i tråden om almindelig diskussion om aktier.
Europas konkurrenceevne er virkelig svag lige nu, og der er mange grunde til dette. Fra en aktieinvestors synspunkt ser jeg, at selv inden for Europa er finske virksomheders konkurrenceevne elendig sammenlignet med f.eks. Sverige.
I USA støtter samfundet virksomhedskultur, og beskatning/politik støtter virksomhedernes vækst og succes. I Finland beskatter man vækstvirksomheder ihjel; i Finland sørger man for, at ingen har det for godt. Man formår heller ikke at tænke stort og sælge tjenester til verden, hvis man bare sammenligner med Sverige, hvor der konstant kommer store succeshistorier som f.eks. Skype, Spotify osv. I Finland kan kun meget få teknologivirksomheder vokse til giganter, fordi betingelserne for dette ikke skabes. I Europa er beskatningen for milliardvirksomheder betydeligt tungere end i USA. Jo længere sydpå man kommer i Europa, jo større er kulturforskellene, f.eks. inden for uddannelse.
Finland, som et land med god uddannelse og ekspertise, har så meget potentiale, men den venstreorienterede tankegang forhindrer virksomhedernes succes.
Så snart det går for godt, strammer venstrefløjsregeringen beskatningen for at kunne forsørge og pleje vores rekordstore antal arbejdsløse.
I Europa findes der en stor mængde ekspertise og potentiale, men man formår bare ikke at tænke stort + man tænker mere på menneskers velfærd end på forretningssucces. Europa er et stort socialkontor, mens man i USA formår og ønsker at tjene penge. Der er fordele og ulemper ved dette, og for den almindelige borger er gratis sundhedspleje, sociale ydelser, gratis uddannelse selvfølgelig en god ting. Jeg har dog altid tænkt, selvom jeg ikke er millionær, at fra et økonomisk synspunkt skaber succesfulde virksomheder og mennesker betingelser for vækst, så en slags mellemmodel mellem USA’s og de nordiske landes politik ville sandsynligvis være den bedste løsning.
Som svar på/tilføjelse til den tidligere besked: Med en mavefornemmelse, men har I bemærket, at uanset problemet, så er Europas løsning at tilføje regulering, begrænse og forbyde, mens man andre steder i verden ønsker at muliggøre mere og vende problemer til forretningsmuligheder og velstandsskabelse for virksomheder? Og problemer “opfindes” af os selv, f.eks. ses virksomheders overdrevne succes og vækst som et stort problem i Europa.
I Europa er der en bredere stemning af, at øget regulering og begrænsning af virksomheders vækst og succes ville øge velstanden. En stor del af baggrunden er sandsynligvis, at venstrefløjen og socialismen blev opfundet i Europa, og arven fra den er stadig til stede, mens venstrefløjens ideologier aldrig rigtig slog igennem i USA. En vis grad af anti-virksomhedsmentalitet ulmer under overfladen.
Nå, ovenstående er selvfølgelig en forenkling, men som en, der har været involveret i EU-anliggender i nogen tid, er det ikke kun et finsk fænomen, men en bredere paneuropæisk kultur. Jeg vil endda påstå, at tingene er bedre hos os i Norden (de nordiske lande) end i midten eller syden. Måske er det derfor, jeg har ekstremt få europæiske investeringer uden for Finland i min portefølje.