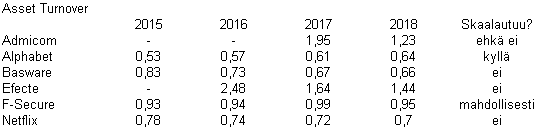Jeg forstår ikke at investere i teknologifirmaer

Jeg besvarede Inderes-undersøgelsen om teknologivirksomheder på forsiden, og jeg var nødt til at finde nogle nøgletal for virksomhederne for at kunne besvare den. Næsten alle de virksomheder, der var med i undersøgelsen, var enten tabsgivende eller børsnoteret under kurstoppe. Der var et par ældre virksomheder imellem: F-Secure var den eneste, der havde været profitabel på lang sigt, mens Basware havde vist, at deres forretning ikke var rentabel.

Teknologivirksomheder ser ud til at være i en boble. Når Admicom tjener 3,2 millioner euro i overskud, værdisætter markedet dette overskud til 190 millioner. Hvad med tabsgivende virksomheder? Hvis tab betragtes velvilligt som en investering i vækst, hvilken slags investering er det så i branchen? Er investeringen i en teknologivirksomhed rettet mod at opnå et monopol, eller skal virksomheden bare holde trit med den stadigt skiftende teknologi? Softwaren på min computer opdateres konstant, og jeg har aldrig forstået, hvilken betydning en Microsoft-opdateringspakke har i mit liv. Jeg er nødt til at søge online, når en funktion, der tidligere virkede, pludselig ikke virker længere.

Teknologi er ikke fremtiden, den er her allerede hele tiden. Webshops og betalingssystemer er ikke længere noget nyt. For hver virksomhed skal man spørge, hvilken værdi virksomheden skaber for sine interessenter. Jeg er ligeglad med dit mål om at skabe en platform, der konkurrerer med Steam eller YouTube, men som forbruger ønsker jeg kompatible standarder, lave søgeomkostninger og lethed. Investorer, når de hører ordet ‘platform’, tilføjer et nul til den acceptable værdiansættelse.

Er din virksomhed den bedste tilgængelige løsning? Hvis ikke, fortsæt med at udvikle, håb på det bedste og investorernes tålmodighed. Hvis du er den bedste løsning, hvor meget bedre er du så end dine konkurrenter? Dette udgør marginen. Global konkurrence er nådesløs, og tilfældigheder spiller også en rolle. Kan du opbygge et brand med en generisk løsning? Om ti år vil verden dog se helt anderledes ud.

7 Synes om

Jeg har Talenom (genererer solidt cashflow, selvom kursen er steget 200% på lidt over et år, men min første investering til 11 euro har senest givet 5% i udbytte alene. Et par års vækst og de seneste køb til ca. 31-32,1 euro genererer også et rimeligt cashflow.
I vil måske sige, at det er et revisionsfirma, men jeg synes faktisk, det er et softwarefirma, som i princippet også kunne blive et separat softwarefirma på lang sigt…

Qt group, tingene er gået godt, branchen er lidt speciel, firmaet har allerede 12 mio. i licensindtægter, selvom det er blevet sagt, at licensindtægterne først for alvor vil begynde at strømme ind i 2020. Jeg antager, at hvis tingene fortsat udvikler sig, vil der sandsynligvis også komme et udbytteflow om et par år, men de oprindelige investeringer til 6,6 og 6 euro er steget med ca. 100% (måske kunne man sælge, hvis man ønsker cashflow?!

F-Secure, hvis man ser på den historiske rentabilitet og nu fokus på erhvervsmarkedet, som i princippet ser ud til at udvikle sig, og man tænker på den stigende mængde data osv., så kunne jeg forestille mig, at når man ikke længere anser det for rentabelt at vokse så hurtigt, så vil rentabiliteten komme igennem. Altså, hvis man har erhvervet sine aktier til den nuværende pris, som jeg har.

Edit: Jeg har også Efecte (det seneste kvartal er allerede mere lovende.. følger op.

Jeg foretrækker helt klart at tjene penge på bits frem for møbler eller stål, det ser ikke ud til at give lige så godt.

På en måde dækker Talenom med ca. 200% afkast og Qt med ca. 100% afkast allerede Efectes ca. 10% tab ret pænt?

2 Synes om

Måske afhænger synspunktet også af købsprisen?

Er Revenio en softwarevirksomhed? De begynder at sælge hjemmedata fra deres HJEMMEenheder, så de får gratis indtjening :slight_smile:

Admicom (jeg ejede den og fik mit livs mest elendige afkast på 30%), den kunne man stadig få for omkring 10-11 euro for et stykke tid siden. Nu er prisen 40 euro.

Ville de 11 euro føles billigt, selv med de nuværende tal og prognoser?

Man kunne også have fået Efecte til langt under 4 euro i december.

PS: Jeg har ikke set undersøgelsen, hvornår den var, og undskyld hvis udtrykket er provokerende nu. Jeg er sulten.

Jeg har nu udfyldt den. F.eks. Basware, har den ikke gode udsigter til indtjeningsvækst? Resultatet er nu i minus, og den nye administrerende direktør fyrer folk og lovede at gøre virksomheden positiv med hensyn til pengestrømme inden udgangen af 2020? Indtjeningen vokser altså, men er sandsynligvis ikke absolut god?

Jeg forstår selv, at investering i teknologivirksomheder er et godt fundament, fordi én virksomhed i praksis kan dominere hele sit driftsmiljø i fremtiden. Dette betyder igen i praksis en meget permanent voldgrav, indtil fremtidens teknologi udfører den samme opgave hurtigere eller bedre end den eksisterende løsning, på den anden side får den dominerende virksomhed i mange tilfælde også adgang til denne nye teknologi først på grund af sin størrelse. De fleste vil dog ikke blive succeshistorier som Salesforce eller Intuit, der fuldstændig dominerer deres branche.

Desuden, på grund af teknologivirksomhedernes ekstremt gode skalerbarhed, er investorer villige til at acceptere grimme tab i en vis periode.

Jeg har ingen egentlige fulde teknologivirksomheder i min egen portefølje, primært fordi jeg ikke føler, at jeg nødvendigvis forstår teknologi og teknologiudvikling godt nok, og fordi konkurrencen mellem teknologivirksomheder er ekstremt hård. Måske i fremtiden.

1 Synes om

Talenom var ikke et softwareselskab i spørgeskemaet :smiley: ? Det er tilsyneladende et revisionsfirma?

En profitabel investering fokuserer på fremtidige pengestrømbaserede afkast til investoren. Resten er spekulation, men jeg siger ikke, at man ikke kan blive rig med spekulation. Jeg analyserer mine investeringer ud fra fundamentale principper, men jeg opdager hver gang, at teknologivirksomheder kategorisk ser ud til at være dårlige investeringer. Hvor det er nemt at forstå værdien af forbrugsvarevirksomheder – hvordan tyske producenter af kvalitetsbiler bruger penge på at opbygge et brand – er det sværere at forstå værdien af et programmeringssprog eller en specialiseret applikation.

Man forsøger ihærdigt at fortælle, at der er værdi i at snuse rundt i forbrugernes gøremål. Det producerer data, immaterielle aktiver, der er mere værdifulde end guld. Folk, der spørger efter kapital, betragtes som fastlåste i fortiden. Investoren skal acceptere et usikret lån til virksomhedens historie. Der er naturligvis intet galt med risikoinvesteringer, hvis man har stærke nerver. Hvad hvis (andre) investorers tro slipper op? Jeg er helt sikker på, at Nokian Renkaat vil fortsætte med at sælge dæk uanset børskursen, men et teknologifirma kan have det svært, når direktionslønninger, der er betalt som aktieudstedelser, udvander alle ejeres andele yderligere. Dette er også hemmeligheden bag den mægtige Amazons vækst.

Det er muligt, at jeg bare ikke forstår teknologivirksomheders indtjening. Jeg ville heller ikke have kunnet gætte Outokumpus eller Finnairs over en euro i indtjening per aktie. Jeg startede denne tråd for at lære mere om teknologi fra dem, der ved mere om det.

1 Synes om

Jeg synes, man skal sætte sig grundigt ind i selskaberne og konstant overvåge udviklingen. Jeg har selv øget mine indsatser, når tingene er gået den rigtige vej.

Jeg ville dog ikke investere i hvad som helst. Man er vel nødt til at tænke mindst 2-3 år frem i tiden.

Men jeg mener ikke, at f.eks. min favorit Talenoms P/E kan være på samme niveau som Nokian Tyres eller Outokumpus.

P.S. Jeg har også Nokian Tyres, og jeg synes, det er en god virksomhed. Selvfølgelig vil rentabiliteten være udfordret et stykke tid endnu.

Fremragende start. Jeg forstår heller ikke altid tingene rigtigt.
Jeg forsøgte hårdt at forstå det for 4-5 år siden, da et firma kaldet SSH blev hyldet på Kauppalehti’s diskussionsforum for dets sindssygt gode fremtid.

Jeg kiggede på tallene. Firmaet lavede tab år efter år eller kæmpede med nulrentabilitet. Alligevel var kursen i en uhyrlig stigning, og multiplikatorerne var skyhøje.
Jeg forstod det ikke. Eller jeg forstod det jo: hype. Investorer ser muligheden for et stort spring, men truer ikke med, at den samme vante situation vil fortsætte.

Jeg skrev på forummet, at firmaet var ufatteligt dyrt i forhold til dets evne til at tabe penge, og at jeg hellere ville investere mine midler i virksomheder, hvor der var en forståelig forbindelse mellem fremtidig indkomstgenerering og aktiens markedsværdi.

Jeg fik sådan en strøm af mudder over mig fra de hype-ramte investorer, at det var lige meget. Hovedindholdet af beskederne var, at det var mig, der ikke forstod. Og at SSH ville gøre alle til “millionærer” inden for et par år. Aktien ville raketere til tyve euro og mere på et øjeblik.
Helt klart.

SSH’s aktie kostede dengang godt over 4 euro på børsen.
I dag koster den lidt over 1 euro.

Jeg har lyst til at spørge, om det var mig, der ikke forstod,
hvad det så gør ved alle dem, der “forstod”.

Jeg har også et svar på det.
Det lyder “fattigere”.

4 Synes om

God åbning. Til at starte med må jeg sige, at hvis I føler, at tech-virksomhedernes prissætning er forkert, og at der er et uberettiget massivt hype-tillæg, så vil I øge jeres sandsynlighed for at slå markedet på lang sigt ved at droppe investering i tech-virksomheder. Succesfulde modstrøms-svømmere opnår jo det største overafkast (og de mislykkede betaler så igen dyrt for deres stædighed).

Her er hurtigt et par specifikke træk ved tech-virksomheder sammenlignet med mere traditionelle virksomheder, ifølge VeHi-metoden:

  1. Lave marginalomkostninger
  2. Ubegrænset eller næsten ubegrænset kapacitet til at distribuere deres produkter på markedet
  3. Især for SaaS-virksomheder: servicebaseret fakturering (Netflix sælger den samme konto månedligt)
  4. Winner Takes it All-situation i mange brancher

F.eks. er Admicom, som Juipi nævnte i starten, et godt eksempel på alle disse. Jeg ejer ikke Admicom.

  • Omkostningerne ved en ny kunde er minimale: et webbaseret ERP kan nemt leveres til virksomheder.
  • Praktisk talt enhver potentiel kunde kan serviceres, da intet produkt fremstilles på en fabrik, hvis kapacitet løber tør. Hvis et internetbaseret produkt begynder at halte, kan man bare hente lidt mere kapacitet i butikken.
  • Admicom indgår aftaler flere år frem, hvilket giver en fremragende synlighed. Dette reducerer virksomhedens risikoniveau betydeligt.
  • Admicom har klogt valgt sin markedsniche, hvor den konstant bliver mere dominerende. Virksomheden er ved at blive den eneste hersker inden for de brancher, den har valgt.

I Admicoms tilfælde er det let at se, hvorfor man kan betale meget for tech-virksomheder, da virksomheden i bedste fald kan vokse ekstremt rentabelt mange gange uden yderligere investeringer. Samtidig er virksomhedens risikoniveau begrænset af den allerede eksisterende rentabilitet. Af disse grunde betaler man meget for virksomhederne.

Hvad angår Pika-Sissis eksempel med SSH, må jeg give medhold i, at der er enorme risici ved tech-virksomheder. Især hvis virksomheden taber penge, skal det forventede afkast i det mest sandsynlige scenarie være ekstremt positivt, for at det er rationelt at investere i den. Tech-virksomheder er sjældent “all-in”-tilfælde. Mange har brændt fingrene, og det er altid lærerigt at læse disse investorhistorier på fora. Så husk altid mådehold og den gyldne regel om diversificering.

Dette er lidt bevidsthedsstrøm og begrundelser for mine egne investeringer i tech-virksomheder. På Shareville kan man undre sig over sammensætningen af min portefølje.

3 Synes om

Jeg vil også svare på den undersøgelse. Ud af virksomhederne i undersøgelsen var det faktisk kun Admicom & Efecte, jeg kendte bedst.

Jeg forstår Juip’s pointe vedrørende disse teknologivirksomheder. Jeg investerer også ud fra fundamentale forhold, og hver virksomhed i undersøgelsen bør analyseres fra sag til sag. Jeg ønskede at give min egen holdning til Efectes tab, og virksomhedens værdiansættelse er heller ikke urimelig, når man ser på omsætningsfaktoren (EV/S ≈1,6). Jeg betragter Efecte som en ret sikker investering på lang sigt, fordi virksomheden sandsynligvis har meget lav kundeafgang, indtægterne er løbende (som det er tilfældet med SaaS-virksomheder generelt), og produkterne har allerede vist deres konkurrenceevne, f.eks. en stærk position i Finland, positive tilfredshedsundersøgelser og vundne store kunder i Tyskland osv. Efecte ville sandsynligvis også kunne generere overskud allerede nu uden store salgsfremstød. Omsætningsvæksten har dog været lidt for svag. Men det er okay. Når man ser på virksomhederne i undersøgelsen som helhed, er der en vis lighed, f.eks. netop den rentabilitet og/eller at de netop er blevet børsnoterede. Den SSH, som Pika-Sissi nævner, kunne netop være sådan en sag, hvor der er indbygget en god portion teknologisk overpris i kursen. Jeg har ikke sat mig ind i virksomheden, og jeg har ikke tænkt mig at gøre det lige nu.

Denne tråd kunne være en, hvor vi netop fremhævede f.eks. finske softwarevirksomheder/teknologivirksomheder (og skød dem ned, efterhånden som de kom :D), så det kunne være lettere at finde ud af, hvad der sker med de forskellige virksomheder :thinking: Mange teknologivirksomheder er trods alt semi-ukendte for mig.

PS. Niklas, du fik en ny følger på Shareville :+1:

1 Synes om

SSH’s værdiansættelse dengang var baseret på patenter. Men til sidst blev patenterne annulleret i retten. Hvis man havde kunnet tjene penge på patenterne, ville der ikke have været en overpris dengang. Sagen var ikke på nogen måde klar, så patenterne skulle have en pris, der var baseret på antagelser. Nu, hvor der ikke kan tjenes penge på patenterne, er prisen konstant faldet nedad mod den værdi, som forretningen har. Det er ikke rimeligt at sammenligne SSH’s tidligere værdiansættelse med den nuværende SSH.

1 Synes om

{“content”:“For mig lyste det endelig stærkt for Effecte i sidste kvartal, men jeg har stadig brug for lidt bekræftelse for at tro helt på det. Den nye tyske kunde, som samtidig fungerer som forhandler, virkede rigtig god!”,“target_locale”:“da”}

2 Synes om

Jeg har over en tredjedel af min portefølje i tech, men tilsyneladende behandler denne tråd primært softwareproduktvirksomheder, som jeg i øjeblikket har meget få af. Jeg har ikke bevidst undgået dem, men jeg har fundet bedre investeringsmuligheder inden for teknologisektoren (primært på amerikanske børser).

F-Secure er i øjeblikket den eneste softwareproduktvirksomhed, jeg har accepteret i min portefølje fra Helsinki-børsen. Jeg tror på sektorens vækst langt ud i fremtiden, for snart bliver det svært at finde et produkt uden mindst én computer indbygget (med software og sikkerhedsproblemer i softwaren). F-Secure er en tilstrækkelig stor aktør inden for sit felt, har altid haft konkurrencedygtige produkter og generelt en god lang track record. Den er også tilstrækkelig likvid (alene på denne betingelse kan man afvise en stor del af Helsinkis små tech-virksomheder).

Kernen i tech-virksomheder er produktudvikling, som er et konstant kapløb mod andre. Ligeledes er salg og markedsføring en konstant aktivitet. Jeg forstår ikke disse historier, hvor den ene eller den anden af disse behandles som en midlertidig indsats. Hvis man sætter farten ned, overhaler de andre.

Selvom du er den første på markedet, betyder det ikke nødvendigvis noget. Selv det betyder ikke nødvendigvis noget, at du dominerer markedet i starten. For eksempel lavede Netscape den første virkelig gode webbrowser. Netscape opnåede i midten af 90’erne over 90% markedsandel. Deres markedsandel i 2006 var 1%, da Microsoft og mange andre overhalede dem med lethed.

Normalt husker folk kun vinderne. For hver vinder er der dog lange rækker af tabere på tech-virksomhedernes kirkegård.

Efter at have set en del 1. udgivelser af produkter kan jeg sige, at næsten altid kræver den 1. udgivelse betydelig udbedring senere. Jo flere parallelle udgivelser/produkter der skal vedligeholdes, jo større del af personalet går med at vedligeholde det gamle og er ude af den nye udvikling. Og oven i det hele kan man tilføje kunder, der kræver tilpasning.

Tech-virksomheder låser sig også let fast på en platform/teknologi, ligesom Nokias mobiltelefonafdeling gjorde med Symbian. Apple opfandt ikke smartphonen, men undersøgte markedet i sin tid og lavede en mange gange bedre. De havde ingen fortids byrde og havde gjort deres hjemmearbejde fremragende (deres 1. udgivelse er notorisk ikke dårlig – undtagelsen bekræfter reglen).

Især store virksomheder har denne mulighed, som Apple brugte med smartphones og Microsoft med webbrowsere. Lad de små knokle med en teknologi, og så enten opkøb, sagsøg dem væk, eller udvikl et meget bedre produkt til det samme marked.

Problemet for små virksomheder er, at de har meget små produktudviklings (og salgs/marketing) organisationer. En stor virksomhed kan sætte 10-100 gange så mange dygtige folk i gang og opnå samme niveau ret hurtigt. Ligeledes har en stor virksomhed let et bundt patenter, som de kan bruge til at genere en mindre aktør (Motorola gik jo efter Nokia, så snart Nokias markedsandel inden for mobiltelefoner begyndte at være “betydelig”). Med små virksomheder behøver man ikke engang at vinde søgsmålet – det er nok, at det æder år med penge og ressourcer (som den store virksomhed har, men den lille måske ikke).

En tech-virksomhed kan efter min mening kun opnå en holdbar voldgrav gennem stor størrelse. I så fald har de normalt et godt brand, en stor patentportefølje, en stor produktudviklingsafdeling, en stor salgs-/marketingafdeling, flere succesrige produkter. Dvs. at replikering af noget lignende begynder at være svært.

Jeg tror ikke, at alle de nye virksomheder, der er i front nu, stadig vil være blandt os som uafhængige aktører om 20 år. Præcis på samme måde er det gået for de fleste af dem, der var i front i 1999-2002 og overlevede boblen (f.eks. er Yahoo ikke længere en uafhængig aktør, og før de endte i Verizon’s ejerskab, var de kun en skygge af den magt, Yahoo havde i år 2000).

Udover dette uddyber voldgraven inden for halvlederteknologi sig også af den produktionstekniske ekspertise og det faktum, at hver generations produktionslinje koster mere end den foregående. I øjeblikket er vi på et niveau, hvor selv gigantiske virksomheder muligvis ikke bygger en fabrik alene.

Ja, man kan finde gode tech-virksomheder, men jeg tror i hvert fald ikke længere på historier.
Der skal være beviser, størrelse og likviditet.

4 Synes om

Hvis en sådan historie om “omsætning uden yderligere investeringer” holder, vil den virkelig revolutionere forretningen. Historien kan undersøges for hver virksomhed ved hjælp af Asset Turnover-tallet. Dette opnås ved at dividere regnskabsårets omsætning med gennemsnittet af balancens samlede sum ved regnskabsårets begyndelse og slutning. Hvis hypotesen holder, bør tallet stige jævnt over tid. Hos mange traditionelle virksomheder varierer tallet med konjunkturer og efterspørgsel. Omsætningen er dog meget mindre volatil end de lavere linjer i resultatopgørelsen, og den er ikke let at manipulere. Jeg har tilføjet tallene for nogle af de virksomheder, der er nævnt i tråden, til et regneark. Jeg hævder altså ikke, at virksomhederne har vejledt om omsætningsvækst uden yderligere investeringer. Asset Turnover-tallet siger heller ikke noget om rentabilitet.

Hvis omsætningen ikke vokser automatisk, er vi blandt de almindelige dødelige. Vækst kræver yderligere investeringer som i alle andre brancher. Yderligere investeringer afhænger igen af rentabel forretningsvirksomhed eller investorenes løse penge.

3 Synes om

Jeg var først lidt forvirret over ideen med denne tråd, men der er faktisk nogle ret skarpe og tankevækkende tekster her…

Når man investerer i en tech-virksomhed, er der normalt et par ting, der gør det svært at analysere virksomheden eller finde den fremtidige vinder; bl.a. næsten altid hård konkurrence, fordi produktet sandsynligvis er efterspurgt, svært at bestemme den rette værdiansættelse (og let at betale en alt for høj pris), og generelt svært at overskue fremtiden, hvem der vinder og hvem der taber spillet, afhængigt af virksomheden.

Derfor er det rart at investere i noget som Harvia. Det er usandsynligt, at nogen hvidevaregigant som f.eks. LG eller Electrolux er interesseret i et sådant par-tre milliarder stort, langsomt voksende sauna- og ovnmarked. :face_with_monocle:

Efectes balance viser, at investorer har stillet 10,6 millioner euro i kapital til rådighed for virksomheden. Af denne investerede kapital er der nu kun 3,4 millioner euro tilbage på grund af fortsatte tab. Efecte er ikke en sikker investering; det er en tro på, at virksomheden vil vende til overskud, før den får betalingsvanskeligheder og går konkurs. Samtidig betaler investorer 27,5 millioner euro for selskabet. Traditionelle selskaber som Stockmann og HKScan har også tab, men investorer er kun villige til at købe aktier med en betydelig rabat på balancen. Ejendomsinvesteringsselskaber, der balancerer på grænsen til rentabilitet, men er pengestrømspositive, værdiansættes også med en rabat på balancen.

Der er ingen logik i værdiansættelsen af teknologivirksomheder. Hvor stort skal afkastet på Efectes kapital på 3,4 millioner euro være, for at det bliver 27,5 millioner euro? Det mægtige Google, hvor verdens dygtigste ingeniører arbejder, har et egenkapitalafkast på 18,6%.

2 Synes om

Nemlig. Kapitel 3 i Masses investeringsskole starter: “Der er fundamenter, der er meget svære at manipulere, og så er der den berømte stemning, der i nogle virksomheder bestemmer kursniveauet, i det mindste midlertidigt”. Hvis man holder sig til fundamenterne, kan man ikke blive fattig, men hvis man følger stemningen, er der fare for, at ens egne penge forsvinder.

Man kan selvfølgelig forsøge at ride på hypen i en teknofirmas opadgående stemning og sælge i tide, men risikoen er så ret stor for en selv.

Masse, FA, portefølje med et ret stærkt fundament (undtagen Lehto) :toolbox::toolbox::toolbox:

2 Synes om

Efecte har faktisk haft over 7 millioner i tab i løbet af sin historie. Tabet for regnskabsåret -18 var over -2,4 mio. euro, hvilket var ret meget. Sidste år var der ikke meget at fejre.

Efecte har dog formået at vokse støt, ca. 17% om året, drevet af indtægtsfinansiering, før børsnoteringen i slutningen af 2017. SaaS-væksten har været stærk fra starten, men det kraftige fald i engangslicenser har holdt den samlede omsætning moderat. På nuværende tidspunkt ser jeg på virksomhedens nuværende indtjeningsevne og omsætningsvækst, og jeg fokuserer ikke så meget på, hvor meget virksomheden tabte i 2013.

Virksomheden rejste 5,1 mio. euro fra udbuddet, og der blev allerede brugt 2,4 mio. euro i 2018. I sidste kvartal var driftsresultatet -0,5 mio. euro. Hvis vi f.eks. følger Petris prognose, vil EPS for i år være -0,22, næste år -0,15, hvorefter der ville være omkring en halv million af udstedelsesmidlerne tilbage, og i 2021, efter denne strategiperiode, skulle virksomheden allerede være profitabel.

Så virksomheden har ikke for mange penge. Virksomheden havde dog 5,7 mio. euro i likvide midler i sidste Q1 og 6 mio. euro i referenceperioden. De har aldrig behøvet at optage gæld. Kunderne er begyndt at betale godt for SaaS-tjenester, så jeg tror, at det værste er overstået. Jeg håber (og tror), at virksomheden klarer sig med disse penge. Virksomheden vil sandsynligvis holde væksttempoet det samme i fremtiden, men på et tidspunkt skulle denne vækst gerne drive sig selv, og dermed stiger rentabiliteten.

Jeg var selv på et tidspunkt bekymret for virksomhedens kontantbeholdning og størrelsen af vækstinvesteringerne i forhold til omsætningsvæksten og resultatet. Det var virksomheden nok også selv. På nuværende tidspunkt er jeg lidt mere afslappet. Selvom jeg sagde, at jeg betragter dette som en ret sikker investering på lang sigt, har virksomheden stadig noget at bevise. Finansiering er stadig det, der skræmmer mig mest, og derefter er jeg bekymret for virksomhedens produkters konkurrenceevne. Jeg tror dog, at virksomheden har fundet en god niche (f.eks. er den store aktør Servicenow efter min mening ikke interesseret i mindre virksomheder), har stærke vækstudsigter og et konkurrencedygtigt produkt. Så længe SaaS-væksten forbliver over 20% og resultatet stiger i det mindste tæt på prognosen, burde der ikke være nogen grund til bekymring. Jeg håber bare, at virksomheden vinder store aftaler.

Men nu til spillet —>

3 Synes om