Hur är det, har ni fortfarande förtroende för Enersense och att deras tillväxtmål uppfylls, eller har ni redan “gett upp”?
7 gillningar
Här är tillväxten fortfarande ok. Vinsten kommer bara senare, så det kräver tålamod. Jag har funderat på att köpa nu när det kom en nedgång efter resultatet.
2 gillningar
Såvitt jag förstår måste företaget bara fixa det senaste förvärvsmålet, precis som det gjorde med tidigare förvärvsmål. (Bevis på att företaget har förmågan att vända förvärvade företag) efter det skulle allt vara okej. Du menar förmodligen Olkiluoto med den största inkomstkällan. Enersense sa att de skulle kunna kompensera det väl med andra uppstartade projekt, och Olkiluoto kommer förmodligen aldrig att ta slut helt, så det kommer alltid att behöva resurser. Jag har inte tittat närmare, måste läsa mer eller om någon kan förklara hur slutet på Olkiluoto kommer att ersättas i framtiden, berätta gärna. Tack för att du utmanar lite, det hjälper mig att bestämma om jag ska köpa enligt rekommendationen eller lämna det. Och jag håller med om analytikerns ägande. Har Inderes analytiker Enersense? @Petri_Gostowski
1 gillning
Du är på rätt spår i din kommentar. Jag vill dock tillägga att tanken är att kompensera för den omsättning som Olkiluoto ger med andra kärnkraftsprojekt. Av dessa anser jag att Flamanville för närvarande är det mest troliga, dit företaget redan har överfört en liten mängd personal. Du hade också rätt i att företaget kommer att ha personal kvar i Olkiluoto även efter byggfasen för underhåll och service, så dess omsättningsbörda kommer inte att sjunka till noll.
Personligen äger jag Enersense efter att ha köpt aktier i somras före H1-rapporten.
5 gillningar
Enersense uppvaktar enligt uppgift Raos Project i samband med det kommande kärnkraftverket i Pyhäjoki. Vi får se om aktören med ryska rötter (finskt dotterbolag) nappar på någon form av affär…
2 gillningar
Enersense expanderar till Frankrike och Tyskland https://www.inderes.fi/fi/tiedotteet/enersense-perustaa-tytaryhtiot-ranskaan-ja-saksaan
"Verkställande direktör Jussi Holopainen kommenterar:
“Vi har aktivt undersökt marknaderna i Frankrike och Tyskland. Projektutsikterna på dessa marknader är sådana att vi beslutade att etablera egna dotterbolag i länderna. Hittills har vi verkat i dessa regioner från Finland.”"
1 gillning
Vad tycker ni om Enersenses förvärv av Värväämö? Min känsla är att Värväämö-affären är ett förvärv av en cyklisk verksamhet (uthyrning av personal inom byggbranschen) vid toppen av cykeln..
2 gillningar
Upsiden börjar vara 65 % mot indexmålet… Hmmm?

3 gillningar
ev/sales på 0.4 är inte direkt chockerande dyrt. Men jag känner ändå att jag vill följa den för att se om jag kan få ev/sales till runt 0.25 eller lägre i en konjunkturförändring, eftersom det är ett så litet och förbisett företag. Här finns potential att vara genuint billig.
1 gillning
Hej! Jag lyssnade på er podd 34 (Personalserviceföretag och -marknaden). Den var mycket trevlig att lyssna på, tack till Petri och Juha för den.
Från diskussionen fick jag intrycket att personalbranschen är en svår bransch med små marginaler, hård konkurrens och där företagen inte har en stor konkurrensfördel (no moat!). I praktiken kan man inte differentiera sig på något sätt (förutom med teknik, kanske, en dag..). Dessutom är branschen ganska cyklisk, eftersom det är flexibiliteten som lockar företag.
Detta väcker då frågan om varför Inderes är så optimistiska när det gäller Enersense? Branschen verkar inte alls attraktiv, åtminstone fick jag den känslan efter podden. Enersense har också i praktiken bara några få kunder som intäkterna vilar på, och det kan vara mycket svårt att hitta en ersättare för Olkiluoto-projektet. OCH om det nu är en lågkonjunktur på gång, så kan saker bli ganska dystra för företaget? 
Hälsningar från Belgien, kom hit på en öl någon gång!
2 gillningar
Fan, jag var precis där för en månad sedan för en liten  i samband med en Qt-Berlin-resa.
Analytikern @Petri_Gostowski svarar nog bäst på frågor om Enersense.
1 gillning
Efter att ha läst vinstvarningen borde det inte vara några problem på längre sikt.
Enligt varningen är problemen begränsade till slutet av året och situationen borde normaliseras under 2019.
En annan sak är om man kan lita på varningens budskap. Det är nog lämpligt att vara försiktig.
Om meddelandet senare visar sig stämma, skulle det nuvarande priset vara en klar köpmöjlighet.
Om varningens budskap är förskönat och alltså inte överensstämmer med den framtida utvecklingen, vet ingen dess rätta pris.
Jag köpte dock en testpost under 2,5 euro.
Om siffrorna återhämtar sig enligt varningens meddelande under året, var köpet bra, om de inte återhämtar sig är jag beredd att ta emot den smäll jag själv har satt upp för mig.
Det är tydligt att ledningens förmåga att vidta korrigerande åtgärder kommer att mätas under 2019.
2 gillningar
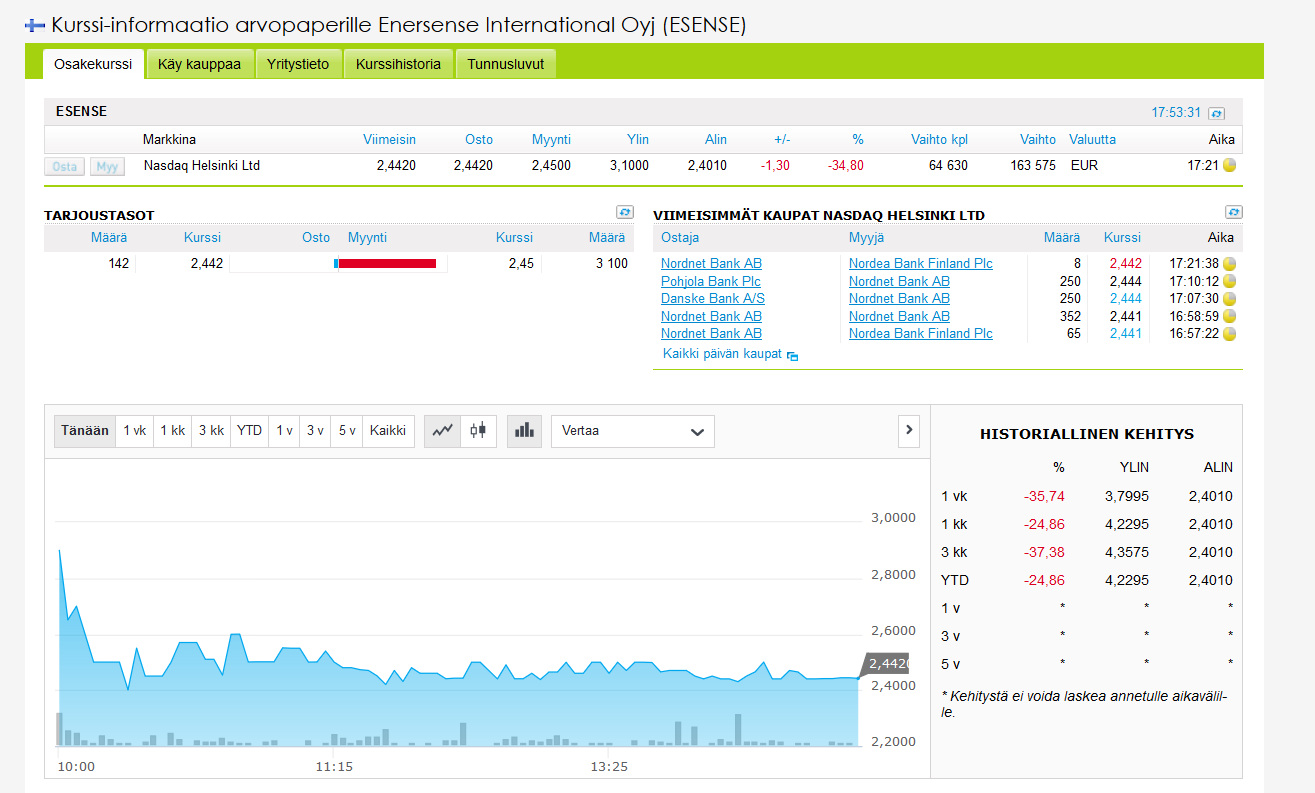
Nu har Enersense fått sig en rejäl smäll. Det är uppenbart att man har reagerat ganska snabbt på @Petri_Gostowskis prognosändring. “Sälj” betydde nu tydligen bokstavligen “släng alla aktier och spring långt bort!”
 Jag äger inte bolaget själv, men åtminstone det ändrade riktpriset på 3,0 € har tydligt underskridits Å andra sidan skulle jag som ägare vara orolig för möjligheten till stora strukturella problem, så jag är nöjd att jag inte hoppade på tåget i sinom tid.
4 gillningar
Aki höll som vanligt en underhållande och bra kolumn idag, om Enersens IPO:
Massor av bra saker och sund självkritik.
Beträffande Enersens självt, med tanke på de saker som Aki tog upp i sin kolumn, är det kanske inte den bästa PR för Inderes heller att följa ett sådant företag.
Jag skulle önska att VD:n deltog i nästa Roast, men det är nog tveksamt om han vågar.
Som tur var tecknade jag inte den här, inte för att jag ens seriöst hade övervägt det.
7 gillningar
Det här får vara det sista jag deltar i med tanken att det nog är ett okej företag när Inderes tar en IPO och ger en köprekommendation.
Det borde nog tillhöra tråden för misslyckanden, men vad i hela friden har jag hållit på med när jag har satsat pengar på personaluthyrning och möbler??? När det finns alla möjliga skalbara och digitala underverk att tillgå :).
Den enda trösten är att positionen är liten och att risken för förlust ständigt minskar när potten också krymper..
6 gillningar
Ja, Enersense lyckas bara svika gång på gång…
Idag, hela tre positiva pressmeddelanden från Enersense!
Det känns som om det är goda förutsättningar för ett rejält januarirally nu!
2 gillningar
Jeppis, med en liten position. Såvitt jag förstår, när jag fixade skatten och lade till lite mer i portföljen, var det billigt som korv… Jag tänkte att vad som helst positivt kan lyfta den ur träsket av skatteförsäljningar.
1 gillning
målpriset är höjt till 1,75, rätt riktning.
1 gillning
Intressant att riktpriset steg till 1,75 euro, men ändå visar “datumet” för höjningen av riktpriset samma gamla 2019-11-14, trots att det riktpris som sattes då var det gamla 1,35 euro.
Hur som helst var jag också tvungen att hoppa in i Enersense under börsens sista minuter igår, det kom så många positiva nyheter under en och samma dag, vilket jag tyckte annars också tydde på en mycket god uppgång i efterfrågan på Enersenses tjänster.
2 gillningar