Energibranschens mineralmarknader

OBS: Trådens syfte och intro kommer att specificeras inom de närmaste dagarna.

Avsikten är att öppna upp denna trådgren och inledning med tiden…

Generellt om mineraler som är kopplade till energibranschen eller av andra klimatskäl (utsläppsminskningar etc. etc.)

Ämnesområdet är brett, med exempel som batteriindustrin, solpanelindustrin och andra komponenter, bränslecellsindustrin, elkraftteknik i allmänhet och elektrifiering (t.ex. koppar..)

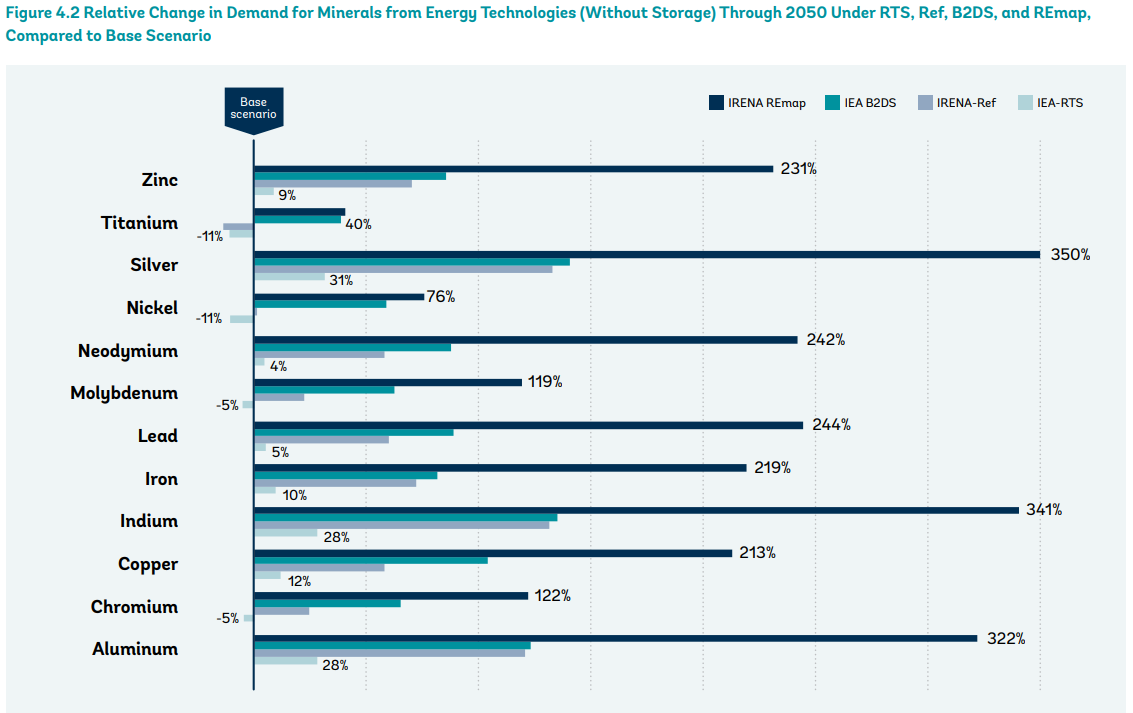
Ett nötskal av de viktigaste mineralerna inom olika grenar:
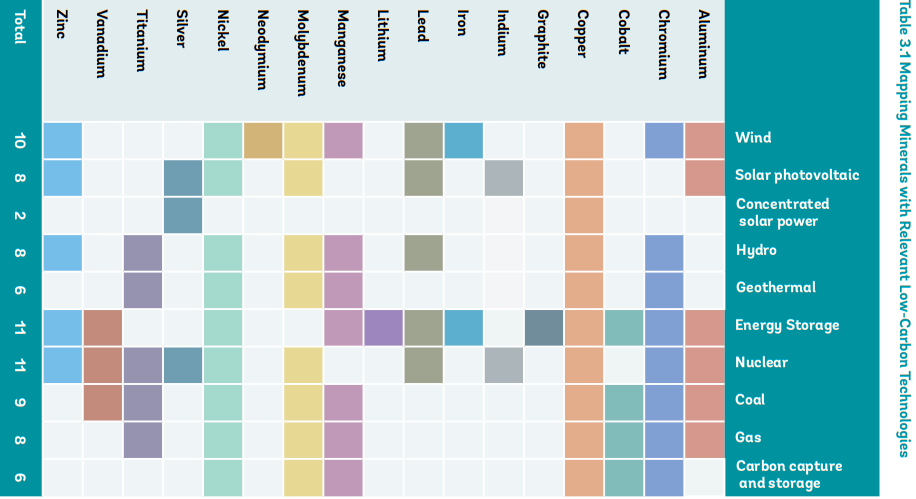
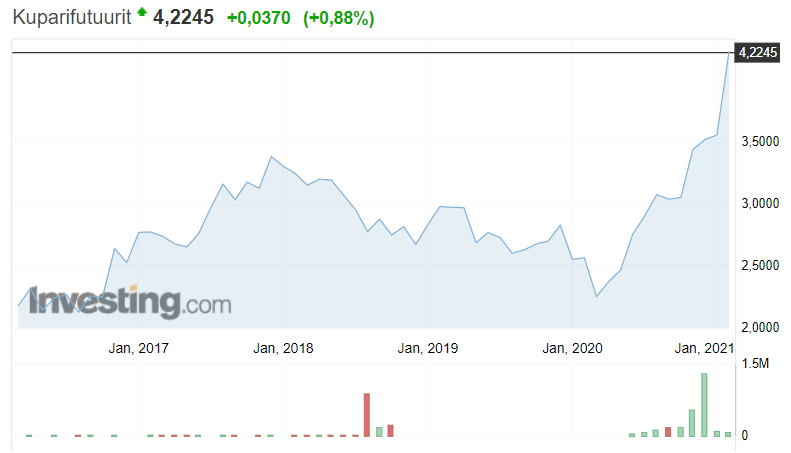
Mineraler relaterade till energimarknaderna och deras prishistorik:

Kobolt
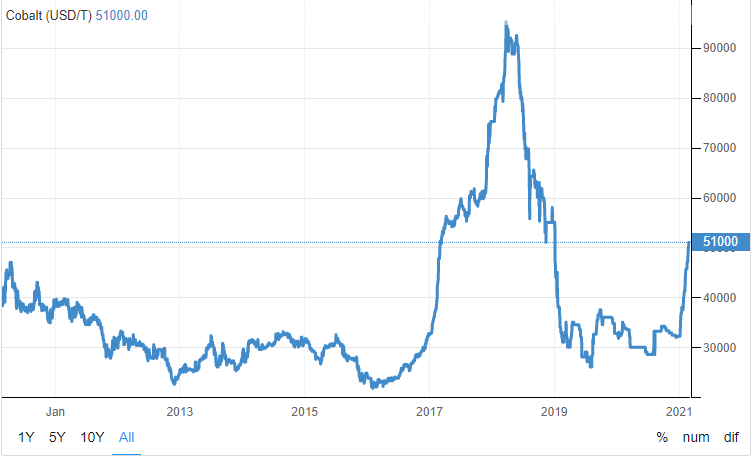

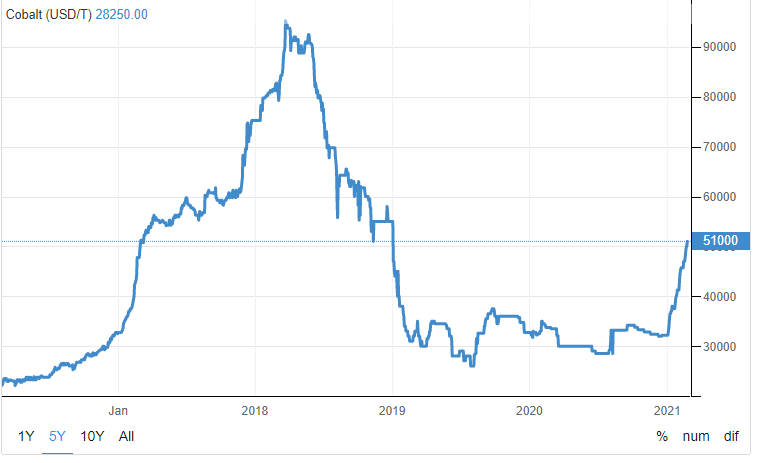
Prisexplosionen på kobolt kring 2016 berodde på den supervida efterfrågetillväxt som EV-hypen förde med sig, eller visionen om den. Detta fick dock dollartecknen att tändas på produktionssidan på marknaden, och även produktionen blev inspirerad och hängde på. I Kongo grundade var och en sin egen gruva i djungelns utkanter, och tillsammans orsakade tusentals ”privata” gruvor, vid sidan av den övriga kongolesiska produktionen, överskottsprognoser som ledde till ett dramatiskt prisfall på kobolt mot 2019. Detta fall förvärrades av Teslas uttalanden om att utesluta kobolt ur elbilarnas batterier. En del i spelet hade Kina, som hade haft kobolt i lager och meddelade att efterfrågan i själva verket inte motsvarade åtgången.

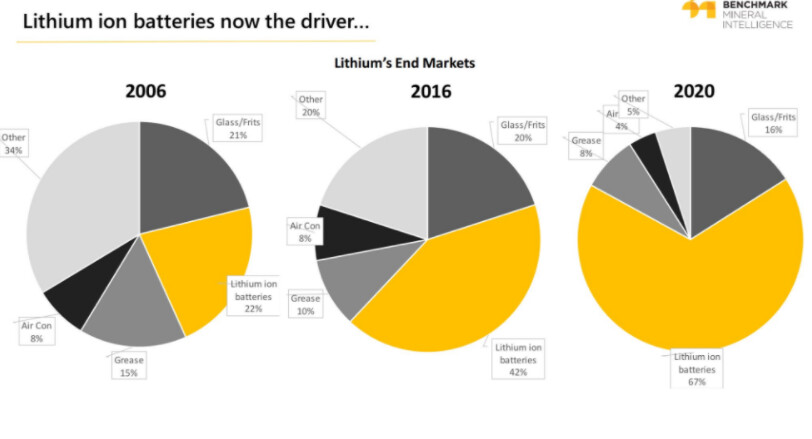
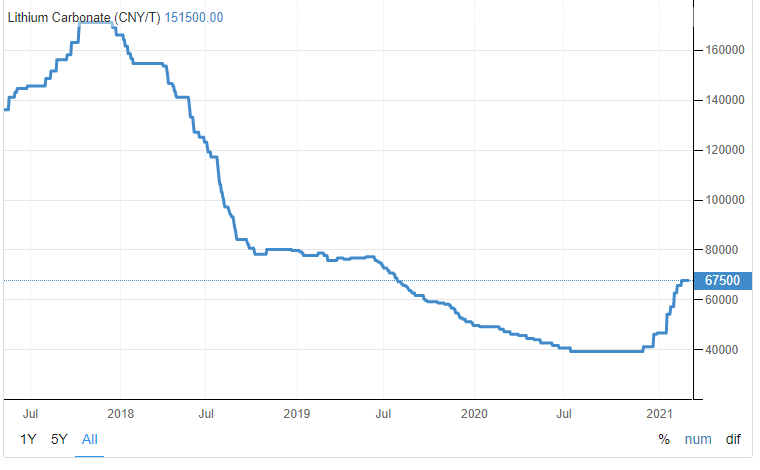
Sedan dess har man återigen börjat tala om en explosiv tillväxt, vilket förra året återigen har vaggat in kobolten i en kraftig uppgång. Samma sak gäller för litium.

Litium
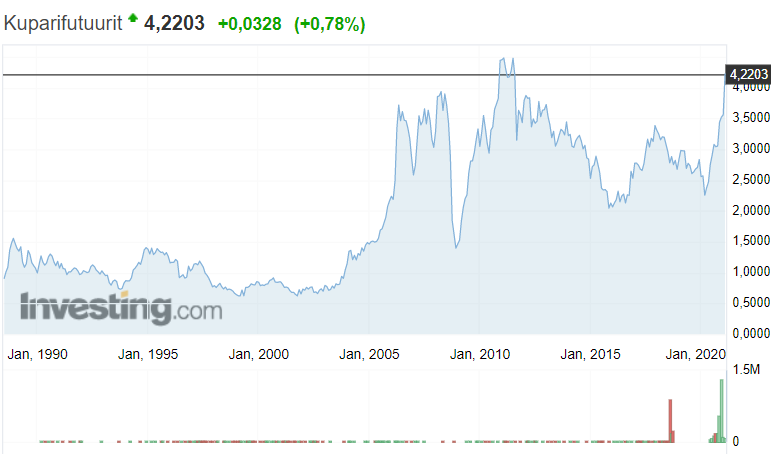
Koppar
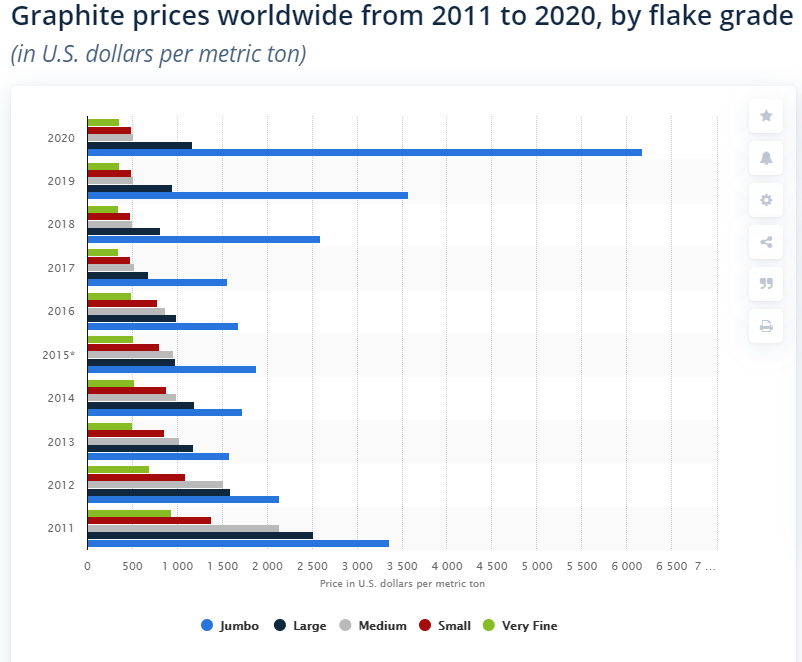
Grafit
---------------------------------------------------------------------------------------------------------------------------------------

Batterirelaterade mineraler:

Kobolt
Litium
Nickel
Grafit
Mangan
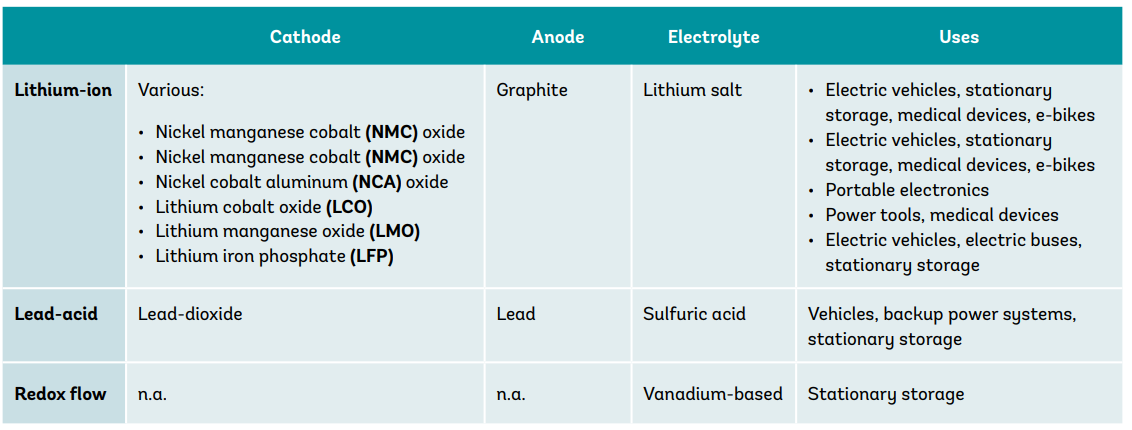

Cellmaterial (t.ex. katod)

Aluminium
Lithium Cobalt Oxide (LCO)
Lithium Nickel Manganese Cobalt Oxide (NMC)
Lithium Nickel Cobalt Aluminium Oxide (NCA)
Lithium Manganese Oxide (LMO)
Lithium Iron Phosphate (LFP)

Cellens del och andel av materialkostnaderna (%) (2019)
Exempel på kostnadsfördelningen för litiumjonbattericellmaterial med en NMC-cell

Katod (aktivt material, strömavtagare och bindemedel) 39
Anod (aktivt material, strömavtagare och bindemedel) 18
Elektrolyt 13
Separator 19
Hölje och ledare 11

Gammal information:

----------------------------------------------------------------------------------------------------------------------------------------------
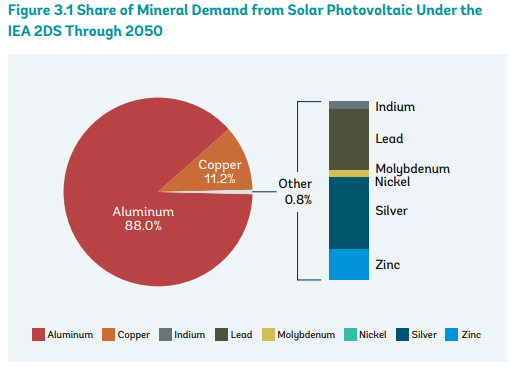
Solenergirelaterade material

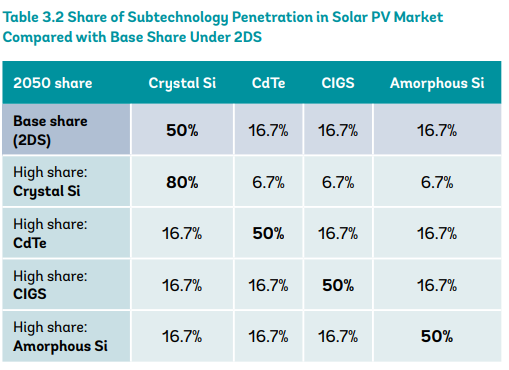
Kisel (Kristallin kiselskarbid (crystal Si) ca 85 % av PV-marknaden och amorft kiseloxid)
Indium (CIGS)
Gallium (CIGS)
Koppar
Aluminium
Kadmium (CdTe)
Tellur (CdTe)
Silver (CSP)

-----------------------------------------------------------------------------------------------------------------------------------------
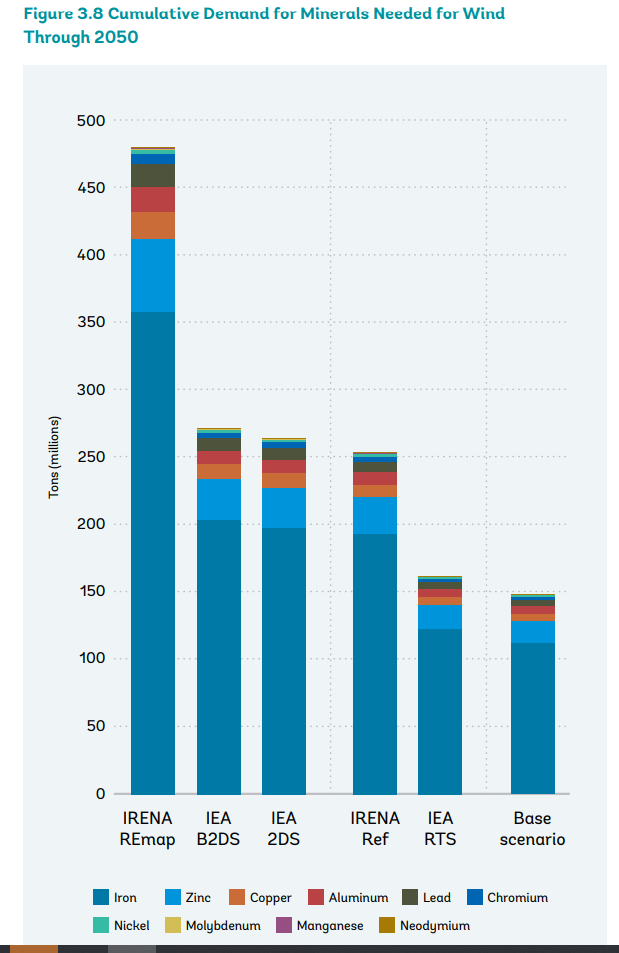
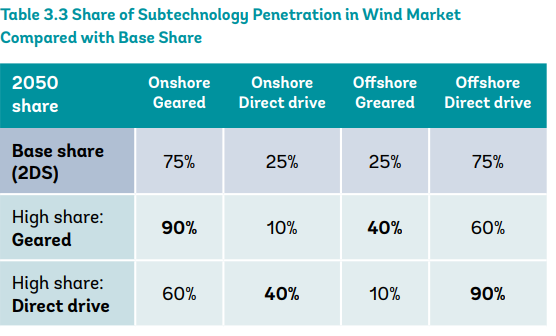
Vindkraftsrelaterade mineraler

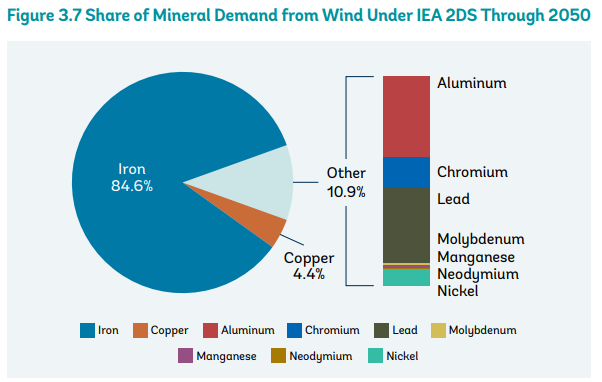
Järn
Koppar
Aluminium
Krom
Nickel
Bly

-----------------------------------------------------------------------------------------------------------------------------------------

Varifrån mineralerna kommer

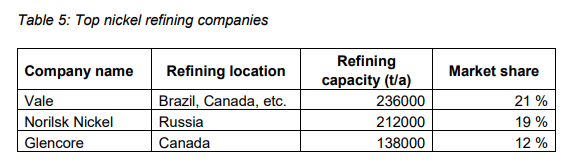
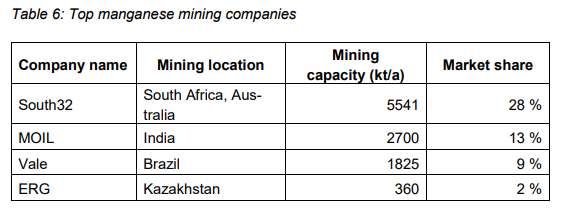
Enligt uppgifter som rapporterades för en tid sedan 2018 behövs det för en elbil 12 kilo kobolt, sju kilo litium och 36 kilo nickel.

Nästan 60 procent av kobolten har kommit från Demokratiska republiken Kongo.
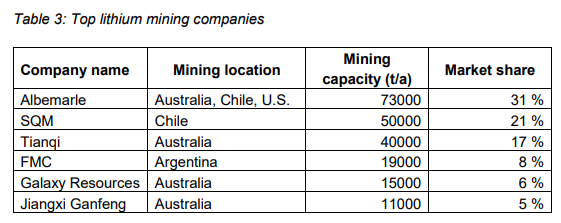
Drygt hälften av litiumproduktionen kom från Sydamerika, främst från Argentina och Chile.
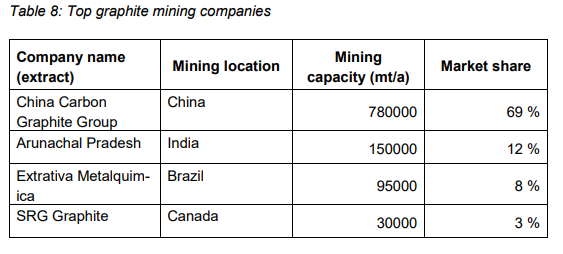
Två tredjedelar av grafiten kom från Kina

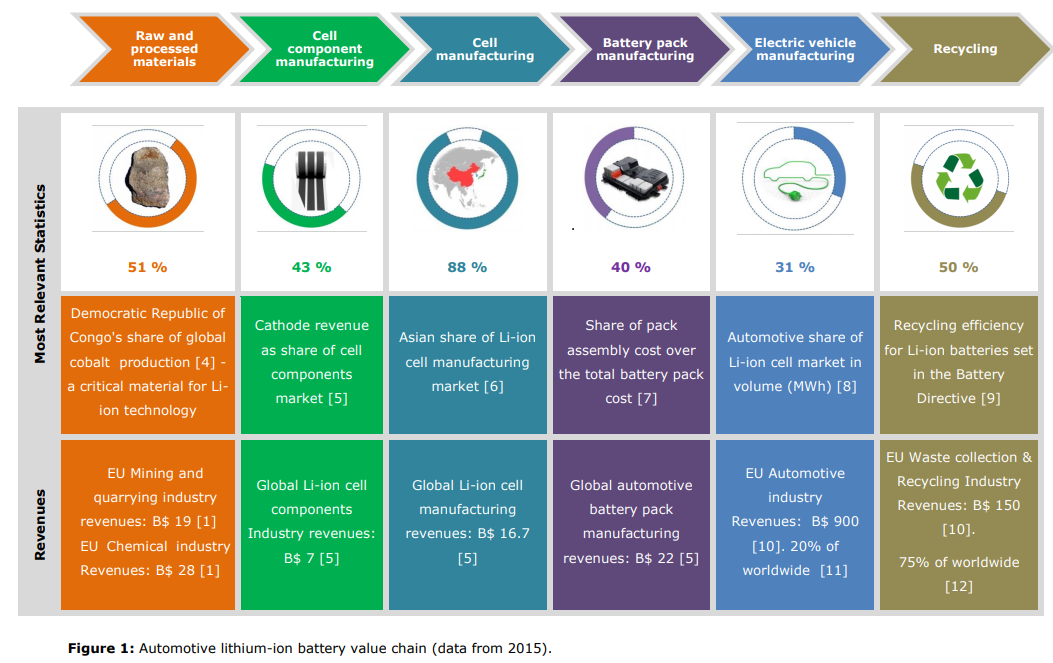
I Finland, Karleby, förädlades 15 procent av all världens kobolt. Till FreeportCobalt-refineriet importerades kobolt huvudsakligen från Kongo

-------------------------------------------------------------------------------------------------------------------------------------

Företag inom mineralproduktion/upphandling****Boliden
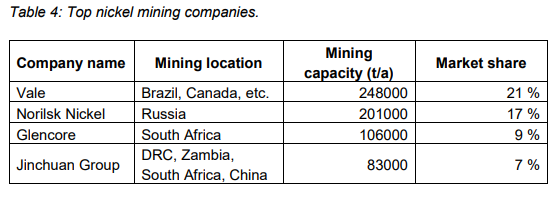
Bolidens Kevitsa gruva producerar bl.a. nickel. Gruvan som öppnades 2016 hade en årlig produktion på cirka 14 000 ton år 2017.
Boliden Harjavastas nickelsmälta producerar bl.a. nickelsulfat. Nickelproduktionen uppgår totalt till cirka 25 000 ton per år, varav cirka 1 000–2 000 ton utgörs av nickelsulfatproduktion.

Fennoscandian Resources
Fennoscandian Resources förvaltar en högkvalitativ grafitförekomst i Viijala.

Freeport Cobalt
Freeport Cobalt producerar olika koboltförädlade produkter, bl.a. kobolthydroxid för batteriindustrin. Bolagets andel av den globala koboltmarknaden är cirka 15 procent (2018).

GTK
GTK känner till hela Finlands malmpotential och därmed också de batterimineralresurser som finns hos oss. All gruvindustri som uppstår i Finland går via GTK. Processerna är tidsmässigt långa: tidsintervallet från beslut om att etablera en gruva till att få ut anrikningsprodukt/förädlad produkt på marknaden är upp till tio år. I gruvregisterns karttjänst kan man granska gruvindustrins reservationer, inmutningar, malmletningstillstånd och befintlig gruvdrift som överlappande lager.

Keliber
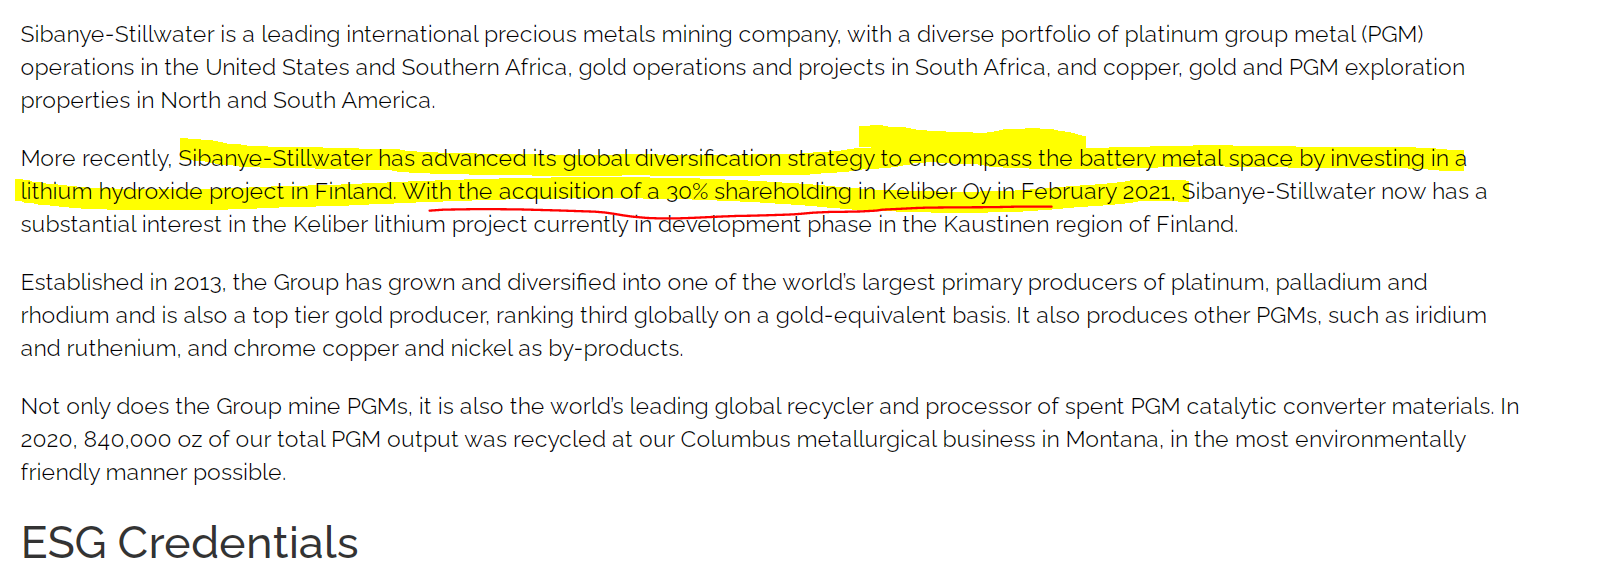
Keliber håller på att etablera en litiumgruva och en litiumkarbonatfabrik i regionen Kaustby–Kokkola. Renhetsgraden för litiumkarbonaten är min. 99,5 % och den kan användas för tillverkning av litiumjonbatterier.
Enligt en utredning från 2018 skulle Kaustbys litiumkemikalieproduktion, när den når produktion, motsvara 5 % av världsproduktionen och vara Europas största verksamma litiumgruva, vars malmreserver skulle räcka till 13 års produktion.

Mondo Minerals, Sweco
Mondo Minerals bedriver gruvdrift i Finland i Sotkamo och Vuonos. Huvudprodukten, talkmineralet, innehåller även nickel, vars tillvaratagande och vidareförädling för närvarande utreds i samarbete med Sweco.

Terrafame
Terrafame producerar nickel, kobolt, zink och koppar vid sin gruva och sin metallfabrik i Sotkamo. Enligt rapporter från 2018 var det meningen att Terrafame skulle inleda produktionen av nickel- och koboltsulfat år 2020. Uppskattningen av de årliga produktionsvolymerna var 150 000 ton för nickelsulfat och 5 000 ton för koboltsulfat. Särskilt den förväntade produktionsvolymen för nickelsulfat är betydande: år 2017 uppgick världsproduktionen av nickelsulfat till cirka 116 000 ton. Enligt prognoser kommer efterfrågan på nickelsulfat att öka i framtiden bl.a. på grund av att andelen nickel i elbilars litiumjonbatterier ökar. Även om batteriteknologierna utvecklas och nya materialkombinationer tas fram, är att vänta att nickel fortfarande kommer att användas i batterier som kommer ut på marknaden om åtminstone 5–10 år. (OBS! dessa uppgifter bör uppdateras, rapporter från 2017 och 2018 användes för att plocka ut dessa)

Övriga företag:

European Battery Technologies
Fortum (återvinning)
Unicum (återvinning och mineraler/metaller)
Valmet Automotive
Centria
Reshine
L&F
ShanShanTech
Nichia
Sumitomo
BASF
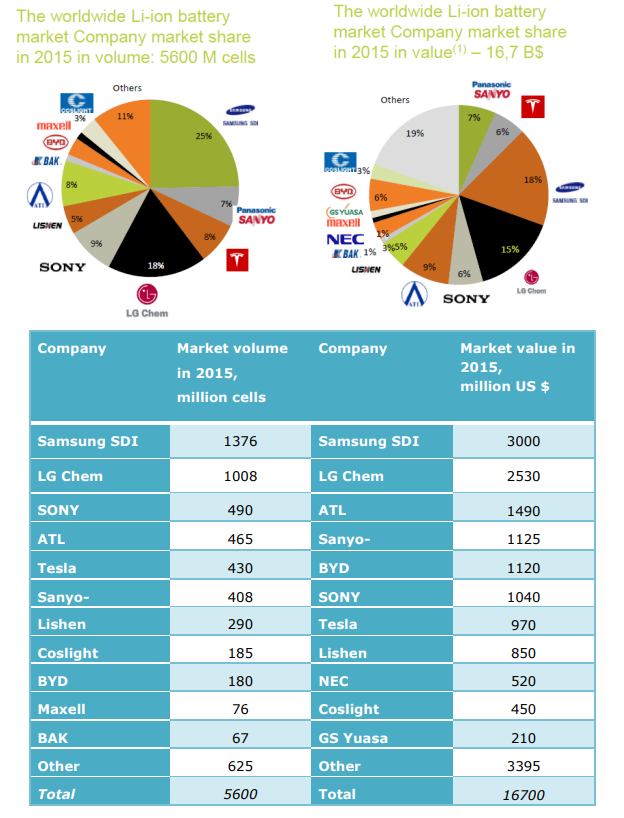
LG Chem

Gammal information, uppdaterad sökes… (här från 2018 års rapporter och forskningsresultat)
-------------------------------------------------------------------------------------------------------------------------------------
Återvinningsmarknaden

Återvinningen av värdefulla, och varför inte mindre värdefulla, mineraler och metaller påverkas mest av kostnadsfaktorer. Detta avgör ganska långt för närvarande (och tidigare) vad som lönar sig att återvinna och i vilken utsträckning.

Om det är billigare att få tag på mineraler någon annanstans än genom återvinning, finns det inget behov och ingen “driver” för dyra återvinningsprocesser. Politik är den andra stora faktorn i denna ekvation. Genom politiken skapas incitament för återvinning, men som bekant är politiken ofta en riskfaktor på marknaden, särskilt när det gäller en global fråga.

Vid sidan av kostnader och politik påverkar naturligtvis tillgång/efterfrågan i hög grad och ligger som grund. Som det redan har diskuterats mycket inom batteriindustrin, är vissa mineraler inte nödvändigtvis tillgängliga i den utsträckning som efterfrågan förväntas öka enligt prognoserna.

Ett par centrala termer relaterade till denna återvinning:

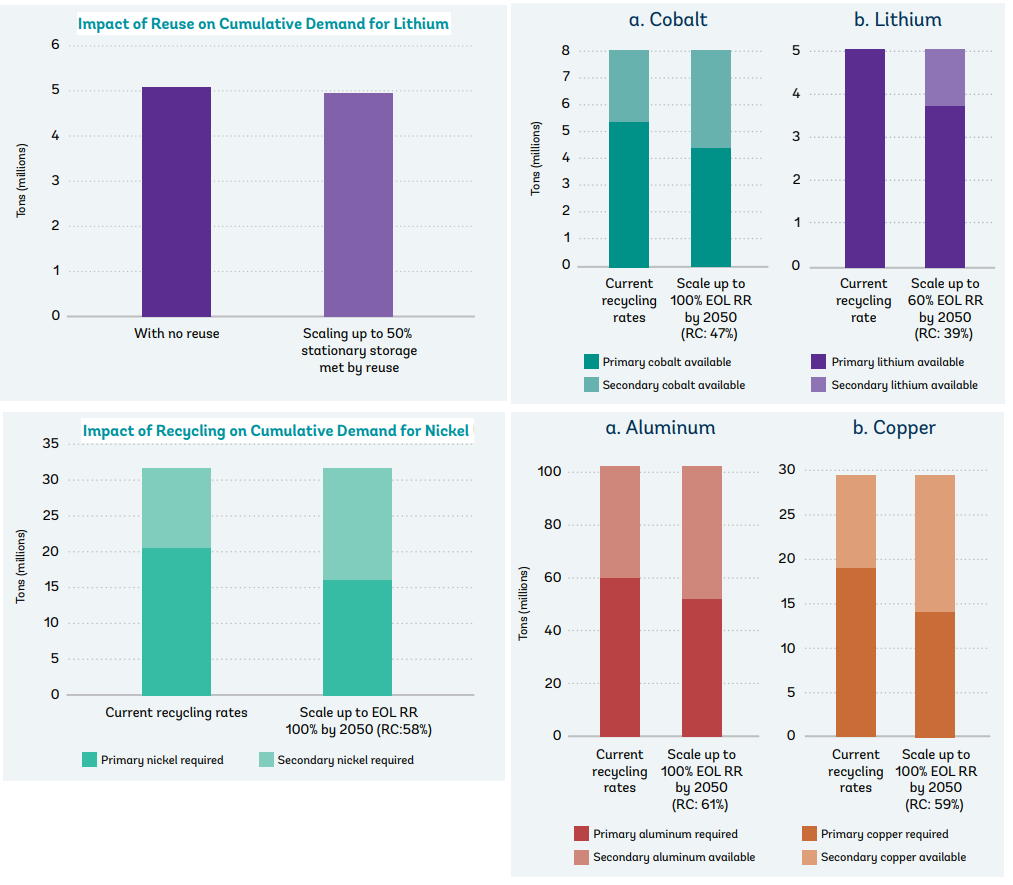
End of life (EOL): den procentsats som utvinns från den återvunna produkten för tillverkning av en ny produkt.

Recycled content (RC): procentsatsen produkter tillverkade av återvunnet material.

Recycling Rate (RR): återvinningsgrad, till exempel vilken andel batterier/litium som återvinns.

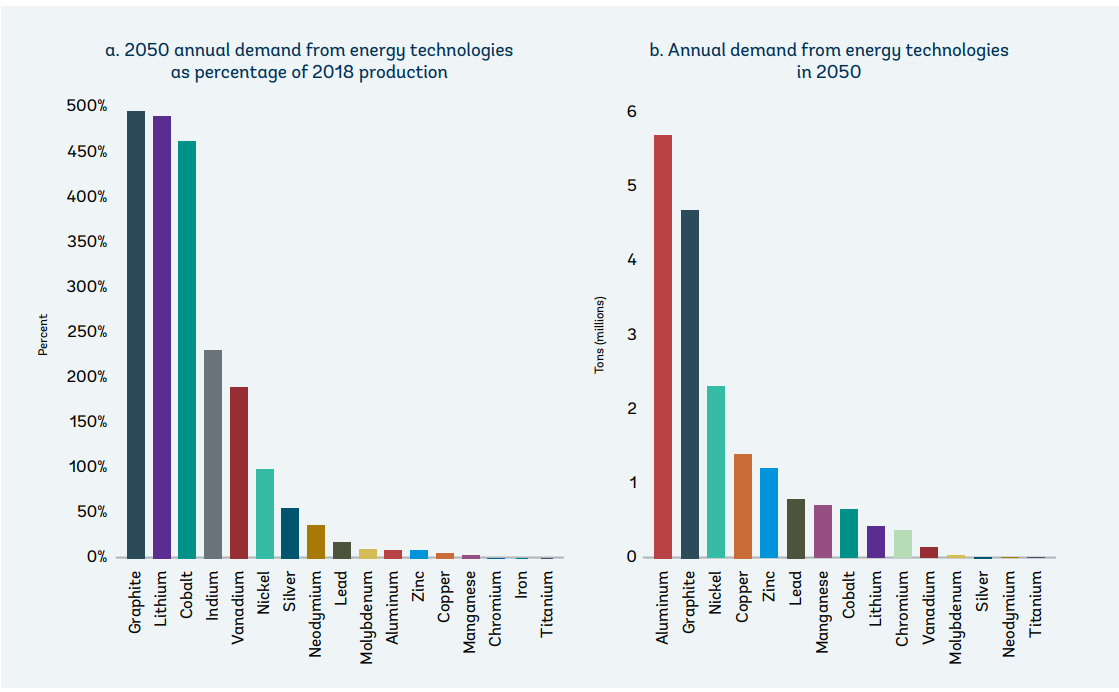
Nedan följer grundscenarier som har speglats fram till 2050-talet (med bl.a. IEC, IAE, IRENA som källor).

Enligt olika rapporter kommer behovet av vissa mineraler att förbli kritiskt, även om återvinningen ökar dramatiskt, till och med upp till 100 % EOL (End of Life). Dessa mineraler kan härledas från tidigare bilder och diagram i tråden. Denna storskaliga återvinning kräver också mycket av olika länder, särskilt gemensamma allianser som går i spetsen, för att nå de höga EOL-siffrorna. Det kan ändå finnas stora affärsmöjligheter, eftersom den gröna ekonomin med all sannolikhet inte kommer att minska från denna ambitionsnivå.
Baserat på dessa aspekter finns det naturligtvis företag på marknaden som har tagit denna bransch till en affärsjonsnivå i stor skala. I Finland meddelade till exempel Fortum i januari 2020 att de har köpt Crisolteq, som är specialiserat på återvinning av värdefulla batterimetaller. Vid den industriella hydrometallurgiska återvinningsanläggningen i Harjavalta uppnår man redan en återvinningsgrad på över 80 procent för litiumjonbatterier. I processen återvinns bland annat kobolt, mangan och nickel från batteripaketen.
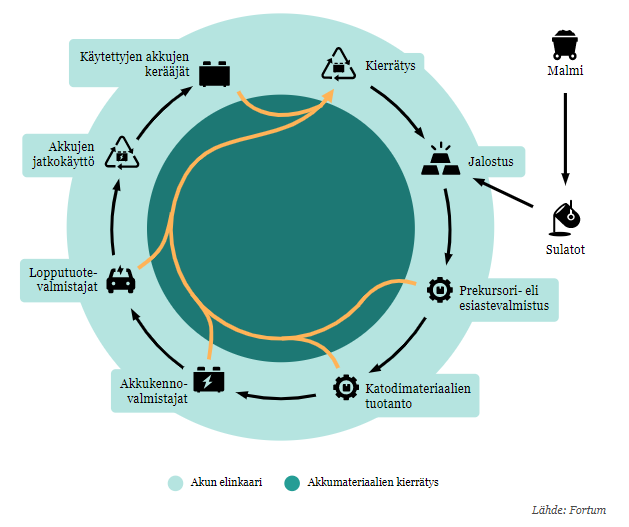
Regleringen spelar en stor roll, och det vore till Finlands fördel om det fanns strama krav i EU för ansvarsfull produktion och återvinning. EU skulle kunna förbjuden import och försäljning av smutsiga batterier. Batterier förväntas nå en återvinningsgrad på 50 procent. Det skulle nyligen komma ett nytt direktiv om detta, jag har inte hunnit titta närmare på det (måste göra det).

I mars 2020 undertecknade Fortum, BASF och Nornickel en avsiktsförklaring om att bygga upp ett batteriåtervinningskluster som betjänar elbilsemarknaden i Harjavalta. (Länk till meddelandet)\nI november 2020 publicerade Fortum ett meddelande om en ny teknologi för att återvinna det litium som uppladdningsbara litiumjonbatterier innehåller. (Länk till meddelandet)\n\nEn känd stor aktör är Umicore. Jag plockar ut några bilder från deras investerarmaterial här. OBS: Umicore har alltså även annan verksamhet än återvinning, de är verksamma inom denna mineralindustri även i övrigt.
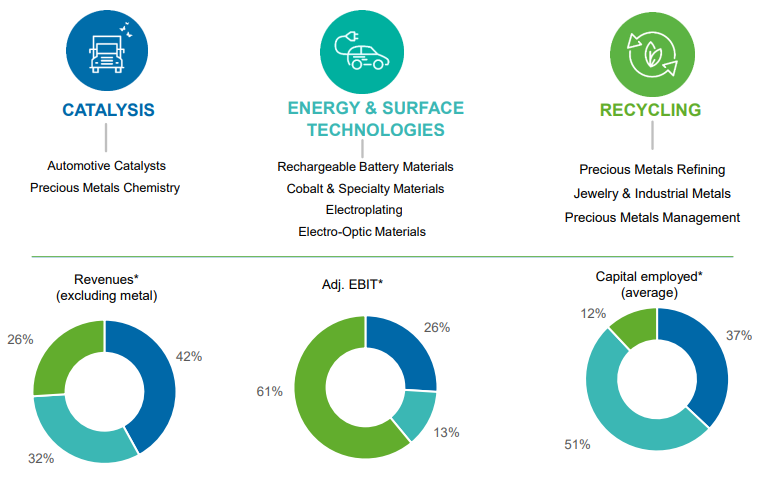
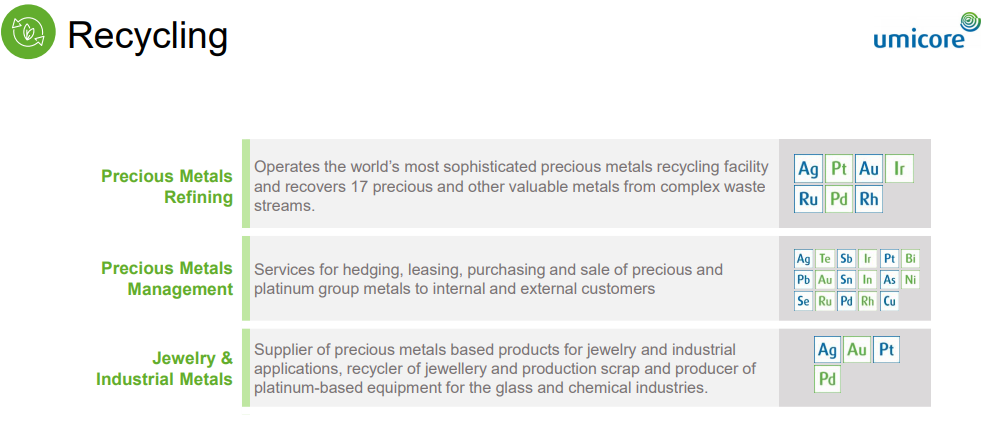
Hela presentationen (2021): https://www.umicore.com/storage/group/investor-presentation-february-2021.pdf

Här är några företag som är verksamma inom litiumbatteriåtervinning runt om i världen:

Umicore (Belgien), Glencore International AG (Schweiz), Retriev Technologies Inc. (USA), Raw Materials Company Inc. (RMC) (Kanada), American Manganese Inc. (Kanada), Fortum (Finland), Jiangxi Ganfeng Lithium Co., Ltd (Kina). Listan kan kompletteras senare.

----------------------------------------------------------------------------------------------------------------------------------------
65 gillningar

Tack för den här tråden!

Om man gillar videor mer än att läsa, vill jag påminna om denna klassiker:

(The Raw Material Challenges Facing the Energy Transition from Oil to Minerals, Michaux, GTK)

Eurobattery Minerals tenderar att glömmas bort av folk (inte riktat till trådskaparen, utan generellt) (Ni, Cu, Co). Ett svenskt gruv-startup, och sådana är traditionellt nervslitande investeringar. De förvärvar det finska företaget FinnCobalt i delar.

Någon kommer säkert att nämna Umicore snart ändå, så jag säger det nu, ehhehe. Återvinning också.

Ibland, när jag har bråttom, gillar jag fonden W1TA. Med den får jag exponering mot marknader som jag annars inte skulle kunna nå via min mäklare. På Nordnet har den en hög belåningsgrad, så man kan även använda hävstång.

3 gillningar

Crux har en litiumvecka på gång. Intervjuer med följande företag är ute/kommer.

Gordon har en no-bullshit-stil som tilltalar mig, vilket innebär att det inte bara är gratisreklam för företagen, utan de intervjuade får det ganska tufft ibland.

2 gillningar

Inte direkt dagens nyhet, men hör hemma här:

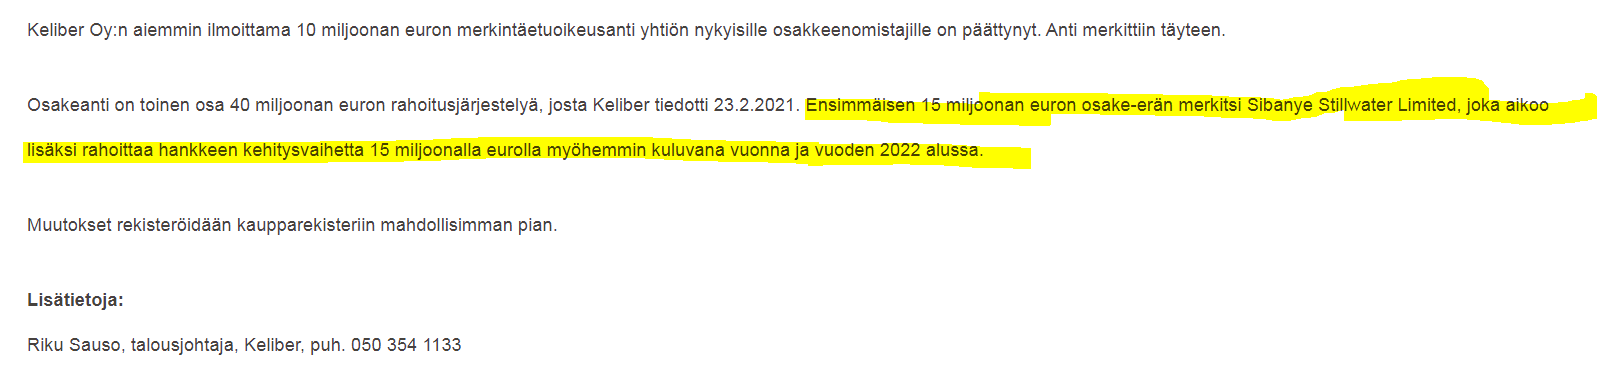
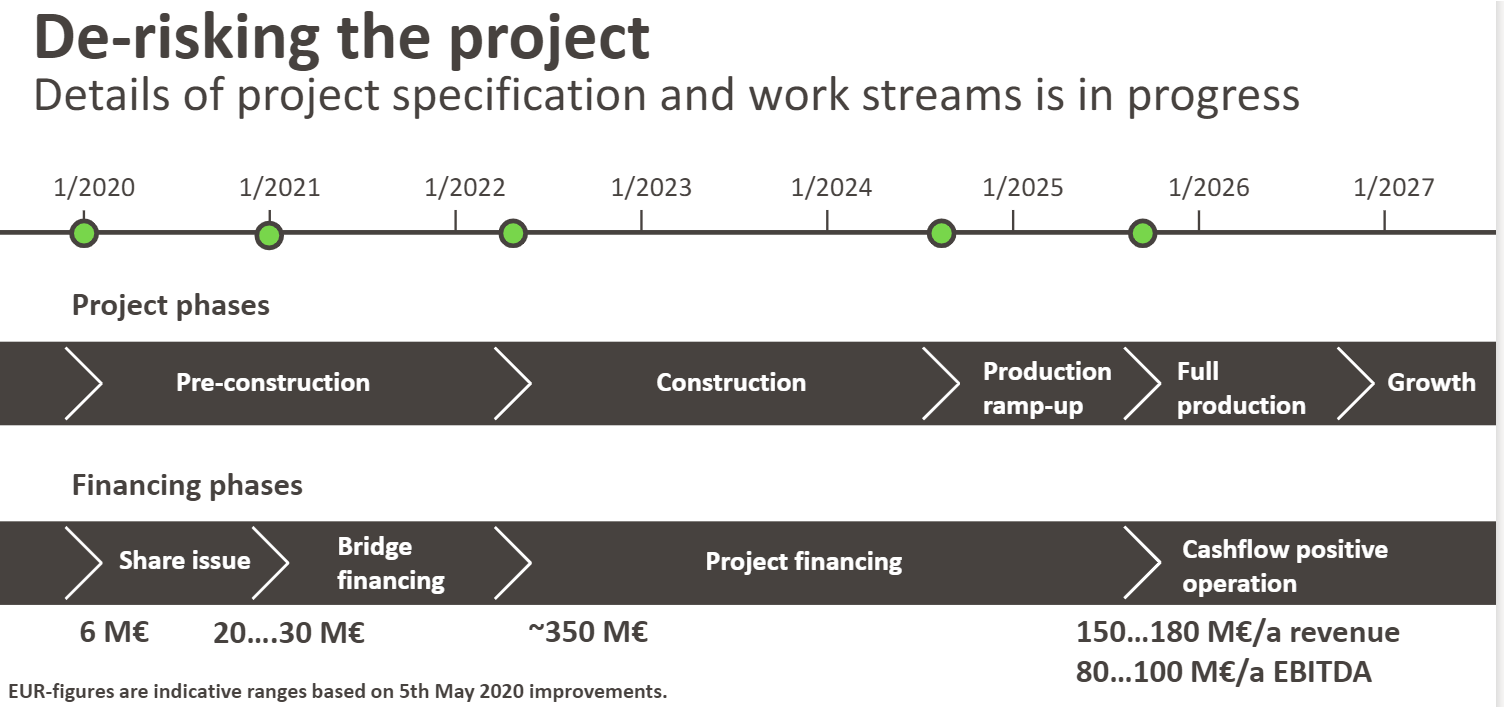
Finansieringen av Kelibers litiumprojekt framskrider

1 gillning
1 gillning

Boliden lägger till nya kopparprodukter. När man nämner dem kan man i starten även nämna koppar, zink, bly, guld och silver. Börjar bli ett riktigt intressant investeringsmål, tentaklerna sträcker sig till många viktiga metaller.

As the first company in the world, Boliden now offer two separate green copper products, produced with drastically lower carbon footprint than the global average. One product, Low-Carbon Copper, is produced from concentrate from Boliden’s own copper mines. The other product, Recycled Copper, has the same emission standards as Low-Carbon Copper, but is produced from secondary raw material such as used electronics and other applications.

edit: Jag vet inte om inlägget syns om man inte har ett LinkedIn-konto. Här är det från deras egna sidor, där man kan se videon och pressmeddelandet. https://www.boliden.com/green-copper

3 gillningar

Jag har uppdaterat avsnittet om återvinning i mitt startinlägg. Här är detsamma (fortsätter snart)

Återvinningsmarknaden

Kostnadsfaktorer är den största påverkan på återvinning av värdefullare, och även mindre värdefulla, mineraler och metaller. Detta avgör i hög grad för närvarande (och tidigare) vad som lönar sig att återvinna och i vilken utsträckning.

Om det är billigare att få mineraler från andra källor än genom återvinning, finns det inget behov och ingen “driver” för dyra återvinningsprocesser. Politik är den andra stora faktorn i denna ekvation. Politiken kan ge incitament för återvinning, men som vi vet är politik ofta en riskfaktor på marknaden, särskilt när det gäller en global fråga.

Förutom kostnader och politik påverkar naturligtvis tillgänglighet/efterfrågan i hög grad och ligger till grund. Som redan har diskuterats mycket inom batteriindustrin, är vissa mineraler kanske inte tillgängliga i den utsträckning som efterfrågan förväntas växa enligt prognoserna.

Några nyckeltermer relaterade till återvinning:

End of life (EOL): den procentuella andel som utvinns från en återvinningsbar produkt för att tillverka en ny produkt.

Recycled content (RC): den procentuella andelen produkter tillverkade av återvunnet material

Recycling Rate (RR): återvinningsgrad, till exempel hur stor andel av batterierna/litiumet som återvinns

Nedan finns grundscenarierna som speglats fram till 2050-talet (källor inkluderar IEC, IAE, IRENA).

Enligt olika rapporter, även om återvinningen skulle öka dramatiskt, upp till 100% EOL, kommer behovet av vissa mineraler trots detta att vara kritiskt. Från tidigare bilder och grafer i tråden kan man dra slutsatser om dessa mineraler. Denna storskaliga återvinning kräver också mycket av olika länder, särskilt gemensamma allianser som föregångare, för att uppnå höga EOL-siffror. Det kan dock finnas storskalig affärsverksamhet, eftersom den gröna ekonomin med all sannolikhet inte kommer att minska från denna ambition.

På grundval av dessa faktorer finns det naturligtvis företag på marknaden som har tagit denna bransch till en affärsplan på en stor skala. I Finland, bland annat, meddelade Fortum i januari 2020 att de hade köpt Crisolteq, specialiserat på återvinning av värdefulla batterimetaller. Vid den hydrometallurgiska återvinningsanläggningen i industriell skala i Harjavalta uppnås redan en återvinningsgrad på över 80 procent för litiumjonbatterier. I processen utvinns bland annat kobolt, mangan och nickel från batterierna.

Reglering spelar en stor roll, Finlands fördel skulle vara att EU hade strikta krav på ansvarsfull produktion och återvinning. EU skulle kunna förbjuda import och försäljning av “smutsiga” batterier. Batterier krävs ha en återvinningsgrad på 50 procent. Ett nytt direktiv om detta skulle komma nyligen, jag har inte hunnit studera det (måste göra det).

I mars 2020 undertecknade Fortum, BASF och Nornickel en avsiktsförklaring om att bygga ett kluster för batteriåtervinning i Harjavalta som ska betjäna marknaden för elfordon. (Länk till pressmeddelande)
I november 2020 publicerade Fortum ett pressmeddelande om ny teknik för återvinning av litium som finns i uppladdningsbara litiumjonbatterier. (Länk till pressmeddelande)

En välkänd stor aktör är Umicore. Jag har plockat några bilder från deras investerarmaterial. OBS: Umicore har även annan verksamhet än återvinning, de verkar även inom denna mineralbransch.

Hela presentationen (2021): https://www.umicore.com/storage/group/investor-presentation-february-2021.pdf

Här är några namngivna företag som är involverade i återvinning av litiumbatterier globalt:

Umicore (Belgien), Glencore International AG (Schweiz), Retriev Technologies Inc. (USA), Raw Materials Company Inc. (RMC) (Kanada), American Manganese Inc. (Kanada), Fortum (Finland), Jiangxi Ganfeng Lithium Co.,Ltd (Kina). Listan kan kompletteras senare.

11 gillningar

Umicore kommer att placera sig :partying_face:

Redigera. Ett företag som bygger helt på megatrenden cirkulär ekonomi, tillkännager att de kommer att göra en miljard (EBIT) i vinst i år och marknadsvärdet är 12 miljarder? Vad är det jag inte förstår här.

6 gillningar

Många har på sistone bara tryckt in pengar i gruvaktier med ögonbindel. Här är en handledning mining stocks for dummies. Om man lär sig dessa grunder kan man redan kalla sig ganska pro inom gruvindustrin. :cowboy_hat_face:

https://articles.cruxinvestor.com/beginners-guide-junior-mining-stocks

8 gillningar

Ja, det här är en bra påminnelse och en mycket omfattande sammanfattning :+1: det skulle inte skada att länka till ett par andra trådar också.
https://www.nytimes.com/2021/05/06/business/lithium-mining-race.html?fbclid=IwAR29V7Vq_TWrSdMpoAzTDtPMlz4u6RONcB0bv9QF_RGZylnp5FFyT3Du1iY

1 gillning

Crux Investor har ett par dagars nickelintensivt innehåll nästa vecka. Jag vågar rekommendera det om du är intresserad av metallen.

Nickel: “Allt jag önskade att jag visste innan jag investerade i nickelbolag” Session

Vi har sagt under det senaste året att du kan tjäna pengar på att investera i nickelprojekt. Du kan också förlora pengar om du inte förstår det. Så vi har satt ihop cirka 8 timmars samtal från de bästa “experterna” inom nickelområdet den 19 och 20 maj (nästa vecka!) med hjälp av MetSoc. Dessa är experterna som nickelbolag vänder sig till om de behöver lösningar, experter som bankanalytiker och fondförvaltare pratar med innan de investerar och experter som bara fokuserar på nickel och har gjort det i årtionden.

Vi kommer att försöka svara på frågan “hur tjänar du pengar på nickel?” genom att ge dig en grundläggande genomgång av de rörliga delarna. Makron; hype kontra verklighet; varför nickelbearbetning är svårt och dyrt (viktig punkt); miljöhänsyn; var kommer det nya nicklet ifrån?: geologi och prospektering; kan nickelbearbetning bli billigare och rollen för HPAL; efterfrågan: slutanvändning av nickel i framtiden; Återvinning!

Fråga experterna: Vi har Q&A med alla dessa experter efter varje session. Vi har försökt att skapa en balanserad panel. Vad som slog mig efter att ha pratat med en av experterna när vi diskuterade försörjningsdata. Han sa något i stil med: “‘Visst kommer hälften av företagen på den här listan aldrig att producera något nickel’”. Aj då. Vilka kanske du frågar. Det gjorde jag. Och det kan du också göra, genom att följa med oss online.

Registrera dig för att delta. Och om du inte kan delta för att du är upptagen eller i fel tidszon, registrera dig ändå så att vi kan dela information med dig efter evenemanget.

https://primetime.bluejeans.com/a2m/register/yqttsyvq Registrera dig här

Vi kommer att anordna liknande evenemang för en mängd andra råvaror framöver. Vi tjänar inga pengar på detta och har avsatt 10 000 dollar för att täcka kostnaderna för att anordna detta evenemang. Det kommer att finnas 3 sponsorer som ombeds att göra en betalning direkt till MetSoc för att hjälpa till med deras arbete inom branschen.

1 gillning

Jervois Mining är ett företag värt att undersöka. Jag äger aktier i det, ingen investeringsrekommendation.

1 gillning

https://yle.fi/uutiset/3-11929342

En allmän artikel, överraskning, överraskning, utmaningar i horisonten på utbudssidan

Citat

Metallbrist kan enligt energiorganisationen börja bromsa klimatåtgärder – geolog delar oron: “2030- och 2040-talet är redan mycket nära”

Metaller behövs för elbilsbatterier, vindkraftverk, solpaneler och till exempel batterilager för förnybar energi. Den nuvarande produktionen av dessa är enligt Internationella energiorganisationen (IEA) alldeles för liten för att räcka till för att bromsa den globala uppvärmningen.

4 gillningar

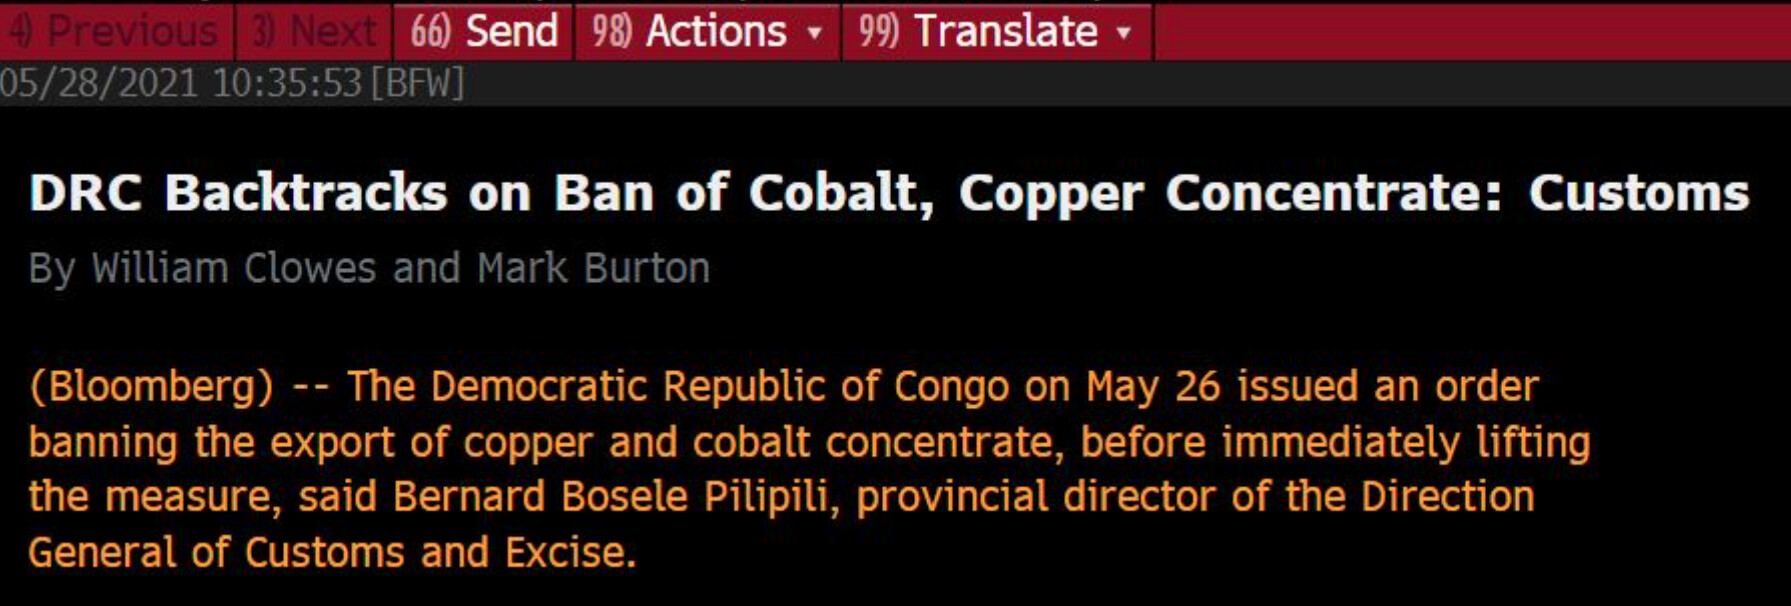
Kongo förbjuder export av kobolt och koppar dagen efter invigningen av Ivanhoes jättegruva.

Regeringen fiskar antagligen efter en större andel av vinsterna. I sig ett motiverat drag, landet har enorma naturresurser men är ändå en av världens fattigaste platser.

Det ska bli spännande att se hur länge förbudet kvarstår och vilka effekter det får på priserna för kobolt, koppar och gruvbolag. Situationen påminner om osäkerheten i leveranskedjorna och jag antar att detta kommer att ha en positiv inverkan på projekt i mer tillförlitliga länder. Exempelvis Jervois Mining (jag äger), som har ett koboltprojekt i USA >15% över natten på Sydneysbörsen.

EDIT: Ööö förbudet är nu tydligen upphävt :man_facepalming: :man_shrugging:

1 gillning

Det är lite oroande hur vår nationalförmögenhet hanteras. Är det verkligen så att Finland inte har tillräckligt med tillgångar för att investera i Keliber, eller vill man bara slarvigt eller “för skojs skull” donera detta till sydafrikaner? Det här ger en fruktansvärd känsla, men det är förmodligen bara en bristande förståelse/information och de kommande större investeringarna kommer att ändra “styrkebalansen” i rätt riktning…?? Detta är ju bara cirka 10% av nästa fas… https://www.sibanyestillwater.com/about-us/ https://www.sibanyestillwater.com/news-investors/news/transactions/keliber/

2 gillningar

Angående kommentaren ovan, hur många av er har Sibanye-Stillwater-aktien i portföljen? Den finns med tickern SBSW åtminstone på Nordnet och OP.

Jag har följt den ett tag och tänker ta en initial position före H1-rapporten som kommer den 26 augusti. Rent siffermässigt “verkar” allt vara okej, men om någon har mer djupgående information om detta så är all information välkommen.

Sibanye Stillwater H1 ute och är otroligt bra.

Keliber borde vara i drift/produktion 2024.

2 gillningar

Jag tänkte samma sak när rapporten kom ut – att det inte finns något att klaga på här? Jag gillar särskilt skuldnedbetalningen och återköpen när kassaflödet är i gott skick och värderingsmultiplarna är rimliga i förhållande till vinstförmågan.

Det enda lilla minuset är att de betalar ut relativt mycket i utdelningar, vilket man kunde hoppa över (skatteineffektivt), men det verkar vara kutym i Sydafrika att utdelningar måste flöda.

Jag ser i det här fallet mer potential i deras goda position inom PGM-scenen än i Kelibers eventuella framgång och litiumefterfrågan eller att guldpriset förblir högt, men det är ju bonusar.

Jag hoppas fortfarande på en liten tillfällig stabilisering av metallpriserna och därmed saftigare köplägen, men det är förmodligen bara onödigt finlir igen.

Jag dubblerade min lilla startposition igår, eftersom mitt förtroende för de närmaste årens utsikter ökade, och jag anser att aktien i viss mån är undervärderad om man antar att PGM-prisutvecklingen inte kollapsar helt de närmaste åren.

2 gillningar

“Företag som producerar mineraler har diskuterats i tråden, men vad tycker ni om ETC-produkter? Jag överväger själv att inflationssäkra min portfölj och rida på megatrenden för förnybar energi genom att investera i mineraler med ETC-produkter. Det rör sig inte med hävstång enligt produktpriserna, till skillnad från t.ex. gruvföretag, men riskerna är mindre (eller åtminstone innehåller det inga företagsspecifika risker). Åtminstone Wisdomtree erbjuder finländare flera metall-ETC:er, såsom koppar, zink, metall, nickel och guld.”

4 gillningar