Kritiska mineraler och deras producenter

I Trumps tal och nu även i hans handlingar verkar behovet av att bli av med beroendet av Kina upprepas mycket. Nu när handelskriget har tagit ordentlig fart är ett av USA:s största svagheter beroendet av kritiska mineraler från Kina.
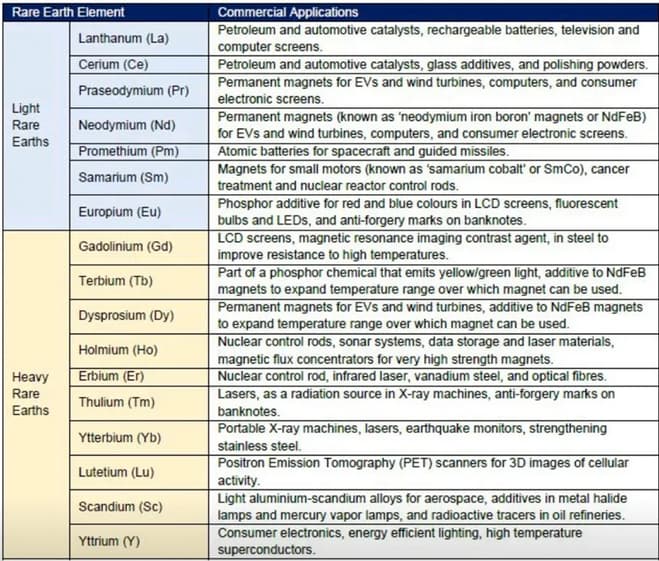
Jag citerar skamlöst texten från substack-skribenten jag länkade.
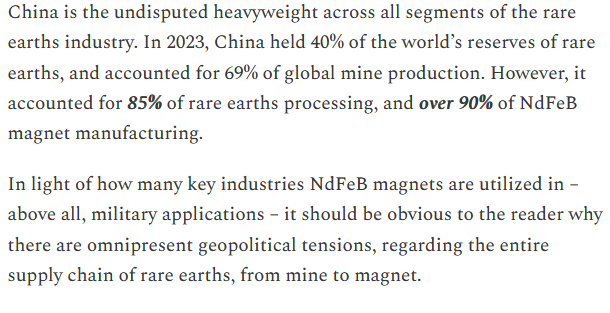
Syftet med denna tråd är att diskutera utvecklingen av situationen och de företag som drar mest nytta av den.

Förbättrade fundament

Nu när handelskriget har börjat kan en av de sektorer som drar mest nytta av det på både kort och lång sikt vara producenter av kritiska mineraler.

På kort sikt kan sektorn få ytterligare dragkraft om Kina utökar exportrestriktionerna för mineraler eller, i “bästa” fall, upphör helt. Det skulle kunna vara en svår situation för världsekonomin, men en home run för sektorn.

På längre sikt – förutsatt att handelsförbindelserna mellan Kina och USA normaliseras åtminstone lite – är sektorns utsikter fortfarande bättre än före befrielsedagen (liberation day). Nu när det har blivit tydligt att Kina är villigt att använda mineraler som ett vapen, kommer stater sannolikt att öka sitt stöd till sektorn ytterligare – vilket naturligtvis ökar investerarnas intresse – förbättrar finansieringsutsikterna och en snöbollseffekt är igång. Staternas och särskilt USA:s stöd har ökat redan före de senaste händelserna.

24.2 Kongressledamöterna Swalwell och Reschenthaler presenterar Rare Earth Magnet Security Act (REMSA) som skulle ge skattelättnader till producenter. I praktiken skulle det innebära en ökning med 20 dollar per kilo till priset på producerade magneter om de tillverkas i USA och 30 dollar per kilo om magneten och dess tillverkningsmaterial, mineraler, är helt producerade i USA.

Trump använder den 21.3 en presidentorder (executive order) som syftar till att påskynda tillståndsgivningen och uppstarten av ny produktion.

Regeringen stöder också sektorn med direkta bidrag – 440 miljoner dollar under de senaste fem åren, så även om Trump av någon anledning skulle avstå från sin arbetsbeskrivning, skulle idén knappast lida av det eftersom båda partierna står bakom saken.

Skribenten av texten jag länkade i ett tidigare inlägg, @MylesMcNulty, behandlar sektorn ganska noggrant på Twitter. En slags @Mikko_Leivo för sektorn.

Sektorns aktier

Sektorn har en relativt liten grupp företag, tickers:

$MKA $MP $LYC $USAR #PRE #RBW

Jag tycker att de två första, Mkango Resources och MP Materials, är de två mest fascinerande, men av olika skäl.

Mkango har det största risk/avkastningsförhållandet eftersom företaget är ett forskningsföretag, men MP Materials är det enda som har betydande produktion i USA – dock med sina egna unika risker. Mer om det senare.

Mkango har två fascinerande tillgångar under sig.

  1. Songwe Hill – ett projekt som snart ska noteras via en SPAC.
  2. HPMS – teknik, mineralåtervinningsteknik som ska vara effektivare och billigare än andra liknande. Tekniken håller på att övergå från teori till praktik då det JV (joint venture) där företaget ingår just nu driver upp produktion i små anläggningar i Storbritannien och Tyskland. Dessa kommer att fungera som vägvisare för framtiden.

Bull case är att anläggningarna fungerar som önskat, Songwe Hill SPAC skjuter i höjden liksom $USAR
SPAC och genom att sälja den eller ta lån mot den kan företaget finansiera byggandet av anläggningar i USA.

MP Materials är det största amerikanska företaget och har betydande gruvproduktion, men i framtiden även metallförädling. Anledningen till att MP har presterat sämre än mindre företag kan vara att så sent som 2024 skulle hela 80 % av företagets produktion skickas till Kina för förädling. För närvarande driver företaget dock upp “Independence Facility” – en anläggning som syftar till att minska beroendet av Kina.

Precis som med Rysslands gasexport kommer handelsavtalen förmodligen att respekteras till slutet, men någon gång kommer förmodligen en gräns att nås när Kina inte längre tar emot MP:s produktion.

Det är något osäkert hur aktien skulle prestera i den situationen. Om situationen eskalerade, skulle de mineraler som fortfarande finns under jorden och som dagligen blir mer värdefulla vara så värdefulla att det skulle kompensera för intäktsminskningen tills den amerikanska förädlingen kan startas upp?

Ur ett riskhanteringsperspektiv kan det därför vara klokt att samla en korg med flera företag.

Trevliga forskningsstunder inom sektorn :slightly_smiling_face:.

30 gillningar

I natt kom det diverse nyheter om att Kina under helgen skulle ha stoppat exporten av alla kritiska mineraler och magneter som innehåller dem. Sektorn stiger just nu med cirka 10 %.

5 gillningar

En ny presidentorder från Trump.

Ordern föreskriver en utredning av hur överproduktion håller mineralpriserna nere samt hur väl (dåligt) produktionskedjan är diversifierad. Den första analysen bör presenteras inom 90 dagar. I praktiken kommer detta att leda till att Trump inför tullar på import för att göra den lokala produktionen mer lönsam, och branschen kommer att stödjas ännu kraftigare med olika subventioner. Här är omnämnanden som direkt pekar på detta:

Politisk grund (Section 1):

Det betonas att ett starkt nationellt försvar kräver en hållbar produktionskapacitet, prisstabilitet och en motståndskraftig industriell bas – detta ger en motivering för att stödja investeringar i inhemsk produktion.

Det nämns att USA behöver en prisvärd, hållbar och motståndskraftig inhemsk försörjningskedja för bearbetade kritiska mineraler.

Grunder för utredningen (Sec. 3(b)(iii)):

Ordern föreskriver en utredning av hur marknadsmanipulation från utländska aktörer påverkar inhemska investeringar, och hur det försvagar USA:s förmåga att utveckla sin egen produktion.

Övervägande av åtgärdsförslag (Sec. 3(d)):

Bland de föreslagna åtgärderna nämns särskilt:

“Policies to incentivize domestic production, processing, and recycling”

Detta innebär att handelsministern måste överväga politiska åtgärder som stimulerar inhemsk produktion och återvinning.


Vad innebär detta i praktiken?

Ordern innehåller ännu inga direkta stödformer, utan initierar en utredning som kan leda till politiska åtgärder, såsom:

  • Subventioner eller skattelättnader för inhemska gruv- och förädlingsanläggningar
  • Investeringsincitament för företag som använder kritiska mineraler
  • Partnerskap mellan offentlig och privat sektor för att bygga försörjningskedjor
  • Strategiska reserver eller statligt stödda infrastrukturprojekt
5 gillningar

Mkango verkar i denna miljö alltmer intressant. Jag anser att investeringsidén kan delas upp i två olika delar, varav den ena har en mycket lägre “hurdle rate” än den andra.

Den första är Songwe Hills notering. Det är ett av endast fyra byggklara byggprojekt för kritiska mineraler i världen. Det borde i sig vara extremt värdefullt. Projektets NPV är 559 miljoner USD.

Som jämförelse är $REEMF, som fortfarande håller på med en förstudie och är listad på OTCM, värderad till 500 miljoner i mcap, och $USAR är värderad till 1100 miljoner i mcap. Båda har ett potentiellt forskningsprojekt och en anläggning för bearbetning av magneter på gång.

Ur ett narrativt perspektiv anser jag att REEMF och USAR är bra jämförelsepunkter, men av olika skäl.

När jag sökte efter USAR:s 43-101 PEA hittade jag tyvärr en gammal version från 2019. Där nämndes Texas gruvprojekts NPV på 1,5 miljarder USD. Utan att ta ställning till dess nuvarande värde kan man anta att USAR handlas till 75 % av gruvans NPV och du får anläggningen för bearbetning av magneter på köpet. Mycket spekulativt och jag skulle inte investera baserat på det, men det är en bra jämförelsepunkt.

Eftersom Songwe Hill ligger i Afrika, i Malawi, borde det handlas under de amerikanska jämförelseobjekten. Det bör noteras att projektet är mycket längre fram än andra. 0,5 x 559 = 280 USD. Lägg till utspädningen från Spac PIPE-deltagarna så kastar vi in dess värde till 200 USD bara för säkerhets skull… MKA handlas för närvarande till 85 mcap.

Magnetåtervinningstekniken är en helt annan sak. Jag undersöker detta fortfarande, men AISC för den teknik som MKA använder borde vara 20 USD/kg jämfört med USAR:s 100 USD/kg. En enorm skillnad. Antalet återvinningsanläggningar kommer också snart att överstiga USAR:s när britterna, Tyskland och Polen börjar producera under de kommande 12 månaderna. Om Spac går bra eller om den amerikanska regeringen finansierar projekten kommer företaget snart också att ha anläggningar i USA + intresse har också funnits i Japan och Kanada. Detta kan bli ett genuint företag och inte ett litet forskningsbolag som man rycker på axlarna åt.

Som en sista punkt. MKA handlas på Londonbörsen och TSX Venture. Andra klassens börser. REEMF handlas också på en sådan; OTC, och får ändå en högre värdering. Man skulle kunna tro att företaget åtminstone skulle börja värderas när Spac noteras på Nasdaq.

Därför anser jag att investeraren vid denna punkt måste lita på åtminstone en av två saker. Kommer marknadens intresse för sektorn att bestå de närmaste 3-4 månaderna så att Spac hinner noteras? Om finansmarknaderna skulle kollapsa helt eller om en bromance skulle uppstå mellan XI och Trump, skulle det döda idén.

Med lite tandagnisslan skulle jag våga påstå att sektorn kommer att prestera helt okej även på en dålig marknad, eftersom aktierna verkar vara i en fin uppåtgående trend, produktionen begränsas, vilket förbättrar fundamenta, och stater kan snart komma att kasta pengar på sektorn.

I själva verket skulle det kunna räcka med att företaget meddelar Spacs noteringsdatum, och aktien skulle förmodligen stiga med 50 % som ett resultat. Spreaden mellan NPV och pris är så enorm.
Trevliga överraskningar kan förstås också komma. Vad händer om sektorn är som hetast då och Spac når samma värderingsnivå som USAR? Mkangos ägarandel skulle då kunna vara 5-10 gånger högre än deras marknadsvärde.

Den andra, högre “hurdle rate” är om detta verkligen kommer att bli ett genuint företag någon gång? Om tekniken fungerar och anläggningar byggs ut geografiskt brett, kan företaget generera 200-400 miljoner i rörelseresultat. Innan dess skulle man förstås behöva städa upp lite och konsolidera JV:s under ett enda företag etc., men det kan verkligen finnas en möjlighet till betydande avkastning här.

Citerar Bezos: “Given a 10% chance of a 100 times payoff, you should take that bet every time.”

USAR är för närvarande upp 25 %, MP materials 10 %, MKA +/- 0 och indexen ner 2-4 %. Följer sektorn börsen med fördröjning eller finns det verkligen en anledning till sektorns styrka? Om så är fallet borde MKA följa efter.

5 gillningar

MKA är intressant och jag har precis börjat bekanta mig med det. Företaget har tydligt två olika delar, en gruvdel och sedan en del för återvinning av magneter.

Denna återvinningsdel är intressant eftersom den är patenterad och verkar vara mycket energieffektiv.

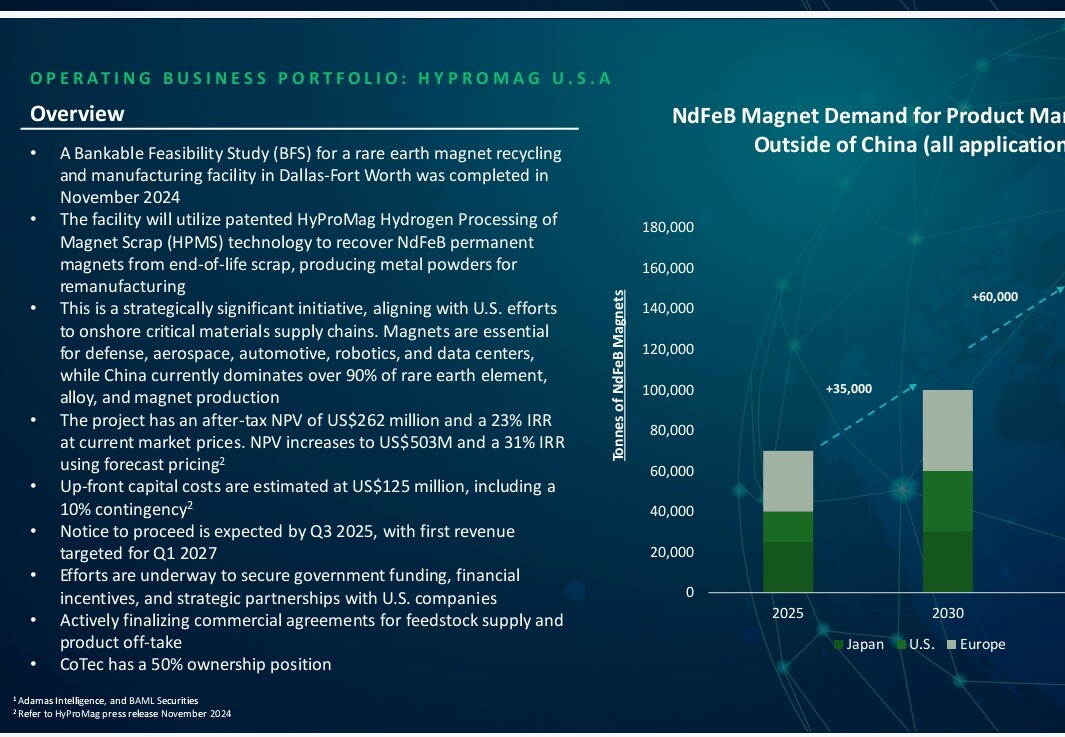
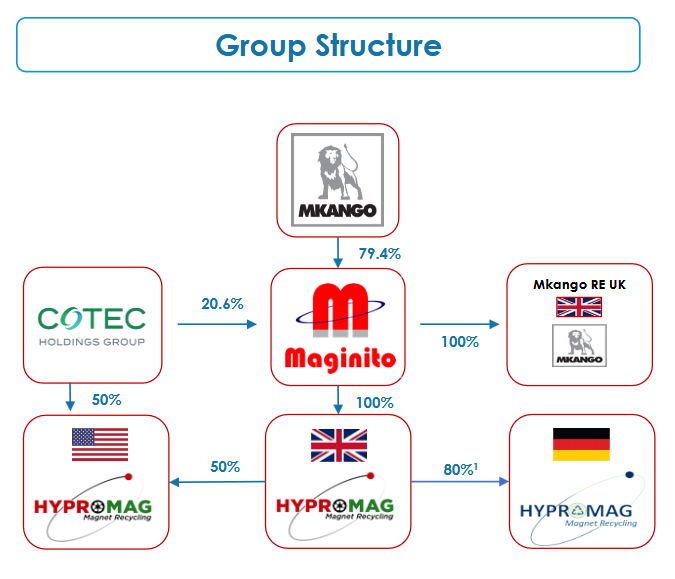
Jag gjorde research online och fann att den patenterade teknologin och utvecklingsprojekten har överförts till ett företag som heter Maginito, där MKA äger cirka 80%.

År 2023 gick det amerikanska investeringsföretaget Cotec in som investerare i Maginito. Deras investeringar fokuserar på gruvindustrin.

Cotec gick in med en andel på 10% och har möjlighet att öka sin andel till 20,6%. Idén är att de i samarbete ska föra den patenterade återvinningstekniken till den amerikanska marknaden, och detta inkluderar säkert byggandet av en pilotanläggning. På Cotecs webbplats finns en bra sammanfattning av denna ägarstruktur.

https://cotec.ca/our-business/assets-technologies/technologies/hypromag-ltd/

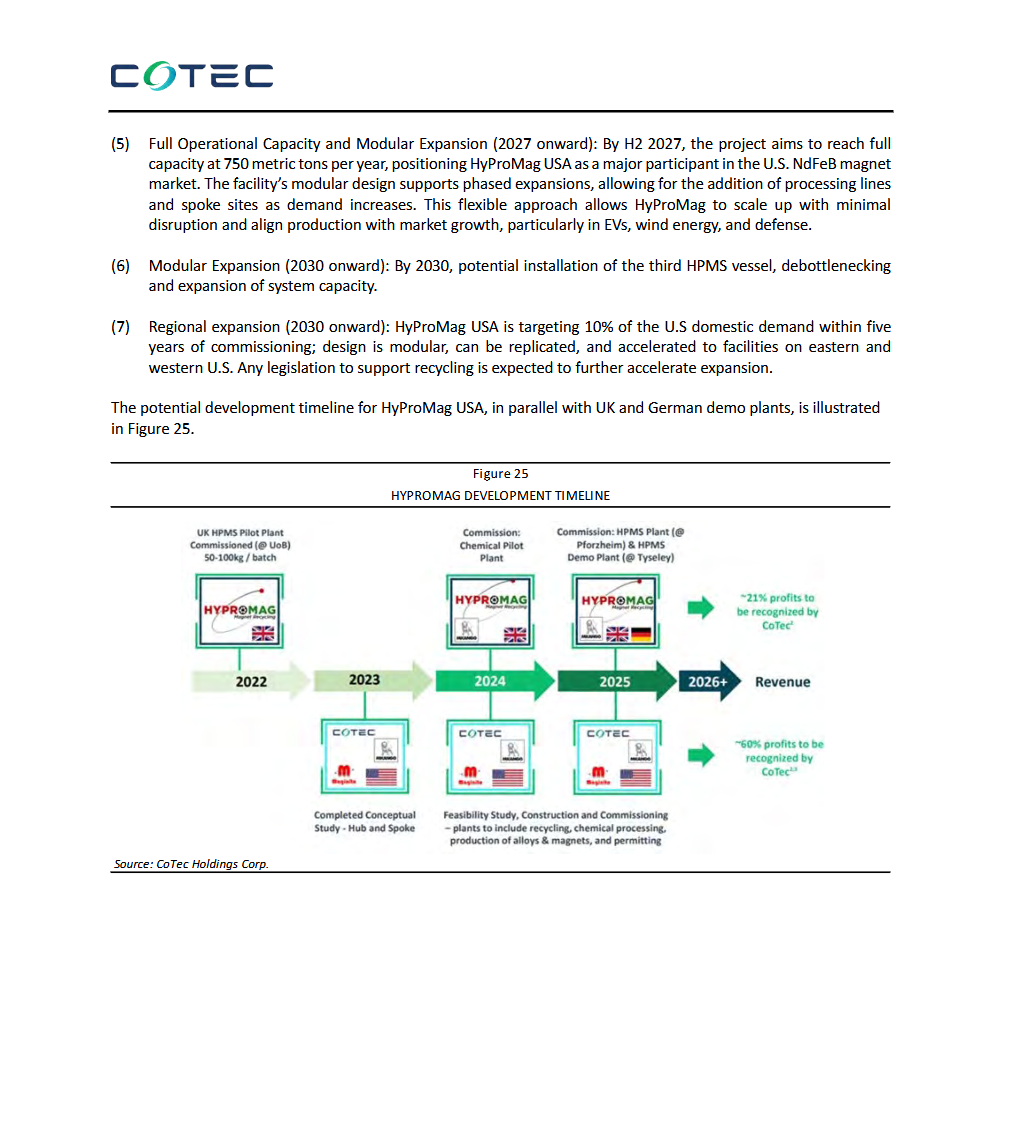
Dessutom stötte jag på följande sida i en av deras presentationsbilder

Screenshot_2025-04-16-23-19-13-13_439a3fec0400f8974d35eed09a31f914

https://cotec.ca/investors/presentation/

Det verkar alltså som att pilotanläggningen i USA redan är ganska långt framskriden i planeringen. Här har MKA en andel på 50%.

1 gillning

Här är också förra veckans LinkedIn-uppdatering från MKA:s VD

1 gillning

På sikt kommer det där JV:t sannolikt att försvåra värdefrigörelsen. Jag har ännu inte börjat gräva i Magnitos och Hypromags finansieringslösningar, men någon gång vore det säkert förnuftigt att lägga allt under ett företag. Det skulle kunna göras t.ex. genom Magnitos IPO eller genom att arrangera en emission för Cotec som en del av Mkango. Bra jämförelseobjekt för det är bl.a. Galiano Gold och Taseko Mines.

ssss

Det är dock fortfarande en bit kvar dit. Om de kunde få Songwe Hills notering framåt nu först.

1 gillning

Här är SVT:s artikel om mineraler.
(t.ex. chrome + översättning fungerar i den här artikeln, men var beredd på översättningsfel)

“För att ta reda på mer om konsekvenserna av mineralkriget har SVT:s korrespondenter och utsända besökt åtta platser som av olika anledningar spelar en central roll i maktkampen.”

I den här artikeln nämns:
“Om Kina stänger kranen i morgon kommer USA att stå utan viktiga komponenter inom några veckor, varnar Mel Sanderson.”

En liten bit finns, vi får se

2 gillningar

Nyheter från Mkango om framstegen med återvinningsanläggningen i USA. Jag har markerat de intressanta delarna av texten i fetstil. Anläggningens teoretiska kapacitet är överraskande stor, 10 % av den inhemska efterfrågan. Det skulle redan ha en betydande inverkan på försörjningstryggheten. Det skulle inte vara förvånande om staten finansierade projektet. Citerar Cotecs ledning:

“On the financing side, we have approached the US government for grant funding* . Those discussions are also ongoing, and that’s also *going exceptionally well .”


CoTec Holdings Corp. (TSXV: CTH; OTCQB: CTHCF) (“CoTec”) och Mkango Resources Ltd. (AIM/TSX-V: MKA) (“Mkango”) är glada att meddela att det USA-baserade PegasusTSI Inc. (“PegasusTSI”) och det Kanada-baserade BBA USA Inc. (“BBA”) har anlitats för att utföra ingenjörs-, upphandlings- och bygglednings-tjänster (“EPCM”) för HyProMag USA, LLC (“HyProMag USA”) för HyProMag USA:s avancerade projekt för återvinning och tillverkning av sällsynta jordartsmetaller, beläget i Dallas-Fort Worth, Texas (“DFW-navet”). Tilldelningen av EPCM-kontraktet följer slutförandet i november 2024 av den grundläggande förstudien för HyProMag USAi (“Förstudien”), vilken indikerade ett nuvärde (NPV7%) på 262 miljoner US-dollar baserat på nuvarande marknadspriser och 503 miljoner US-dollar baserat på prognostiserade priser.

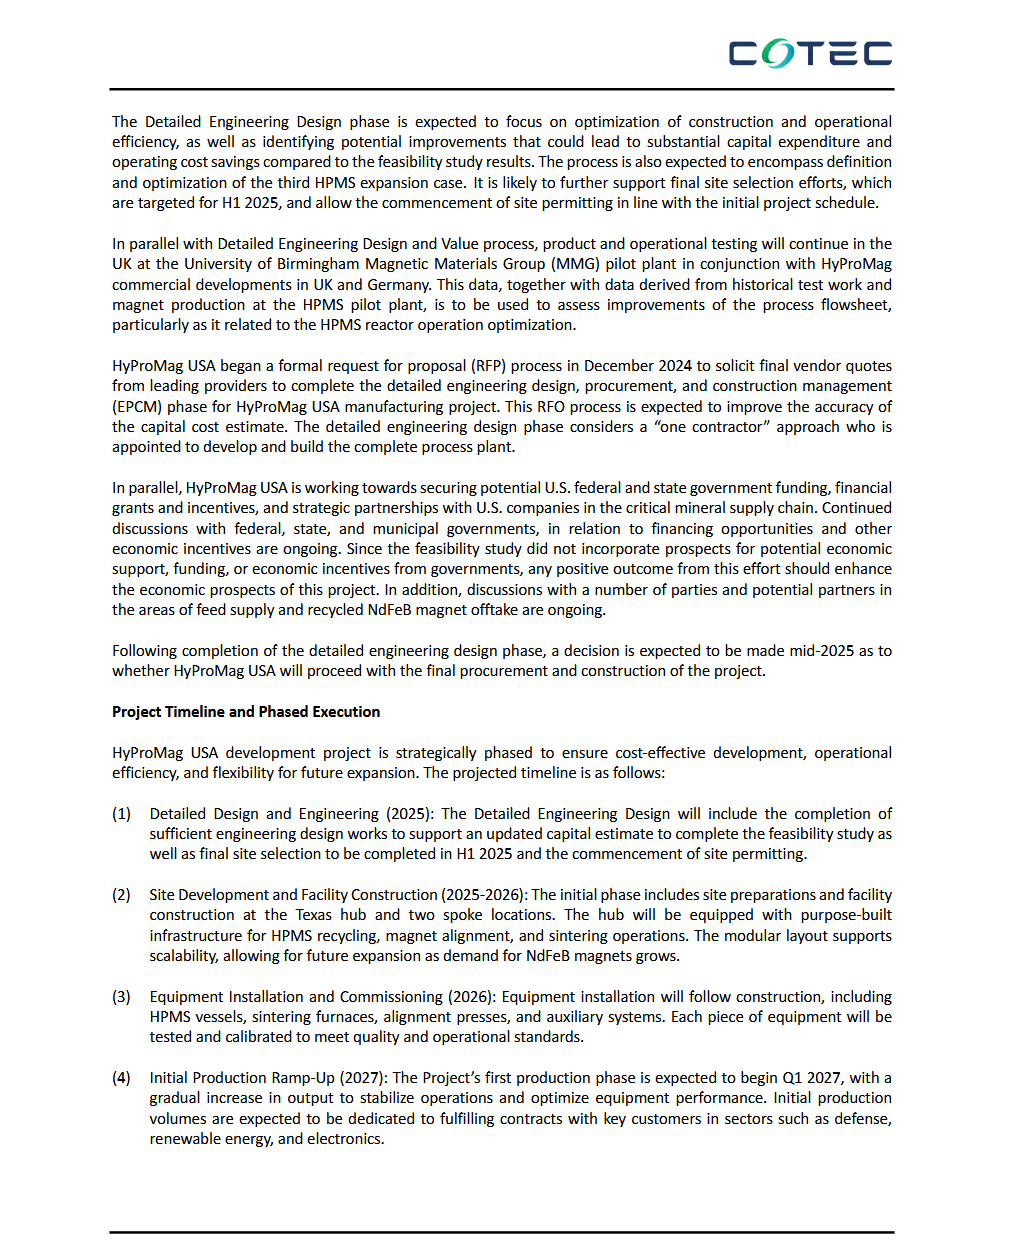
Projektet kommer att genomföras under en 24-månadersperiod med arbete som utförs från PegasusTSI:s kontor i Tampa, med stöd av ett ägarteam bestående av HyProMag Limited, CoTec och Mkango.

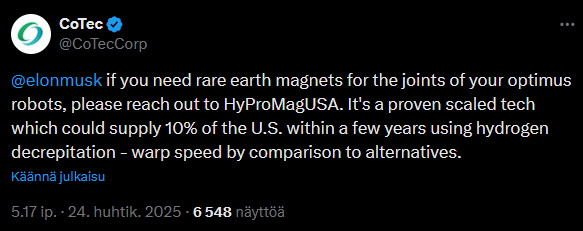
Första intäkterna är planerade till första halvåret 2027 efter ett “Notice to Proceed” (“NTP”) som förväntas under andra halvåret 2025 efter slutförandet av den detaljerade ingenjörsdesign- och värdeingenjörsfasen. HyProMag USA siktar initialt på att leverera 10 % av USA:s inhemska efterfrågan på NdFeB-magneter inom fem år efter driftsättningen av det första DFW-navet.

Julian Treger, VD för CoTec kommenterade: “EPCM representerar en betydande milstolpe mot byggandet av kommersiella anläggningar för magnetåtervinning och -produktion, vilket återför amerikansk tillverkningskapacitet och minskar beroendet av utländska magneter och sällsynta jordartsmetaller. Efter den konkurrensutsatta anbudsprocessen ser vi fram emot att fortsätta arbeta nära med BBA och PegasusTSI för att utveckla dessa anläggningar. Allt eftersom HyProMag USA utvecklas kommer det att arbeta och samarbeta med lokala, statliga och federala intressenter. HyProMag USA stöds av Mineralsäkerhetspartnerskapetiii, som syftar till att påskynda utvecklingen av diversifierade leveranskedjor för kritiska mineraler i samarbete med industrin och andra regeringar för att stödja strategiska projekt.”

Will Dawes, VD för Mkango kommenterade: “Vi är mycket glada över att se HyProMag USA:s banbrytande projekt för återvinning och tillverkning av sällsynta jordartsmetaller gå vidare till nästa utvecklingsstadium. Detta projekt kommer att ge ett stort bidrag till skapandet av en mer robust leveranskedja för sällsynta jordartsmetaller och en stark plattform för ytterligare expansion i Nordamerika, vilket kompletterar de pågående HyProMag-utvecklingarna i Storbritannien och Tyskland.

Den detaljerade ingenjörsdesign- och värdeingenjörsfasen kommer att inkludera slutförandet av tillräckliga ingenjörsdesignarbeten för att stödja utvecklingen av AACE Klass 2 kapitalkostnadsberäkning för att uppdatera det som beskrevs i förstudien. Detta kommer också att stödja de slutliga platsvalsinsatserna som ska slutföras under första halvåret 2025 och möjliggöra påbörjandet av tillstånd för platsen i linje med den ursprungliga projektplanen. Miljö- och tillståndsstudier kommer att stödjas av det USA-baserade Weston Solutions, Inc.

Under denna fas och före NTP kommer HyProMag USA att sträva efter att säkra kommersiella avtal med potentiella leverantörer av råmaterial och avnämare av produkter för att möta pågående finansieringsskyldigheter. Diskussioner med federala, statliga och kommunala myndigheter fortsätter att utvecklas. HyProMag USA har potential att förse USA med en hållbar, långsiktig inhemsk försörjning av permanentmagneter av neodym/järn/bor (NdFeB) för att möjliggöra skapandet av säkra, koldioxidsnåla och spårbara leveranskedjor för sällsynta jordartsmetaller.

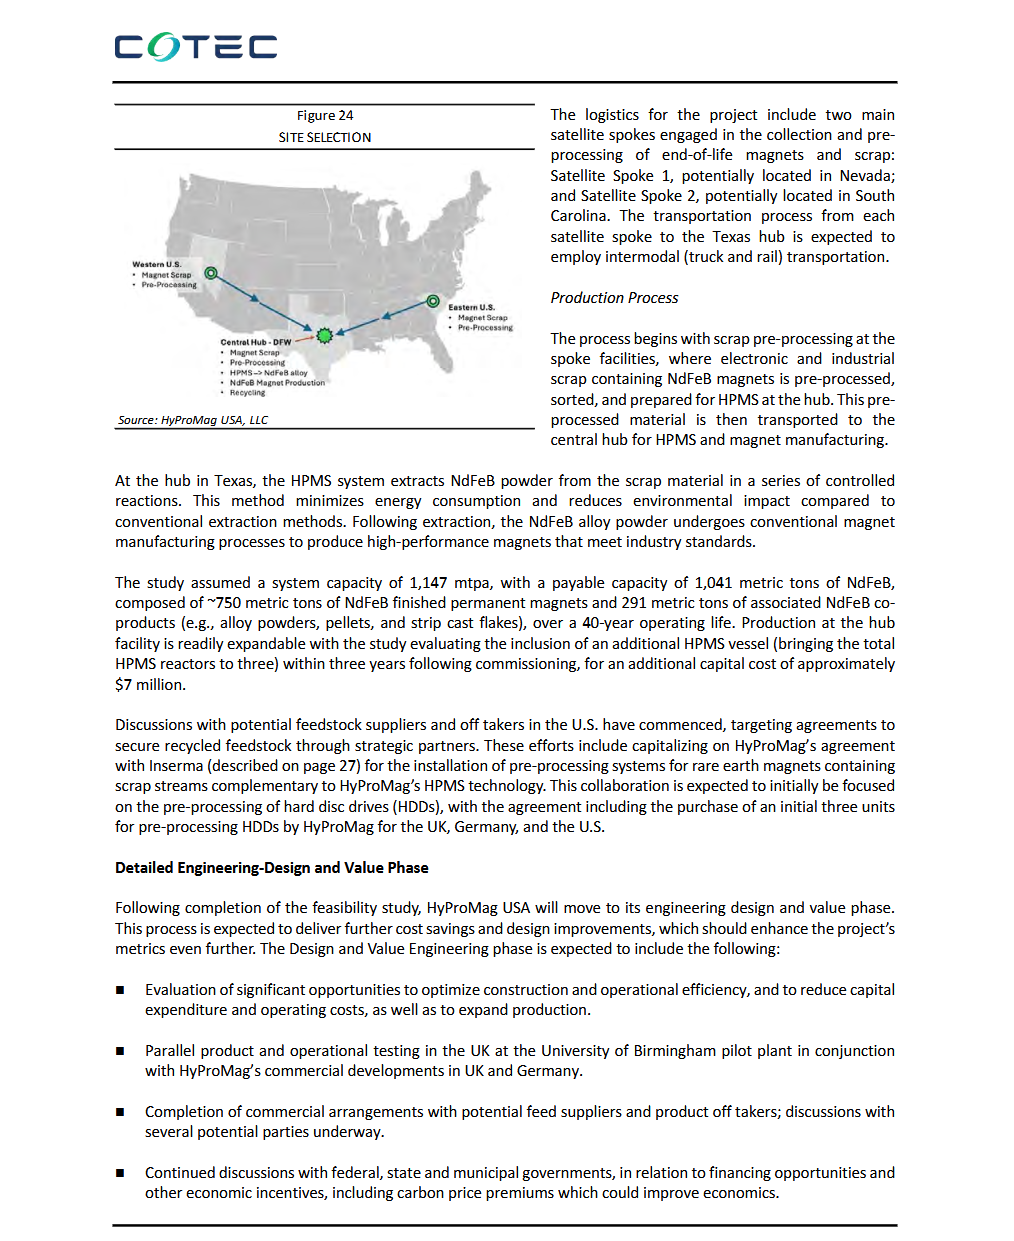
Förstudien inkluderar DFW-navet och två förbehandlingsanläggningar belägna i South Carolina respektive Nevada. I mars 2025 meddelade HyProMag USA expansionen av den detaljerade ingenjörsfasen för att inkludera tre HPMS-kärliv och att man initierade konceptstudier för ytterligare expansion och kompletterande “Long Loop”-återvinningv. DFW-navets årliga produktion förväntas uppgå till 750 metriska ton per år av återvunna sintrade NdFeB-magneter och 807 metriska ton per år av associerade NdFeB-biprodukter (total betalbar kapacitet – 1 557 metriska ton NdFeB inom fem år efter driftsättning) under en 40-årig driftstid. Det förväntas att produktionsanläggningen kommer att erbjuda betydande valmöjligheter att förse den amerikanska marknaden med ytterligare NdFeB-legeringspulver samtidigt som den bidrar till att återuppliva den amerikanska magnetsektorn genom att skapa 90-100 kvalificerade jobb inom magnettillverkning.

Även i mars 2025 meddelade HyProMag USA resultaten av en oberoende ISO-kompatibel studie av produktens koldioxidavtryck, vilken bekräftade ett exceptionellt lågt CO2-avtryck på 2,35 kg CO2-ekv. per kg NdFeB skuren sintrad blockprodukt.vi

Ägarskap

HyProMag USA ägs till 50:50 av CoTec och HyProMag Limited. HyProMag Limited ägs till 100 procent av Maginito Limited (“Maginito”), som ägs till 79,4/20,6 procent av Mkango och CoTec.

Om HyProMag

HyProMag kommersialiserar återvinningstekniken Hydrogen Processing of Magnet Scrap (HPMS) i Storbritannien, Tyskland och USA. HPMS-tekniken utvecklades vid Magnetic Materials Group (MMG) vid University of Birmingham, stödd av cirka 100 miljoner US-dollar i forsknings- och utvecklingsfinansiering, och har stora konkurrensfördelar jämfört med andra återvinningstekniker för sällsynta jordartsmetaller, vilka till stor del fokuserar på kemiska processer men inte löser utmaningarna med att frigöra magneter från uttjänta skrotströmmar – HPMS tillhandahåller denna lösning.

2 gillningar

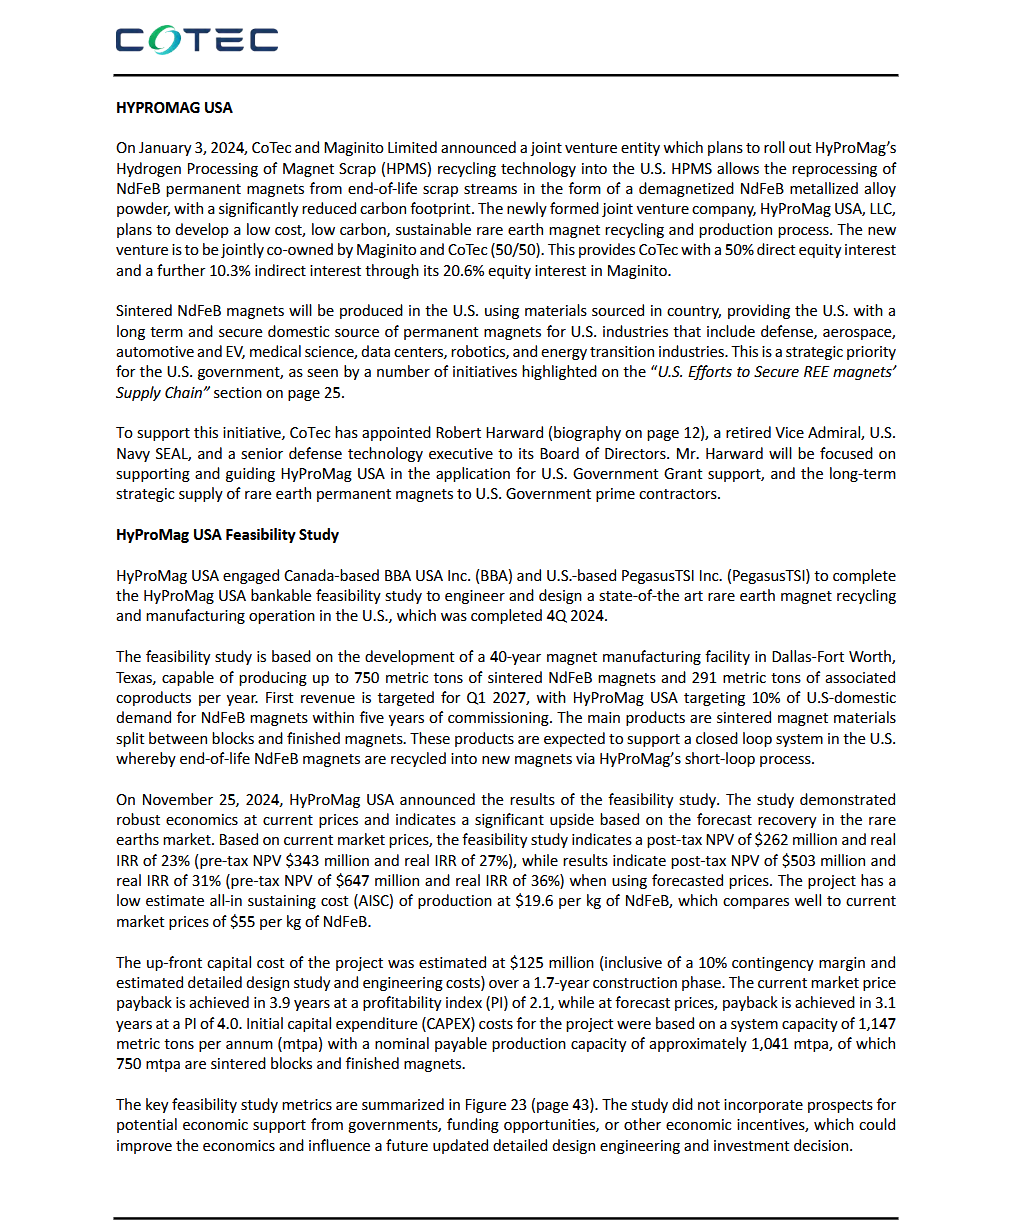
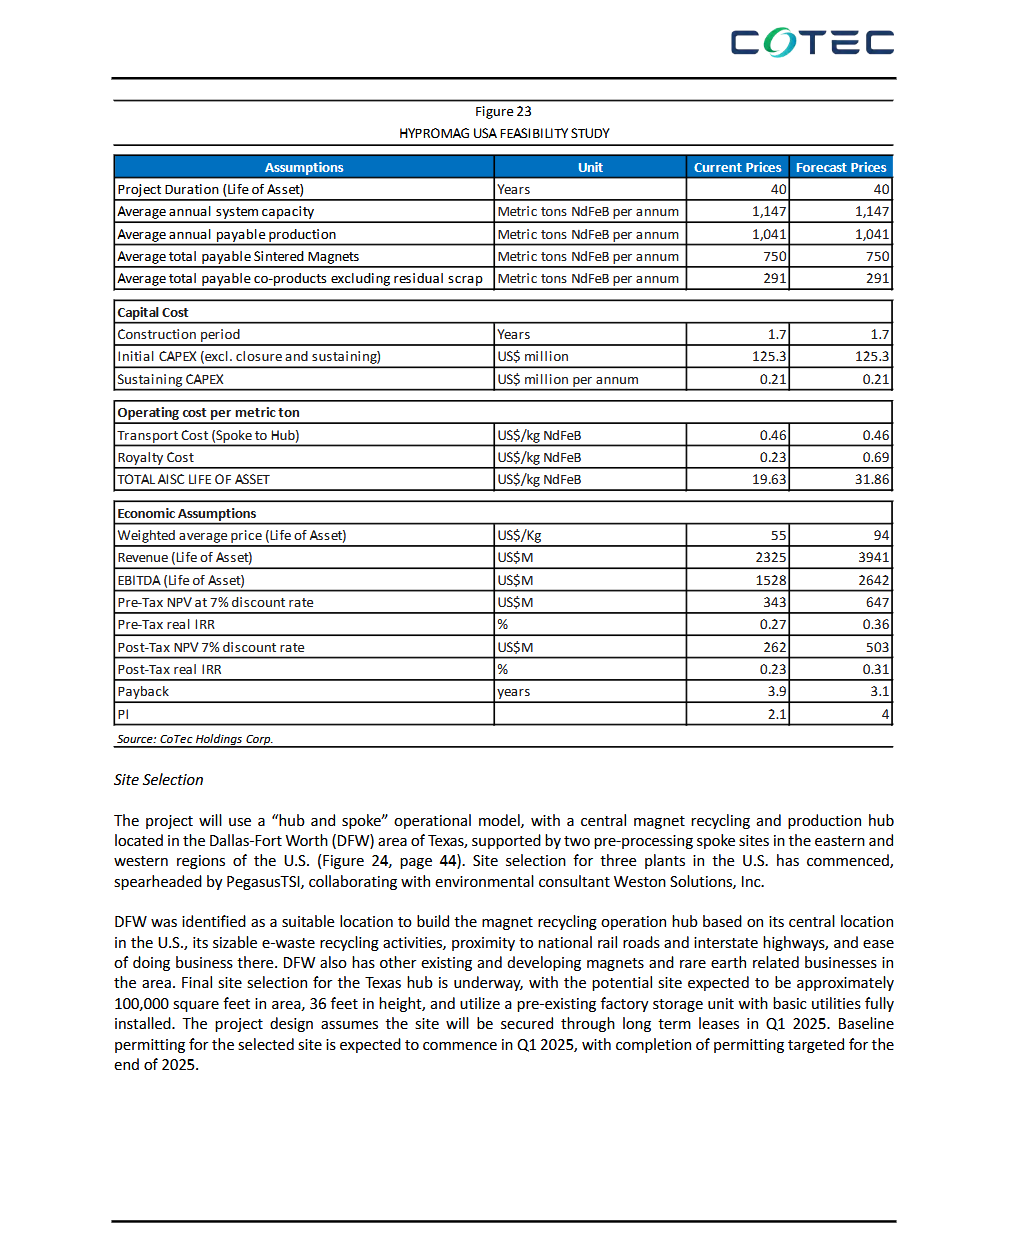
Analytikerns syn på HyproMag i USA.
https://www.cotec.ca/_resources/Equity-Research-Report.pdf
Screenshot 2025-04-22 at 09-59-20 CoTec Holdings - Equity-Research-Report.pdf
Screenshot 2025-04-22 at 09-59-36 CoTec Holdings - Equity-Research-Report.pdf
Screenshot 2025-04-22 at 09-59-55 CoTec Holdings - Equity-Research-Report.pdf
Screenshot 2025-04-22 at 10-00-18 CoTec Holdings - Equity-Research-Report.pdf
Screenshot 2025-04-22 at 10-00-35 CoTec Holdings - Equity-Research-Report.pdf

2 gillningar

Gamla nyheter, men den 17 april slutade MP Materials att skicka koncentrat för raffinering till Kina.

Omnämnanden:

"In response to China’s retaliatory tariffs and export controls, MP Materials (NYSE: MP) has ceased shipments of rare earth concentrate to China. Selling our valuable critical materials under 125% tariffs is neither commercially rational nor aligned with America’s national interest.

MP has invested nearly $1 billion to restore the full rare earth supply chain in the United States. Today, our California refinery is processing nearly half of our production, with virtually all of that material sold into markets outside China—including Japan, South Korea, and the United States."


Jag prenumererar på Macro ops nyhetsbrev och där konstaterades tankeväckande;

"I feel like this is one of those instances where the US government will claim MP Materials as “nationally strategic,” offer it a 0% interest rate for billions of dollars, and say, “Have at it, building our REE supply chain!”

What’s that company worth? What’s the price tag for National Security?"

5 gillningar

Intervju med Cotecs VD från idag. Andra Cotec-projekt diskuteras också, men det mesta av diskussionen kretsar kring HyProMag USA.

Kortfattat:
-Samtal förs med Washington. De befinner sig i den största nödsituationen sedan corona och strävar efter att hitta fungerande lösningar.
-Under de kommande sex månaderna bör ett avtal om råvaror samt “offtake agreements” (avtal om framtida köp) med framtida köpare ingås.
-Därefter börjar man fundera på finansiering. En nyemission nämndes förvisso, men också möjligheten till ett bidrag eller lån från USA:s regering. Detta nämndes inte i intervjun, men en möjlighet skulle vara de medel som MKA fick från sin SPAC, som nämndes tidigare i kedjan.
-Samtal förs, såvitt jag förstår, ytligt med potentiella köpare av magneter (Tesla och Apple) om de skulle vilja finansiera projektet. I samband med detta…
Cotec

https://6ix.com/event/cotec-provides-market-update-2

2 gillningar

https://www.cnbc.com/2025/04/24/trump-weighs-investments-in-critical-mineral-companies-burgum-says.html

1 gillning

I Mining Journal finns en artikel om Mkango. I huvudsak repeteras saker som redan har behandlats i tråden.

2 gillningar

Expertintervju där man bl.a. granskar branschens nära historia, reglering och utmaningar.

Själva inslaget börjar vid 5:15.

1 gillning

Amerikanska forskare till Yle: USA är illa efter i sin egen gruvindustri | Utrikes | Yle

Yle:s artikel, där experter diskuterar hur dåligt ställd USA:s gruvindustri är och särskilt säkrandet av tillgången på kritiska mineraler.

I framtiden kan man anta att detta kommer att åtgärdas av administrationen i USA och att investeringar kommer att påbörjas om ingen helomvändning sker i Kina-politiken.

1 gillning
2 gillningar

Songwe hill har lagts till på EU:s lista över strategiska projekt. I praktiken ökar det sannolikheten för att projektet lättare får stöd och finansiering från EU.

Detta är i sig ännu inget tecken på seger, men när man tänker på att den snart eventuellt noterade SPAC:en innehåller både produktionsanläggningen i Polen och Songwe hill, då finns hela produktionskedjan under samma tak.

Om SPAC:en noteras framgångsrikt är det säkert också en positiv signal för bidragsgivarna, eftersom de inte beviljar medel till en bottenlös grop utan till ett Nasdaq-noterat företag som kan söka finansiering via flera olika kanaler.

2 gillningar

Kina har hittills fortsatt att begränsa exporten av magneter. Det börjar få konkreta och överraskande konsekvenser:

https://www.wsj.com/business/autos/car-companies-production-rare-earth-shortage-aaf87ad2?s=09

2 gillningar