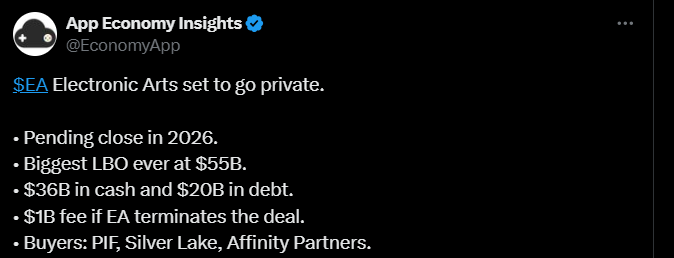
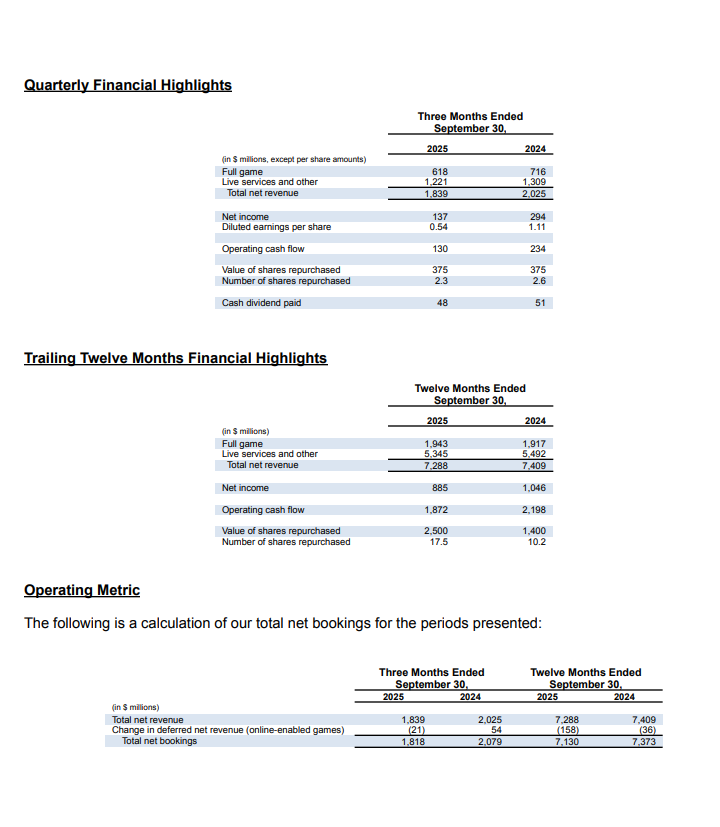
Jag förväntar mig en tydlig överträffning av EA:s Q3-resultat. Konsensus ($1.45 EPS) är enligt mig föråldrad, eftersom bolaget slutade ge vägledning i samband med LBO-affären (Saudiarabiens PIF, Silver Lake). Min egen grova “kaninhatt”-modell ger konservativt lätt $1.62 EPS, men överträffningen kan vara betydligt större.
Detta har naturligtvis ingen inverkan på aktiekursen, eftersom aktiens vega har krossats och värdepappret för närvarande prissätts som en obligation, med priset som håller sig strikt runt 200 USD. En intressant fråga är om det finns ett kvartalsresultat som skulle vara så bra att aktieägarna inte skulle acceptera den premie som erbjuds i affären.
De största orsakerna till överträffningen:
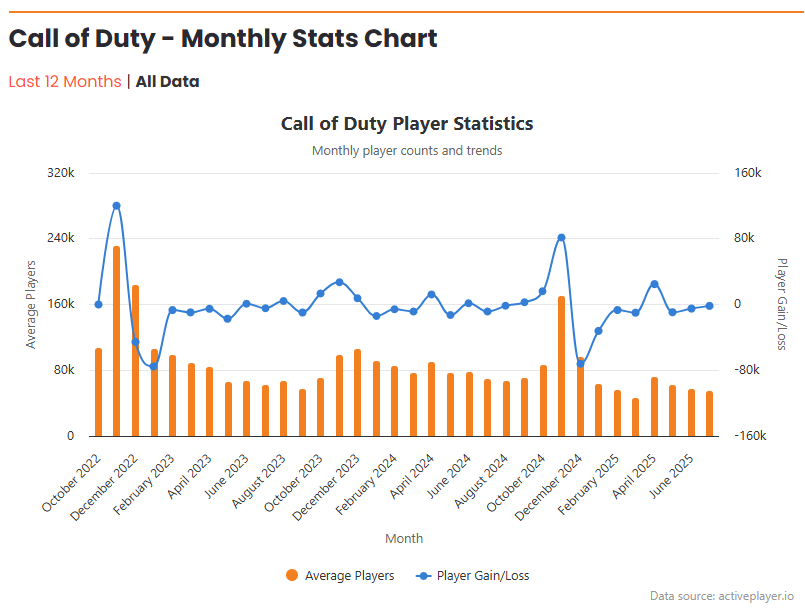
Battlefield 6: Konsensus underskattar helt den rekordhöga försäljningen av premium-spelet (över 7 miljoner enheter direkt vid lanseringen, kanske 10-12M under kvartalet), vilket helt faller inom Q3. Många blandar ihop detta enorma kassaflöde med den negativa feedbacken för det gratis REDSEC-spelläget, vilket inte har någon betydande inverkan på Q3-resultatet. Dessutom tror jag att på grund av implementeringssättet tolkas spelarantal som publiceras på till exempel Steam ibland lite felaktigt, eftersom Redsec finns både som en gratis fristående version och i samband med det köpta spelet, vilka statistikförs separat. Redsecs dåliga recensioner kommer just från dem som inte har köpt spelet. Betalda tilläggsköp (battle pass etc.) kommer troligen från dem som också köpte hela spelet.
Såvitt jag vet finns det ingen exakt statistik över Redsecs spelarantal som täcker alla plattformar, men på till exempel Twitch har det tittats på nästan lika många timmar under veckan, bara 20% mindre än Counter-Strike, vars spelarantal vid varje givet tillfälle ligger runt en miljon, och 20% mer än Fortnite, som i sin tur enligt prognoserna förväntas generera cirka 5 miljarder dollar i omsättning även i år, främst genom battle pass-försäljning. Battle pass-försäljningen kan överraska positivt, men det största resultatet kan förväntas under vårkvartalet, om bolaget inte tas bort från börsen innan dess. Tråkigt att bolaget har valt att inte ge någon vägledning.
FC 26 & Redovisning: Bolaget flyttade tidigare högmarginalintäkter från “Ultimate Edition” från Q2 till Q3, vilket ger en redovisningsmässig “gratis” resultatförbättring för detta kvartal.
Svag jämförelseperiod: Förra året var motsvarande kvartal mycket svagt efter att Dragon Age-spelet floppade rejält, så ribban är låg. Även i övrigt har EA legat högt på försäljningslistorna de senaste månaderna.
 \n\nElectronic Arts är ett amerikanskt videospelsföretag med huvudkontor i Kalifornien. Företaget grundades i maj 1982 av den tidigare Apple-anställde Trip Hawkins. EA var en av pionjärerna inom den tidiga hemdatorspelsindustrin. EA släppte ett flertal spel, men alla dessa utvecklades av externa individer eller grupper fram till 1987, då Skate or Die! släpptes. Därefter övergick företaget till att ha egna interna spelstudior, ofta genom företagsförvärv, som när Distinctive Software blev EA Canadas studio 1991.\n\n
 \n\nMina vanliga Tinder-dejter:\n\nhttps://www.youtube.com/watch?v=zdaYpiJdROo\n\n
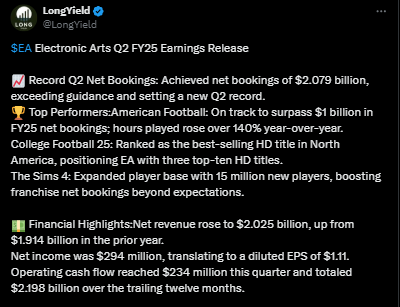
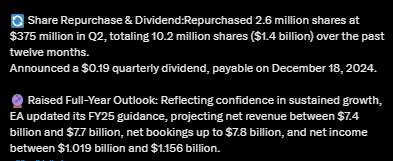
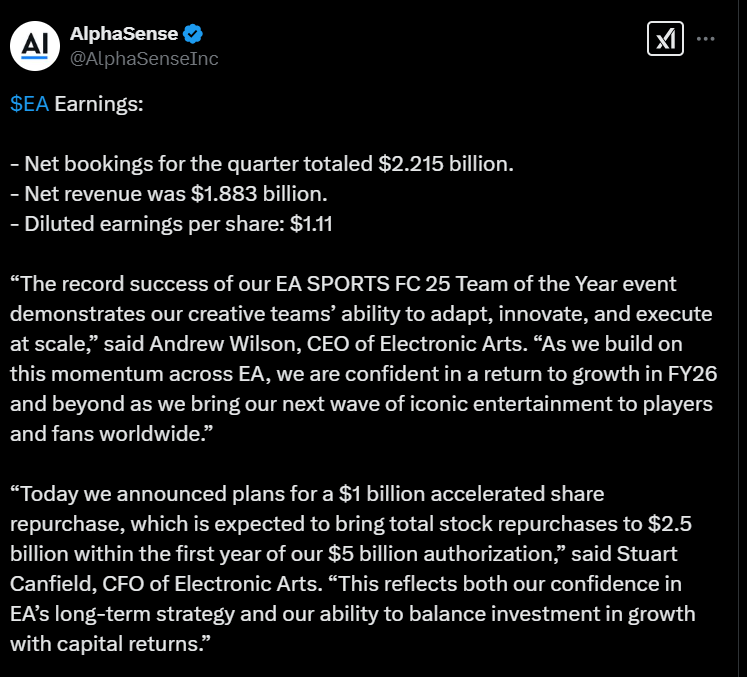
 och överträffade marknadens förväntningar.



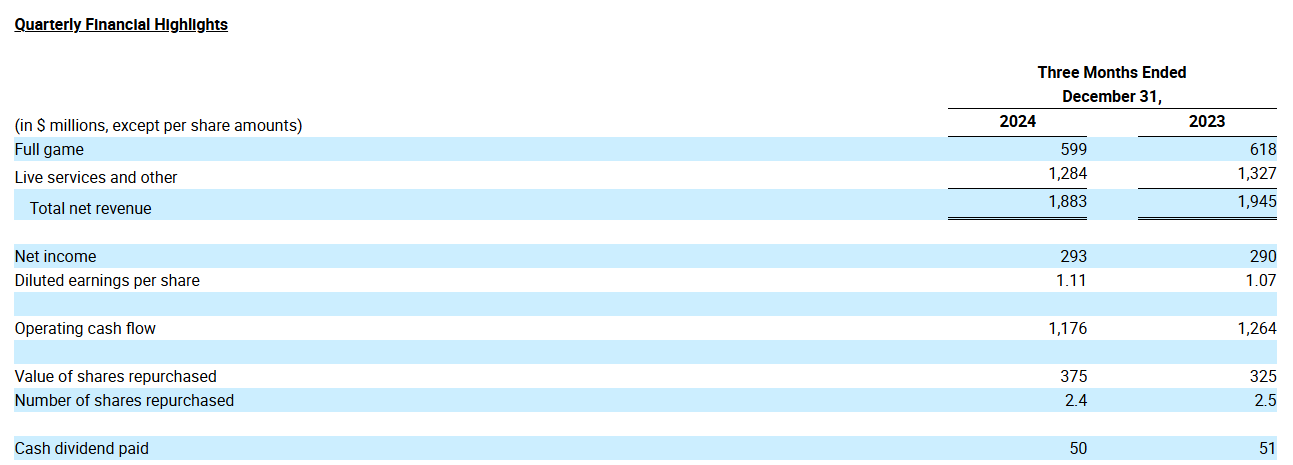

](https://www.youtube.com/shorts/Nf_bK3vbFPo%5Cn%5Cn%5Cn!%5Bimage%7C250x95%5D(upload://x2la7Ibtb2WlBZUZipfub9XQwsk.png))
\n\n\n\n_____\n\n**Från](https://x.com/Quality_stocksA/status/1818391970672189527%5Cn%5Cn!%5Bimage%7C455x500%5D(upload://jsfRUm7KEhJYafdWf2KI0r5IOll.jpeg)%5Cn%5Cn%5Cn%5Cn_____%5Cn%5Cn**Fr%C3%A5n)
](https://www.youtube.com/watch?v=zdaYpiJdROo%5Cn%5Cn!%5Bimage%7C690x388%5D(upload://cMW1ZDbHjfX77YDevIR2YICNPlP.jpeg))