Godt klaret Antti!! Det ser stærkt ud til, at du har taget dig af en sand diamant og er ved at polere den:laughing:
Nu hvor den afdøde Aston sammen med onklen trak den tidligere tekno op fra under 10 euro til den nuværende 10-dobling (forummets unge kan gætte hvem, red. anm.), så er @timontti tydeligvis gået i gang med nye udfordringer med Efecte. Og det bedste af det hele: Onkel Masse sluttede sig til timontti i Coronakrisen for et år siden!!
Hver analytiker har sit eget yndlingsprojekt, ligesom CEO’en Noksu og Kuutti. Antti får gradvist sit eget stykke af denne flittige Niilos guldklump, JAA!!
Åh ja, og når A. Alhanko bringer fakta på bordet, så behøver onklen stadig ikke at forlade Efecte og Efecte-tråden et eneste sted
Onkel Masse, FA, udtrykket SaaS er stadig ret rent hebræisk for onklen, men det var Kuuttis “forretningsidé” også for 3 år siden
Vikingehøvdingen (Viikinkipäällikkö) er ikke overrasket over kursmålet eller anbefalingsændringen. Multiplerne er høje, og nu afventer man Efectes præstation på et konkurrencepræget marked, hvor man skal opnå en fordel i forhold til konkurrenterne. De kommende kvartaler vil vise retningen, og hvordan de kommende år forløber, vil afgøre meget. Der er også en mulighed for, at hvis Efecte erobrer konkurrenternes marked og tager kunder, kan større spillere blive interesserede og komme og spørge: “Hvad koster det her?”. Man ved aldrig.
Hvis nogen undrer sig over at reducere anbefalingen, så har det i Revenio også været på den negative side, så vidt jeg husker, i hvert fald så vidt jeg husker. Man må gerne rette mig, hvis jeg tager fejl.
Meget god analyse fra @Antti_Luiro og de andre tal-nørder på forummet.
For perspektiv, her er en målopdatering fra et år siden: Korona luomassa hidasteen kasvupolulle - Inderes
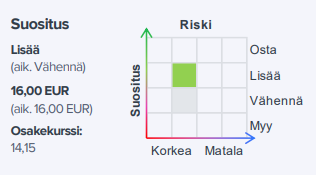
“Vi sænker Efectes anbefaling til reducer (tidligere øg) og kursmålet til 4,75 euro (tidligere 5,2 euro)”
For at gnide mere salt i såret blev Efecte solgt fra modelporteføljen på baggrund af dette, og Fellow Finance blev taget i stedet. Denne kommentar er hævn for den smertefulde holding over sommeren, da Inderes-effekten pressede aktien ned til 3,90 euro.
Udover den illikvide aktie hjalp en gennemgang af den omfattende IPO-analyse med at holde – hvad havde ændret sig?
En ting ved stigningen i udenlandsk ejerskab er, at i markedskrak er det normalt, at selskaber med en relativt stor andel af udenlandsk ejerskab bliver hårdere ramt. De trækker sig temmelig hurtigt ud af disse marginale markeder i sådanne situationer. Det giver selvfølgelig købsmuligheder for “træningsdragt-investoren” (den gennemsnitlige, mindre sofistikerede investor), men gældsbaserede investorer kan bløde fra næsen Samme med QT (kvantitativ stramning).
Dette bestyrelsesmedlem har også solgt 6000 stk. til en pris af 5,10 for omkring et år siden. Nu ville aktierne have indbragt omkring 70.000 euro mere. Han ejede direkte omkring 60.000 aktier pr. 30. april 2021 og via Agami Oy (Agami-selskabet). Det seneste salg er altså meget lille i forhold til beholdningen.
Jeg undrer mig dog ofte over disse insider-salg i virksomheder som Efecte, der bevæger sig i den rigtige retning. Insideren har for eksempel for et år siden kendt alle trinene. Dengang undrede jeg mig dog også over Inderes-modelporteføljens salg, da jeg selv købte jævnt mere. Se for sjov gamle Inderes-videoer. Niilos selvtillid, sikkerhed og gode stemning forsikrede i hvert fald mig om, at dette ville blive godt, og at tingene ville bevæge sig jævnt og sikkert i den rigtige retning.
Også den seneste video vækkede min tillid, og jeg tror, at partnernetværket vil spille en stor rolle, når det først kommer ordentligt i gang.
For et år siden vidste man ikke, at disse SaaS-virksomheder ville blive værdsat med hype-faktorer. Jeg vil sige, at Efectes forretning ikke er gået så meget fremad på et år, at en prisændring på +250% ikke har strakt multiplikatorerne. Hvis det ikke var et børsnoteret selskab, men et selskab, der 100% ejes af en grundlægger, og hvis et større softwarehus tilbød at købe det for 15 mio. euro, ville ejeren sandsynligvis sælge. Nu er prisen på børsen dog over 100 mio. euro. Det er naturligvis muligt, at Efectes ejere stadig vil opnå gode afkast til disse priser, men da fremtiden er så svær at forudsige, ønsker man ikke at betale for aktier i henhold til det mest usandsynlige scenario.
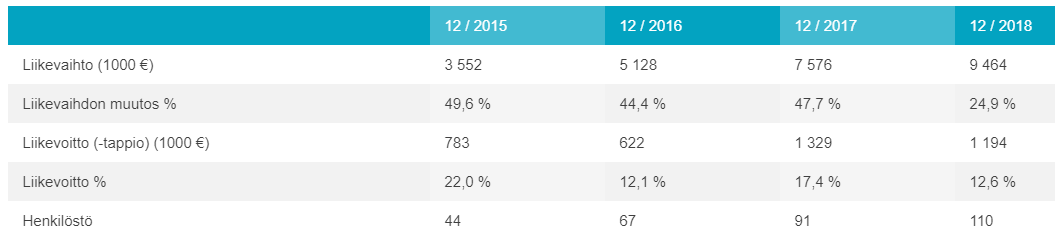
Her er som en sammenligning, for sjov, tallene for en virksomhed, der har udført softwareudvikling som underleverandør. Virksomheden blev solgt til et børsnoteret selskab i 2018, og salgsprisen var omkring 6 mio. euro, og hovedejerne modtog omkring et par millioner hver.
Efecte og en virksomhed, der udfører softwareudvikling som underleverandør, er ikke fuldt ud sammenlignelige. Jeg har selv arbejdet i begge typer.
Hos Efecte betales der vist for fremtidige vækstforventninger, især hvis de kan erobre Tyskland, som er et udviklingsland inden for SaaS-tjenester.
Softwareunderleverandører fungerer ved, at der er et bestemt antal kodere, som der opkræves ± 100€/t for. Da man ikke får 100 % udnyttelse, bliver omsætningen pr. person ofte ca. 100.000€.
Jeg vil forudsige, at din eksempelvirksomhed ikke har opereret i hovedstadsregionen på grund af en lidt lavere forventet timefakturering, eller også er der blot lidt lavere niveau af fyre, såkaldte rækkekodere?
I de hovedudlejningsfirmaer er det ikke nødvendigvis muligt at opnå høje væksttal, dvs. skalerbarheden er ikke særlig god. Dette ses vist allerede af udviklingen i omsætningen og personalestyrken i dit eksempel
Edit: SaaS skulle derimod skalere
Edit2: Lad os også sige, at sammenligningen af SaaS og softwareunderleverandør ikke er det samme som at sammenligne et æble med en pære, men det samme som at sammenligne en bil med en pølse Der påvirkes de af så forskellige ting.
Sammenligningsgruppen i rapporten indeholder meget forskellige virksomheder. Efter min mening er der ikke mange af Efectes ITSM-konkurrenter på listen, især ikke fra Research In Action GmbH’s sammenligning “IT AND ENTERPRISE SERVICE MANAGEMENT SAAS AND SOFTWARE.”
Hvorfor er det sådan? ITSM-virksomheder har trods alt en lidt lignende forretningsmodel, og udover SaaS inkluderer de ofte også servicevirksomhed,
Alliancemodellen baseret på et ligeværdigt partnerskab har vist sig at være en effektiv måde at operere på i store byggeprojekter. I produktionen af ICT-tjenester er alliancemodellen dog ikke blevet brugt. Bygge- og ejendomsplanlægnings- og konsulenthuset A-Insinöörit besluttede dog at skalere den gode praksis til også at omfatte andre af deres aktiviteter. En passende alliancepartner blev fundet i Elmo, der tilbyder datakommunikations-, kommunikations- og ICT-løsninger. Således opstod den inter-virksomhedsalliance, Anselmo. Efecte blev valgt som alliancens service management-system.
Vi opdaterer normalt vores sammenligninger i forbindelse med en omfattende rapport (sidst i december), og dengang fandt vi ikke mange direkte listede sammenligninger. I den nuværende sammenligningsgruppe er Serviceware og USU dog ITSM-aktører. Vi fandt ikke bedre direkte listede sammenligninger (størrelsesorden + ITSM), da den omfattende rapport blev udarbejdet, og næsten alle virksomheder i den nye RIA-rapport er også unoterede. Det er naturligvis muligt, at vi har overset listede sammenligninger, så I er velkomne til at give os tips, hvis I støder på nogen!
En meget stor del af SaaS-virksomheder har serviceforretning inkluderet i omsætningen. Hvis dette ikke er tilfældet, afspejles det ofte i højere vækstprocenter, da implementeringerne er meget lette, og kundeanskaffelsen dermed er mere skalerbar. Vi sammenligner virksomheder især ud fra et vækst- og rentabilitetsperspektiv, hvor denne variation i serviceintensitet tages i betragtning. Derfor ser jeg SaaS-modellen eller en anden relativt skalerbar og kontinuerlig forretning som en god sammenligning, selvom branchen og softwarens anvendelsesformål måtte være forskellige.
Jeg klikkede igen ved et uheld på papirkurven samme besked som en kopi nedenfor:
Jeg modtog nogle gode spørgsmål via e-mail vedrørende partnerprogrammet og scenarierne, så lad os svare på dem her på forummet til glæde for alle. Scenarierne og logikken bag dem er også forklaret mere detaljeret i den omfattende rapport fra december.
Hvordan fungerer partnersalg, og hvem ejer kunden, er dette ikke ret usikkert?
Effecte har primært to typer partnere. Den første gruppe fungerer som konsulenter i softwareleveranceprojekter, og den anden gruppe udfører derudover salg af Effectes software. Hver kunde genererer kontinuerlig SaaS-omsætning for Effecte, og derfor er alle kunder også Effectes kunder og slutbrugere af softwaren. Partnere kan dog have et tættere forhold til kunden og udføre løbende konsulentarbejde i forbindelse med Effectes software.
Fra Effectes perspektiv er det ligegyldigt, hvem der implementerer løsningen, så længe kundeoplevelsen og implementeringen er af høj kvalitet; alt bidrager til den samme SaaS-vækst. Det er dog ikke nødvendigvis hensigtsmæssigt kun at overlade konsulentarbejde til partnere, da en aktiv kundekontakt via konsulentarbejde også giver mulighed for, at produktudviklingen lytter opmærksomt til kundefeedback. I velfungerende partnerprogrammer drager både softwareudvikleren og partneren fordel af partnerskabet og ønsker at udvide kundeforholdet. Jeg mener, at dette også er tilfældet for Effecte, hvilket betyder, at vi står på et solidt grundlag.
Scenarier
Disse er forklaret lidt mere detaljeret i den omfattende rapport, men der var spørgsmål til stort set hver linje i beregningen for scenarierne, så jeg vil gennemgå logikken linje for linje (Tabel fra opdateringen den 30. april):
Variabler (Omsætningsvækst-%, Driftsresultat% (EBIT-%) og omsætning i 2025): Disse er altid analytikerens estimater for virksomhedens vækst og rentabilitetsniveau om cirka 5 år. Grundscenariet beskriver tallene i henhold til de nuværende prognoser. Med de nuværende prognoser ville den årlige omsætningsvækst i 2020-2025 i gennemsnit være ca. 16 % p.a. I det optimistiske scenarie genererer Effectes vækststrategi (især implementeringen af partnerprogrammet og digitalt salg og markedsføring) en markant stærkere vækst end vores forventninger.
Vurderingsmultipler (EV/omsætning & EV/driftsresultat): Disse er altid analytikerens estimater for de vurderingsmultipler, som virksomheden ville blive prissat med i 2025. Der kan ske meget inden for cirka fem år, og de multipler, vi bruger her, indeholder en sikkerhedsmargen i forhold til markedets nuværende værdiansættelsesniveau.
Rule of 40: Med dette mener vi summen af omsætningsvækstprocenten og driftsresultatprocenten. Vi refererer med “rule of 40”-begrebet til denne kombination af vækst og rentabilitet, som er baggrunden for softwarevirksomheders balance mellem højere rentabilitet (=færre vækstinvesteringer og vækst) og højere vækst (=flere vækstinvesteringer og mindre resultat). Et tal >40 % betragtes generelt som godt. I gennemsnit berettiger en højere sum også en højere omsætningsbaseret værdiansættelsesmultiplicitet, da det korrelerer med værdien af fremtidige pengestrømme.
EV (EV/Omsætning eller EV/Driftsresultat): Disse er beregnet ved at multiplicere de ovenfor beskrevne vurderingsmultipler. Vi bruger gennemsnittet af disse tal som et estimat for virksomhedens værdiansættelse i det pågældende scenarie.
Markedsværdi og aktiekurs 2025: Til den gældfri værdi (EV) tilføjes nettobevægelser i henhold til scenariets prognoser og eventuelle udbytter, hvilket giver virksomhedens estimerede markedsværdi i det pågældende scenarie. Dette omsættes til en værdi pr. aktie ved at dividere markedsværdien med antallet af aktier i 2025, hvor det også er vigtigt at bemærke den sandsynlige stigende effekt på antallet af aktier fra optioner, der udnyttes i de kommende år.
Afkast-% beregnes ved at dividere forskellen mellem aktiekursen i 2025 og den nuværende aktiekurs med den nuværende aktiekurs (på tidspunktet for rapportopdateringen). Det vil sige, hvor meget aktiekursen kan stige i forhold til scenariets aktiekurs.
Årlig afkast-%: Dette beskriver den årlige vækst i aktien (rentes rente) mellem nuværende tidspunkt og udgangen af 2025. F.eks. omdannes et afkast på 36 % efter 5 år til et årligt afkast med formlen 1,36^(1/5)-1. Her skal det dog bemærkes, at vurderingstidspunktet i 2025 konstant nærmer sig, dvs. i stedet for 5 år er der ca. 4,65 år fra nu til udgangen af 2025.
Jeg håber, at dette hjælper med at fortolke scenarierne og skabe dine egne!



 Samme med QT (kvantitativ stramning).


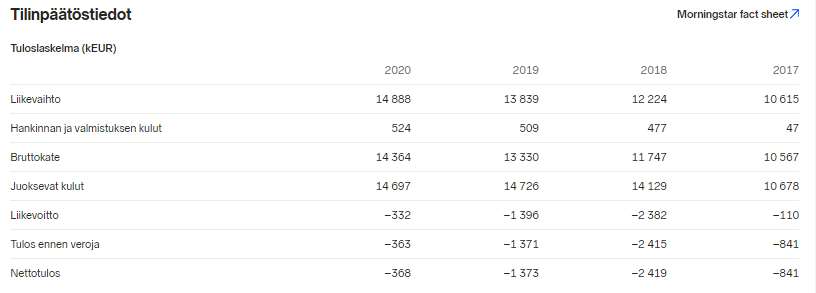
 Der påvirkes de af så forskellige ting.

 samme besked som en kopi nedenfor: