Meget rart og god SaaS-vækst. Godt, godt.
Forhåbentlig vil den tyske pendant følge samme tempo…
Tilfældigvis har jeg begge i min portefølje (den tyske dobbelt så meget…)
Go efecte, jeg håber, at partnerskaberne kommer godt i gang!
Meget rart og god SaaS-vækst. Godt, godt.
Forhåbentlig vil den tyske pendant følge samme tempo…
Tilfældigvis har jeg begge i min portefølje (den tyske dobbelt så meget…)
Go efecte, jeg håber, at partnerskaberne kommer godt i gang!
Der kommer et interview, men det er stadig værd at deltage i webcasten og stille spørgsmål 
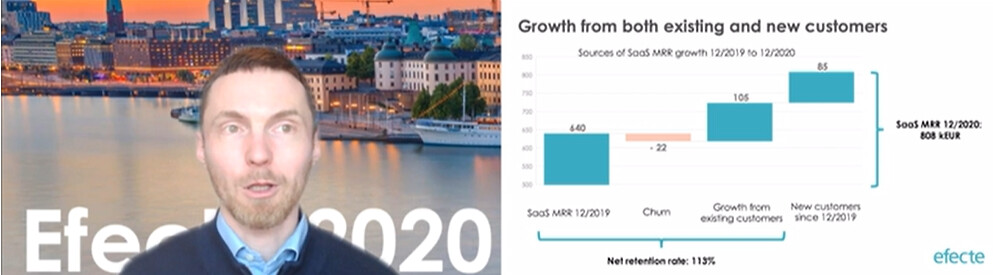
Net retention rate tager efter min mening allerede højde for denne churn, hvilket betyder, at SaaS MRR er vokset med 12% uden nye kunder. I 2020-regnskabet var dette måske mere tydeligt beskrevet:
SaaS MRR var 808 tusind euro ved udgangen af regnskabsperioden, en stigning på 26% fra referenceperioden. 13 procentpoint af MRR-væksten kom fra eksisterende kunder (nettofastholdelsesgrad på 113%), og 13 procentpoint kom fra nye kunder vundet efter 12/2019. Bruttoafgangen var 3,4%.
Det lyder også rigtigt for mig: NRR tager højde for nettændringen i omsætningen fra den eksisterende kundebase. Kundetab (churn, downgrade eller lignende) trækkes fra, og mersalg til eksisterende kunder lægges til.
Det står dog ikke, at den yderligere omsætning kommer af sig selv uden markedsføring.
I første kvartal annoncerede vi et nyt partnerskab med det tjekkiske selskab Solutia og begyndte at opbygge en salgspipeline på nye markeder. Som et konkret tegn på fremskridt modtog vi den første ordre på et nyt marked. Det var en SaaS-ordre fra en managed services-udbyder i Storbritannien. Selvom det i starten er en kortvarig forpligtelse i pilotfasen, viste denne første ordre fra et nyt markedsområde, at vi er i stand til at gennemføre salgsprocesser udelukkende baseret på fjernforbindelser.
Dette ser lovende ud!
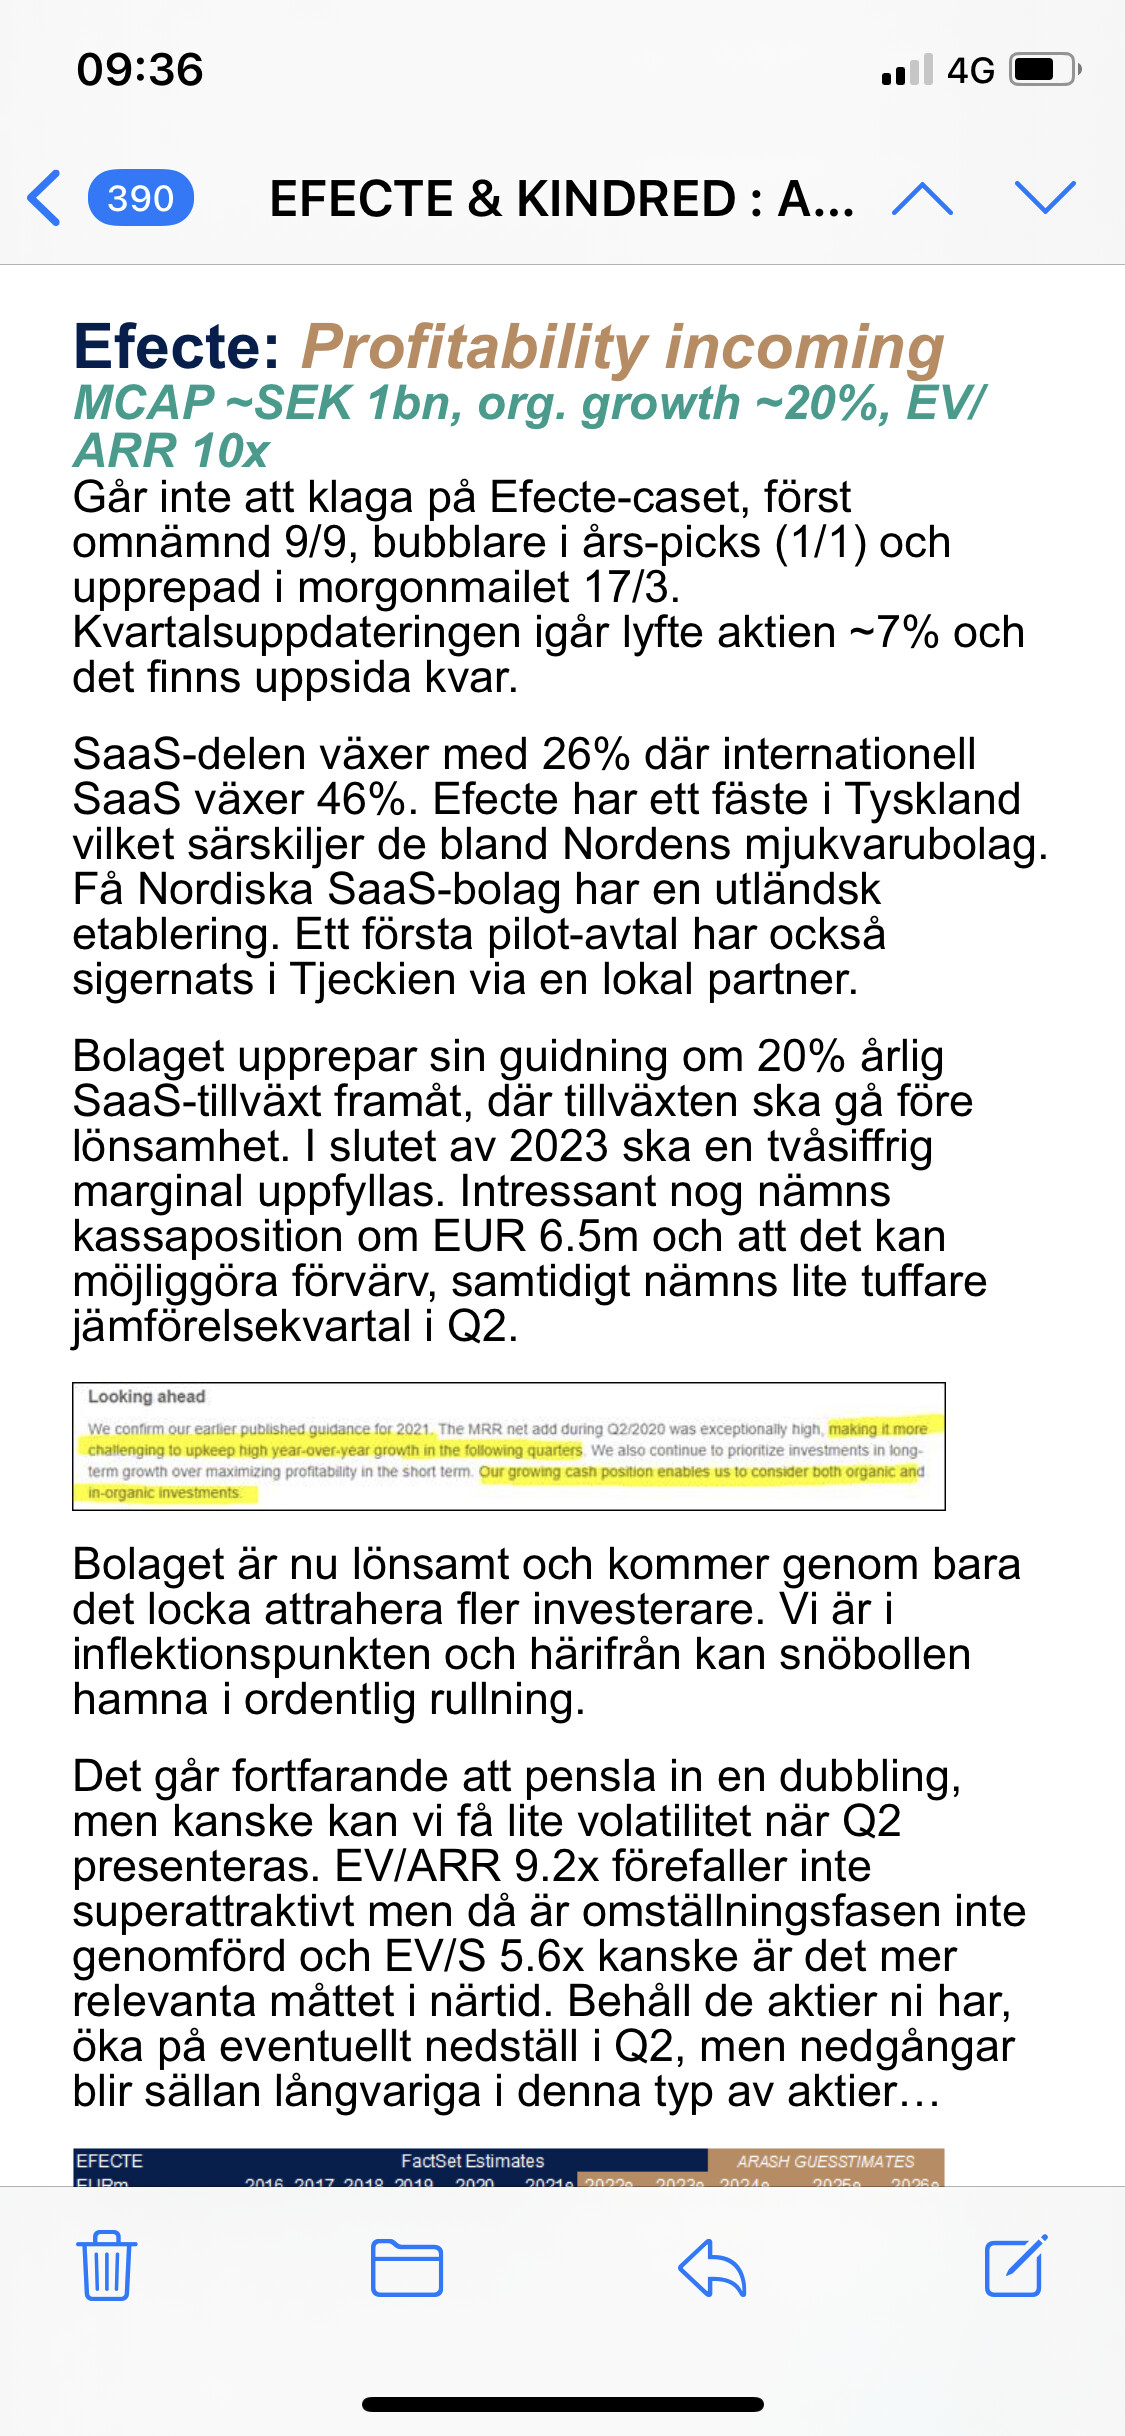
Netto-MRR-væksten i andet kvartal 2020 var usædvanlig høj, hvilket gør det mere udfordrende at opretholde en høj vækst sammenlignet med det foregående år i de kommende kvartaler
Betyder det, at man ikke skal forvente +24% vækst i de næste kvartaler? (I 2020 Q2 voksede SaaS-omsætningen 24% og den internationale SaaS-omsætning 69%) Hvilken vækst tør man så forvente? Den sætning er lidt i modstrid med dette års vejledning, som er 20-24% SaaS-vækst 
 .
Niilos interview er også ude:
Niilos attitude er lidt mere afslappet end f.eks. SSH-chefens  Sandsynligvis af en god grund.
Dejligt at følge ledelsens afslappede stemning, og denne serviceorientering afspejles fortsat også i webcasts og Inderes-interviews. Det er rart at være med på lang sigt. 

Efter min mening er partnernetværket i denne strategiperiode roligt ved at blive opbygget tilstrækkeligt til at være klar i 2021-2022, så tingene forhåbentlig kan begynde at accelerere til “tredje gear” og det næste niveau i den næste strategiperiode. Tiden vil vise. Et kvartal er en ret ubetydelig tidsperiode her
M&A er ikke udelukket baseret på i dag, men snarere et værktøj, hvis brug vil blive vurderet efter behov.
Nu, hvor jeg har fulgt virksomheden, er det først efter 3 års ejerskab, at jeg begynder at fatte det lidt, primært det, at jeg bare ikke forstår noget  Altså, jeg gik ind i dette med den forkortede tanke, at virksomheden leverer SaaS-løsninger, ja, laver tab, så profit, det er det. Kan der være en mere bull-agtig tankegang? Men nu, når man ser Niilos videoer og virksomhedens arbejde, så kan man se det; der er rigtige mænd, der hver eneste dag gør hårdt arbejde og de rigtige ting; de opbygger omhyggeligt et partnernetværk, sælger, sælger, er kundefokuserede, tænker mange år frem, udvikler, udvikles, lytter til kunderne, nærmer sig dem, sælger mere! Får et positivt feedbacksystem ordentligt i gang! (Jeg er faktisk nok ikke engang i stand til at internalisere halvdelen af det, men alligevel). De har ikke de samme muskler som de store konkurrenter, så de må bruge hovedet lidt og gøre tingene bedre end andre og arbejde mere, med ambition og finsk sisu, pokker!! (Nu og fremover. Bemærk: de må ikke give op eller slække på noget tidspunkt. Virksomhedens fremgang er ikke noget selvfølgeligt). Og så, om mange år, begynder de at høste frugterne. Ja, og der skabes ejerværdi.
Denne sag kunne lige så godt være faldet helt igennem efter IPO’en. Tænk, hvor lidt det har kunnet afhænge af. Heldigvis fik vi Niilo ved roret. Men jeg holdt bare stædigt fast, lige indtil i dag. Det kan virke som om, jeg er meget klog, men i sidste ende holdt jeg nok fast i papirerne på grund af min stædighed og en smule blindhed. Nu smiler denne blinde stædighed, men i de næste sager vil jeg prøve at turde sælge, hvis tingene ser svage ud. Man kan altid købe tilbage.
Jeg må give @Antti_Luiro ros, for dengang som nyudnævnt analytiker turde han modigt vende sig til den positive side med Efecte efter en lang “reducer”-anbefaling efter et “beskedent” positivt resultat, selvom kursen faldt markant efter resultatet, og du blev i starten udfordret lidt på dette. Fremragende, du har potentiale.
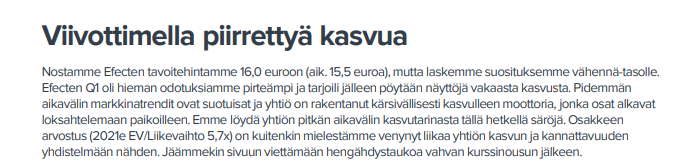
Opdateret mål 16€ / reducer.
En kursmålsforhøjelse på 4% (15,5->16) pr. kvartal giver ca. 20% om året. Og vi er vel allerede firdoblet i år?
Det er virkelig interessant at læse begrundelserne for dette nu. En anbefaling om at reducere efter et topkvartalsresultat giver stof til eftertanke ikke med hensyn til Efecte, men med hensyn til Inderes’ analytiker.
Efecte har dog holdt sig inden for sit mål i utallige kvartaler, og i går blev disse endda overskredet.
Det ser ud til, at værdiansættelsesmultiplerne kommer i vejen, men de er også blevet strakt ud for mange andre virksomheder.
Rapport ude!  Effekternes teams arbejde er virkelig imponerende. Tilliden til langsigtet skalerbar vækst og dens stabilitet er konstant blevet styrket siden sidste august, da jeg begyndte at følge virksomheden. Vurderingsmultiplikatorer er med rette steget i takt med beviserne. I sidste ende kommer virksomhedens værdiskabelse dog gennem vækst (SaaS), og uden ændringer i vækstens hældning vil multiplikatorerne også nå en grænse. I forbindelse med den forrige rapport blev disse grænser allerede overskredet.
Det skal indrømmes, det kan også ske, at Efectes vækstmotor tager flere omdrejninger, og forsigtigheden på grund af den strækbare vurdering giver bagslag
Tak Astrix, dette var en god måde at starte resultatfredag på!  og tillykke med at blive i vognen

Når afkastforventningen og anbefalingsændringen er på bordet, synes jeg, at dette fortæller det væsentlige;
Man kan tænke på væksttakten og dens vedholdenhed; hvis takten holder, holder multiplikatorerne også, og aktiekursen er anderledes, end den er nu.
Bare tænk over det, hvis partnerne begynder at sælge, ville det være en fin bonus.