Tak til Lars74 for afklaringen og for at du bekræftede det! Webminaret starter i morgen kl. 10.00 finsk (sommer)tid.
Tatu / Efecte
Tak til Lars74 for afklaringen og for at du bekræftede det! Webminaret starter i morgen kl. 10.00 finsk (sommer)tid.
Tatu / Efecte
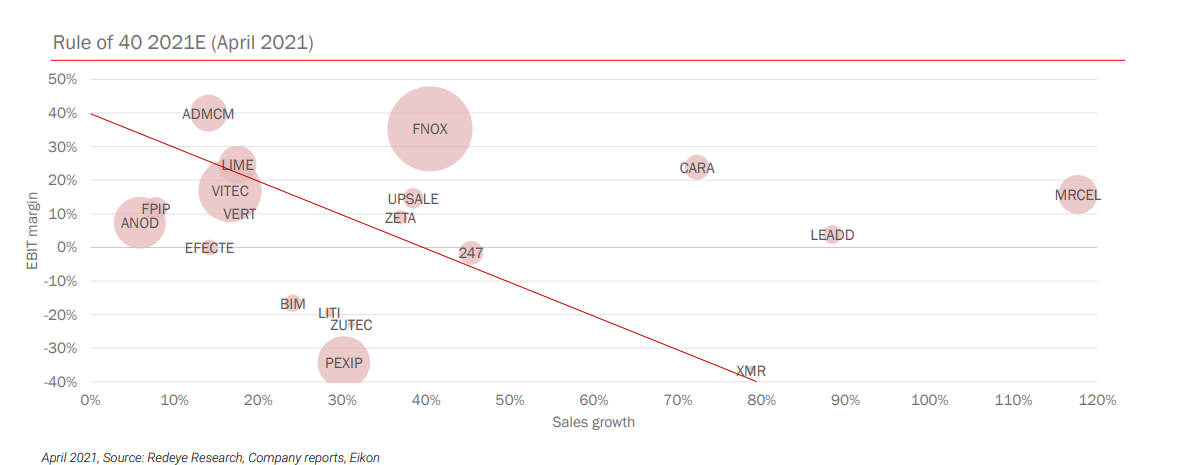
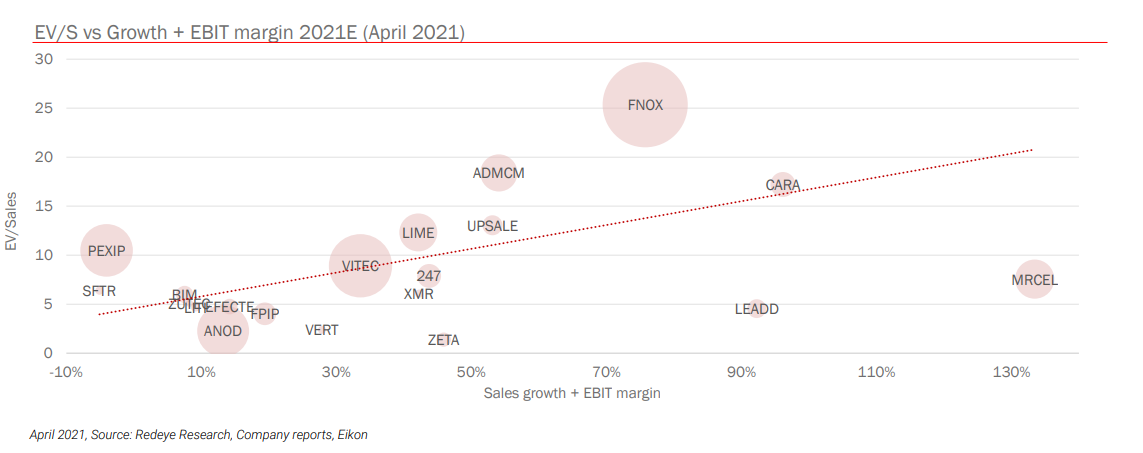
Uddrag fra RedEye’s Spring 2021 SaaS-rapport, der blev offentliggjort i dag…
Disse tal ovenfor adskiller naturligvis ikke Efectes (Efecte) SaaS-omsætningsvækst inden for virksomheden…
En casestudie fra sidste år, der blev offentliggjort for lidt over en måned siden: Et fire måneder langt, omfattende implementeringsprojekt udført af Efecte-partneren (Verco), hvor Efecte blev implementeret i flere forskellige teams. At opbygge tilsvarende internationale partnerskaber tager tid, men nogle af disse frø er allerede sået.
Tirsdag…
Informationsskema for 2021:
25.2.2021 - Regnskabsmeddelelse 2020
29.4.2021 - Forretningsoversigt 1-3/2021
16.7.2021 - Halvårsrapport 1-6/2021
27.10.2021 - Forretningsoversigt 1-9/2021
Næste uge, torsdag, får vi at se, hvad “væksten er virkelig stærk!” betyder. Er det en vejledende SaaS-vækst på 20-25%, eller har de fundet nøglerne til endnu hurtigere vækst.
Den slags tweet lyder dog godt.
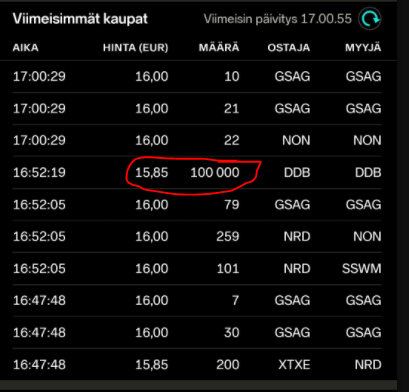
Mon det bare var en overførsel fra én portefølje til en anden. Der er kun en håndfuld ejere, der har så store mængder.
Jeg vil bevise SaaS-væksten her
Hej forum!
Som vi informerede om i denne uge, offentliggør vi vores Q1 forretningsgennemgang næste torsdag kl. 13:00 finsk tid. Forummedlemmer og alle andre investorer er igen velkomne til vores webcast, som finder sted samme dag, den 29. april 2021 kl. 16:00.
Link til tilmelding er åbent her.
Hav en fremragende kommende weekend!
Tatu / Efecte IR
Et par videoer blev desuden offentliggjort i foråret til generalforsamlingen, de kan ses her, hvis du gik glip af dem:
https://investors.efecte.com/en/videos
Q1 er den mest ventede ifølge undertegnede. Det bliver spændende. Forventningerne er høje, og værdiansættelsen er stram… Som nævnt der, må der ikke findes nogen svagheder med denne kurs og multiplikatorer…
Men… Stor tillid til virksomheden… Og det nytter ikke at se på dette på kort sigt… Eller jeg gør det i hvert fald ikke selv.
Hvad der så kommer…

- SaaS-omsætningen steg med 26 %, og den internationale SaaS-omsætning steg med 46 %
- EBITDA var 0,2 millioner euro (-0,3), og driftsresultatet var 0,1 millioner euro (-0,4)
- EBITDA-procenten forbedredes fra -8 % til 4 %
- Anden fase af vores internationale ekspansion skred frem, herunder den første pilotordre fra nye markedsområder
- Serviceomsætningen steg med 2 %, hvilket brød den faldende tendens fra tidligere kvartaler
STONK OP +4%
Vi demonstrerede igen vores evne til at generere pengestrømme, og som følge heraf steg selskabets likvide beholdning til 6,5 millioner euro (4,5).
Den rullende 12-måneders salgsmargin for tilbagevendende omsætning var 79 %, brutto-kundefrafaldet var 3,7 %, og nettokundefastholdelsen var 112 %. Tilbagevendende omsætning (SaaS og vedligeholdelse) udgjorde 66 % af den samlede omsætning (62 %).
Kom der nye SaaS-målinger? Det ligner jo et kvalitets-SaaS-firma med hensyn til brutto-kundefrafald og nettokundefastholdelse.
Vi bekræfter den tidligere offentliggjorte prognose for 2021. Den nettovækst i MRR i andet kvartal af 2020 var usædvanlig høj, hvilket gør det mere udfordrende at opretholde en høj vækst sammenlignet med det foregående år i de kommende kvartaler.
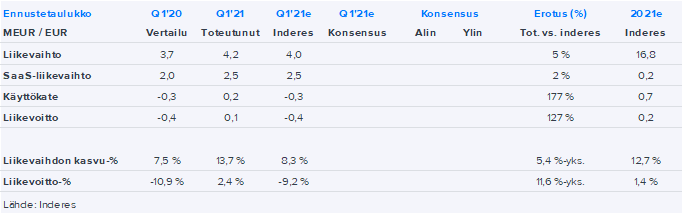
Mere detaljerede kommentarer vil følge med opdateringen, men her er realiserede tal vs. prognoser-tabellen 
Det her var måske det bedste for mig:
Vi vil også fortsat prioritere investeringer i langsigtet vækst frem for at maksimere kortsigtede overskud.

Kommer der et interview med @Antti_Luiro fra Niilo, eller skal vi hellere spørge i webcastens Q&A-session kl. 16?
Antti Luiro korrigerer, men med en net retention rate på 112% og en churn på 3,7%, vokser SaaS organisk med ~8% i princippet uden markedsføring? 
Her er de lovede nye SaaS-parametre.