Lige præcis. 
Verpu-Masse
Lige præcis.
Verpu-Masse
Spørgsmål til @Yu_Gong angående forsinkelsen i aktiesammenligningen:
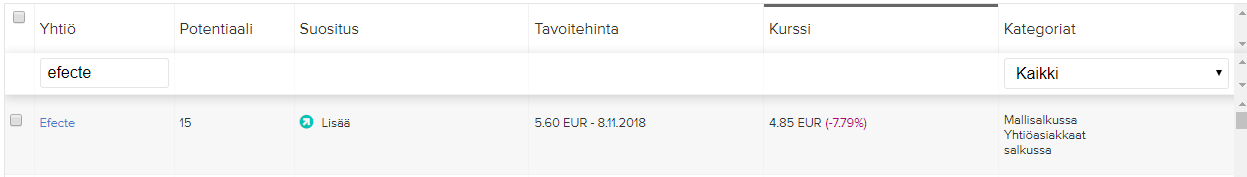
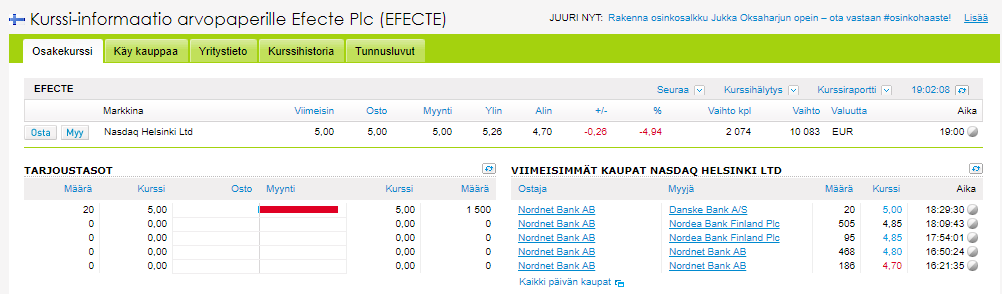
Kl. 19.08 viser aktiesammenligningen efectes kurs som 4,85. Andre steder er den 5,00e. Burde den ikke have været opdateret inden for en god halv time?
PS. Jeg tror, at hr. Aho i morgen vil justere målet lidt ned, men det er stadig en langsigtet case. Er den nuværende ~5e ikke så dårlig i forhold til 2022-udsigterne, hvis virksomhedens mål opfyldes…
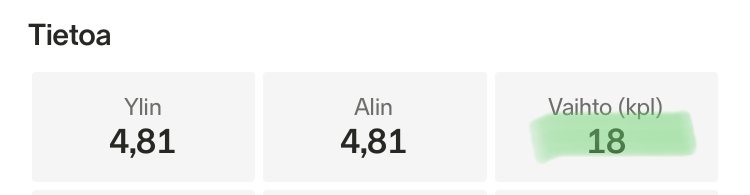
Edit: Nu kl. 20 ser prisen ud til at være korrigeret, når jeg scroller på mobilen
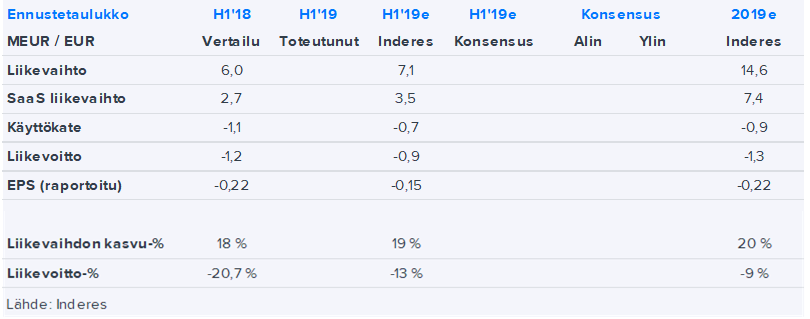
Den samlede omsætning var lidt svag for hele året og i slutningen af året, men SaaS er tilsyneladende vokset ganske godt. I Tyskland er det åbenbart gået i en god retning, og jeg kunne forestille mig, at det fortsætter godt herfra, når de har fået et fodfæste der, og f.eks. takket være partnerne får nye ordrer. Men i Sverige var der lidt problemer, og landechefen blev også åbenbart skiftet ud. I år vil vi se, hvordan Sverige udvikler sig, fra Tyskland burde der allerede komme lidt overskud hjem fra sidste års ordrer samt yderligere vækst. I øjeblikket er der 4,2 mio. euro i likvide midler, så der er ikke meget at spendere.
Selskabet udstedte en vejledning om, at SaaS vokser med gennemsnitligt 20%, men tidligere omfattede vejledningen den samlede omsætning.
Dette år bliver endnu mere interessant, da tingene endelig er begyndt at fungere i Tyskland, men i Sverige og Danmark forventes en bedre udvikling nu. Virksomheden og dens ledelse synes at have styr på sagerne og forstår at holde omkostningerne nede og fokusere der, hvor de er stærke, det håber og tror jeg. Jeg er stadig med.
For Efecte er vores estimerede beregnede SaaS-forretnings EV/S-multipel ca. 3,5x, og hele forretningens EV/S-multipel er henholdsvis 1,8x. Vi anser værdiansættelsesniveauet for moderat i lyset af vores forventede SaaS-omsætningsvækst på 25-30 % i de kommende år og den synlighed, som lange SaaS-kontrakter giver. Efectes acceptable værdiansættelsesniveau er imidlertid reduceret i forhold til globale sammenlignelige selskaber på grund af den usikkerhed og de omkostninger, der stadig er forbundet med succesfuld opskalering af virksomhedens betydelige salgsindsatser, samt virksomhedens relativt lille størrelse.
{“content”:“Masse hurtig analyse = Efecte er en ganske fin lille virksomhed, der kan vokse og blomstre i de kommende år. Derfor er Masse med en lille andel, så spændingen ved at investere bevares. Det er sjovt at placere små fiskeri-ordrer i disse FN-virksomheder.\n\nFiskekrogen-Masse\n\nPS. Dette er en af Masses snakke, som nogle gnavne altid misforstår. Men det værste er, at der altid kan ligge en lille sandhedens spire i dem (se case Titanium) for at fremskynde berigelsen.”,“target_locale”:“da”}
Dejligt at høre, at Masse også er med her.
Ps. Efecte er min største besiddelse målt på indkøbspris. Mit seneste køb var i slutningen af sidste år, dagen før negativiteten. Vægten er nu faldet lidt i porteføljen på grund af kursfaldet, og Admicom har allerede for noget tid siden overhalet, når man ser på markedsprisen.
Økonomidirektør forlader https://www.inderes.fi/fi/tiedotteet/efecten-talousjohtaja-vaihtuu
Normalt en negativ nyhed, men måske ikke på grund af økonomien lige nu 
En moderat positiv vurdering af Efectes systemer i Tyskland.
Der er ikke kommet nogen meddelelser fra Efecte siden det tyske hospital “major deal” i oktober. No news is bad news?
Der er lidt over en uge til Q1-forretningsgennemgangen.
Jeg må indrømme, at denne stilhed bekymrer mig lidt. Vi er nødt til at få rigtig fart på væksten!
{“content”:“Forretningsoversigt offentliggjort. Omsætningsvækst 20%, SaaS-vækst 25%. EBITDA -0,4 mio. EUR. Altså tal i overensstemmelse med forventningerne. Fortsat svagere udvikling i Sverige, men Tyskland ser ud til at være gået godt frem.\n\nKunne bunden endelig være nået i dette tilfælde…”,“target_locale”:“da”}
Det lyder som et virkelig godt samarbejde og en god kunde. Ikke underligt, at Niilo var fristet.
Lad os kaste lidt spekulativt vand på Efecte-saunaen. IaaS-virksomheden Solarwinds (NYSE: SWI) afsluttede i Q2 et virksomhedskøb, hvor målet var Efectes amerikanske modpart Samanage. Den opkøbte virksomheds omsætning er ca. 20 mio. USD, og købsprisen var 350 mio. USD, så EV/S-multiplikatoren i handlen var svimlende 17,5x.
Solarwinds begrundede opkøbet med, at vækstudsigterne for ITSM-markedet er yderst attraktive, og at kun en brøkdel af organisationerne udnytter de moderne ITSM-platformes funktioner og omkostningseffektivitet. Ifølge virksomheden har den alene et krydssalgs-markedspotentiale på 2 mia. USD til eksisterende kunder.
EDIT: Samanage var, ligesom Efecte, stadig en klart tabsgivende virksomhed på grund af vækstinvesteringerne.
EDIT2: Samanage havde ca. 50 % af salget i USA, resten i Israel/Europa
Det er lidt af en multiplikator, når Efectes EV/S i øjeblikket er omkring 1,6?
Aktien har ligget ret stabilt i et stykke tid nu. Det meste hviler nok på Tyskland, hvordan det kommer i gang. 
Efecte har fået den schweiziske Hotelplan Group som kunde. https://article.efecte.com/news/fi/sveitsiläinen-matkailualan-jätti-hotelplan-group-parantaa-ketteryyttään-efecten-avulla
Når virksomheden tager Efectes service management-løsning i brug, ryger IT-service management-dinosauren Microsoft System Center Service Manager i skraldespanden. Hotelplan er i øvrigt ikke en lille virksomhed.
1600 lokationer