-
Faktureringen aktiverades för kunderna, så pengaöverföringen kommer från kunderna. Är kunden då slutkunden eller Talenom, eller Talenom som fakturerar vidare, och har faktureringen lagts till på fakturan eller kompenserats från Talenoms tjänstepris? Det finns det att fundera på, men jag antar att utgångspunkten är att när bolaget delades upp flyttades en del av Talenoms fakturering till Easor, och att man i första hand inte straffade slutkunden för det. Men i Spanien finns det kanske lite alla möjliga fall, då mjukvarufaktureringen inleddes vid samma tidpunkt. Man kan förvänta sig att priset i Spanien stiger i takt med att funktionerna utökas.
-
Är ett tillskott på 200 kunder (efter att ha tagit hänsyn till kundbortfall) under ett kvartal lite i Finlands nuvarande ekonomiska läge? Marknaden är trots allt ganska mogen. Och försäljningen av Easor är ju bara i ett tidigt skede. Jag är säker på att Talenom inte styr över till andra produkter. Produkten är ju den bästa och Talenom har säkert ett förmånligt pris på den. Dessutom är huvudägarna fortfarande desamma trots att bolagen separerats, så det vore ganska galet om de började såga av den ena grenen med den andra handen. Visst, kunder som använder andra produkter flyttas nog inte längre lika aggressivt till Easor.
Atte har gjort en ny bolagsanalys av Easor gällande Q2 
Easors Q2-siffror var sammantaget i linje med våra förväntningar och antalet redovisningsbyråpartners fortsatte att öka. I år satsar bolaget allt på tillväxt och uppbyggnad av internationella distributionskanaler, vilket främst återspeglas i kostnadsposterna. Om bolaget lyckas med en kraftig internationell tillväxt finns en betydande värdeskapande potential i aktien. Aktien värderas under vår bedömda intervall för verkligt värde (0,7–1,4 EUR), och med nuvarande värdering (2026e EV/S 2,0x) ser vi att risk/reward-förhållandet är attraktivt. Sentimentet kring aktien är dock för närvarande svagt, och en återhämtning kräver sannolikt att tillväxten accelererar. Vi upprepar köprekommendationen för Easor, men sänker riktkursen till 0,75 euro (tidigare 0,85 EUR).
En utmärkt sammanfattning. Situationen verkar verkligen vara den att sentimentet för aktien är så pass dåligt att kursen inte kommer att röra sig uppåt förrän vändningen syns tydligt i siffrorna.
Men till saken: Kassaflödesanalyserna är minst sagt märkliga för mig. Hur mycket har jag räknat fel när jag från tabellen i pressmeddelandet får fram cirka 2 cent per aktie i operativt kassaflöde för halvårsperioden, efter att ha tagit hänsyn till finansiella kostnader och investeringskostnader, men exkluderat avskrivningar (eftersom de redan har betalats tidigare)? Upptagna lån har inte inkluderats. Så om det stämmer, ser det väl ganska bra ut…
Under de senaste månaderna har jag byggt en egen affärsmodell för Easor, PAM (Partner Analytics Model), eftersom jag ville förstå mer i detalj var bolagets framtida tillväxt rent praktiskt kan komma ifrån.
PAM utgår inte från en fördefinierad tillväxtprocent, utan från bolagets partnernätverk, aktivering av partners, utvecklingen av fakturerande kunder och hur dessa över tid omvandlas till omsättning.
Efter Q2 har modellen kalibrerats mot de faktiska siffrorna, och samtidigt kunde man för första gången utvärdera hur prognosen som gjordes före resultatet stämde överens med utfallet. Detta gav också upphov till en tydlig skillnad i synsätt jämfört med den prognosbana som allmänt används på marknaden: PAM förväntar sig att det redan uppbyggda partnernätverket i Finland kommer att synas i tillväxten betydligt tidigare och kraftfullare. I så fall skulle Spanien, Italien och andra marknader inte vara en förutsättning för tillväxt, utan snarare potentiella tillväxtacceleratorer.
Jag har sammanställt en rapport om detta där jag försöker förklara mekanismen på ett så begripligt sätt som möjligt, samt berätta vad modellen för närvarande prognostiserar och var dess största osäkerhetsfaktorer ligger. Q3 fungerar som nästa egentliga test för om den tillväxtbana som PAM ser är den rätta.
Rapportens underlag baseras på offentligt tillgängligt material, beräkningsmässiga slutsatser dragna från detta samt min egen erfarenhet av finansförvaltningsbranschen. Jag är aktieägare i Easor. Rapporten har inte upprättats på uppdrag av Easor, Inderes eller någon annan tredje part, och ingen ersättning har erhållits för dess upprättande.
Rapporten innehåller ingen riktkurs och tar inte ställning till aktiekursen. Avsikten är att erbjuda ett alternativt sätt att betrakta Easors affärsmodells tillväxtmekanism och göra den falsifierbar vid ett senare tillfälle: de kommande kvartalen får visa hur väl modellen fungerar. Rapporten kan laddas ner via länken nedan.
Det kan återigen noteras att Rantalainen-bolagen (Rantalainen yhtiöt) fortsatte att köpa Easor även i augusti. Rantalainen yhtiö är ett investeringsbolag som också äger en betydande del av det stora redovisningsbolaget Rantalainen. Detta innebär att aktörer som sannolikt är väl insatta i branschen fortfarande tror på Easors produkt.
(Däremot har de inte köpt Talenom alls under de senaste två månaderna.)
Rantalainen har under årens lopp dessutom kontinuerligt köpt redovisningsbyrån Administer, som år efter år kämpar vidare med svag lönsamhet. Om Rantalainen i stället hade placerat dessa pengar i en aktieindexfond hade de fått utmärkta placeringsavkastningar. Nåja, kanske Administer och Easor också under några kommande år ännu avkastar något annat än nästan nollavkastning (kursutveckling + utdelningar).
[quote="Blackparta, post:11, topic:71243, full:true"]\nLite en speciell situation att Easors prognostiserade EV/EBIT för det här året är 36,3. Ingen raketväxt förväntas och om 2 år förväntas en P/E-värdering på cirka 40 om allt går väl och man ändå på något sätt landar på en utdelning på 1,00 €? Det känns som att med de prognoserna finns det 2/3 luft även i den nuvarande kursen (0,74 €).\n\n[/quote]\n\nNu finns det 100 % uppsida till det ursprungliga målet på 1 €. Kursen har sjunkit till 0,5 €, det vill säga det skulle fortfarande vara 50 % nedgång till mitt eget höftade riktpris. Nu är det bara hälften luft kvar. Nu värderas Easor till grovt räknat ett framåtblickande P/E (forward P/E) på 35. Det är ganska mycket. Visst, när lönsamheten är låg kan till och med en liten fjärilsvinges fladder påverka lönsamheten kraftigt. Å andra sidan kan det också svänga över på minus.
Tycker du det är särskilt meningsfullt att värdera ett bolag med forward P/E som siktar på framtida flerårig tillväxt i praktiken på bekostnad av kortsiktig lönsamhet och därmed också resultat?
Det pris du föreslår inbegripit implicit antaganden om att det sker dramatiska förändringar i makroekonomin, att tillväxtsatsningarna misslyckas kapitalt eller att något annat går rejält snett i bolagets planer. Det är inte nödvändigtvis en felaktig utgångspunkt, men den skulle behöva lite mer substans än att nyckeltalen är höga under ett eller två år.
Enspektaculär fråga. Jag anser verkligen att det är rimligt. Det är så marknaden i praktiken brukar prissätta saker. Om jag på något övernaturligt sätt visste t.ex. att Easor kommer att gå kräftgång de kommande tre åren och att lönsamheten exploderar i taket år fyra, så är det ganska uppenbart att det är dumt att köpa Easor till dagens pris. Alltså även om den årliga avkastningen till slut skulle bli god. Det vore nämligen rimligare att köpa mer till ett billigare pris först om ett par år. Marknaden ser inte så långt framåt, i synnerhet eftersom det inte är lätt att förutse utan döljs bakom en tjock dimridå.
I praktiken siktar alla bolag på tillväxt eller skulle gärna göra det. Det är få bolag som har som mål att omsättningen ska minska och lönsamheten vara låg. Ändå går det så för många. Det är ganska naive att anta att bolagen når sina mål. Easor kan förvisso nå dem, missförstå mig inte, men du kan väl ändå på fullt allvar inte betrakta bolagets mål som ett base case! T.ex. Norrhydro, som är ett bolag du också känner väl, har som mål 
• Omsättning: över 70 miljoner euro.
• Lönsamhet: 16 procents EBITDA (käyttökate);
I år är omsättningen ca 30 miljoner euro och EBITDA ca 10 %. Kursen har fallit med ca -70 % sedan noteringen. Det är inte på grund av målsättningen som framgången uteblivit, utan på grund av exekveringen. Den måste fortfarande levereras.
Angående Summa Defence: Summa Defences mål är att nå en omsättning på 500 miljoner euro på medellång sikt. Vår tillväxt bygger på både organisk tillväxt och företagsförvärv. Företaget är i praktiken nära konkurs.
Easor lyckas förhoppningsvis bättre än de ovan nämnda, och jag utgår också från att det kommer att bli så.
Den största risken i Easor är nog det där beroendet av Talenom. Avtalen håller visserligen i flera år till, men det finns väldigt lite bevis på att de klarar sig på den s.a.s. fria marknaden. Jag ser själv inte bolaget som en vanlig tråkmåns, utan som en aktie med hög risk.
Antingen är bolagets produkt bra och när säljmaskineriet väl kommer igång på allvar börjar den ta en ordentlig bit av den stora marknaden. Alternativt sker inte detta och bolaget slår igen dörrarna senast när Talenom byter till en annan produkt om ungefär fem år.
Om jag var tvungen att välja en av de möjliga tenbaggers som är noterade i Finland fram till år 2036, skulle jag förmodligen välja Easor. Jag skulle dock också välja Easor ganska långt upp på listan över möjliga konkurser. Trots detta fyllde jag på lite i lasset när det sjönk mot 0,55-nivån, eftersom jag hatar avkastning och att bli rik på ett passivt sätt.
Själv har jag bara använt Procountor och Fennoa ordentligt, så det vore också kul att höra om det finns några personer här som använder Easor och få ta del av deras empiriska erfarenheter av programvaran.
Easor och Talenom är allt sedan dyra, vet av erfarenhet då jag har börjat sköta faktureringen osv. för ett litet tmi-företag (toiminimiyritys).
Dessa bolag är fortfarande starkt sammankopplade, vår kontaktperson och servicechef är desamma i båda, det vill säga de jobbar i båda bolagen. Efter Easors utbrytning känns det som att kvaliteten har sjunkit, både i servicen och i hur smidigt verksamheten fungerar. Jag vet inte om det är samma problem över hela Finland som hos oss, men dessa ifrågavarande personer verkar svåra att nå, och de verkar inte bry sig nämnvärt om kundens frågor och funderingar (åtminstone får man det intrycket). Ingen tar riktigt ett helhetsgrepp, jag vet inte om det är problem med arbetsklimatet eller om vi är ett för litet företag för dem, men som kundupplevelse är det riktigt tråkigt.
För ägarna är det såklart bra om de får en lojal användarbas till det dyra programmet som också stannar kvar som kunder. Användningen av Easor-appen är helt ok, åtminstone för vår lättare användning, men vi kommer ändå att byta bort den eftersom det vi betalar för den inte är värt det, även om någon annan förstås kan tycka att programmet är bra för dem.
På grund av ovanstående orsaker vill jag inte (åtminstone inte än) investera i Easor eller Talenom.
Tillväxt uppnås sällan av sig själv, utan har oftast sitt ursprung i någon förskottskostnad som företaget tidigare betalat, till exempel inom produktutveckling, anställning av säljare eller marknadsföringskostnader. Alla företag strävar verkligen inte efter en betydande tillväxt, eftersom sådana företag kan uppskatta låg affärsrisk, stark lönsamhet och utdelningsförmåga, och de är inte beredda att (tillfälligt) pruta på dessa mål för att skapa tillväxt.
Vanligtvis berättar företagsledare, åtminstone i Finland, ganska öppet om sina planer och ledningens målsättningar har ett starkt signalvärde. Om Easor meddelar att man strävar efter betydande tillväxt och de tillväxtinvesteringar som krävs, så anser jag att man bör tro på dem och på grund av kostnaderna för att förvärva tillväxt förvänta sig ett mycket svagt resultat för de kommande åren.
Årets EV/EBIT eller forward P/E lämpar sig bäst för antingen en jämförelseanalys eller ett djupt lönsamt bolag i ett stabilt läge, eftersom de inte alls tar hänsyn till värdeskapandet från tillväxt eller långsiktiga förändringar i lönsamheten. Därför lämpar de sig egentligen inte alls för Easors nuvarande situation, och jag skulle betrakta användningen av dem som ett tankefel.
Även om Finland traditionellt har varit en utdelningsbörs och detta rör sig om det lilla segmentet där felprissättning är mycket vanlig, skulle jag inte heller skriva under på tanken att vi här inte skulle betala för framtida tillväxt. Historiskt sett har vi haft så få tillväxtbolag att brist på alternativ typiskt sett har fått finländska investerare att överbetala så fort ett bolag ens lite visar lovande framtida tillväxtutsikter.
Att aktiekursen 0,25 € skulle vara aktiens rätta värde kräver i sanning någon form av total katastrof. Som jämförelse använder Atte siffran 1,6 € i sin egen DCF-modell. Även om räntehöjningar sänker värdet på framtida tillväxt, är det i en situation som denna, där bolaget har finansiell hävstång till sitt förfogande och mycket rimliga värderingsmultiplar, lätt att med ganska måttliga förväntningar hamna på till exempel en aktiekurs på 1 €. Visst kommer det att dyka upp överraskningar längs vägen som hör till investerandet, och slutresultatet har för närvarande ett exceptionellt brett spann, men så grova förväntningar kräver enligt mig starkare motiveringar än de som har lagts fram.
Visst betalar vi för framtida tillväxt här. T.ex. Modulight, Bioretec, Talenom, Kamux, Solar Foods, Canatu, Aiforia, Admicom, Dt, EQ, Faron, Norrhydro, Summa, Revenio etc. Listan kan göras hur lång som helst. Nog betalar vi för tillväxt här, men tyvärr har tillväxten inte riktigt infunnit sig. En stor orsak är säkert också den finska ekonomins svaghet, men den största orsaken ligger ändå i att exekveringen har runnit ut i sanden på grund av bolagens egna åtgärder. Vi har alltså betalat alldeles för mycket för det faktiska resultatet. Detta är min egen oro även när det gäller Easor, men Easor kan förstås göra ett undantag som jag sa tidigare. På listan som nämns ovan kan det finnas blivande vinnare, men poängen är främst att man i regel inte ska vara ute för tidigt.
I efterhand kan man konstatera att man inte borde ha köpt Amazon på IT-bubblans topp, utan först efter ett fall på 90 %. Detta trots att den som köpte på toppen skulle ha nått ett bra resultat genom att hålla i sina aktier. Om man är ute för tidigt lämnar man pengar på bordet, även om man har helt rätt och alla andra har fel.
Det är också bra att fundera på var säljtrycket kommer ifrån. Enligt min mening handlar det om en specialsituation, fonderna säljer eftersom bolaget inte längre passar dem, det är för litet efter avskiljningen av Talenom.
Det är väl en ganska stor utmaning för Easorilla att konkurrera mot de större aktörerna på marknaden. Man kan föreställa sig att den utvecklingspotential som artificell intelligens för med sig är oerhört stor inom bokföringsbransken. Bokföring är trots allt en ganska rutinmässig verksamhet, och därför förenklas och snabbas mjukvaruutvecklingen upp genom att man utnyttjar artificell intelligens.
Om Easorilla verkligen hade någon avsevärt avvikande innovation eller liknande, så hade bolaget redan blivit uppköpt av någon större aktör. Därför är jag ganska skeptisk till att den här historien får ett lyckligt slut.
Man börsnoteras på Hesuli [anm. Helsingforsbörsen] väldigt lättvindigt med tillhörande tillväxthistorier och söker 5–20 miljoner euro för internationell tillväxt. Om bolagen verkligen hade någon betydande utvecklingspotential skulle pengarna komma någon annanstans ifrån (private equity-investerare etc.). Med ett par miljoner bygger man ingen märkvärdig affärsverksamhet om det inte genereras vinst för att finansiera tillväxten. Det är därför jag åtminstone själv har förvånat mig över dessa bolagsnoteringars visioner och de som investerar i dem.
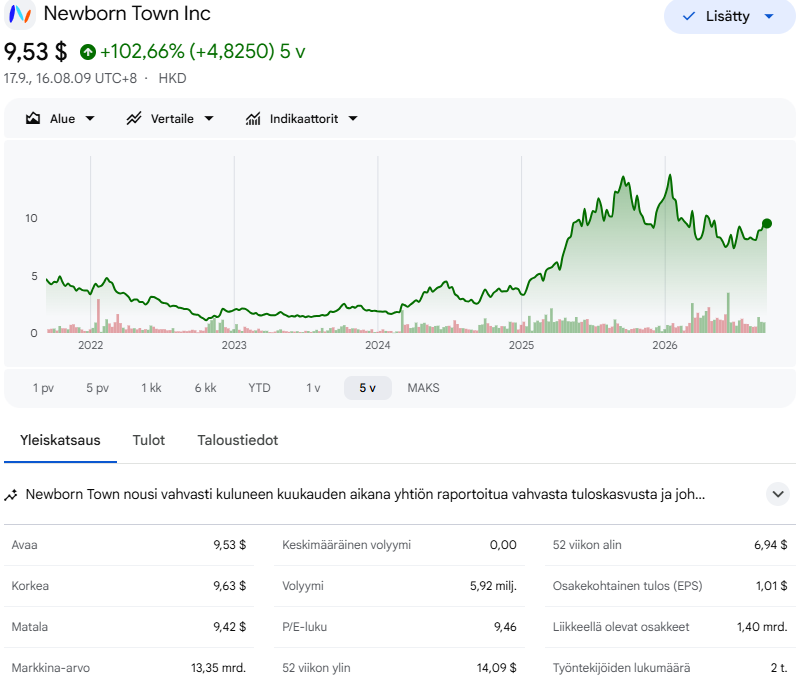
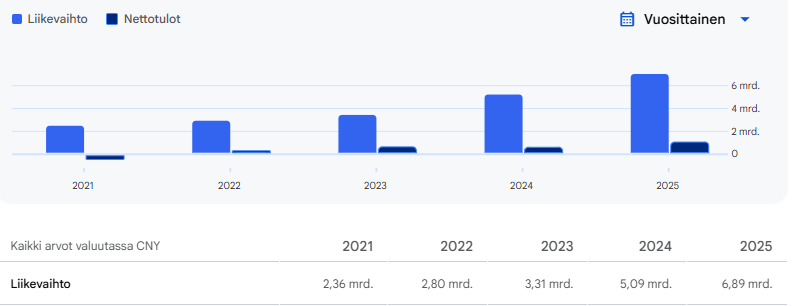
Det finns en hel del noterade bolag i världen som växer med 20–40 % per år och vars P/E-tal ligger under 10. Företagen verkar på stora marknader och har bevisat sin konkurrenskraft, och det är också därför jag förundras över finländarnas entusiasm att rotas bland udda sockar på botten av reaboxen.
Jag förstår mycket väl att det för er som hittar skalbara mjukvarubolag till P/E under 10 och med 20-40 % årlig tillväxt framstår som dyrt.  Det gör inte jag.
Till exempel Newborn Town (9911:HKG), som förvisso har en Kinarisk även om de sociala medie- och underhållningsplattformar de erbjuder finns tillgängliga över hela världen.
Easor – syncks tillväxtens acceleration redan före Q3-siffrorna?
Jag har följer Easor, i synnerhet ur redovisningsbranschens perspektiv. Ju längre jag har betraktat helheten, desto intressantare har en fråga blivit:
Är Easors accelererande tillväxt egentligen bara en framtida förväntan – eller syns det redan nu flera sinsemellan oberoende signaler på den?
Min avsikt är inte att med det här inlägget förutsäga Q3-resultatet, utan att sammanställa observationer som var och en kan använda för att bedöma saken själv.
Tillväxten har redan accelererat något
Den första saken är bra att hålla enkel. Tillväxten är inte enbart ett framtida antagande.
Easors omsättning under Q1 växte med cirka 5,5 % och under Q2 accelererade tillväxten till 7,7 %. Samtidigt är uppbyggnaden av ett nytt partnernätverk oberoende av Talenom kärnan i bolagets strategi. Bolaget siktar på en årlig tillväxt på över 20 % på medellång sikt.
Ett enskilt kvartal med 7,7 % tillväxt bevisar naturligtvis inte ännu en lång trend. Det som är intressantare är att titta på vad som händer bakom omsättningen.
Tillväxten i redovisningsbyrånätverket är enligt mig en av de viktigaste signalerna
Att byta ekonomiförvaltningsprogram eller ens pröva ett nytt huvudsystem är inte ett helt litet beslut för en redovisningsbyrå.
Bokförarna använder programvaran dagligen. Processer, kunder, utbildning och arbetseffektivitet är beroende av den. På marknaden finns dessutom redan starka och kända system.
Därför kan säljsamtal om ny programvara lämnas helt utan avseende. För egen del har till exempel NoCFO försökt nå mig, men jag har inte upplevt att det funnits tillräckliga skäl att lägga tid på att bekanta sig med programvaran.
Easor har en annan utgångspunkt.
Programvarans bakgrund är redan känd i redovisningsbranschen genom Talenom. Det väcker en naturlig fråga: vad har gjorts annorlunda i systemet för att man har kunnat automatisera ekonomiförvaltningens processer så här långt?
Detta sänker den första tröskeln – att bekanta sig med programvaran.
Därefter måste dock produkten övertyga användaren.
Den mycket snabba tillväxten av Easors partnernätverk är därför enligt mig en intressant marknadssignal. Den bevisar ännu inte hur aktiva eller ekonomiskt värdefulla alla partner kommer att vara. Men det är svårt att vifta bort en så här snabb nätverkstillväxt som en enskild marknadsföringssiffra.
Varför är produkten intressant?
Här bygger min syn också på praktiskt bokföringsarbete.
I Easor har företagarens och bokförarens behov separerats på ett sätt som jag upplever som lyckat. Företagaren behöver inte se all den komplexitet som bokföraren behöver. På bokförarens sida är å andra sidan systemet byggt kring långt automatiserade processer.
Detta motsvarar även bolagets beskrivning av sin egen strategi: samma plattform förenar företagarens dagliga ekonomiförvaltning och redovisningsbyråns tjänsteproduktion, men vardera parten erbjuds ett sätt att använda den som passar det egna arbetet.
Enligt mig är ändå inte Easors intressantaste konkurrensfaktor användargränssnittet.
Det är data och det sätt på vilket data rör sig i systemet.
Bolaget berättar att man har utnyttjat maskininlärning och artificiell intelligens i bokföringsprocesserna sedan 2016 och uppskattar automationsgraden i sin bokföringsprogramvara till cirka 80 %.
Detta är en väsentlig fråga i AI-diskussionen. Värdet av AI inom ekonomiförvaltning beror i stor utsträckning på vilken typ av data och processer den kan kopplas till. Om datan redan är strukturerad och programvarans interna process är långt automatiserad, kan AI användas för att bygga nästa lager av automation.
Därför ser jag inte i första hand AI som ett hot om disruption för Easor. Jag ser en möjlighet i att AI ökar konkurrensfördelen hos den redan befintliga data- och automationsarkitekturen.
Detta är dock fortfarande en investeringstes, inget bevisat slutresultat.
Nästa fråga är aktivering
Här lönar det sig för investeraren att skilja på tre saker:
partner → aktiv kund → omsättning.
Tillväxten i antalet partner berättar att redovisningsbyråerna är intresserade av Easor.
Tillväxten i antalet kunder berättar tas programvaran tas i bruk.
Det är först omsättningen som slutligen berättar hur värdefull denna tillväxt är.
Detta är enligt mig just den fråga som Q3 och i synnerhet Q4 börjar lösa.
Om det explosionsartat vuxna partnernätverket inte börjar generera märkbar kundtillväxt och omsättning, måste nätverkets värde utvärderas på nytt.
Om effekten däremot kommer med fördröjning, vilket man kunde anta i en partnermodell, borde omsättningstillväxten fortsätta att accelerera under de kommande kvartalen.
En färsk observation passar in i den här bilden på ett särdeles bra sätt:
Easor sökte nyligen en ny Key Account Manager till Finland.
Enbart en rekrytering bevisar inte tillväxt. Företag anställer också i förebyggande syfte.
Innehållet i tjänsten är dock intressant.
Den nya KAM:ns uppgift är att skaffa en egen partnerportfölj, ansvara för dess tillväxt och nöjdhet, hjälpa redovisningsbyråerna att ta Easor i fullt bruk samt hitta nya tillväxtmöjligheter tillsammans med dem.
Med andra ord anställs en person just till den här punkten:
partnernätverk → aktivering → tillväxt.
Om partnernätverkets snabba tillväxt har skapat en ny flaskhals när det gäller att aktivera partner, är anställningen av extra resurser till Customer Success ett helt logiskt nästa steg.
Det berättar inte för oss omsättningen för Q3.
Men det är en ny bit som passar in i samma helhetsbild.
I Spanien är situationen en annan – och därför intressant
I Easors internationalisering anser jag att Spanien är intressantare än för ett finländskt mjukvaruexportföretag i gemen.
Bolaget försöker inte enbart sälja den finländska produkten till Spanien, utan programvaran lokaliseras med avseende på marknadens reglering och tillvägagångssätt.
Samtidigt befinner sig Spaniens ekonomiförvaltning i en digitaliseringsomvandlingsfas. Easor uppskattar att över tre miljoner företag fortfarande saknar programvara som lever upp till kommande krav, och Verifactu samt den senare utvecklingen av elektronisk B2B-fakturering tvingar marknaden att digitaliseras.
I Finland har Easor över 20 års erfarenhet av vad som händer när ekonomiförvaltningen digitaliseras och processer automatiseras. Bolagets historia sträcker sig tillbaka till 2001, då Talenom började utveckla programvara för sina egna kunder.
Om detta kunnande framgångsrikt kan överföras till Spanien konkurrerar Easor inte enbart med programvara där. Man för också med sig erfarenhet till marknaden om i vilken riktning ekonomiförvaltningens tillvägagångssätt utvecklas i takt med att digitaliseringen fortskrider.
Tills vidare lönar det sig ändå att behandla Spanien som en option. Finland måste först visa att den nya partnermodellen kan producera hållbar tillväxt.
Vad följer jag då med?
Helheten ser för tillfället ut ungefär så här:
Konkurrenskraftig produkt
→ redovisningsbyråernas intresse
→ snabbt vuxet partnernätverk
→ växande kundstock
→ omsättning som accelererat från Q1 till Q2
→ mer personal för aktivering av partner
→ eventuellt därefter kraftigare omsättningstillväxt.
Ingen av dessa observationer bevisar tillväxthistorien enskilt.
För mig är kombinationen av dem intressant just eftersom de är delvis oberoende signaler.
Produktens funktion, antalet partner, kundantalet, rekryteringarna och den realiserade omsättningen är inte samma mätare i fem olika former.
De beskriver tillväxtmaskineriets olika skeden.
Därför är Q3 intressant
När det gäller Q3 ställer jag faktiskt inte längre frågan:
”Börjar Easor växa?”
Tillväxten finns redan där och den har accelererat något från Q1 till Q2.
En intressantare fråga är:
Fortsätter accelerationen på det sätt som det snabbt vuxna partnernätverket ger anledning att förvänta sig?
Om den inte gör det måste man utreda varför partnertillväxten inte konverteras på det förväntade sättet.
Om den fortsätter förvandlas nästa fråga snabbt till något mycket större:
hur långt kan den här modellen skalas i Finland – och lyckas man göra samma sak i Spanien?
I det skedet skulle Easors historia redan vara avsevärt mycket längre kommen än ett enbart löfte om framtida tillväxt.
Mycket text och innehåll, du är uppenbarligen insatt i redovisningsbyråernas värld och spelplan. Jag undrar nu dock om denna text är din egen eller om den är AI-genererad? Det lyser på något sätt igenom att det är AI, och om det är så vore det bra att ange det i meddelandet, även om bara en del skulle vara AI-genererad.
Detta behöver du inte bli upprörd över eller ta som kritik, jag frågar bara av nyfikenhet och med gott uppsåt.
Easor – handlar kursnedgången delvis om aktieägarexpansion efter en spin-off?
Easors kursutveckling har varit svag sedan noteringen.
Samtidigt har man kunnat se en gradvis accelererande tillväxt i verksamheten, en kraftig expansion av partnernätverket och en ökning av antalet fakturerande kunder. Ändå har säljtrycket på aktien fortsatt och kursen har sjunkit till omkring 0,50 euro.
En möjlig förklaring finns i Easors exceptionella sätt att komma till börsen.
En spin-off skapade en ägarkrets som inte själva hade valt Easor
Easor kom inte till börsen via en normal börsintroduktion, där investeraren fattar ett aktivt beslut om att köpa aktier i ett nytt bolag. Easor föddes genom en partiell fission av Talenom. Fissionen genomfördes den 28 februari 2026 och handeln med Easor-aktien inleddes den 2 mars 2026.
I utgångsläget var Easors ägarkrets således till stor del detsamma som Talenoms ägarkrets.
Detta har betydelse. Vid en normal aktieaffär fattar investeraren ett beslut: jag vill äga det här bolaget till det här priset. Vid en spin-off är situationen först: jag äger nu också det här bolaget. Först därefter avgör investeraren om han eller hon vill behålla aktierna.
Talenom och Easor är dessutom ganska olika som investeringsobjekt. Talenom är ett redovisningsbyråföretag, medan Easor är ett betydligt mindre mjukvaruföretag vars investeringstes baseras på mjukvarans tillväxt och skalbarhet. Easor passar därför inte nödvändigtvis in i alla ursprungliga Talenom-investerares investeringsstrategi, oavsett vad de anser om bolagets framtid. Även Talenoms situation kan ha bidragit till att minska intresset.
Antalet ägare har minskat
Enligt Euroclears ägarstatistik hade Easor omkring 9 992 direktägare när handeln inleddes den 2 mars. I slutet av mars låg antalet till och med något högre, men därefter har riktningen varit nedåtgående.
| Tidpunkt | Ägare |
|---|---|
| 2.3.2026 | 9 992 |
| 31.3.2026 | 10 151 |
| 30.4.2026 | 10 037 |
| 31.5.2026 | 9 958 |
| 30.6.2026 | 9 875 |
| 31.7.2026 | 9 730 |
| 31.8.2026 | 9 694 |
Från toppen i slutet av mars har antalet ägare minskat med 457 till slutet av augusti.
Det som är intressantare än enbart totalsumman är dock i vilka storleksklasser som förändringen sker.
I början av mars uppgick antalet ägare med högst 1 000 aktier till 7 922. I slutet av augusti var de 7 486. Minskningen är 436 ägare.
Samtidigt ökade antalet ägare med 5 001–50 000 aktier från 383 till 491, det vill säga med 108 ägare. Det antal aktier som innehas av denna grupp ökade från cirka 4,88 miljoner till 6,34 miljoner aktier. Tillväxten är cirka 1,46 miljoner aktier, eller nästan 30 procent. Ägarstrukturen tycks således ha rört sig från små positioner till större positioner.
Topp 100-listan berättar samma historia
En jämförelse av Topp 100-ägarlistan i början av mars och slutet av augusti stöder samma observation.
Flera nya ägarandelar på tiotusentals och hundratusentals aktier har tillkommit på listan, och flera befintliga ägare har utökat sina positioner. Till exempel ökade Rantalainen-Yhtiös ägande med cirka 320 000 aktier under jämförelseperioden.
De positiva förändringarna bland dem som växt på Topp 100-listan uppgår till sammanlagt cirka 3 miljoner aktier.
Stora rörelser har också skett i motsatt riktning. En del av dem syns i förvaltarregistreringarna. Den väsentliga observationen är därför inte förändringen i en enskild förvaltarregistrering, utan helheten: den ursprungliga ägarkretsen har inte stått stilla.
Redan över 9 miljoner aktier har omsatts på börsen
Parallellt med förändringen i ägarstrukturen är det värt att granska den faktiska handeln.
Från början av mars till slutet av augusti har Easors månatliga omsättning varit följande:
| Månad | Aktieomsättning |
|---|---|
| Mars | 3,07 milj. |
| April | 0,84 milj. |
| Maj | 1,72 milj. |
| Juni | 0,92 milj. |
| Juli | 0,85 milj. |
| Augusti | 1,75 milj. |
| Totalt | cirka 9,15 milj. |
Under de första sex börsmånaderna har alltså omkring 9,15 miljoner aktier bytt ägare. Det motsvarar ungefär 20 procent av Easors totala aktiebestånd på cirka 45,65 miljoner aktier.
Detta kan naturligtvis inte tolkas som att 20 procent av bolaget har flyttat från gamla Talenom-ägare till nya Easor-investerare. Samma aktie kan byta ägare flera gånger på börsen och en del av handeln utgör normal kortsiktig handel.
Men bruttomsättningen på 9,15 miljoner aktier börjar bli en betydande mängd när den ackompanjeras av en tydlig samtidig förändring i ägarregistret.
Antalet små innehav minskar, positionerna på 5 000–50 000 aktier ökar och nya större ägarandelar bildas på Topp 100-listan.
I augusti tog rotationen fart igen
Handelsrytmen är också intressant.
Under den första börsmånaden i mars omsattes cirka 3,07 miljoner aktier. Detta är fullt naturligt vid en spin-off: den första omorganiseringen av ägarkretsen sker omedelbart när handeln inleds.
Under april–juli lugnade handeln ner sig avsevärt. I juni omsattes omkring 0,92 miljoner och i juli omkring 0,85 miljoner aktier.
I augusti steg omsättningen åter till cirka 1,75 miljoner aktier.
Samtidigt fortsatte kursen att sjunka.Detta stämmer åtminstone överens med hypotesen att det fortfarande har funnits ett utbud på marknaden från den ursprungliga ägarbasen, vilket den nya ägarbasen gradvis har absorberat.
Det bevisar dock inte att spin-offen skulle vara den enda eller ens den primära orsaken till kursnedgången. Kursnedgången i sig visar också att säljarnas vilja att bli av med aktierna hittills har varit starkare än köparnas vilja att betala ett högre pris.
Hur långt kan spin-off-rotationen ha kommit?
Detta går inte att beräkna exakt.
Easor har cirka 45,65 miljoner aktier, men det är inte meningsfullt att betrakta hela aktiestocken som en potentiell spin-off-säljpool. Stora huvudägare, ledningen och många institutionella ägare har förblivit stora ägare.
Om utgångsläget till exempel hade varit 6–10 miljoner aktier hos ägare som inte egentligen ville ha Easor som en självständig investering, börjar hittillsvarande utveckling vara avsevärd till sin omfattning.
På börsen har redan cirka 9,15 miljoner aktier omsatts. Av ägarregistret kan man dessutom se att en ansenlig mängd aktier faktiskt har hamnat i större positioner.
Om till exempel cirka 4–5 miljoner aktier hittills genuint hade flyttats från de ursprungliga ägarna till investerare som har fattat ett aktivt beslut om att äga Easor, skulle min egen mycket grova uppskattning vara att kanske 50–70 procent av ägarrotationen efter spin-offen är avklarad.
Detta är ingen uppmätt siffra utan ett scenario. Vi vet inte storleken på den ursprungliga säljpoolen, och det går inte att direkt urskilja vilka aktier som har övergått till långsiktiga nya ägare enbart baserat på börshandeln.
Det som är mer väsentligt än den exakta procentsatsen är enligt mig att ägardatan nu stöder förekomsten av rotation.
Hur skulle slutet på rotationen kunna se ut i aktiekursen?
Om spin-off-tolkningen är korrekt har säljtrycket en viktig egenskap: det är begränsat.
En aktie som erhållits genom en utdelning kan bara säljas en gång. När aktien övergår till en investerare som uttryckligen har bestämt sig för att köpa Easor, återgår just den aktien inte nödvändigtvis till utbudet direkt.
Därför borde det i slutskedet av rotationen gradvis synas en förändring i förhållandet mellan pris och volym.
Till en början pressar en stor volym ner kursen. I nästa skede kan även stora mängder aktier omsättas utan någon betydande ny nedgång. Till slut minskar säljvolymerna och köparna måste höja sina bud för att få tag i större mängder aktier.
I september såg man åtminstone en intressant observation av detta. En dag omsattes över 120 000 aktier till ett VWAP-pris på cirka 0,502 euro.
En enda dag bevisar inte att en botten har nåtts. Om man i fortsättningen ändå kan handla stora mängder aktier kring 0,50 euro utan att den accepterade prisnivå flyttas tydligt nedåt, skulle det vara en betydligt intressantare signal.
På samma sätt, om de nästkommande miljoner aktierna byter ägare och kursen rör sig från 0,50 euro via till exempel 0,47 till 0,45 euro, måste rotationshypotesen omvärderas. Då kan säljpoolen vara större än uppskattat eller så prissätter marknaden bolagets fundamenta svagare än tidigare.
September månads ägarlista är nästa test
Ägarstrukturen i slutet av augusti ger nu en bra jämförelsepunkt.
Av uppgifterna för slutet av september är det värt att följa särskilt om minskningen av små innehav fortsätter, om ägargruppen med 5 000–50 000 aktier växer ytterligare och om nya eller växande större positioner syn sker på Topp 100-listan.
Om detta sker samtidigt som aktien fortfarande handlas livligt kring 0,50-eurosstrecket utan en betydande ny kursnedgång, stärks bevisen för att spin-off-rotationen fortskrider.
Om utvecklingen förändras måste även tolkningen ändras.
Min egen tolkning för tillfället
Easors kursnedgång kan inte på goda grunder förklaras enbart med spin-offen. Den påverkas sannolikt av det eskalerade AI-hotet (som faktiskt redan har börjat korrigeras i USA), de stigande räntorna och Finlands svaga ekonomiska läge. Det ekonomiska läget i Finland håller på att förbättras och stöder, i ljuset av statistiken, det tredje kvartalet. Särskilt när det gäller transaktioner.
Ägardatan ger dock redan en ganska god grund för att hävda att ägarbasens omorganisation efter spin-offen är ett verkligt fenomen och inte bara en teori som konstruerats efter kursnedgången.
I utgångsläget fick Easor en grupp på nästan 10 000 ägare som inte hade fattat ett självständigt beslut om att köpa Easor. Under de första sex börsmånaderna har cirka 9,15 miljoner aktier omsatts. Samtidigt har de små innehaven minskat och innehaven på 5 000–50 000 aktier har ökat med cirka 1,46 miljoner aktier.
Marknaden verkar alltså fortfarande söka en ny, naturlig ägarbas för Easor.
Min egen grova uppskattning på 50–70 procent innebär närmast att processen verkar ha kommit långt, men materialet ger ännu inte grund för att säga att den är färdig.
De kommande en eller två ägarförteckningarna är exceptionellt intressanta med tanke på denna hypotes. Om samma utveckling fortsätter, samtidigt som den höga omsättningen slutar pressa ner den accepterade prisnivån, kan man ställa frågan på ett betydligt starkare sätt: börjar det säljtryck som orsakats av spin-offen lida mot sitt slut? Med dessa tankar går vi mot nästa delårsrapport. Det bör också konstateras att investeringar trots allt byggs med en lång tidshorisont. Nu bygger flera investerare sina positioner. Framgången visar sig sedan om ungefär 3–5 år. Trevlig höst till er alla!