CRO'er - en anderledes måde at investere i medicinalindustrien på

Er nogen mere fortrolig med Contract Research Organizations (CRO’er)? De er altså en slags underleverandører til medicinalindustrien, der udfører lægemiddeltest og forskning. Branchen er meget fragmenteret, og markedsstørrelsen er omkring 38 mia. USD og forventes at vokse med ca. 11 % om året i de kommende år, hvilket vil bringe det forudsagte marked i slutningen af 2026 op på 91 mia. USD.

Grunden til, at jeg er interesseret i disse, er, at de tilbyder en lidt anderledes måde at investere i sundhedssektoren på. Et traditionelt medicinalselskab er meget afhængigt af godkendelser og succeser med deres medicin. CRO’er tjener derimod konsekvent penge på testning - en medicins succes eller afvisning i testene påvirker ikke forretningen, da alle lægemiddelkandidater skal testes. CRO’er opbygger deres ekspertise kumulativt og bliver over tid konstant mere effektive og produktive (information akkumuleres).

Jeg valgte ICON Plc (ticker NASDAQ: ICLR) blandt disse virksomheder. Virksomheden er blandt de største CRO’er og er i god økonomisk form.

Meninger og kommentarer? Dette er i hvert fald en anderledes måde at investere i medicinalindustrien på.

12 Synes om

Jeg er også interesseret i softwareleverandører inden for medicinalindustrien. De første, der falder mig ind, er Medidata, som Dassault købte lige da jeg overvejede at købe, og Veeva, som det aldrig føles som det rigtige tidspunkt at købe.

Det er lidt i samme kategori som CRO’er (Contract Research Organizations), så skal de accepteres i denne tråd?

Ja, denne tråd er også åben for dem. CRO’er investerer i data og databehandling og er kunder hos disse softwareleverandører.

Med hensyn til medicinalvirksomheder kan en individuel medicinalvirmsoms overskud være næsten hvad som helst, men som gruppe er medicinalvirksomheder yderst profitable. Dette budskab blev engang formidlet af Seligson, da de etablerede en medicinalvirksomhedsfond. På længere sigt er det også sket; fonden har givet et ganske pænt afkast.

1 Synes om

{“content”:“Ud fra hvad jeg har set af CRO-virksomheder, virker de lidt gammeldags. Så hvis nogen har god indsigt i en lidt mindre, voksende, ”digital-first” CRO, ville jeg være meget interesseret i at undersøge det nærmere. Det er en branche, hvor digitalisering stadig kan skabe disruption. Det skyldes til dels sandsynligvis pharma-branchens risikoundgående kultur, hvor en lidt højere pris er acceptabel, hvis risiciene er minimeret ved at vælge en traditionel, pålidelig aktør, der kan levere med sikkerhed.”,“target_locale”:“da”}

Det er et interessant emne. Jeg har selv arbejdet både på CRO- og Pharma-siden, og i øjeblikket laver jeg statistisk programmering på CRO-siden. Branchen har virkelig potentiale for store spring, især inden for løsninger, der ville fungere gennem hele lægemiddeludviklingens livscyklus. Det kan ske, at et medicinalfirma, der forsker i et lægemiddel, outsourcer den fysiske undersøgelse/behandling af patienter til én CRO, dataindsamlingen til en anden, og dataanalysen og klargøringen/rapporteringen til myndighederne til den næste. Det er svært at sige, hvorfor situationen er sådan. Enhver seriøs CRO ville naturligvis gerne have alle disse funktioner selv, men det er sjældent, hvordan tingene ender. Mange CRO’er har dog udviklet relativt avancerede automatiseringsmodeller til dette, men jeg ved ikke, hvor meget disse faktisk er i brug, og om de fungerer lige så godt i praksis som i deres egne udviklingsprojekter.

Det føles også, som om branchen mest tiltrækker dem, der ikke er de mest innovative og kreative. I hvert fald efter min egen erfaring er en stor del af de personer, der indsamler data og opretter databaser i forskningsprojekter, allerede sent i deres karriere, og for dem synes processer og kendte arbejdsmetoder at være det vigtigste. Dette er dog kun min fornemmelse, og jeg arbejder selv i den helt sidste ende, når data redigeres og analyseres til afsendelse til myndighederne. I en ideel verden ville 90% af arbejdet kunne standardiseres fra forskning til forskning allerede i den anden ende, men jeg har ingen idé om, hvorfor det ikke gøres. Det kan selvfølgelig være, at det blot tager en betydelig/uforståelig mængde tid på grund af branchens konservatisme. Et godt eksempel på dette er brugen af SAS som programmeringssprog, hvis andel skulle have mindsket sig eller være helt blevet erstattet lige siden jeg startede i arbejdslivet i starten af 2010’erne. Men jeg bruger det stadig hver dag fra morgen til aften, og der er stort set intet sket med dets erstatning i det praktiske arbejde på det seneste…

Relateret til sagen er jeg ikke særlig godt opdateret på de forskellige CRO’ers styrker/svagheder, da de fleste forskningsomkostninger alligevel går til klinikkerne og behandlingen af patienterne selv. Jeg har ikke meget erfaring med denne del, jeg skrev bare generelt noget om CRO-verdenen, da en sådan tråd blev oprettet :slight_smile: Inden for programmering er SAS meget brugt i den verden, og R forsøger at fortrænge det. Problemerne ved at investere i disse er, at SAS er familieejet, og R er et gratis, brugerbaseret programmeringssprog.

8 Synes om

Det var en rigtig god opsummering af mine egne følelser i forbindelse med at arbejde med CRO’er, jeg ville ikke have kunnet sige det så godt. :smiley: Det er delvist derfor, jeg begyndte at tænke på den disruptive mulighed, som digitalisering giver.

Jeg har også tidligere indirekte erfaring fra CRO-siden og arbejder i øjeblikket for en sponsor.

Fantastisk, at der er førstehånds erfaring med emnet her. Tak for indsatsen!

Jeg har haft en opfattelse af konservatisme i hele medicinalsektoren, men da jeg tænkte på de CRO’er, så jeg store muligheder for at øge effektiviteten og innovationen. Måske var jeg lidt for optimistisk :smiley:

Jeg kan godt lide at investere i kvalitet, og da jeg undersøgte de virksomheder, investerede jeg ikke i markedslederen, men i en lidt mindre, (ifølge egne ord) innovativ virksomhed. Virksomheden er i god økonomisk form og har vundet adskillige priser ved CRO Leadership Awards. Som udenforstående må man nøjes med en mere overfladisk undersøgelse. Man skal selvfølgelig altid huske på, at enhver virksomhed forsøger at fremhæve de gode sider ved alt og undlader at publicere kritik. Derfor er jeg meget interesseret i eksterne synspunkter.

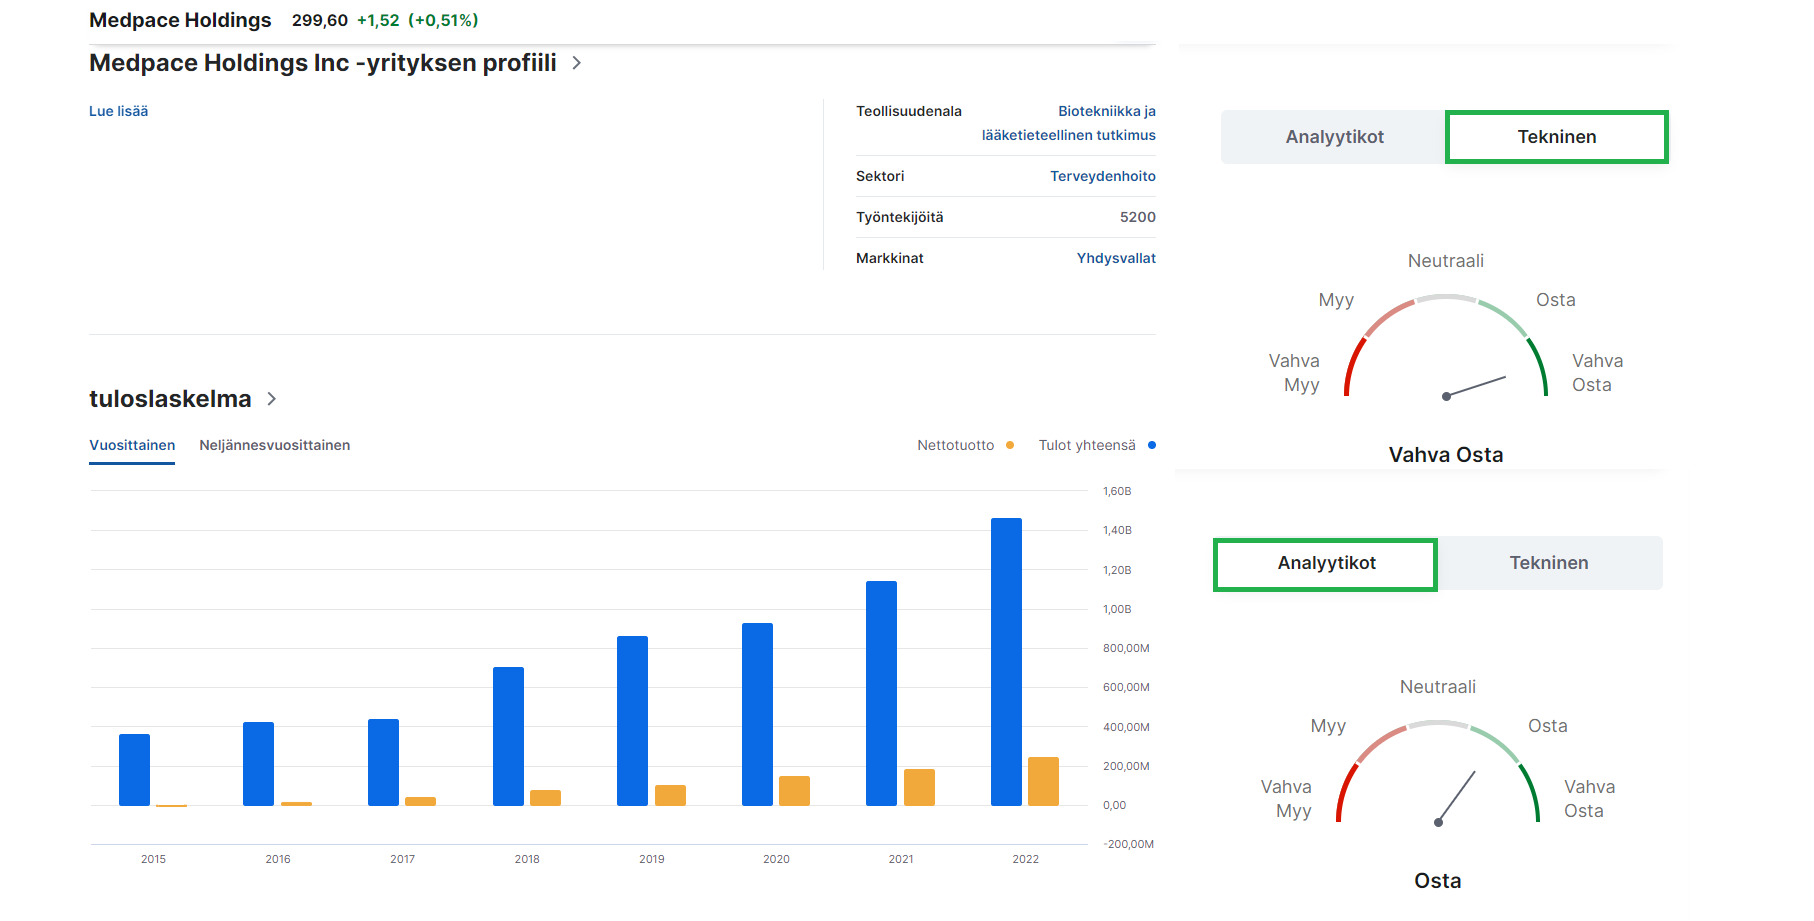
Jeg har længe haft lyst til at genoplive denne gamle diskussion med min Medpace-analyse.

CRO’er befinder sig i en ret unik position på lægemiddelmarkedet, da de ikke bærer de enkelte risici ved lægemidler på samme måde som medicinalvirksomhederne, men snarere er dem, der drager fordel af det faktum, at der gøres forsøg på at udvikle flere og flere lægemidler.

Her er et par bemærkninger om tendenserne i branchen fra teksten, og hvorfor f.eks. Medpace er den største børshandel i min egen portefølje.

CRO-branchen er vokset konstant i takt med, at nye lægemidler udvikles. Branchen er faktisk vokset meget hurtigt, siden den opstod i slutningen af 70’erne og starten af 80’erne. I 1990’erne voksede markedet med en hastighed på 15-20 %, og i starten af 2000’erne voksede branchen med 13 %, mens medicinalindustriens budget kun voksede med 9 % om året. Dette fortæller os, at medicinalindustrien for alvor fra starten af 2000’erne begyndte at outsource mere og mere af deres lægemiddeludvikling til CRO-virksomheder.

I dag forventes CRO-markedet at vokse med 7-13 % om året frem til 2032 i henhold til forskellige estimater. Dette er en kombination af de stadigt stigende omkostninger til lægemiddeludvikling samt den fortsat stigende mængde outsourcing. Som branche er CRO-markedet attraktivt, fordi de penge, der bruges på lægemiddeludvikling, sandsynligvis vil vokse i al evighed på verdensplan. Ifølge nuværende estimater outsourcer medicinalvirksomheder ca. 50 % af al mulig udvikling til CRO-virksomheder, så der er stadig plads til vækst alene i denne andel.

Det anslås, at hele livscyklussen for udvikling af et lægemiddel i USA frem til godkendelse i gennemsnit koster 2,5 milliarder dollars. Ja, lige præcis. Udviklingen af ét lægemiddels livscyklus er så dyr. Omkostningerne stiger også kun i takt med, at kravene og reguleringerne hele tiden bliver strengere, hvilket øger markedet yderligere.

Der findes mange unoterede virksomheder i branchen, men derudover også mange børsnoterede. Top 10 i verden er:
1. Labcorp (ca. 14,8 milliarder euro)
2. IQVIA (ca. 14,4 milliarder euro)
3. ICON PLC (ca. 7,7 milliarder euro)
4. PPD, Inc. (ca. 7,2 milliarder euro)
5. Wuxi Apptec (ca. 5,7 milliarder euro)
6. Syneos Health (ca. 5,41 milliarder euro)
7. Charles River (ca. 3,98 milliarder euro)
8. Parexel (ca. 2,4 milliarder euro)
9. Medpace (ca. 1 milliard euro)
10. Medidata Solutions (ca. 700 millioner euro)

Det, der adskiller CRO-virksomhederne fra hinanden, er først og fremmest deres kundemiks. Hvor f.eks. Labcorp har utroligt mange Big Pharma-kunder, genererer Big Pharma hos f.eks. Medpace under 5 % af omsætningen. Når man investerer i CRO-virksomheder, mener jeg, at det vigtigste er netop at se på dette kundemiks, og hvilke risici/muligheder det bærer for selve virksomheden.

Hvis lægevidenskab som område overhovedet interesserer dig, anbefaler jeg bestemt at dykke dybere ned i CRO-markedet og aktierne, da det indeholder mange muligheder og potentielt skjulte perler, som er i stand til at drage fordel af de samme megatrends som andre virksomheder i medicinalbranchen – uden risikoen ved de enkelte “hit or miss”-lægemidler.

I Medpace-teksten åbner jeg også op for flere nøglebegreber omkring branchen, og det kunne være interessant at høre fra andre, om I har kigget på branchen, og hvordan den ser ud. Branchen er af en sådan karakter, at man selv i USA finder overraskende lidt analyse af den – normalt et ret godt tegn for en investor, da branchen ikke på nogen måde er sexet, men medicinalvirksomhederne i stedet tager al pladsen i overskrifterne.

6 Synes om

Jeg investerede faktisk i ICON i sin tid, jeg har ikke investeret i andre. I disse er risiciene jo mere spredte end hos egentlige medicinalvirksomheder, men alligevel kunne jeg godt tænke mig at sprede risikoen mellem disse også.

Der findes nok ingen ETF, der udelukkende investerer i disse? En mulighed ville være at købe for eksempel de ti største, men kurtagen ved mindre beløb ville være lidt pebret…

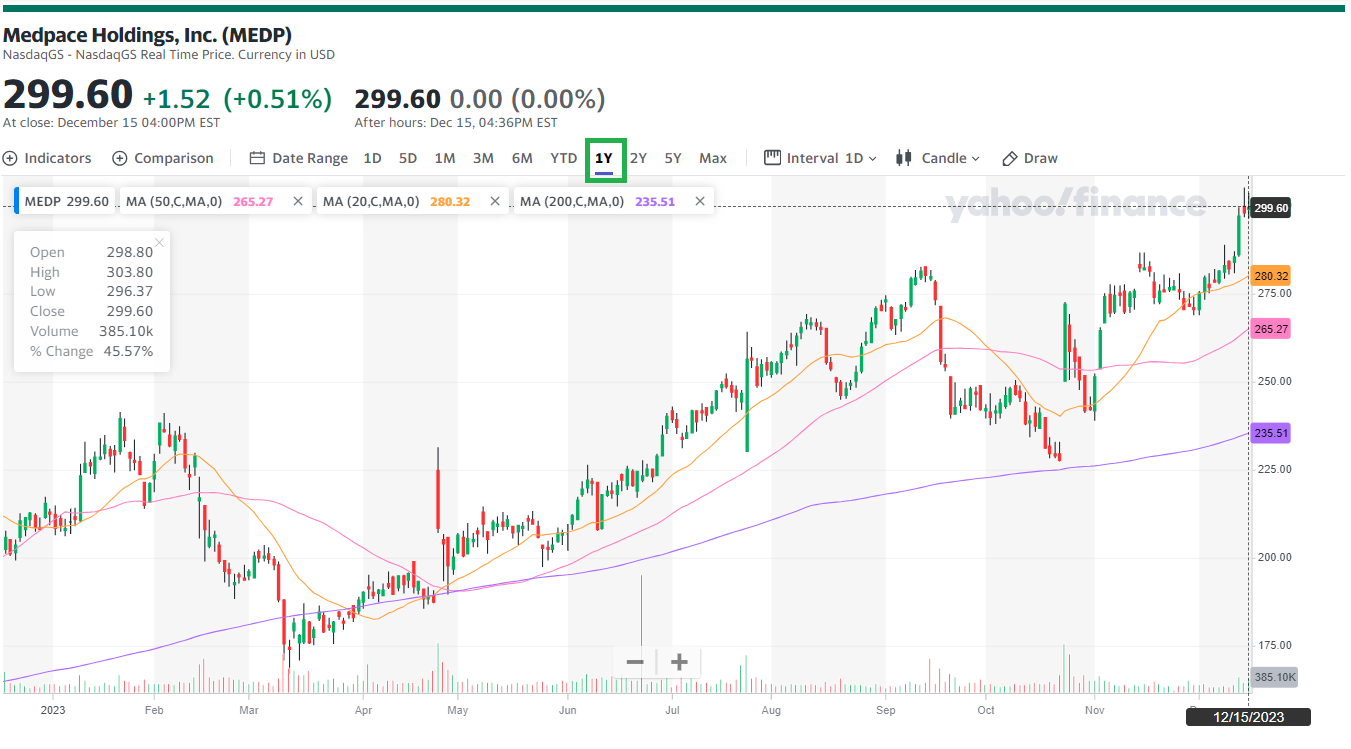
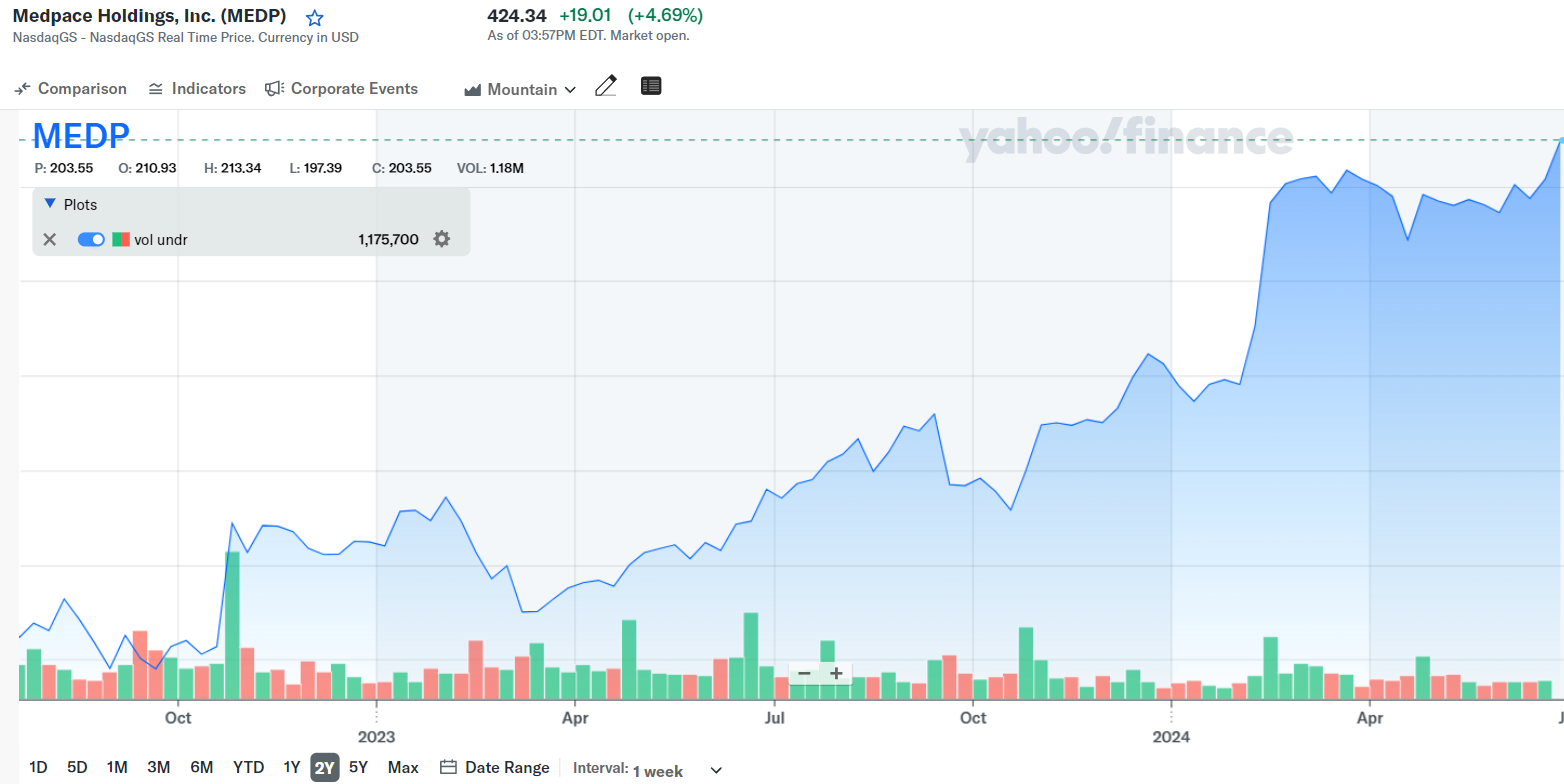
Tak for den fremragende Medpace-analyse. For et par dage siden røg Medpace også ind i min egen portefølje med en pænt solid position. Aktiekursen er også i en positiv, årelang opadgående trend :rocket:
medpace

Medpace

Tak for det interessante indlæg! Jeg tager fat på et enkelt punkt, da det pågældende selskab tilfældigvis er på min observationsliste (og også i min portefølje).

Charles River er en amerikansk virksomhed ligesom Medpace, som er cirka tre gange større, men hvis fokus og kundebase minder meget om Medpaces. Glassdoor-resultatet for Charles River er faktisk næsten det samme som for Medpace, og ellers er der ikke den store forskel på selskaberne, bortset fra manglen på et CRA-program. Selskabet er også lykkedes med at vokse lidt hurtigere end markedet i 2020’erne med en gennemsnitlig årlig hastighed på 15 %.

Charles River Laboratories er faktisk en helt anden type virksomhed end Medpace. Medpace fokuserer på klinisk forskning, det vil sige de faser af lægemiddelforskningen, hvor lægemidlet testes på enten raske frivillige eller patienter. Altså på mennesker. Charles River fokuserer på præklinisk forskning, som udføres i laboratorier samt ved hjælp af beregningsmodeller og dyreforsøg, og på produktion af visse lægemidler. Altså slet ikke på klinisk forskning. Dette gør forretningen meget anderledes, især i det nuværende driftsmiljø.

Charles River består af følgende enheder:

  • Research Models and Services: Denne enhed fokuserer primært på dyremodeller, der anvendes i præklinisk forskning, samt relaterede tjenester. Cellemodeller hører også til her.
  • Discovery and Safety Assessment: Her outsourcer medicinalvirksomheder identifikation og validering af nye mål og nye molekyler, det vil sige selve den tidlige forskning. Desuden omfatter dette tjenester til at sikre lægemidlets sikkerhed inden for de lovgivningsmæssige rammer, for eksempel ved hjælp af dyremodeller.
  • Manufacturing Solutions: fokuserer på produktion af komplekse biologiske lægemidler (såkaldt contract development and manufacturing organization, CDMO) og kvalitetssikring af denne proces.

Hvordan adskiller dette sig så fra Medpaces kliniske forskning? Der sælges vel også her konsulentydelser til de samme kunder?

For det første vil jeg sige, at den specialviden, der kræves til præklinisk forskning, er meget mere specialiseret end det, der kræves til klinisk forskning (generelt set, selvom der selvfølgelig også findes højt specialiserede eksperter på den kliniske side). For eksempel findes der på verdensplan omkring 500 patologer specialiseret i veterinærmedicin, hvilket denne safety assessment-forretning kræver. 150 af dem arbejder hos Charles River. Disse kan ikke uddannes direkte fra skolebænken, så jeg har svært ved at tro, at et uddannelsesprogram af CRA-typen ville give mening i dette tilfælde, undtagen måske for laboratorieteknikere.

For det andet har medicinalvirksomhederne (altså kunderne) i det nuværende markedsmiljø med stigende renter satset mere på såkaldt “late stage pipeline”-forskning, altså de kliniske undersøgelser. Man prioriterer nu at få lægemidler på markedet så hurtigt som muligt, og sparer på den tidlige forskning (hvor resultaterne ligger meget længere ude i fremtiden). Dette har Charles River naturligvis lidt under, og dets book-to-bill har været under 1 i mange kvartaler. Tilsvarende har kliniske CRO’er som Medpace nydt godt af dette. Især de CRO’er, der fokuserer på mindre virksomheder, da finansieringen her er strammere end hos de store kunder, hvilket skaber et større pres for at få produkterne ud. Jeg tror, at dette er midlertidigt (der bliver også brug for den tidlige forskning før eller siden, ellers går hele branchen i stå om nogle få år). Når dette vender, kan det snart ske, at arbejdet på den kliniske side aftager, fordi grundforskningen endnu ikke er udført. Efterspørgslen på præklinisk arbejde vil i dette scenarie stige igen. Det var derfor, jeg for et år siden blev interesseret i at undersøge prækliniske CRO-selskaber som Charles River.

Interessant tråd, jeg håber, vi kan få gang i en diskussion her!

4 Synes om

Jeg spurgte AI Chat, altså kunstig intelligens, om hvad den mener om at investere i Medpace Holdings (How about investing to medpace). Nedenfor er svaret oversat til dansk samt det oprindelige svar på engelsk:

Medpace Holdings, Inc. er en global klinisk forskningsorganisation (CRO), der leverer kliniske udviklingsydelser i fase I-IV til bioteknologi-, medicinal- og industrien for medicinsk udstyr. Virksomheden tilbyder tjenester såsom projektledelse, regulatoriske anliggender, datahåndtering, statistisk analyse og medicinsk skrivning.

At investere i Medpace kan være en god mulighed af flere årsager:

1. Voksende branche: Det globale CRO-marked forventes at opleve betydelig vækst i de kommende år på grund af et stigende antal kliniske forsøg, forsknings- og udviklingsaktiviteter samt outsourcing fra medicinalvirksomheder. Medpace, som er en vigtig spiller på dette marked, står til at drage fordel af denne væksttendens.

2. Stærkt ry og historik: Medpace er kendt for kvalitet og effektivitet i udførelsen af kliniske forsøg. Virksomheden har en stærk historik med succesfuld gennemførelse af studier, overholdelse af tidsplaner og generering af pålidelige data. Dette har vundet kundernes tillid og positionerer Medpace godt i forhold til fremtidige samarbejder.

3. Mangfoldig kundebase: Medpace betjener en bred vifte af kunder, herunder små bioteknologivirksomheder, mellemstore medicinalvirksomheder og store multinationale selskaber. Dens mangfoldige kundebase giver stabilitet og reducerer afhængigheden af en enkelt kunde eller et terapeutisk område.

4. Fokus på terapeutiske nicheområder: Medpace har ekspertise inden for flere terapeutiske nicheområder såsom onkologi, hjerte-kar-sygdomme, infektionssygdomme og neurologi. Ved at fokusere på disse områder kan Medpace udnytte sin viden og erfaring, opnå en konkurrencemæssig fordel og tiltrække kunder, der søger specialiseret ekspertise.

5. Global tilstedeværelse: Medpace har et globalt fodaftryk med aktiviteter i over 45 lande. Dette giver virksomheden adgang til en bred vifte af markeder og mulighed for at drage fordel af regionale vækstmuligheder. Det hjælper også med at mindske geopolitiske risici ved at diversificere den geografiske eksponering.

Som med enhver investering er der dog nogle risici, man bør overveje:

  1. Afhængighed af succes i kliniske forsøg: Medpaces omsætning afhænger i høj grad af kundernes succesfulde gennemførelse af kliniske forsøg. Forsinkelser, fejl eller aflysninger af forsøg kan påvirke virksomhedens økonomiske resultater.

  2. Regulatoriske risici og compliance-risici: CRO-branchen er underlagt strenge lovkrav, og enhver manglende overholdelse kan føre til sanktioner eller tab af kontrakter. Investorer bør analysere Medpaces evne til effektivt at håndtere regulatoriske risici og compliance-risici.

  3. Konkurrencesituationen: CRO-markedet er præget af konkurrence med flere etablerede spillere og nye startups. Medpace konkurrerer med andre store CRO’er samt medicinalvirksomheders egne afdelinger for kontraktforskning. Investorer bør vurdere Medpaces differentieringsstrategi og evne til at modstå konkurrencepres.

  4. Makroøkonomiske faktorer: Som enhver global virksomhed kan Medpaces resultater blive påvirket af makroøkonomiske faktorer såsom økonomiske lavkonjunkturer, valutakursudsving og ændringer i sundhedspolitikken. Disse faktorer kan påvirke kundernes forbrug og den generelle efterspørgsel efter CRO-tjenester.

Før du investerer i Medpace eller enhver anden aktie, er det vigtigt at analysere virksomhedens økonomi, historik og branchetendenser grundigt samt udføre en gennemgribende due diligence. Det anbefales også at rådføre sig med en finansiel rådgiver eller mægler for at få personlig investeringsrådgivning baseret på dine økonomiske mål og risikovillighed.

På engelsk:

Medpace Holdings, Inc. is a global clinical research organization (CRO) that provides Phase I-IV clinical development services to the biotechnology, pharmaceutical, and medical device industries. It offers services including project management, regulatory affairs, data management, statistical analysis, and medical writing.

Investing in Medpace may be a good option for several reasons:

  1. Growing industry: The global CRO market is expected to witness significant growth in the coming years due to increasing clinical trials, research and development activities, and outsourcing by pharmaceutical companies. Medpace, being a major player in this market, stands to benefit from this growth trend.

  2. Strong reputation and track record: Medpace has a reputation for quality and efficiency in executing clinical trials. It has a strong track record of successfully completing studies, meeting timelines, and generating reliable data. This has earned the trust of its clients and positions Medpace well for future collaborations.

  3. Diverse client base: Medpace serves a wide range of clients, including small biotechnology companies, mid-sized pharmaceutical companies, and large multinational corporations. Its diverse client base provides stability and reduces dependency on a single client or therapeutic area.

  4. Focus on niche therapeutic areas: Medpace has expertise in several niche therapeutic areas, such as oncology, cardiovascular diseases, infectious diseases, and neurology. Focusing on these areas allows Medpace to leverage its knowledge and experience, gaining a competitive advantage and attracting clients looking for specialized expertise.

  5. Global presence: Medpace has a global footprint, with operations in over 45 countries. This allows the company to tap into a wide range of markets and benefit from regional growth opportunities. It also helps mitigate geopolitical risks by diversifying its geographic exposure.

However, as with any investment, there are some risks to consider:

  1. Dependence on clinical trial success: Medpace’s revenue largely depends on the successful completion of clinical trials by its clients. Delays, failures, or cancellations of trials could impact the company’s financial performance.

  2. Regulatory and compliance risks: The CRO industry is subject to stringent regulatory requirements, and any non-compliance can lead to penalties or loss of contracts. Investors should analyze Medpace’s ability to effectively manage regulatory and compliance risks.

  3. Competitive landscape: The CRO market is competitive, with several established players and emerging startups. Medpace faces competition from other large CROs, as well as contract research divisions of pharmaceutical companies. Investors should assess Medpace’s differentiation strategy and ability to withstand competitive pressures.

  4. Macroeconomic factors: Like any global company, Medpace’s performance can be influenced by macroeconomic factors, such as economic downturns, currency fluctuations, and changes in healthcare policies. These factors can impact client spending and overall demand for CRO services.

Before investing in Medpace or any other stock, it’s important to carefully analyze the company’s financials, track record, industry trends, and conduct thorough due diligence. It’s also advisable to consult with a financial advisor or broker to gain personalized investment advice based on your financial goals and risk tolerance.

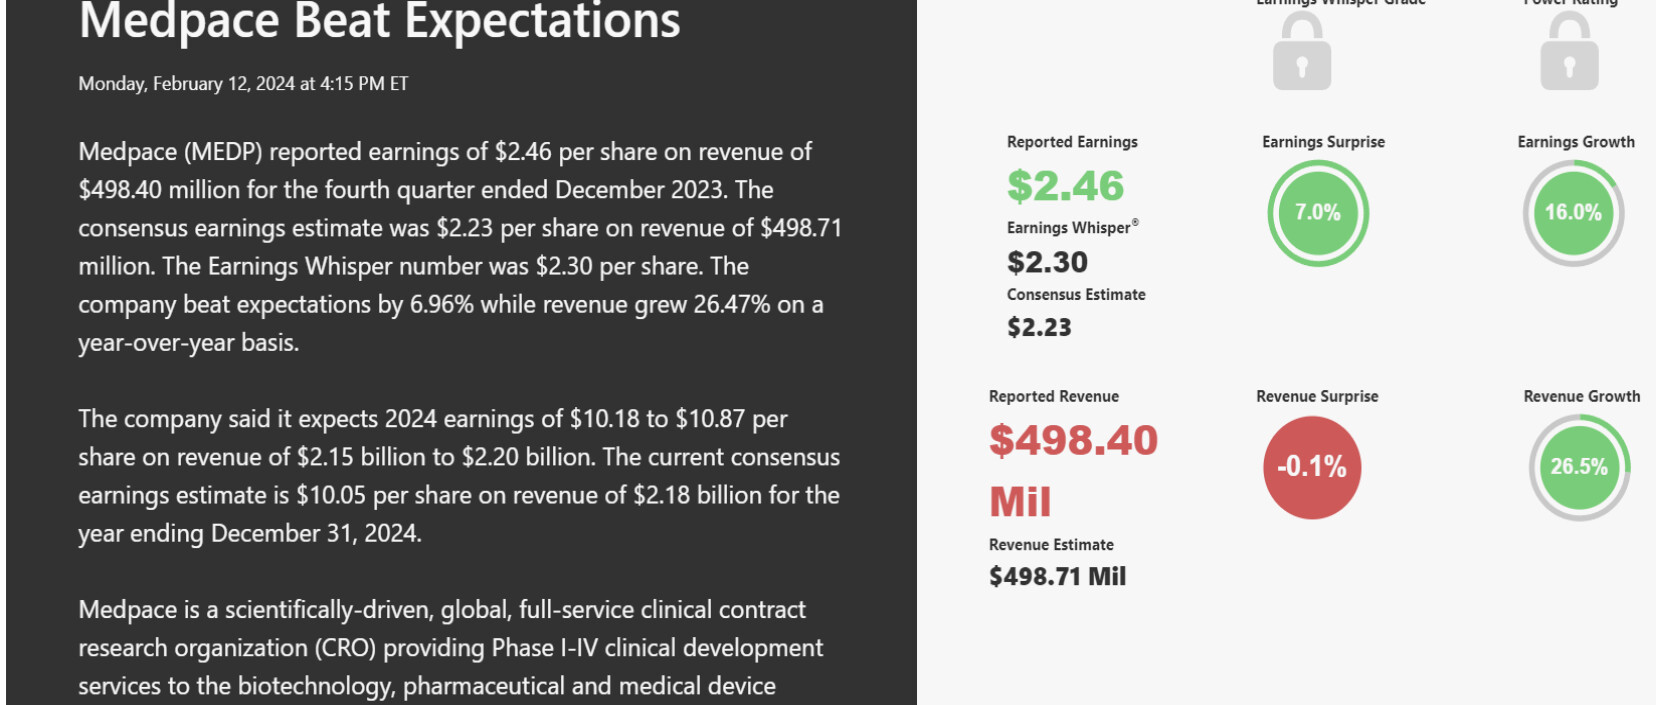
Medpace Holdings, Inc. rapporterer resultater for fjerde kvartal og hele året 2023

  • Omsætningen på 498,4 millioner USD i fjerde kvartal af 2023 steg med 26,5 % fra en omsætning på 394,1 millioner USD i den tilsvarende periode året før, hvilket svarer til en backlog-konverteringsrate på 18,5 %.

  • Netto nye forretningstildelinger udgjorde 614,7 millioner USD i fjerde kvartal af 2023, hvilket repræsenterer en stigning på 26,7 % fra netto nye forretningstildelinger på 485,1 millioner USD i den tilsvarende periode året før, hvilket resulterede i en netto book-to-bill ratio på 1,23x.

  • GAAP-nettoindkomsten for fjerde kvartal af 2023 var 78,3 millioner USD, eller 2,46 USD pr. udvandet aktie, mod en GAAP-nettoindkomst på 68,7 millioner USD, eller 2,12 USD pr. udvandet aktie, i den tilsvarende periode året før. Nettoindkomstmarginen var henholdsvis 15,7 % og 17,4 % for fjerde kvartal af 2023 og 2022.

  • EBITDA udgjorde 95,8 millioner USD for fjerde kvartal af 2023, en stigning på 19,2 % fra et EBITDA på 80,4 millioner USD i den tilsvarende periode året før, hvilket resulterede i en EBITDA-margin på 19,2 %.

https://finance.yahoo.com/news/medpace-holdings-inc-reports-fourth-211500290.html

Nimetön

Gad vide hvilken slags Viagra Medpace har fået :joy:

nimetön

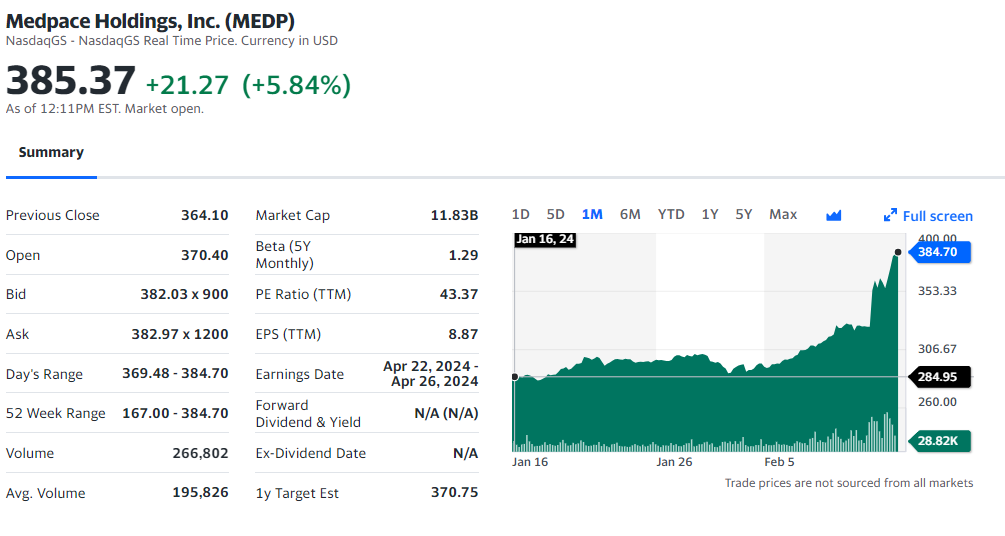
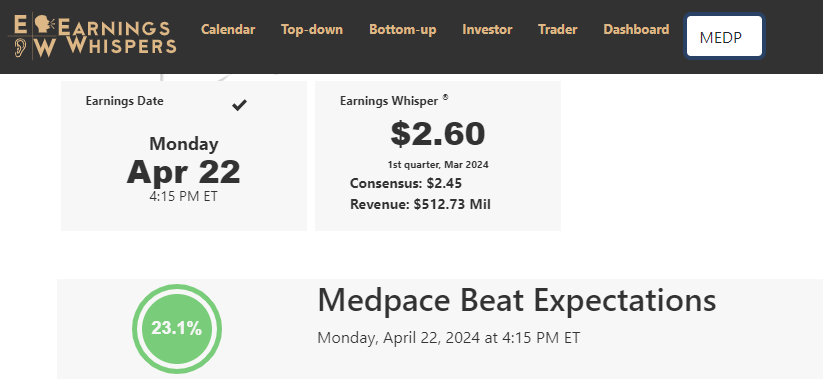
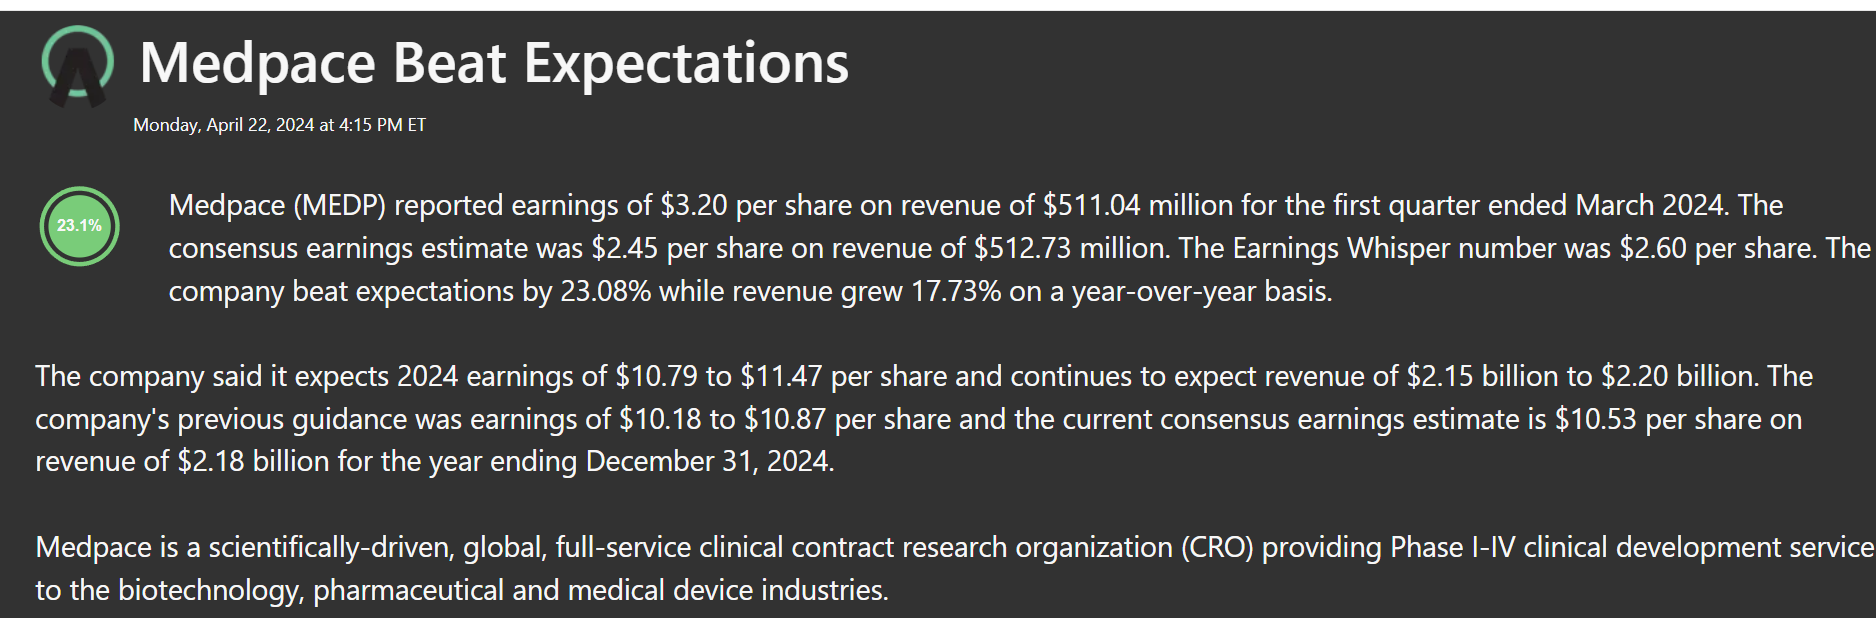
Q1/2024 overgik analytikernes forventninger klart. Den er bare stærk :muscle:

MEDP

Medpace Holdings, Inc. rapporterer resultater for første kvartal 2024 / 22. april 2024

  • Omsætningen på 511,0 millioner USD i første kvartal af 2024 steg 17,7 % fra en omsætning på 434,1 millioner USD i den tilsvarende periode året før, hvilket repræsenterer en backlog-konverteringsrate på 18,2 %.

  • Nye nettotildelinger af forretninger (net new business awards) udgjorde 615,6 millioner USD i første kvartal af 2024, hvilket repræsenterer en stigning på 10,8 % fra nye nettotildelinger på 555,8 millioner USD i den tilsvarende periode året før, hvilket resulterede i en netto book-to-bill-ratio på 1,20x.

  • GAAP-nettoindkomsten for første kvartal af 2024 var 102,6 millioner USD, eller 3,20 USD pr. udvandet aktie, mod en GAAP-nettoindkomst på 72,9 millioner USD, eller 2,27 USD pr. udvandet aktie, for den tilsvarende periode året før. Nettoindkomstmarginalen var henholdsvis 20,1 % og 16,8 % for første kvartal af 2024 og 2023.

  • EBITDA var 115,7 millioner USD for første kvartal af 2024, en stigning på 24,6 % fra et EBITDA på 92,8 millioner USD for den tilsvarende periode året før, hvilket resulterede i en EBITDA-marginal på 22,6 %.

https://investor.medpace.com/news-releases/news-release-details/medpace-holdings-inc-reports-first-quarter-2024-results

1 Synes om

Medpace Holdings’ finansielle udsigter for 2024:

“Selskabet forventer, at omsætningen for 2024 vil ligge på 2,150–2,200 milliarder dollars, hvilket svarer til en vækst på 14,0–16,7 procent i forhold til omsætningen i 2023 på 1,886 milliarder dollars. GAAP-nettoresultatet for hele 2024 forventes at være 347,0–369,0 millioner dollars. Desuden forventes EBITDA for hele 2024 at være 415,0–445,0 millioner dollars. Baseret på 2024-prognosen om en omsætning på 2,150–2,200 milliarder dollars og et GAAP-nettoresultat på 347,0–369,0 millioner dollars, vil den udvandede indtjening pr. aktie (GAAP) være 10,79–11,47 dollars. Disse forventninger forudsætter en skatteprocent for 2024 på 15,0–16,0 %, renteindtægter på 22,9 millioner dollars og 32,1 millioner udvandede aktier. Disse forventninger inkluderer ikke de potentielle effekter af eventuelle tilbagekøb af egne aktier under selskabets aktietilbagekøbsprogram efter den 31. marts 2024.”

Nimetön

1 Synes om

Medpace hamrede ATH-tal på bordet i dag.

medp

1 Synes om

Medpace Holdings, handelssymbol MEDP har netop offentliggjort sit Q2-regnskab. Endnu en gang fortsat vækst. Virksomheden sænkede forventningerne til omsætningen for hele året en smule, men hævede forventningerne til driftsresultatet for FY24. Aktien er -15 % i eftermarkedet (med lav volumen). Ingen tilbagekøb i det seneste kvartal - tilladelse til at købe for 304 mio. USD.

Medpace Holdings, Inc. rapporterer resultater for andet kvartal 2024
• Omsætningen på 528,1 millioner USD i andet kvartal af 2024 steg med 14,6 % fra en omsætning på 460,9 millioner USD i den tilsvarende periode sidste år, hvilket repræsenterer en backlog-konverteringsrate på 18,2 %.
• Netto nye ordrer (net new business awards) udgjorde 551,0 millioner USD i andet kvartal af 2024, hvilket svarer til et fald på 4,1 % fra netto nye ordrer på 574,8 millioner USD i den tilsvarende periode sidste år, hvilket resulterede i en netto book-to-bill-ratio på 1,04x.
• GAAP-nettoresultatet for andet kvartal af 2024 var 88,4 millioner USD, eller 2,75 USD pr. udvandet aktie, mod et GAAP-nettoresultat på 61,1 millioner USD, eller 1,93 USD pr. udvandet aktie, i den tilsvarende periode sidste år. Nettoresultatmarginen var henholdsvis 16,7 % og 13,3 % for andet kvartal af 2024 og 2023.
• EBITDA udgjorde 112,3 millioner USD for andet kvartal af 2024, en stigning på 34,2 % fra et EBITDA på 83,6 millioner USD i den tilsvarende periode sidste år, hvilket resulterede i en EBITDA-margin på 21,3 %.

1 Synes om

I tråden har der også været tale om softwarevirksomheder inden for medicinalindustrien, så:

Salesforce er ved at lancere en konkurrent til Veeva Systems. En del af Veevas software var tidligere bygget oven på Salesforce, men Veeva besluttede at afslutte samarbejdet for et par år siden.

https://theedgemalaysia.com/node/738946

1 Synes om