Allmänt
ContextVision AB (CONTX) är ett företag som specialiserat sig på lösningar (algoritmer) för medicinsk bildanalys, och dess kärnverksamhet utgörs av bildbehandling, artificifikell intelligens och medicinsk diagnostik, samt i synnerhet tillhörande mjukvarulösningar. Företaget är enligt egna ord “en världsledande leverantör” och partner till globala tillverkare av medicinsk bildbehandlingsutrustning (ultraljud, röntgen, MRT). Bolagets mjukvara och teknologi finns för närvarande installerad på över 400 000 bildbehandlingsenheter globalt.
Bolagets vision är att bidra till vårdens digitala transformation genom att förbättra bildkvaliteten från medicinsk bildbehandlingsutrustning, vilket möjliggör snabbare och mer tillförlitliga diagnoser för slutanvändarna. Företaget erbjuder således sina egna mjukvarulösningar och sin teknologi till OEM-tillverkare av medicinsk bildbehandlingsutrustning. Teknologin hjälper slutanvändarna, det vill säga läkare och vårdpersonal, att tolka medicinska bilder, vilket är nödvändigt för diagnos och behandling.
Företaget är baserat i Sverige och har lokal närvaro i Japan, Kina, Sydkorea och USA. Företaget har 39 anställda, varav cirka 30 procent (13 personer) arbetar med forskning och utveckling och cirka 15 personer inom försäljning och marknadsföring. Inom ledning, administration och myndighetskontakter arbetar 8 personer. Marknadsvärdet ligger för närvarande kring 50 miljoner euro. Utvecklingsteamen är kärnan i verksamheten och det finns två stycken, ett var för ultraljud respektive röntgen.
Företaget fyllde jämna 40 år i september förra året och noterades på Oslo Børs 1997. Fram till början av 2022 ingick även Inify Laboratories AB, som fokuserade på digital patologi (cancerdiagnostik), i bolaget, men detta knoppades av till en egen enhet. Den avskiljda delen benämns även i bolagets material som ”discontinued operations” (avvecklad verksamhet) samt ”digital pathology”.
Marknad och investeringsteser
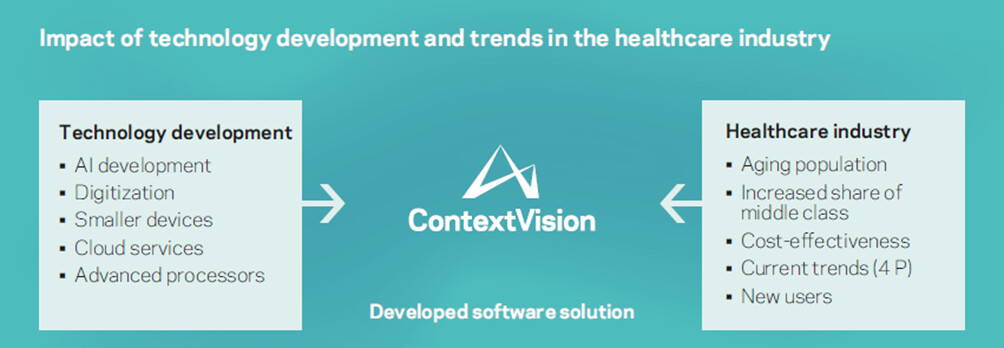
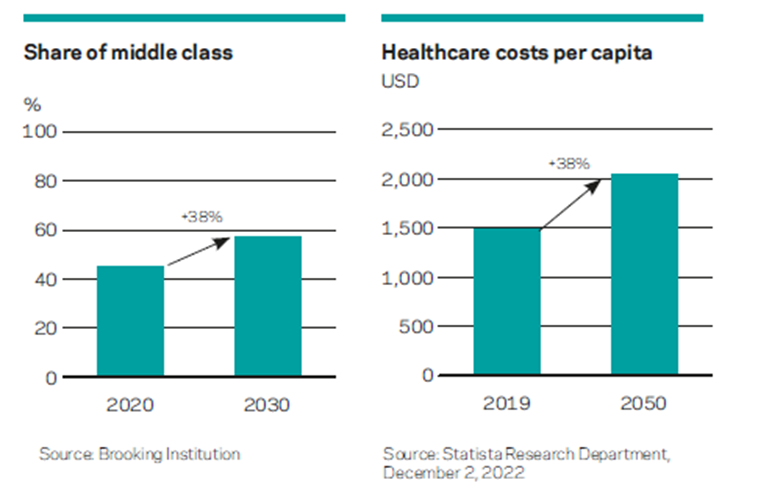
Bolaget siktar således på att förbättra kvaliteten på medicinsk bildbehandling, vilket i sin tur syftar till att minska sjukvårdskostnaderna. På längre sikt drivs detta av efterfrågetrender till följd av en åldrande befolkning. Företaget ser att i takt med att teknologin utvecklas kan bildbehandling utföras med ännu mindre och mer mobila enheter med hjälp av molntjänster och AI. Bolaget ser möjligheter i hur teknologin kan bidra till att flytta långa vårdkedjor från sjukhus mot fjärrvård, mobila enheter etc. (proaktiv vårdkedja).
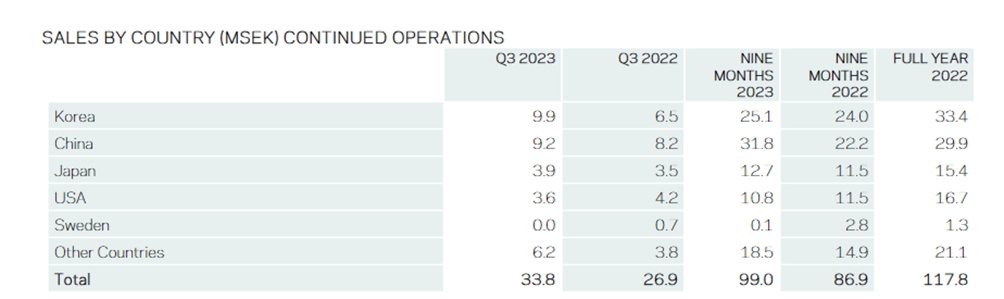
Bolaget har för närvarande omkring 60 kunder globalt. De åtta största av dessa står för uppskattningsvis 70 % av omsättningen. Omsättningens geografiska fördelning (bolaget rapporterar baserat på utrustningstillverkarens hemland):
-\tAsien 70 %
-\tEuropa 15 %
-\tNordamerika 15 %, den marknad med störst potential
Bolaget anser att deras teknologi gör det möjligt för utrustningstillverkare att flexibelt minska sina utvecklingskostnader och förbättra kvaliteten på sina produkter. Bolaget bedömer att det fortfarande finns stora partnerskap med utrustningstillverkare att vinna, utöver att man siktar på geografisk expansion och närvaro inom nya tillämpningsområden för medicinsk bildbehandling.
De nuvarande kunderna är i huvudsak världens största tillverkare av utrustning för ultraljud och radiologisk bildbehandling. I sin kommunikation betonar bolaget vikten av de asiatiska marknaderna eftersom de växer snabbt, även om en betydande del av bildbehandlingsutrustningen tillverkas i USA. USA ses dock som den marknad med störst potential i takt med marknadstillväxten.
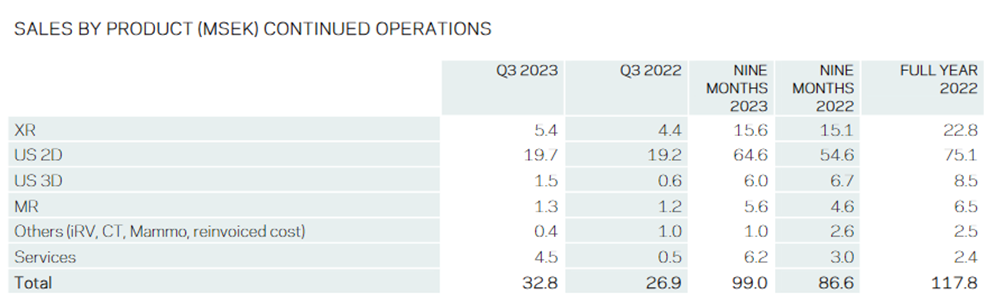
Mer än 70 % av försäljningen är relaterad till teknologi för 2D- och 3D-ultraljudsbildbehandling, och på motsvarande sätt kommer cirka 20 % av omsättningen från röntgensidan. Resten av omsättningen (under 10 %) kommer från mindre kvantiteter av annan utrustning (t.ex. MRT). Enligt bolaget är förbättrad bildkvalitet till stor nytta i synnerhet vid ultraljuds- och röntgenundersökningar (statiska och dynamiska röntgenbilder).
Medicinsk bildbehandlingsutrustning kan grovt delas in i high-, mid- och low-end-plattformar. Bolaget uppger att man inom ultraljud fokuserar särskilt på high- och mid-end tillsammans med stora utrustningstillverkare, samt på motsvarande sätt på mid-/low-end inom den avsevärt hårdare konkurrensutsatta tillverkningen av röntgenutrustning.
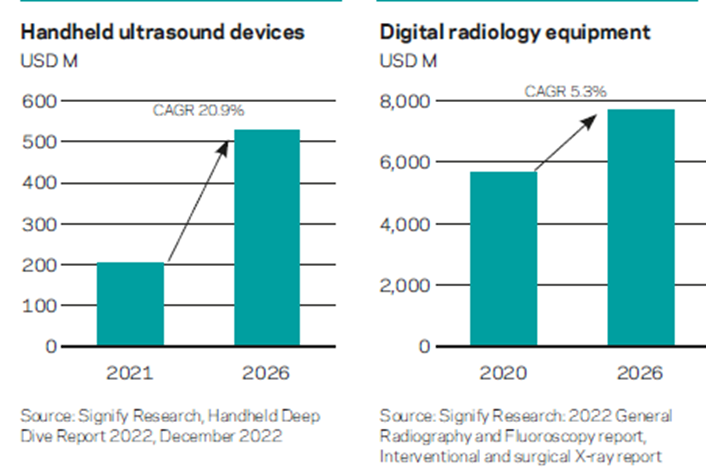
Tillväxten på den totala marknaden för bildbehandlingsutrustning är måttlig:
- hela den installerade basen av uljudsutrustning 2,9 % CAGR 2020–2026
- radiologisk bildbehandlingsutrustning 5,3 % CAGR 2020–2026.
Den förväntade marknadstillväxten för handhållna ultraljudsapparater är dock mycket intressant. Bolaget definierar sin syn på dessa handhållna enheter på följande sätt:
A small ultrasound unit that can be held in the hand when performing the examination, e.g. smartphones and tablet-based systems.
Skribentens egen reflektion: NanoX Vision utvecklar en mycket mobil MR-liknande bildbehandlingsenhet. Deras mål är att utnyttja molntjänster så att fjärrläkare kan granska bilder oavsett plats. I praktiken kan mobila enheter distribueras till utvecklingsländer med en betydligt lättare modell än de största sjukhusen (fakturering per X USD per tagen bild). Kanske skulle en liknande allmän teknologisk utveckling inom medicinen (distansbesök, molntjänster, artificiell intelligens, mobila bildbehandlingsenheter etc.) kunna stödja även detta bolag i det stora hela?Som en intressant detalj berättar bolaget att man har inlett ett ”värdefullt” samarbete med Linköpings universitet via Wallenbergstiftelsernas WASP-utvecklingsprogram. (Egen anmärkning: Detta kan hänga ihop med tillgången till en värdefull och omfattande databank för att kunna utveckla algoritmer effektivt, se avsnittet om risker).
Ledning och insynspersoner
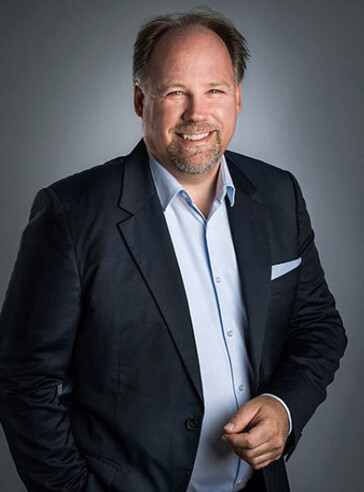
Från och med den 1.8.2022 har Gerald Pötzsch varit vd. Från och med januari 2022 har Markus Högerberg fungerat som tillförordnad CFO och från och med augusti 2022 har Richard Hallström utsetts till en mer permanent efterträdare.
G. Pötzsch är en gladlynt herre:
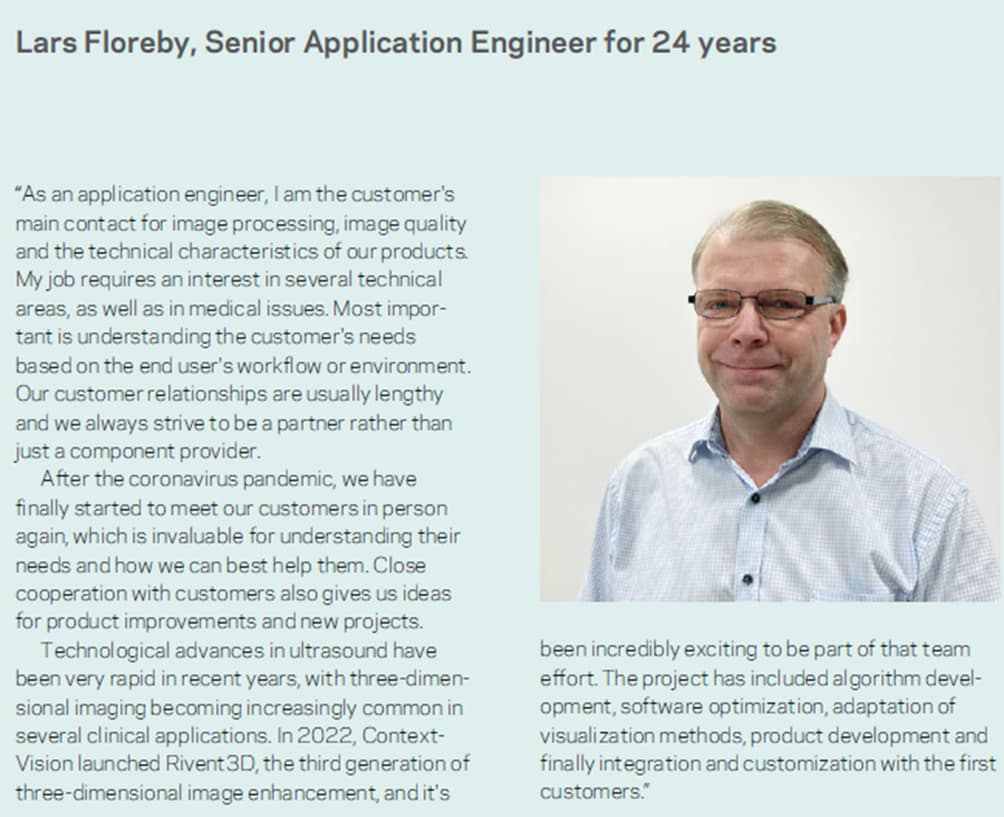
Bolagets verksamhet vilar uppenbarligen till stor del på långvariga nyckelpersoners axlar. Personrisker är därmed uppenbara. Ett exempel från personalberättelsen nedan:
Grundarna har betydande ägande i bolaget:
-\tMonsun (styrelseledamot Magne Jordanger med familj)
-\tMartin Hedlund
-\tSven Gunther
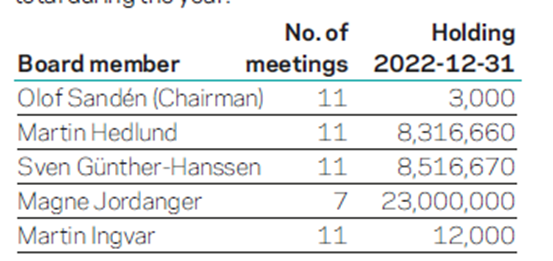
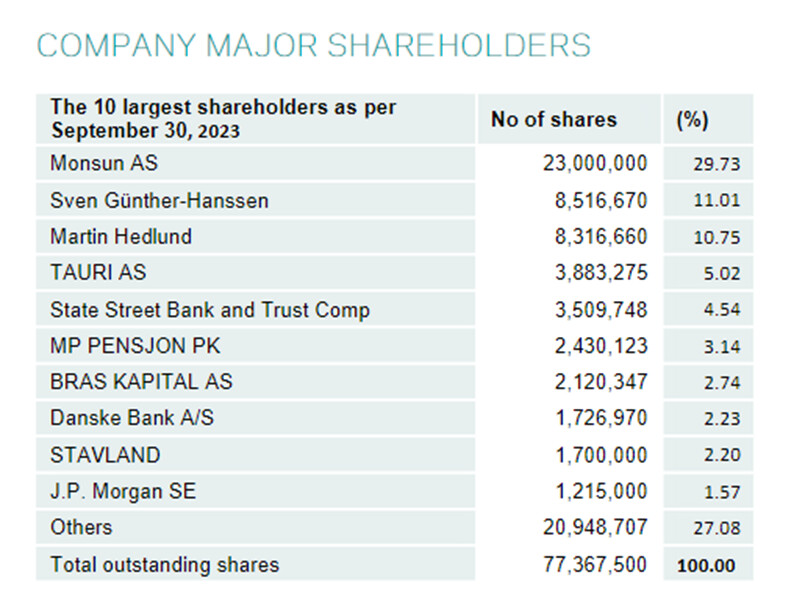
Vd har endast ett litet direkt ägande på 15k aktier (men jag känner förstås inte till alla ägare på topplistan). En färskare ägarlista från 2023:
Affärsmässig utveckling
Under åren 2016–2022 har omsättningstillväxten varit 6,3 % CAGR. I och med avknoppningen av Inify Labs växte bolaget år 2022 med cirka 20 %, varav dock 10 % kom till följd av valutaeffekter.
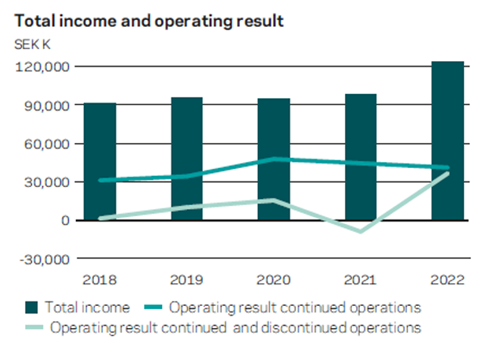
Bolaget eftersträvar en tillväxtbolagsprofil i sin kommunikation och sina senaste strategiska val, och ser den tekniska expertis som utvecklats under 40 år som en konkurrensfördel.
Cirka 60 % av bolagets fakturering är eurobaserad, drygt 20 % dollarbaserad och cirka 15 % yenbaserad. Kostnadssidan är till övervägande del SEK-baserad, vilket skapar en extra fördel för bolaget då kronan är på en mycket svag nivå i förhållande till andra valutor.
Avknoppningen av Inify Labs
Före avknoppningen 2022 delades kostnaderna jämnt mellan de båda bolagen (Medical Imaging & Digital Pathology), medan omsättningen huvudsakligen kom från bildsidan (ContextVision). Från och med mitten av 2022 syns CONTX:s omsättningsutveckling och kostnader redan helt som en självständig aktör. Ledningen motiverar avknoppningen med följande ord:
The decision to separate the companies is largely due to the differences between the businesses, which are best leveraged on their own.
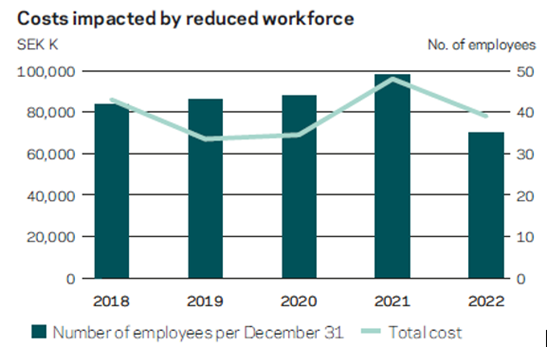
I samband med avknoppningen flyttades också kompetens över till Inify, vilket delvis har kompenserats hos CONTX genom att använda externa konsulter. På grund av detta har en del kostnader från egen personal flyttats i resultaträkningen till ”övriga externa kostnader” (other external costs). Enligt bolaget har behovet av egen personal varit mindre efter avknoppningen, men vissa nyckelroller har fyllts med egen personal sedan början av 2022.
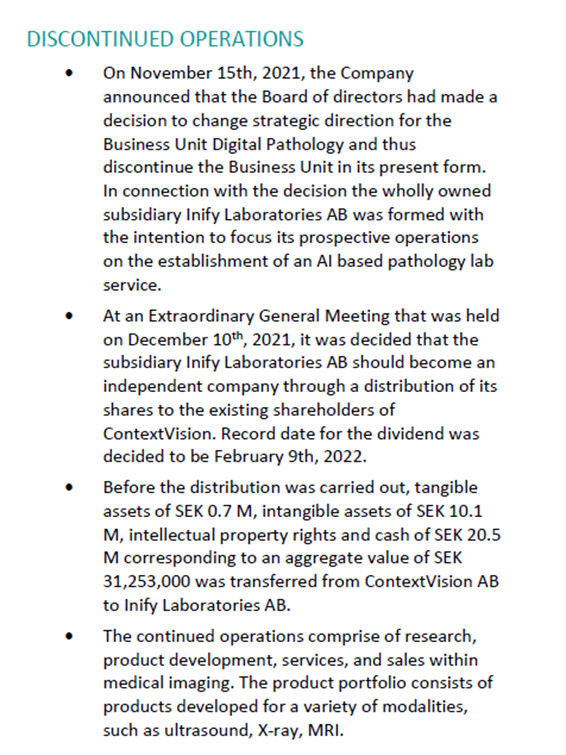
Här är händelseförloppet i detalj:
-\tI slutet av november 2021 togs beslutet att bilda bolaget Inify Labs
-\tInify Labs tilldelades generöst med tillgångar till ett värde av cirka 3 miljoner euro, varav ca 2 miljoner euro utgjordes av kontanter.
-\tI februari 2022 delades hela aktiestocken i Inify Labs ut till ContextVisions aktieägare
Händelser 2023
- Under Q1 nya avtal i Asien, intäkter från licenser väntas från slutet av 2023 och framåt. Under Q1 var omsättningstillväxten 19 %, där den positiva valutaeffekten dock var 22 %, så i praktiken ingen tillväxt. Dock inte direkt jämförbart på grund av att Inify ingick 2022. (Egen anmärkning: Av någon anledning erbjöds ingen webbsändning för detta kvartal)
- Under Q2 växte omsättningen med 8,4 % till 33,9 miljoner SEK, där valutaeffekten var +7 %, så i praktiken ingen tillväxt. Nya partnerskap i Asien och ökat intresse särskilt i Kina.
- Under Q3 växte omsättningen med 28 %, där den organiska tillväxten i Asien var en central faktor. Flera projekt slutfördes under kvartalet. Den positiva valutaeffekten var 6,5 %, så den organiska tillväxten steg till över 20 %. Röntgenprodukten (Altumira) har väckt intresse i Nordamerika och Europa, och flera kundförhandlingar förväntas bli klara de kommande månaderna.
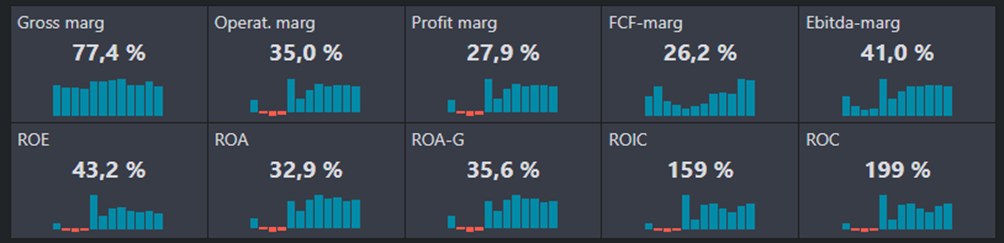
Bolagets intäkter kommer huvudsakligen från licensavgifter (licensavgift per enhet) och är därmed volymberoende och kapitaltunga [kapitaltunga/lätta - här: lätt på kapital]. Först tänkte jag inte på det, men licenserna ger intäkter utspridda över tid, vd har i webbsändningar använt termen ”recurring revenue” och till exempel årsredovisningen beskriver saken på följande sätt:
Revenue consists mainly of license revenue, one license for each system our customer delivers to its customers. Licensing revenue is volume dependent and is generated over the lifetime of our customers’ systems delivered to their respective customers.
Dessutom uppstår intäkter från installationer (implementation), serviceavtal och mjukvaruuppdateringar. Detta syns även i marginalerna (Q3/2023):
(Börsdata)
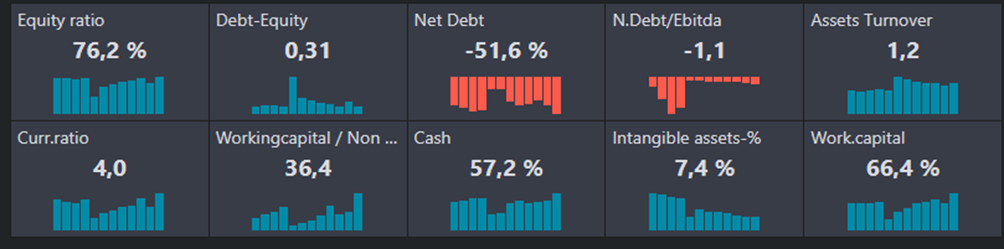
Bolaget är nettoskuldfritt, kassaflödespositivt och kassan växer i balansräkningen
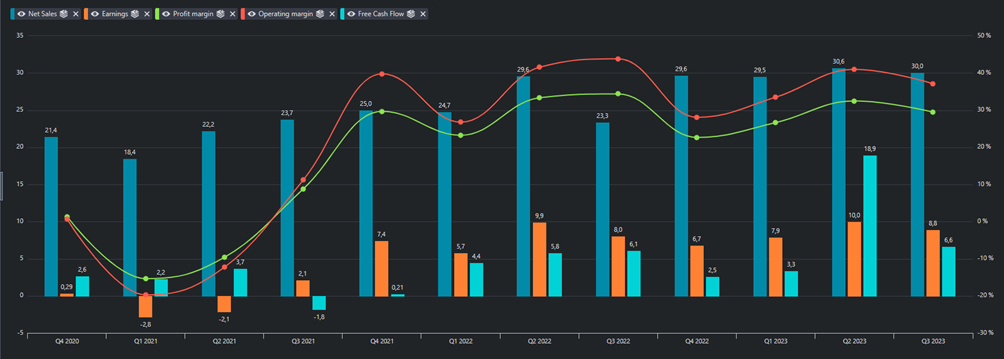
(Börsdata)Senaste kvartalen visualiserade
-\tQ3 är säsongsmässigt oftast det svagaste
-\tOmsättningstillväxten har gått trögt åtminstone fram till Inifys spin-off. Pandemirestriktionerna 2020–2022 har förstås också varit betydande bromsklossar.
-\tDen väsentliga frågan är om den över 20-procentiga organiska tillväxten som syntes under Q3 kommer att fortsätta. Det finns ännu ingen siktbarhet för detta, men om en sådan tillväxt skulle ses under de kommande åren, kan aktien anses vara billig. Tills vidare låter dock en kraftigare tillväxt vänta på sig.
Teknologi
Enligt bolaget är den använda programvaruarkitekturen flexibel (i praktiken oberoende av plattform) och skräddarsys för att passa varje utrustningstillverkare. Centrala kompetensområden för bolagets anställda är bland annat “bildförbättring (image enhancement)” samt artificiell intelligens. Bolaget ser sin långvariga utvecklings- och samarbetsverksamhet med stora utrustningstillverkare (OEM) som en central konkurrensfördel.
Enligt årsredovisningen för 2022 har den senaste tillväxten särskilt kommit från applikationer för ultraljudsavbildning (RiventPlus och Rivent 3D), nya kundavtal samt utveckling av affärsmodellen.
Det snabbast växande segmentet är mobila ultraljudsapparater, vilket beskrevs ovan. Den globala produktionen av ultraljudsapparater (70 % av bolagets omsättning) uppgår till cirka 200 000+ enheter per år, varav dock den största delen utgörs av low-end-utrustning som ligger utanför bolagets fokus. Bolagets utbud:
- Rivent platform (2D och 3D) – Ultraljud
- Rivent Mobile – Ultraljud
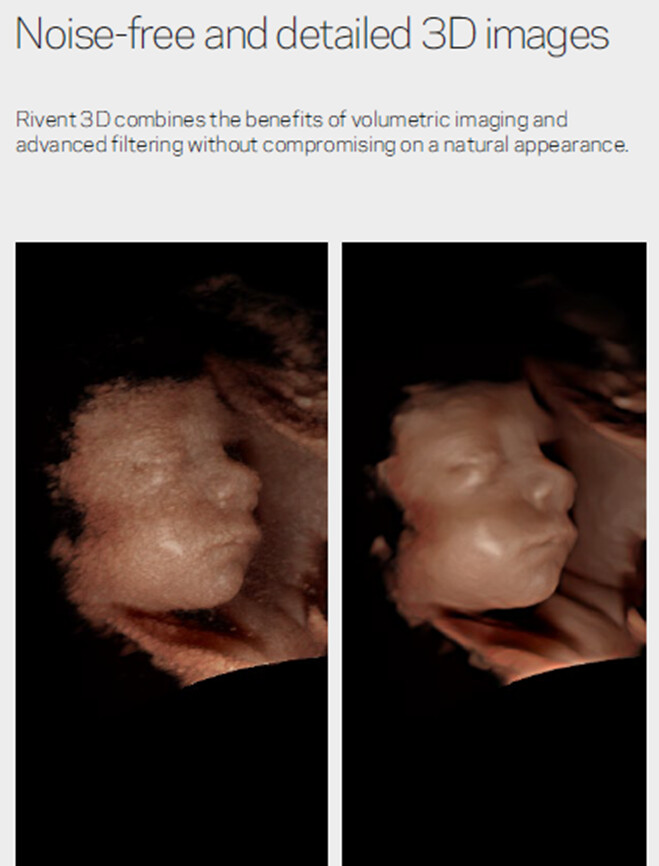
På röntgensidan (X-ray) bedriver stora utrustningstillverkare egen utveckling i synnerhet för high-end-apparater, varför ContextVision där fokuserar mer på mid- och low-end-apparater. Bolagets utbud:
-\tAltumira platform, X-Ray
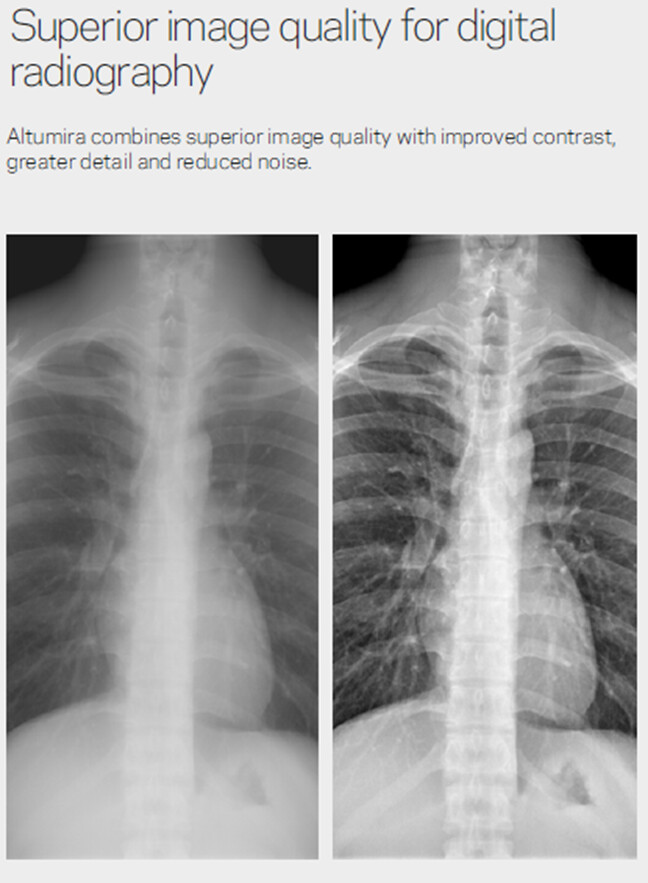
Fler exempel på bildförbättring finns på bolagets produktsidor: https://www.contextvision.com/products/
Analytikerprognoser
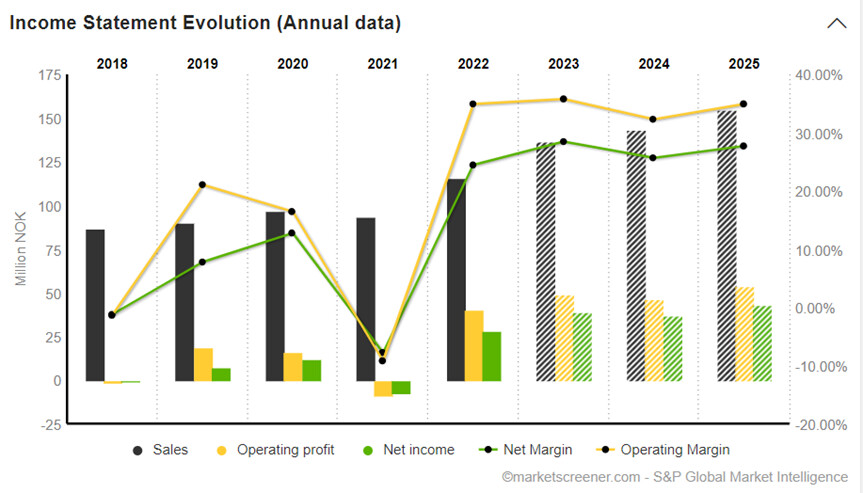
Enligt MarketScreener bevakas bolaget av en analytiker. Prognoserna visar på en CAGR-omsättningstillväxt på omkring 10 % för de kommande åren (2023–2025) och EBIT förväntas växa i samma takt.
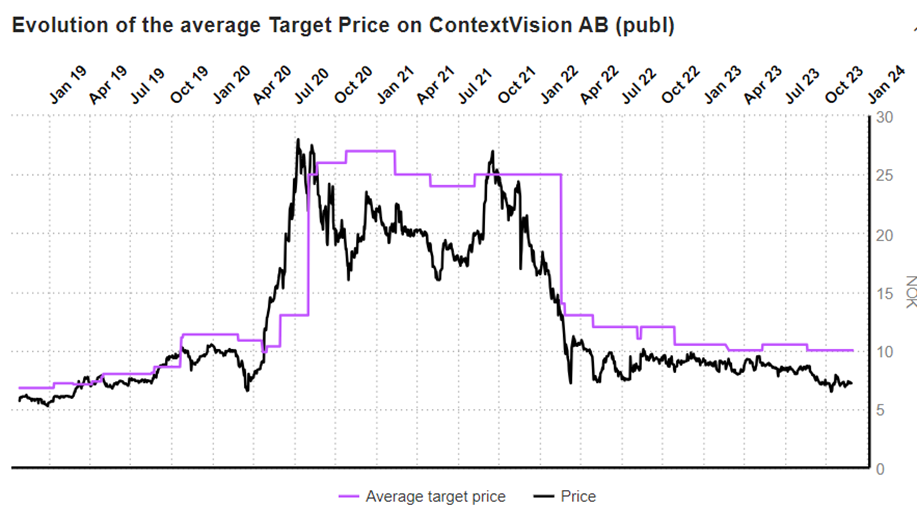
Target Price är för närvarande 10 NOK och av kursutvecklingen att dömta har analytikerns riktkurser följt kursrörelsen relativt väl.
Webcaster
Bolagets webcaster finns arkiverade här:
https://www.contextvision.com/investors/webcast/
Q&A från den senaste delårsrapporten finns som snabblänk här:

Risker
- Teknikrisken är absolut den centrala när bolaget konkurrerar på en global marknad. Detta är svårt att utvärdera utifrån och därför bör aktieköparen ta hänsyn till detta i inköpspriset för aktien.
- Stora utrustningstillverkares egen mjukvaruutveckling utgör en direkt konkurrenssituation. Enligt bolaget har stora aktörer god egen kompetens på röntgensidan, vilket är anledningen till att de inte satsar på att konkurrera där i stor utsträckning. På ultraljudssidan ser bolaget en nischmarknad inom high- och mid-end-utrustning.
- Det är oerhört svårt utifrån att säga vilket teknologiskt försprång CONTX har jämfört med branschens utrustningstillverkare, men åtminstone baserat på den befintliga maskinparken har teknologin historiskt sett varit god. Detta underlättas naturligtvis av en diversifierad kundbas även bland stora kunder, det vill säga att inte alla stora kunder över en natt hittar en betydligt bättre lösning.
- Ökad användning av externa konsulter.
- Sannolikt betydande nyckelpersonsrisker i teknikteamet.
- Säljcyklerna är ganska långa.
- Rekrytering av kompetens. Enligt VD:n (Q2/2023) i en webcast är det inte lätt att hitta lämplig kompetens.
- Tillgång till datadatabas. I samma webcast uppgav VD:n att utvecklingsarbetet kräver tillgång till en bra databas. Detta kan ha ett centralt samband med bland annat samarbetet med Linköpings universitet.
- Genomgången av bolaget är ännu inte klar, men såvitt jag vet har bolaget inte publicerat sina långsiktiga mål. Ett tillväxtinriktat program har sjösatts och implementeras, men det är svårt att utifrån bedöma vilken tillväxt som slutligen kan uppnås.
- Med nuvarande värdering (Trailing EV/EBIT 12x och P/E 16.7) kan man tycka att nedsidan är begränsad om god organisk tillväxt uppnås. Å andra sidan kan den förstås sjunka ännu lägre

Ps. Jag äger inga aktier. Det var bara det att ett så här intressant case dök upp, så jag ville för en gång skull pröva om det fortfarande fungerar att starta en bolagstråd. Det finns säkert personer på forumet som arbetar med eller har medicinsk avbildning som hobby, så vi kan kanske få ytterligare insikter. Om den organiska tillväxten fortsätter under kommande kvartal kan detta vara en intressant kandidat för en långsiktig portfölj.