Constellation Software Inc. 
Constellation Software (forkortet CSI, ticker CSU) er en af de seneste årtiers mest succesfulde serielle opkøbere (serial acquirers) af softwarevirksomheder. Virksomhedens evne til at geninvestere voksende pengestrømme disciplineret med fremragende afkast har også afspejlet sig i aktionærernes afkast: Virksomhedens aktie har i skrivende stund givet et afkast på ca. +16.000 % siden børsnoteringen i 2006.
Nogle tal:
Markedsværdi: ~46 mia. USD
Omsætning: 11,6 mia. USD
FCF2S: 1,7 mia. USD
Aktiekurs: 2936 CAD
Antal aktier: 21,2 millioner
EV/FCF2S (virksomhedens rapporterede frie pengestrøm i forhold til enterprise value, korrigeret for diverse regnskabsmæssige kompleksiteter): 22x
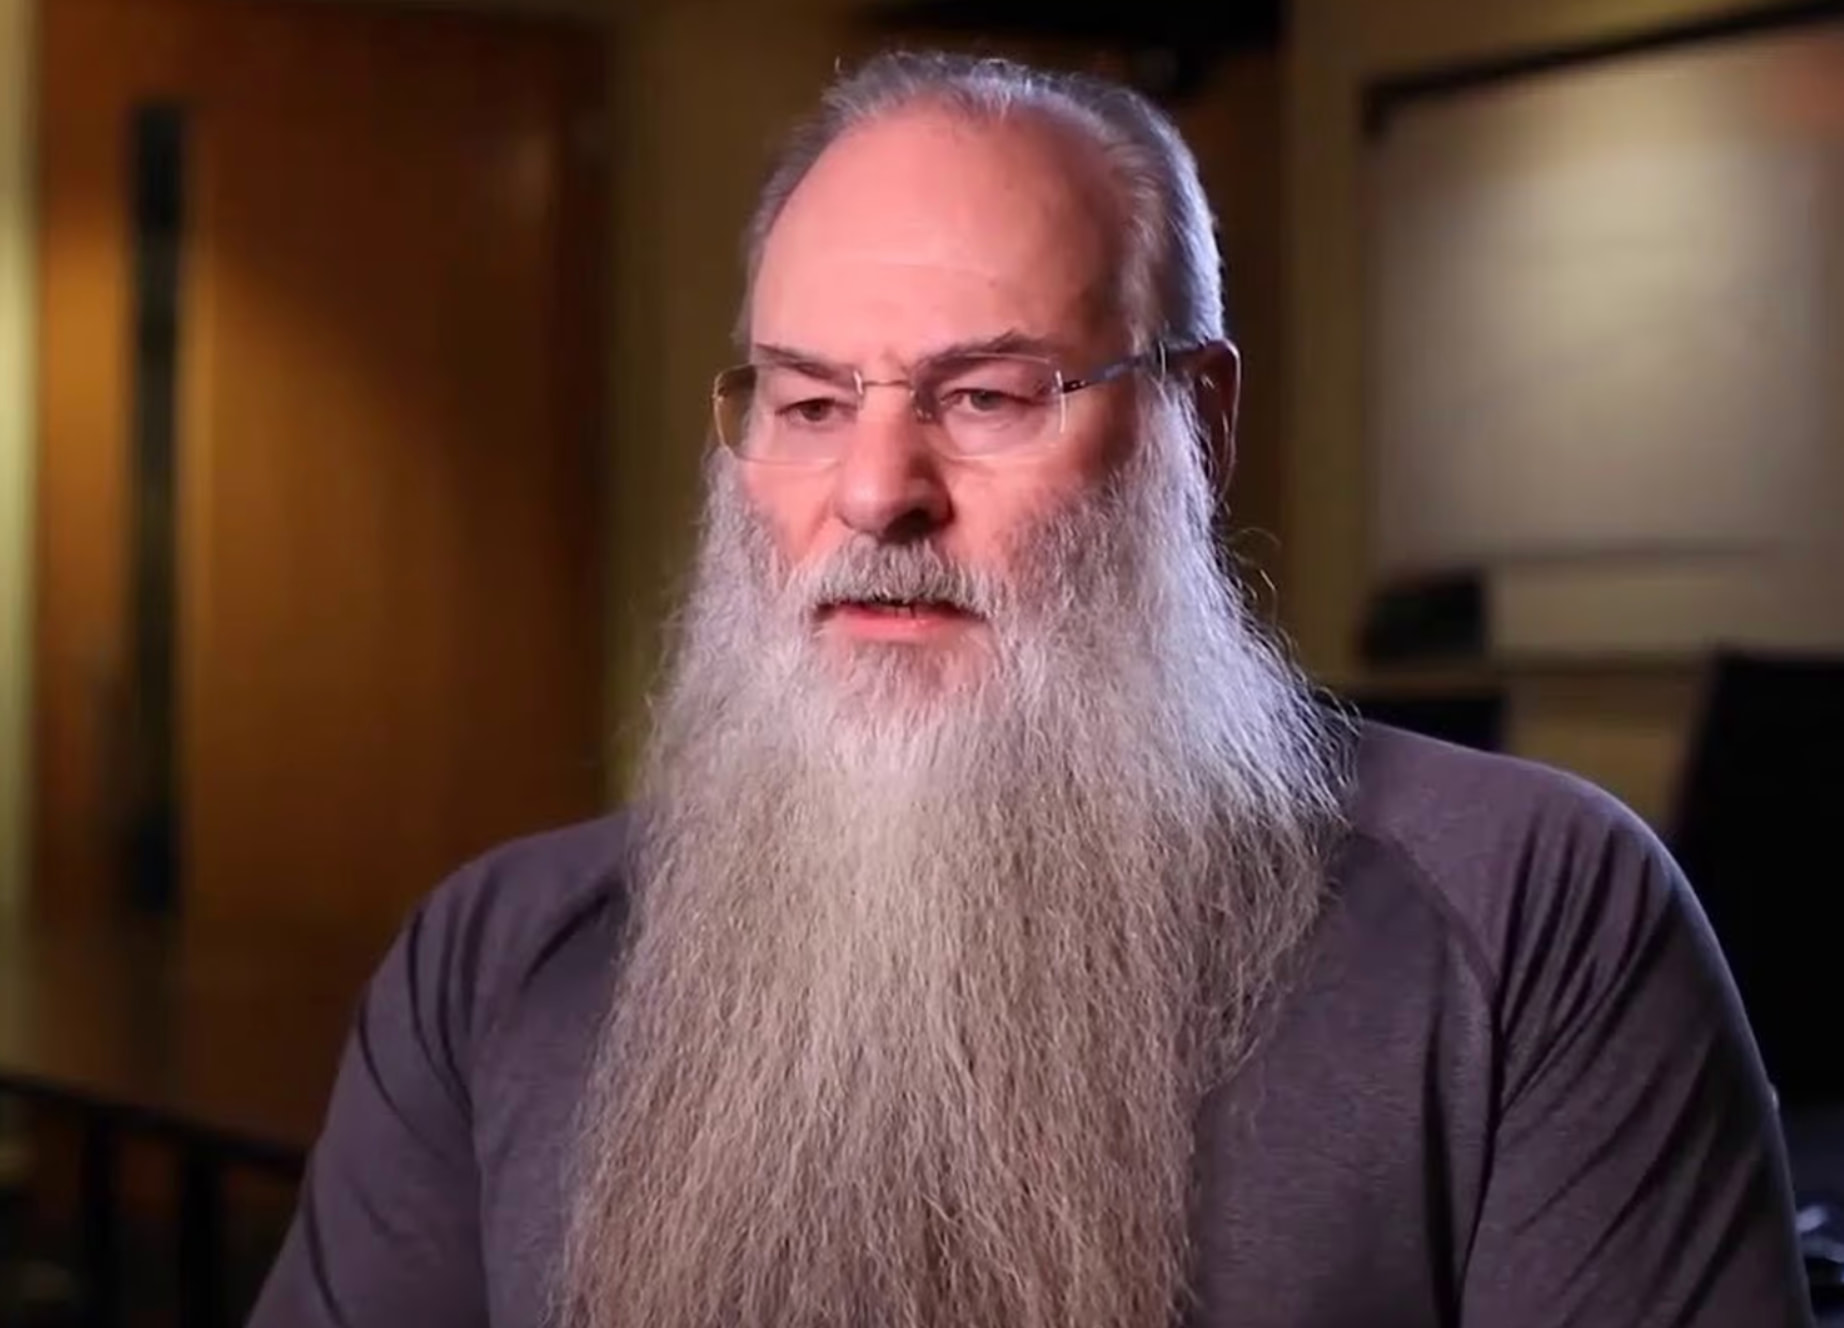
CSI blev grundlagt af investoren Mark Leonard i 1995. Mark undgår offentligheden, så det er primært dette “Gandalf-billede”, der florerer af ham på nettet.
CSI’s forretningsmodel er enkel på papiret, men svær at udføre i praksis.
CSI’s strategi er at opkøbe nichevirksomheder inden for vertikal software (VMS, vertical market software) til evigt ejerskab, det vil sige virksomheder, hvis softwareprodukt løser et specifikt problem for kunden. For eksempel et ERP-system.
Fælles træk for de opkøbte virksomheder er deres forretningskritiske betydning for kunden, et lille målmarked (TAM kan være så lille som fem millioner dollars) samt begrænset konkurrence. Eksempler på kunder, der ofte nævnes i investorblogs, omfatter hospitaler, domstole, den offentlige sektor generelt, bedemandsforretninger, medier, detailhandel osv.
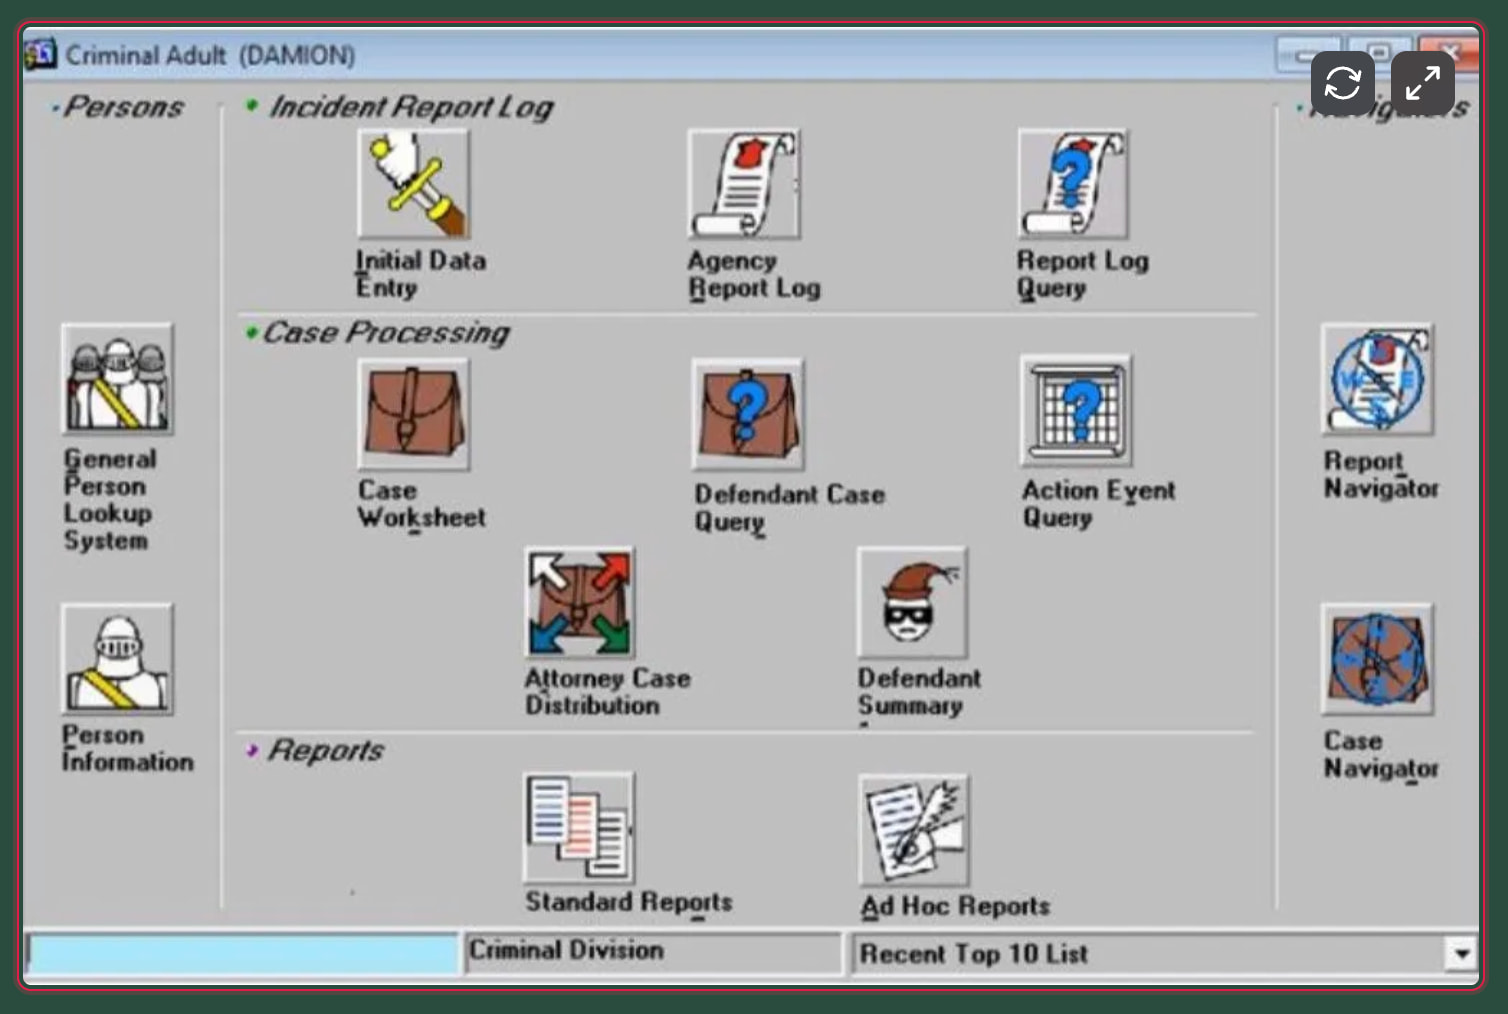
Dette legendariske billede florerer på nettet af CSU’s eksempel-software til Seattles retssystem. 
Softwarevirksomheder genererer store pengestrømme og har ikke store investeringsbehov. Dette træk er essentielt, da deres pengestrømme dermed i maksimalt omfang kan geninvesteres i nye virksomhedsopkøb.
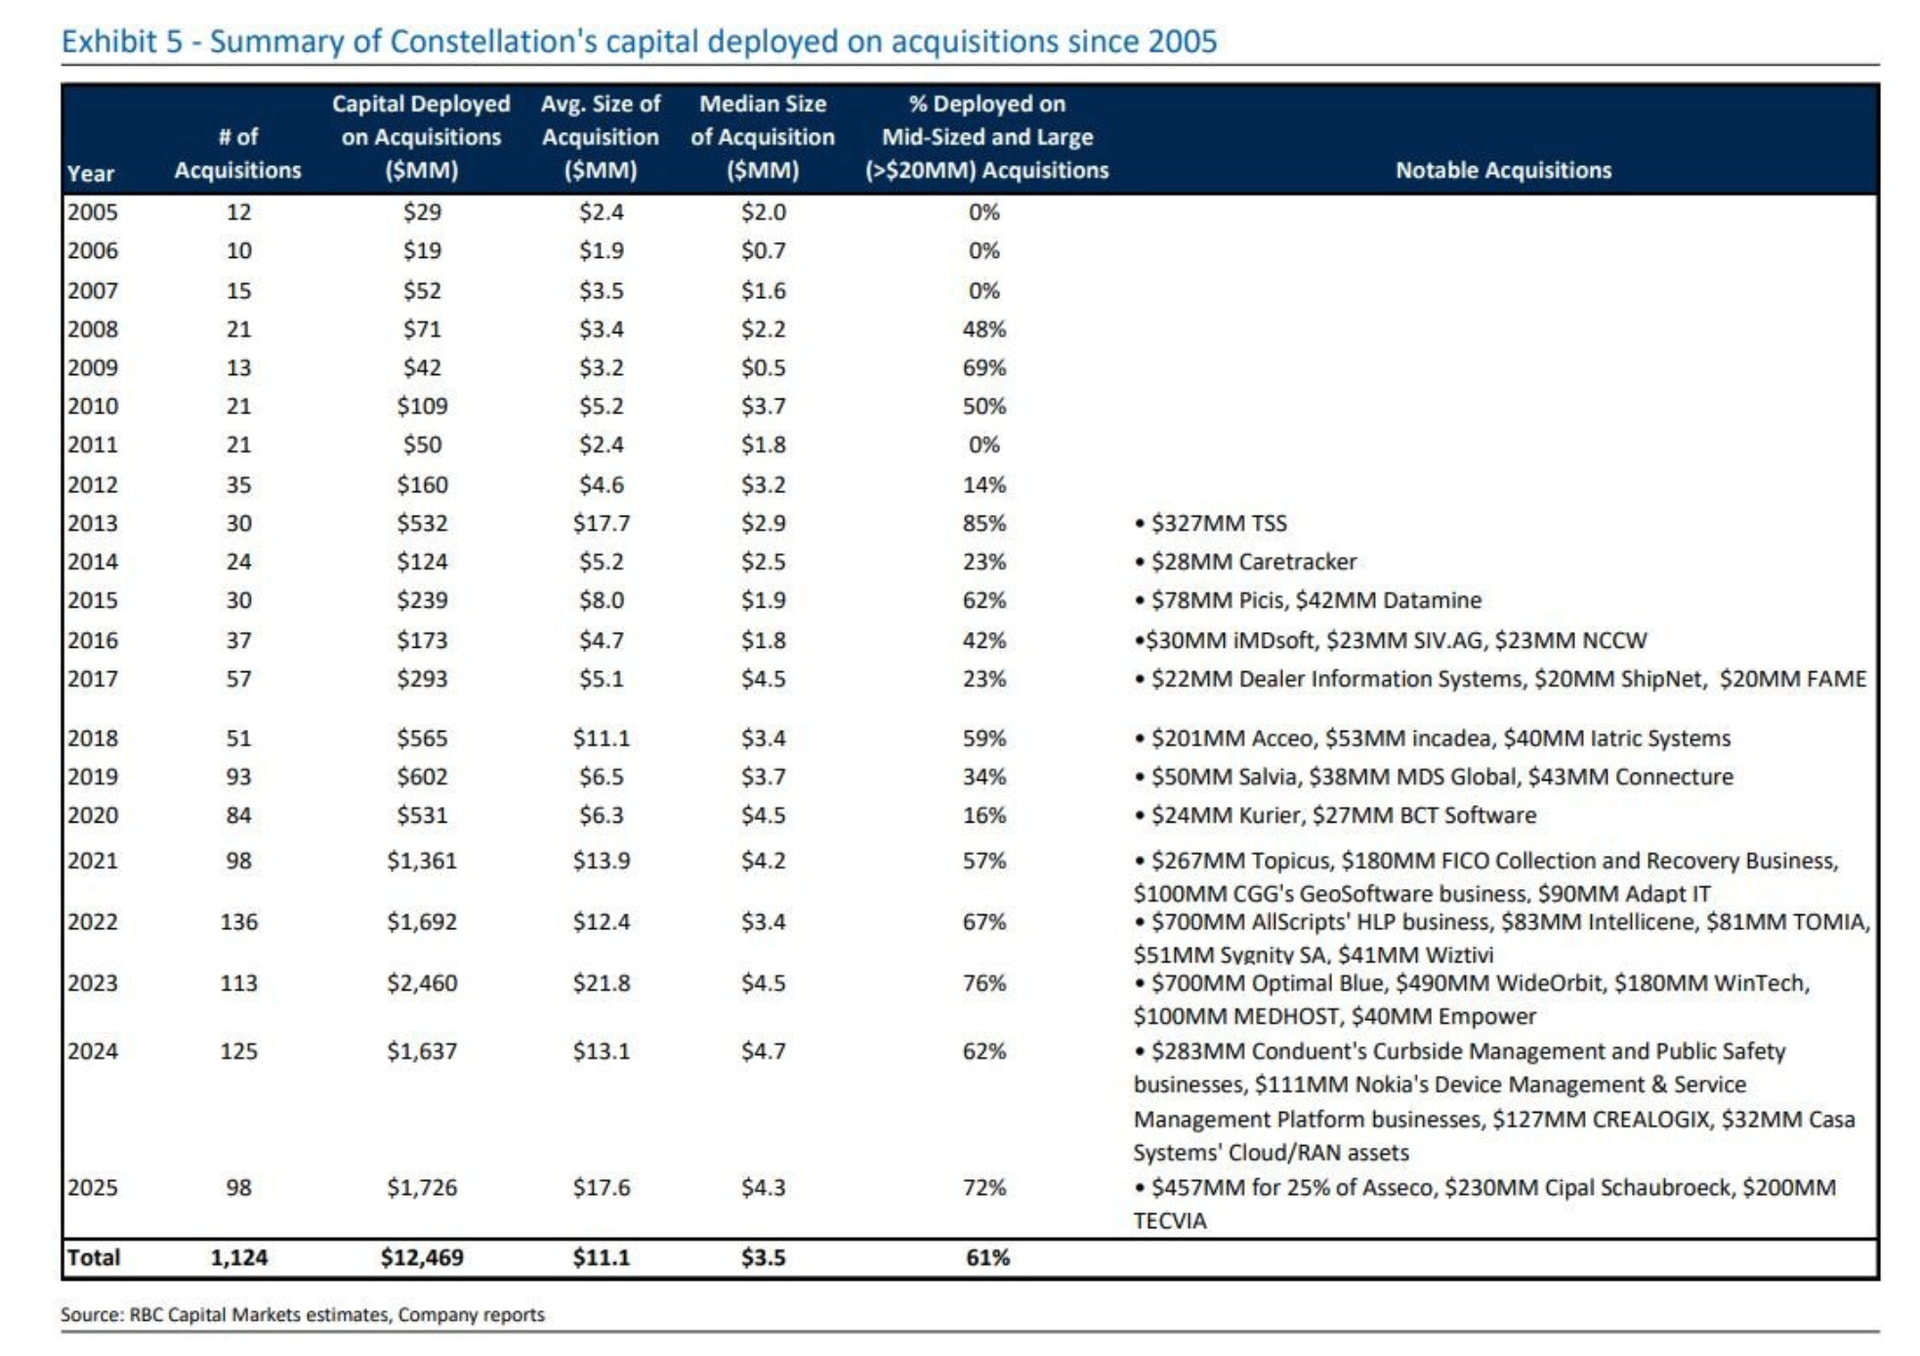
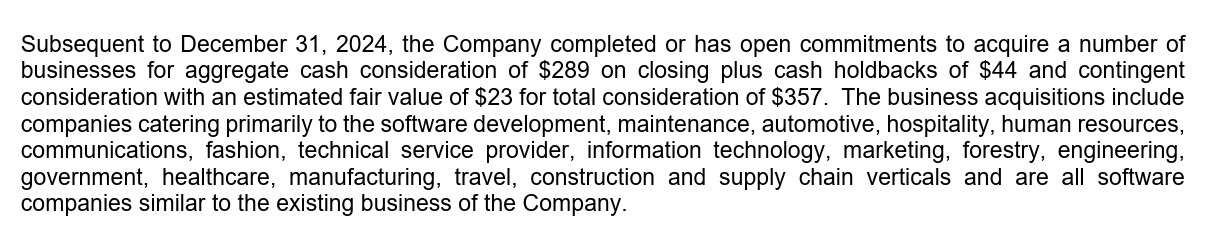
CSI er en disciplineret køber: Dets årlige afkastkrav er ifølge forskellige estimater 30 % for små opkøbsemner og 15 % for større opkøb. Historisk set er virksomheden vokset ved at købe enorme mængder af små virksomheder, men i de seneste år er virksomheden på grund af sin øgede størrelse også begyndt at foretage handler i hundredmillioner-dollar-klassen. For eksempel investerede CSI for nylig i det børsnoterede Sabre. CSI taler om en PEMS-strategi, eller “Permanent engaged shareholder strategy” (en strategi for aktivt ejerskab som permanent minoritetsaktionær), hvor virksomheden som ejer forsøger at påvirke selskabets udvikling positivt.
I løbet af børshistorien fra 2006–2025 er virksomhedens omsætning per aktie vokset fra 10 til 550 dollars, eller knap 24 % om året (per annum). Aktieantallet blev fastlåst på det nuværende niveau på 21,2 millioner efter børsnoteringen, og virksomheden har ikke gjort væsentlig brug af gæld. Væksten er således opnået udelukkende ved at geninvestere de stærke pengestrømme ved disciplineret at fastholde et højt afkastkrav!
Den anden grundpille i virksomhedens strategi er en vidtgående decentraliseret beslutningsmodel. Allerede i de tidlige år indså Mark Leonard, at han ikke kunne træffe alle beslutninger om kapitalallokering selv. Derfor er denne magt gradvist blevet uddelegeret nedad i organisationen. Derudover er Constellations hierarki holdt fladt.
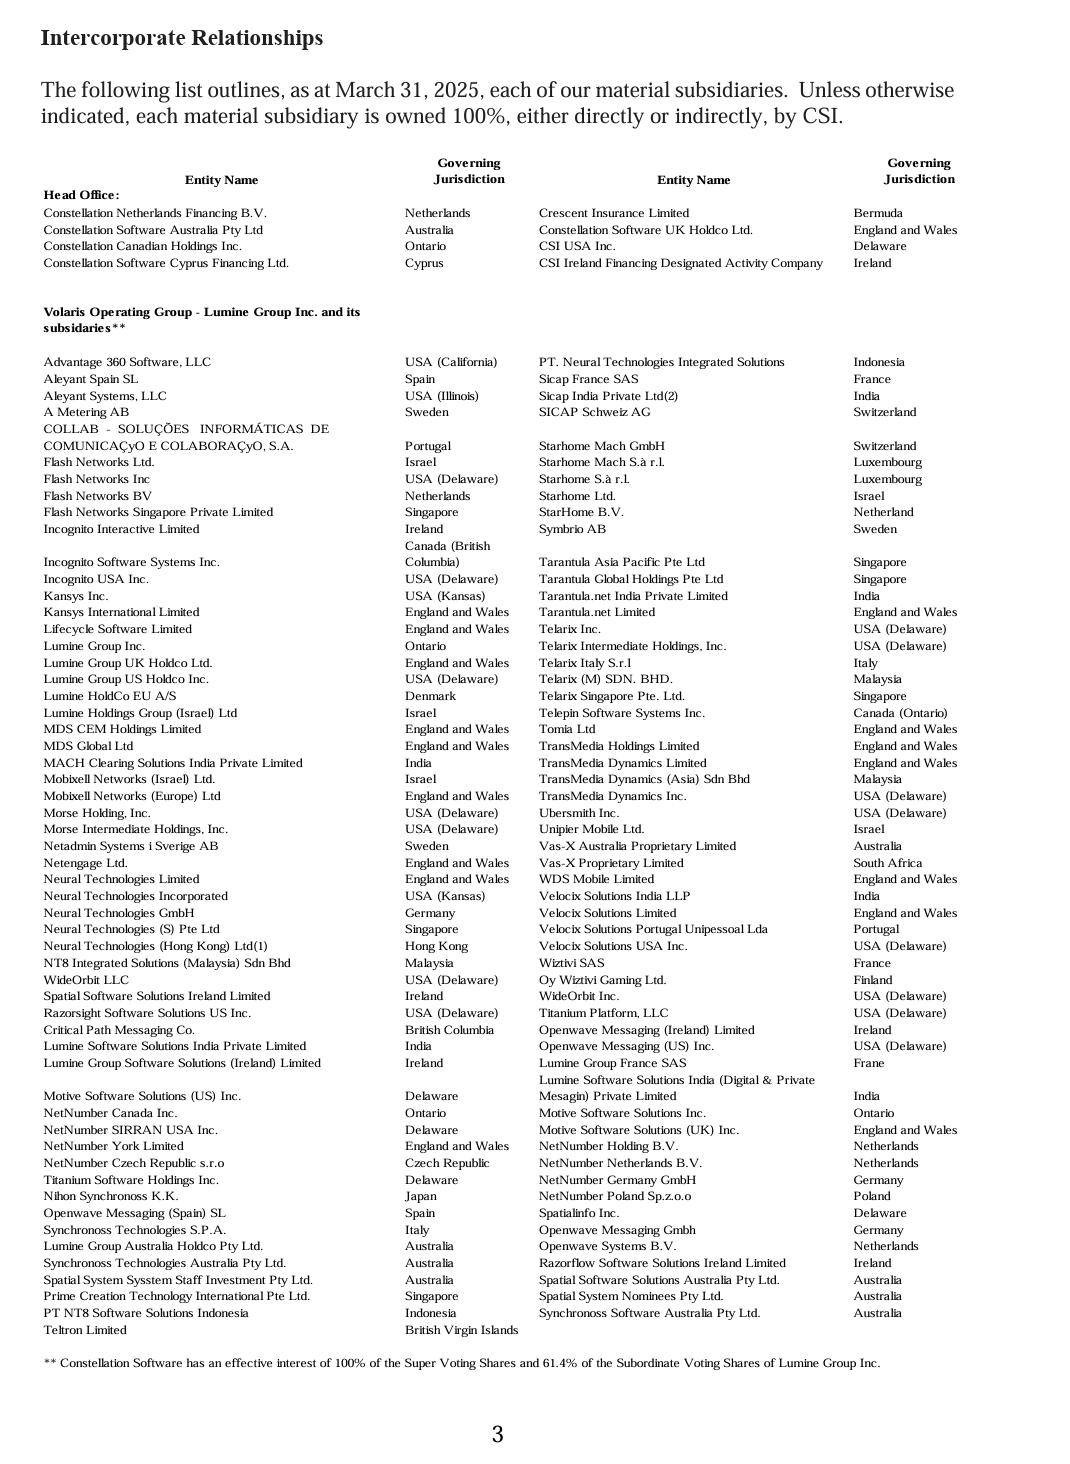
Virksomheden er opdelt i seks virksomhedsgrupper. En af dem er endda børsnoteret separat: Topicus. Derudover er der det endnu mere selvstændige Lumine, som ligeledes er spundet ud af Volaris-gruppen til børsen. For eksempel er Volaris i sig selv opdelt i flere operative grupper. Opdelingen af forretningsenheder i smidige, mindre enheder er tydeligvis en bærende idé internt i CSI!
Incentiverne for lederne er klare: At opnå et fremragende afkast af de store pengestrømme. Det vil sige at opretholde et højt afkast af den investerede kapital og samtidig skabe vækst. Væksten skal opnås uden at gå på kompromis med afkastet. Kontante bonusser skal for en stor dels vedkommende investeres i CSI-aktier over børsen.
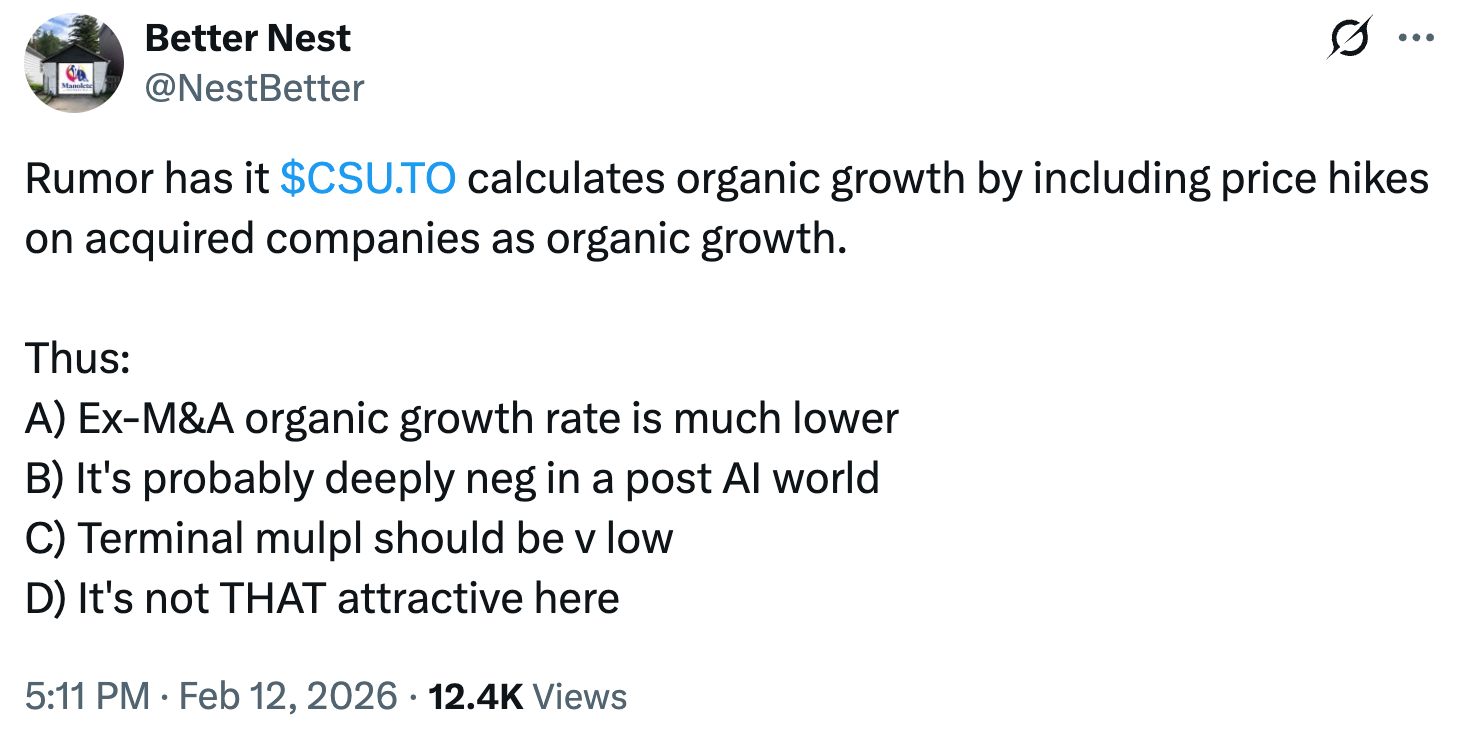
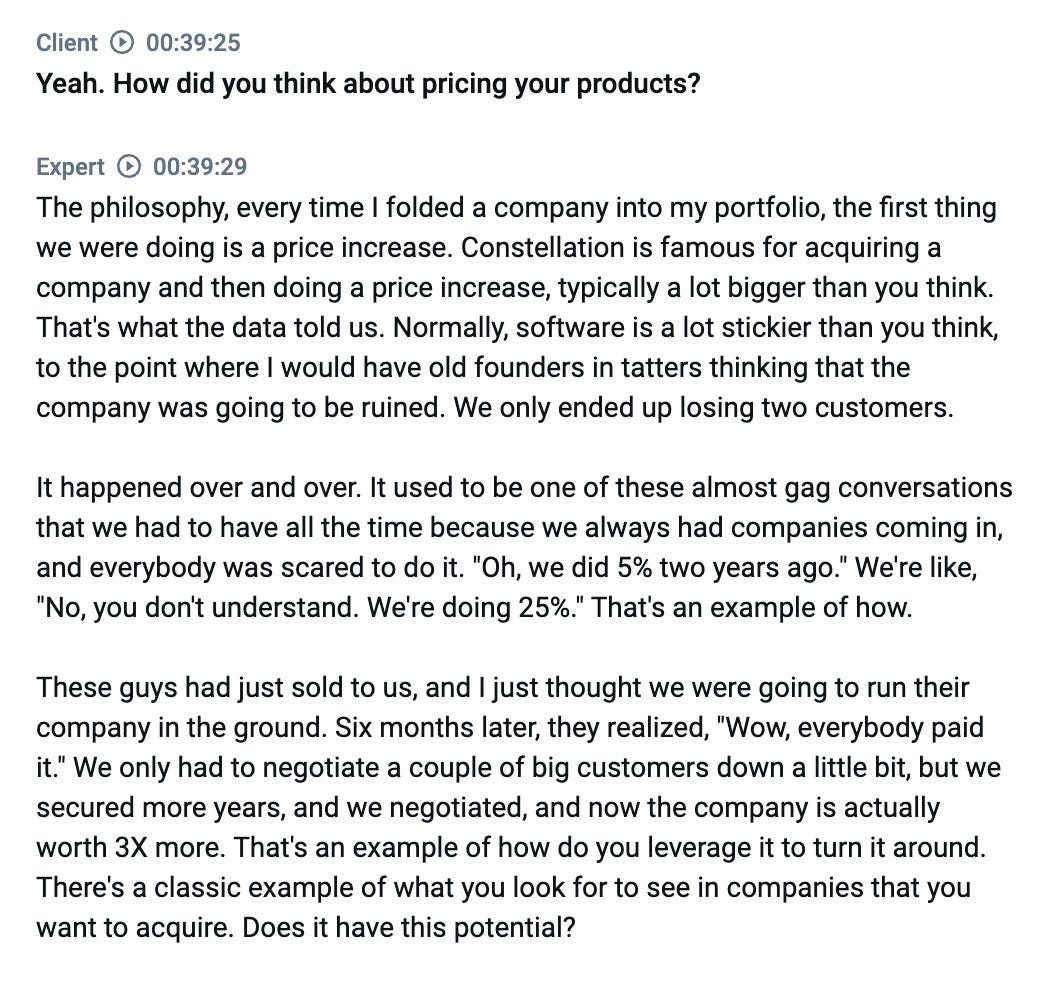
CSI’s levetid og konkurrencefordele understøttes efter min mening af flere faktorer. For det første en disciplineret kultur og incitamentsmodel, der er finpudset gennem årtier. Iværksættere, der søger hurtige gevinster, søger næppe ind i sådan et firma. For det andet anerkender CSI, at teknologiske ændringer er hurtige og uforudsigelige. Derfor køber de nichevirksomheder med høje skifteomkostninger (switching costs). For det tredje kan virksomheden operere i brancher, der på grund af deres lille størrelse ikke tiltrækker for meget konkurrence, fordi den har decentraliseret beslutningerne om kapitalallokering. Det bedste bevis på dette er virksomhedens historiske resultater. Da virksomheden ejer over 1.000 selskaber og foretager over hundrede opkøb om året, er det meningsløst at følge de enkelte selskaber. I stedet kan investoren følge udviklingen i virksomhedens organiske vækst og den konservativt rapporterede frie pengestrøm. Den frie pengestrøm skal vokse over tid. Hvis den organiske vækst derimod blev negativ på tværs af hele forretningen, ville hjulet dreje den forkerte vej. Bemærk: I enkelte tilfælde kan Constellation købe skrantende virksomheder, hvis de kan fås billigt nok.
Virksomhedens tal kan virke forvirrende for en investor, der stifter bekendtskab med den: Det rapporterede resultat ser lille ud, fordi det tynges af afskrivninger på immaterielle aktiver relateret til opkøbene. Resultatet rapporteres i amerikanske dollars, men aktien er i canadiske dollars. Virksomheden er fåmælt i sine rapporter, og de regelmæssige breve fra den administrerende direktør stoppede i 2017, fordi virksomhedens konkurrenter kopierede hvert eneste af CSI’s træk. Derudover figurerer der i regnskaberne en mærkelig “IRGA / TSS membership liability revaluation charge”, som i praksis er en købsoption på at købe Topicus helt ind under CSI. Af en eller anden grund fratrækkes denne teoretiske omkostning fra virksomhedens rapporterede FCF2S-pengestrøm, selvom det kun er et regnskabsmæssigt anliggende. Derfor korrigerer jeg det selv ud af den frie pengestrøm.
Blandt de største risici for CSI er dens øgede størrelse: Kernespørgsmålet for investoren er, hvor længe CSI kan investere sine pengestrømme med fremragende afkast, der overstiger afkastkravet på kapitalen? Der er masser af efterlignere, fra Private Equity til “discount-Constellations” som svenske Vitec. Personligt tror jeg, at der stadig er masser af bane tilbage, da virksomheden har first-mover advantage og et godt ry som et evigt hjem for virksomheder. Men loven om de store tal begynder at trykke. For eksempel ville virksomhedens omsætning med en vækstrate på 15 % fordobles til 24 milliarder dollars i 2031. I øjeblikket anslås den globale størrelse af VMS-markedet til at ligge omkring 150 milliarder dollars. Enhver kan selv overveje, hvor stor CSI kan vokse sig i dette VMS-landskab af tusindvis af små damme.
Nogle investorer har også været stressede over, at den legendariske Mark Leonard forlod CEO-posten sidste efterår af helbredsmæssige årsager. Men hans afløser, Mark Miller, har været i firmaet i 30 år: Han kom med i forbindelse med CSI’s første virksomhedsopkøb, trafiksoftwarefirmaet Trapeze i 1995, og han ledede Volaris-gruppen med succes i årevis. Desuden var Mark Leonard involveret i eksempelvis den seneste Sabre-investering. På grund af virksomhedens decentraliserede driftsmodel anser jeg ikke personrisici for at være overdrevne.
Aktiekursen er også blevet banket af investorernes frygt for kunstig intelligens (AI). Virksomheden kommenterede selv sidste efterår, at det stadig er for tidligt at vurdere AI’s indvirkning på VMS-forretninger. De har allerede overlevet adskillige teknologiske skift gennem årtierne, såsom internettet og SaaS. Kodning bliver hurtigere, men det kan jo også gavne CSI’s programmører. Jeg tror ikke, at domstole, hospitaler og bedemandsforretninger begynder at “vibe-code” deres egen software. Tiden vil vise det.
Værdisætningen er efter min smag moderat, da aktien i skrivende stund handler til 22x den frie pengestrøm. Bemærk: Dette er altså et realiseret tal, ikke en prognose. For en virksomhed, der historisk har skabt stor aktionærværdi, virker dette som et beskedent niveau.


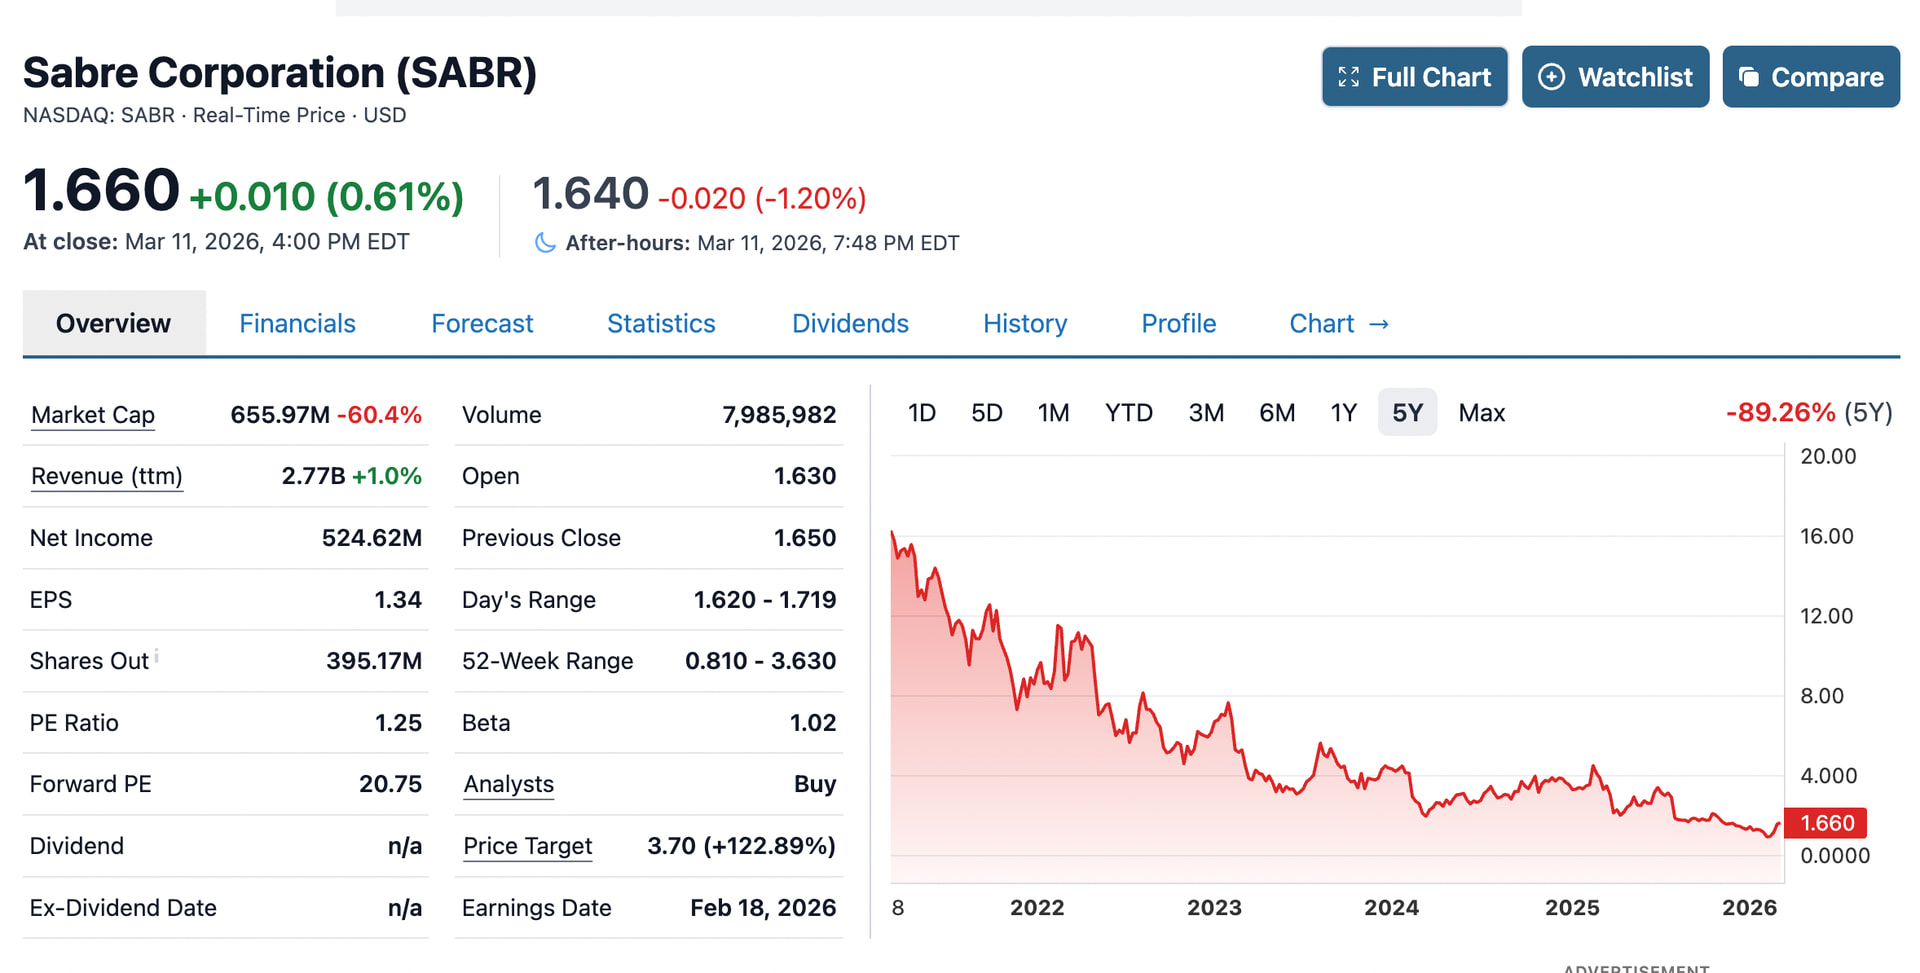


 Men efter min erfaring ender disse store og komplekse virksomheder ofte som investeringer i “value trap”-kassen. Når man har slukket én brand, må man afsted for at slukke en ny.