Constellation Software Inc. 🇨🇦

CSU-rapporter er godt nok kedelig læsning! Hvor er de pæne PowerPoints med billeder??!! :slight_smile:

Hovedpunkter:

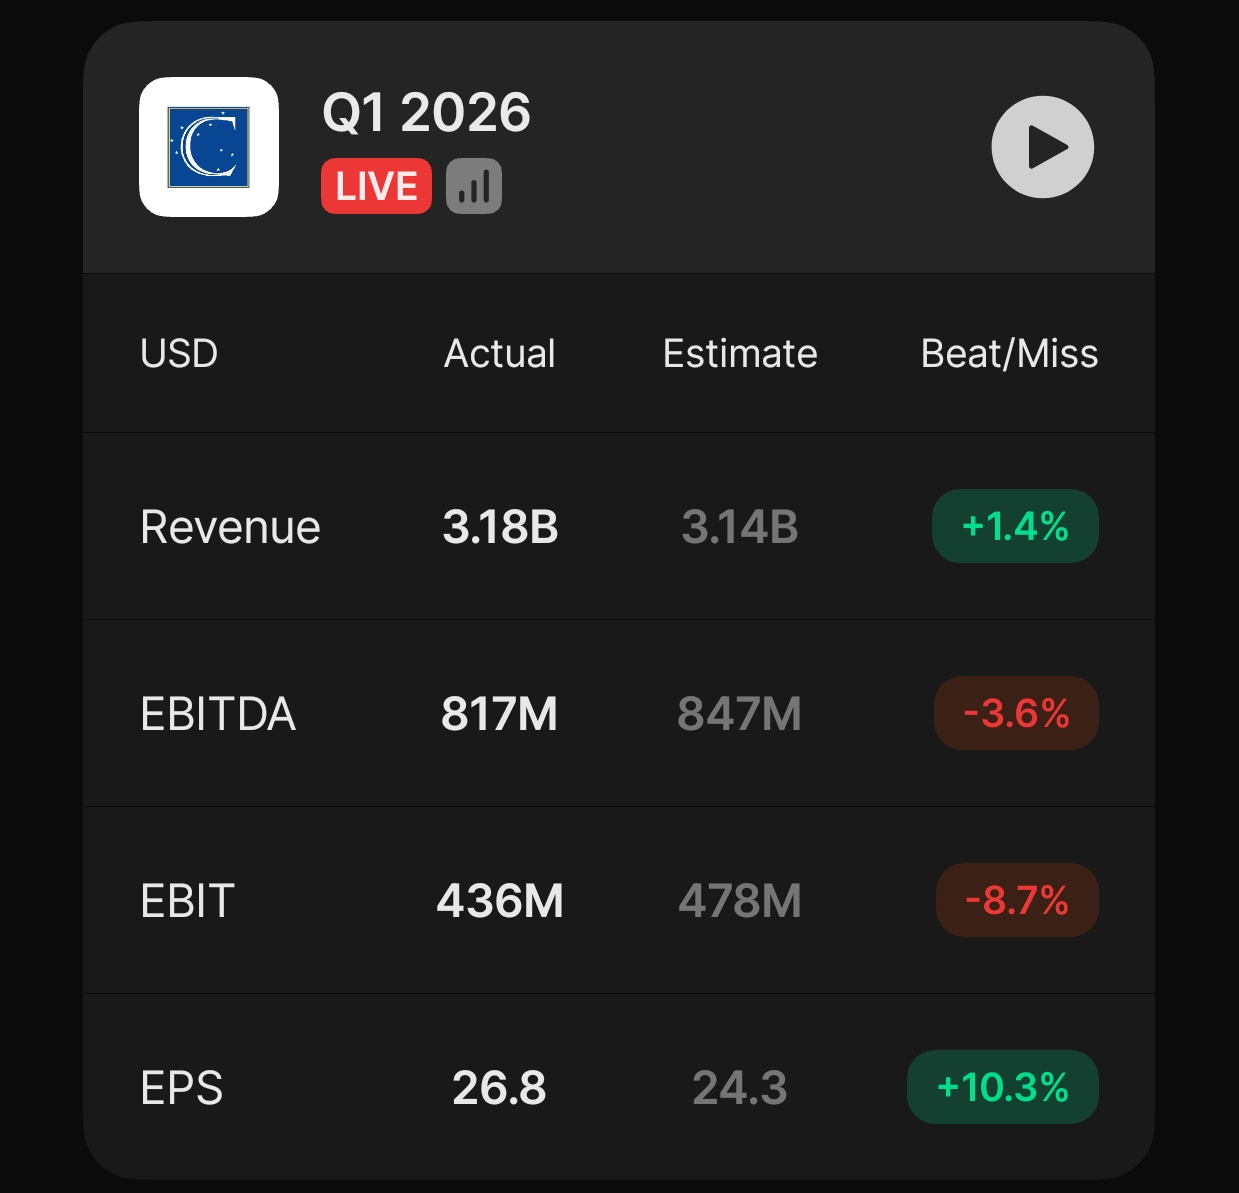
  • Omsætningen steg 20% YoY til 3,18 mia. USD (2% organisk valutajusteret, 6% totalt)
  • Frit pengestrøm (FCF) til aktionærerne +44% YoY (733 mio. USD)
  • I løbet af Q1 blev der brugt 809 mio. USD på opkøb.
  • Efter Q1 er der indtil videre brugt 776 mio. USD på opkøb.
  • Der udbetales også 1 dollar i udbytte pr. aktie. :smiling_face_with_sunglasses:

Ud fra de beløb, der er brugt på opkøb, kan man udlede, at ledelsen i hvert fald ikke har gemt sig for AI-spøgelset. Der kan være billige aktiver til salg nu, og forhåbentlig får de fat i dem!

Det skal også tilføjes, at med dette kvartal annualiseret, kan CSU generere omkring 2-4 mia. dollar i frit pengestrøm årligt til opkøb, uden at det overhovedet ville udgøre en væsentlig balance-risiko. Vanvittigt.

Flot kvartal! Ufattelig stærk vækst gennem opkøb fortsat i denne størrelsesorden, selvom man på et tidspunkt selvfølgelig også kunne ønske, at den organiske vækst slog mere igennem.
13 Synes om

Gode pointer! I mine øjne var den organiske vækst heller ikke værst med 6 %, hvis man ser bort fra valutakurserne.

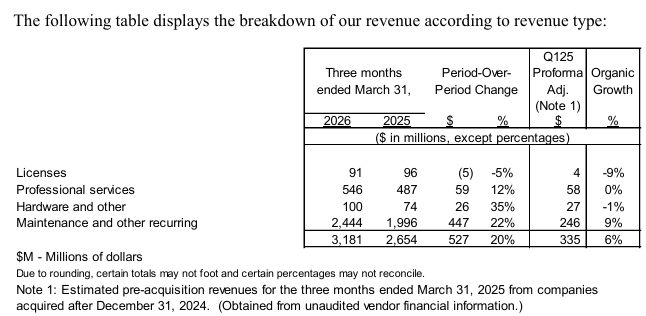
Total revenue for the quarter ended March 31, 2026 was $3,181 million, an increase of 20%, or $527 million, compared to $2,654 million for the comparable period in 2025. The increase is primarily attributable to growth from acquisitions as the Company experienced organic growth of 6% in the quarter, 2% after adjusting for the impact of changes in the valuation of the US dollar against most major currencies in which the Company transacts business.

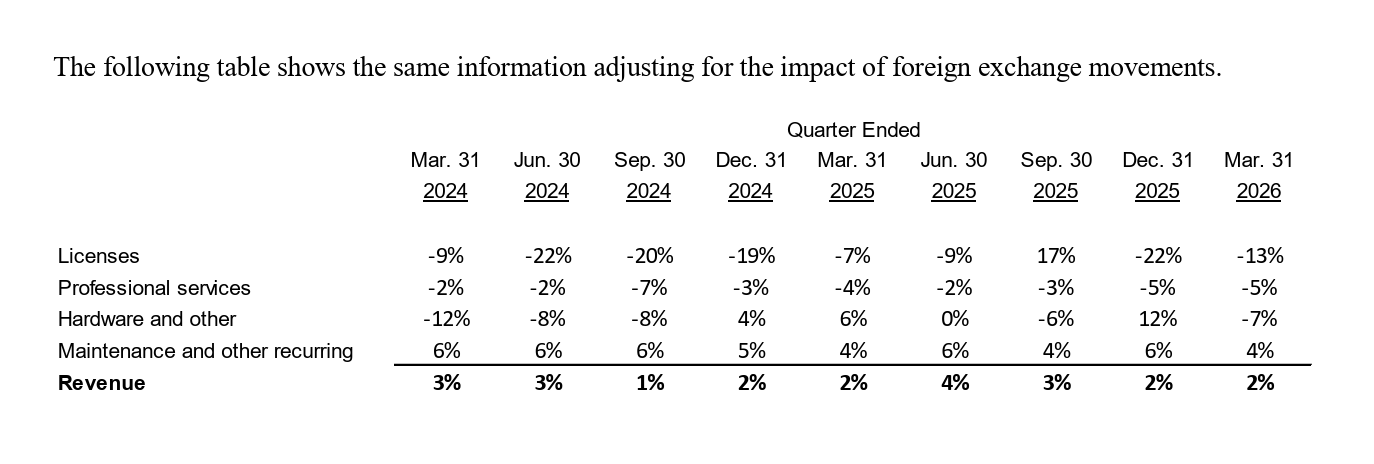
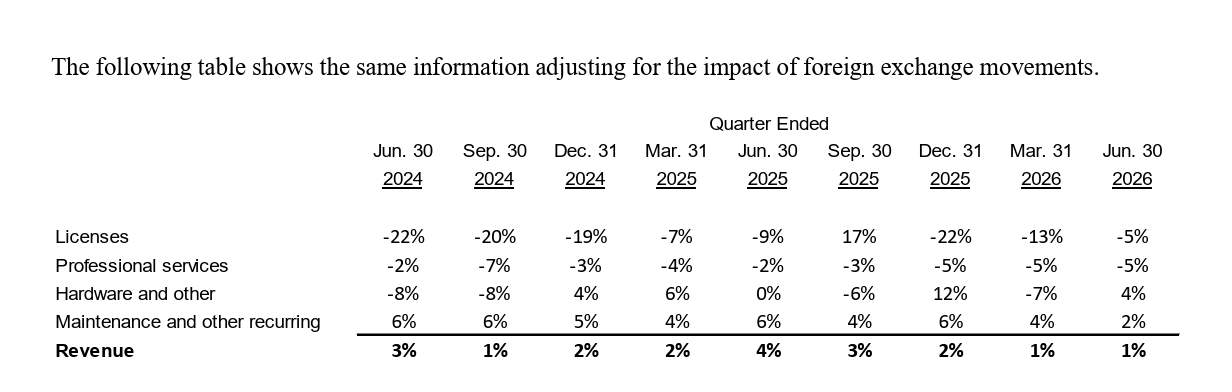
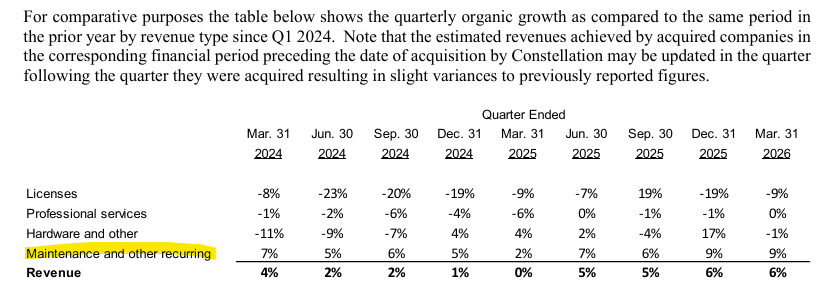
Edit. Selve kernen, altså maintenance og other recurring, tøffer stadig attraktivt afsted. Herunder er en god graf fra rapporten uden påvirkning fra valutakurser:

Da størstedelen af volumen kommer derfra, bekymrer de negative tal for de øvrige forretningsområder mig ikke det store:

4 Synes om

Det væsentligste om det kedelige resultat er allerede nævnt her. Dette år kan gå hen og blive det største opkøbsår i historien for Constellation.

I en audiocast af forfærdelig kvalitet (de burde bruge Flik, så der kom styr på lyden!) spurgte en analytiker, om kursfaldet ville føre til ændringer i bonussystemet. Lige nu udbetaler Constellation kontante bonusser, som i vid udstrækning skal geninvesteres ved at købe aktier direkte i markedet. Finansdirektøren svarede, at der ikke kommer nogen ændringer, og at det jo er et godt tidspunkt at købe på nu. :smiley: Der er masser af tillid.

AI ses primært som et værktøj. Mange af Constellations produkter er, så vidt jeg forstår, ikke engang i skyen. :smiley:

11 Synes om

Optagelse fra generalforsamlingen d. 15.5.! En omgang på godt 4 timer… Det virker hyggeligt, hvis man en dag skulle lægge vejen forbi…

Aktionærerne spørger ind til AI-disruption i Constellations ~1500 virksomheder. En hel række af folk ryster på hovedet og siger, at det ikke kan ses endnu. Det er interessant, at disruption ikke er blevet observeret selv i de virksomheder, hvor man skulle tro, det ville være tydeligt (f.eks. marketing-software). På den anden side er holdningen ydmyg, og man forventer AI-drevet konkurrence.

Taget alt AI-hype i betragtning er det interessant, at man blandt 1500 virksomheder ikke kan komme i tanke om en eneste, der er i problemer på grund af det…

20 Synes om

Jeg har haft en fornemmelse af, at Constellation også har en slags venturefond, men efter et par omveje (jeg burde egentlig være gået i seng…) faldt jeg over dette.

Dømt ud fra navnene er det en vaskeægte “bumtsibum”-AI-portefølje.

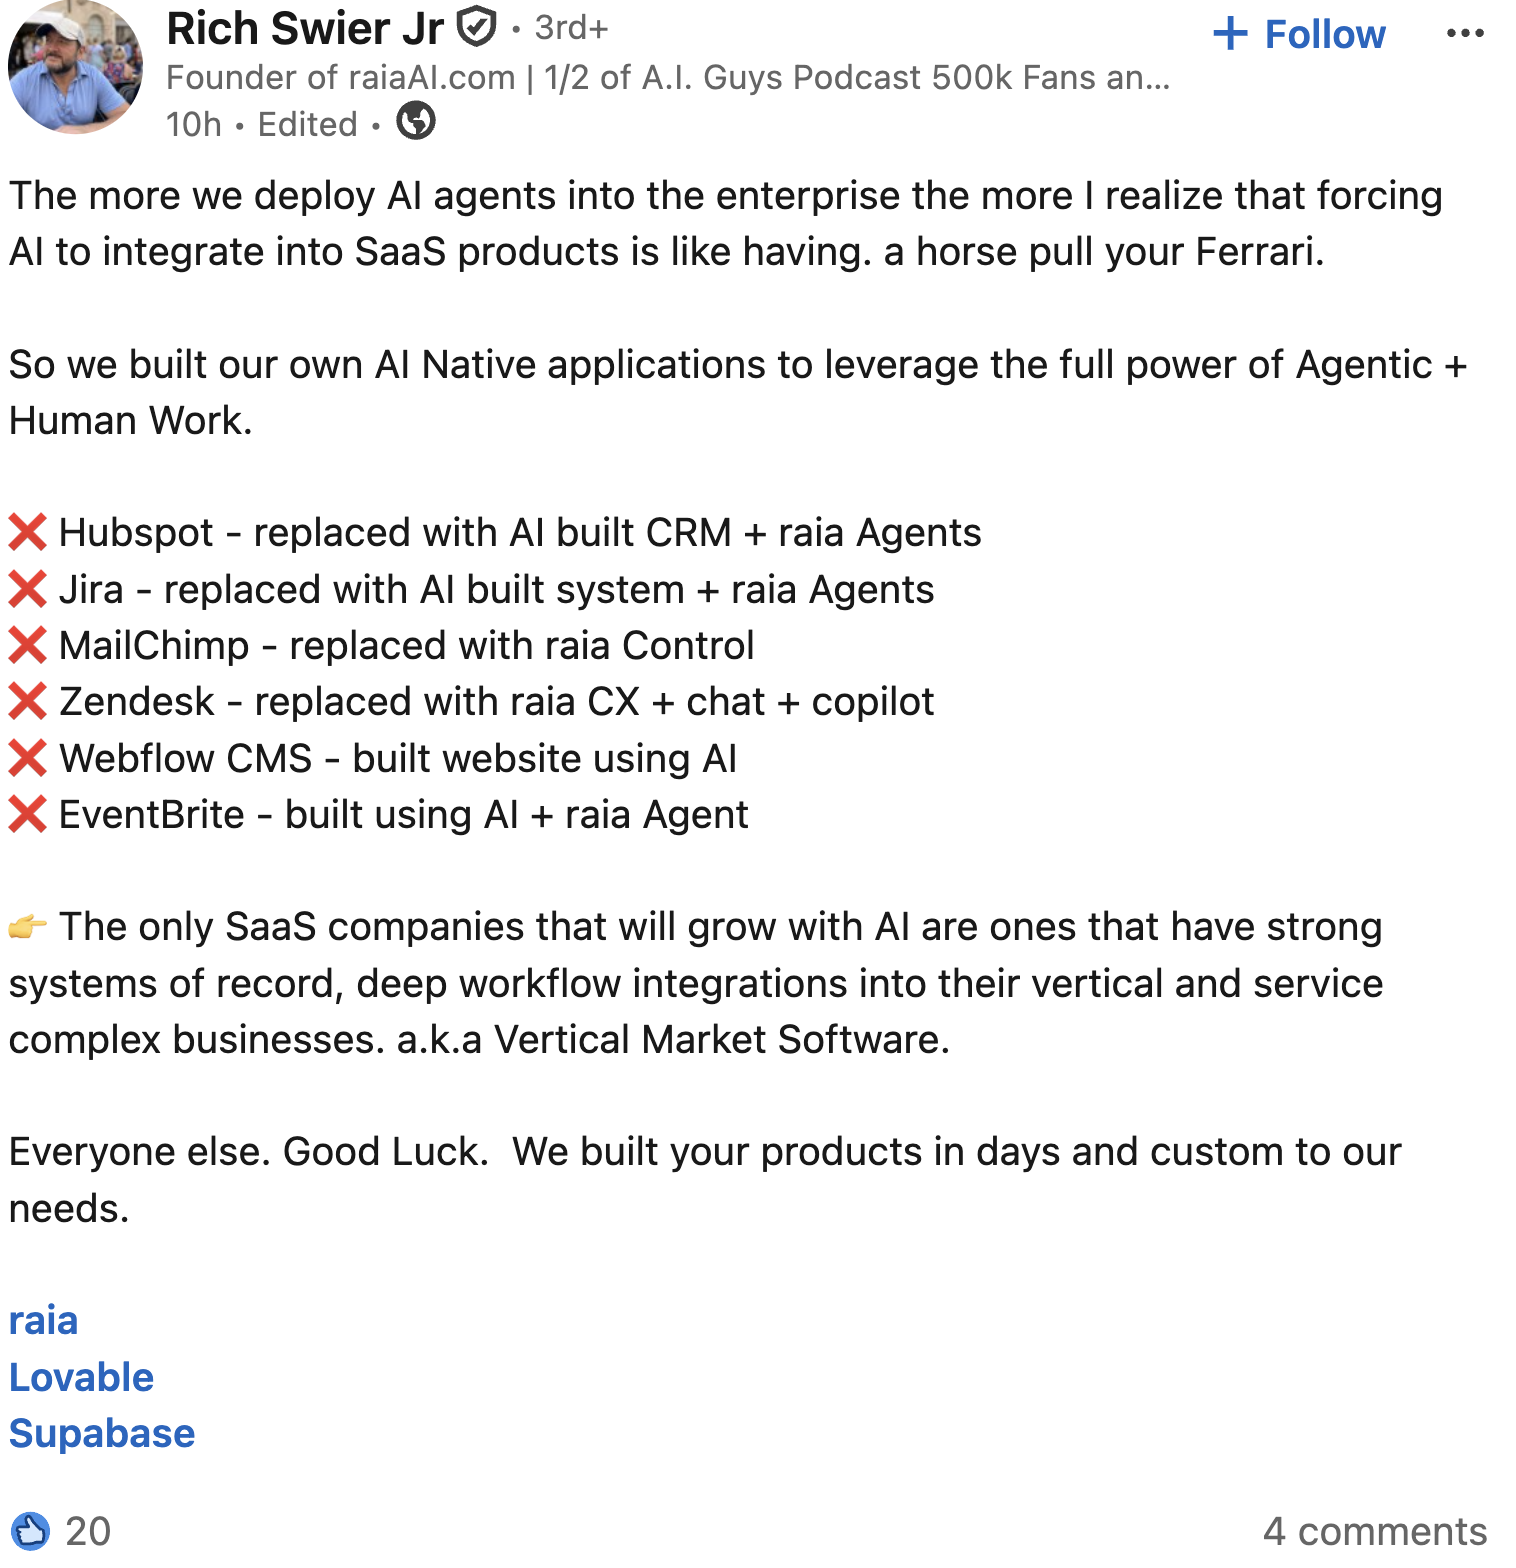
Tilsyneladende har Constellation også investeret i et AI-agentfirma ved navn raia, som er specialiseret i VMS (Vertical Market Software), og hvis agenter bliver rullet ud i systemerne hos 1500 virksomheder.

Raias CEO, serieiværksætteren Rich Swier, pralede også lige på LinkedIn med at have disruptet Hubspot, selvom jeg ikke ved, hvor lille en virksomhed det rent praktisk er gjort i. Man kan jo gøre alt med Excel, eller med pen og papir. :smiley:

11 Synes om

Constellations Modaxo, (“People Transportation Division operating as Modaxo”), køber teknologivirksomheden Conduents forretning inden for software til offentlig transport for 164 millioner dollars.

The Public Transit business consists of Transit Fare Management and Fleet Management Solutions businesses.

The sale has a purchase price of $164 million. The companies expect the transaction to close before the end of 2026, subject to customary conditions and regulatory approvals.

“This transaction advances our strategy to simplify the portfolio, sharpen focus on our core businesses, and strengthen our financial foundation. Consistent with the disciplined execution outlined in Q1, it further positions Conduent to deliver sustainable, long-term value for our shareholders, clients, and employees,” said Harsha V. Agadi, Conduent President and Chief Executive Officer. “Modaxo’s technology focus makes it a strong strategic fit for the Public Transit business and those it serves. We remain committed to delivering outstanding quality and performance for our Transportation clients as we prepare for closing and ensure a seamless transition for clients and employees.”

https://www.businesswire.com/news/home/20260521304589/en/Conduent-Announces-Agreement-to-Sell-Its-Public-Transit-Business-to-Modaxo-for-%24164-Million

Det er min opfattelse, at Constellation gerne køber forretninger, som andre anser for “overflødige” eller problematiske, og som de gerne sælger for at forenkle deres egen struktur.

Constellation har også tidligere købt forretninger fra samme firma, jeg fandt f.eks. en nyhed fra 2023.

9 Synes om

CSU: Mulig “once in a decade” prisfastsættelsesfejl.
AI-frygt har potentielt skabt et sjældent reset i software compoundere.
Mange kvalitetsfonde tror ikke på, at deres moats forsvinder hurtigt.
Markedet prissætter nu et langt værre scenarie, end fundamentale forhold indikerer.

Akre-lignende investorer virker stadig bullish på CSU/TOI-økosystemet.
De mere skeptiske fonde frygter:

  • svækkelse af kapitalallokering
  • AI-disruption
  • forringelse af akkvisitionsøkonomien (acquisition economics).

Har selv øget eksponeringen i:
Constellation Software = den gamle mester
Topicus.com = Europas CSU
Lumine Group = telecom/software spin-off compounder
Kaspi.kz = fintech/superapp compounder, stifteren Vyacheslav Kim har netop købt yderligere aktier for millioner af dollars.

6 Synes om

Muligvis. :smiley: Investorernes opfattelser har ændret sig ret hurtigt de seneste år. Først var software den vindende sektor i AI-boomet, derefter blev det hardware, og software er kollapset. Microsoft havde en uovertruffen OpenAI-aftale, indtil den nu ikke længere er så attraktiv, og konkurrenterne bruger Microsofts egen begrænsede kapacitet til at disrupte dens softwareforretning. :smiley:


Her er et par udpluk fra de seneste dage til tråden.

Her er et sammendrag fra en person på X om generalforsamlingen. Jeg kender ikke kontoen, men tingene virker fornuftige, dog bør de tages med et gran salt. De rimer på det, der blev sagt i den officielle del.

https://x.com/rja907/status/2058251238664454655

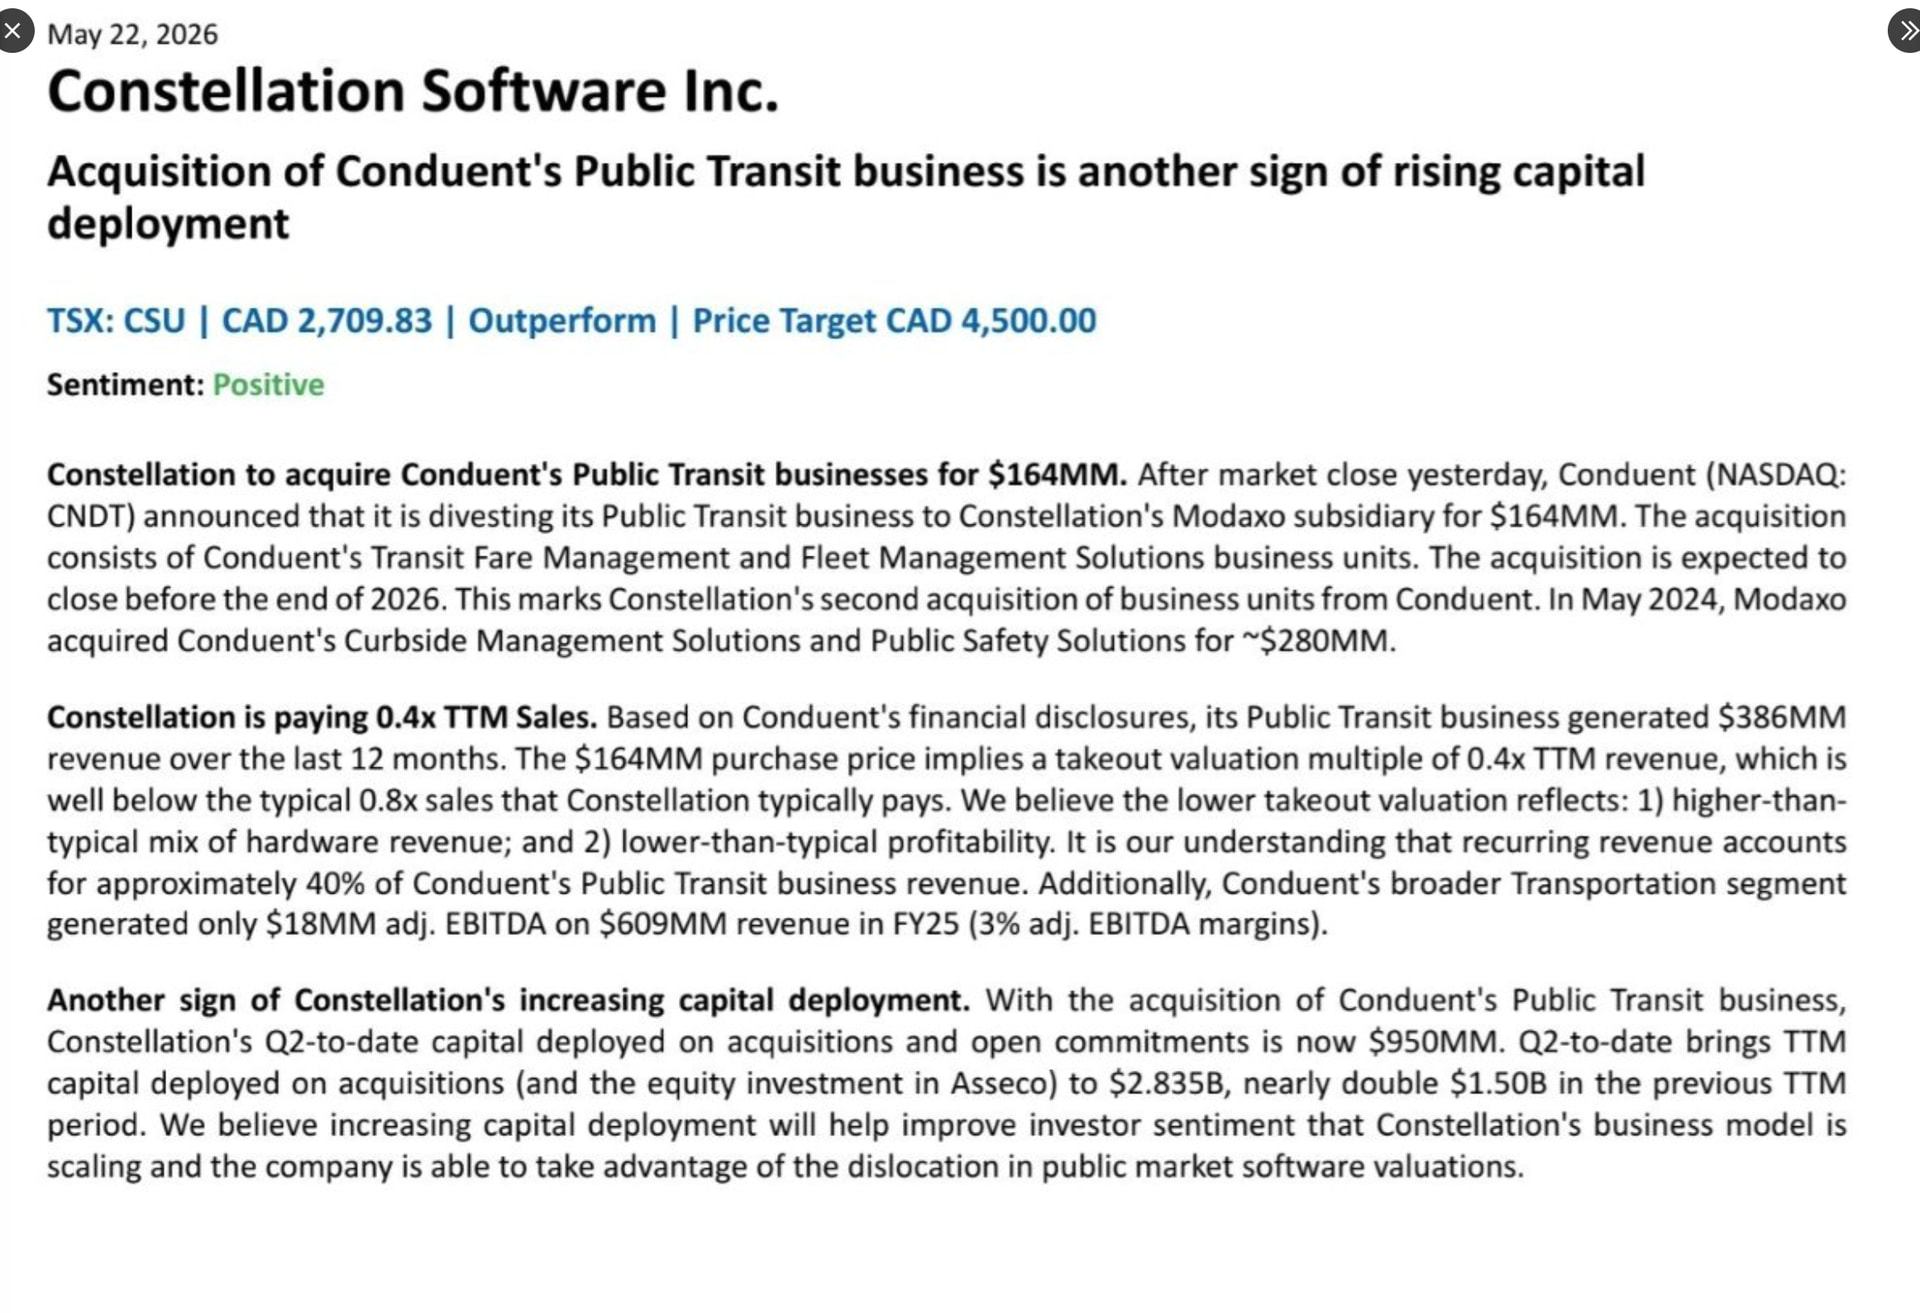
Her er desuden en deling af RBC’s analyse vedrørende det førnævnte opkøb af Conduents software til offentlig transport. Multiplen skulle have været EV/S 0,4x, hvilket er under de typiske 0,8x, da det indeholder mere hardwaresalg, og lønsomheden er lavere.

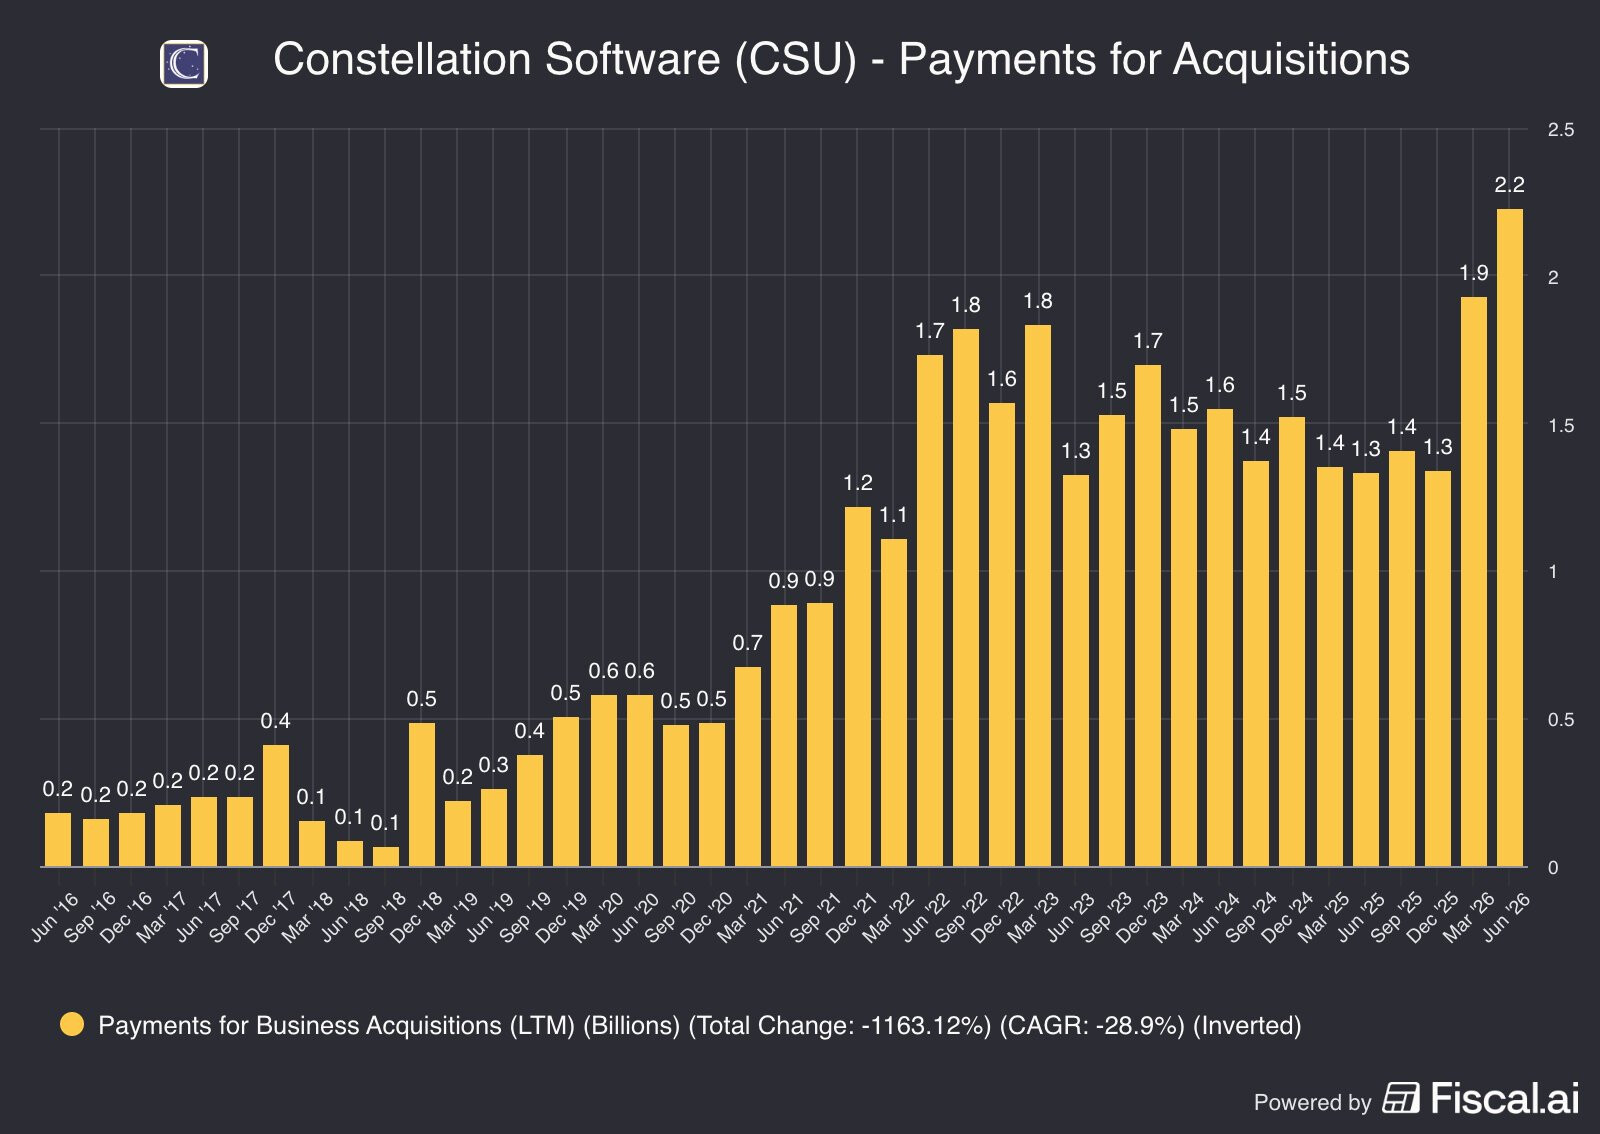
Derudover en bemærkning om kapitalallokering. Overraskelse, overraskelse: mens markedet er skræmt af AI, træder Constellation på speederen i forhold til opkøb. Opkøbstakten de seneste 12 måneder er nu på 2,8 milliarder, sammenlignet med 1,5 milliarder dollar i den foregående 12-måneders periode.

Bemærk: Saasapocalypse er noget, der sker på børsen, men ikke (i hvert fald ikke endnu) i den virkelige verden. Så vidt jeg forstår, er der ikke sket ændringer i prisskiltene på små private opkøbsemner.

https://x.com/TidefallCapital/status/2057859508215378411

7 Synes om

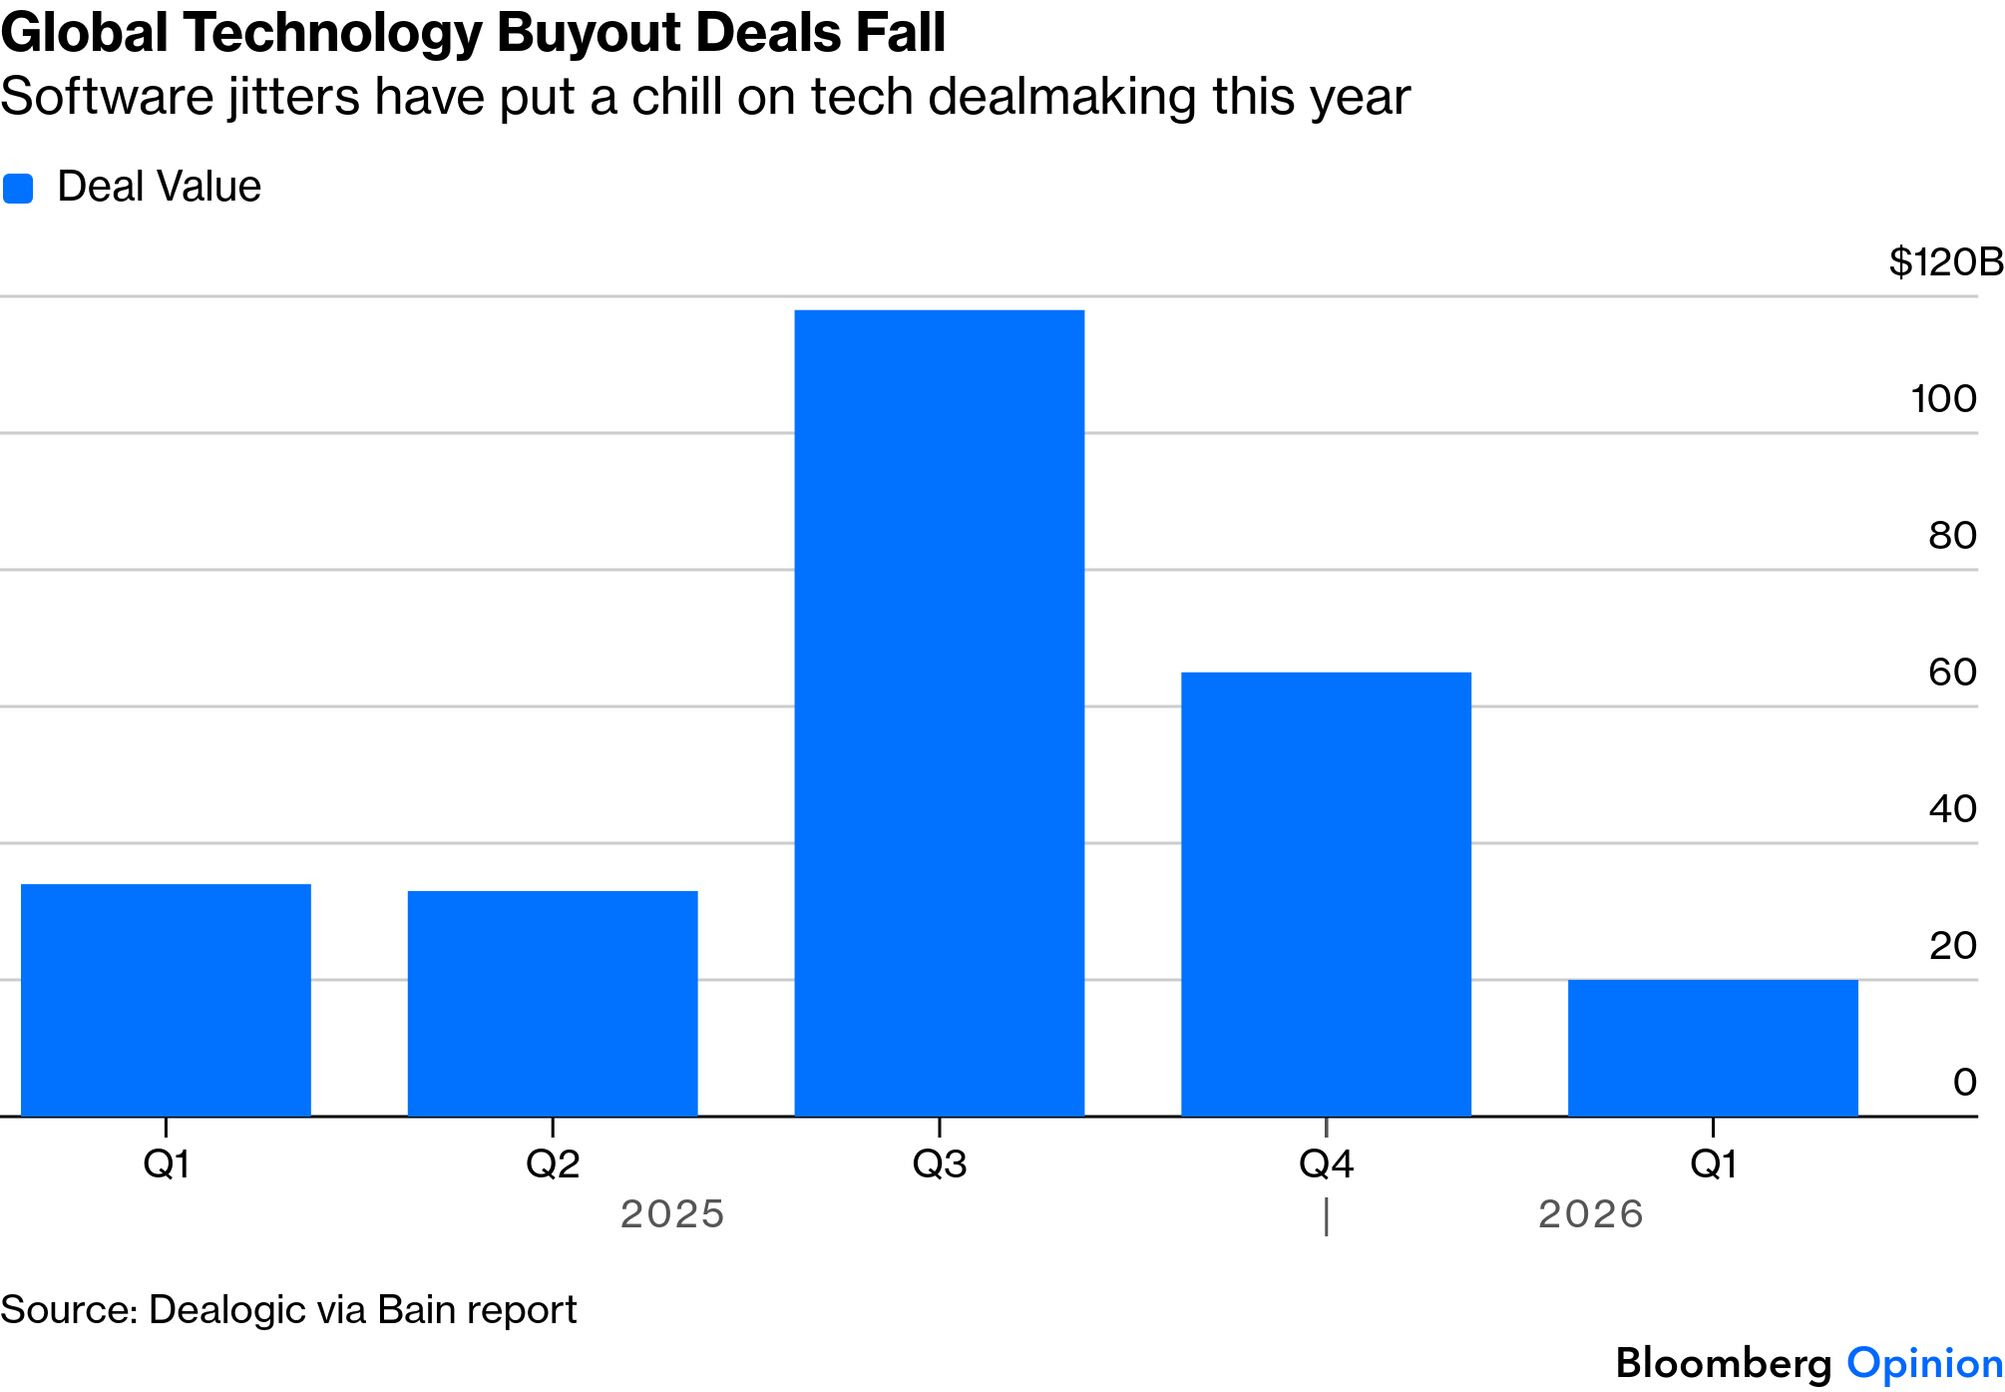
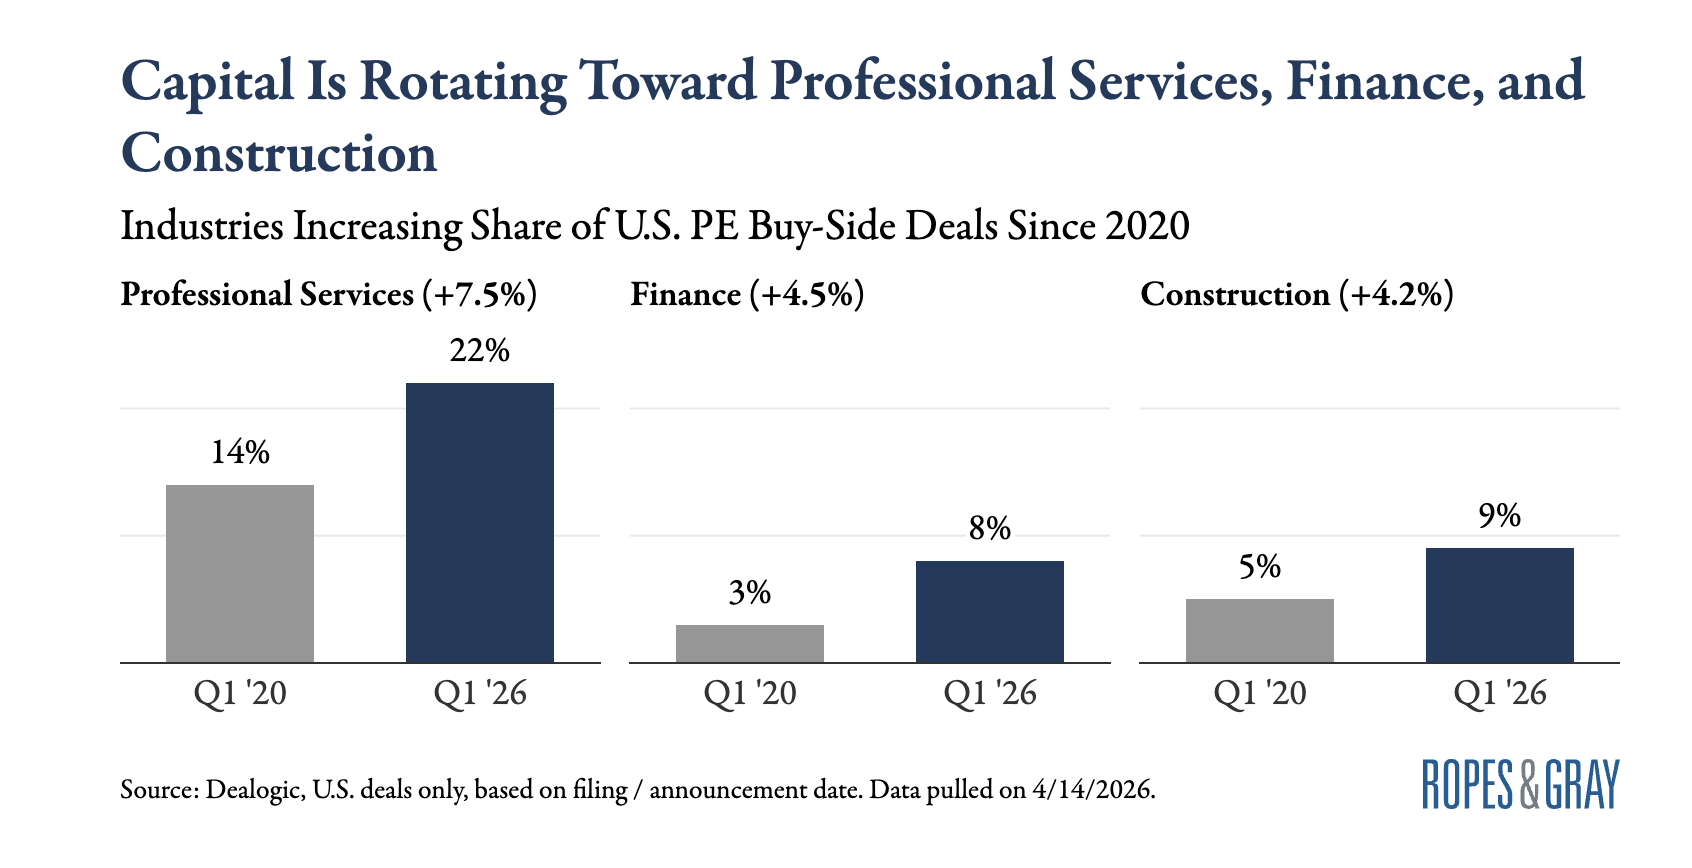
Et par udpluk fra Bloombergs nyhedsbrev.

Private equity trækker sig fra software, og målt i penge er transaktionsvolumen faldet.

Samtidig flytter pengene over i f.eks. byggefirmaer…

Constellations konkurrencefelt bliver altså lidt mere tomt. :rofl:

13 Synes om

Constan-satellitselskabet Topicus er endnu ikke blevet disruptet.

https://www.marketscreener.com/news/topicus-com-inc-reports-earnings-results-for-the-second-quarter-and-six-months-ended-june-30-2026-ce7f50dcde8ef124

For andet kvartal rapporterede selskabet en omsætning på 437,25 millioner EUR sammenlignet med 372,03 millioner EUR for et år siden. Nettoresultatet var 30,14 millioner EUR sammenlignet med 25,86 millioner EUR for et år siden. Basisresultat pr. aktie fra fortsættende aktiviteter var 0,36 EUR sammenlignet med 0,31 EUR for et år siden. Udvandet resultat pr. aktie fra fortsættende aktiviteter var 0,36 EUR sammenlignet med 0,31 EUR for et år siden.

8 Synes om

Konstan Q2 i næste uge.

Jeg følger med i:

  1. Organisk vækst. Q1’26 organisk vækst var omkring 6%; holder det niveau på 4-6%, eller hvilken retning bevæger det sig i?
  2. Opkøb. Er der foretaget opkøb? Ledelsens kommentarer om pipeline og AI er interessante. Hvis ledelsen kommenterer, at der findes små og mellemstore virksomheder til gode priser, er jeg tilfreds.
  3. FCF (Free Cash Flow). Vokser pengestrømmen i samme takt som forretningsvæksten?
12 Synes om

Det er værd at huske på, at de 6 % fik medvind fra valutaerne.

Når man justerer for valutakurser, var væksten på 2 %. De der 2 % er sådan et “basisniveau” for Constellation. :smiley:

8 Synes om

Jeg var lige ved at glemme det, men dette dukkede op i nat finsk tid. :smiley:

17 % omsætningsvækst, +1 % organisk (jeg beklager, @Ituhippinen :frowning: ). Maskinen til virksomhedsopkøb kører derudad.
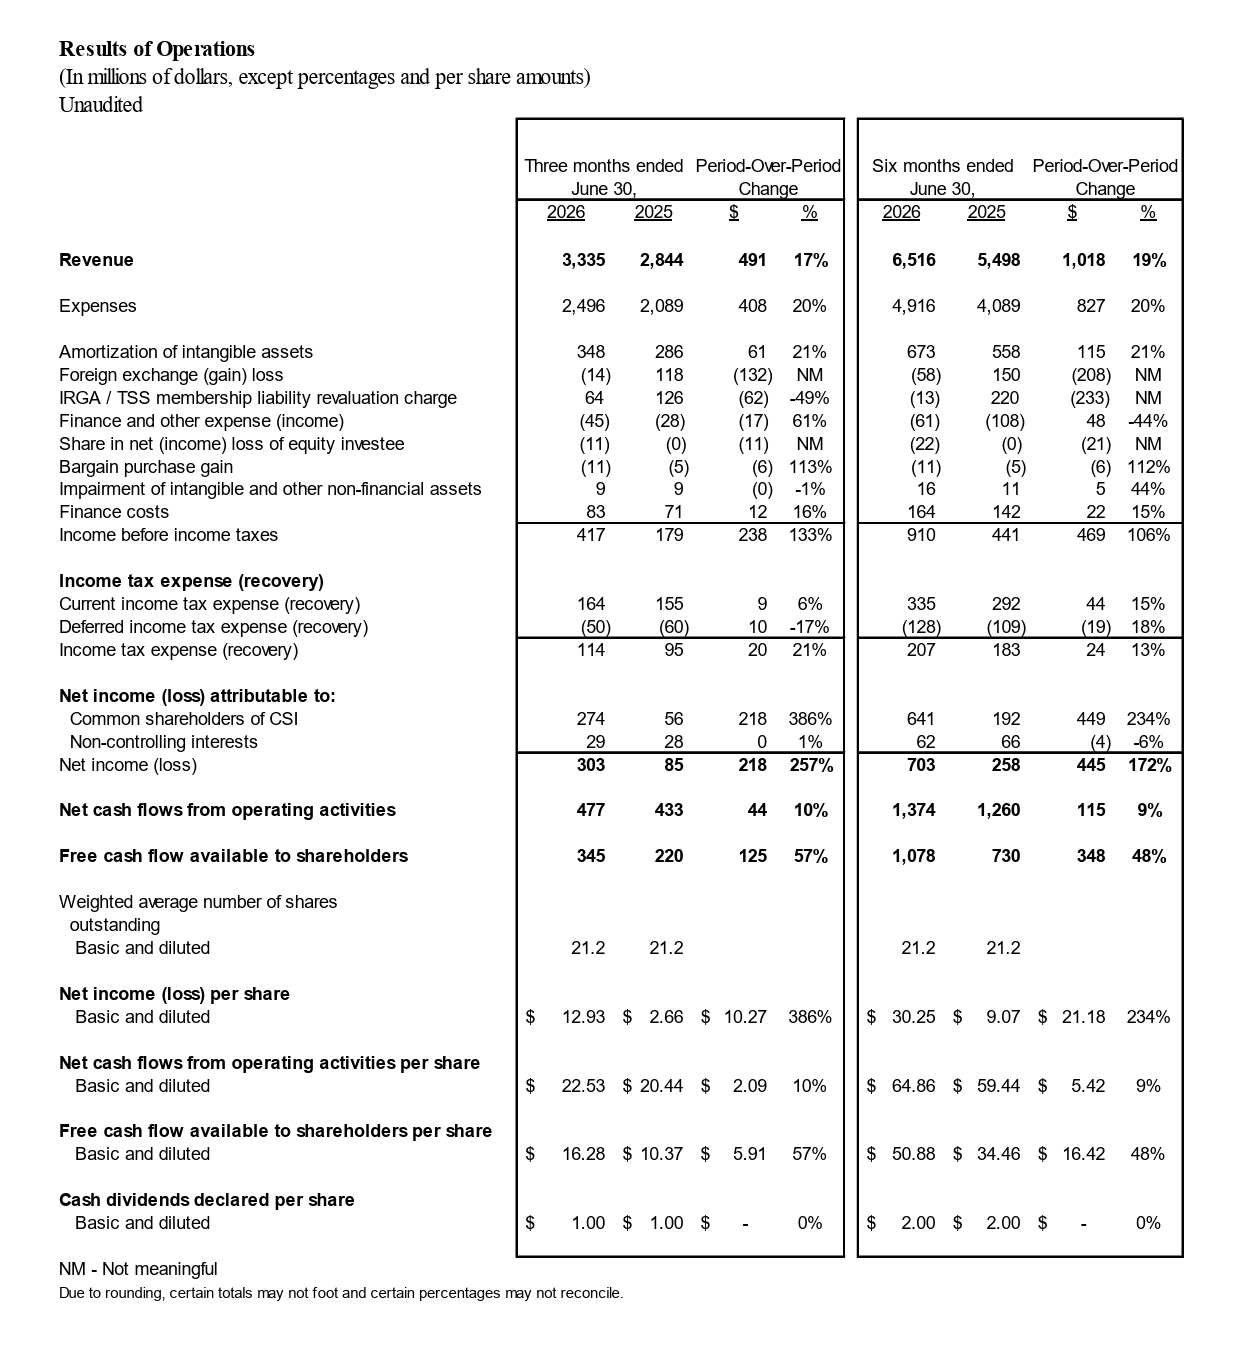
Lønsomheden faldt en smule, da omkostningerne steg med 20 %; mon det bare er almindelige udsving.

Der er foretaget/igangsat opkøb for ca. 800 mio. USD efter Q2’s afslutning.

Subsequent to June 30, 2026, the Company completed or has open commitments to acquire a number of businesses for aggregate cash consideration of $669 on closing plus total estimated deferred payments of $149 for total consideration of $818. The business acquisitions operate in the security, media, environmental, housing, aviation, hospitality, corporation communications, transit, gaming, insurance, education, healthcare, fleet, retail management and distribution, auctions, manufacturing, financial services, and asset management verticals and are all software companies similar to the existing business of the Company.

Måske kaster investoropkaldet mere lys over tingene, men det er et ret basalt og kedeligt resultat. :smiley:

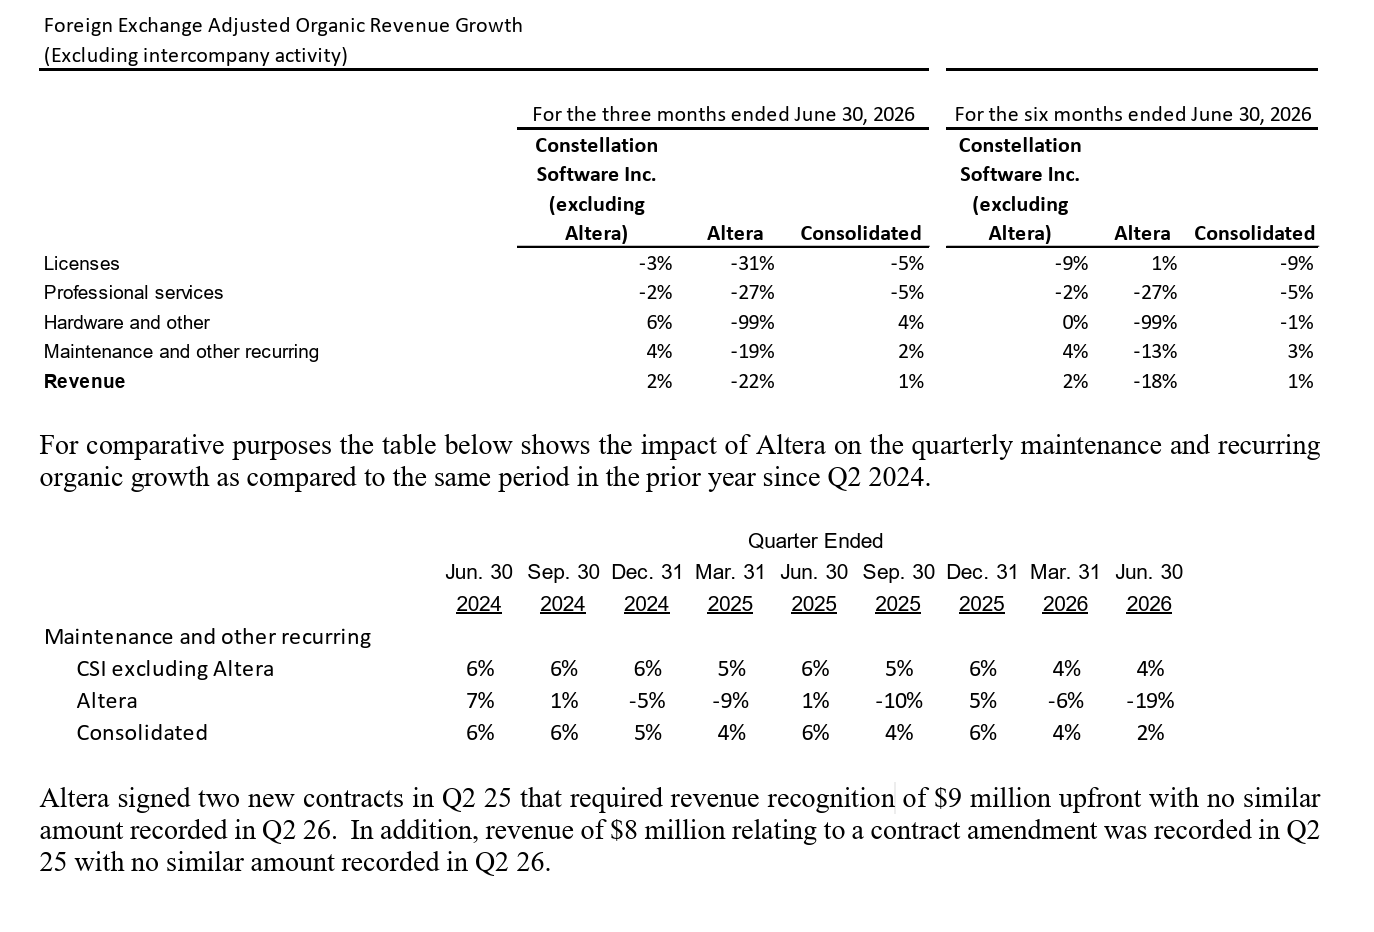
Tilføjelse: Tilsyneladende havde hospitalssoftware-virksomheden Altera nogle engangsindtægter i Q2’25, hvilket nu betyder en negativ engangseffekt i sammenligningsperioden. :smiley:

Altera har jo været et klassisk CSU-opkøb: en langsomt døende forretning købt billigt. :smiley: Ifølge upålidelige oplysninger, jeg har gravet frem på X, har Alteras frie pengestrøm allerede oversteget det beløb, som CSU selv investerede i opkøbet i 2022. Jeg må regne på det selv, når jeg får tid.

15 Synes om

Her er nogle hovedpunkter fra konferenceopkaldet:

  • Mark Miller talte om AI med det samme for at undgå en lavine af spørgsmål om emnet fra analytikerne, men emnet blev alligevel behandlet senere. Kunderne hos Constellations virksomheder kræver mere og hurtigere levering, og folkene hos Consta benytter i stigende grad AI-værktøjer til at forbedre applikationerne hurtigere. AI afspejler sig dog ikke i den organiske vækst på nogen mærkbar måde. Det gør det heller ikke i form af væsentligt øgede omkostninger…

  • Den lave organiske vækst blev forklaret med Altera, som jeg skrev om ovenfor, og derudover var der et par andre større virksomheder med lignende bump på vejen, altså et stærkt sammenligningsgrundlag grundet regnskabsmæssige årsager. Et opkøbsobjekt mistede en stor kunde, men det var kendt på forhånd allerede ved opkøbstidspunktet, at kunden ville forlade dem, og afgangen skyldtes ikke AI. Hvis man “justerede” tallene for disse faktorer, ville den organiske vækst i den tilbagevendende omsætning have ligget på omkring 5 %, hvilket er på linje med niveauet fra de seneste år.

  • Altera har udviklet sig lidt bedre end forventet hvad angår indtjening, selvom omsætningen er faldet fra 800 MCAD i 2022 til et niveau på ca. 646 MCAD nu, men der er blevet pumpet i alt 400 MCAD i frit cashflow ud af den.

  • Constellation har allerede opkøbt omtrent lige så mange virksomheder som sidste år, og der er rigeligt med opkøbsmuligheder. Det er interessant, at også PE-fonde (private equity-fonde) nu indimellem dumper deres softwarevirksomheder, som Constellation gladeligt opkøber til den rette pris.

  • Constellation udvikler sig som opkøber. “Carve-outs”, altså køb af en del af en virksomheds forretning, går stadig bedre for Consta, og Consta er en populær kandidat til at overtage it-forretninger, der af en eller anden grund ikke længere passer ind i deres tidligere rammer. Carve-outs er ret omfattende processer, fordi de skal skæres fri fra deres gamle moderselskab, og de har ikke nødvendigvis deres egne systemer til bogføring osv., men Constellation øver sig og bliver stadig mere sofistikerede i deres opkøb af disse. Det udvider deres opkøbsunivers yderligere.

19 Synes om

Constellation har brugt et rekordstort beløb på opkøb i løbet af de sidste 12 måneder. :dollar_banknote:

15 Synes om