Cardlytics – Købsdatabaseret reklameplatform

Lad os åbne en tråd for Cardlytics!

For et par dage siden stødte jeg på Business Breakdowns podcast, der gik lidt dybere ind i Cardlytics forretning. Linket til podcasten er her:

Virksomhedens egen præsentation oversat:

”Vi er en reklameplatform i bankernes digitale kanaler.
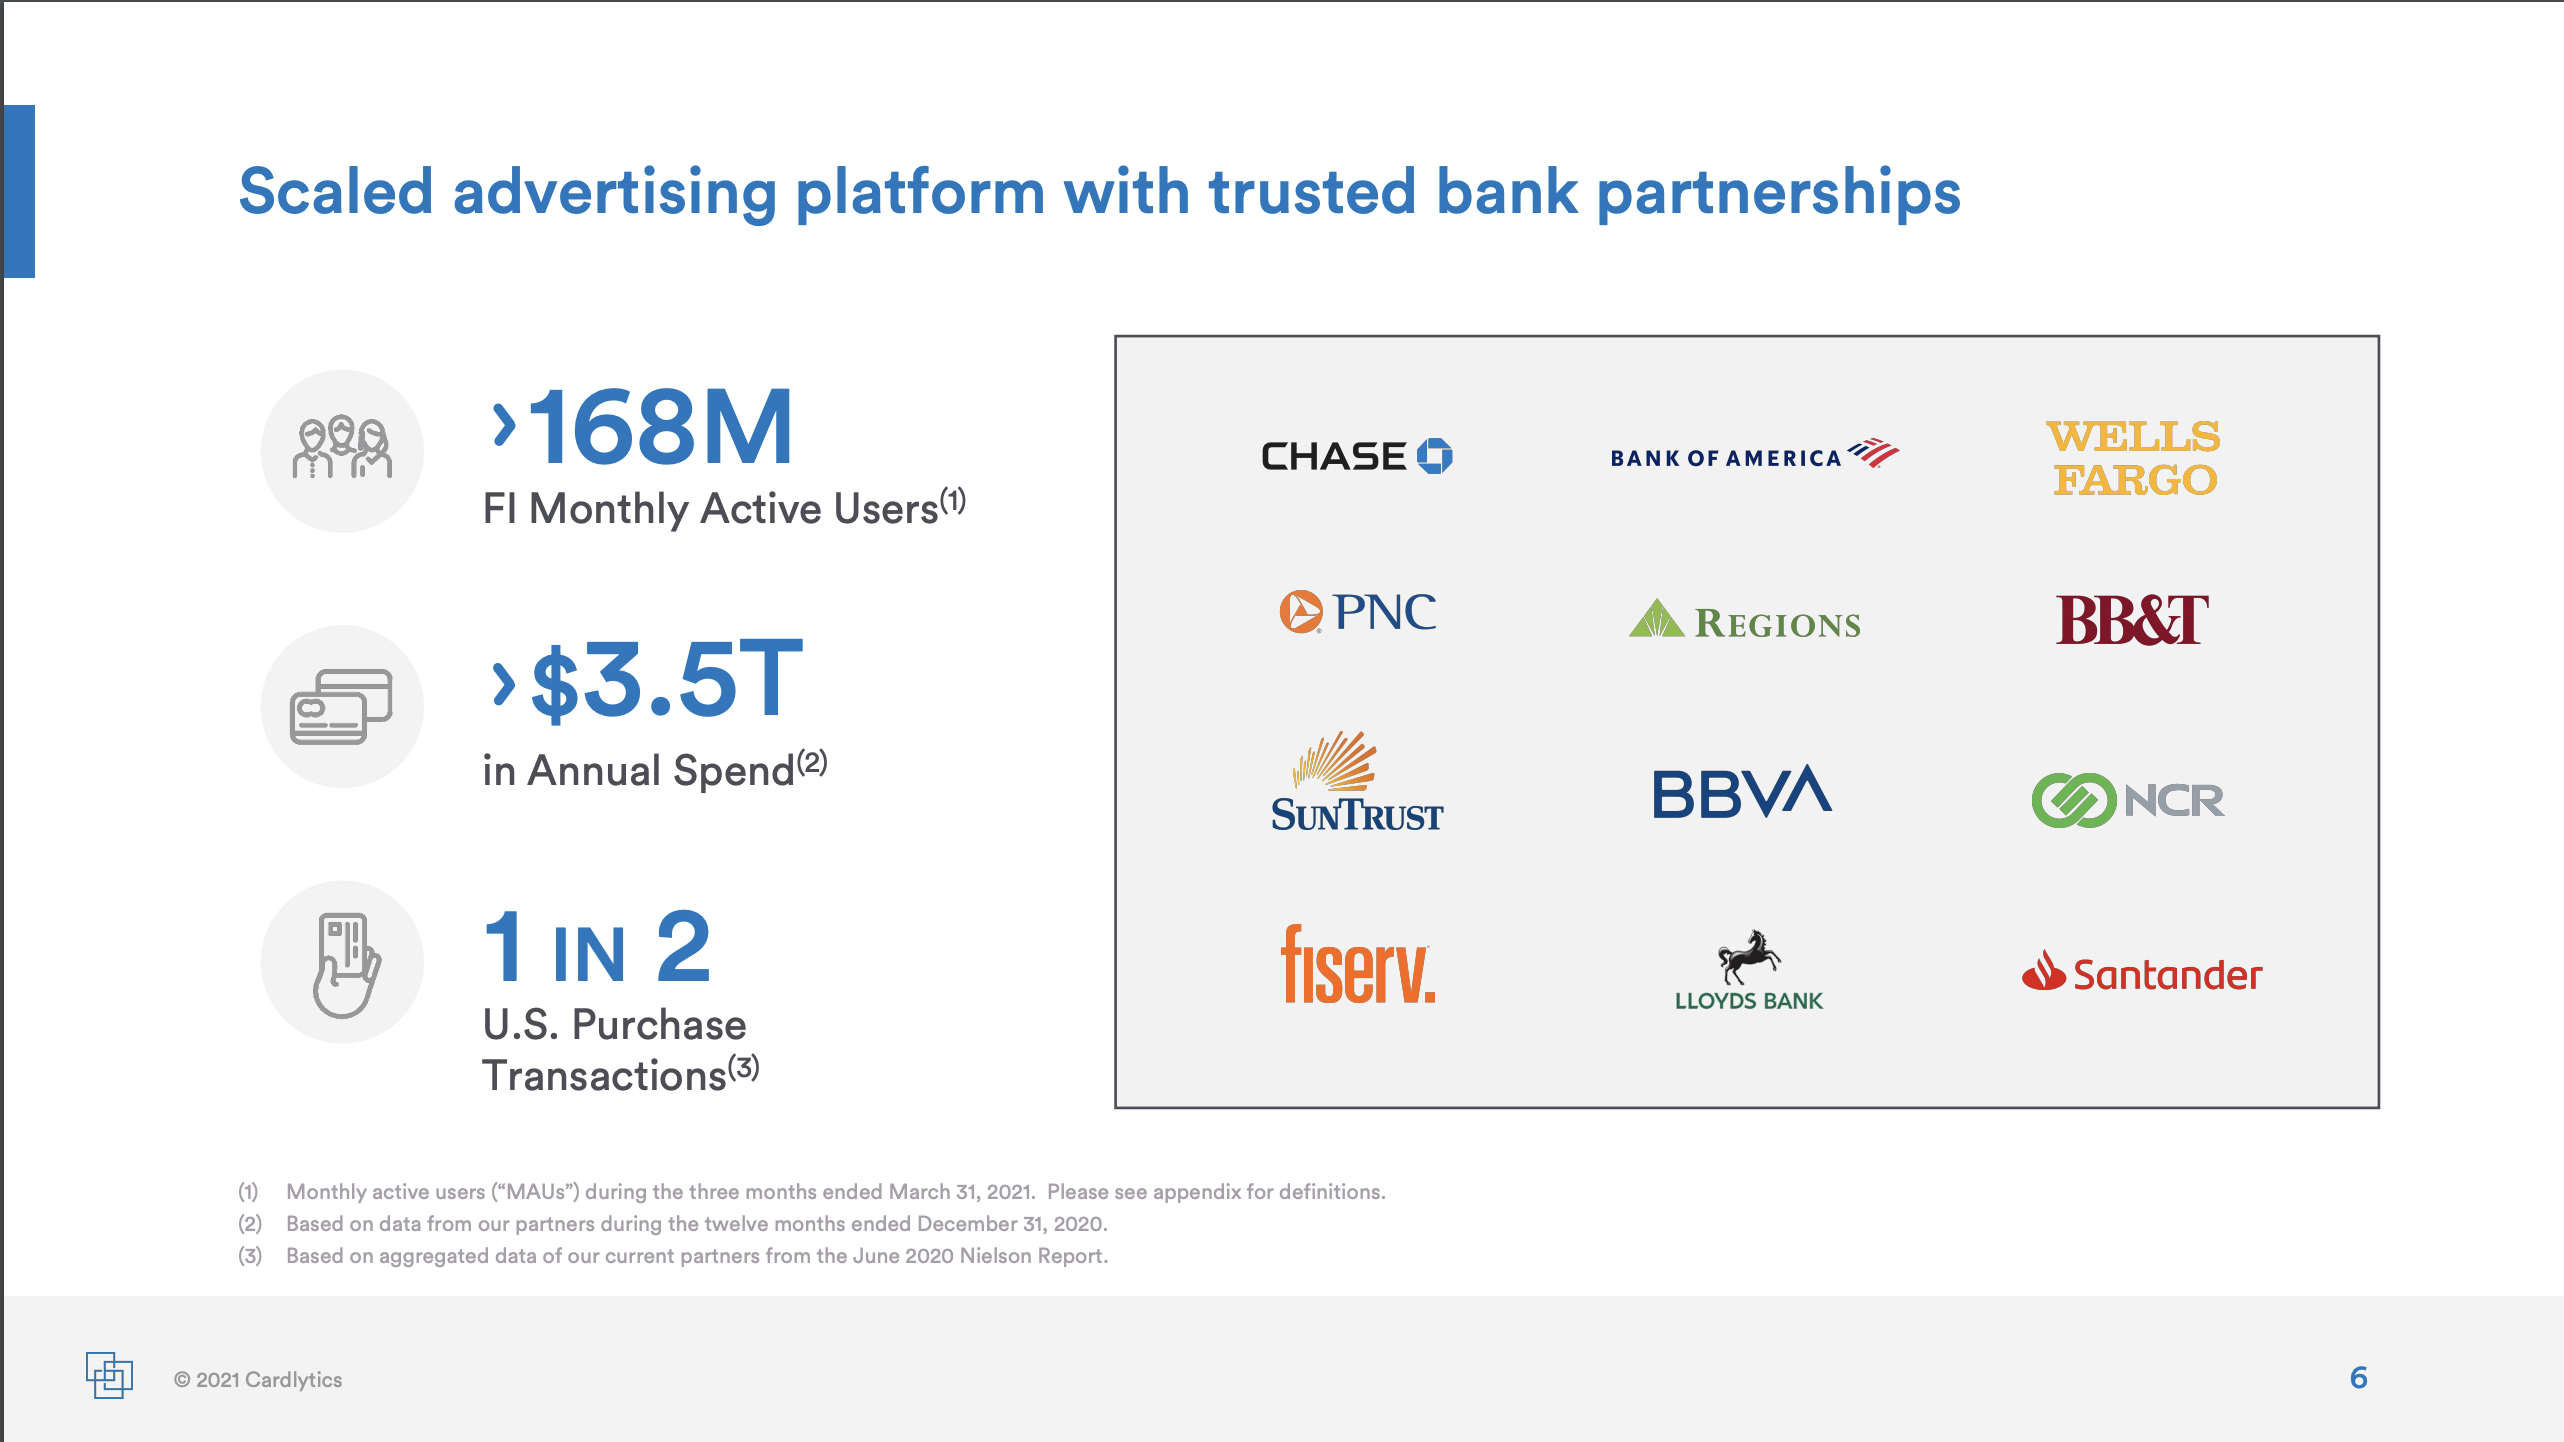
Ved hjælp af købsdata kan vi se, hvor og hvornår kunder køber, både online og i butikken. Vi bruger disse indsigter til at identificere muligheder, målrette de rigtige mennesker til deres bank og måle den reelle salgseffekt af vores annoncer. Med over 168 millioner bankkunder på platformen hjælper vi brands med at øge salget og markedsandelen.”

Nogle hurtige fakta om virksomheden:

  • Virksomhedens egenkapitalmarkedsværdi var 4 mia. USD ved fredagens lukkekurs.
  • Virksomheden når 168 millioner kunder om måneden, som bruger tjenesterne fra de banker, der er deres kunder.
  • Virksomheden har genereret 46 mia. dollars i yderligere salg til virksomheder, der annoncerer på platformen
  • Virksomheden er noteret i USA: NASDAQ: CDLX
  • Virksomheden genererede en omsætning på 53,2 mio. USD i Q1 2021.
  • I 2020 genererede virksomheden en omsætning på 186,9 mio. USD.
  • Vejledningen for 2021 er 260-285 mio. USD. (Vækst på 39-52% år-over-år)
  • Virksomheden er i øjeblikket tabsgivende.

Virksomhedens forretning

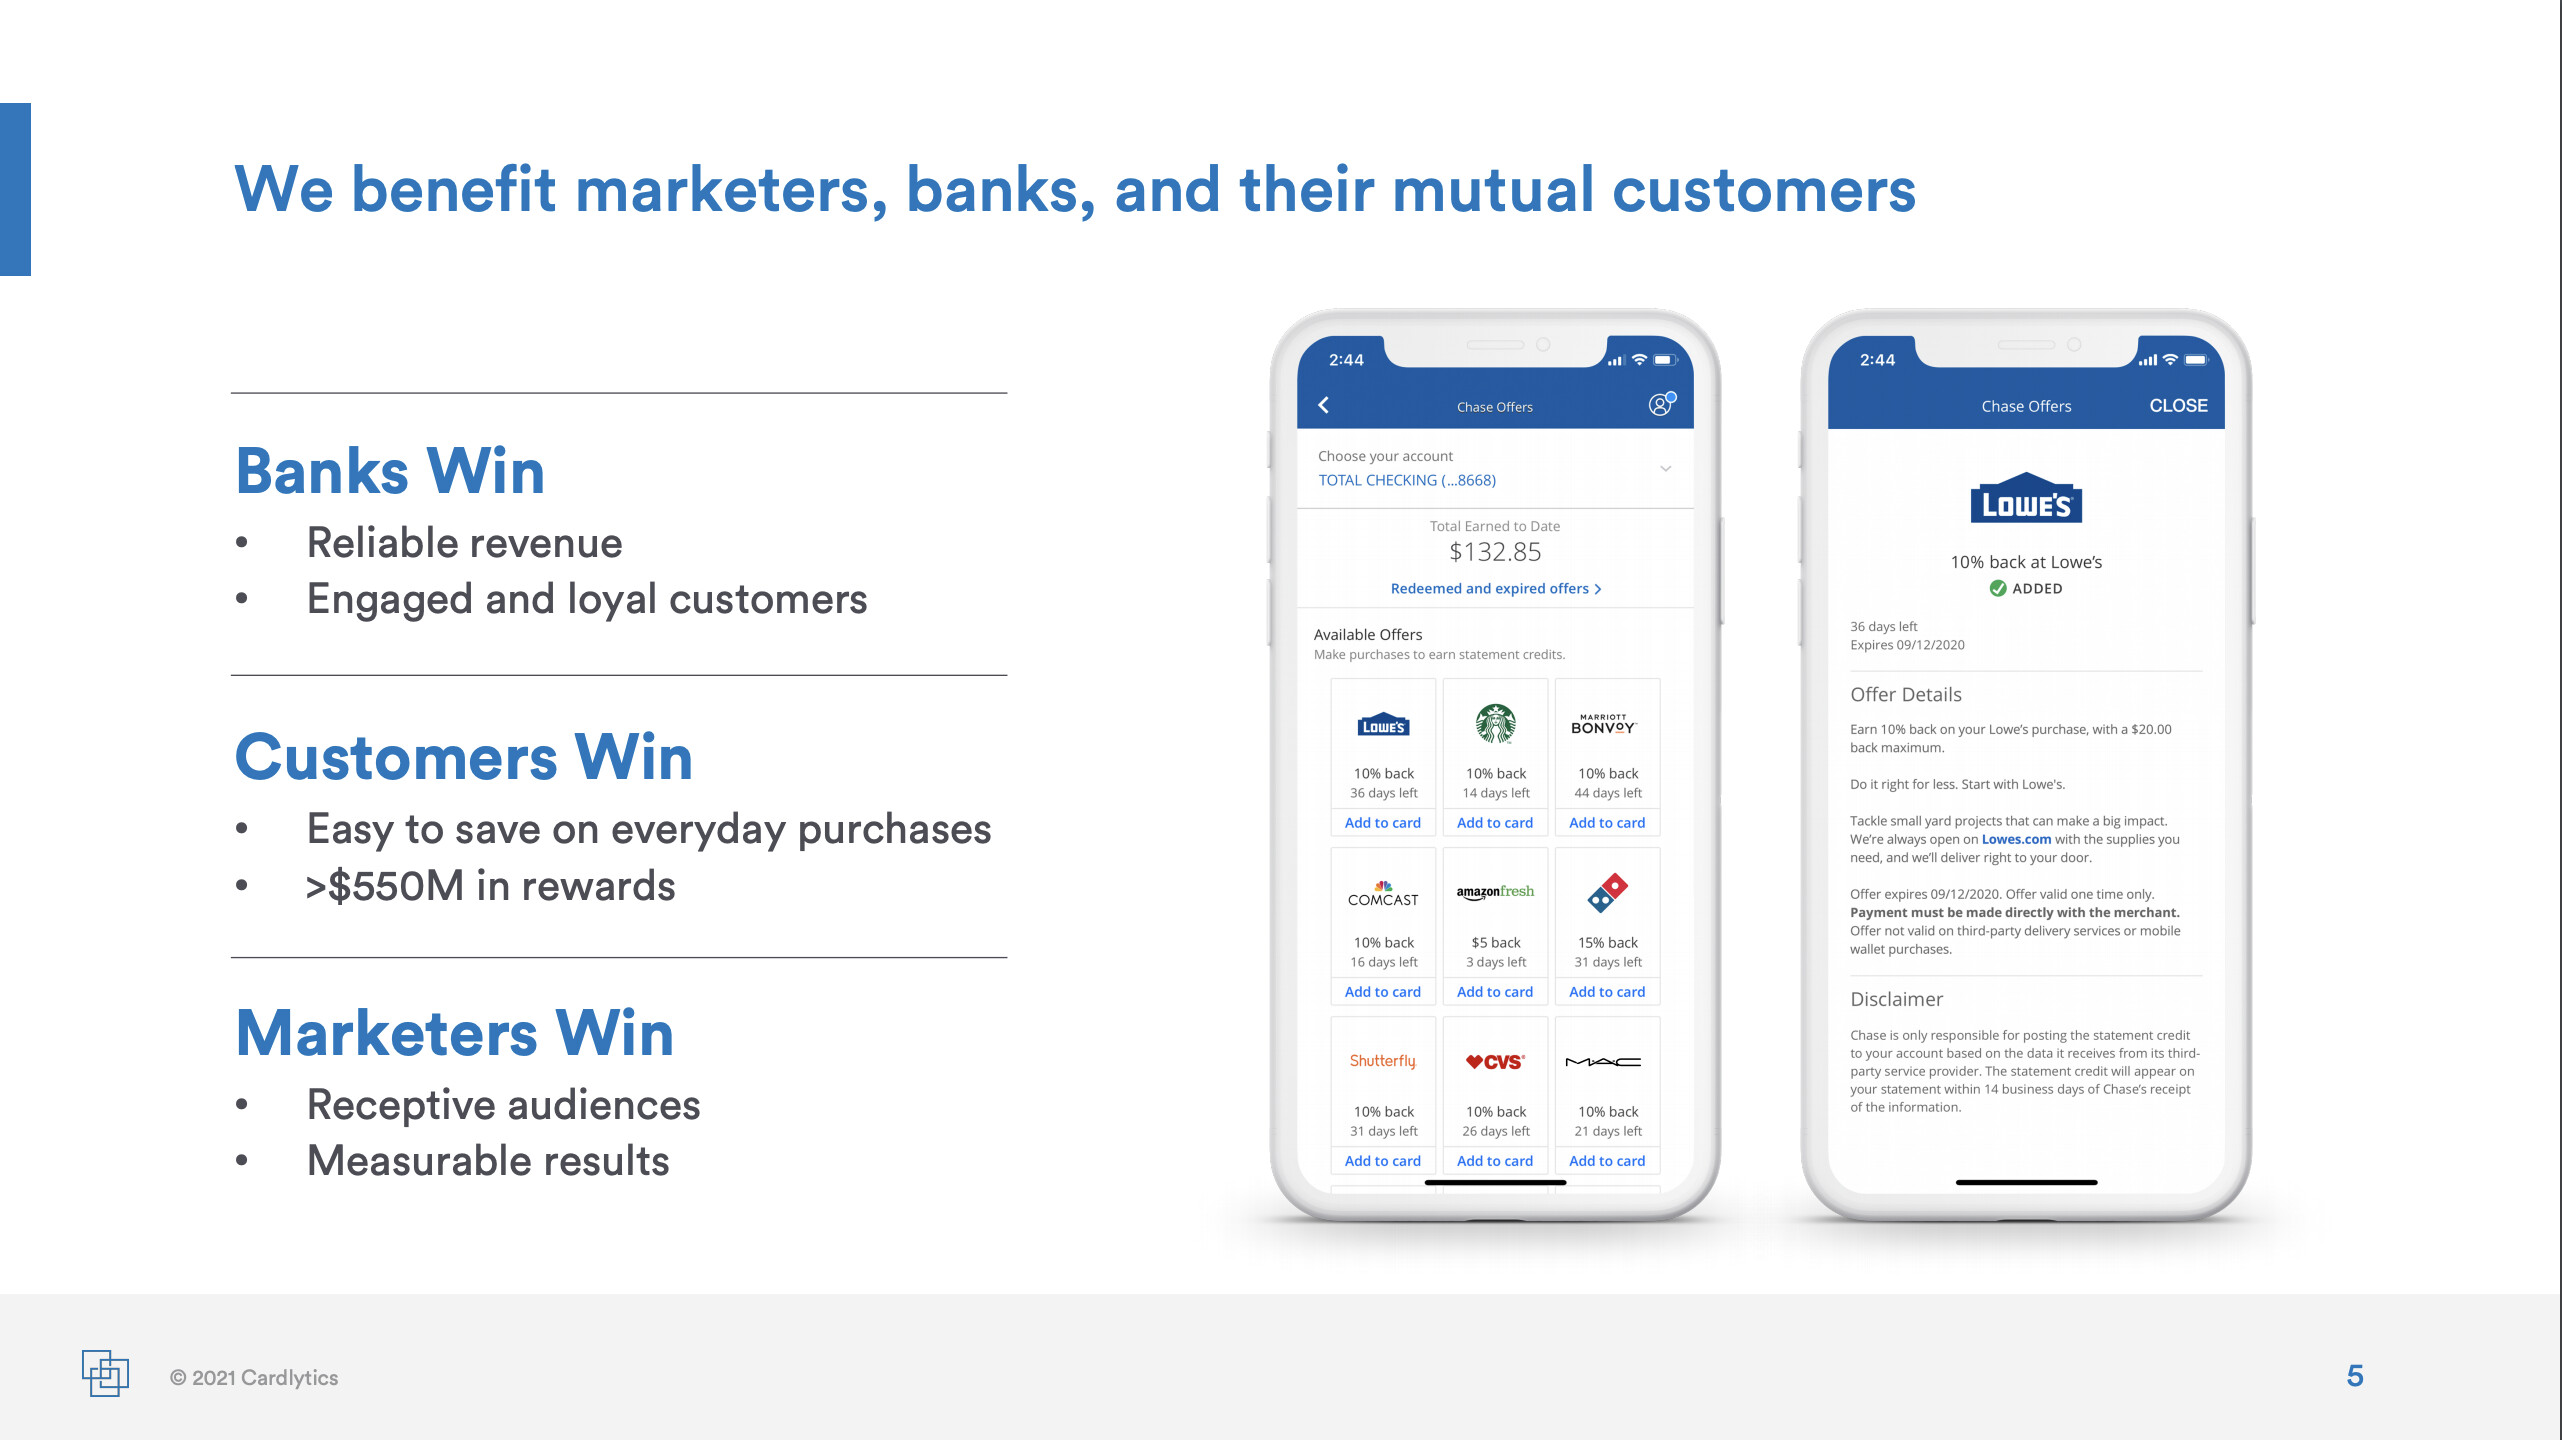
Det er en platform, der giver annoncører mulighed for at målrette deres penge meget effektivt mod de rigtige kunder. Cardlytics bruger folks købsdata til at målrette tilbud til dem, som folk kan bruge til at spare penge. Samtidig får annoncører beviseligt yderligere salg. Cardlytics skaber værdi for alle parter på platformen. Bankerne får flere transaktioner, annoncører får yderligere salg, kunderne får de produkter, de ønsker, billigere, og Cardlytics får betaling for tjenesten fra annoncørerne.

Købsdataene, som Cardlytics udnytter, er guld værd for enhver marketingmedarbejder, så dette kan i fremtiden være en meget vigtig marketingkanal for forskellige virksomheder. Det, der gør Cardlytics platform til en usædvanlig effektiv marketingkanal sammenlignet med Facebook eller Google, er, at annoncernes effektivitet kan overvåges med betydeligt større præcision ved at oprette tilfældige prøver inden for segmentet og levere annoncen til en tilfældig kunde. Hvis en annonce fungerer i et segment, bør annoncøren investere alle mulige penge i denne annoncekanal, indtil annoncen ikke længere er rentabel.

For eksempel auktioneres søgeord, der vises i forbindelse med Google-søgeresultater, blandt villige budgivere. Der er dog ingen fuld sikkerhed om annoncens effektivitet, fordi denne kunde måske havde søgt efter produktet på Google og truffet en købsbeslutning uden annoncen. Cardlytics får derimod efter min opfattelse større sikkerhed herom, fordi sammenligning med kontrolgruppen er meget mere præcis.

Forstyrrelsen i bankverdenen er ikke et problem for virksomheden, i hvert fald ifølge den nævnte podcast, fordi virksomheden tilbyder to forskellige platforme til sine bankkunder. De har en lettere platform, der er designet til nyere aktører, der tilbyder mobilbetalingstjenester. Derudover har virksomheden en platform til traditionelle bankaktører, som er lidt tungere, men bedre egnet til integration med bankernes systemer. På denne måde forhindrer ændringer i betalingsmetoder fra traditionelle kreditkort til mobilbetaling ikke virksomheden, men hjælper den tværtimod.

Til sidst vil jeg tilføje den seneste kvartalsrapport. Investorpræsentationen kan tilgås her.

Q12021_earnings_supplemental_deck_FINAL_2021.05.04.pdf (2,6 MB)
9 Synes om

Her er et par billeder fra investorrelations-slides. En betydelig del af platformens anvendelighed stammer fra, at så mange kunder som muligt er brugere af Cardlytics’ kundebanker. Fra billedet herunder kan man tydeligt se, at listen indeholder ret store navne og store aktører, hvilket resulterer i flere kunder, der drager fordel af marketingfolkets tilbud.

Derudover er det relativt sjældent at skifte bank, hvilket understøtter virksomhedens forretningsmæssige voldgrav. Jeg har endnu ikke fundet en anden virksomhed, der producerer en lignende service og er en levedygtig konkurrent til Cardlytics. Af disse to grunde mener jeg, at virksomheden har en ret god konkurrencefordel på lang sigt, forudsat at så mange banker som muligt integrerer produktet i deres systemer.

2 Synes om

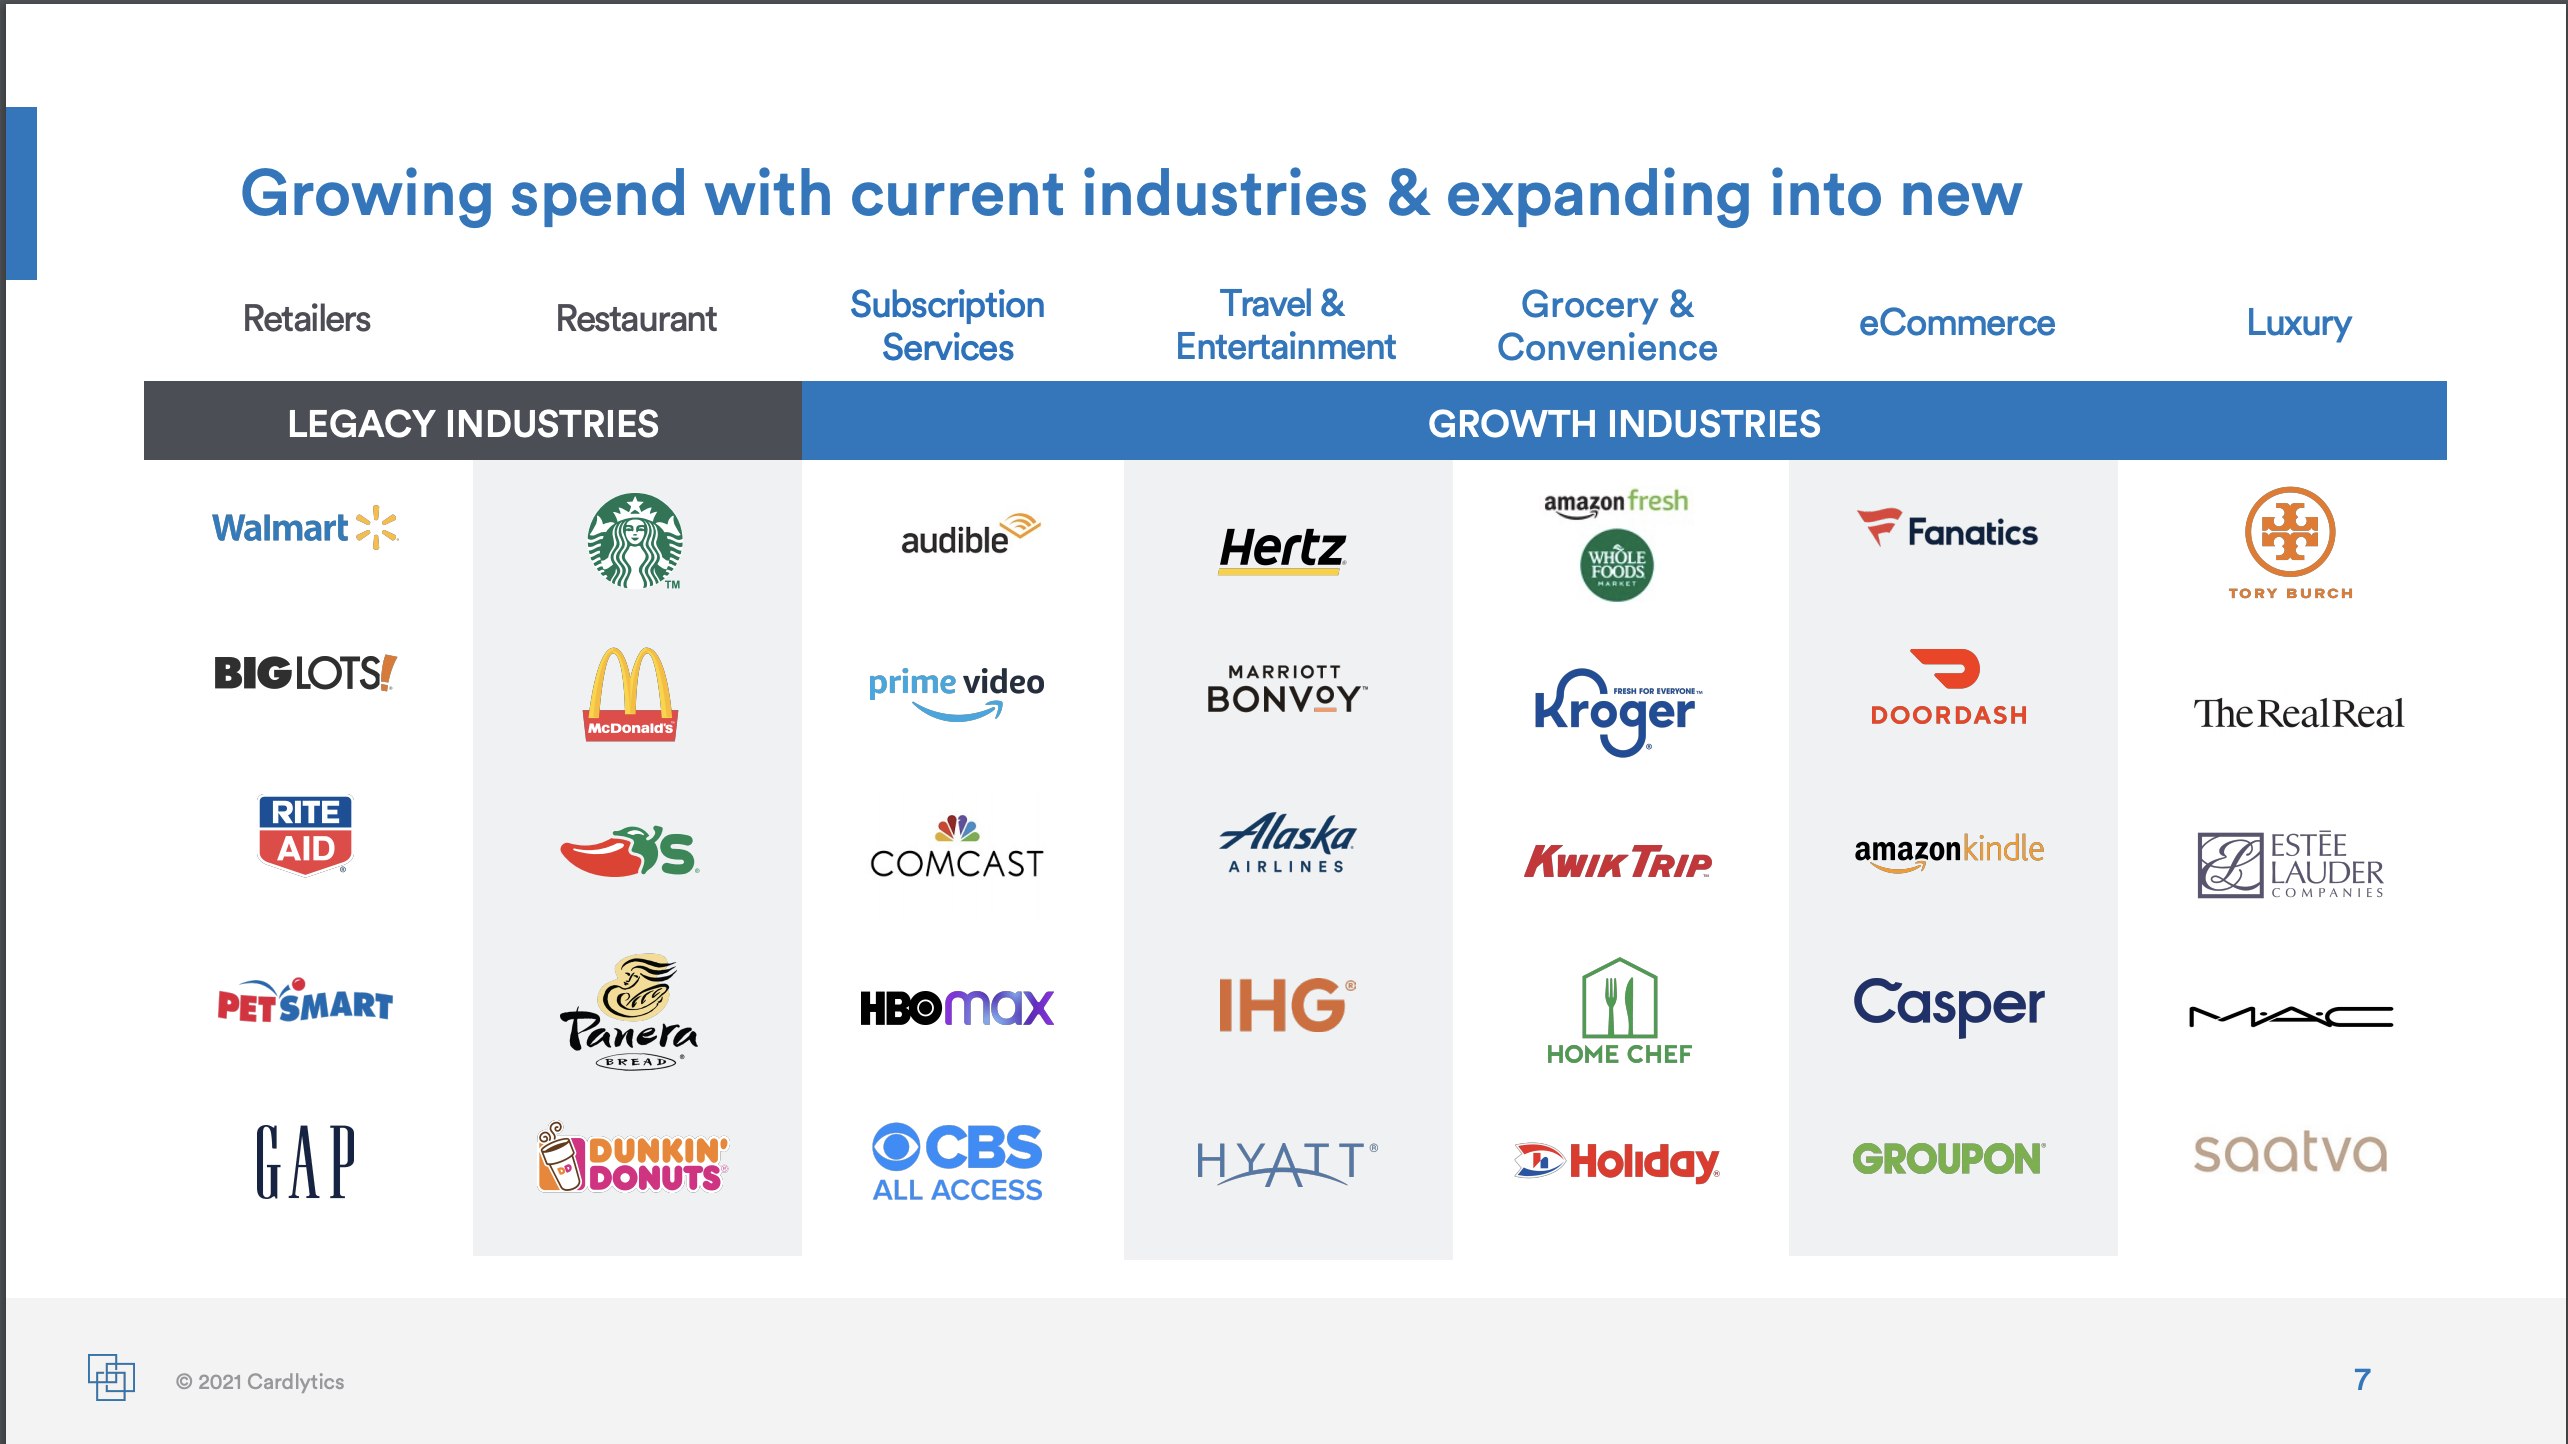
Her er et par annoncører, som virksomheden servicerer.

4 Synes om

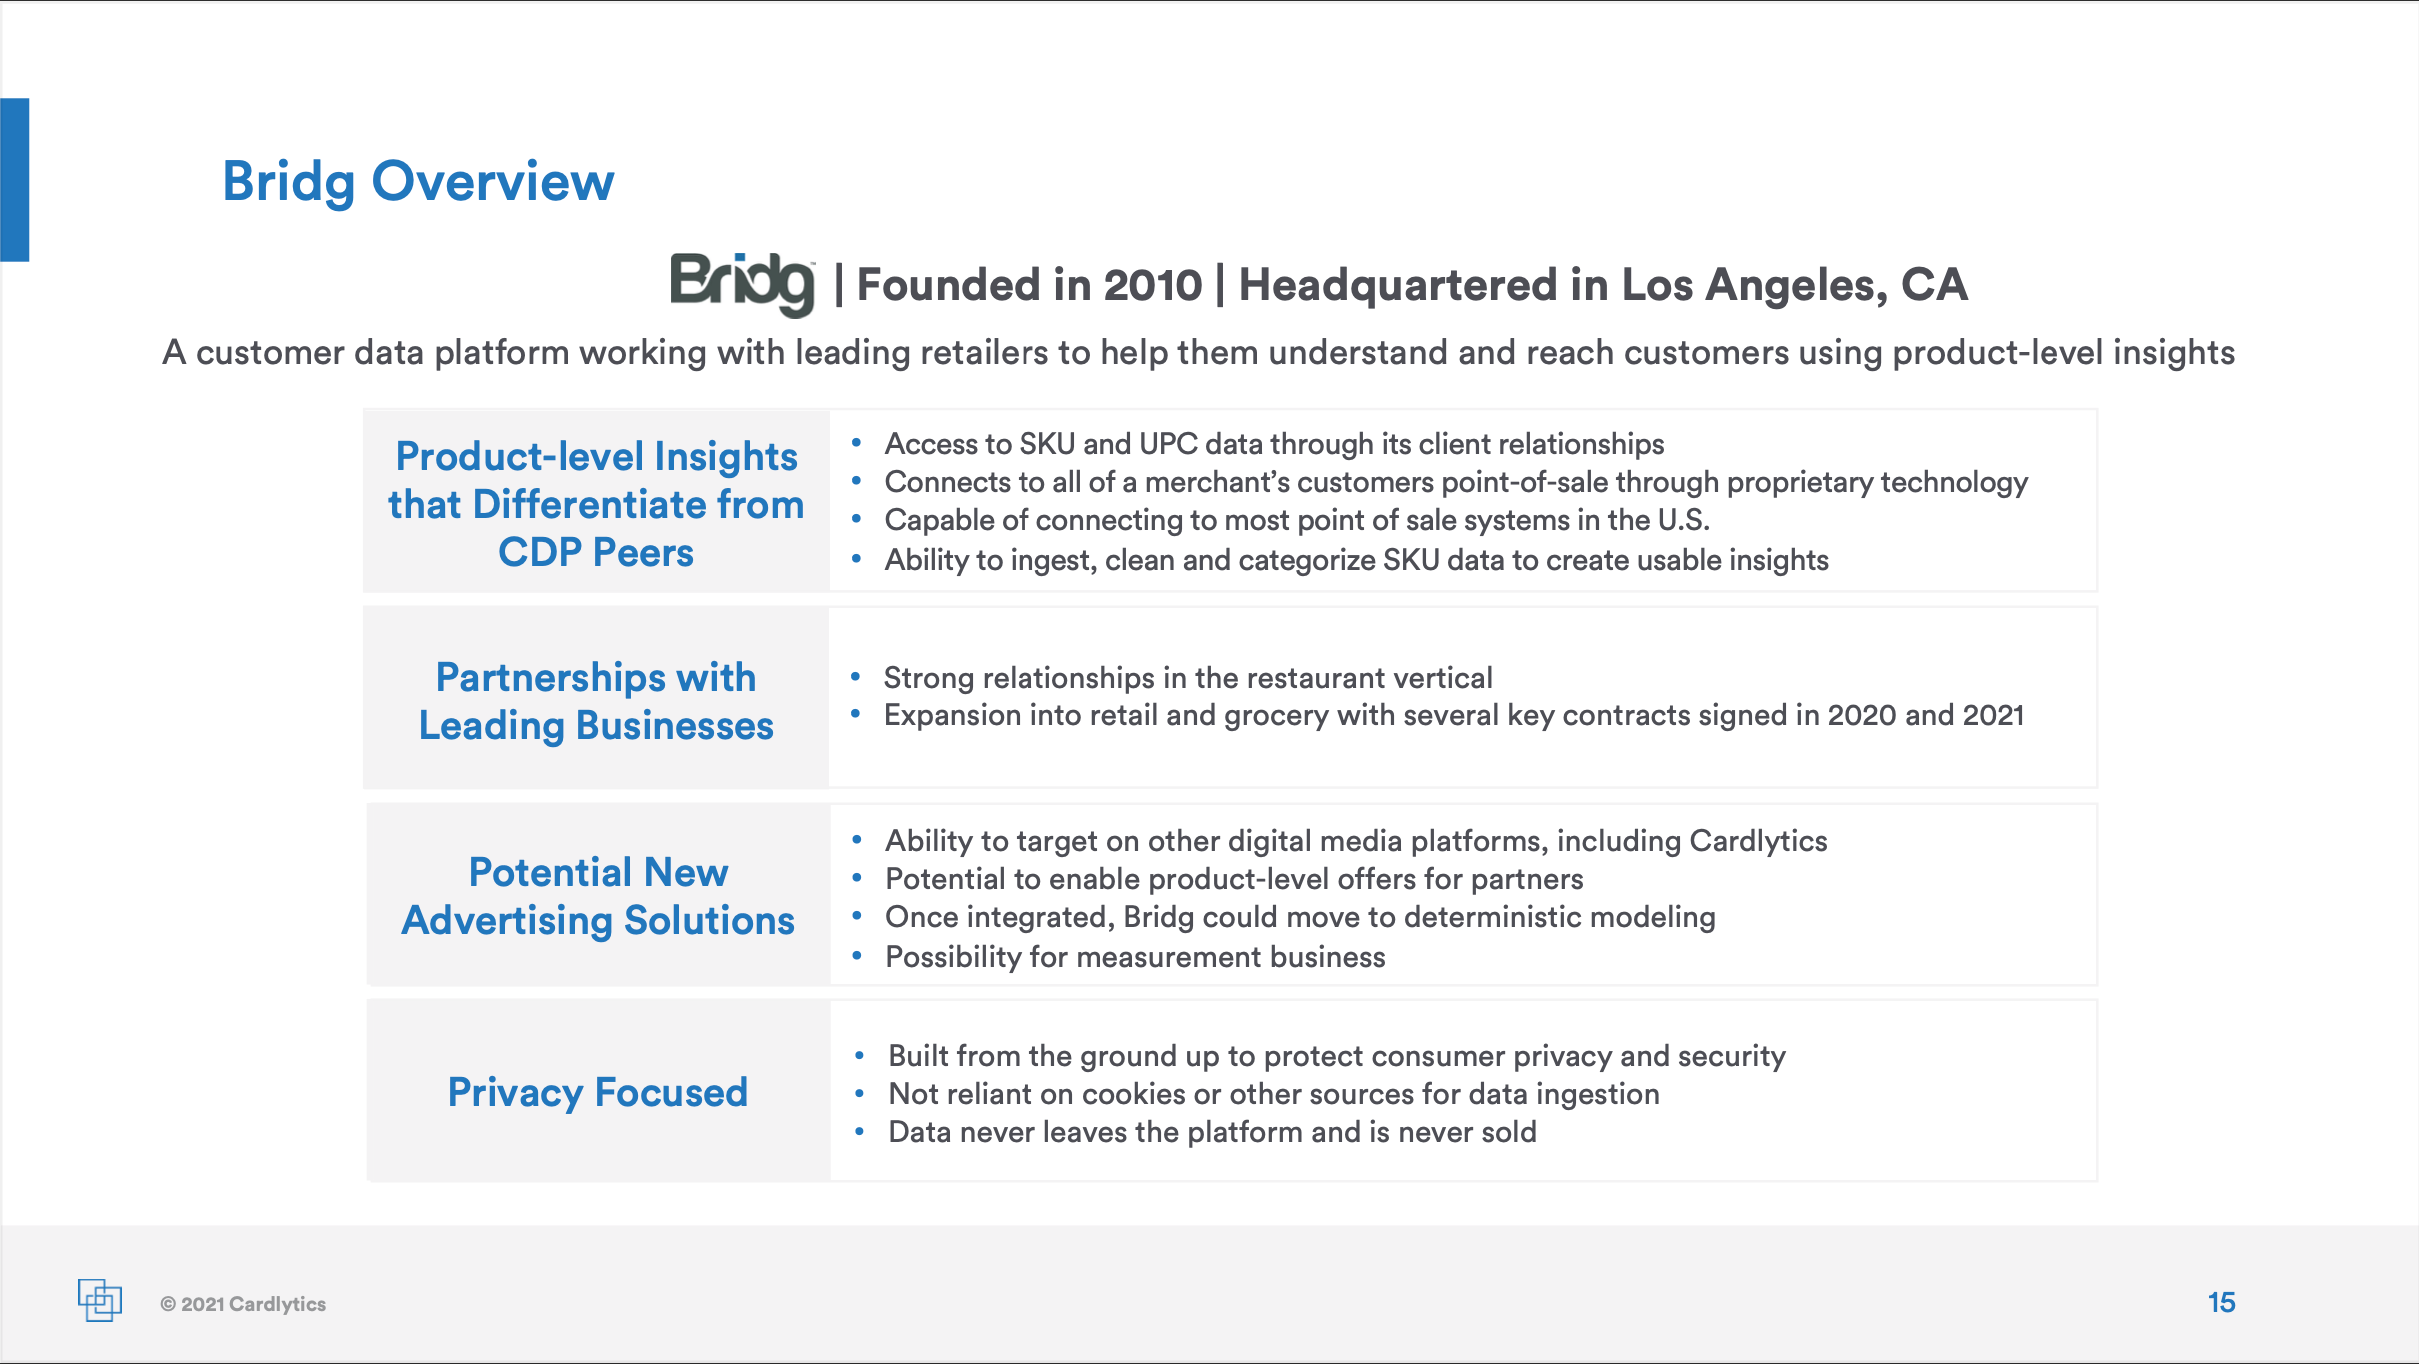
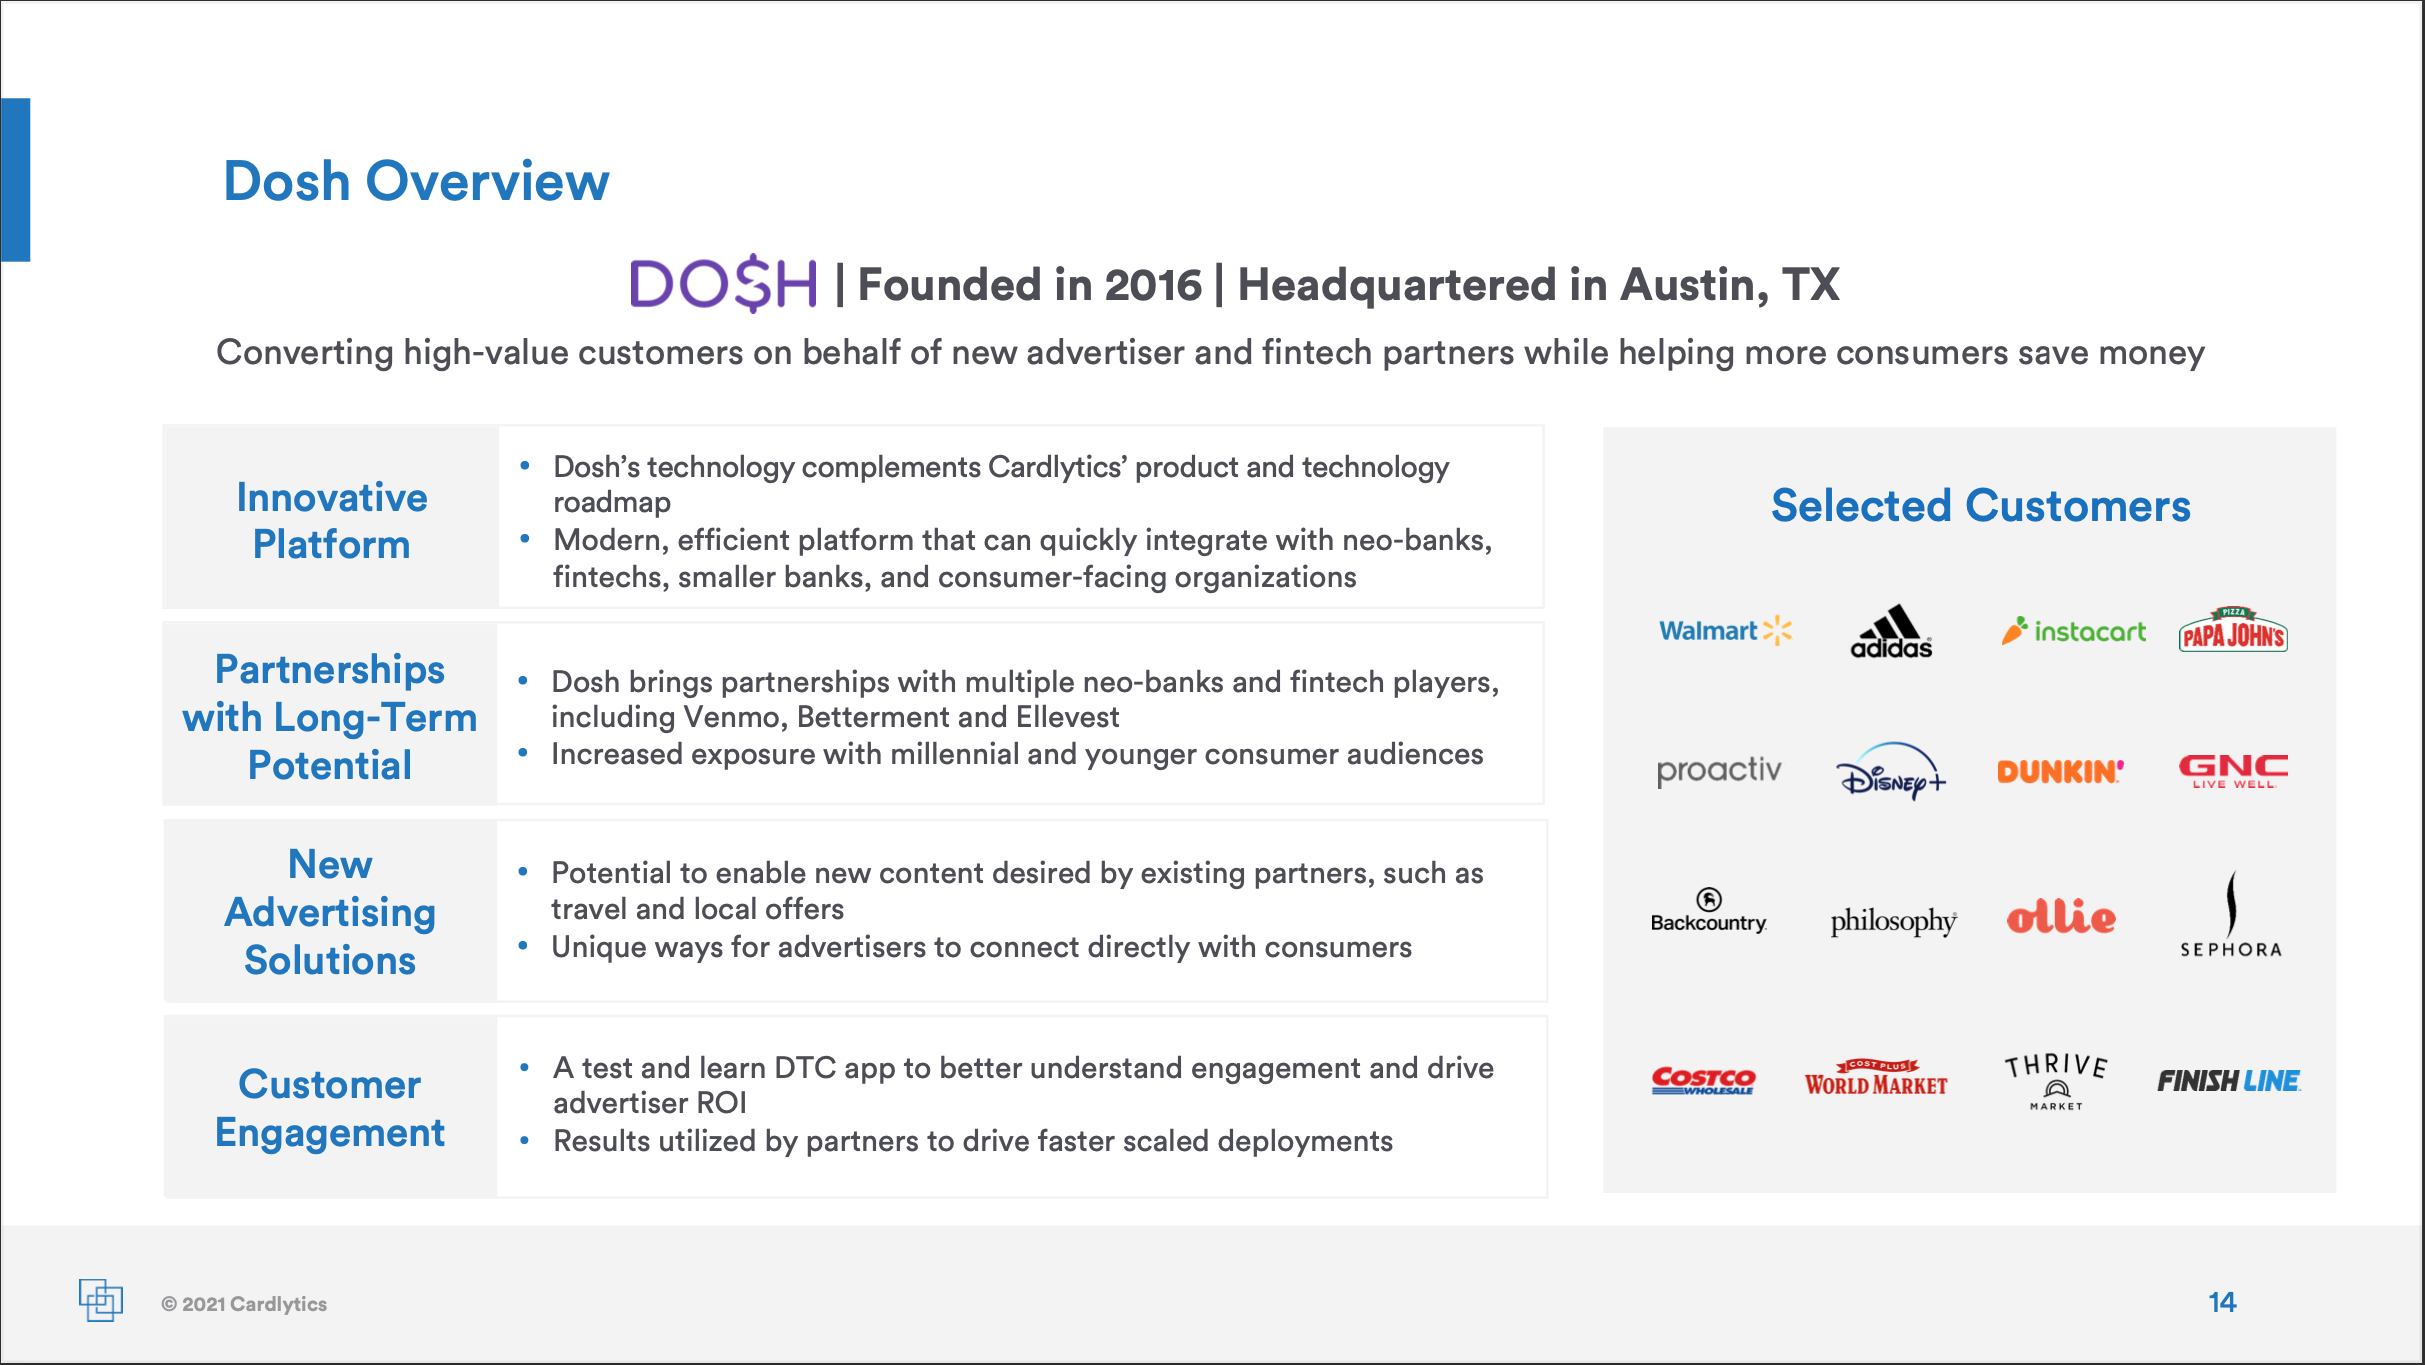
I år har Cardlytics opkøbt to virksomheder, kaldet DOSH og Bridg, for at understøtte væksten i Cardlytics’ forretning.

DOSH er en tjeneste, der giver forbrugere cash-back på foretagne køb.

Bridg er en kundedataplatform, der hjælper detailhandlere med bedre at forstå deres kunder.

Her er Cardlytics’ ledelses syn på de to virksomheder:

1 Synes om

Her er lidt mere læsemateriale om virksomheden. Jeg vil forsøge at tygge mig igennem Austin Swansons tanker om virksomheden. Du kan læse hele teksten via linksene.

Lad os gennemgå Cardlytics’ samarbejde med Venmo. Analysen er skrevet af Austin Swanson. Jeg har blot oversat teksten til dansk.

Virksomheden annoncerede i juni, at den ville indlede et samarbejde med en af USA’s største “neobanker”, Venmo. Kernen i dette er, at Cardlytics tilbyder forbrugerne tilbud i Venmos betalingsapp, som de kan drage fordel af. På denne måde kan Venmo fastholde sine kunder til at bruge deres tjenester, og disse brugere genererer pengestrømme for Venmo. Annoncørerne drager fordel af en ny annonceplads fra det efterfølgende mersalg. Cardlytics ville igen modtage et gebyr fra annoncørerne, som deles mellem betalingsformidleren og virksomheden. Grundlæggende ting, men gentagelse er studiernes moder.

I Cardlytics’ investorpitch står der:

“Vores fortsatte fokus på at udvide vores Venmo-partnerskab…teamet fokuserer på at udvide belønninger til yderligere betalingstyper, hvilket skaber en givende oplevelse med Venmo, uanset hvilken betalingsmetode forbrugeren bruger…Vi vil også fortsætte med at investere sammen med produktet i vores teams, der understøtter opbygning og partnerintegrationer til forbedringer, herunder valutakonvertering, betaling med QR-kode, der i øjeblikket er live hos Venmo.” - Farrell Hudzik, Executive Vice President, Financial Institutions, Cardlytics Investor Day Presentation

Venmo er en enorm aktør, så alene dette samarbejde burde have en vis monetær værdi, ikke sandt? Lad os lave en form for grov estimering af dette. Eller rettere, Austin gør det, og jeg refererer hans analyse.

Antagelser

Der er 60 millioner Venmo-brugere i verden. Antag en årlig brugervækst på 5 %, selvom tallet sandsynligvis er lidt højere, da unge i stigende grad begynder at bruge banktjenester.

Ikke alle brugere kan være månedlige aktive Cardlytics-brugere. Folk bruger ikke Venmo konstant, eller de bruger en anden bank på grund af tilbud. Antag, at 50 % af nye kunder, der kommer via Venmo, allerede er netbankkunder, der tilbyder Cardlytics-tilbud. Af de resterende 50 % bruger kun 50 % Venmo til køb overhovedet, hvilket fører til 25 % MAU (Monthly Active User).

Antag, at forbrugerens fordel er følgende: en gang om måneden et tilbud på 10 , hvoraf -10 % er i alt 12 besparelser om året. For hver fordelspengetæller, forbrugeren modtager, har Cardlytics tidligere modtaget 2 fra annoncøren, hvilket resulterer i en ARPU på 24 (Average Revenue per User).

Lad os trække driftsomkostningerne for Cardlytics-ejede DOSH fra tallene. Disse kan opnås ved at skalere driftsomkostningerne på 117 millioner i henhold til medarbejdere. Dosh har 100 medarbejdere og Cardlytics ca. 400 medarbejdere.

Til sidst vælges en pengestrømsfaktor på 20x.

“Hvis vi antager en 20x CF-multiplikator, ville det være en multiplikator, der er lavere end sammenlignelige virksomheder. Hvis vi sætter en 20x CF-multiplikator i forhold til nutidsværdien af fremtidige pengestrømme, kunne det forklares med en 5 % risikofri rente + 3 % egenkapitalrisikopræmie - 3 % vækst ((1 / (5 % + 3 % - 3 %)) = 1 / 5 % = 20).”

60 millioner Venmo-brugere
x 25 % bruger tilbud
x 5 % vækst om året i 10 år
= 24,43 millioner MAU’er
x 12 $ forbrugerincitament indløst
x 2 $ indtjening/forbrugerincitament
x 50 % bruttomargin
– 29,25 millioner $ DOSH driftsomkostninger
x 70 % for skatter (30 % skattesats)
x 20 Cash-Flow-faktor
= 3,695 milliarder $ værdi for Venmo-tilbud

Dette er Austin Swansons (Twitter: https://twitter.com/Swany407) estimat, som jeg refererer til.

Men med disse antagelser opnår vi en værdi, der allerede er meget tæt på Cardlytics’ samlede markedsværdi.

Her er en fremragende tekst om virksomhedens forretningssag. Teksten er lang, men jeg synes, at argumenterne i det hele taget er meget overbevisende. Hvis man læser den igennem, har man allerede et rigtig godt overblik over virksomheden.

Et ret stort fald i aktiekursen efter Q2-resultatet. Omsætningen ser ud til at stige, men driften er tabsgivende.