Cadeler A/S - installation af vindmøller til søs

Vi åbner en tråd for Cadeler A/S, der installerer og vedligeholder offshore vindmølleparker, og som er en del af den større Swire-koncern. Selskabet blev for nylig noteret på Oslo Børs, og DNB Markets har taget dækning af selskabet med et kursmål på 38 NOK og en købsanbefaling.

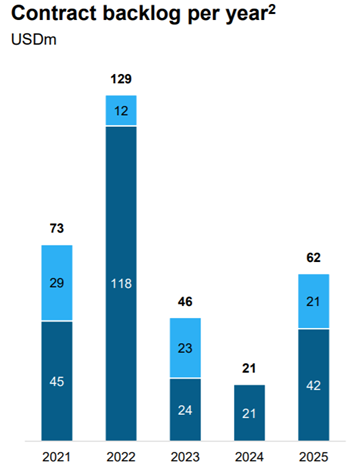
Til baggrund har Cadeler installeret sin første vindmølle i 2010, og siden 2012 har selskabet efter eget udsagn udført over 20 vindmølleprojekter. Ordrebogen indeholder i øjeblikket ordrer for 249 mio. USD, plus optioner for 83 mio. USD. De største ordrer ser i øjeblikket ud til at falde i 2022, men situationen kan ændre sig betydeligt på grund af EU’s grønne investeringer. Nedenfor ses et billede af ordrebogen i november 2020.
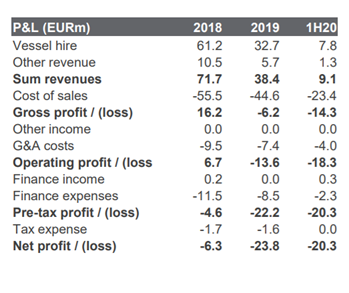
Ved gennemgang af de finansielle data har selskabet præsteret dårligere i de tre foregående rapporterede år (2017-2019) end i den foregående treårsperiode (2014-2016), men fra 2017 til 2018 var retningen for EBIT opad. Ifølge selskabet blev tallene for 2019 påvirket af, at det ene fartøj var på værft (fartøjet får samtidig installeret en større kran til fremtidige større vindmøller) tilsyneladende på grund af en ulykke, men jeg har ikke nærmere oplysninger om dette. Derudover angives årsagen til det svage EBIT at være styrkelsen af organisationen med fremtiden for øje samt det anvendte fartøjs arbejde i et projekt med lavere margin. Nedenfor ses et billede af de finansielle data.

image

Selskabet har i øjeblikket 2 fartøjer, som er blandt de bedste i branchen med hensyn til løftehøjde, fartøjslængde og dybdeinstallationer (dvs. fartøjerne kan installere møller i dybere vand end konkurrenterne). Med hensyn til løftekapacitet ser det dog ud til, at der er et par andre fartøjer på markedet, der har mere løftekraft end Cadelers fartøjer; ifølge selskabet vil opgraderingen af kranerne bringe selskabets fartøjer tilbage blandt de bedste. Selskabet planlægger også at anskaffe et tredje fartøj, hvilket tilsyneladende også har været en af årsagerne til selskabets notering.

Som vi alle sikkert har bemærket, forudsiges der en enorm vækst for vedvarende energi. Ifølge en rapport fra Europa-Kommissionen vil offshore vindkraft femdobles inden 2030 og 25-dobles inden 2050. Rapporten anfører, at for at nå målet skal der investeres omkring 800 milliarder euro i vindkraft. Ifølge selskabet selv forventes offshore vindkraft at vokse syvdoblet fra 2018 til 2030. Flydende vindmøller spiller også en vis rolle i dette, men i øjeblikket udgør de stadig en forholdsvis lille del i forhold til offshoremøller. (Energiproduktion fra flydende møller 40 MW vs. offshoremøller 12 GW). Jeg kan ikke vurdere, om Cadeler har en rolle inden for flydende møller.
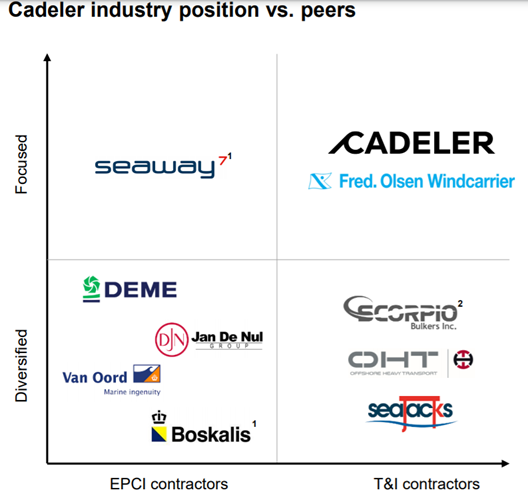
Ifølge selskabet er dets direkte konkurrent Fred. Olsen Windcarrier, men andre selskaber har et lidt andet fokus. Et billede af konkurrencefeltet ifølge selskabets opfattelse:
Yderligere materiale om emnet:

Europa-Kommissionens strategi for offshore vindkraft: Energy - European Commission)

Cadelers virksomhedspræsentation fra november 2020: Chicken Road ▷ Casino Spil | Gratis Gambling & Rigtige Penge

Hvad mener I, kære forumdeltagere, er dette en potentiel fremtidsvirksomhed, og hvad er virksomhedens største udfordringer?

Selskabets hjemmeside tilføjes: https://www.cadeler.com/
26 Synes om

Tak for at åbne tråden. På Shareville har det hidtil mest været nordmænd og danskere, der har handlet med denne, så det er godt at få mere viden her. Man kan også købe Fred. Olsen Windcarrier på børsen via Bonheur-aktien.

2 Synes om

Norske Sparebank 1 har også taget selskabet under overvågning med et kursmål på 40 NOK og en købsanbefaling. “Oslo (TDN Direkt): Sparebank 1 Markets tager dækning af Cadeler-aktien op med en købsanbefaling og et kursmål på 40 kroner, ifølge en analyse torsdag. (7.1.2021)”

2 Synes om

{“content”:“Endnu en ny opfølgning med købsanbefaling, og denne gang med et kursmål på 50 NOK: "Oslo (TDN Direkt): Clarkson Platou Securities dækker nu Cadeler med en købsanbefaling og et kursmål på 50 kroner per aktie."”,“target_locale”:“da”}

3 Synes om

Cadeler holdt sig ret godt i ro under de seneste ugers faldende marked, og nu er der kommet lidt nyheder.

4 Synes om

Hvis man tror på vindkraft, så er ordrebeholdningen steget, og vejledningerne er blevet hævet.

https://finance.yahoo.com/news/cadeler-reports-strong-q3-results-070000537.html

Mister Cunhas analyse
https://x.com/mvcinvesting/status/1875650380161593784?t=E2RbWTTr7FKxX8b9vxtmTg&s=19

3 Synes om

Lad os genoplive denne tråd lidt. Der har været nogle ret interessante begivenheder for virksomheden i løbet af foråret:

  • Traf beslutning om at købe endnu et nyt skib fra Kina, hvilket ifølge virksomheden skulle påvirke årets resultat positivt. Skibet leveres til Cadeler i Q3/25.
  • Virksomheden købte egne aktier (til aflønningsformål) på et ret gunstigt tidspunkt. Hele programmet forløb meget hurtigt, da der var midlertidig turbulens på markedet i forbindelse med annulleringen af Hornsea 4-projektet (som ikke er en del af ordrebogen, men var en potentiel tilføjelse).
  • I dag kom der en flagning fra en London-baseret fond om over 5% ejerskab i virksomheden.

Så snart virksomheden inden for et par år får reduceret sin gældsbyrde en smule, tror jeg, at dette vil udgøre en ret god kapitaltilbagefører.

Derudover vil salget vokse betydeligt, når flåden vokser i de kommende år (selvfølgelig er der også gæld forbundet med disse). Men samlet set er virksomheden i stand til at generere så god en indtjening, at disse helt sikkert kan dækkes.

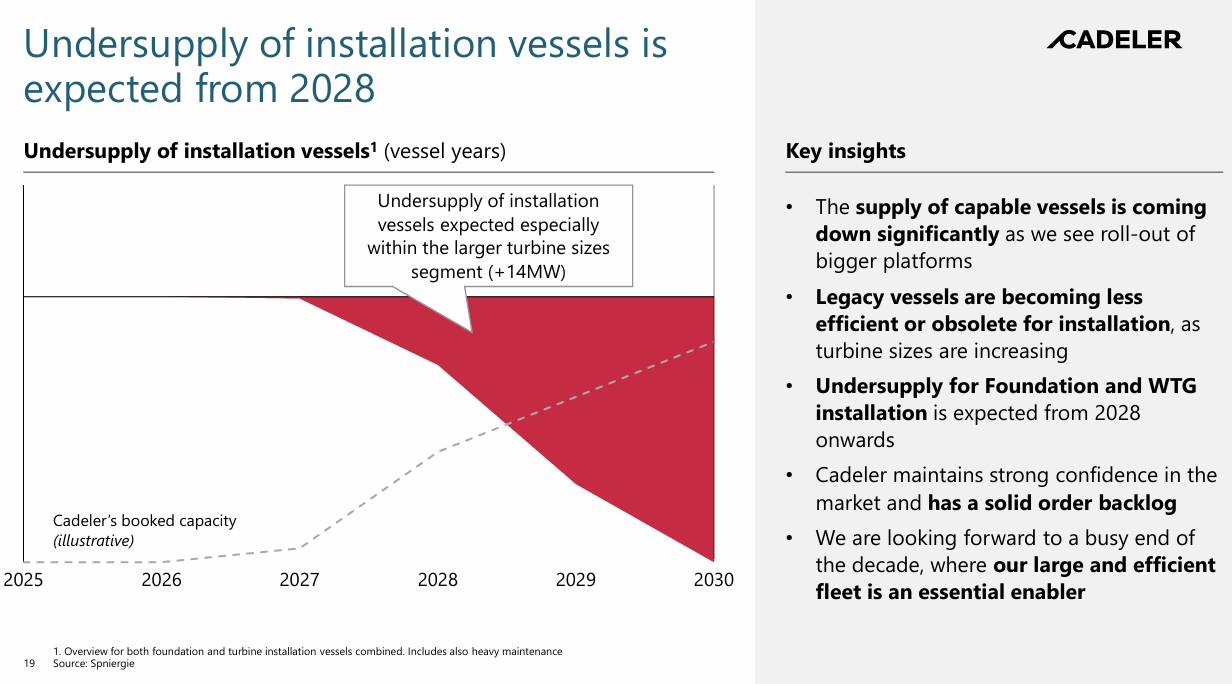
Og når man ser på udbuds-/efterspørgselssituationen for disse store installationsskibe, kan man tro, at risiciene for virksomheden er moderate:
image

Det er fra virksomhedens hjemmeside, men BRS har også fremhævet situationen i dette segment (altså at der ikke er tilstrækkeligt med skibe - f.eks. BRS Review 2024 s. 134-135). Der er kun 13 skibe på vej til markedet, som er i stand til at installere de største vindmøller, og en betydelig del af disse er netop hos Cadeler.

Så selvom havvind tog en lille pause i den kraftige acceleration, er der stadig meget arbejde forude på denne front, og Cadeler vil kunne tage en betydelig del af dette arbejde.

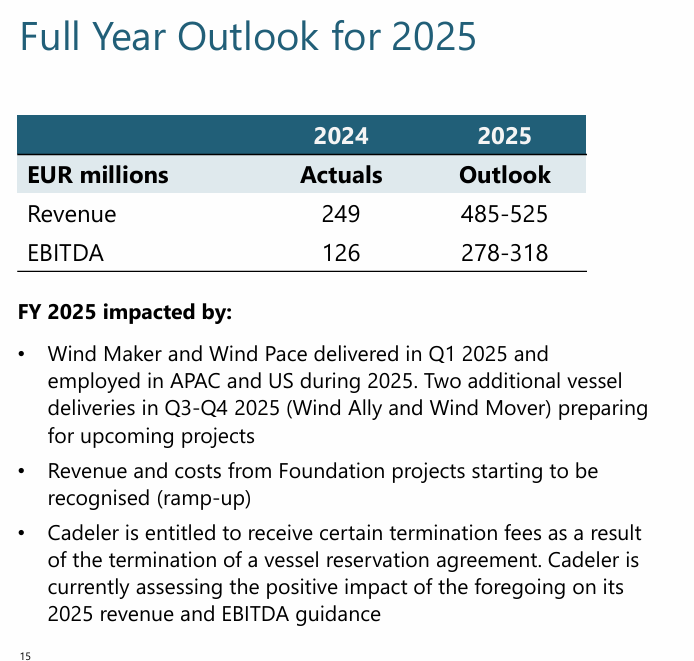
Herunder er virksomhedens rapporterede udsigter for dette år (før annonceringen af det nye skib).
image

8 Synes om

CADLR: Cadeler takes delivery of Wind Keeper and locks down first three years of utilisation with the signing of a long-term firm contract - Inderes

Så i dag har Cadeler modtaget skibet fra Kina, hvis køb de annoncerede tidligere i år. Derudover oplyser de samtidig, at der er indgået en lang 3-årig kontrakt med Vestas for skibet, gældende fra 2026.

Tidligere oplyste de, at skibet allerede i år vil generere salg, så jeg antager, at der er nogle opgaver tilgængelige et sted inden udgangen af dette år.

Om prisen kommenterede de følgende: “a purchase price significantly below the vessel’s estimated replacement cost”, hvilket betyder, at de tilsyneladende har købt det til en meget fordelagtig pris, og da finansieringen også er billig, burde dette være en fremragende investering på dette ret stramme marked.

Ved årets udgang skulle Wind Mover komme til flåden, i anden halvdel af 2026 Wind Ace, og den sidste nybygning, Wind Apex, i første halvdel af 2027. Derefter skulle udstyrsprojektet være færdigt og i gang med at installere eller servicere vindmøller. Dette skulle derefter i høj grad afspejle sig i omsætnings- og resultatvækst i henhold til de allerede indgåede kontrakter. EPS forventes at fordobles i år i forhold til sidste år, og for 2026 forventes endnu en fordobling (sidste år var på en måde ufuldstændigt, da ældre skibe blev opdateret med hensyn til kraner).

I august i forbindelse med Q2-resultatet vil det sandsynligvis vise sig, i hvor høj grad Wind Keeper ændrer årets guidance, som er: “full-year revenue is expected to range between EUR 485-525 million and EBITDA is expected to range between EUR 278-318 million”.

2 Synes om

Cadeler rapporterede Q2-resultatet i dag, og nu begynder virksomhedens vækst at vise sig, da omsætning og resultat stiger markant:
Omsætning Q2: 233,1 mio. € (2024 Q2: 63 mio. €)
Resultat Q2: 165 mio. € (2024 Q2: 20,9 mio. €)

Derudover hævede selskabet sin helårsvejledning som følger:
Omsætning: 588-628 mio. € (tidligere 485-525 mio. €)
EBITDA: 381-421 mio. € (tidligere 278-318 mio. €)

Det er dog godt at bemærke, at resultaterne også påvirkes af en kontraktopsigelsesbetaling i forbindelse med Hornsea 4-projektet.

Yderligere information i pressemeddelelsen Interim Financial Results 2025: Cadeler delivers financial performance above expectations :: Cadeler A/S (CDLR)

Fredag kom der selvfølgelig også nyheder, der er set på forummet, om Trumps handlinger vedrørende Revolution Wind-projektet ud for USA’s kyst (Orsted shares sink to record lows after US halts wind farm off Rhode Island | Reuters). Det er dog stadig svært at vurdere de endelige konsekvenser af dette, og hvad det overhovedet handler om (forudsat at hensigten ikke er at gøre USA til et fuldstændig uegnet investeringsmål). Under alle omstændigheder har Cadeler de nødvendige kontraktlige beskyttelser på plads, og selv hvis det værste skulle ske, er der allerede blevet spurgt efter fartøjet, der er knyttet til projektet, andre steder, lige efter nyheden blev offentliggjort. Dette fortæller måske delvist, hvor stor efterspørgslen efter disse fartøjer er.

6 Synes om

Cadeler’s Q3/2025 er ude:
Q3 2025 Earnings Release: Cadeler Delivers Strong Q3 Performance With High Utilisation, Improved Earnings and Continued Fleet Expansion :: Cadeler A/S (CDLR)

Omsætningen for de første 9 måneder af 2025 er steget beskedne 178% sammenlignet med året før. Selvfølgelig vokser gælden også, da tre nye skibe er kommet til flåden i år. Men ordrebogen fortsætter også med at vokse (nu 2887 mio. €), så der er bestemt efterspørgsel efter disse skibe.

Derudover udfører selskabets skibe i Hornsea 3-projektet selv fundamentarbejdet ud over at rejse turbinerne (det traditionelle kerneområde).

Helårsomsætningen forventes stadig at ligge i intervallet 588-628 mio. € og EBITDA på 381-421 mio. €. Selvfølgelig afskrives skibene, og renter og gæld betales, men der bliver stadig en pæn sum tilbage på bundlinjen – for de første 9 måneder 212 mio. €.

Aktiekursen har lidt en smule siden oktober, og nu kan selskabet nok fås med rabat i forhold til dets skibe (selvom NAV-definitionen i disse tilfælde er bemærkelsesværdigt vag, da der ikke er et aktivt marked på den måde, men selv i forhold til bogført værdi er aktien billig). Men med den ordrebog ser det ud til, at gældsbetalingen vil lykkes ganske godt, og dermed er selskabets udsigter meget stabile. Derudover kommer der indimellem serviceaftaler, når antallet af parker vokser, så jeg tror, der vil være arbejde til disse skibe i meget lang tid fremover.

EDIT: Kommentarer baseret på investorkaldet. Spørgsmålene og kommentarerne kredsede ret meget om udsigterne for 2028, 2029 og 2030 og fremefter. Nogle vindmølleprojekters tidsplaner er tilsyneladende skredet lidt, og dette har tilsyneladende lagt pres på også dette selskabs fremtidsudsigter. Selskabet selv ser situationen således for hele markedet og selskabet selv:

  • De erkender, at nogle projekter er blevet udskudt tidsmæssigt, hvilket lægger pres på især udbuds-/efterspørgselssituationen for 2028. For 2029, 2030 og fremefter ser selskabet markedet som stramt for skibe, og selskabet mener, at det kan vælge de bedste projekter ud fra sit eget perspektiv.
  • Især for 2029 og 2030 sagde selskabet, at de er fortrøstningsfulde, især baseret på, hvordan deres kunder er villige til at binde penge nu for disse år (sådan forstod jeg det selv, den præcise formulering var lidt anderledes).
  • For 2028 ser selskabet ikke situationen som bekymrende, da der også er mange projekter i Asien (Japan, Sydkorea og Taiwan).
  • En anden faktor vedrørende udbuds-/efterspørgselssituationen kommenterede selskabet, at de ser situationen anderledes end mange analyikere, fordi projekterne er meget forskellige, og ikke al kapacitet kan deltage i alle projekter. Det vil sige, at især de største projekter (Utility scale, tror jeg, de sagde) skal bygges med en meget smallere pulje af skibe (essentielt en mangel på de mest kapable skibe).
  • At opnå kontrakter handler heller ikke kun om pris, men parkbyggerne vurderer også risici og leverandørens pålidelighed nøje. Her giver den største flåde en klar fordel, da Cadeler bedre kan tilbyde et klart overblik over, hvordan projektets færdiggørelse kan sikres med deres udstyr.

Generelt set, når man tænker på selskabets position på markedet, ser det ud til, at dette ikke er en konkurrence baseret på pris, og derfor er virkningen af små ændringer i projekternes tidsplaner på selskabets resultat mindre, da det vigtigste for kunderne er at få deres egne projekter færdige inden for de aftalte tidsplaner med deres kunder og under hensyntagen til risici (f.eks. kan vind og bølger medføre egne udfordringer).

EDIT2: Det ville være godt, hvis andre også deltog i diskussionen om dette selskab, da grænsen for antallet af på hinanden følgende beskeder vist nærmer sig faretruende..

8 Synes om

På havet konkurrerer man bestemt ikke på pris. Jeg har været involveret i offshore vindkraftprojekter. Der prioriteres sikkerhed og præcision. Det skal koste meget, og det er ikke hvem som helst, der udfører det arbejde. Det vidner også Cadeler’s over 70% bruttofortjenstmargener om, som i øvrigt er så høje, at jeg med den ordrebog kun kan undre mig over den nuværende kursudvikling (f.eks. 20% bedre end AWS). Lånene bliver helt sikkert betalt tilbage. Jeg tror, at efterspørgslen i Europa på et tidspunkt vil vokse sig meget stor.

Selv i Finland ville tre havvindprojekter dække 37% af al elproduktion (referenceår 2023). Hvornår disse så realiseres, vides ikke, men selv én VVM-vurdering har netop været under behandling. Der er så mange datacentre på vej, at de havvindprojekter nok skal komme i gang.

4 Synes om

Lad det være sagt, at jeg aldrig har brugt så meget tid på at undersøge et selskab som dette, når resultatet var negativt. Jeg brugte flere timer på at se dokumentarer om havvindmøller på YouTube, analyserede havvindmarkedet osv. I sidste ende kunne jeg ikke finde tilstrækkelig mening i havvindmøller, hvilket samtidig forseglede beslutningen om at placere pengene et andet sted.

2 Synes om

Først tak til både @Sahti-Laine og @Avokado for at deltage i diskussionen. Jeg tror, at dette vil være til glæde for andre end blot mig selv.

@avokado, jeg er i hvert fald nysgerrig efter at høre lidt mere om hvordan du kom frem til dette resultat. Jeg har selv gravet meget dybt i hele det globale energimarked og de forskellige parters prognoser i den forbindelse.

Det er sandt, at havvind ikke vil være en betydelig brik i globalt omfang, men jeg er i hvert fald indtil videre stærkt af den opfattelse, at det alligevel finder sin egen niche i det samlede billede. Især når man bet

3 Synes om

Jeg måtte lige tænke over, om jeg kunne svare på dette og bevare min anonymitet. Jeg er geolog og har undersøgt bunden af fremtidige havvindmølleparker, før der er noget til havs. De krævende faser er efter min mening ikke nødvendigvis installationsfaserne, da der er udført meget planlægningsarbejde, forskningsarbejde, ansøgninger om tilladelser osv. til dette. Eller ud fra hvad jeg har set af Cadeler’s materialer, kan en vindmølle være klar meget hurtigt. Ikke så mærkeligt, hvis man har fartøjer og mandskab i verdensklasse.

På havbunden kan der være for mange bløde lag, der forhindrer en økonomisk fornuftig installation af en vindmølle. Generelt er Østersøen dog et godt sted at installere vindmøller, da havet er lavt og blæsende. Havbundens lag og geologi kan variere hurtigt selv over korte afstande. Nogle steder bliver derfor kasseret, men før undersøgelserne har man ingen realistisk opfattelse af dette. Lodninger udført med forskellige bølgelængder bruges som data til planlægning af boringer. Ved boringer tages der prøver af sedimentet og grundfjeldet, hvis grundfjeldet nås i den specificerede dybde. Andre boremetoder kan også anvendes til at fastslå forskellige fysiske egenskaber. Resultatet af disse undersøgelser kan endda afgøre projektets rentabilitet og gennemførlighed.

Måske beskriver Cadeler’s marginer branchen godt. Det er farligt til søs, og der er ikke mange ordentlige fartøjer, uanset arbejdsfasen. Dygtige søfolk er nødvendige. Jeg ved ikke, hvor meget Cadeler’s fartøjer kan modstå vind, men forskningsarbejdere tager ret nemt i havn for at tilbringe blæsevejrsdage. Ikke desto mindre er marginerne gode.

6 Synes om

Tak!

Ja, jeg ved godt, at disse er komplekse og lange projekter. Betydningen af havbundsgeologien er dog et nyt perspektiv for mig. Dog er forskningsmetoderne sandsynligvis til en vis grad lig dem inden for olieefterforskning (vibration og måling?).

Marginalerne afspejler efter min mening mere manglen på udbydere og selvfølgelig også udfordringerne. Dette er bestemt ikke risikofrit.

Skibenes grænser for vind og bølger findes i skibenes grundlæggende oplysninger, som findes på selskabets hjemmeside. Jeg tænker mere over, hvordan man agerer, når man nærmer sig grænserne, og hvor tæt man er villig til at gå. På den anden side er disse ting meget velkendte for mig, dvs. hvordan disse grænser defineres (metoder osv.), men alt dette fra kontoret og fra mere traditionelle offshore-projekter.

1 Synes om

Inden for vedvarende energi er det efter min mening vigtigt med decentralisering og regulerbarhed. Kun vandkraft tilbyder regulerbarhed. Decentralisering lykkes med solener

2 Synes om

I den forstand kan metoderne være lignende dem inden for olieefterforskning, idet man i det sydlige Østersøen eller Nordsøen, hvor grundfjeldet består af unge sedimentære bjergarter, kan tage prøver som én kerne, uanset om det er sediment eller grundfjeld. Bare det hele i ét stræk. I finske farvande kræver det hårde prækambriske grundfjeld diamantboring.

Og så talte vi om det samme med dækningerne, jeg gav grunde til manglen på udbydere.

Jeg var inde og se på Cadeler-skibenes vindmodstand og indså, at jeg havde

2 Synes om

Havvind har dog visse fordele. Til havs er der færre forhindringer for vinden, og dermed kan der opnås mere energi. Jo højere masten er placeret, desto mindre påvirker friktionen vindhastigheden. I mange lande er terrænforholdene dog mere udfordrende for vindkraft end til havs. Dette medfører, at havvind producerer en mere stabil produktion end landvind.

Jeg ser også reguleringen til havs som lettere. Alle støj-, æstetiske osv. aspekter er lettere til havs.

Omkostningerne er faktisk betydeligt højere end på land, men jeg tror, at de nyeste vil være bedre i denne henseende. Cadeler’s driftslogik kan også føre til lavere omkostninger i projekter (de stræber efter at sikre en højere udnyttelsesgrad for skibene).

Ja, der sker også meget på denne vindkraftfront i Asien. Især Taiwan, Sydkorea og Japan er meget interessante i denne henseende. Japan har dog den mere blæsende side, der kræver flydende løsninger.

Jeg forstår godt, at hvis man ønsker sikrere investeringer, er dette sandsynligvis ikke øverst på listen. Jeg ser det selv klart som en investering, der kræver mere overvågning. Ligesom mange andre investeringer relateret til flydende kapitalposter.

4 Synes om

Lidt mere aktuelt indimellem.

Flåden har nu 10 fartøjer.
CADLR: Cadeler expands fleet with delivery of 10th wind turbine installation vessel, Wind Mover - Inderes

Dette er også den vigtigste grund for mig til at investere i Cadeler på dette marked, hvor de dog har den største flåde på dette marked. Man kan altså tænke på dette som risikospredning. Som allerede diskuteret ovenfor er risiciene ikke helt ubetydelige. Selvfølgelig har nogle konkurrenter flere forskellige brancher og opnår derved diversificering, men jeg tror på, at specialisering inden for et bestemt marked også giver betydelige fordele.

1 Synes om

Hvis nogen undrer sig over, hvorfor denne (og andre vindenergi-) aktier har haft en stærk stigning på det seneste, så var der denne lille positive nyhed i går:

European nations reinforce wind power commitment with 100 GW pledge | Reuters

Overskriftens 100 GW vedrører altså specifikt havvind i følgende lande: UK, Belgien, Danmark, Frankrig, Tyskland, Holland, Island, Irland, Luxembourg(??) og Norge. Her udvikles der også elnet og transmissionsforbindelser i fællesskab. Det er efter min mening en ret betydelig nyhed, som garanterer arbejde til Cadelers fartøjer langt ud i fremtiden (300 GW inden 2050).

4 Synes om