Hälsningar till tråden!
Jag lovade här tidigare lite oansvarig och rundsmetad spekulation om vad man nu kan förvänta sig från Spanien. Jag vill betona redan från början att det här inlägget inte innehåller några prognoser eller direkta officiella åsikter i ämnet. Det finns alldeles för många okända variabler här. Istället försöker jag redogöra för hur jag själv har skissat upp möjligheten. Dessutom lite spekulation om hur marknaden sannolikt kommer att prissätta dem (felaktigt).
För det första måste jag lägga upp några bakgrundsantaganden. Det har florerat uppgifter i media om ordertersättningar på över en miljard euro för Indra, och om man tittar på vad Elbit har levererat, så kan de till och med vara rimliga. Jag vill dock betona att jag inte känner till Indras produktpalett så noggrant att jag faktiskt skulle kunna bedöma det. Låt oss nu anta att den vackra runda summan var 1 000 MEUR, som sedan skulle fördelas mellan Indra och Bittium. Indra och Spanien vill i grunden båda att detta ska göras i Spanien med lokala krafter. Det är ju mer eller mindre en universell sanning. Men eftersom utvecklingen av SDR-radion inte har lyckats, behövs Bittium (eller någon annan tills vidare okänd utomstående) för att vara med.
Stora summor lockar alltid investerare, och miljardorder får spaltutrymme. Men hur stor del av den där teoretiska miljarden skulle Indra kunna dela med Bittium? Som grundantagande för försvarsrodukter kan man använda en bruttomarginal på 50 %, det vill säga hälften av pengarna går åt till att bygga produkterna. I verkligheten varierar detta förstås. Vid stora order är prissättningen traditionellt stram, men i “inhemska” sådana kan det finnas mer manöverutrymme. Å andra sidan, när skalan ökar, kan tillverkningspriserna pressas nedåt när man är en stor fisk för underleverantörerna. Låt oss ändå lägga 50 % åt sidan direkt för sådant som behövs för produkttillverkning. Det är alltså inte direkt någon av bolagens intäktsström, utan en kostnad.
Det finns 50 % i bruttomarginal kvar, som sedan teoretiskt sett skulle kunna delas mellan bolagen. Antagandet är att Indra “gör allt arbete” lokalt och att Bittium snarare erbjuder teknologi och kunnande så att produkterna faktiskt görs fungerande även i fält och kommersiellt konkurrenskraftiga. Hur stor kan Bittiums andel vara? Det korta svaret är att jag inte vet, eftersom omfattningen av den helhet som krävs av Bittium är helt öppen. Om jag minns rätt har vi tidigare skissat på att den lokala aktören skulle kunna ta upp till 20 % av ordervärdet – det vill säga när Bittium skulle leverera produkterna till slutkunden men den lokala aktören skötte integreringen, kundsupporten och liknande. Indras roll är garanterat större än detta och den bär säkerligen också merparten av de fasta kostnaderna, så den tar antagligen minst 30 %. Det betyder att vi nu har delat bort 80 %, och Indra har inte heller nödvändigtvis gjort så mycket vinst ännu.
Å andra sidan skulle jag hävda att det inte lönar sig för Bittium att ge sig in i detta med någon liten kompensation, eftersom Indra då förutom strategisk partner skulle bli en potentiell konkurrent. Låt oss som ett krasst antagande anta att Bittiums andel skulle vara 10–20 % och låt oss dessutom anta att detta skulle vara rena affärsmässiga kassaflöden för bolaget. Det vill säga ett intervall på 100–200 MEUR, varav den övre gränsen visserligen låter optimistisk för egen del, i synnerhet med det sistnämnda tilläggsantagandet. Där skulle Bittium antagligen få den största delen av de slutliga intäktsströmmarna. Om det sedan rör sig om en mer traditionell order och omsättning, så skulle den väl vara ungefär 2,5x större än det där kassaflödet.
Nuvärdet av kassaflödena
Efter den långa inledningen kommer vi till själva kärnan, det vill säga att värdera den där summan, vad den än må vara. Även om stora omsättningssiffror är intressanta, är det väsentliga ur investerarnas synvinkel det kassaflöde som affären genererar för bolaget. Teoretiskt borde det dessutom diskonteras till nuvärde, eftersom en euro i dag för en investerare naturligtvis är avsevärt mer värd än en euro om 10 år.
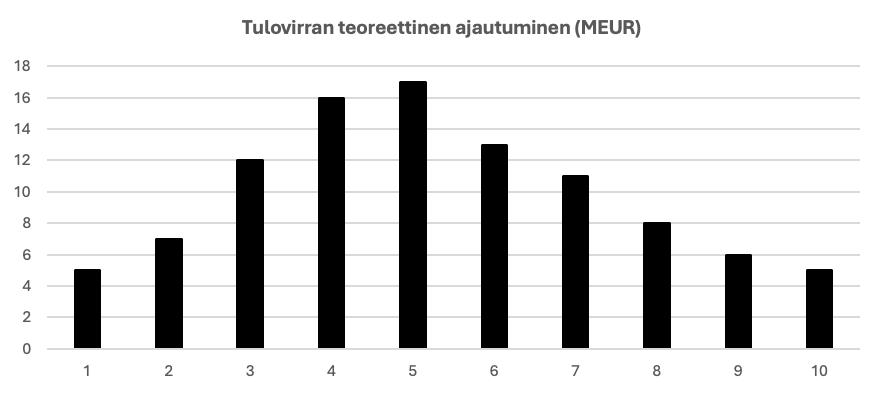
Om vi till exempel funderar på produktleveranser till Finska försvarsmakten, har antagandet varit att det handlar om någon form av Gausskurva med en lång svans. Det vill säga något sådant här:
Indras eventuella leveranser till Spanien skulle kunna följa ett liknande mönster, även om det nu verkar vara bråttom och tidtabellen därmed kan vara betydligt snabbare. Om Bittium skulle få licensintäkter i enlighet med leveransvolymerna, vore detta en väsentlig sak att beakta. Om vi nu dessutom fördelar de 100 teoretiska pengarna på den kurvan, skulle det se ut så här:
Om kassaflödena faktiskt skulle fördelas över de kommande 10 åren, skulle affärens nuvärde vara avsevärt mindre än “rubrikvärdet”. Med till exempel den fördelningen och en diskonteringsränta på 8 % fick jag snabbt fram ett nuvärde på cirka 68 MEUR, vilket redan skulle vara en betydande skillnad mot de 100 MEUR som står på pappret.
Undertecknande avgift på väg?
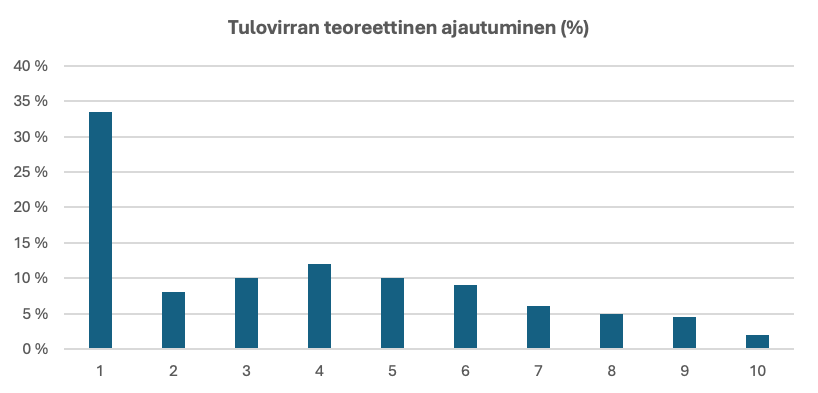
Jag förväntar mig att Bittium får någon form av engångsersättning från Indra i praktiken omedelbart om man når ett samarbetsavtal. Varför? Jo, eftersom Bittium i praktiken ger Indra kunnandet och kapabiliteterna att producera dess produkter, vilket i sig är en väsentlig sak. Genom det skulle kassaflödena för ett eventuellt avtal kunna bli mycket framtunga. Nedan finns ett utkast som är mycket aggressivt när det gäller förskottsbetalningen:
Detta skulle enligt min mening vara till viss del logiskt även för Indra; det skulle svida till först, men den första betalningen skulle kunna sättas som prislappen för en misslyckad produktutveckling och därefter skulle licensen vara lite mer moderat. Hur som helst har tidpunkten för kassaflödena betydelse, i synnerhet om den totala summan är stor.
“Projekt” eller löpande intäkter?
Vid avtal som är mycket stora i förhållande till storleksklassen uppstår det ofta svårigheter ur värderings- och aktiemarknadsperspektiv. Investerare är bättre på att utvärdera löpande affärsverksamheter och att upptäcka trender. Om stora leveranser skulle följa Gausskurvan, skulle det sannolikt uppstå problem med prissättningen på topparna. Bolaget borde ständigt få nya, helst större affärer för att man till exempel ska kunna tillämpa traditionella värderingsmultiplar på rätt sätt.Å andra sidan skulle det enligt min mening vara ett misstag att värdera till exempel Indra-samarbetet enbart utifrån dess direkta kassaflöden. Stora produktleveranser åtföljs alltid av ett betydande efterspel, eftersom utrustning måste förnyas och utvecklas längs vägen. Särskilt när det gäller mjukvaruradioapparater (software-defined radios) är utvecklingsarbetet kontinuerligt i takt med vågformerna, och behovet upphör inte när hårdvaran har levererats. Dessutom är sannolikheten hög för att en (nöjd) kund i sin tur beställer även nästa generations utrustning från samma leverantör. Och det skulle röra sig om en viktig referens, det vill säga att det vid framgång skulle öka sannolikheten att få nya betydande kundrelationer. När man alltså talar om att samarbetet också har ett strategiskt värde, så stämmer detta. Ändå är det svårt att räkna ut i euro.
Vad många någon hållbar prissättning kan ha prissatts i aktien?
Bittiums företagsvärde (EV) är nu cirka 600 miljoner euro. Även om vi skulle vara snälla mot Bittiums övriga verksamheter är det svårt att motivera ett värde på 100 miljoner euro för dem. Det vill säga att Defense & Security-segmentet måste stå för minst 500 miljoner euro. I år gör D&S ett rörelseresultat på uppskattningsvis 10,6 miljoner euro. Om inget större genombrott är att vänta skulle nog alla anse att EV/EBIT 47x är absurt – det skulle i alla fall jag. Lönsam tillväxt är att vänta även från befintliga kunder de kommande åren, men jag skulle vilja påstå att 300 miljoner euro (2025e EV/EBIT ca 28x) redan vore ett högt pris utan nya stora kundrelationer. Jag använder 2025 års prognos här, eftersom den i sig mer relevanta prognosen för 2026 redan innehåller lite nya genombrott.
Med en sådan här rå indelning skulle det finnas cirka 200 miljoner euro kvar att allokera till ”nya satsningar”. Indra / Spanien är inte den enda, men åtminstone BAE / Storbritannien går inte framåt inom den närmaste framtiden och ”det nya europeiska landet” är ett mysterium. Sedan har vi förstås Tyskland och R&S:s svårigheter med sitt eget projekt, och säkert en hel del annat också. Österrike skulle jag placera bland de befintliga kunderna för att kunna motivera multipeln därifrån. Det här är nu ren spekulation, men jag skulle hävda att de där 200 miljoner euro till största delen satsas på Indra-samarbetet. Om det vore så, skulle det vara ett oerhört högt värde för den spanska tårtbiten. Även om man alltså skulle få ett licensavtal på totalt 200 miljoner euro, skulle dess nuvarande värde ändå vara mycket lägre.
Själv skulle jag tänka mig att en realistisk form kan se ut ungefär så här. Först en så kallad påskriftssumma (till exempel 50 miljoner euro), därefter licenser (till exempel 100 miljoner euro över tid) och sedan skulle det totala värdet på papperet vara till exempel 150 miljoner euro, men nuvärdet till exempel 115 miljoner euro. Men vem vet med dessa.
Potentiella fallgropar
Med avtal som är enorma i förhållande till företagets storlek ser jag alltid betydande fallgropar, särskilt på grund av aktiemarknadens beteende. Investerare gillar att extrapolera trender även när det inte är rimligt. Dessutom luras investerare lätt av stora siffror, eftersom de har en tendens att fokusera på omsättningen och tona ned kostnaderna för verksamheten. Traditionellt har investerare också en tendens att acceptera högre värderingsmultipllar för företag som har presterat väl under tidigare år. Det vill säga att resultatet växer så multiplarna stIGER, i så kallad twin engine-takt.
På grund av dessa faktorer finns det vid enskilda stora händelser en betydande risk för bubbelbildning, i synnerhet om resultatnivån skulle stiga på samma sätt som i diagram 1-4 åren. I värsta fall skulle värderingsmultiplarna befinna sig på topp just när resultatnivån är på väg nedåt till följd av leveranserna. Om bolaget då skulle ha en ny växande kundrelation skulle detta förstås kompensera situationen avsevärt.
Nåja, det här hamnar redan utanför själva kärnan. Poängen på slutet är bara att det här finns en betydande risk för felprissättning gällande enskilda stora avtal. Det är väl sedan både ett hot och en möjlighet, beroende på hur man vill se på det.
PS. Det här skrevs från baksätet på en bil med gott om passagerare. Tankarna var uppenbarligen många, men särskilt konsekventa var de nog inte. Dessutom vet jag inte om bilderna kom fram, systemet klagade på något. Summa summarum: om det bara fanns lite vett i det här.