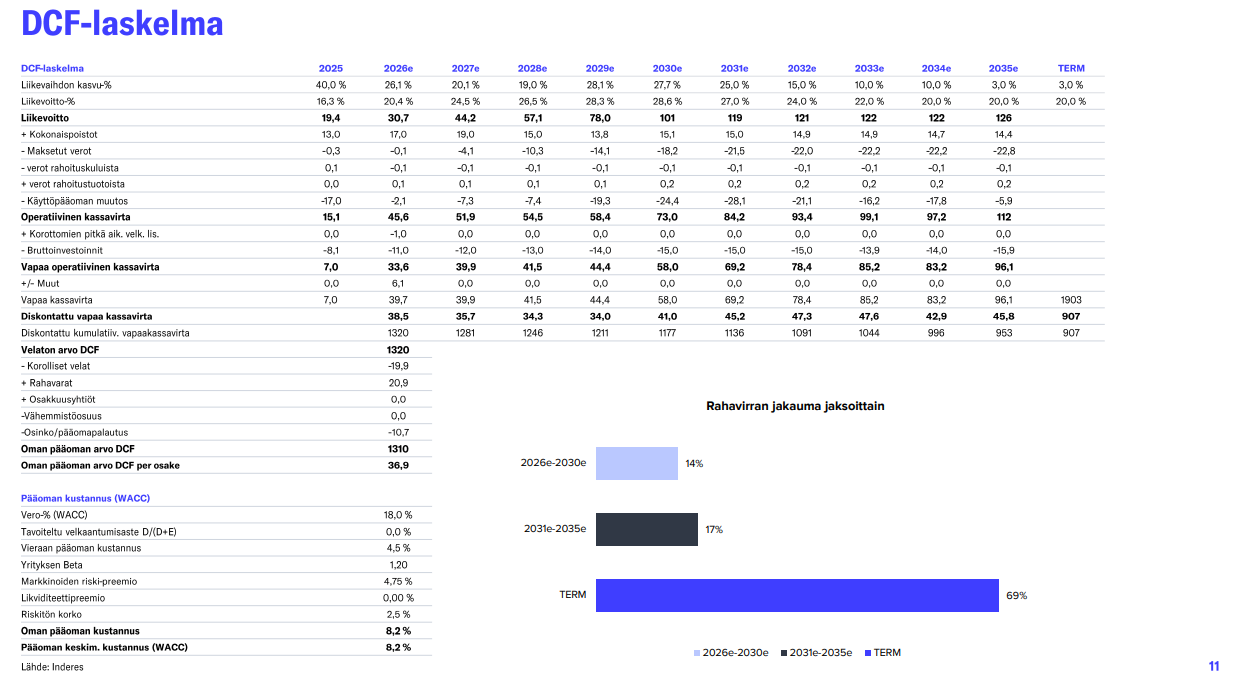
Själv brukar jag titta via en DCF-kalkyl på hurdant framtidsscenario ett bolag måste ha för att ett visst aktievärde ska uppnås.
Enligt den övre bilden uppstår det i Bittiums fall ett eget kapital-värde på ca 37 euro/aktie om omsättningen växer med 20–30 % varje år mellan 2026 och 2031, för att sedan sakta in och från och med 2035 nå en årlig tillväxt på 3,0 %. Samtidigt stiger rörelsemarginalen till 28 %+ (2029–2030), varifrån den sjunker till en permanent nivå på 20 %.
Detta med en räntesats på 8,2 % (WACC, riskfri ränta + riskpremie).
Om man har “säker information” om att affärerna givetvis kommer att gå ännu bättre än så, ja då är värdet över 37 euro.
Från den nedre bilden kan man kolla att om man anser att den riskfria räntan och även riskpremien såklart kommer att sjunka härifrån, till exempel 8,2 % → 6,2 %, så lyfter enbart den förändringen värdet från 37 → 62 euro/aktie.
Enligt min mening kräver prissättningen fortsatt utmärkta prestationer, men OM / NÄR det kommer fler bevis på produktportföljens förträfflighet gentemot andra – DET VILL SÄGA STORA AFFÄRER – kan riktkursen mycket väl bli passerad (“vara papper”). ELLER om RÄNTORNA SJUNKER.  ELLER båda…
Men en utmärkt sak är att förnyelsecykeln för Defences produkter bara är i sin linda, samtidigt som det har uppstått ett ökat behov (marknadsbehov) av att kunna bygga lägesbilder i realtid (on-line) och styrning därefter, autonomi osv. osv.
Företagsförvärvskortet finns också att spela, både för Defence och Medical.
Därför är det åtminstone för mig lika svårt att sälja som det är svårt att köpa.