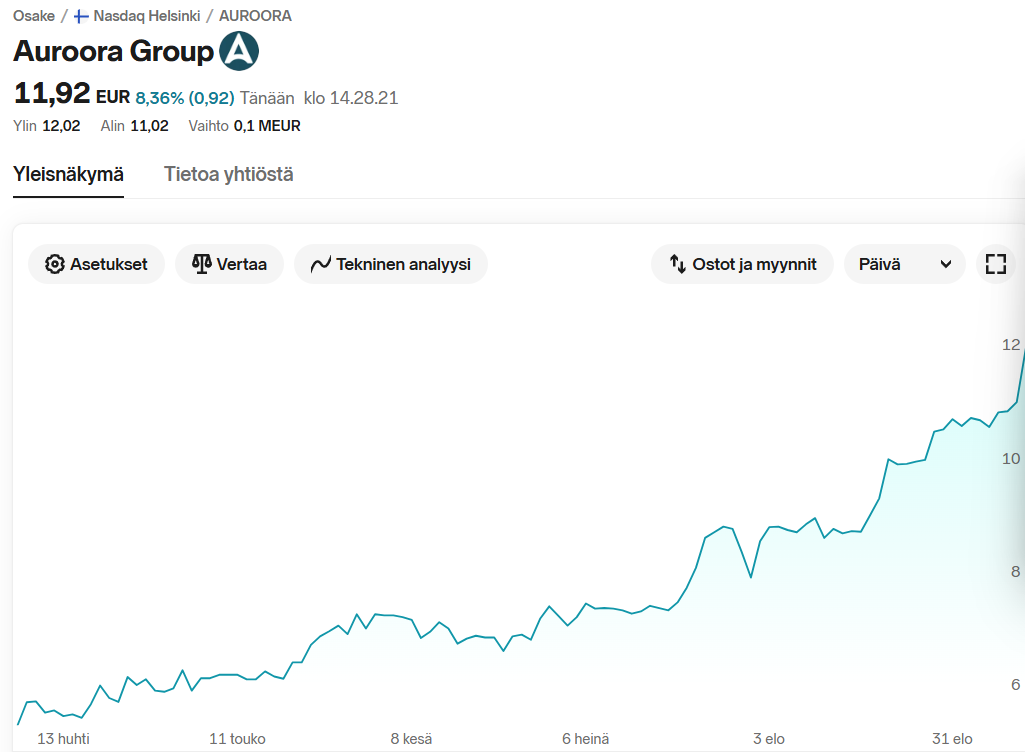
Et resultat fra analysehuset Dissident. Og den er ikke blevet offentliggjort nogen andre steder.
Tilføjelse: Dette er ikke en investeringsanbefaling. Enhver bør lave sit eget hjemmearbejde og træffe sine egne investeringsbeslutninger 

Et resultat fra analysehuset Dissident. Og den er ikke blevet offentliggjort nogen andre steder.
Tilføjelse: Dette er ikke en investeringsanbefaling. Enhver bør lave sit eget hjemmearbejde og træffe sine egne investeringsbeslutninger
Er det AI-assisterede arbejde fra analysehuset Dissident dit eget værk? Jeg vil bare lige sikre mig, at ingen bliver vildledt herinde. Beklager min dårlige medieforståelse 
Din investeringstese er som sådan logisk i forhold til værdiansættelsesmultipler, men efter min mening kræver det også beviser fra mange (snese?) års succesfulde virksomhedscases.
Her sammenlignes selskaber med en markedsværdi på ~200 mio. € med selskaber, der er milliarder værd, så der er nok at bevise. En markedsværdi i milliardklassen kræver sandsynligvis en stærkere ekspansion uden for Finland.
Interessant selskab, og jeg vil fortsætte med at følge det. FOMO begynder at snige sig ind på mig, men med denne track record og værdiansættelse tør jeg alligevel ikke hoppe med på vognen endnu. 
Hej forum!
Efter Ollis afgang er ansvaret for at følge Auroora overgået til mig, og på torsdag skal vi allerede se nærmere på virksomhedens Q2-regnskab. Det er det første resultat, vi følger, og virksomhedens andet delårsregnskab som børsnoteret selskab. Lad os se, hvordan den nye børsdebutant klarer sig!
Samme tanker. Serieopkøbere virker overfladisk set så ens (alle sværger til en decentraliseret beslutningsmodel og iværksætterånd med den samme opkøbsstrategi), at det først er med tiden, at man kan skille skidt fra kanel.
Auroora har et erfarent team med en lang investeringsbaggrund, men selve selskabet i sin nuværende form er relativt ungt.
Men principielt set er selv en gammel serieopkøber altid ung: Hvis en serieopkøber vokser med 15 % om året, er halvdelen af forretningerne i selskabet “nye” efter fem år, og samtidig må en del af de gamle virksomheder også have fornyet sig en smule.
Det gør det ikke nemmere at vurdere dem! 
Det eneste, der for alvor bliver ældre i serieopkøbere, er deres kapitalallokeringsteam, altså ledelsen, mens “cellerne” (virksomhederne) fornyer sig i højt tempo, og nye celler opstår hele tiden.
Tidligere recessioner giver en vis indikation af virksomhedernes reelle modstandsdygtighed, ligesom inflationsstormen i 2022-23 gør. Men vi har ikke oplevet en dyb recession siden finanskrisen! Mange svenske serieopkøbere er ikke testet i den forstand, selvom mange af dem har data helt tilbage fra dengang om, hvordan de klarede sig.
I de senere år har mange serieopkøbere gabet over for meget og opkøbt for bredt, hvilket de nu er ved at fordøje.
Den bedste målestok for kvaliteten af serieopkøbere må derfor være vækst og afkast af investeret kapital: Hvem formår at opretholde en hurtig vækst, uden at afkastet på kapitalen ødelægges af for mange fiaskoer?
Det har været en vild tur dagene op til kvartalsregnskabet. Jeg tror dog stadig, at kursen vil reagere positivt.
Der er stille som i graven i denne tråd, selvom virksomheden lagde nogle forrygende tal på bordet. Konsensus blev ladt i stikken
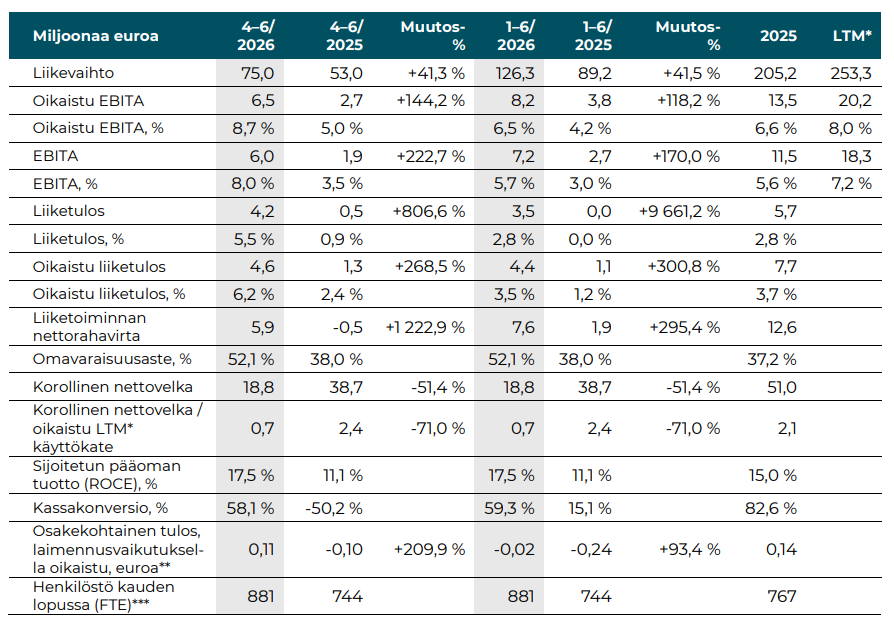
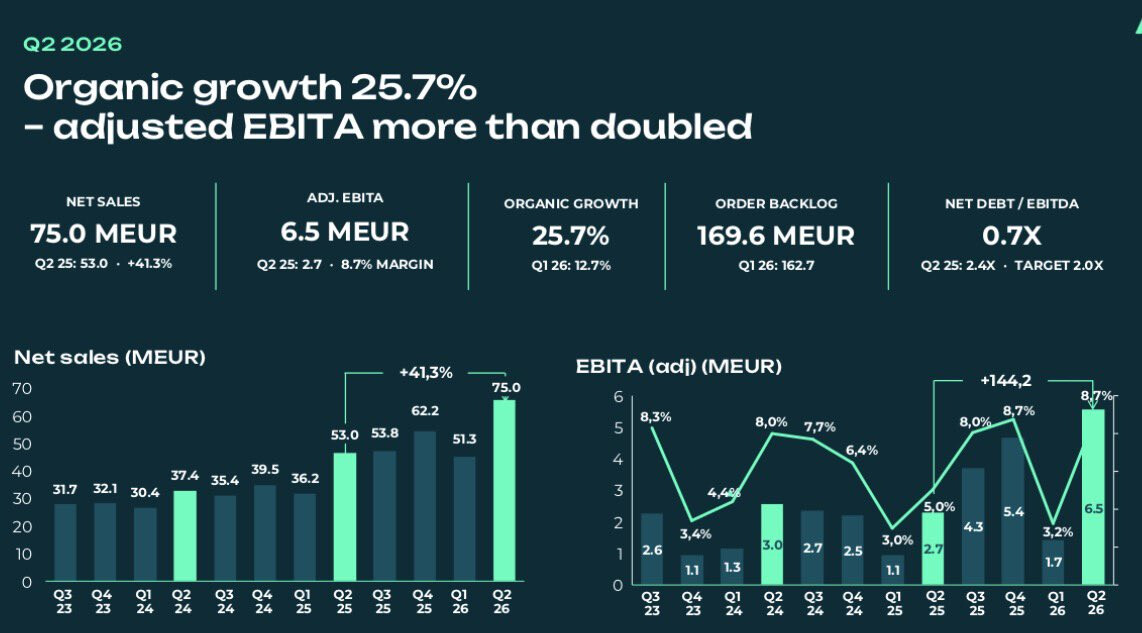
LTM EV/EBITA ~ 15, Nettogæld/LTM EBITDA ~ 0,7
Er det overhovedet slemt..? Analytikere bliver dog nødt til at opjustere deres prognoser markant i morgen 
Organisk vækst på 25,7%  . Ja, så er det bare med at tage dumrian-hatten på her. De gør det sgu flot! Jeg har ikke læst rapporten grundigt endnu for at se, om der er noget engangsrelateret i den forbindelse.
“Der vil sandsynligvis være betydelige opadgående pres på vores prognoser for hele året.”
Nå så. Tilføjelserne er foretaget. SIPO er nu på 17 %, og målet var 15 %. Ledelsen begynder at akkumulere gode beviser for vellykkede opkøb. En svimlende stigning på en bred vifte og stærk vækst på både den organiske og uorganiske side. Det ser godt ud. Ugh.
Auroora Groups administrerende direktør Antti Rauhala blev interviewet af Roni, efter at Q2-resultatet var offentliggjort 
Emner:
00:00 Introduktion
00:14 Udvikling i Q2
00:48 Udvikling i segmentet for elektrificering og automatisering
03:58 Rentabilitet i segmentet for rent vand
04:32 Opkøbet af Teknohaus
05:35 Pipeline for virksomhedsopkøb
06:21 Effekter af forbedringen i den finske markedsøkonomi
06:56 Fornyelse af finansieringspakken
07:20 Afkast af kapital allerede over målniveauet
08:34 Kunstig intelligens er nøglen til skalering
Inderes:
Her er også et frisk perspektiv på Auroora fra Almanakka
Under opkaldet blev der spurgt, om målet på 15 % stadig er relevant med tallet på 17,5 %, eller om forretningsmixet strukturelt kan presse det ned. Rauhala svarede:
“Vi holder fast i målet på 15 procent. Vi ønsker ikke et for højt ROCE-tal, da det ville betyde, at vores kapitalallokering ikke er effektiv nok, når vi har brændstoffet til rådighed.”
Dette er lige netop det rette svar fra en seriel opkøber. Et for højt afkast på kapitalen betyder en uudnyttet balance. I Q1 beundrede jeg, at Rauhala udnævnte ROCE som det vigtigste mål frem for omsætning. Dette er en forlængelse af den samme tankegang.
Der gives ingen separat finansiel guidance for 2026, og da der blev spurgt direkte ind til væksttempoet i H2, var svaret kort: “Vi giver jo ikke guidance.” Hvad mon årsagen er til, at mine to største porteføljeposter begge er af en type, der ikke giver kortsigtet guidance til excel-nørderne? Gad vide om andre også kunne forsøge sig med denne linje? Det er meget sjældent, og ofte bliver virksomheder styret mod at ramme kvartals- eller års-mål på bekostning af det lange sigt.
[quote="Verneri_Pulkkinen, post:69, topic:74282"]\nAinoa, mikä näkyvästi vanhenee sarjayhdistelijöissä on niiden pääoman allokaatiotiimi eli johto siinä missä “solut” (yritykset) uusiutuvat nopeaan tahtiin ja uusia soluja syntyy jatkuvasti.\n[/quote]\n\nDette var en interessant diskussion, og jeg begyndte at svare uden at indse, at jeg var i Aurooras tråd, så jeg bevæger mig desværre lidt væk fra emnet nu Auroora leverede i øvrigt et helt massivt kvartal 
 \n\nPå den anden side fornyes kapitalallokeringen i nogle seriemodere også, når de iværksættere og medarbejdere, der følger med de opkøbte selskaber, udvikler sig i deres karriere og rykker frem til f.eks. at lede et forretningsområde, der allerede har et betydeligere M&A-ansvar. Eller også får iværksættere mulighed for at foretage add-on-opkøb ved hjælp af seriemoderens "brede skuldre", hvilket de måske tidligere har fravalgt som selvstændige iværksættere af hensyn til risikoen.\n\nCellers fornyelse var også en interessant analogi, og man kunne fortsætte med at sige, at det DNA, der styrer cellerne, altså kulturen, også er alt i alt. Når kulturen er den rette, kan værdiskabelsen på lang sigt være eventyrlig.\n\nI denne sammenhæng kommer man ikke udenom at nævne Bergman & Beving. Den har leveret omkring 7500x siden sin Børsnotering (IPO) i 1976, hvis de ujspundne (spin-off) selskaber tælles med. Disse inkluderer bl.a. Lagercrantz, AddTech, Addlife og Momentum Group. I løbet af disse årtier har stort set alt ændret sig i disse selskaber lige fra folk til brancher, men kulturen med disciplineret kapitalallokering og fokusering er bevaret. Og den er faktisk blevet plejet ved at spinne selskaber ud, så den decentraliserede driftsmodel og fokuseringen forbliver intakt.\n\nDette DNA kan naturligvis ses i værdiansættelsen af ovenstående selskaber I moderselskaber i startfasen, som også Auroora, er dette DNA først ved at blive opbygget, og hver enkelt opkøbt virksomhed med sine iværksættere og medarbejdere bidrager til at forme dens udviklingsretning. Man kan derfor finde et ret så attraktivt investeringsobjekt i et sådan selskab, hvis kulturen og incitamenterne til sidst bliver opbygget rigtigt, hvorved rentes rente-effekten gør sine tryllerier, og markedet måske prissætter selskabets fremtid på helt nye måder.\n\nNår virksomhedsopkøbene begynder at hobe sig op, hvor alle parter er tilfredse både under handelen og endnu år efter, sætter det også gang i en form for svinghjul. Så kan iværksættere, der overvejer et salg, bedre se, om seriemoderen rent faktisk gør det, den lover, f.eks. hvad angår et evigt hjem og en decentraliseret driftsmodel. Dette er med til at skabe tillid, hvis man får mulighed for at tale med flere, der allerede har solgt deres virksomhed, om hvordan det nye "hjem" har føltes. Hos Auroora opbygges kulturen tydeligvis med det hjemlige i højsædet, hvilket kan være en utrolig vigtig ting for mange finske iværksættere. Denne fordel forsvinder naturligvis, når det bliver tid til at foretage det første opkøb i udlandet, men Aurooras størrelse vil sandsynligvis gøre, at det ikke er lige rundt om hjørnet.
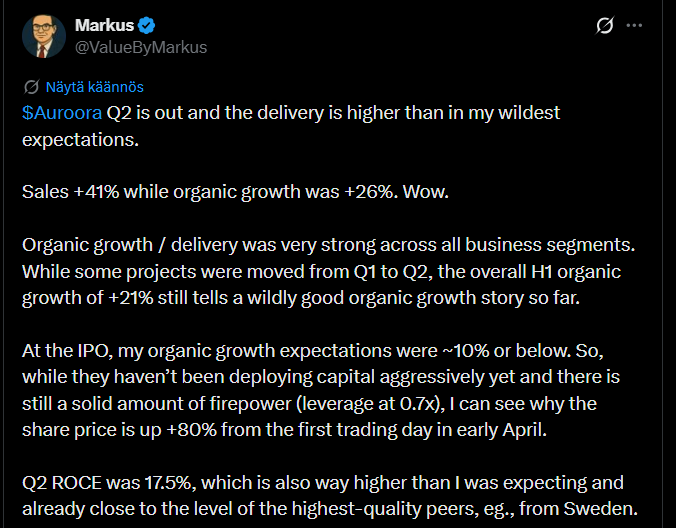
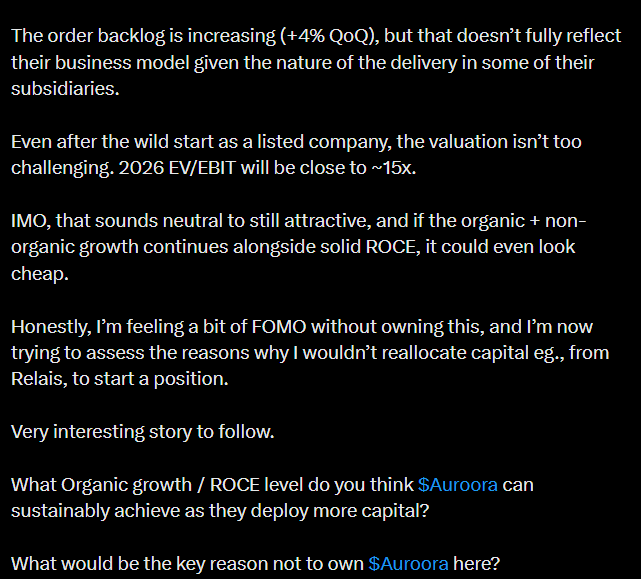
Markus, som er kendt fra “Alokas haastattelee” (Alokas interviewer)-tråden, har skrevet et tweet om Auroora i forbindelse med Q2
https://x.com/ValueByMarkus/status/2091211062406172867
Kursmålsprognoserne blev overgået med manér. Googles nyheder om datacenter-investeringer drypper helt klart på Auroora og byggevirksomhederne.
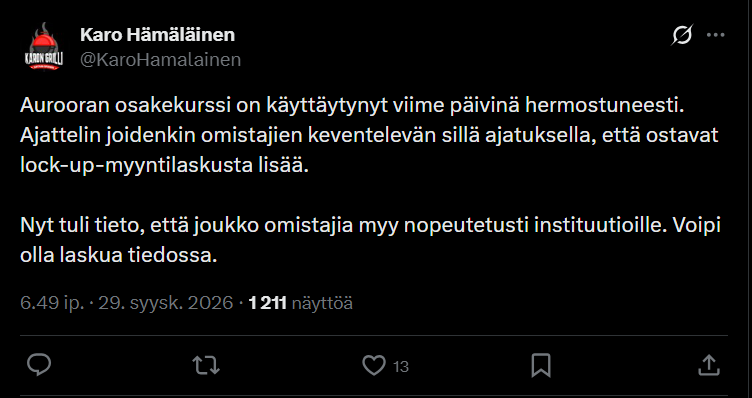
Her er et tweet fra @Karo_Hamalainen
https://x.com/KaroHamalainen/status/2104961662121857259
Og her er en meddelelse:
Aktiesalg gennemført af visse aktionærer i Auroora Yhtiöt Oyj
DNB Carnegie Investment Bank AB, Finland-filialen (“DNB Carnegie”) offentliggjorde den 29.9.2026 en meddelelse om, at visse aktionærer i Auroora Yhtiöt Oyj (“Auroora” eller “Selskabet”), som forpligtede sig til standardmæssige overdragelsesbegrænsninger i forbindelse med Selskabets børsnotering på Nasdaq Helsinki den 2.4.2026 (“Aktionærerne”), efter udløbet af overdragelsesbegrænsninger foreløbigt har til sin hensigt at sælge højst 1.174.944 aktier i Selskabet i en accelereret udbudsproces (accelerated bookbuilding) (“Aktiesalget”). Aktionærerne solgte i alt 1.174.944 aktier i Selskabet, hvilket svarer til ca. 3,9 procent af alle Aurooras udestående aktier og stemmer. I Aktiesalget var aktiernes salgspris pr. aktie 9,4 euro, og de samlede bruttoprovenuer fra Aktiesalget var ca. 11,0 millioner euro.
DNB Carnegie fungerede som global coordinator (pääjärjestäjä) i Aktiesalget.
Ansvarsbegrænsning
DNB Carnegie handler i Aktiesalget udelukkende på vegne af Aktionærerne og ikke for andre, og betragter ikke nogen anden som sin kunde i forbindelse med Aktiesalget (uanset om den pågældende modtager denne meddelelse). DNB Carnegie er ikke ansvarlig over for andre end Aktionærerne i henhold til kundeforholdet og yder ikke rådgivning i forbindelse med Aktiesalget eller nogen arrangementer henvist til i dette dokument. DNB Carnegie påtager sig intet ansvar for nøjagtigheden, fuldstændigheden eller rigtigheden af oplysningerne i denne meddelelse og er i det omfang, gældende lov tillader det, ikke ansvarlig på den måde, som den ellers ville være som følge af en sådan meddelelse. Intet i denne meddelelse udgør eller danner grundlag for et løfte eller en tilsyneladende garanti for nutiden eller fremtiden.
Oplysningerne i denne meddelelse er ikke beregnet til offentliggørelse eller distribution, direkte eller indirekte, i eller til USA, Australien, Canada, Hongkong, Sydafrika eller Japan eller til disse lande. Denne meddelelse er ikke et tilbud om salg af værdipapirer i USA. Værdipapirer omtalt heri må ikke sælges i USA, medmindre de registreres i henhold til U.S. Securities Act af 1933 (med ændringer), eller medmindre der foreligger en undtagelse fra registreringspligten. Værdipapirerne vil ikke blive registreret i USA, og værdipapirerne vil ikke blive udbudt til offentligheten i USA.
Udstedelse, tegning eller salg af værdipapirer i Aktiesalget er underlagt særlige juridiske eller lovgivningsmæssige begrænsninger i visse jurisdiktioner. Aktionærerne er ikke ansvarlige, hvis sådanne begrænsninger overtrædes.
Denne meddelelse skal ikke fortolkes som et tilbud om at sælge eller en opfordring til at købe værdipapirer omtalt heri, og værdipapirerne vil ikke blive solgt i jurisdiktioner, hvor et udbud, en opfordring eller et salg af sådanne værdipapirer ville være ulovligt forud for registrering, en undtagelse fra registreringspligten eller anden godkendelse i henhold til værdipapirlovgivningen i de pågældende jurisdiktioner.
Aktionærerne har ikke givet tilladelse til udbud af værdipapirer til offentligheden i nogen medlemsstat i Det Europæiske Økonomiske Samarbejdsområde. Værdipapirer omtalt i denne meddelelse må kun udbydes i en medlemsstat i Det Europæiske Økonomiske Samarbejdsområde til (a) juridiske personer, der er klassificeret som professionelle investorer som defineret i Prospektforordningens artikel 2, eller (b) under enhver anden omstændighed i overensstemmelse med Prospektforordningens artikel 1, stk. 4. Udtrykket “Prospektforordningen” betyder her forordning (EU) 2017/1129.
Denne meddelelse distribueres og henvender sig i Det Forenede Kongerige udelukkende til “professionelle investorer” som defineret i artikel 2, litra e), i Prospektforordningen, som den er en del af Det Forenede Kongeriges nationale lovgivning i henhold til European Union (Withdrawal) Act 2018, (a) som har professionel erfaring i investeringsforhold som omhandlet i artikel 19, stk. 5, i Financial Services and Markets Act 2000 (Financial Promotion) Order 2005 (med ændringer) (“Bekendtgørelsen”); (b) som er enheder med høj nettoværdi omhandlet i bekendtgørelsens artikel 49, stk. 2, litra a) til d); eller (c) andre personer, til hvilke den lovligt kan meddeles (alle sådanne personer benævnes herefter “relevante personer”). Investeringer eller investeringsaktiviteter, som denne meddelelse vedrører, er udelukkende tilgængelige for relevante personer og vil kun blive foretaget med relevante personer. Personer, der ikke er relevante personer, bør ikke handle på grundlag af eller stole på oplysninger indeholdt i denne meddelelse.
Her er endnu Ronies kommentarer til ovenstående.
Visse af Aurooras aktionærer solgte i en accelereret bookbuilding-procedure i alt ca. 3,9 % af selskabets aktier til en kurs på 9,40 euro pr. aktie. Salgsprisen lå 10 % under aktiens lukkekurs tirsdag, hvilket kan medføre et nedadgående pres på aktien
@Karo_Hamalainen interviewede Aurooras administrerende direktør Antti Rauhala i sin “Grilli”
Auroora Yhtiöt, som blev børsnoteret for et halvt år siden, opkøber virksomheder i størrelsesordenen 5–20 millioner euro, som selskabet så vidt muligt supplerer med mindre opkøb. Men i modsætning til en kapitalfond opkøber de ikke virksomheder for at sælge dem igen, men for at eje dem.
Idéen er, at opkøbsmålene allerede er rentable på købstidspunktet, og med det cash flow, de genererer, opkøber Auroora mere og vokser sig endnu større.
“Vores forretningsmodel er ‘vækst oven på vækst’,” beskriver Aurooras administrerende direktør Antti Rauhala.
Rauhalas “vækst oven på vækst”-mekanisme svarer til renters rente-effekten. Auroora sætter skub i de opkøbte selskabers vækst, og når deres overskud og cash flow vokser, bruges de frigjorte midler til at opkøbe nye selskaber, som derpå udvikles videre.
Væksten kommer således fra to kilder: organisk vækst og akkvisitionsdrevet vækst. I løbet af første halvår var den organiske vækst i Aurooras selskaber på svimlende 21 procent. Det er et imponerende tal, eftersom Aurooras selskaber ikke er startups, men stabile, overskudsgivende og overvejende traditionelle virksomheder. De skaleres ikke på samme måde som softwareselskaber.
“Det fantastiske ved det er, at væksten var bredt funderet og kom fra flere selskaber på tværs af hele vores portefølje.”
I interviewet tales der blandt andet om de metoder, Auroora anvender til at styre selskaber, der fortsat drives selvstændigt, samt hvordan de arbejder på at accelerere selskabernes vækst og forbedre deres rentabilitet.
Man bør dog ikke lulle sig i søvn med en tocifret organisk vækst – og slet ikke én, der starter med et 2-tal. Aurooras målsætning er en årlig organisk vækst på 5–8 procent. Det er formentlig en mere realistisk forventning på længere sigt, selvom markedsvilkårene for Aurooras største selskaber er blevet endnu mere interessante oven på de seneste ugers nyheder.
I samarbejde med: Auroora Yhtiöt
Ejerlisterne er blevet opdateret. Der gik en hel del aktier til udlændinge. Man må formode, at en del af dem i hvert fald gik via den accelererede bookbuilding-procedure (accelerated bookbuilding).
I forhold til selskabets værdistigning er det væsentligt, at udenlandsk kapital finder virksomheden!
SEB +85.087 aktier/md.
Det kan vel næppe passe, at den aktionærliste allerede viser købene og salgene fra den udbudsproces, da det jo skete helt i slutningen af måneden.
Insiderkøb?