Investerarna värderar bolaget för närvarande till ett P/B-tal på 0,58, så kursen prisar redan in en hel del negativt. Din åsikt var att Asuntosalkku fortfarande är helt övervärderat.
Jag håller med om att de stora refinansieringsbehoven utgör en risk, och VD:ns kommentarer ingav inte direkt något förtroende hos investerarna. Jag vet visserligen inte vad VD:n kan berätta om förhandlingarna fortfarande pågår.
Försäljningen av lägenheter i Estland över bokfört värde ger dock en bra indikation på att värderingarna i balansräkningen håller, även om det rör sig om en relativt liten volym. En annan positiv indikation var Asuntosalkkus inställda köp i Tallinn, eftersom byggaren mitt under byggnationen hade höjt priserna mycket kraftigt, vilket tyder på en stark efterfrågan. Detta signalerar åtminstone till mig att det inte nödvändigtvis finns någon enorm nedskrivningsrisk i balansräkningsvärdena för lägenheterna i Tallinn, OM det inte sker en helt betydande förändring till det sämre på marknaden.
Asuntosalkkus balansräkning är inte extremt högt belånad och uthyrningsgraderna är relativt höga, så om Asuntosalkku lyckas hantera refinansieringsbehoven på ett någorlunda rimligt sätt ser jag en tydlig potential uppåt för de närmaste åren, förutsatt att finansieringen löser sig och att räntetoppen nu är nådd. Det kan förstås gå annorlunda också. Vi får se hur det går.
Ett par pressmeddelanden från i morse. Ivo Saluoks, som har gjort en 10-årig karriär hos Asuntosalkku, lämnar bolaget. Ivo har säkert varit en viktig del i att bygga upp verksamheten i Estland. Jag tror dock att det med Asuntosalkkus profil i Estland kommer att gå bra att hitta en kompetent ersättare.
Bolaget meddelade också att dess estniska dotterbolag Linnakodu OÜ har ingått ett nytt låneavtal på fem miljoner euro. Genom detta avtal har koncernen säkrat finansiering som täcker finansieringen av alla dess bostäder under uppförande. Nu kan man alltså enbart fokusera på att refinansiera de lån som förfaller nästa år.
@Frans-Mikael_Rostedt har gett sina förhandskommentarer inför Asuntosalkkus H2-resultat som publiceras på torsdag.
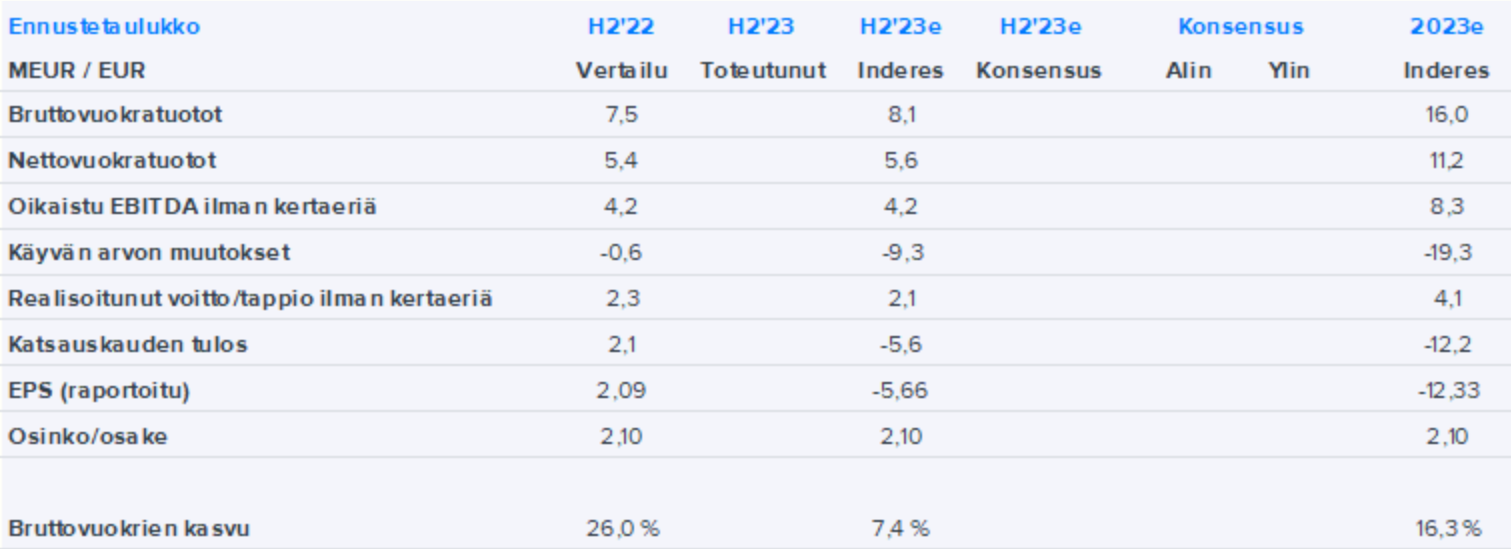
Asuntosalkku publicerar sitt H2’23-resultat (perioden 1.4.2023–30.9.2023) på torsdag. Vi förväntar oss att nettointäkterna har ökat jämfört med jämförelseperioden, drivet av tillväxt i den estniska portföljen samt hyreshöjningar. Vi förväntar oss däremot att det justerade rörelseresultatet före avskrivningar (EBITDA), rensat för jämförelsestörande poster, har utvecklats stabilt jämfört med föregående år på grund av stigande administrationskostnader. Vi förväntar oss att ränteuppgången har dämpat utvecklingen av Asuntosalkkus realiserade resultat och även skapat press på förvaltningsfastigheternas verkliga värden.
Frans-Mikael skrev en kommentar om Asuntosalkkus ändring av utdelningspolicy.
Asuntosalkku meddelade att de ändrar sin utdelningspolicy. Enligt den nya utdelningspolicyn strävar bolaget efter en årlig ökning av det totala utdelningsbeloppet på lång sikt, dock med beaktande av bolagets finansiella ställning.
Nedan finns Asuntosalkkus färska bokslutskommuniké:
Halvårsperioden 4–9/2023 i korthet
Omsättningen uppgick till 8,8 (7,6) miljoner euro, en ökning på 15,2 %. Omsättningsutvecklingen påverkades främst av tillväxten i bostadsportföljen och hyresnivåerna i Estland samt realiserade försäljningsvinster från investeringar.
Nettohyresintäkterna uppgick till 5,7 (5,4) miljoner euro, en ökning på 6,0 %. Tillväxten drevs främst av tillväxten i bostadsportföljen och hyresnivåerna i Estland. Ökade vederlag hade en negativ inverkan.
Periodens vinst/förlust uppgick till -4,2 (2,1) miljoner euro. Minskningen beror till största delen på samma faktorer som under hela räkenskapsperioden.
Periodens realiserade vinst/förlust exklusive engångsposter var 1,8 (2,3) miljoner euro, en minskning på -25,0 %.
Den orealiserade vinsten/förlusten från värdering av förvaltningsfastigheter och investeringsbostäder till verkligt värde uppgick till -6,2 (-7,7) miljoner euro i Finland och -1,0 (vinst 7,1) miljoner euro i Estland. Periodens orealiserade förlust i Estland inkluderar -2,2 miljoner euro i effekter av engångskaraktär till följd av en ändring i den redovisningsmässiga behandlingen av lösöre.
Asuntosalkku publicerade i morse en H2’23-rapport (perioden 1.4.2023–30.9.2023) som var svagare än våra förväntningar på grund av högre finansieringskostnader än vi förutsett. I övrigt var rapporten operativt sett i linje med eller något starkare än våra förväntningar. Verkliga värden för den finländska portföljen sjönk däremot mindre än väntat, vilket var positivt. Bolagets omsättningsprognos var starkare än väntat, vilket förklaras av det estniska dotterbolagets 14 månader långa räkenskapsår nästa år. Asuntosalkku föreslår att ingen utdelning betalas för räkenskapsåret, vilket inte längre var en överraskning efter den nyligen genomförda ändringen av utdelningspolicyn. Bolagets Q3-webcast kan följas här.
Jag blev faktiskt lite överraskad över att ingen utdelning betalas ut, med tanke på de stora enskilda ägarna bland aktieägarna som äger via sina bolag. Det är nog bättre så här för balansräkningens skull, som analytikern argumenterade.
Enligt min mening var det inte alls överraskande att utdelningarna läggs på is tills vidare. Det hade varit en stor överraskning om man inte hade gjort så.
Refinansiering av lån närmar sig och med det i åtanke borde balansräkningen vara i ett bättre skick, så utdelning är inte särskilt vettigt.
Det vore intressant att veta om bolaget redan har tillfredsställande låneerbjudanden för refinansiering på bordet som man skulle kunna anta direkt, men att ledningen anser det vara bäst att avvakta tills ränte- & marknadsläget klarnar, vilket i så fall skulle möjliggöra en bättre finansieringshelhet för bolaget. Eller handlar det om att det faktiskt inte finns några genomförbara finansieringslösningar för tillfället.
Asuntosalkkus H2’23 var svagare än våra förväntningar på grund av högre finansieringskostnader än vi förutsett. I övrigt var rapporten operativt i linje med eller något starkare än våra förväntningar. VD Jaakko Sinnemaa kommenterar i en intervju av analytiker Frans-Mikael Rostedt.
Ämnen:
00:00 Inledning
00:15 Huvudpunkter för H2 och hela året
02:09 Ändring av utdelningspolicyn
03:25 Framsteg i refinansieringen
06:41 Avkastningskrav och bostadsprisutveckling
10:52 Förutsättningar för hyreshöjningar
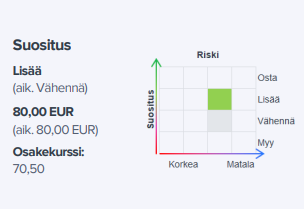
Asuntosalkkus H2 var som helhet något svagare än våra förväntningar då finansieringskostnaderna och räntenivån steg mer än väntat. Operativt i övrigt var rapporten och guidningen i linje med/något starkare än våra förväntningar. Asuntosalkku värderas i prognoserna för de kommande åren med en betydande rabatt i förhållande till justerat NAV (2023-2024e: P/NAV 0,56x-0,52x). Risker relaterade till refinansiering är mycket svåra att modellera, men vi anser att den nuvarande värderingen redan kompenserar för riskerna i tillräcklig utsträckning, och dessutom bedömer vi att sannolikheten för sjunkande räntenivåer har ökat under slutet av året.
Citat från rapporten:
Asuntosalkkus värdering har sjunkit till en balansbaserat absolut sett mycket attraktiv nivå. I förhållande till jämförelseobjekt är värderingen attraktiv baserat på balansräkningen och neutral baserat på kassaflödet. Att modellera risker relaterade till refinansiering är extremt svårt, men den nuvarande värderingsnivån prissätter redan ett mycket svagt scenario. Dessutom anser vi att sannolikheten för sjunkande räntenivåer har ökat under slutet av året. Sjunkande räntor skulle ha en positiv inverkan på både värderingarna och de tydligt högre räntekostnaderna, som för närvarande äter upp en betydande del av bolagets kassaflöde.
Asuntosalkku publicerar på tisdag klockan 8 en förenklad affärsöversikt för perioden 1.10.2023–31.12.2024. Vi förväntar oss att nettointäkterna har fortsatt att växa, anförda av den estniska portföljen, men att ränteuppgången har slagit mot det realiserade resultatet, även om försäljningsvinster från Estland stöder resultatet. Bostädernas verkliga värden uppdateras enligt vår uppfattning inte för Q1. Vi har utarbetat vår prognosmodell på halvårsnivå och den förenklade översikten fungerar främst som en kontrollpunkt för våra prognoser. Bolaget håller en informationskonferens om Q3-översikten, som kan följas på InderesTV klockan 9.30.
Jag har precis börjat bekanta mig med Asuntosalkku genom en liten startposition, men som en första känsla är detta ett passande alternativ för bostadsinvestering för mig, som för närvarande kan fås på börsen med en bra substansrabatt.
Men jag förundras enormt över den extrema positivismen i affärsöversikterna. Uttryck som dessa hör enligt min mening inte hemma i affärsöversikter: “Periodens resultat och dess jämförelse med föregående räkenskapsår tyngs av den höjda räntenivån. Ränteuppgången påverkar förstås alla marknadsaktörer, förr eller senare.” Vad försöker man förmedla till investerarna med detta? Att man inte ska investera i andra utan i oss? På något sätt lyser det igenom i denna extrema positivism att ett nytt bolag på börsen vill putsa upp sitt rykte, särskilt då kursutvecklingen efter noteringen inte har varit särskilt smickrande.
Bolagets riskhantering har varit intressant i den meningen att det finska bolagets lån förfaller i en sådan klump och att långa räntor inte föll i smaken under nollränteperioden. Bolagets information, inklusive Inderes intervjuer, har inte varit särskilt öppen gällande detta. Visst reglerar börsens informationspolicy, men man har arbetat med frågan länge och inte kommunicerat mycket utåt. Om man lyssnar på Inderes intervju med Asuntosalkkus vd från förra sommaren eller nu, är det inte mycket skillnad på dem… I Hesari-artikeln framställs saken som om bolaget vore i konkurs om ingen finansiering erhålls. Det finns inget om någon nyemission. Bemyndigandet gällde nog en liten emission som söktes från bolagsstämman, men det är ju också en möjlighet att man söker en större emission och att lånebehovet därefter blir betydligt mindre. Asuntosalkku är dock inte särskilt högt belånat i förhållande till fastighetsvärdena (även om man i en känslighetsanalys skulle sänka fastighetsvärdena med 10 %). Inderes, ett förslag: bjud in vd:n till en ny intervju och ställ mer specifika frågor om vägen framåt, alternativ inklusive nyemission, vid vilken räntenivå bolaget tror sig nå 0-EBIT samt andra riskhanteringsfrågor (risk mitigation). Jag lyssnade på den förra och vd:n svarade inte alls på frågan om nyemission. Det kan snart vara dags att informera mer om lånen eller alternativen… Asuntosalkku har en slimmad ledning/administration. Bättre uthyrningsgrad än till exempel Kojamo. Jag tror att många är beredda att investera i detta om vägen framåt är tydlig och bolaget trovärdigt genererar ett positivt kassaflöde, även om räntenivån skulle fastna på tre procent under en längre tid.
Jag håller med om din kommentar gällande konkurs. Men när bolagets informationslinje är knapphändig och journalister nu kan skriva vad som helst i yttrandefrihetens namn, kan någon som inte kan läsa balansräkning, kassaflöde osv. få en sådan bild. Och bolagets ledning underlättar inte saken med sin knappa informationslinje. Min poäng är alltså att bolaget sannolikt får lån mot bostäderna – en annan sak är till vilket pris och med vilken tidsmässig spridning (det här att lånen förfaller samtidigt känns ganska amatörmässigt). Eller är den bästa lösningen för bolaget att ordna en nyemission – lånebehovet minskar och villkoren blir säkert bättre.
Jag var tvungen att bekanta mig med bolaget för första gången efter artikeln i Hesari, och det här ser ju inte bra ut. Baserat på delårsrapporten förblir det oklart om bolaget ens vill vara verksamt i Finland, när man pratar så varmt om Estland, Estland och Estland.
Det här är ju inte riskhantering, utan snarare en brist på sådan. Bolaget skulle ha haft ett år på sig att strukturera om och dela upp sina lån, men nej, “hela lånestocken för de finska dotterbolagen förfaller sommaren 2024”.
Och hur ser kassaflödet och de andra siffrorna ut efter en eventuell ny finansieringslösning? Kräver den nya finansieringen en förstärkning av balansräkningen? Blir det en emission eller säljs innehav, eller både och?
Värdet på bolagets färdigställda bostäder i Finland var i slutet av september cirka 165 miljoner euro.
Vad är värdet på dessa i mars 2024? 140 miljoner? Mindre? Om man vore tvungen att sälja bostäder, när skulle man lyckas sälja dem? Kanske till hösten?
När Finlands lånestock på 100 miljoner omförhandlas, blir det då någon vinst kvar överhuvudtaget eller hamnar man på minus?
Jag tolkar detta som att den realiserade vinsten vänds till förlust efter refinansieringen.
De höjda vederlagen kan huvudsakligen faktureras hyresgästerna i Estland, men Finland nämns inte, så min tolkning är att man i Finland inte har lyckats föra de ökade kostnaderna vidare.
Bolaget tror alltså inte att efterfrågan och hyresnivån kommer att utvecklas positivt i Finland.
Visst skulle det vara så, men det här låter inte som vettig riskhantering när allt hänger på hoppet.
Det var just det jag menade angående riskhanteringen också, men jag uttryckte mig lite mjukare. Det finns ändå en hel del erfarenhet bland ägarna och i styrelsen, inklusive Metsola. Att skulderna förfaller i en klump samtidigt och att man inte har bundit lån billigt på längre sikt under nollränteperioden är verkligen dålig riskmitigering.
Skulle inläggen om Estland kunna vara en referens till ett säljtal och att bolaget planerar att sälja sina fastigheter där i större skala? Fastighetsbranschen är såtillvida enkel att man hinner sälja lägenheter före sommaren (en annan sak är om det finns köpare och till vilket pris) och ordna en aktieemission. I övrigt kommer kassaflödet från hyror, vilka är omöjliga att höja betydligt på kort sikt i det nuvarande marknadsläget. Ränterisken är ansenlig då ECB:s räntesänkningar inte tycks ske eller kommer först till sommaren som tidigast, och snitträntan får inte stiga särskilt mycket givet bolagets nuvarande kassaflödessituation. Detsamma gäller Kojamo. Hos Asuntosalkku är personalkostnaderna betydligt lägre (även i förhållande till storleken) än hos Kojamo, och uthyrningsgraden för lägenheterna är klart bättre (97 % hos Asuntosalkku). Det finns alltså fördelar jämfört med konkurrenten. Men den som investerar i detta måste vara beredd på en aktieemission/riktad emission och dess konsekvenser.