En egen företagssida, intervju och egen tråd för den nya noteringen :)!
Företagssida: Asuntosalkku - osake - Inderes
Intervju: Asuntosalkku suunnittelee listautumista - Inderes
En egen företagssida, intervju och egen tråd för den nya noteringen :)!
Företagssida: Asuntosalkku - osake - Inderes
Intervju: Asuntosalkku suunnittelee listautumista - Inderes
Det verkar som att det kommer att genomföras som en så kallad teknisk notering - så det är ingen idé att förvänta sig ett noteringsemission. Köp aktier från börsen om du vill ha dem. Det är synd, det här är ett bostadsfastighetsbolag som jag gärna hade investerat i med en liten rabatt, eftersom jag tror på bakgrundspersonernas expertis.
Huvudsaklig tillväxt från Tallinn, men samtidigt har artiklar som denna synts alltmer. Tallinnan asuntomarkkinat kävivät jo liian kuumiksi suomalaisillekin
Även Estlands befolkning minskar. Är tillväxten i Tallinn hållbar?
En teknisk notering är bättre för ägarna i den meningen att det inte finns några inlåsningar (lock-ups). Jag gissar att det kommer att finnas aktier på utbudssidan om det är liv och rörelse på köpsidan.
Jussi Askola har skrivit en del om Estland, och särskilt Tallinn Sadam, på Seeking Alpha (länkarna är förmodligen bakom betalvägg).
https://seekingalpha.com/article/4477575-2-biggest-dividend-opportunities-2022-youve-never-heard
Estland, till exempel, är en av våra favoriter bland fastighetsmarknader i världen. Vi tror att det sakta håller på att bli “Nordeuropas Luxemburg”, dit rika nordeuropeiska flyttar för att spara skatt och förbättra sin livskvalitet, och unga entreprenörer flyttar för att dra nytta av den mest affärsvänliga och digitalt kunniga miljön i Europeiska unionen.
Ändå är fastigheter idag fortfarande 2-3 gånger billigare i Tallinn, Estland än i Helsingfors, Finland, bara 30 miles norrut. När Estland kommer ikapp levnadsstandarden i Finland, förväntar vi oss att priserna kommer att närma sig varandra, vilket leder till en betydande värdestegring i Tallinn.
https://seekingalpha.com/article/4515733-war-in-europe-2-reits-were-buying
vi anser att Estland erbjuder en otroligt attraktiv möjlighet för fastighetsinvesterare.
Det beror på att priserna fortfarande är relativt låga, men landet håller snabbt på att bli Europas Silicon Valley, och som ett resultat av detta skjuter fastighetspriserna i höjden. I år kommer tillväxten att sakta ner på grund av kriget i Ukraina, men de långsiktiga utsikterna är oförändrade.
Jag kan inte själv bedöma siffrorna så här på rak arm, då bolaget är ganska obekant för mig. Intressant nog går de över till en modell med utdelning sex gånger om året, så vi får intressanta utdelare även till Finland.
Mina egna observationer från bokslutet:
Bolagets börsnotering gick mig helt förbi och först förra veckan satte jag mig in i siffrorna och köpte en post till portföljen. Att döma av diskussionstakten på forumet är jag nog inte den enda, och det här bolaget följs tydligen av en mycket mindre publik än till exempel Toivo.
Ett intressant tillskott till Helsingforsbörsen och jag har hållit ett öga på även detta. Priset efter noteringen kändes alldeles för högt för min del, nu har det ju kommit ner en bra bit, men min avsikt var att kamma igenom bolagets material noggrant innan jag investerar.
Till exempel känns den löpande hyresavkastningen på 4,6 % för de finska objekten, som lyftes fram i samband med bokslutet, obegripligt låg när jag vet en del om vad som finns i portföljen. Jag antog att avkastningskraven skulle ligga tydligt över 5 %, och den här skillnaden gjorde mig lite förvånad när jag såg presentationen. Balansvärdena måste granskas ännu noggrannare innan jag är redo att smälta en så hög värdering av deras portfölj.
Jaakko Sinnemaa från Asuntosalkku berättade om sitt företag som investeringsobjekt. 
@Matias_Arola har gjort en omfattande rapport om Asuntosalkku. Passa på att bekanta dig med bolaget, och kom ihåg att omfattande rapporter alltid är tillgängliga för alla, det finns alltså ingen betalvägg.
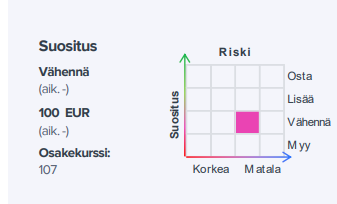
Asuntosalkku, som noterades förra året, verkar med en strategi som skiljer sig från konkurrenternas, och genom bolaget får man ta del av potentialen på den starkt växande hyresbostadsmarknaden i Tallinn. Vi ställer oss positiva till bolagets affärsmodell och strategi, men det uppåtriktade trycket på avkastningskrav och bolagets betydande refinansieringsbehov håller riskprofilen förhöjd för närvarande. Vi ser därför att risk/avkastnings-relationen lutar åt det negativa på kort sikt.
Tack för rapporten @Matias_Arola - jag har väntat på den här rapporten, då jag har hållit ett öga på detta bolag som flyger helt under radarn och har öppnat en liten bevakningsposition.
Något överraskad över rapporten som drar åt det björnaktiga hållet, eftersom P/NAV för närvarande har en bra rabatt och jag förväntade mig att det redan skulle skydda mot även ganska stora marknadsförändringar.
Nedan följer några frågor. Hoppas du hinner svara och ge lite bakgrund till dessa.

Frågor om ovanstående prognoser:
“Enligt det estniska värderingsutlåtandet är marknadsvärdet för de 164 bostäder som är under konstruktion per den 31 juli 2022 totalt 33,4 miljoner euro när de är färdigställda. Enligt bolagets uppskattning kommer 28,1 miljoner euro i kapital att vara bundet i bostäderna under konstruktion den 31 juli 2022 när de tas i bruk för uthyrning. Beloppet består av köpeskillingar och andra investeringar, varav 4,4 miljoner euro redan hade betalats per den 31 juli 2022.”
Hur tolkar du detta @Matias_Arola, binds 28,1 miljoner euro i kapital i de pågående projekten eller (28,1 - 4,4) = 23,7?
Ledningen har tidigare betonat att deras portfölj är försiktigt värderad och därmed bättre skyddad mot stigande avkastningskrav. Detta framgick inte riktigt av rapporten. Är det bara säljprat från ledningen?
“Då Asuntosalkkus innehav består av enskilda lägenheter istället för hela bostadsfastigheter, tillämpar den externa värderaren en riskpremium på jämförelsematerialet vid värderingen. Detta kan enligt vår bedömning förklara den högre nivån på avkastningskravet för Asuntosalkku jämfört med konkurrenterna i Finland.”
Antagandet i rapporten verkade vara att avkastningskravet stiger i samma proportion som på marknaden, så Asuntosalkkus “måttfulla värdering” skulle därmed inte alls skydda mot marknadstryck?
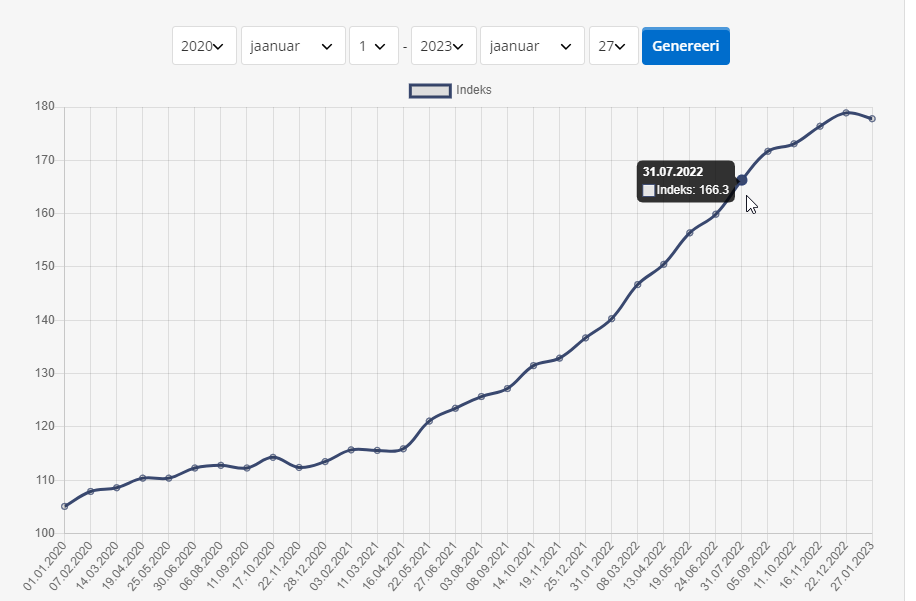
Anser du att Kv.ee är en bra källa för att följa prisnivån på bostäder i Estland? Finns det bättre källor?
https://www.kv.ee/kv-index?start=2020-01-01&end=2023-01-27
Enligt den skulle en liten vändning kunna anas, men nivån är fortfarande betydligt högre än vid den förra värderingstidpunkten (31.7). Baserat på det skulle man kunna anta att åtminstone under H1/23 behöver inte nödvändigtvis den nedgång som analysen förutspår ske.
Några ytterligare kuriositeter om ägarbasen:
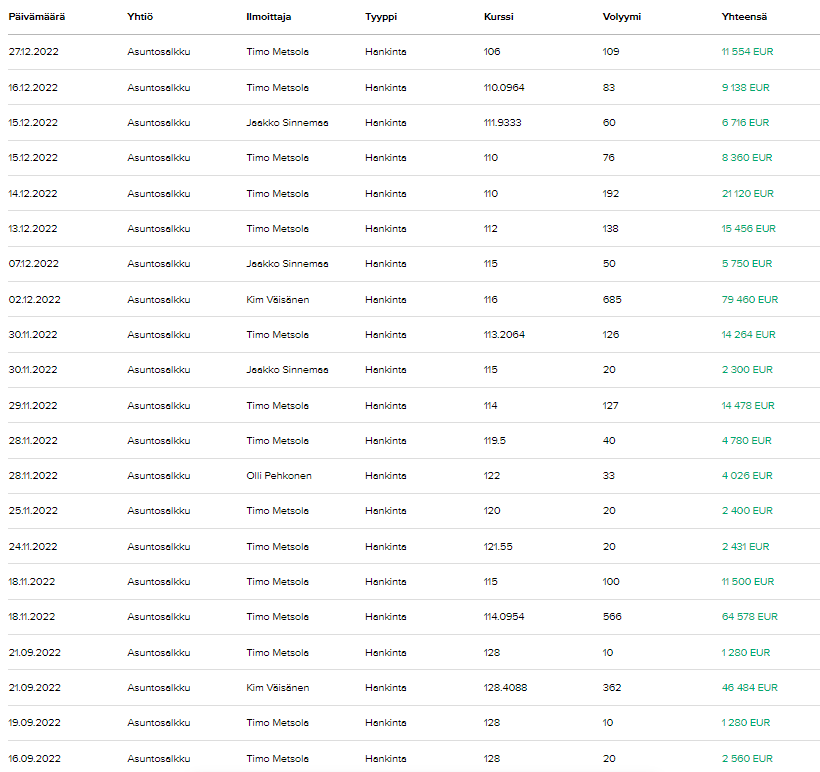
Insynspersoner ökar försiktigt i jämn takt.
I ägarlistorna finns även: Kim Väisänen, Jari Sarasvuo, Mika Heikkilä
Asuntosalkku saatiin tosiaan meille seurantaan. Raportti ei omasta mielestäni mitenkään karhumainen ollut, vaikka seuranta vähennä-suosituksella nyt alkoikin  Pyrin vastailemaan seuraavissa kysymyksiisi.
Meillä nuo investoinnit eivät tosiaan rajoitu vain syyskuun lopussa rakenteilla olleisiin asuntoihin (164 kpl), vaan ennusteissa asuntomäärä kasvaa tilikausien 2022–2025 välillä 324 asunnolla. Tämä siis selittää tuon mainitsemasi nettovelan nousun. Mitä tulee noihin syyskuun lopussa rakenteilla olleisiin 164 asuntoon, niin niihin investointeja kohdistuu vielä tuo vajaa 24 MEUR (pääomaa sitoutuu kokonaisuudessaan 28,1 MEUR ja tästä maksettu 31.7. mennessä 4,4 MEUR).
Asuntosalkun taloudellisena tavoitteenahan on kasvattaa Viron salkku käyvin arvoin samaan kokoluokkaan Suomen kanssa tilikauden 2025 loppuun mennessä, ja mitä yhtiön kanssa olen jutellut, niin tulkintani on, ettei kasvun suhteen ole tulevina vuosina tarkoitus ruveta varsinaisesti himmailemaan. Näiden arvioiden pohjalta olen ennusteeni laatinut. Investointien järkevyys riippuu pitkälti siitä, millä silmin nykyistä kiinteistö- ja asuntomarkkinatilannetta katselee. Jos odottaa markkinatilanteen helpottuvan/normalisoituvan (ja jos tämä toteutuu) sekä uskoo Tallinnan asuntomarkkinan pidemmän aikavälin potentiaaliin, niin investoinnit ovat varmasti järkeviä. Asuntojen yleisen hintatason laskun myötähän tuotto-odotukset lähtökohtaisesti nousevat.
Tämä on hyvä nosto. Asia on noin kuin sanoit, eli Virossa vuokralaisten vastuulla ovat lähtökohtaisesti kommunaalimaksut (=vastikkeet). Ei kuitenkaan ole itsestään selvää, että nämä pystyvään välttämättä siirtämään vuokralaisille, etenkin kun huomioidaan kotitalouksien paineessa oleva ostovoima (tämä kerrotaan myös 6/2022 yhtiöesitteessä sivulla 9). Muotoilin hieman sekavasti ennusteosiossa tuon vastikekehityksen. Viittaan siinä siis konsernitasoon ja neliöperusteisiin vastikkeisiin (EUR per kk). Allekirjoittaneella on käynyt tuon 2 %:n luvun kanssa raportissa pieni virhe ja meillä neliöperusteiset vastikkeet (euromääräiset vastikkeet/tilikausien keskimääräinen pinta-ala/12kk) kasvavat koko salkun osalta tilikausien 2022–2025 välillä keskimäärin noin 1,4 %. Euromääräistä vastikekasvua ajaa ennusteissa lisäksi tuo asuntomäärän kasvu.
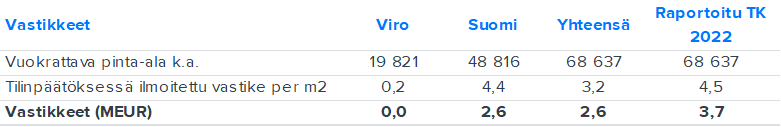
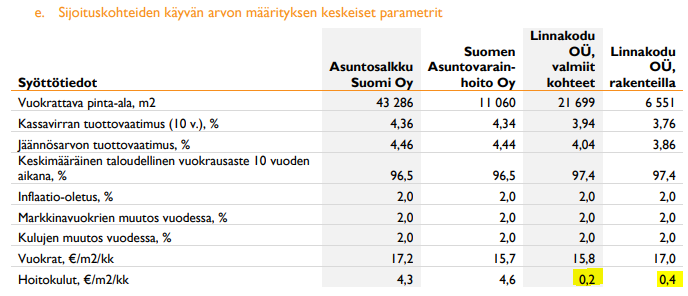
Ehkä tässä yhteydessä sanoisin myös, että näkyvyys noihin maakohtaisiin vastikkeisiin (ja niiden kehitykseen) on ulkopuolelle suhteellisen heikko – vaikka Asuntosalkun raportointi onkin kyllä muuten mielestäni priimaa. Yhtiö ilmoittaa tilinpäätöksessä neliöperusteiset vastikkeet sekä Viron että Suomen osalta ja tilinpäätöksen 2022 perusteella nämä ovat Suomessa keskimäärin 4,4 EUR/m2/kk, Virossa 0,2 EUR/m2/kk ja koko salkun osalta 3,2 EUR/m2/kk. Mikäli teemme laskuharjoituksen ja sovellamme näitä yhtiön ilmoittamia lukuja tilikauden 2022 koko salkun keskimääräiseen pinta-alaan (~69 000 m2) päädyttäisiin laskelmieni mukaan noin 2,6 MEUR:n vastikkeisiin. Yhtiön tuloslaskelmaan kirjaamat vastikkeet olivat tilikaudella 2022 kuitenkin noin 3,7 MEUR eli noin 4,5 EUR/m2/kk. Tarkkaa tietoa tämän eron syystä minulla ei ole, mutta voinee selittyä kirjanpitoteknisillä seikoilla (esim. yhtiö on kirjannut tuloslaskelmassa kommunaalimaksut kuluksi, jotka on myöhemmin jälleenlaskutettu vuokralaiselta tms).
Ajatus siitä, että Asuntosalkun kohdalla vastikkeiden ja bruttovuokratuottojen välisen suhteen tulisi olla laskeva – on lähtökohtaisesti järkevä. Painottuuhan kasvu Viroon, jossa vuokralaiset vastaavat lähtökohtaisesti vastikkeista. Historian perusteella tämä efekti ei ole kuitenkaan ole täysin ilmeinen ja Asuntosalkun nettovuokratuottojen suhde bruttovuokriin (ns. NOI-marginaali) on pysynyt Viron portfolion kasvusta huolimatta viime vuosina varsin stabiilina. Itseasiassa vaikka Viron portfolion osuus koko salkusta on kappalemäärällä mitattuna noussut tilikausien 2019–2022 välillä 23 %:sta 30 %:iin, on nettovuokrien suhde bruttovuokriin laskenut 72 %:sta 71 %:iin. Meidän ennusteissamme tuo nettovuokrien ja bruttovuokrien suhde pysyy lähivuosina suhteellisen vakaana (70–71 %) ja seison nykytiedoilla edelleen tämän ennusteen takana.
Suomen osalta en uskaltaisi veikata vuokrien oleellisen reaalikasvun puolesta ja uskoisin, että hieman pidemmällä aikavälillä vuokrat kasvanevat täällä korkeintaan inflaation mukaisesti. Suomessa Asuntosalkun neliövuokrat eivät Q3’19-Q3’22 välillä laskelmieni mukaan kasvaneet juurikaan (+0,1 % p.a.) ja vastaavalla ajanjaksolla kuluttajahinnat nousivat Tilastokeskuksen mukaan +3,5 % p.a. – reaalikasvu siis selvästi negatiivista. Viron suhteen olen positiivisempi ja siellähän vuokrien kasvu on ollut viime aikoina pirteää (2022: LFL-vuokrat +6 %). Meillä oletuksena on, että pidemmällä aikavälillä vuokrat kasvavat molemmissa maissa noin 2 % p.a. (tämä myös asuntojen arvonmäärittäjän soveltama oletus). Positiivisen yllätyksen mahdollisuuden näkisin ennen kaikkea tuolla Viron puolella.
Katso vastaus ensimmäiseen kysymykseen.
Portfolion tuottovaatimustasot suhteessa yleiseen markkinaan tuodaan kyllä selvästi esiin raportin sivuilla 16–17. Samassa yhteydessä totean tuon lainaamasi kohdan, eli sen, että Suomen portfolion kohdalla verrokkikaupunkeja ja -yhtiöitä korkeampaa tuottovaatimusta selittää arvioni mukaan osaltaan tuo kiinteistöarvioitsijan soveltama riskipreemio. Olen olettanut, että Asuntosalkun tuottovaatimus nousee samassa suhteessa yleisen markkinan kanssa ja tuo sovellettu riskipreemio pysyy vakiona. Mielestäni tämä on rationaalinen lähtökohta ja muun argumentointi menisi spekulaation puolelle. Korkeampi lähtötuottovaatimus näkyy kuitenkin siinä, että tuottovaatimuksen noustessa portfolion suhteellinen arvonmuutos jää matalamman tuottotason portfoliota pienemmäksi.
Tähän yhteyteen voisin vielä todeta, että tuottovaatimusten kehitykseen liittyy tällä hetkellä huomattavaa epävarmuutta. Lisäksi historian valossa on perusteltavissa myös huomattavasti meidän base casea korkeampia tuottovaatimustasoja, mikäli korot jämähtävät about nykyisilleen (katso raportin sivu 19). Relevantti lainaus tähän liittyen myös Toivo-kommentistani tammikuun puolivälistä:
”Huomautamme kuitenkin, että kiinteistöjen lyhyen aikavälin arvonkehitykseen liittyy toimialalla tällä hetkellä huomattavaa epävarmuutta. Arviomme mukaan asuntosektorilla transaktioaktiviteetti on ollut viime vuoden loppupuolella hiljaista ja tämä näkemyksemme mukaan vaikeuttaa osaltaan kiinteistöjen arvonmääritystä, sillä arvioitsijoilla ei välttämättä ole tällä hetkellä käytettävissä ajantasaista vertailukauppadataa kaupankäynnin vähyydestä johtuen. Näkemyksemme mukaan alkukevään transaktioaktiviteetin kehitys tuleekin antamaan suuntaa siitä, ovatko tilinpäätöksissä sovelletut tuottovaatimustasot sekä myyjän että ostajan näkökulmasta järkevillä tasoilla (ts. syntyykö kauppaa). Sijoittajien asettamiin tuottovaatimustasoihin vaikuttavat luonnollisesti myös korko-odotusten muutokset, mikä on johdannainen inflaationäkymien kehittymisestä.”
Tuo varmaan ihan ok, mutta tilasto painottunee kuluttajakauppaan (joka käy muuten tällä hetkellä hyvin tahmeasti) ja Asuntosalkun Viron portfolio on arvostettu 31.1.2022 lähtien tuottoarvoperusteisesti. Asuntojen prime-tuottovaatimusten seurantaan ihan hyvä lähde on Catellan kvartaaleittain julkaisemat RESI-katsaukset.
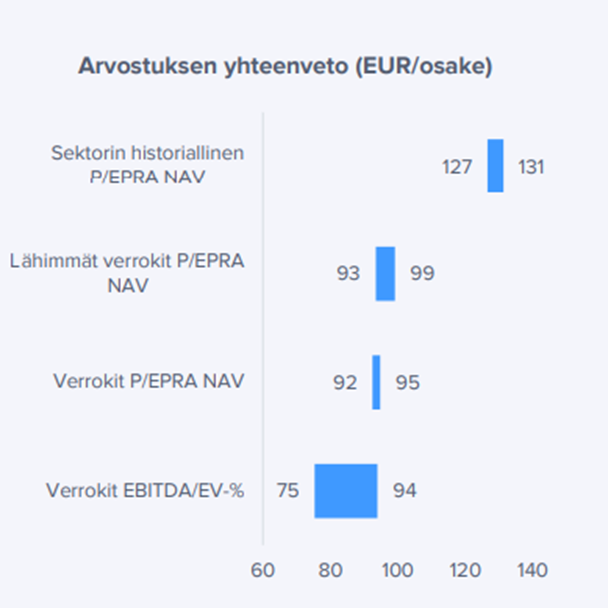
Asuntosalkku hinnoitellaan tosiaan selvällä NAV-alennuksella ja mikäli meidän ennusteemme toteutuvat niin valuaatiossa olisi tätä kautta tarkasteltaessa varmasti nousuvaraa. Ehkä kuitenkin korostaisin, että näkyvyys etenkin tuottovaatimusten kehitykseen on tällä hetkellä hyvin sumuinen. Siksi en arvosta yhtiötä puhtaasti NAV:n (tai sektorin historiallisen NAV-hinnoittelun) perusteella ja annan arvonmäärityksessä painoarvoa myös verrokkien tämänhetkiselle hinnoittelulle.
Katsoisin arvostusta NAV-discountin lisäksi myös muista kulmista. Kuulisin esimerkiksi mielelläni, millä argumentoit yhtiölle selvästi verrokkeja matalamman EBITDA/EV-tuottotason? Lisäksi arvostuksessa tulisi mielestäni huomioida jollain tapaa myös lainojen uudelleenrahoittamisen myötä selvästi heikentyvä kassavirta (FFO). Meidän papereissahan tuo FFO-tuotto laskee lähivuosina tilikauden 2023 ennustetusta 4,2 %:sta noin 2,1 %:iin vuonna 2025. Käänteisesti tämä tarkoittaa, että nykyinen markkina-arvo on noin 24x ennustettu vuoden 2023 FFO ja nousee FFO:n laskiessa vuonna 2025 noin 47x tasolle.
Tack för ett bra svar, jag köper motiveringarna. Kanske min egen skillnad i synsätt beror på en annan tidshorisont, där jag antar att situationen förbättras något gällande räntor och P/NAV.
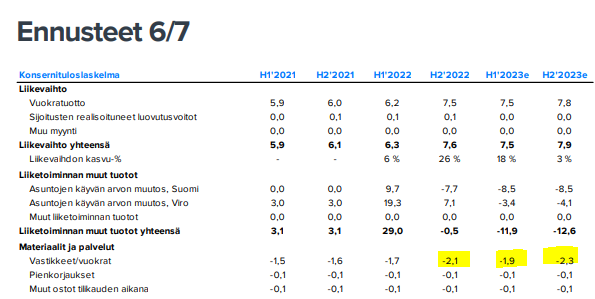
Jag har inga särskilt bra motiveringar. Fast jag skulle inte nödvändigtvis säga att man heller behöver kräva högre multiplar. Min egen Excel ger en något bättre nivå, då jag inte tror att vederlagen kommer att öka riktigt på det sätt som analysen förväntar sig. Detta eftersom nivåerna i Estland är så betydligt lägre och tillväxten sker där. (bild nedan)
Egentligen träffar nog 2023-nivån i analysen rätt gällande vederlagen, men jag är inte säker på H1/H2-balansen. Det finns knappast någon betydande säsongsvariation i dessa, utan skillnaden mellan kvartalen 2022 berodde på lägenheterna från Suomen Asuntovarainhoito Oy som införlivades under H1/2022 och därmed inte belastade kostnaderna under hela halvåret.
Ett par andra saker där min egen Excel innehåller andra siffror (det kan hända att jag själv är ute och cyklar).
Finansiella kostnader: hos dig stiger de till en nivå på 3,8 % för år 2025. Där finns fortfarande 33 M€ av gammal billigare finansiering kvar → Räntan på det nya lånet skulle vara drygt 4 %.
Jag är inte så djupt insatt att jag vet på vilken nivå Asuntosalkku erbjuds lån just nu, men jag tror att det under de kommande två åren kommer att ges tillfällen att få lån under 4 %.
För det andra vet jag inte om det är meningsfullt att investera lånade pengar till 4 % med ett avkastningskrav på 4 %.
Skatter: Det är möjligt och önskvärt att den estniska skattelättnaden sänker den totala skattesatsen.
Min tanke om caset:
Om man om 3 år i en stabilare värld fick ett marknadsvärde på -10 % i förhållande till NAV.
→ Ett helt okej risk/avkastnings-case enligt mig. Jag har dock inte köpt på mig glupskt utan följt med ifall det sjunker ytterligare. Jag håller med om att ifall räntorna ligger kvar på en nivå om 3+ % under en längre tid, måste det ske förändringar i avkastningskraven.
@Matias_Arola och Asuntosalkkus morgonresultat. 
Här är Matias analys av Asuntosalkku. 
Asuntosalkkus H1 förlöpte i huvudsak enligt våra förväntningar och den stora bilden i prognoserna har förblivit oförändrad. Asuntosalkku värderas i de närmaste årens prognoser till en tydlig rabatt mot justerat NAV (2023-2024e: P/NAV 0,63x–0,65x), men med beaktande av den svaga avkastningsnivån samt den utmanande FFO-baserade värderingen är det svårt att se någon väsentlig uppsida i aktien.
@Thomas_Westerholm gav sin kommentar om Asuntosalkkus positiva vinstvarning.
Asuntosalkku höjde i går sin guidning, vilket innebär att vi ser ett visst uppåtpress på våra prognoser för innevarande år. Enligt bolaget har man under det innevarande räkenskapsåret sålt fler lägenheter än väntat med högre försäljningsvinster till priser som ligger klart över värderingsvärdena. En realiserad vinst som är starkare än väntat är naturligtvis positivt, men nyheten har en begränsad inverkan på vår syn på aktien.
@Matias_Arola intervjuade VD Jaakko Sinnemaa om läget i Asuntosalkku. Bra intervju.
00:00 Q3-utveckling 01:50 Portföljstruktur 04:20 Refinansiering 08:23 Hyreshöjningar
Här är en ny bolagsrapport.
Asuntosalkkus utveckling fortsatte under Q3 i stort sett enligt våra förväntningar och våra operativa prognoser har förblivit nästan oförändrade. En liten positiv överraskning i rapporten var informationen om att de verkliga värdena för den estniska bostadsportföljen har utvecklats positivt under H2. Det har inte skett några förändringar i bolagets värderingsbild. De kommande betydande refinansieringsbehoven på över 100 MEUR för räkenskapsåren 2023–2024 samt premiumvärderingen jämfört med jämförelsebolagen gör att vi anser att aktiens risk/avkastningsprofil är svag.
Här är även morgonens kommentarer.
Metsola & Sinnemaas Asuntosalkku övertygar inte. Fortfarande helt övervärderad. De betonar och understryker Tallinn som en möjlighet, men det lär vara den största bubblan på bostadsmarknaden. Här säljer man en Lada med träratt som en Merca. Polarna är de största aktieägarna. 
Siffrorna går jag inte ens in på. Diskussionen om refinansieringsbehov i Inderes intervju, där de krystade leendena, bortförklaringarna och undvikandet att kommentera saken säger mig precis vad som finns bakom siffrorna.
Även denna bubbla spricker.
Berätta gärna lite om motiveringarna till stöd för din synpunkt. Det vore intressant att höra.
Vad anser du att bolaget borde vara värt, om det nu är tydligt övervärderat?
Vad är det marknaden inte förstår, om den fortfarande prissätter kursen tydligt över det verkliga värdet?
Visst. Marknaden har rätt. Men i investeringar försöker man förutse framtiden – åtminstone är det så jag uppfattar det. För tillfället syns omfinansieringsbehoven ännu inte i aktien, och man avstår från att berätta om dem med hänvisning till att man inte brukar kommentera pågående ärenden. Som argument är det dock inte giltigt.
Och oavsett vad gott som sägs om utvecklingen på hyresmarknaden i Tallinn, kan bostadspriserna i Tallinn inte stiga särskilt mycket mer. Priserna är skyhöga, lönerna låga och ett fattigt lands kommande anpassningsåtgärder vid hög inflation är otillräckliga. Detta kommer med säkerhet att påverka Tallinns bostadsmarknad kraftigt. Och Noblessner-områdets attraktionskraft har inte varit vad man väntat sig, även om det än så länge kan se ut så sett till siffrorna. Det finns ett stort utbud i området och många mörka lägenheter. Och som bekant styrs områdena i Tallinn starkt av trender… det som är inne idag är slitet och ofräscht imorgon.
Vi avvaktar.