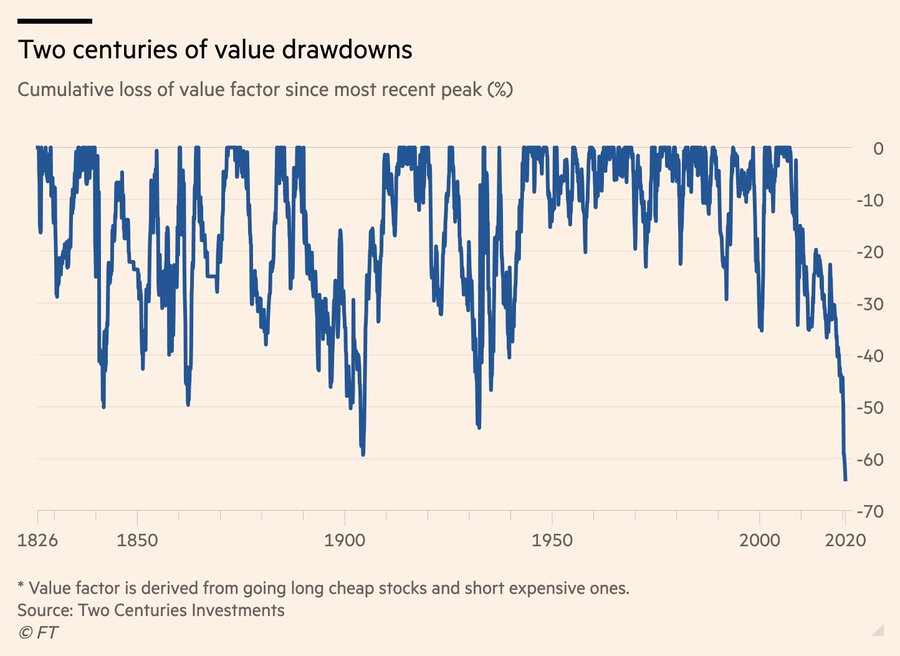
I våras skrev FT:s reporter Robin Wigglesworth en längre artikel om värdeinvesteringarnas torkperiod. (Han är också värd att följa på Twitter https://twitter.com/RobinWigg)
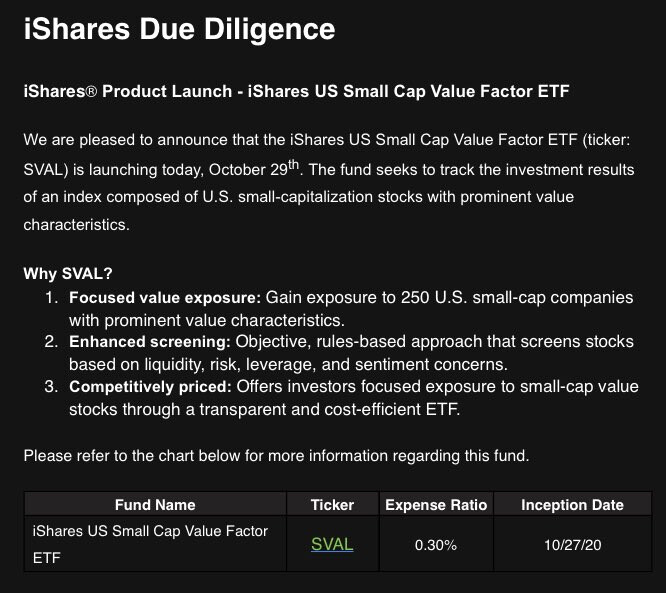
Av dessa skäl kan iShares nya ETF betraktas som särskilt intressant. En ETF som investerar med temat Small Cap Value lanserades idag. För närvarande är temat super “osexigt”, men tidpunkten kan visa sig vara genialisk. Någon gång har botten äntligen nåtts, och nu börjar det finnas tecken i luften.
Tidigare denna månad lade hedgefonderna AJO Partners, specialiserade på värdeinvesteringar, ned sin verksamhet. I avslutningsbrevet skrev grundaren: “Our decision to close is a response to market forces. We still believe that value investing has a future. Unfortunately, the future is unlikely to come soon enough – for us,” he wrote in the memo.
En annan investeringslegendar, Clifford Asness, kommenterade AJO:s nedläggning: “Ghoulishly, everyone throwing in the towel is often a good sign… But I don’t want to oversell it as a timing indicator,” said.
Nu är det verkligen en historiskt lång torrperiod på gång, men värdeinvesteringarnas underprestation är ofta kopplad till teknologisk omvälvning. Kan det sakta men säkert vara dags för den fas där disruptionen avtar och även dinosaurierna får följa med? Jag är inte helt säker själv, om disruptionen snarare bara accelererar. En intressant studie hur som helst.
Kapitulationskänslan bland värdeinvesterare får en onekligen att fundera på när det är dags för billiga aktier igen? Problemet är bara att billigt på denna marknad ofta verkar betyda dålig kvalitet, problem eller oförmåga att konkurrera.
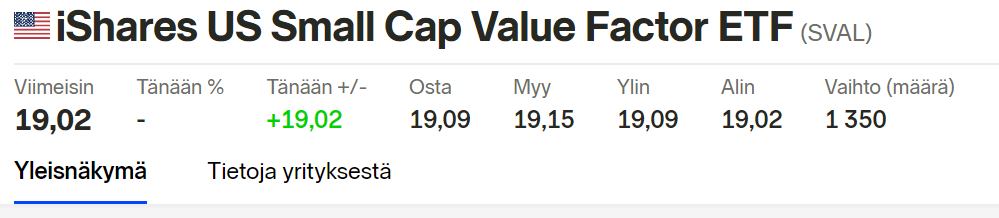
Kan en investerare bosatt i Finland köpa Sval? Det verkar vara noterat på NYSE och på grund av den ökända Mifid2 kan amerikanska ETF:er inte längre köpas i Finland. Nordnet hittar ETF:en, men går den att köpa? Om ja, då hamnar den genast på inköpslistan!
Är inte detta helt typiskt för värdeinvesteringar i allmänhet? Om man sorterar företag efter t.ex. P/B-tal, är det väl normalt sett inte de bästa företagen som ligger i botten? Kanske detta betonas mer idag (zombieföretag?) men som fenomen har det funnits tidigare.
Man måste komma ihåg att jämföra ett acceptabelt P/B-tal (eller vilket som helst värdemått) med den rådande räntenivån. En låg räntenivå “tillåter” högre multiplar, vilket innebär att en schematisk instruktion (typ “jag köper bara företag med P/B<1”) inte fungerar korrekt.
Det är viktigt att notera att det inte finns någon naturlag som säger att en viss investeringsstil måste fungera. Det är alltså teoretiskt (men bara teoretiskt) fullt möjligt att värdeinvesteringar inte skulle ge överavkastning under långa perioder, eller någonsin. I praktiken kommer förhållandena säkert att någon gång ändras till förmån för värdeinvesteringar, och då kan värdeinvesteringar återigen ge överavkastning.
Jag kommer att följa detta med intresse, ämnet är intressant.
Ja, du har helt rätt. Men en värdeinvesterare förväntar sig också att kvaliteten på ett slitet företag förbättras till att bli medelmåttigt och att värderingen därmed normaliseras: “reverse to the mean”. Eller det ideala är att få ett bra företag billigt, men med en allt effektivare marknad verkar detta bli alltmer sällsynt?
Och inte heller värdeinvesterare köper förmodligen medvetet “bomber” till sina portföljer, men teknologisk disruption, nollräntor och liknande har gjort scenen svårare, skulle jag säga.
Vad händer om den ekonomiska tillväxten upphör permanent, i hela världen? Om inte riktigt nu, så låt oss säga att demografiska faktorer och liknande i så stor del av världen orsakar en “japanisering” (japanisaation) som kanske redan har pågått i Europa i 10 år, samtidigt som interna instabiliteter håller utvecklingsländerna som utvecklingsländer. Ett ganska dystert scenario, men vad skulle hända med tillväxtföretag då? Om tillväxtföretag inte växer med några få undantag, skulle det kunna orsaka en ny era för värdebolag?
Hur har värdeinvestering fungerat i Japan förresten? Och alltså, en så dystert situation kanske inte ens behövs för att liknande effekter ska uppstå i mindre skala.
Även bland tillväxtbolagen hittar man sådana som växer i en stagnerande miljö. Automation är till exempel en självklarhet när man måste effektivisera verksamheten i en situation där den arbetsföra befolkningen minskar och kundföretagens resultat inte längre förbättras genom tillväxt.
Inom IT-branschen säljer man tillväxt till kunderna under goda tider och besparingar under dåliga tider.
Bland värdebolagen är jag intresserad av sådana ”cash cows” som säkert kommer att generera goda resultat.
Om man förresten skulle behöva välja EN värdeaktie, vilken skulle du köpa?
Jag gissar att den tekniska utvecklingen inom många branscher för närvarande är snabbare än tidigare, och då är det svårare för ett företag som snubblat över problem att komma tillbaka på fötter och hinna ikapp sina konkurrenter som har kommit långt före. Det uppstår en sådan “winner takes it all”-effekt, där det starkaste företaget kan dominera med sin försprång på en helt annan skala än tidigare.
På magkänsla skulle jag också säga att den låga räntenivån påverkar företagens verksamhet på många olika sätt och å andra sidan aktiemarknadens värderingar. Räntesidan är i en mycket speciell situation överlag. (Har förresten sambandet mellan värdeinvesteringar och räntemarknaden undersökts?)
Ibland får man även idag bra företag till ett rimligt pris (mycket sällan billigt). Det är en riktning som även Warren Buffett har tagit, istället för traditionell värdeinvestering. Jag köpte själv förrförra året ett måttligt växande, lönsamt kvalitetsföretag med rimliga multiplar (P/E 14, utdelningsavkastning 5%) i förhållande till räntenivån, inte traditionell värdeinvestering men kvalitet till ett rimligt pris. Billigt verkar man bara få problem, och jag är inte längre entusiastisk över att medvetet köpa problem till min portfölj. Buffett sammanfattade en gång saken med att “det är lättare att undvika problem än att lösa dem”.
Zombieföretag är ett intressant ämne, existerar det fenomenet verkligen? Att den låga räntenivån skulle möjliggöra även de sämsta företagen att hålla sig flytande. Då konkurrerar denna zombiegrupp om samma marknader som många värdeföretag och förstör deras affärer så att de inte kan resa sig när det naturliga urvalet inte fungerar normalt. Naturligtvis får de inte pengar med nollränta men mycket billigare än tidigare. Jag har inget konkret att lägga till här men när man tittar på vår börs så hänger det verkligen där sådana företag, där man mycket väl kan fråga sig om deras plats verkligen är på börsen (eller om dessa bleknade problemfall överhuvudtaget borde vara vid liv).
Jag skulle vända på detta och säga att borde inte värdeinvesteringar ge ett bra positivt och ackumulerande kassaflöde över tid, ganska oberoende av förändringar i aktievärderingen? Och på ett sätt som betonar nuvarande resultat, inte förväntningar om resultatökning.
Alltså, i Buffets anda, bör man köpa andelar i företag som man sedan håller tills det är slut. Visst, sedan finns det en separat skola som betonar att värderingen löses upp via någon katalysator.
Hmm. Detta fungerar bra när företagets nuvarande resultat är positivt. I den billigaste änden finns det också företag som inte kan upprätthålla en positiv vinst utan går med förlust eller åker berg-och-dalbana från vinst till förlust och tillbaka. Företagets ägare tjänar på lång sikt ungefär lika mycket som företaget, och om företaget går dåligt och med förlust kommer en långsiktig ägare inte att få positiv avkastning på lång sikt.
Naturligtvis får man en fin avkastning över tid genom att äga kvalitetsföretag med god lönsamhet och hålla fast vid dem, men sådana företag finns inte i den billigaste änden, det vill säga bland värdebolag.
" *Värdefaktorn härleds från att gå långa i billiga aktier och korta i dyra sådana."
Om billiga och dyra klassificeras enbart efter t.ex. P/B-värde, blir inte utgångspunkten redan lite för pervers för dagens värld, och säger egentligen inte mycket alls? Om en av dina långa aktier dubblas och en av dina korta aktier dubblas, är faktorn djävulskt negativ, trots att de dyra och billiga har presterat på samma sätt. Eller missar jag något väsentligt?
Enligt min mening är en värdeinvesterare en investerare som överlag tittar på företagens resultatskapande och inte vill betala för mycket för framtida tillväxtantaganden. Man ser ofta att värdeinvesterare ska köpa Ovaros och blanka Kone eftersom den förstnämnda är billig och den sistnämnda är dyr. Själv skulle jag inte röra någon av dem.
Tanken med värdeinvestering, enligt min mening, är att om du köper ett företag med P/E 10, tjänar du 10 % per år. En annan som köper ett företag med P/E 30 tjänar 3,33 % per år, så dennes akties kursutveckling borde vara 6,66 %-enheter bättre varje år för att strategierna ska vara lika bra (förenklat). Men ofta tittar investerare bara på prisdiagrammet och ignorerar resultaten helt. Värdeinvestering bygger på hypotesen att aktiepriserna följer resultatutvecklingen, och det fungerar inte så länge det pågår popularitetstävlingar i teknikföretag där resultaten inte spelar någon roll. Jag har själv uppnått ganska hyfsade resultat med värdeinvestering, men det är ibland svårt att hitta själva värdeaktierna.
Jag kan inte komma på vad som är så “dåligt” och “riskfyllt” med dessa P/E 10-aktier. Till exempel har det svenska byggföretaget JM värderats runt P/E 10 de senaste 10 åren…
Vad driver egentligen tillväxtföretag? Effekten av nollräntor kan illustreras med en diskonteringskalkyl. Låt oss utgå från en lika värdefull värdeföretag som växer 2 % per år och ett tillväxtföretag som växer 10 % per år. Ett åldrande Europa växer i denna modell med 1 % på lång sikt och mogna företag växer i takt med BNP. Avkastningskravet är 10 % för båda företagen:
Värdeföretag:
Tillväxtföretag:
Vad händer om avkastningskravet sänks från 10 procent till fem för att simulera effekten av nollräntor?
Värdeföretag:
Tillväxtföretag:
Värdet på tillväxtföretaget ökar alltså mer än värdet på värdeföretaget, men åtminstone med denna 8 %-enheters tillväxtskillnad framkommer ingen enorm skillnad i prestanda ännu.
Menas inte med värdeinvestering, åtminstone i den akademiska världen, att investera baserat på ett lågt P/B-tal, oavsett företagens förmåga att generera vinst? Alltså, även tungt förlustbringande företag ingår. Man sorterar alltså företagen efter P/B-tal och delar in dem i värde- och tillväxtföretag. Några andra kriterier används också, men jag antar att denna akademiska P/B-uppdelning är vad långsiktiga studier bygger på och vad som ligger till grund för värdeföretagens goda avkastning.
Det behöver inte vara något dåligt med det. Många “bra” värdeaktier är ganska mycket what you see is what you get, det vill säga att de betraktas som ganska mycket i en terminalfas. När affärsverksamheten inte utvecklas till att bli mer värdefull, då borde investerare av en eller annan anledning bara vilja betala mer för den nuvarande verksamheten.
Detta behöver inte hända, för oftast betalas det mer bara om framtiden förväntas vara mer än nuet. De förblir billiga, eftersom ingen vill betala mer, tills vidare. Man kan förstås argumentera att om avkastningskravet plötsligt sjunker, borde resultatmässigt billiga bolag snabbt öka i värde. Detta kan också hända på sikt.
Självklart växer också vissa resultatmässigt billiga bolag eller överraskar på annat sätt, och om profilen förändras från ett sådant billigt bolag till ett tillväxtbolag, då är värdeutvecklingen särskilt snabb. De högsta avkastningarna uppnås när man först inte förväntar sig något alls och sedan ändras situationen. (I denna kategori finns dock även teknikbolag som går från förlust till vinst.)
I detta avseende kan bland annat finanssektorn vara en bra plats att söka efter prisvärda tillväxtbolag. Risken att förlora kapital är ganska liten och det centrala negativa scenariot är att värdeutvecklingen fortsätter att vara på nollnivå.
I min egen portfölj har jag cirka 15% av dessa småbanker med en vinstavkastning på cirka 15% + tillväxt utöver det. Det betyder bara inte mycket om inte någon annan också vill köpa dessa, och det är ärligt talat den del av min portfölj som har presterat sämst. För närvarande betraktas finanssektorn som orimligt riskabel och olönsam, sårbar för störningar, och även jag tror att P/E-talen kan vara under 10 i flera år trots tillväxten. Det kan vara att alternativkostnaderna blir höga. Jag har därför beslutat att begränsa risken genom att inte köpa mer finanssektor, men dessa får vara kvar tills det är slut.
Om många tänker som jag, är finanssektorns värdering ett krutpaket i positiv mening, men katalysatorn saknas.
Jag funderade vidare på “värdeinvestering” eftersom det finns många olika definitioner av det, och å andra sidan nämns Warren Buffett ofta som en värdeinvesterare. Jag tittade på Buffetts största aktieinvesteringar (de 5 största utgör totalt 76% av aktieportföljen) och nedan finns några nyckeltal för dem:
Apple: P/E 34, P/B 26
Bank of America P/E 12, P/B 0,8
Coca Cola P/E 25, P/B 11
American Express Company P/E 23, P/B 3,4
The Kraft Heinz Company P/E 22, P/B 0,8
Det är stor variation i dessa värdemått (vilket är logiskt, eftersom företagen är från olika branscher, har olika kapitalintensitet och tillväxtutsikter). Om man skulle försöka hitta logiken i dessa (och de återstående) av Buffetts aktieval, vad “värdeinvestering” är, så finns det inget tydligt mått. När det överlägset största innehavet (Apple) har P/E 34 och P/B 26, är man ganska långt ifrån vad man vanligtvis menar med värdeinvestering i termer av nyckeltal.


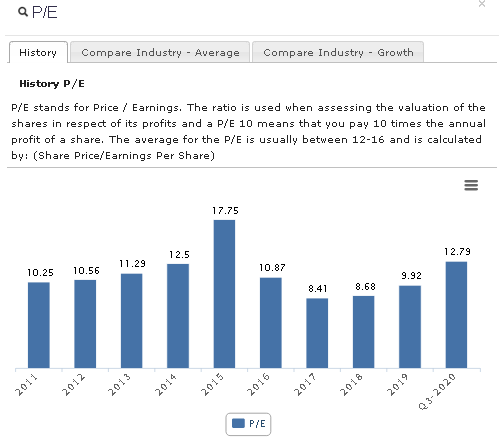
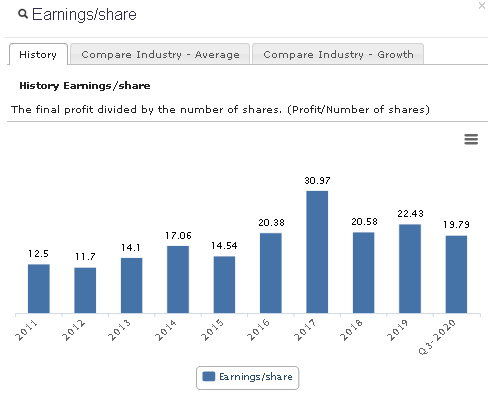
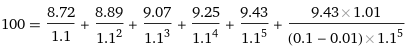
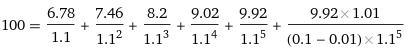
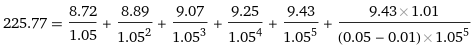
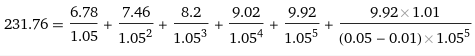
 P/B är 46,08 just nu enligt Nordnet. P/E är hela 250. P/S är 14,53.
