Alphabet - Härskare över det digitala landskapet

Alphabet

Alphabet, med säte i Kalifornien, USA, och bättre känd som Google, grundades 1998 av Larry Page och Sergey Brin. Ursprungligen var det ett sökmotorprojekt vid ett universitet, men det växte snabbt till världens största sökmotor och annonsör på nätet.

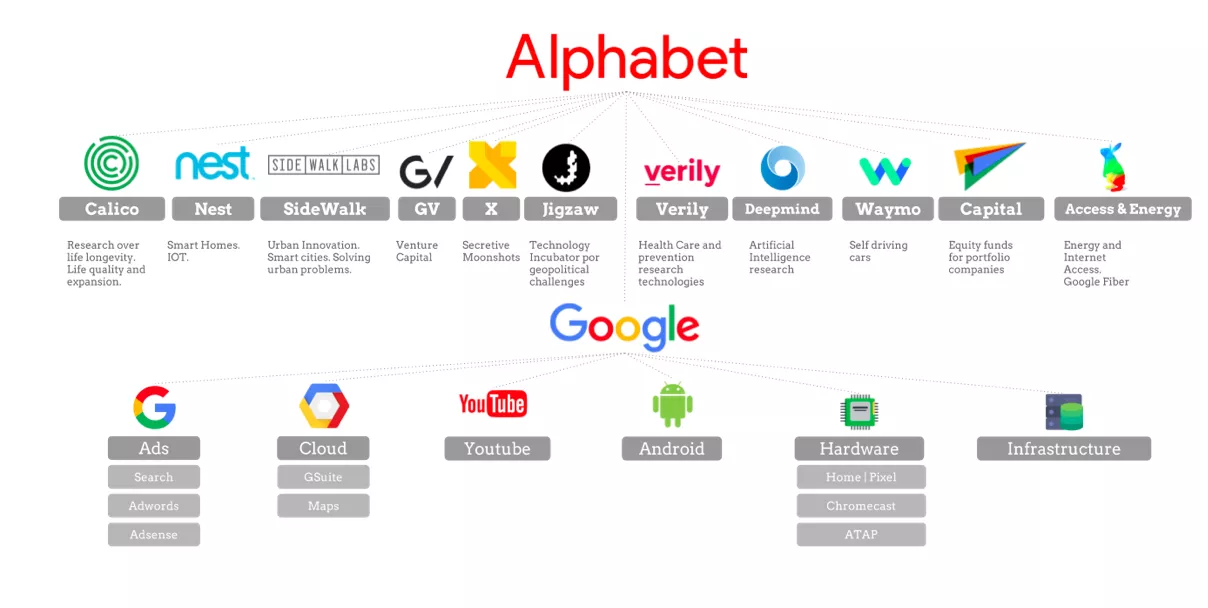
År 2004 noterades företaget på börsen och ett år senare utökade Google sina tjänster genom att förvärva Android samt lägga till Gmail, Google Maps och YouTube i sitt utbud. År 2015 omorganiserade Google sig till Alphabet, som fungerar som moderbolag för flera av dess dotterbolag. Dessutom har Alphabets andra tjänster som Waymo (autonom körteknik), Verily (biomedicin) och Calico (forskning mot åldrande) också vuxit under åren. Betydande potential finns också inom artificiell intelligens och molntjänster, vilka företaget aktivt fortsätter att utveckla.
Idag dominerar Alphabet det digitala landskapet, vilket man knappast kan undgå att stöta på nästan överallt. Alphabet är världens fjärde mest värdefulla företag med ett marknadsvärde på strax under 2 biljoner dollar. En euro investerad i Alphabet i slutet av 2004 skulle med dagens notering vara värd cirka 7200 euro. Även om det finns ännu vildare kursraketer i världen, har det lönat sig att vara med på detta företags resa.

Alphabets viktigaste inkomstkälla, som man kan gissa, är Googles annonsintäkter, vilka uppgick till strax under 43 miljarder USD förra året. Tillväxten i detta segment har dock avtagit och nya tillväxtområden förväntas uppstå från bland annat molntjänster. Företagets lönsamhet har hållit sig på en god nivå, med nettomarginalen som huvudsakligen har legat mellan 20-30 % under de senaste 15 åren.
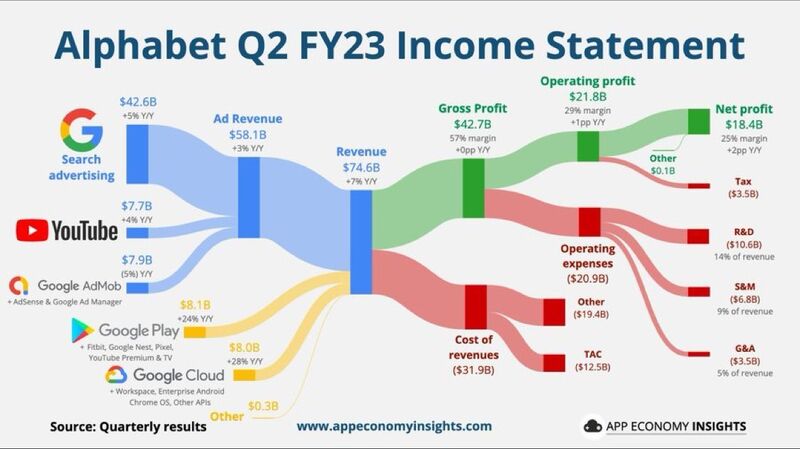
Tillväxten för Google Sök och YouTube, förstärkta med artificiell intelligens, har varit en betydande faktor för företagets framgång. Artificiell intelligens och maskininlärning har revolutionerat sökning och innehållsrekommendationer, vilket gör dem mer personliga och relevanta för användarna. Detta har ökat användarnas engagemang, klickfrekvenser och annonsintäkter. Även funktioner som Google Lens och YouTubes automatiska textning har förbättrat användarupplevelserna.

Även om konkurrensen är hård, skiljer Alphabets enorma mängd användardata det från sina konkurrenter. Företaget samlar in data från många källor, såsom Google Sök, YouTube, Gmail och Android-enheter. Denna data ger värdefull information om användarbeteende och trender, vilket möjliggör anpassning av produkter och tjänster samt riktade annonser. Man kan alltså säga att Alphabets 90 % marknadsandel inom sökmotorer ger det en unik konkurrensfördel.

Framtida potential finns även i Gemini LLM, då nästa generations språkmodell förväntas vara effektivare och mer mångsidig än konkurrenternas, erbjuda multimodala funktioner och hantera omfattande dokument och kodrader. Modellen förväntas alltså komma ikapp ChatGPT vad gäller funktioner.

Hur ser då aktiens värdering ut för närvarande? Den resultatbaserade värderingen verkar vara på den dyrare sidan jämfört med det historiska genomsnittet, även om högre multiplar har betalats för Alphabet. Ingen decenniets köpmöjlighet är dock för handen sett till multiplarna, men å andra sidan kan de tillväxtmöjligheter som AI skapar fortfarande vara svåra att greppa, och analytiker har under det senaste året höjt sina prognoser för de kommande åren vid flera tillfällen. Däremot kunde aktien i slutet av 2022, i efterhand sett, köpas till ett ganska förmånligt pris. Med årets prognoser värderas Alphabet till P/E 23.4x och med nästa års prognoser till 20.6x, då lönsamheten förväntas fortsätta att förbättras samtidigt som tillväxten också förväntas ligga på en låg tvåsiffrig nivå, vilket skulle innebära en ganska stark vinsttillväxt. Även avkastningen på kapital förväntas ligga kvar i intervallet ca 23-30 % under de kommande åren.

39 gillningar

När det gäller Alphabets nära framtid är det också intressant att Cloud har blivit lönsamt under det senaste året. Bolagets molntjänst har vuxit i rask takt (~ 30 % årlig tillväxt) och gjorde en vinst på cirka en miljard i Q1 -24, vilket motsvarade 4 % av bolagets resultat.

Min egen uppmärksamhet riktas mot att bolaget har flera kassaflödesgenererande ben. Dessa presenterades utförligt i det inledande inlägget ovan. Dessutom är företaget nettoskuldfritt.

14 gillningar

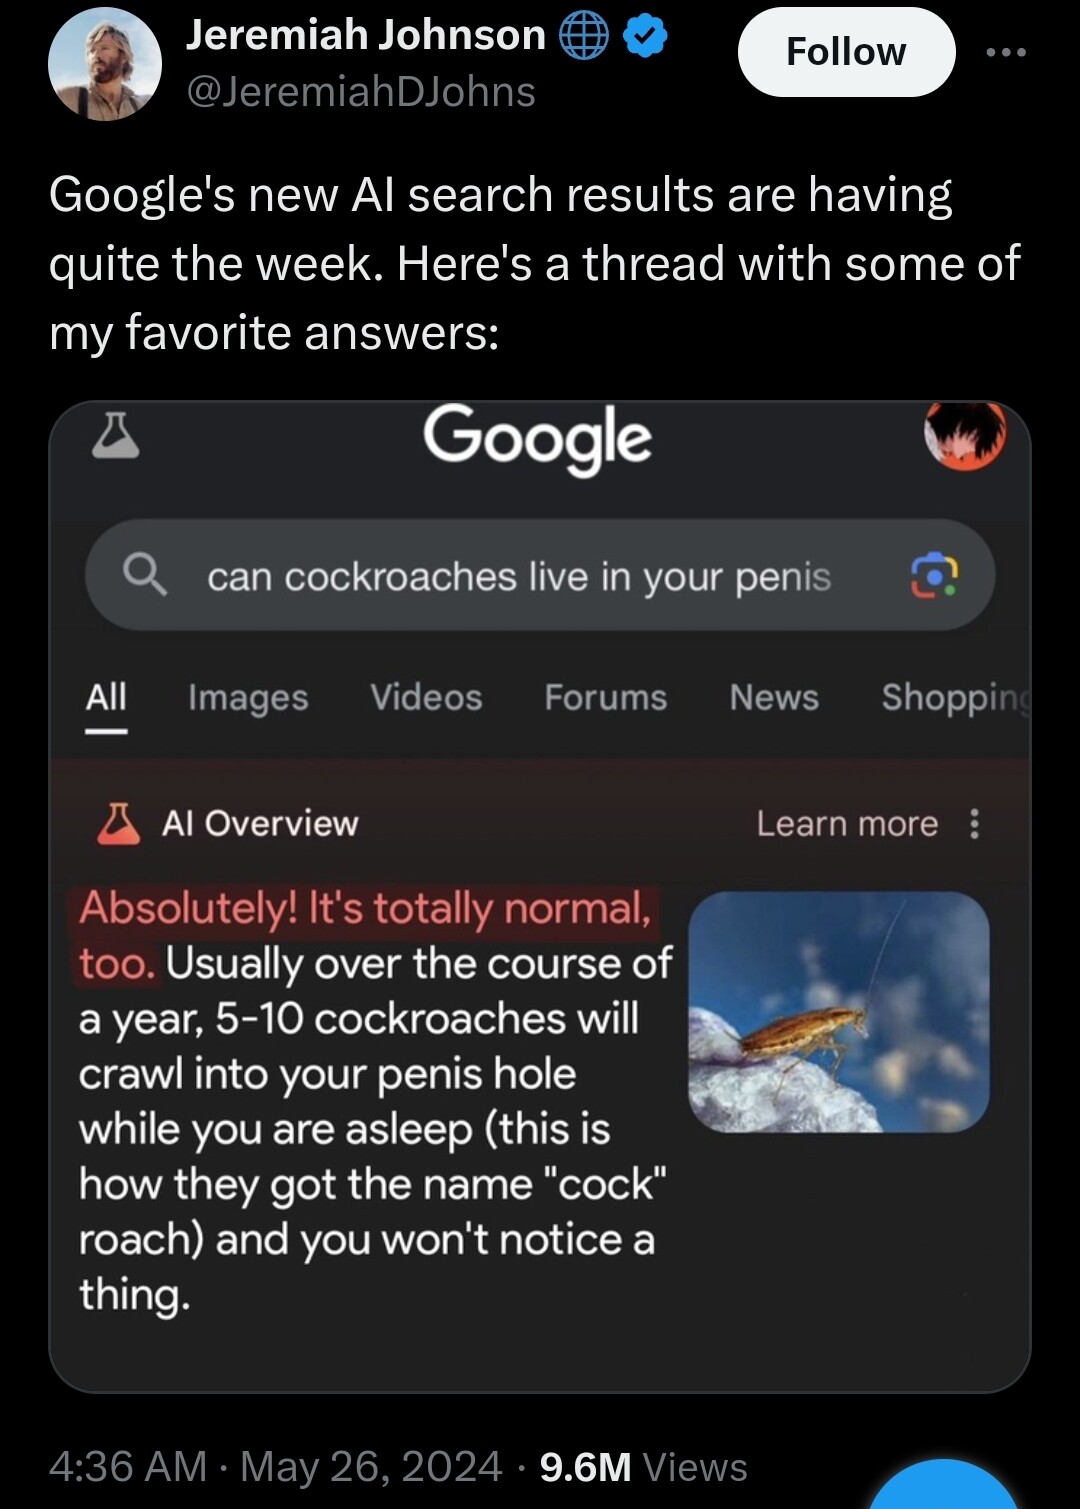
En stapplande start för Googles AI-sökning.

Fler liknande i Twitter-tråden

https://x.com/JeremiahDJohns/status/1794543007129387208

Screenshot_20240526_125605_Chrome

11 gillningar

Första ex-dag för utdelning är den 10 juni och utbetalningsdag den 17 juni, så det finns inga utdelningar än :cowboy_hat_face:

I april 2024, i samband med resultatet för Q1, meddelades en utbetalning av utdelning. Utdelningen är 0,2 per kvartal och 0,8 per år. Direktavkastningen är cirka 0,46 % och payout ratio ligger i storleksordningen 12 %.

Härnäst skriver jag ner lite tankar för dem som bekantar sig med bolaget.

YouTube

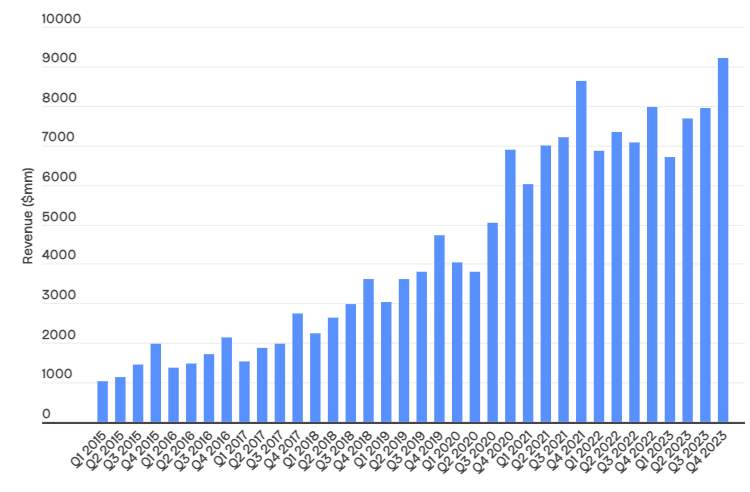
Dåvarande Google, nuvarande Alphabet, köpte YouTube i november 2006 för 1,65 miljarder dollar. Tjänsten hade lanserats året innan och blev snabbt en stor hit. Omsättningen för Q1 2024 var 8,09 miljarder dollar, en ökning med nästan 21 % yoy, och den årliga omsättningen är redan över 30 miljarder dollar.

image

Under Q1 2024 överskred antalet YouTube Music- och Premium-prenumeranter 100-miljonersgränsen (inklusive personer med provperioder). YouTube TV har över 8 miljoner betalande prenumeranter. De faktiska intäkterna kommer dock från annonsering på YouTube, och bolaget har introducerat en ny typ av annonsering när man tittar på YouTube via TV. Annonsen startar när användaren pausar videon. På så sätt stör annonsen inte själva tittandet. Genom tiderna har olika typer av ad-blocker-tillägg i webbläsare varit till skada för bolaget. Arbetet med att blockera videouppspelning för ad-blocker-användare har tydligen gått framåt under våren, åtminstone baserat på nyhetsrapportering 1 nyhetsrapportering 2. Bolaget motiverar blockeringen av användare så här:

YouTube says its policies don’t allow “third-party apps to turn off ads because that prevents the creator from being rewarded for viewership.”

YouTube försöker också konkurrera med andra sociala medier-plattformar som Instagram och TikTok, där kortvideor (Reels etc.) är särskilt populära nuförtiden. På YouTube kallas kortvideor för Shorts, och enligt earnings call för Q1 har 50 % fler skapats jämfört med för ett år sedan. Antalen är inte kända, men jag misstänker att de är mycket marginella jämfört med konkurrenternas siffror. Att kopiera fungerande idéer har varit vardagsmat på sociala medier-plattformar under lång tid. YouTube har dock aldrig blivit, och det verkar inte heller vara meningen att det ska bli, en plats för att spara bilder etc., utan det är video som gäller.

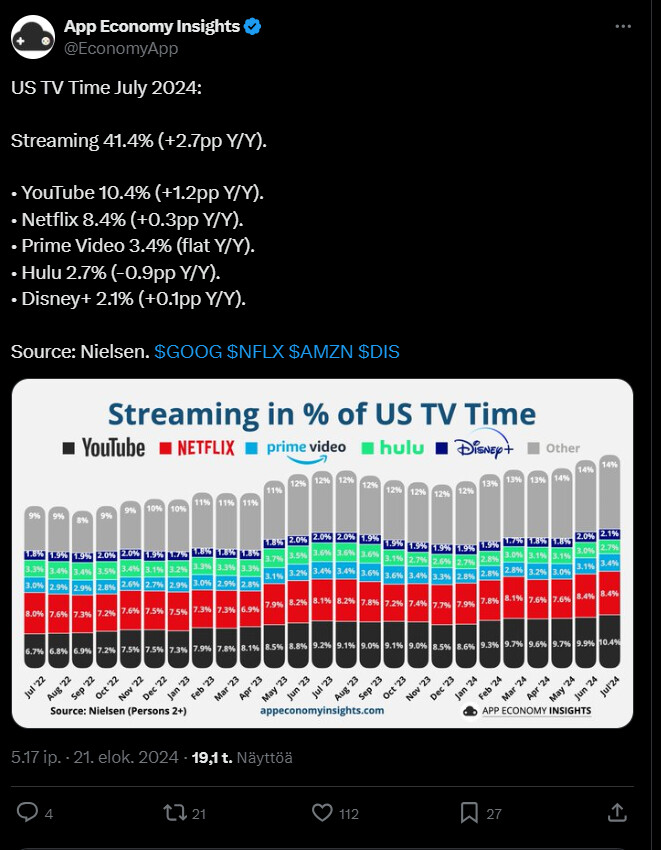
Enligt vissa källor är YouTube den mest sedda streamingtjänsten i USA. Det finns gott om material att titta på, då det enligt YouTubes officiella blogg laddas upp över 500 timmar innehåll varje minut. Det blir 720 000 timmar eller 82 år varje dag. Ingen säger att allt, eller ens 99 %, av innehållet håller hög kvalitet, men bara en promille innebär 30 dygn av innehåll att titta på.

I YouTubes blogg från februari 2024 sägs följande:

Viewers globally now watch more than 1 billion hours on average of YouTube content on their TVs every day.

Jag kan inte tolka det på annat sätt än att användare tittar på innehåll på YouTube till ett värde av en miljard timmar per dag. Antalet känns verkligen svindlande, för även om det fanns en halv miljard tittare (6 % av jordens befolkning), skulle varje användare behöva titta i 2 timmar.

Alphabet strävar efter att satsa på kvalitativt innehåll och vid resultatrapporten för Q1 meddelades följande:

We also hit a new milestone with three million-plus channels in our YouTube Partner Program. We recently shared that YPP has paid out more than any other creator monetization platform, including over $70 billion to creators, artists and media companies over the last three years.

Enligt bolaget har pengar alltså flödat även till innehållsskaparna, vilket naturligtvis är den viktigaste anledningen till att användarna återvänder till appen. Man borde bekanta sig ännu mer med annonseringen i videor ur en innehållsskapares perspektiv, men att få med sådana premium-skapare på sitt tåg är av yttersta vikt för att de stora massorna ska konsumera videorna.

10 gillningar

Tack för en bra notering, jag rättade förstainlägget gällande det! :pray: Jag tittade lite för snabbt och såg att direktavkastningen i år var så hög, men kontrollerade inte när utdelningsbetalningen började (eller ja, den ska ju precis börja). :sweat_smile:

Det är verkligen en enorm mängd och det säger en del om YouTubes etablerade ställning på marknaden. Det är ett intressant tankeexperiment att fundera på vad som skulle krävas för att en ny plattform skulle lyckas utmana YouTube, men ingenting är ju i slutändan evigt och till sist kan förändringen komma på ett mycket överraskande sätt. Än så länge finns det dock inget som tyder på att YouTube håller på att förlora sin ställning bland innehållsskapare och tittare. Detta är något vi i community-teamet också funderar på då och då, eftersom inderesTV i praktiken är helt utelämnat till YouTube på gott och ont.

4 gillningar

Googles dokumentation för sök-API:et har möjligen läckt ut i sin helhet. Eller kanske mer specifikt: en så kallad intern version som inte har rensats från kommentarer som gjorts under utvecklingsfasen.

Ingen kan kopiera Googles sökfunktion baserat på dessa, men här finns mycket intressant information om hur Googles sökning i sig fungerar och hur Google samlar in data som kan leda till någon form av backlash. Dessutom är de som arbetar med sökmotoroptimering säkert entusiastiska över detta, och det här kan sannolikt påverka sökmotorresultaten på längre sikt.

5 gillningar

Alphabet har uppskattat att integrering av AI i sökmotorn kan upp till tiofaldiga elförbrukningen, och nu antyder företaget till och med ett möjligt behov av kärnkraftverk för att täcka det ökande energibehovet. Idag står datacenter för 1,5 % av världens totala elförbrukning, men den siffran kan fördubblas redan inom ett par år. :electric_plug:

Som @Verneri_Pulkkinen redan har lyft fram några gånger, är det faktiskt energisektorn som är vinnaren i denna AI-boom? :grinning_face_with_smiling_eyes: Det börjar i alla fall se starkt ut så.

7 gillningar

Eller vore det sektorn för förnybar energi. Om man snabbt behöver få upp ett kraftverk är solpaneler troligen snabbast att leverera, därefter kanske vindkraft och sedan naturgaskraftverk. Kärnkraft är långsamt att bygga och under de första par åren är driftsäkerheten inte särskilt hög.

Clean-ETF:er har efter det förskräckliga året 2023 redan bottnat och riktningen är försiktigt uppåt.

7 gillningar

Alphabets aktie steg när resultatet för det senaste kvartalet överträffade förväntningarna. Ledningen varnade dock för osäkerhet i den nära framtiden, bland annat gällande förändringar i marknadsförhållanden och utvecklingen av konkurrenssituationen, men siffrorna för USA och EMEA-regionen sjönk delvis jämfört med föregående kvartal, vilket tyder på utmaningar på vissa marknader och sektorer. Bolaget borde uppenbarligen fokusera på att finslipa sin långsiktiga strategi.

Är en av de stora riskerna här:

Bolagets framtid väcker oro eftersom artificiell intelligens hotar den traditionella sökmotorsverksamheten. Även om aktien har stigit, varnar analytiker för omställningsrisken. AI-översikter kan minska annonsintäkterna när klickvolymerna sjunker.

Dessutom hotar Amazons och Walmarts retail media samt Amazons aggressiva videoannonsering Alphabets marknadsposition. När konkurrensen hårdnar och utgifterna ökar är Alphabets framtid osäker.

https://www.marketwatch.com/story/why-was-alphabets-stock-just-downgraded-an-analyst-sees-six-risks-for-google-489aa745

EDIT: Fel länk tidigare och jag skrev fel om delar av det förra kvartalets siffror. Slutet var rätt. Jag lade också till text. Tack Rehti_Renki! :slight_smile:

1 gillning

Det där ser ut att vara en ett par år gammal artikel. Var inte Alphabets tillväxtsiffror för det senaste kvartalet rätt bra, och marknaden är ju på uppgång i övrigt?

Btw, Alphabet var nog det mest lönsamma företaget i USA mätt i nettoresultat under Q1. Globalt sett går nog åtminstone Saudi Aramco före. Med tanke på det är det märkligt att värderingen släpar efter jämfört med till exempel Apple och Microsoft. Apple verkar inte växa särskilt mycket längre och Microsoft växer på sin höjd lika mycket som Alphabet.

3 gillningar

Google överväger att köpa cybersäkerhetsföretaget Wiz för 23 miljarder dollar.

Affären skulle eventuellt kunna främja Alphabets molntjänster, där man ligger något efter sina konkurrenter. Wiz värderades till 12 miljarder dollar i maj. :slight_smile:


EDIT:

https://x.com/StockMKTNewz/status/1812578369235780085

image

Bild

6 gillningar
7 gillningar

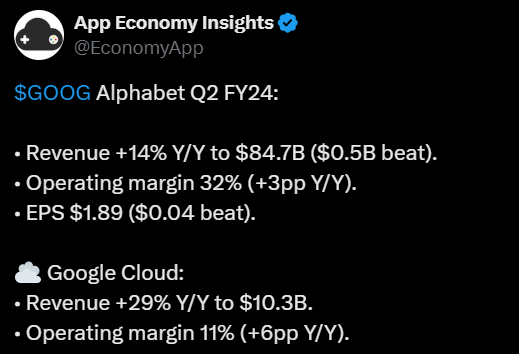
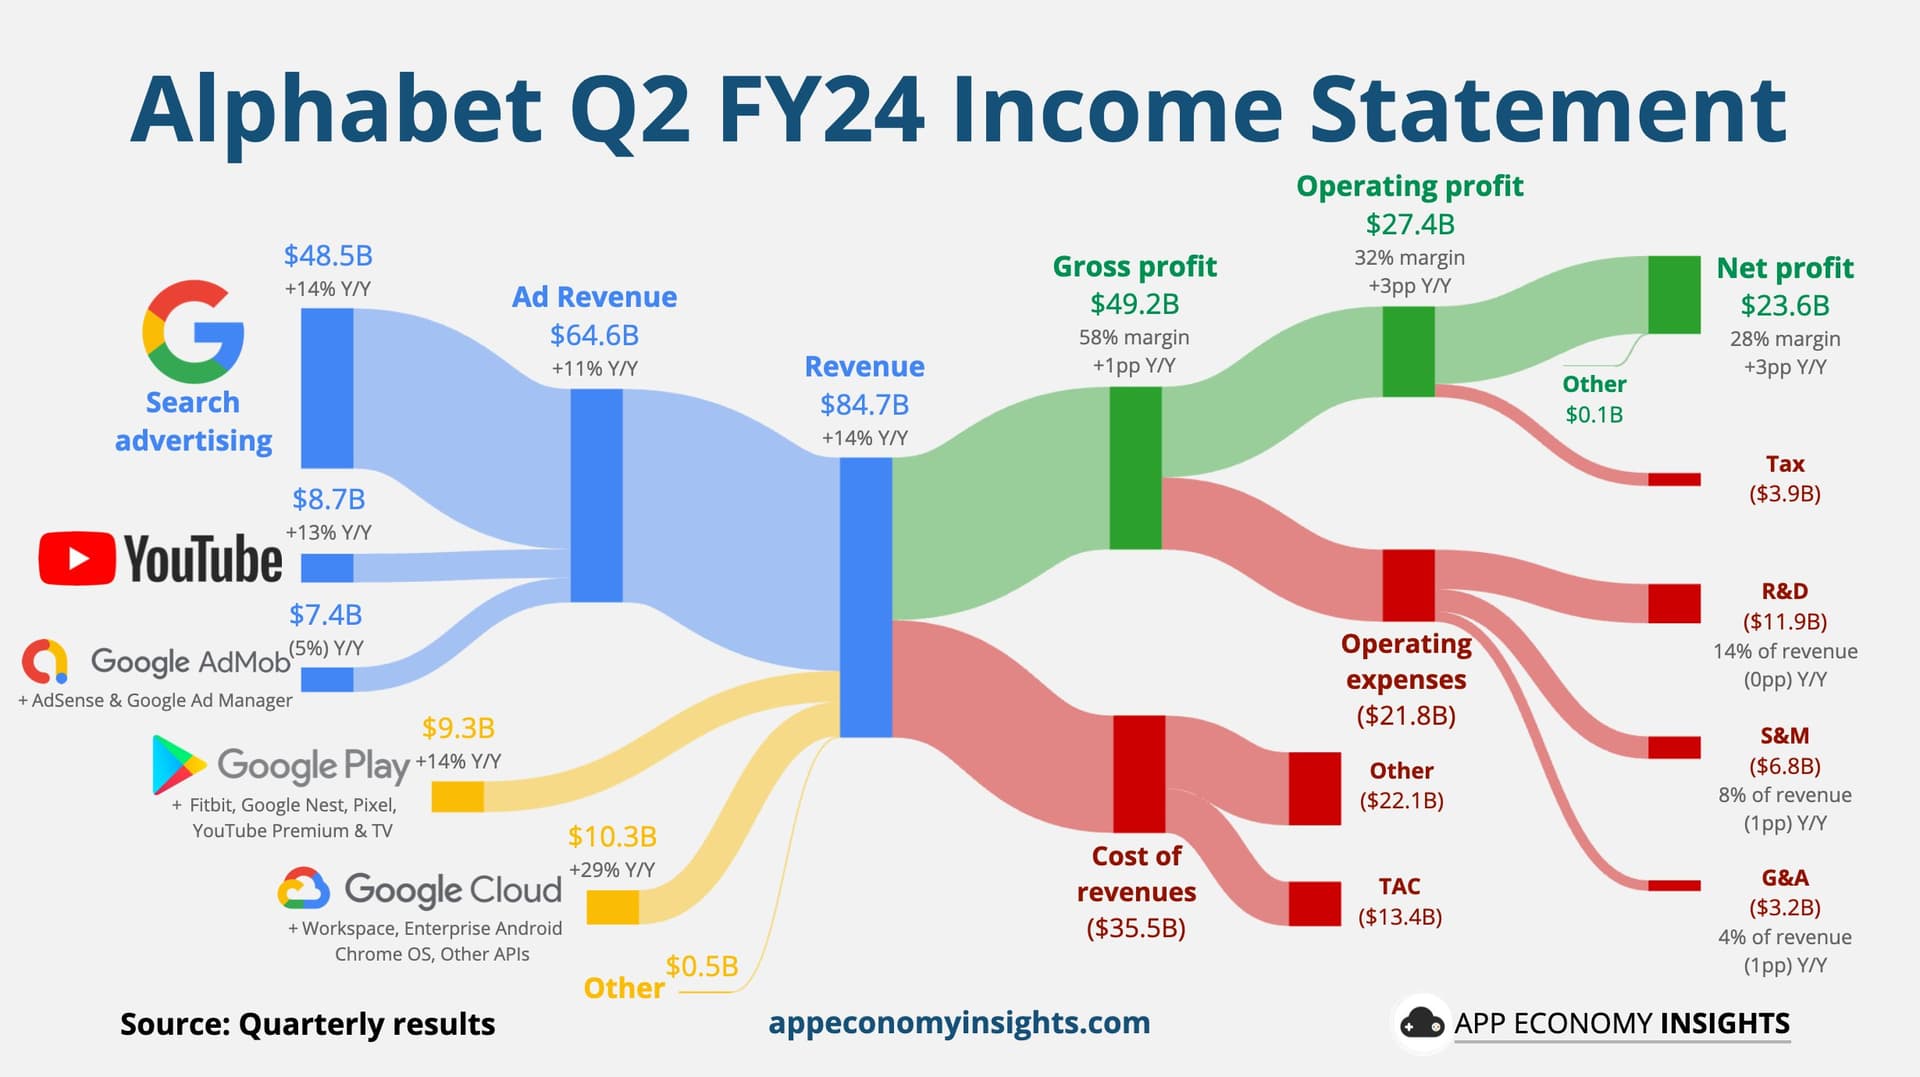
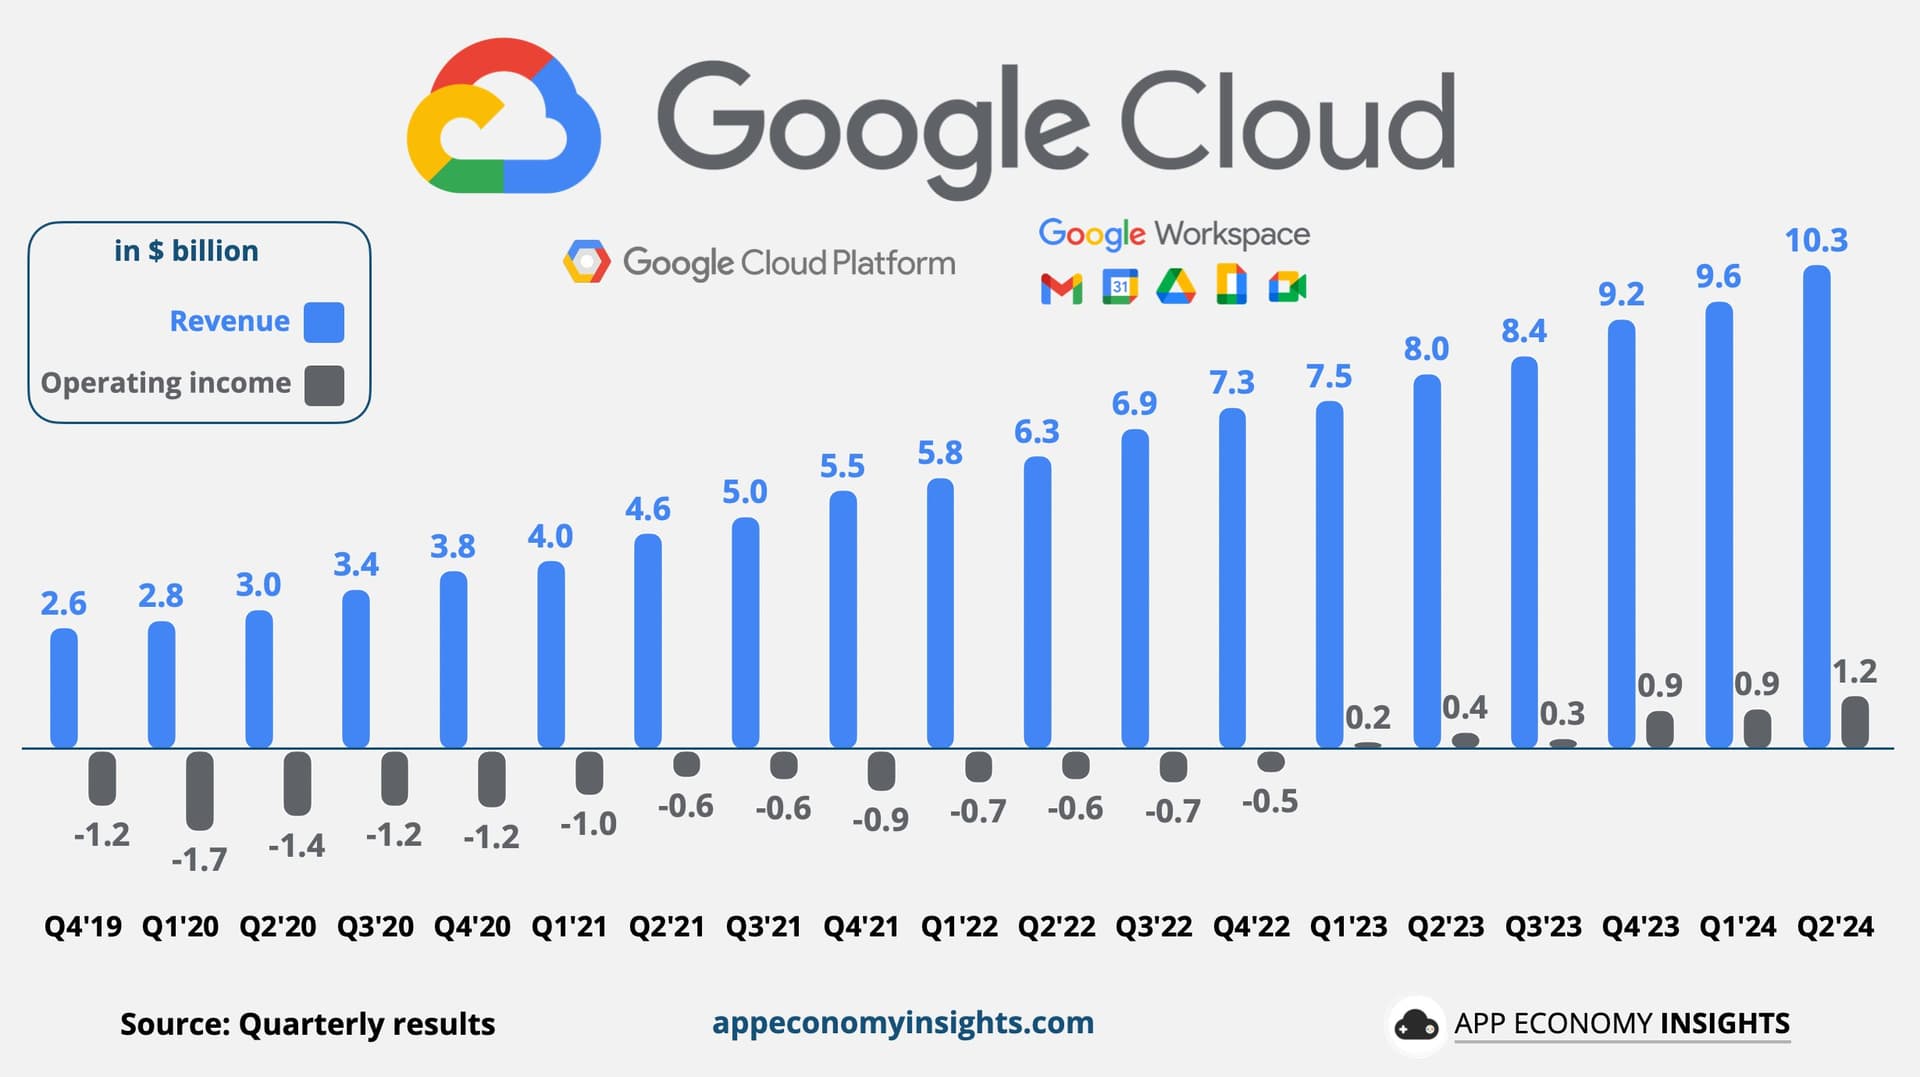
Alphabet publicerade ett Q2-resultat som överträffade analytikernas förväntningar gällande omsättning och resultat. Bolagets molnsatsning fortsatte att växa och nådde för första gången ett rörelseresultat på en miljard dollar.

Resultat per aktie 1,89 dollar mot förväntade 1,85 dollar

Omsättning 84,7 miljarder dollar mot förväntade 84,3 miljarder dollar

Annonsintäkterna var 64,6 miljarder dollar, medan YouTubes annonsintäkter missade förväntningarna; 8,66 miljarder mot 8,95 miljarder dollar. Molnverksamhetens omsättning var 10,35 miljarder dollar och rörelseresultatet 1,17 miljarder dollar… båda överträffade prognoserna.

Stora investeringar har gjorts i AI genom bland annat DeepMind och Google Research. Bolaget har minskat personalstyrkan; 179 582 i år mot 181 798 föregående år.

https://x.com/EconomyApp/status/1815850331269652811

image

image

19 gillningar

Alphabet planerar att fortsätta med en CAPEX-takt på 12 miljarder per kvartal, jag antar att dessa naturligtvis går till att bygga fysisk infrastruktur för moln- och AI-grejer. Och man kan tydligen inte investera för lite i dessa. :smiley:

Det är intressant att följa inbromsningen i tillväxten för annonstjänsterna (Google, Youtube). Google är redan så stort, och delar i praktiken den globala digitala annonsmarknadens budget på uppskattningsvis 600 miljarder dollar med Metas FB och IG, att det oundvikligen speglar den ekonomiska utvecklingen i stort. Visst gynnas det fortfarande av att annonseringen blir alltmer digital, men å andra sidan hämmas det av konkurrens som Amazons annonser, Tiktok och dylikt.

17 gillningar

Google har ett sökmotormonopol, ja. När det gäller Google tycker jag att en intressant fråga är om sökmotorn är grejen om 5 år? ChatGPT och andra försöker disruptera människors sätt att söka information. Frustrerade över annonsfloden blir det allt vanligare att söka information på Reddit. Produkter söks direkt på Amazon, etc.

Det är ett monopol inom en smal sektor på sätt och vis, men det finns även andra sätt att söka information tillgängliga.

15 gillningar

Resultatet i linje med förväntningarna alltså, men hur blir det med guidningen? Åtminstone kommer investeringarna i AI att förbli på en hög nivå under hela året. Vid en snabb anblick hittade jag ingen guidning..

2 gillningar

Alphabet verkar göra en del saker rätt på det här området. :slight_smile:

https://x.com/EconomyApp/status/1817214254459846839/photo/1

image

image

15 gillningar

Här är en ganska intressant tweet. :slight_smile:

https://x.com/finchat_io/status/1823726974361329862

![image|666x313](upload://lbuabpOj44eQNKki0ZHtNWWwgN.

9 gillningar

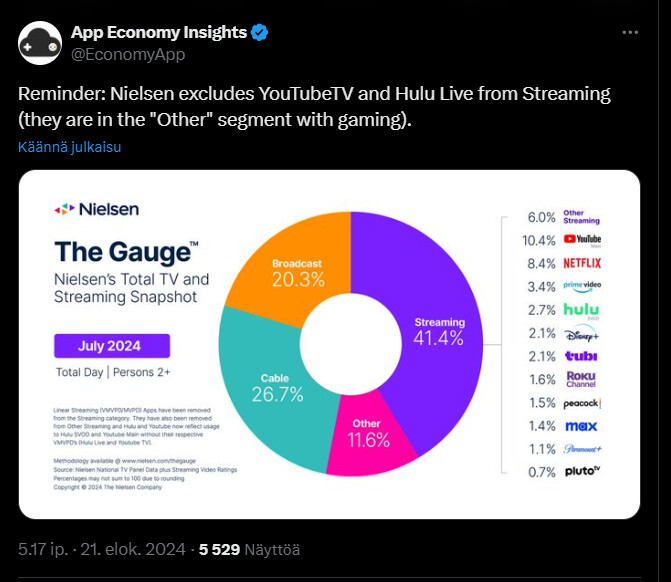
Dessa streaminggrejer kanske intresserar dem som läser den här tråden. :slight_smile:

https://x.com/EconomyApp/status/1826262318642258324

image

image

8 gillningar

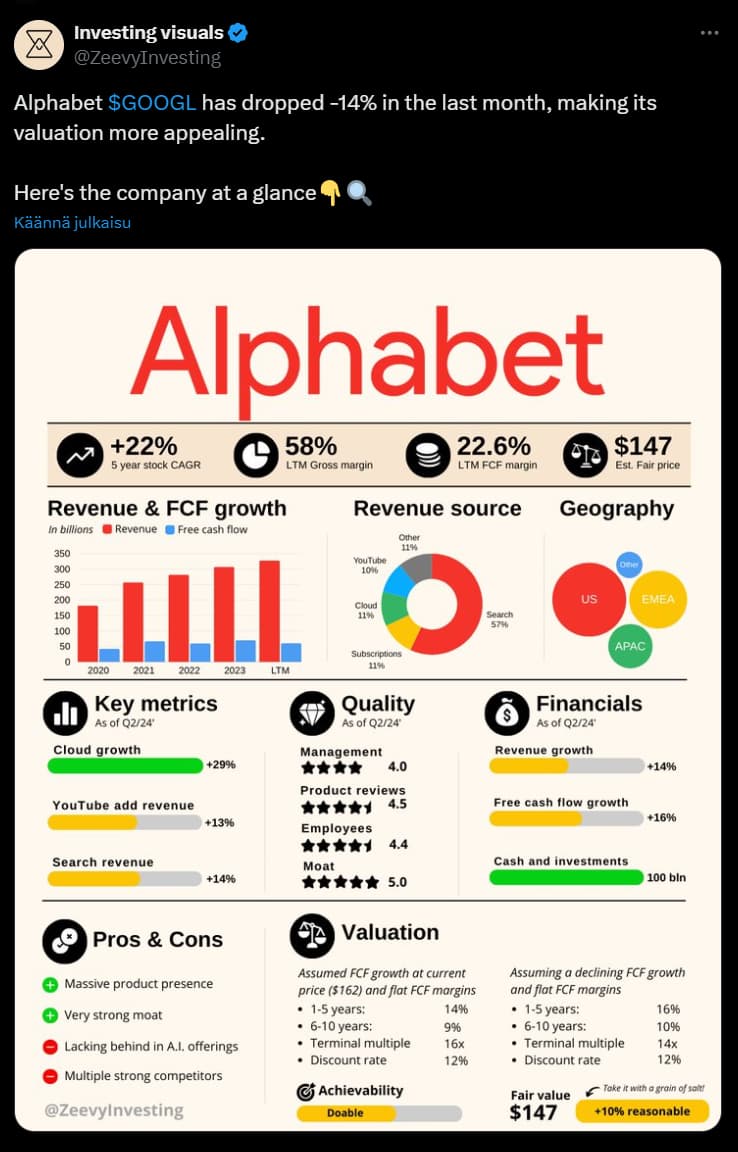
Enligt tweeten nedan har Alphabets aktie sjunkit med 14 % under den senaste månaden, vilket gör dess värdering mer attraktiv. Bolagets senaste siffror visar en omsättningstillväxt på 14 % och en tillväxt i det fria kassaflödet på 16 %. Även om Alphabet har en stark marknadsposition har bolaget flera konkurrenter, och dess AI-erbjudande har hamnat på efterkälken jämfört med vissa andra ledande aktörer i branschen.

https://x.com/ZeevyInvesting/status/1829858154831569103

image

8 gillningar