I Kina gik man i tyremarked i går, og Europa er også på tæerne under truslen om en handelskrig. Jeg har tænkt meget over Trumps politik om handelskrig på det seneste, mens jeg har skrevet. Den generelle opfattelse er, at der ikke er et gran af fornuft i den, da Trump for eksempel er villig til at sætte produktionen af Harley Davidson, et ikon for amerikanskhed, under pres som en handelspolitisk brik. Jeg skrev et blogindlæg om emnet ved hjælp af spilteori og opdagede, at Trumps politik under visse betingelser endda kan være genial (tekst her)
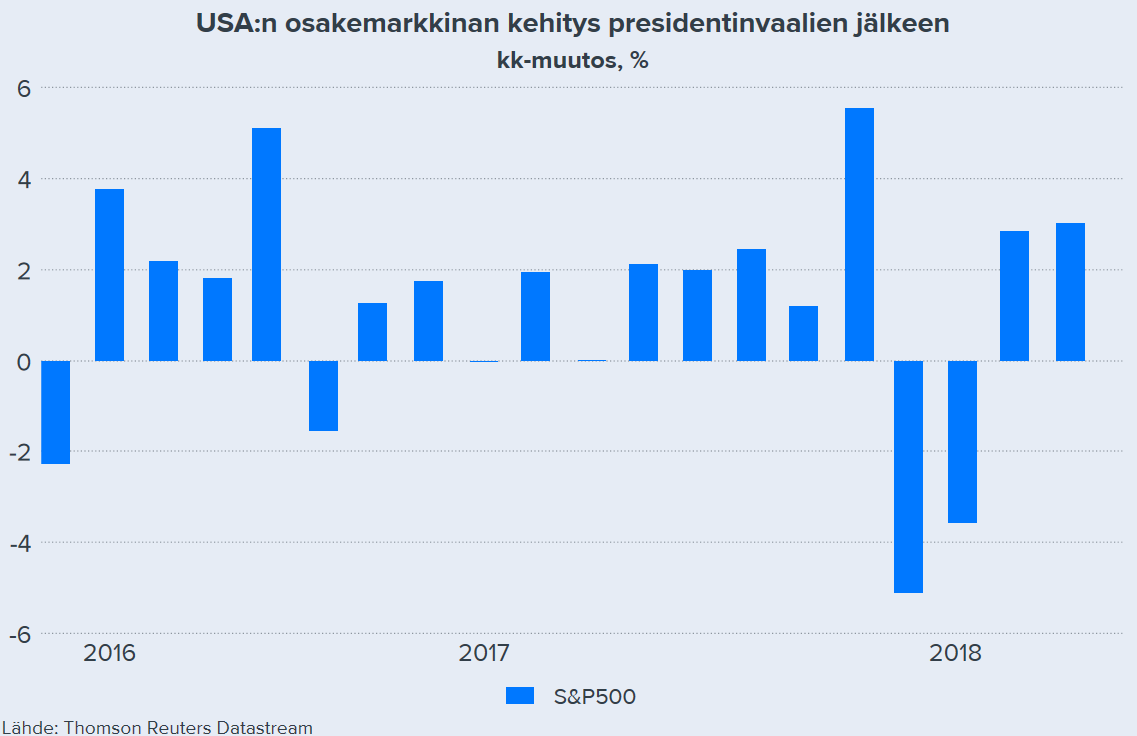
I begyndelsen af Trumps præsidentperiode forfærdedes man over præsidentens udiplomatiske opførsel og tweets, og retorikken er i hvert fald ikke aftaget. Samtidig har USA’s økonomi dog blomstret: for eksempel er S&P 500 steget med ca. 26 % siden Trumps valg, hvilket er næsten dobbelt så hurtigt sammenlignet med Europas Stoxx600-indeks. Samtidig er USA’s bruttonationalprodukt vokset med 4,7 % (nominelt, dvs. inflationen er ikke medregnet her). S&P 500 har haft 15/20 vækstmåneder.
Er Trump så alligevel en så dårlig præsident for Amerika med sine “Amerika først”-temaer? Har USA’s økonomi blomstret efter valget på grund af Trump eller på trods af Trump? Jeg tager her ingen stilling til Det Hvide Hus’ øvrige politik, men fokuserer udelukkende på økonomien. Jeg mener stadig, at for eksempel timingen af skattelettelserne var mærkelig, og at øge det offentlige underskud ikke er sundt på lang sigt.
Trump er blevet udskældt meget i medierne… Han er i bund og grund en hårdfør forretningsmand og vil helt sikkert forfølge sit lands langsigtede interesser. Han har sandsynligvis meget mere information end os om Kinas m.fl. indflydelsesforsøg i den teknologiske konkurrence (civil teknologi, militær teknologi, kritisk samfundsinfrastruktur osv.).
Det er svært at forestille sig, at en forretningsmands ønske skulle være at træffe beslutninger, der er dårlige for de amerikanske aktiemarkeders langsigtede udsigter. Det er nok mere et spørgsmål om ære, at kurserne slår rekorder, og at den indenlandske arbejdsløshed er næsten rekordlav under hans tid.
Snart vil alle indse dette, og så vil aktierne skyde i vejret igen. Lidt samme effekt som på valgdagen. Først en hurtig og betydelig dyk, og så et markant opsving. Det samme vil ske med tolden. Alle forbereder sig på en handelskrig, men kurserne reagerer ikke meget nedad. Når vi så får strikket nye frihandelsaftaler sammen, vil aktiekurserne flyve.
Alt dette sker med velvillig assistance fra centralbankerne. Centralbankerne har hverken evnen eller viljen til at hæve renten så hurtigt, som det burde ske. Gældsætningen er på et niveau, hvor renten simpelthen ikke kan hæves nok. Denne spiral vil fortsætte og vil også betyde, at vi ikke vil se længere fald, men derimod vil vi se stigninger på positive nyheder.
Hvad vil EU gøre, når Trump anerkender Krim som en del af Rusland og de aftaler at øge den gensidige handel? EU vil øge presset mod USA. Samtidig aftaler USA og Kina friere handel. Hvem vil i sidste ende tabe? Måske EU
Jeg er enig i, at det er meget svært at nå renteniveauer fra før krisen i det nuværende økonomiske miljø, især i euroområdet eller Japan. Jeg tvivler dog lidt på, om aktierne har råd til en stor stigning, når renten strammes i USA, og likviditeten samtidig strammes på emerging markets. Globalt set (MSCI World-indekset) var det netop afsluttede 1. halvår det svageste i årevis. Jeg ser dog frem til mødet mellem Trump og Putin med interesse
Har Marianne eller andre nogen anelse eller data om, hvorvidt EU’s toldsatser, subsidier osv. handelsbarrierer generelt er højere end USA’s i den gensidige handel (som Trump hævder)? Altså, hvis EU og USA virkelig begynder at sænke toldsatser og andre handelsbarrierer mod fuldstændig frihandel (som Trump har ønsket et par gange, og som blev aftalt på Juncker-Trump-mødet i sidste uge), ville dette så øge USA’s nettoeksport til EU (som Trump håber)?
Virkningen af toldsatser er blevet overdrevet. De truede toldsatser påvirker en forsvindende lille del af eksporten, og det meste produceres allerede, hvor forbruget finder sted. Der er sandsynligvis ret få varer, der fragtes over Atlanten i virkeligheden. Toldsatser ville kun have kortvarige negative virkninger, og produktionen ville på længere sigt flytte tættere på forbruget. Det største problem her er blot usikkerhed. Toldsatser ville næppe ryste markederne i større grad.
Hvis USA pålægger Kina told, er resultatet en svækkelse af yuanen, og i sidste ende vil vi stå i en situation, hvor effekten er elimineret. Problemet er, at vi ikke ved, hvilke andre politiske beslutninger toldsatserne ville føre til.
Trump har netop kritiseret underskuddet. Ifølge en analyse fra IS ville Tysklands egen flydende valuta være op til 20 % stærkere over for dollaren, end euroen er nu. Nu holder andre eurolande euroen svagere, hvilket Tyskland til gengæld drager fordel af i forhold til USA. Jeg forstår, at EU ikke har flere toldsatser end USA for EU-produkter. En grafik ville være rart.
“Ifølge IMF’s beregninger er euroens eksterne værdi, i forhold til Tysklands nationale økonomiske tilstand, undervurderet med op til 20 %.” - Citat fra analysen.
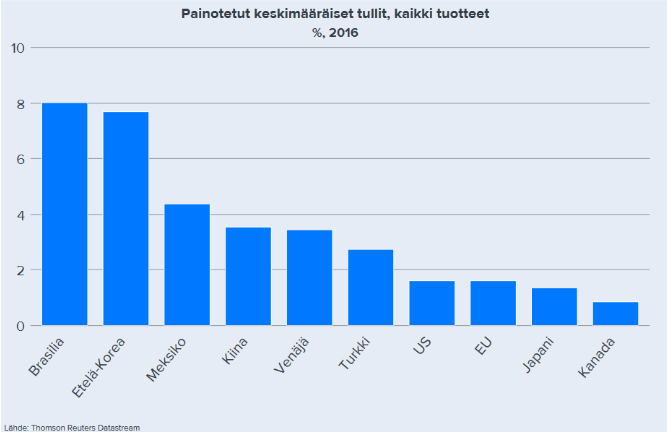
Hej! Jeg har gravet en figur frem, som jeg bruger i mine makroanalyser, og som kan hjælpe med at forstå handelshindringer (kilde: Reuters). Som det fremgår af figuren, er toldniveauerne i EU og USA i gennemsnit de samme, når alle handelspartnere tages i betragtning. De udviklede økonomier har derimod “udmærket sig” som toldopkrævere, så kritikken mod Kina er berettiget. Jeg må prøve at finde mere specifik information om EU-USA-handelsforholdene. I hvert fald for biler er tolden i EU, så vidt jeg forstår, højere end i USA i den gensidige handel.
Ja, Trumps ønske er sandsynligvis berettiget, fordi USA’s handelsbalance med EU er stærkt underskudsgivende (2017: -151 mia. $). Når man taler om global handel, skal man ud over selve handelshindringerne tage andre faktorer i betragtning (f.eks. specialisering, konkurrenceevne, generelt omkostningsniveau), som komplicerer overvejelserne om toldens virkninger. Desuden, og med kendskab til Det Hvide Hus’ svingende politik i forhandlingerne med Kina, er jeg stadig skeptisk over for realiseringen af disse seneste “aftaler” fra sidste uge
Og igen om valutaer: jeg er helt enig i, at euroen er undervurderet for Tyskland. På den anden side er situationen helt modsat i f.eks. Italien, hvor euroen sandsynligvis er for stærk på det nuværende niveau, når man tager de interne økonomiske faktorer i betragtning. Det er et problem, der skal løses for dem, der længes efter et optimalt valutaområde
Tak for informationen. God graf. På baggrund heraf er det usandsynligt, at EU vil pålægge USA en unfair toldbyrde, hvilket betyder, at fjernelse af told ikke nødvendigvis vil påvirke det indbyrdes underskud, men snarere, at underskuddet skyldes andre faktorer som konkurrenceevne, valuta mv.
Med hensyn til valutaen: Samu henviste tilsyneladende til Jan Hurris artikel offentliggjort i sidste uge? Dette gælder sandsynligvis for Tyskland, men for hele euroområdet burde der ikke opstå ubalancer, da euroen som nævnt er for stærk for mange EU-lande. Så selv uden euroområdet ville USA stadig forgælde sig til Europa? Man kan selvfølgelig hævde, at EU’s QE holder euroen kunstigt lavt, men Fed gennemførte også QE efter finanskrisen med en “stor bazooka”, så i denne henseende er balancen måske jævn? Med Kina er spillet dog helt anderledes (større underskud og større handelshindringer), og på denne baggrund er det endnu sværere at forstå Det Hvide Hus’ iver efter at udkæmpe en handelskrig på flere fronter samtidig i stedet for at fokusere på Kina.
Det amerikanske handelsunderskud er ikke noget nyt. Ifølge Peter Seligson har USA’s handelsbalance i gennemsnit haft et underskud på 500 milliarder USD årligt i de seneste 20 år, hvilket betyder, at perioden har omfattet både republikanske og demokratiske administrationer, et par globale økonomiske kriser og andre vendinger, men handelsens grundlæggende logik er forblevet den samme. Europæere og asiater har fået rollen som finansierer i spillet og til en vis grad også rollen som bærer af kredit tab, især under subprime-krisen. Så længe finansierne er villige til at finansiere et stadigt voksende underskud, hvad ville vende situationen?
Trump er sandelig blevet stærkt undervurderet, for ikke en eneste anden person i universets historie har vundet den samme krig næsten 40 gange. Det er en uovervindelig bedrift.
Før den 30. marts 2026 havde Trump allerede afgivet 12 separate udtalelser, hvor han sagde, at krigen i praksis var vundet, at Iran var slået, eller at krigen var ved at slutte. Axios samlede disse 12 tilfælde.
NBC News talte 32 gange allerede inden den 10. juli 2026, hvor Trump sagde, at krigen var vundet, i praksis vundet eller lige ved at slutte.
Trump fortalte den 11. september i et interview med Fox News endnu en gang, at en storslået sejr var på vej, og at krigen ville slutte efter valget: “It ends right after the election.”